
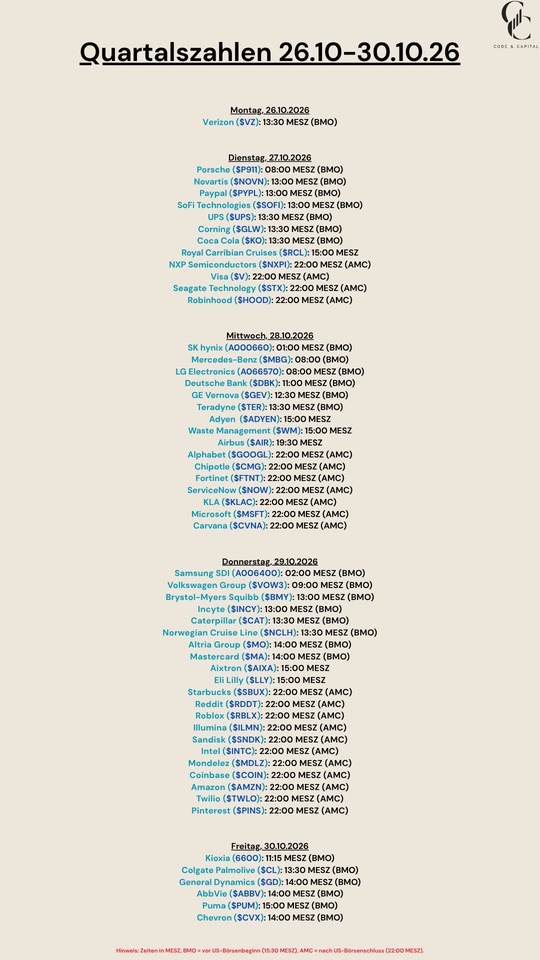
$VZ (-1,29 %)
$P911 (+3,67 %)
$NOVN (-0,21 %)
$PYPL (+0,44 %)
$SOFI (+2,78 %)
$UPS (-0,5 %)
$GLW (+3,54 %)
$KO (+1,29 %)
$RCL (+0,02 %)
$NXPI (+6,88 %)
$V (+1,57 %)
$STX (+8,85 %)
$HOOD (+2,73 %)
$SKHY (+10,38 %)
$MBG (+0 %)
$DBK (+4,12 %)
$GEV (-3,48 %)
$TER (+0,87 %)
$ADYEN (-13,66 %)
$WM (-3,94 %)
$AIR (+0,89 %)
$GOOGL (-9,94 %)
$CMG (+9,75 %)
$FTNT (-31,18 %)
$NOW (-19,99 %)
$KLAC (+7 %)
$MSFT (+5,61 %)
$CVNA (+6,71 %)
$006400
$VOW3 (+0,77 %)
$BMY (-1,82 %)
$INCY (+2,92 %)
$CAT (-0,42 %)
$N1CL34
$MO (-0,21 %)
$MA (-0,02 %)
$AIXA (+1,79 %)
$LLY (+1,19 %)
$SBUX (+1,17 %)
$RDDT (-3,24 %)
$RBLX (-2,05 %)
$ILMN (+2,31 %)
$SNDK (+6,01 %)
$INTC (+0,3 %)
$MDLZ (+0,14 %)
$COIN (+0,62 %)
$AMZN (+0,5 %)
$TWLO (-2,23 %)
$PINS (-1,07 %)
$285A (+9,94 %)
$CL (+0,42 %)
$GD (+0,17 %)
$ABBV (+0,27 %)
$PUM (+1,17 %)
$CVX (+0,57 %)
Deutsche Bank Aktiengesellschaft
Price
Diskussion über DBK
Beiträge
103Quartalszahlen 26.10-30.10.16


Deutsche Bank Aktie Prognose & Kursziele 2026: Rekordgewinn, Kursrutsch — warum?
Zusammenfassung
Rekordgewinn und trotzdem Kursrutsch? Das passt zusammen: Die Deutsche Bank hat ihre Septemberrally mit dem Hoch von 35,85 EUR (höchster Stand seit vielen Jahren) fast vollständig abgegeben, der Kurs notiert bei rund 30 EUR und damit etwa 16 % unter dem Hoch. Auslöser war vor allem die Warnung von Finanzvorstand Raja Akram am 23. September, dass die Erträge im Investmentbanking im dritten Quartal stagnieren oder leicht unter dem starken Vorjahr liegen dürften. Dazu kamen Zins- und Inflationssorgen und eine schwache Bankenbranche: Am 7. Oktober verlor die Aktie zeitweise rund 5,5 % auf 29,69 EUR. Operativ ist das Bild weiter solide: Im zweiten Quartal stieg der Gewinn nach Steuern um 10 % auf 1,9 Mrd. EUR, ein Rekord für ein zweites Quartal, der Gewinn je Aktie um 19 % auf 0,57 EUR, die Eigenkapitalrendite (RoTE) lag bei 11,0 %. Die Analysten bleiben überwiegend positiv: Von acht bei finanzen.net gelisteten Häusern raten sechs zum Kauf und keines zum Verkauf, das durchschnittliche Kursziel liegt bei 37,75 EUR, rund 26 % über dem Kurs. Das 500-Mio.-EUR-Rückkaufprogramm wurde am 25. September abgeschlossen, der nächste Test sind die Zahlen für das dritte Quartal am 28. Oktober 2026.
Die wichtigsten Punkte
Kurs: ca. 30,00 EUR (09.10.2026), rund 16 % unter dem Septemberhoch von 35,85 EURAuslöser des Rücksetzers: Warnung des Finanzvorstands zum Investmentbanking im dritten Quartal (23.09.), Zins- und Inflationssorgen, schwache BankenbrancheQ2 2026: Gewinn nach Steuern 1,9 Mrd. EUR (+10 %), Gewinn je Aktie 0,57 EUR (+19 %), Erträge 8,5 Mrd. EUR (+9 %), RoTE 11,0 %Analysten (finanzen.net): 6 von 8 raten zum Kauf, keiner zum Verkauf, Ø-Kursziel 37,75 EUR (Spanne 32,00 bis 43,75 EUR)Bewertung: KGV ca. 9,5, Dividende 1,00 EUR je Aktie (Rendite ca. 3,3 %), Aktienrückkäufe 2026: 1,5 Mrd. EURTechnik: Kurs knapp unter der 200-Tage-Linie bei ca. 30,4 EUR, unter der 50-Tage-Linie bei ca. 33,1 EURRisiken: schwächeres Investmentbanking, Kreditrisikovorsorge, Zins- und KonjunkturschwankungenNächste Zahlen: 28.10.2026 (Q3)
Welche Kennzahlen hat die Deutsche Bank Aktie aktuell?
Die Deutsche Bank Aktie notiert bei ca. 30,00 EUR mit einem KGV von rund 9,5, einem Gewinn je Aktie von 0,57 EUR im zweiten Quartal und einer Dividendenrendite von ca. 3,3 %.
KennzahlWertStand
Kurs (XETRA: DBK)
ca. 30,00 EUR
09.10.2026
52-Wochen-Hoch (Septemberhoch)
35,85 EUR
Sept. 2026
52-Wochen-Tief
23,82 EUR
23.03.2026
Abstand zum 52-Wochen-Hoch
ca. −16 %
09.10.2026
Abstand vom 52-Wochen-Tief
ca. +26 %
09.10.2026
Gewinn nach Steuern Q2 2026
1,9 Mrd. EUR (+10 %), Rekord für ein zweites Quartal
29.07.2026
Gewinn je Aktie Q2 2026 (EPS)
0,57 EUR (+19 %)
29.07.2026
Nettoerträge Q2 2026
8,5 Mrd. EUR (+9 %)
29.07.2026
Eigenkapitalrendite (RoTE) Q2
11,0 % (Vorjahr: 10,1 %)
29.07.2026
Kosten-Ertrags-Quote Q2
63,0 % (Vorjahr: 63,6 %)
29.07.2026
CET1-Quote (Ende Q2)
13,9 % (Zielkorridor 13,5–14 %)
30.06.2026
KGV / Kurs-Buchwert-Verhältnis
ca. 9,5 / ca. 0,7
Okt. 2026
Dividende 2025 / Ausschüttungsquote
1,00 EUR / 60 %
—
Dividendenrendite
ca. 3,3 %
Okt. 2026
Aktienrückkauf 2026
1,5 Mrd. EUR gesamt, letztes Programm (500 Mio. EUR) am 25.09. abgeschlossen
25.09.2026
Analystenkonsens (finanzen.net)
8 Häuser: 6 Kaufen, 2 Halten, 0 Verkaufen
07.10.2026
Ø-Kursziel (finanzen.net)
37,75 EUR (Spanne 32,00–43,75 EUR), ca. +26 %
07.10.2026
Breiterer Konsens (Investing.com)
18 Analysten: 9 Kaufen, 9 Halten, 0 Verkaufen, Ø 34,13 EUR
08.10.2026
Goldman Sachs Rating
Buy (zuvor Neutral), Kursziel 43,75 EUR (zuvor 37,00 EUR)
02.09.2026
WKN / ISIN / Ticker
514000 / DE0005140008 / DBK
—
Nächster Bericht (Q3)
28.10.2026
—
Welche Nachrichten bewegen die Deutsche Bank Aktie aktuell?
Die wichtigsten Nachrichten zur Deutschen Bank Aktie der letzten Wochen auf einen Blick:
DatumMeldungDetailsEinschätzung
28.10.2026
Nächster Termin: Zahlen für das dritte Quartal
Die Bank veröffentlicht ihre Q3-Zahlen am 28. Oktober. Im Fokus stehen die Erträge im Investmentbanking und die Risikovorsorge. Warburg Research erwartet, dass Privat- und Unternehmenskunden die Schwäche im Investmentbanking ausgleichen.
Beobachten
07.10.2026
Kursrutsch unter 30 EUR
Die Aktie fällt zeitweise um rund 5,5 % auf 29,69 EUR (Tagestief ca. 29,6 EUR), seit Ende September sind es rund 12,5 %. Auch Barclays und BNP Paribas geben nach. Warburg Research bestätigt mit Buy ein Kursziel von 41,50 EUR.
Bärisch
06.10.2026
Analysten bleiben bei Kaufempfehlungen
JPMorgan bestätigt Overweight mit Kursziel 41,00 EUR, RBC Capital Markets stuft am 05.10. mit Outperform und 36,00 EUR ein. Laut finanzen.net raten 6 von 8 Häusern zum Kauf, keines zum Verkauf.
Bullisch
01.10.2026
Zins- und Inflationssorgen belasten
Die Aktie fällt bis zu 3 % und fällt unter die 50- und 100-Tage-Linie. Laut Bloomberg prüft die Bank einen Risikotransfer für ein Portfolio von Subscription Lines über rund 2 Mrd. USD, Konditionen und Struktur sind noch offen.
Neutral
25.09.2026
Aktienrückkauf über 500 Mio. EUR abgeschlossen
Zwischen dem 25.08. und 25.09. kaufte die Bank rund 15,1 Mio. Aktien (0,8 % des Kapitals) zu durchschnittlich 33,19 EUR zurück. Für 2026 beläuft sich das Rückkaufvolumen damit auf 1,5 Mrd. EUR.
Bullisch
23.09.2026
Finanzvorstand dämpft Erwartungen im Investmentbanking
Raja Akram erwartet für das dritte Quartal stagnierende bis leicht rückläufige Erträge im Investmentbanking gegenüber dem starken Vorjahresquartal. Die Risikovorsorge soll zwischen den Niveaus des ersten und zweiten Quartals liegen, belastet unter anderem durch ein Firmenkunden-Engagement. Die Aktie fällt um rund 3 % auf 31,86 EUR.
Bärisch
02.09.2026
Goldman Sachs: Neutral → Buy
Goldman Sachs hebt das Rating auf Buy und das Kursziel von 37,00 auf 43,75 EUR (+18,2 %). Das ist bis heute das höchste Kursziel unter den bei finanzen.net gelisteten Analysten.
Sehr bullisch
29.07.2026
Q2-Ergebnis: Rekordgewinn nach Steuern
Gewinn nach Steuern 1,9 Mrd. EUR (+10 %), Gewinn vor Steuern 2,7 Mrd. EUR (+11 %), Gewinn je Aktie 0,57 EUR (+19 %), Erträge 8,5 Mrd. EUR (+9 %), RoTE 11,0 %. Die Bank sieht sich fest auf Kurs für das Ertragsziel von rund 33 Mrd. EUR im Jahr 2026 und kündigt ein neues Rückkaufprogramm über 500 Mio. EUR an.
Sehr bullisch
Was macht die Deutsche Bank — und womit verdient sie ihr Geld?
Unternehmensbeschreibung
Die Deutsche Bank (ISIN: DE0005140008, WKN: 514000) wurde am 10. März 1870 in Berlin gegründet und hat ihre heutige Zentrale in Frankfurt am Main. CEO ist seit 2018 Christian Sewing. Das Geschäft gliedert sich in Investmentbanking, Privatkundenbank, Unternehmenskundenbank und Vermögensverwaltung (DWS). Im zweiten Quartal 2026 erzielte der Konzern Nettoerträge von 8,5 Mrd. EUR und einen Gewinn nach Steuern von 1,9 Mrd. EUR.
Die vier Geschäftsbereiche — und womit die Bank konkret Geld verdient:
Corporate Bank (Unternehmenskundenbank): Zahlungsverkehr, Cash-Management und Handelsfinanzierung für Firmenkunden. Verdient primär über Gebühren und Provisionen — ein margenstabiles Geschäft mit hohen Wechselkosten, weil Unternehmen ihre Hausbank für den Zahlungsverkehr selten wechselnInvestment Bank: Handel mit Anleihen, Devisen und Derivaten (Fixed Income & Currencies) sowie Beratung bei Fusionen, Übernahmen und Kapitalmarktemissionen. Verdient über Handelsspannen, Emissionsgebühren und Beratungshonorare — der volatilste, aber margenträchtigste Bereich, und genau der, für den der Finanzvorstand im dritten Quartal schwächere Erträge erwartetPrivate Bank: Klassisches Privatkundengeschäft — Girokonten, Baufinanzierungen, Konsumentenkredite und Vermögensberatung in Deutschland und international. Verdient über die Zinsmarge zwischen Einlagen- und Kreditzinsen sowie über Beratungsgebühren — hier schlägt sich das Zinsniveau am stärksten niederAsset Management (DWS): Verwaltung von Fonds und institutionellem Kapital. Verdient über Verwaltungsgebühren, die sich am verwalteten Vermögen orientieren — ein stabiler, planbarer Einnahmestrom unabhängig vom Zinszyklus
Warum das Zinsniveau bei einer Bank so viel Gewicht hat: Banken verdienen einen Großteil ihres Kerngeschäfts über die sogenannte Zinsmarge — die Differenz zwischen dem, was sie für Einlagen zahlen, und dem, was sie für Kredite verlangen. Bei höheren Zinsen weitet sich diese Marge typischerweise aus, was den Gewinn steigert. Die Kehrseite zeigte sich Anfang Oktober: Zins- und Inflationssorgen können zusammen mit einer wachsenden Zahl an Kreditausfällen auch auf Bankaktien lasten, und im Handelsgeschäft schwanken die Erträge von Quartal zu Quartal stark.
Die Bank profitiert daneben strukturell von zwei weiteren deutschen Sondereffekten: dem milliardenschweren Infrastruktur-Sondervermögen und steigenden Verteidigungsausgaben, die über Jahre hinweg Kreditbedarf schaffen dürften — ein Bereich, in dem die Deutsche Bank als größtes deutsches Institut mit breiter Firmenkundenbasis überdurchschnittlich profitieren kann.
Ähnlich wie bei der Coinbase Aktie zeigt sich hier: Ein Geschäftsmodell mit mehreren unterschiedlich zyklischen Standbeinen kann Schwankungen in einem Bereich durch Stabilität in einem anderen abfedern.
Fundamentalanalyse: Wie stark belastet das Investmentbanking den Gewinn
Begrenzt, aber spürbar: Das Investmentbanking liefert den volatilsten Teil des Gewinns, und genau dort rechnet die Bank im dritten Quartal mit stagnierenden bis leicht sinkenden Erträgen.
Bewertung im Sektorvergleich: Das KGV liegt bei rund 9,5, das Kurs-Buchwert-Verhältnis bei ca. 0,7, bei einer Eigenkapitalrendite (RoTE) von 11,0 % im zweiten Quartal. Das ist für eine Bank mit steigenden Gewinnen günstig, aber nicht außergewöhnlich: Nach Daten von Börse Express liegt das erwartete KGV für 2026 bei 9,2, der Peer-Median bei 8,7, die Aktie handelt also mit einem leichten Aufschlag von rund 6 %. Der große Bewertungsabschlag, den viele vermuten, ist damit kleiner als gedacht. Rally, Jubel, Ausverkauf: Diesen Dreiklang kennst du von der RENK Aktie, und er zeigt, wie schnell sich Erwartungen an Quartalszahlen in Kursbewegungen übersetzen.
Margenentwicklung und Ertragsqualität: Im zweiten Quartal stieg der Gewinn vor Steuern um 11 % auf 2,7 Mrd. EUR und der Gewinn nach Steuern um 10 % auf 1,9 Mrd. EUR bei Erträgen von 8,5 Mrd. EUR (+9 %). Die Kosten-Ertrags-Quote verbesserte sich von 63,6 % auf 63,0 %. Der Verwaltungsaufwand stieg um 8 % auf 5,3 Mrd. EUR (bereinigt +4 %) und damit etwas langsamer als die Erträge. Die Risikovorsorge lag bei 460 Mio. EUR, 11 % unter dem Vorquartal. Für das dritte Quartal erwartet die Bank einen Wert zwischen den Niveaus des ersten und zweiten Quartals, belastet unter anderem durch ein einzelnes Firmenkunden-Engagement.
Bilanzqualität und Kapitalrückführung: Die CET1-Quote lag Ende Juni bei 13,9 % und damit im Zielkorridor von 13,5 bis 14 %, den das Management bestätigt hat. Die Ausschüttungsquote liegt bei 60 %, für 2025 gab es 1,00 EUR Dividende je Aktie (Rendite ca. 3,3 %). Dazu kommen Rückkäufe von 1,5 Mrd. EUR in 2026: Das jüngste Programm über 500 Mio. EUR erwarb rund 15,1 Mio. Aktien zu durchschnittlich 33,19 EUR, also über dem aktuellen Kurs. Laut Bloomberg prüft die Bank zudem einen Risikotransfer für Subscription Lines von rund 2 Mrd. USD, was die Kapitalbasis entlasten könnte, aber noch kein konkreter Gewinnbeitrag ist.
Segmentbetrachtung: Im Investmentbanking bremst der Handel mit Kreditprodukten, der September lief nach Aussage des Finanzvorstands uneinheitlich, während Beratung und Emissionsgeschäft (M&A, Debt Capital Markets) zulegten und Schwächen bei Leveraged Finance teilweise auffingen. Der Juli war dynamisch, der August saisonbedingt schwach. Die Corporate Bank bleibt mit ihrem Zahlungsverkehr und Cash-Management der stabilste Baustein, weil Firmenkunden ihre Hausbank selten wechseln; Warburg Research erwartet, dass Privat- und Unternehmenskunden die Schwäche im Investmentbanking ausgleichen.
Fazit der Fundamentalanalyse: Die Zahlen stützen den Kaufgedanken weiter: Rekordgewinn im zweiten Quartal, RoTE von 11 %, hohe Ausschüttung. Nach dem Kursrutsch ist die Bewertung aber eher fair als billig im Peer-Vergleich, und der Gewinn hängt stärker am Investmentbanking, als es die Rally im September nahelegte. Entscheidend wird, ob Privat- und Unternehmenskunden am 28. Oktober die Schwäche im Investmentbanking ausgleichen.
Deutsche Bank Aktie Kursziele und Prognose 2026
Wie entwickelt sich der Kurs der Deutschen Bank Aktie? (Stand: 09.10.2026)
Die Kursziele für die Deutsche Bank Aktie liegen laut finanzen.net im Durchschnitt bei 37,75 EUR (Spanne 32,00 bis 43,75 EUR), rund 26 % über dem Kurs von ca. 30,00 EUR, und 6 von 8 Häusern raten zum Kauf. Die breitere Auswertung von Investing.com (18 Analysten, 9 Kaufen, 9 Halten, 0 Verkaufen) kommt auf durchschnittlich 34,13 EUR bei einem Höchstziel von 44,25 EUR. Die Prognose für 2026 hängt an den Q3-Zahlen am 28. Oktober: Goldman Sachs (Buy, 43,75 EUR), Warburg Research (Buy, 41,50 EUR) und JPMorgan (Overweight, 41,00 EUR) sind optimistisch, UBS (Buy, 37,00 EUR) und RBC (Outperform, 36,00 EUR) vorsichtiger, Jefferies (Hold, 33,00 EUR) und Barclays (Equal Weight, 32,00 EUR) neutral.
Der Kursverlauf zeigt, wie schnell sich das Bild gedreht hat: Vom Tief bei 23,82 EUR am 23. März stieg die Aktie um rund 50 % auf das Septemberhoch bei 35,85 EUR, ist seitdem aber um rund 16 % zurückgefallen. Nach der Warnung des Finanzvorstands am 23. September rutschte sie unter die 50-Tage-Linie (ca. 33,1 EUR) und die 100-Tage-Linie (ca. 31,3 EUR), am 7. Oktober folgte der Rutsch auf unter 30 EUR. Gebrochene Trendlinie nach Rekordrally: Das hast du bei der Siemens Energy Aktie gesehen, und jetzt erlebst du ein ähnliches Muster im Bankensektor.
Wichtige Kursmarken:
52-Wochen-Hoch: 35,85 EUR (Sept. 2026)52-Wochen-Tief: 23,82 EUR (23.03.2026)Aktueller Kurs: ca. 30,00 EUR (09.10.2026)Erster Widerstand: ca. 33,1 EUR (50-Tage-Linie)Zweiter Widerstand: 50,30 EUR (Mittelfristiges Kursziel)Analysten-Kursziele: Ø 37,75 EUR (finanzen.net), Goldman Sachs 43,75 EUR, Warburg Research 41,50 EUR, JPMorgan 41,00 EURKritische Marke nach unten: ca. 28,50 EUR, darunter rückt das Jahrestief bei 23,82 EUR in den Blick
Charttechnische Ansicht:
Die Deutsche Bank steckt nach der Rally in einer Korrektur. Mit dem Rückfall unter die 50- und 100-Tage-Linie und dem Test der 200-Tage-Linie bei ca. 30,4 EUR entscheidet sich in diesen Tagen, ob die Septemberrally nur pausiert oder endet. Solange die Aktie unter ca. 30,4 EUR notiert, bleibt das Bild kurzfristig angeschlagen. Ein Rückgewinn der Zone um 34,50 EUR wäre ein erstes Entspannungssignal, mit einem prozyklischen Ausbruchssignal bis 50,30 EUR. Nach unten liegt die nächste Marke bei ca. 29,3 EUR, ein Bruch würde den Weg in Richtung Jahrestief öffnen. Fundamental sprechen Rekordgewinn und Analystenziele für Erholungspotenzial, technisch braucht es dafür aber zuerst eine Stabilisierung über der 200-Tage-Linie.
Deutsche Bank Aktie Prognose und Kursziele 2026 (Stand 09.10.2026) – Quelle: Stock3 / Christian Lill
Fazit: Deutsche Bank jetzt kaufen oder abwarten?
Meine Einschätzung: Kaufen
Deutsche Bank jetzt kaufen? Fundamental spricht weiter viel dafür: Der Gewinn nach Steuern erreichte im zweiten Quartal mit 1,9 Mrd. EUR einen Rekord für ein zweites Quartal, die Eigenkapitalrendite liegt bei 11,0 %, das KGV bei ca. 9,5, die Dividendenrendite bei ca. 3,3 %, und 6 von 8 Analysten raten zum Kauf. Gleichzeitig hat die Aktie die Septemberrally abgegeben, und die Warnung zum Investmentbanking zeigt, wie schnell eine Bankaktie unter Druck gerät. Wie schnell eine ganze Rally kippen kann, zeigt die Hensoldt Aktie: Dort reichte ein einziger vorsichtiger Satz des Managements, bei der Deutschen Bank genügte ein Satz des Finanzvorstands zum dritten Quartal.
Wer an die strukturelle Verbesserung der Bank glaubt, findet bei 30 EUR einen Kurs rund 16 % unter dem Hoch und ein durchschnittliches Analystenziel von 37,75 EUR. Wer auf Nummer sicher gehen will, wartet die Zahlen am 28. Oktober ab und beobachtet, ob die Aktie die 200-Tage-Linie bei ca. 30,4 EUR zurückerobert.
✅ Chancen
⚠️ Risiken
- Ø-Kursziel 37,75 EUR (finanzen.net) — rund 26 % Potenzial, Goldman Sachs bei 43,75 EUR
- 6 von 8 Analysten raten zum Kauf, keiner zum Verkauf
- Rekordgewinn nach Steuern im Q2: 1,9 Mrd. EUR (+10 %), Gewinn je Aktie +19 %
- Dividende 1,00 EUR (Rendite ca. 3,3 %) und Aktienrückkäufe von 1,5 Mrd. EUR in 2026
- KGV ca. 9,5 bei einer Eigenkapitalrendite (RoTE) von 11,0 %
- Deutsche Fiskalexpansion (Infrastruktur, Verteidigung) als mehrjähriger Kreditbedarfs-Treiber
- Investmentbanking im Q3 laut Finanzvorstand stagnierend bis leicht rückläufig
- Kreditrisikovorsorge im Q3 belastet unter anderem durch ein Firmenkunden-Engagement
- Kurs knapp unter der 200-Tage-Linie und rund 16 % unter dem Septemberhoch
- Zins- und Inflationssorgen, schwache Bankenbranche (Barclays, BNP Paribas am 07.10. ebenfalls im Minus)
- Kein klarer Bewertungsabschlag: KGV 2026e 9,2 gegenüber Peer-Median 8,7
- Verwaltungsaufwand +8 % im Q2 — Kostendisziplin muss halten
FAQ: Meistgestellte Fragen zur Deutschen Bank Aktie
Ist die Deutsche Bank Aktie 2026 ein Kauf?
Sechs von acht bei finanzen.net gelisteten Analysten raten zum Kauf, keiner zum Verkauf, das durchschnittliche Kursziel liegt bei 37,75 EUR und damit rund 26 % über dem Kurs von ca. 30,00 EUR. Dagegen stehen ein Kurs rund 16 % unter dem Septemberhoch von 35,85 EUR, die Warnung des Finanzvorstands zum Investmentbanking im dritten Quartal und ein Kurs knapp unter der 200-Tage-Linie bei ca. 30,4 EUR.
Warum ist die Deutsche Bank Aktie gefallen?
Eine einzelne Ursache lässt sich nicht belegen. Fakt ist: Seit dem Septemberhoch von 35,85 EUR verlor die Aktie rund 16 % auf ca. 30,00 EUR. Am 23. September erwartete Finanzvorstand Raja Akram im Investmentbanking stagnierende bis leicht rückläufige Erträge für das dritte Quartal, am 1. Oktober belasteten Zins- und Inflationssorgen, und am 7. Oktober fiel die Aktie bei schwachen Bankenwerten zeitweise um rund 5,5 % auf 29,69 EUR.
Wie hoch ist das Kursziel für die Deutsche Bank Aktie?
Das durchschnittliche Kursziel liegt laut finanzen.net bei 37,75 EUR (7 Analysten mit Kursziel, Spanne 32,00 bis 43,75 EUR). Goldman Sachs nennt 43,75 EUR, Warburg Research 41,50 EUR und JPMorgan 41,00 EUR. Die breitere Auswertung von Investing.com (18 Analysten) kommt auf 34,13 EUR. Gegenüber dem Kurs von ca. 30,00 EUR entspricht das einem Potenzial von rund 14 bis 26 %.
Wie lautet die Prognose für die Deutsche Bank Aktie 2026?
Die Bank ist laut Q2-Bericht fest auf Kurs für das Ertragsziel von rund 33 Mrd. EUR im Jahr 2026. Für das dritte Quartal erwartet der Finanzvorstand im Investmentbanking stagnierende bis leicht rückläufige Erträge und eine Risikovorsorge zwischen den Niveaus des ersten und zweiten Quartals. Analysten wie Warburg Research rechnen damit, dass Privat- und Unternehmenskunden die Schwäche ausgleichen, Klarheit bringen die Zahlen am 28. Oktober 2026.
Wann kommen die nächsten Zahlen von der Deutschen Bank?
Die Zahlen für das dritte Quartal 2026 erscheinen am 28. Oktober 2026. Zuletzt berichtete die Bank am 29. Juli: Gewinn nach Steuern 1,9 Mrd. EUR (+10 %), Gewinn je Aktie 0,57 EUR (+19 %), Erträge 8,5 Mrd. EUR (+9 %).
Wie viel Dividende zahlt die Deutsche Bank?
Die Deutsche Bank zahlte für 2025 eine Dividende von 1,00 EUR je Aktie, bei einem Kurs von ca. 30,00 EUR entspricht das einer Rendite von ca. 3,3 %. Die Ausschüttungsquote liegt bei 60 %. Dazu kommen Aktienrückkäufe: Für 2026 sind es insgesamt 1,5 Mrd. EUR.
Womit verdient die Deutsche Bank Geld?
Die Deutsche Bank verdient ihr Geld in vier Bereichen: Corporate Bank (Zahlungsverkehr, Cash-Management, Handelsfinanzierung), Investment Bank (Handel mit Anleihen, Devisen und Derivaten sowie Beratung bei Übernahmen und Emissionen), Private Bank (Zinsmarge und Beratungsgebühren im Privatkundengeschäft) und Asset Management (DWS, Verwaltungsgebühren). Im zweiten Quartal 2026 erzielte der Konzern Erträge von 8,5 Mrd. EUR.
Kauft die Deutsche Bank eigene Aktien zurück?
Ja, 2026 beläuft sich das Rückkaufvolumen auf 1,5 Mrd. EUR. Das jüngste Programm über 500 Mio. EUR wurde am 25. September abgeschlossen und erwarb rund 15,1 Mio. Aktien (0,8 % des Kapitals) zu durchschnittlich 33,19 EUR. Ein weiteres Programm ist laut Investing.com bislang nicht angekündigt.
Ich erwarte, dass die Bankenbranche, insbesondere $DBK (+4,12 %) ,wieder zurückkommt - wie seht ihr das?

Deutsche Bank Aktie 2026: Starke Zinsen treiben die Aktie ins Unermessliche — jetzt noch kaufen?
Zusammenfassung
Ja, ein erhöhtes Zinsniveau ist tatsächlich einer der stärksten Treiber hinter der aktuellen Rally — und genau das macht die Investment-These sowohl attraktiv als auch riskant zugleich. Die Deutsche Bank markierte am 3. September 2026 mit 35,66 EUR ein neues 10-Jahres-Hoch — angetrieben von einem echten Paukenschlag: Goldman Sachs stufte die Aktie am 2. September von "Neutral" auf "Buy" hoch und erhöhte das Kursziel von 37,00 auf 43,75 EUR, ein Aufschlag von 18,2 %. Begründung: Bei einem KGV von nur 11,4 spiegele der Kurs die jüngste Ergebnisdynamik noch nicht vollständig wider. Diese Dynamik ist real und wird maßgeblich vom Zinsgeschäft getragen: Der Gewinn je Aktie stieg im zweiten Quartal um 71 % auf 0,84 EUR (Vorjahr: 0,49 EUR). Von sieben bewertenden Analysehäusern rät die klare Mehrheit zum Kauf, keines zum Verkauf. Am 4. September gab die Aktie nach den starken Vorwochen leicht nach — ein normaler Verschnaufpunkt nach einer fulminanten Rally, kein Warnsignal.
Die wichtigsten Punkte:
Neues 10-Jahres-Hoch: 35,66 EUR (03.09.2026)Goldman Sachs stuft hoch: Neutral → Buy, Kursziel 37,00 → 43,75 EUR (+18,2 %)Gewinn je Aktie Q2: 0,84 EUR (+71 % YoY, Vorjahr: 0,49 EUR) — getragen vom starken ZinsgeschäftAnalystenkonsens: 7 Häuser, klare Kaufmehrheit, kein VerkaufsratingKGV nur 11,1 — laut Goldman Sachs unterbewertet angesichts der ErgebnisdynamikAusschüttungsquote steigt auf 60 % ab 2026, Dividendenschätzung 2026: 1,16 EURDividendenrendite aktuell ca. 2,80 %Deutsche Fiskalexpansion (Infrastruktur-Sondervermögen, Verteidigungsausgaben) als mehrjähriger Kreditbedarfs-TreiberRisiko: Erhöhtes Zinsniveau kann sich drehen — direkter Gegenwind fürs ZinsgeschäftWeiteres Risiko: Kurs bereits nahe 52-Wochen-Hoch — viel der Erholungsstory eingepreist
Aktuelle Kennzahlen - Deutsc Aktie (Stand: 04.09.2026)
KennzahlWertStand
Kurs (XETRA: DBK)
ca. 35,30–35,45 EUR
04.09.2026
52-Wochen-Hoch (10-Jahres-Hoch)
35,66 EUR
03.09.2026
52-Wochen-Tief
23,82 EUR
23.03.2026
Abstand zum 52-Wochen-Hoch
ca. −1 %
04.09.2026
Abstand vom 52-Wochen-Tief
+49 %
04.09.2026
EPS Q2 2026
0,84 EUR (Vorjahr: 0,49 EUR, +71 %)
29.07.2026
Konzernumsatz (Q2 2026, berichtet)
16,30 Mrd. EUR (+8,44 % YoY)
29.07.2026
KGV
11,4
Sept. 2026
Dividende 2025 / Schätzung 2026
1,00 EUR / 1,16 EUR
—
Dividendenrendite
ca. 2,80 %
Sept. 2026
Ausschüttungsquote (Ziel ab 2026)
60 % des Nettogewinns
Prognose
Goldman Sachs Rating (neu)
Buy (zuvor Neutral), Kursziel 43,75 EUR (zuvor 37,00 EUR)
02.09.2026
Analystenkonsens
7 Häuser: klare Kaufmehrheit, 0 Verkaufsratings
Aug. 2026
Aufwärtspotenzial (Goldman-Ziel)
ca. +25 % vom aktuellen Kurs
Sept. 2026
WKN / ISIN / Ticker
514000 / DE0005140008 / DBK
—
Nächster vollständiger Bericht (Q3)
ca. Ende Oktober 2026
—
Deutsche Bank Aktie News — Alle aktuellen Meldungen im Überblick
DatumMeldungDetailsEinschätzung
04.09.2026
Leichter Rücksetzer nach starken Vorwochen
Aktie gibt leicht nach, nachdem sinkende Renditen europäische Bankwerte insgesamt bewegen — erstes kleines Signal, dass sich das Zinsumfeld verändern könnte. Fokus richtet sich auf Zinsentwicklung und deutschen Industrie-Auftragsbestand als nächste Einflussfaktoren.
Neutral
03.09.2026
Neues 10-Jahres-Hoch: 35,66 EUR
Aktie markiert höchsten Stand seit zehn Jahren — direkte Folge der Goldman-Sachs-Hochstufung vom Vortag. Umsatz an diesem Tag: knapp 1 Million gehandelte Aktien via XETRA.
Sehr bullisch
02.09.2026
Goldman Sachs: Neutral → Buy
Goldman Sachs hebt Rating auf Buy, Kursziel von 37,00 auf 43,75 EUR (+18,2 %). Begründung: KGV von 11,4 spiegele jüngste Ergebnisdynamik nicht vollständig wider. Verweist auf Fortschritte beim Konzernumbau und robuste Profitabilität im Zins- und Handelsgeschäft.
Sehr bullisch
29.07.2026
Q2-Ergebnis: EPS +71 % dank starkem Zinsgeschäft
Gewinn je Aktie 0,84 EUR (Vorjahr: 0,49 EUR). Konzernumsatz 16,30 Mrd. EUR (+8,44 % YoY). Das erhöhte Zinsniveau der EZB stützt maßgeblich das Zinsergebnis und trägt einen Großteil des Gewinnsprungs.
Sehr bullisch
Laufend
Zinswende als latentes Risiko
Analysten weisen darauf hin: Das aktuell erhöhte EZB-Zinsniveau stützt die Ertragslage, schränkt aber gleichzeitig die Planbarkeit für kommende Jahre ein — dreht die Zinspolitik, droht direkter Gegenwind für genau den Geschäftsbereich, der aktuell am stärksten zum Gewinn beiträgt.
Beobachten
Was macht die Deutsche Bank — und warum treibt ausgerechnet das Zinsniveau den Kurs so stark?
Unternehmensbeschreibung
Die Deutsche Bank (ISIN: DE0005140008, WKN: 514000) wurde am 10. März 1870 in Berlin gegründet und hat ihre heutige Zentrale in Frankfurt am Main. Seit 1988 ist die Aktie börsennotiert, CEO ist seit 2018 Christian Sewing. Das Geschäft gliedert sich in Investmentbanking, Privatkundenbank, Unternehmenskundenbank und Vermögensverwaltung (DWS).
Die vier Geschäftsbereiche — und womit die Bank konkret Geld verdient:
Corporate Bank (Unternehmenskundenbank): Zahlungsverkehr, Cash-Management und Handelsfinanzierung für Firmenkunden. Verdient primär über Gebühren und Provisionen — ein margenstabiles Geschäft mit hohen Wechselkosten, weil Unternehmen ihre Hausbank für den Zahlungsverkehr selten wechselnInvestment Bank: Handel mit Anleihen, Devisen und Derivaten (Fixed Income & Currencies) sowie Beratung bei Fusionen, Übernahmen und Kapitalmarktemissionen. Verdient über Handelsspannen, Emissionsgebühren und Beratungshonorare — der volatilste, aber margenträchtigste BereichPrivate Bank: Klassisches Privatkundengeschäft — Girokonten, Baufinanzierungen, Konsumentenkredite und Vermögensberatung in Deutschland und international. Verdient über die Zinsmarge zwischen Einlagen- und Kreditzinsen sowie über Beratungsgebühren — genau hier schlägt sich das aktuell erhöhte Zinsniveau am stärksten niederAsset Management (DWS): Verwaltung von Fonds und institutionellem Kapital. Verdient über Verwaltungsgebühren, die sich am verwalteten Vermögen orientieren — ein stabiler, planbarer Einnahmestrom unabhängig vom Zinszyklus
Warum das Zinsniveau bei einer Bank so viel Gewicht hat: Banken verdienen einen Großteil ihres Kerngeschäfts über die sogenannte Zinsmarge — die Differenz zwischen dem, was sie für Einlagen zahlen, und dem, was sie für Kredite verlangen. Bei einem erhöhten Zinsniveau, wie es die EZB aktuell hält, weitet sich diese Marge typischerweise aus, was direkt den Gewinn steigert. Genau das erklärt einen erheblichen Teil des 71-prozentigen Gewinnsprungs im zweiten Quartal. Die Kehrseite: Diese Ertragsquelle ist nicht dauerhaft garantiert — sinkt das Zinsniveau wieder, würde sich dieser Rückenwind spürbar abschwächen.
Die Bank profitiert daneben strukturell von zwei weiteren deutschen Sondereffekten: dem milliardenschweren Infrastruktur-Sondervermögen und steigenden Verteidigungsausgaben, die über Jahre hinweg Kreditbedarf schaffen — ein Bereich, in dem die Deutsche Bank als größtes deutsches Institut mit breiter Firmenkundenbasis überdurchschnittlich profitieren dürfte.
Ähnlich wie bei der Coinbase Aktie zeigt sich hier: Ein Geschäftsmodell mit mehreren unterschiedlich zyklischen Standbeinen kann Schwankungen in einem Bereich durch Stabilität in einem anderen abfedern.
Fundamentalanalyse: Wie stark hängt der Rekordgewinn tatsächlich am Zinsniveau?
Fundamentalanalyse Deutsche Bank Aktie 2026
Erheblich — und genau das ist der wichtigste Punkt, den Anleger bei dieser Aktie verstehen müssen.
Bewertung im Sektorvergleich: Ein KGV von 11,1 bei einem Gewinnwachstum von 71 % im letzten Quartal ist eine Kombination, die in reiferen Branchen selten zu finden ist. Genau das ist der Kern von Goldmans Argumentation: Der Markt bewertet die Aktie noch immer wie eine Bank in der Restrukturierung, obwohl die Ertragsdynamik längst die eines etablierten, wachsenden Instituts zeigt. Schau dir zum Vergleich an, was gerade bei der RENK Aktie passiert — dort klafft eine fast identische Lücke zwischen nüchternem Kurs und euphorischem Analystenkonsens, und niemand kann so richtig erklären, warum der Markt so lange zögert, diese Lücke zu schließen.
Margenentwicklung und Ertragsqualität — die Zinsabhängigkeit im Detail: Der Sprung des Gewinns je Aktie von 0,49 auf 0,84 EUR ist keine Eintagsfliege, sondern das Ergebnis mehrerer struktureller Verbesserungen: höhere Kapitaldisziplin, gestiegene Eigenkapitalrendite und vor allem das historisch hohe Zinsniveau, das dem Zinsgeschäft aktuell erheblich zugutekommt. Genau dieser letzte Punkt verdient besondere Aufmerksamkeit — er ist gleichzeitig der wichtigste Treiber der aktuellen Rally und ihr größtes Risiko. Analysten weisen ausdrücklich darauf hin: Das erhöhte EZB-Zinsniveau schränkt die Planbarkeit für die kommenden Jahre ein, weil eine Zinswende direkten Gegenwind für die Ertragslage bedeuten würde.
Bilanzqualität und Kapitalrückführung: Mit der geplanten Erhöhung der Ausschüttungsquote auf 60 % ab 2026 und der zuletzt deutlich angehobenen Dividende zeigt das Management außergewöhnliches Vertrauen in die eigene Kapitalausstattung. Diese Kombination aus Gewinnwachstum und aggressiverer Kapitalrückführung ist genau das Muster, das institutionelle Anleger bei europäischen Bankwerten aktuell besonders honorieren — solange das Zinsumfeld mitspielt.
Segmentbetrachtung: Die Cash-Management-Führerschaft im deutschen Firmenkundengeschäft bleibt der stabilste, am wenigsten zinsabhängige Baustein der gesamten Investment-These — ein Geschäft mit hohen Wechselkosten, das unabhängig vom Zinszyklus verlässliche Gebühreneinnahmen liefert und damit einen wichtigen Ausgleich zur Zinsabhängigkeit des Kerngeschäfts bildet.
Fazit der Fundamentalanalyse: Die fundamentalen Daten stützen die Goldman-Sachs-These einer noch nicht vollständig eingepreisten Ergebnisdynamik — mit der wichtigen Einschränkung, dass ein erheblicher Teil dieser Dynamik direkt vom aktuellen Zinsniveau abhängt. Das größte Gegenargument bleibt technischer Natur: Nach einer bereits sehr starken Kursrally und einem neuen 10-Jahres-Hoch ist ein erheblicher Teil der Turnaround-Story bereits im Kurs enthalten.
Wie entwickelt sich der Kurs der Deutschen Bank Aktie?
Aktuelle Chartanalyse und Kursziele Deutsche Bank Aktie (Stand: 05.09.2026)
Die Deutsche Bank Aktie befindet sich seit dem 52-Wochen-Tief von 23,82 EUR am 23. März 2026 in einem der stärksten und beständigsten Aufwärtstrends im gesamten DAX — ein Plus von rund 49 % innerhalb weniger Monate. Am 3. September 2026 erreichte die Aktie mit 35,66 EUR ein neues 10-Jahres-Hoch, direkt getrieben von der Goldman-Sachs-Hochstufung am Vortag. Am 4. September zeigte sich ein leichter Rücksetzer, begünstigt durch sinkende Renditen im gesamten europäischen Bankensektor — ein erstes kleines Anzeichen dafür, wie schnell sich das Bild drehen kann, sobald sich das Zinsumfeld verändert. Erinnerst du dich an die Siemens Energy Aktie? Genau dasselbe Muster aus jahrelang aufgestauter Skepsis, plötzlicher Rekordrally und anschließender nervöser Verschnaufpause erlebst du hier gerade in Echtzeit — nur diesmal im Bankensektor statt in der Energiewirtschaft.
Wichtige Kursmarken:
52-Wochen-Hoch (10-Jahres-Hoch): 35,66 EUR (03.09.2026)52-Wochen-Tief: 23,82 EUR (23.03.2026)Aktueller Kurs: ca. 35,30–35,45 EUR (05.09.2026)Erster Widerstand: 43,75 EUR (neues Goldman-Kursziel)Zweiter Widerstand: 50,30 EUR (mittelfristiges charttechnische Kursziel)Kritische Marke nach unten: Rückfall unter 32 EUR würde Momentum abschwächen
Chartanalyse:
Das Wertpapier bricht gerade über eine jahrzehnte Lange Widerstandszone von rund 34 EUR nach oben hin aus. Getrieben durch die Zinsentwicklung sehen wir charttechnisch nun ein starkes Kaufsignal. Über die nächsten Monate ist es durchaus wahrscheinlich, dass die Deutsche Bank Aktie sogar bis 50,30 EUR ansteigen könnte, solange sich das Zinsumfeld nicht abschwächt. Jedliche weiter steigende Zinsdynamik könnte dieses Szenario sogar befeuern.
Ein Abfall unter 32 EUR würde hingegen eine Konsolidierung bis 29 EUR auslösen, allerdings ist das eine nicht nennenswerten Rückgang und könnte direkt von den bullischen Marktteilnehmer zurückgekauft werden.
Fazit: Starke Zinsen treiben die Aktie ins Unermessliche — jetzt noch kaufen?
Meine Einschätzung: Kaufen
Die Goldman-Sachs-Hochstufung liefert dafür ein starkes, gut begründetes Argument: Ein KGV von 11,1 bei 71 % Gewinnwachstum ist eine seltene Kombination, die eine Neubewertung rechtfertigen kann. Der entscheidende Vorbehalt: Ein erheblicher Teil dieses Gewinnwachstums stammt aus dem aktuell erhöhten Zinsniveau — einer Ertragsquelle, die sich mit der nächsten Zinswende der EZB spürbar abschwächen könnte. Nach einem neuen 10-Jahres-Hoch und einer Rally von fast 50 % seit dem Jahrestief ist zudem ein erheblicher Teil dieser positiven Geschichte bereits im Kurs verarbeitet. Und falls du dich fragst, wie schnell aus Euphorie plötzlich Katerstimmung werden kann: Wirf einen Blick auf die Hensoldt Aktie — dort reichte ein einziger vorsichtiger Satz des Managements, um eine ganze Rally binnen Tagen einzukassieren. Genau dieses Risiko schwebt auch über der Deutschen Bank, sollte die EZB nur andeuten, die Zinsen wieder zu senken.
Wer an die strukturelle Verbesserung der Bank glaubt und davon ausgeht, dass die Zinsen noch länger erhöht bleiben, findet hier trotz des neuen Hochs weiterhin Aufwärtspotenzial mit einem starken prozyklischen Kaufsignal. Wer auf Nummer sicher gehen will, behält die Zinspolitik der EZB im Blick und wartet einen Rücksetzer in Richtung der bisherigen Unterstützungszonen ab, bevor er einsteigt.
✅ Chancen
⚠️ Risiken
- Goldman Sachs: Buy-Rating, Kursziel 43,75 EUR — ca. 25 % Potenzial
- EPS +71 % — kräftige Ergebnisdynamik durch starkes Zinsgeschäft
- KGV nur 11,4 trotz starker Wachstumsraten
- Analystenkonsens klar positiv: 7 Häuser, 0 Verkaufsratings
- Ausschüttungsquote steigt auf 60 % — mehr Kapitalrückfluss an Aktionäre
- Deutsche Fiskalexpansion (Infrastruktur, Verteidigung) als mehrjähriger Rückenwind
- Hohe Zinsabhängigkeit — Gewinn stark an aktuelles EZB-Niveau gekoppelt
- Zinswende der EZB würde direkten Gegenwind für Kernertragsquelle bedeuten
- Neues 10-Jahres-Hoch — viel der Erholungsstory bereits eingepreist
- Kurzfristiger Rücksetzer am 4. September zeigt beginnende Konsolidierung
- Bankensektor bleibt sensibel für Konjunktur- und Zinsschwankungen
- Enttäuschungspotenzial steigt, falls Zinsrückenwind nachlässt
Kauft ihr die $DBK (+4,12 %) jetzt noch?

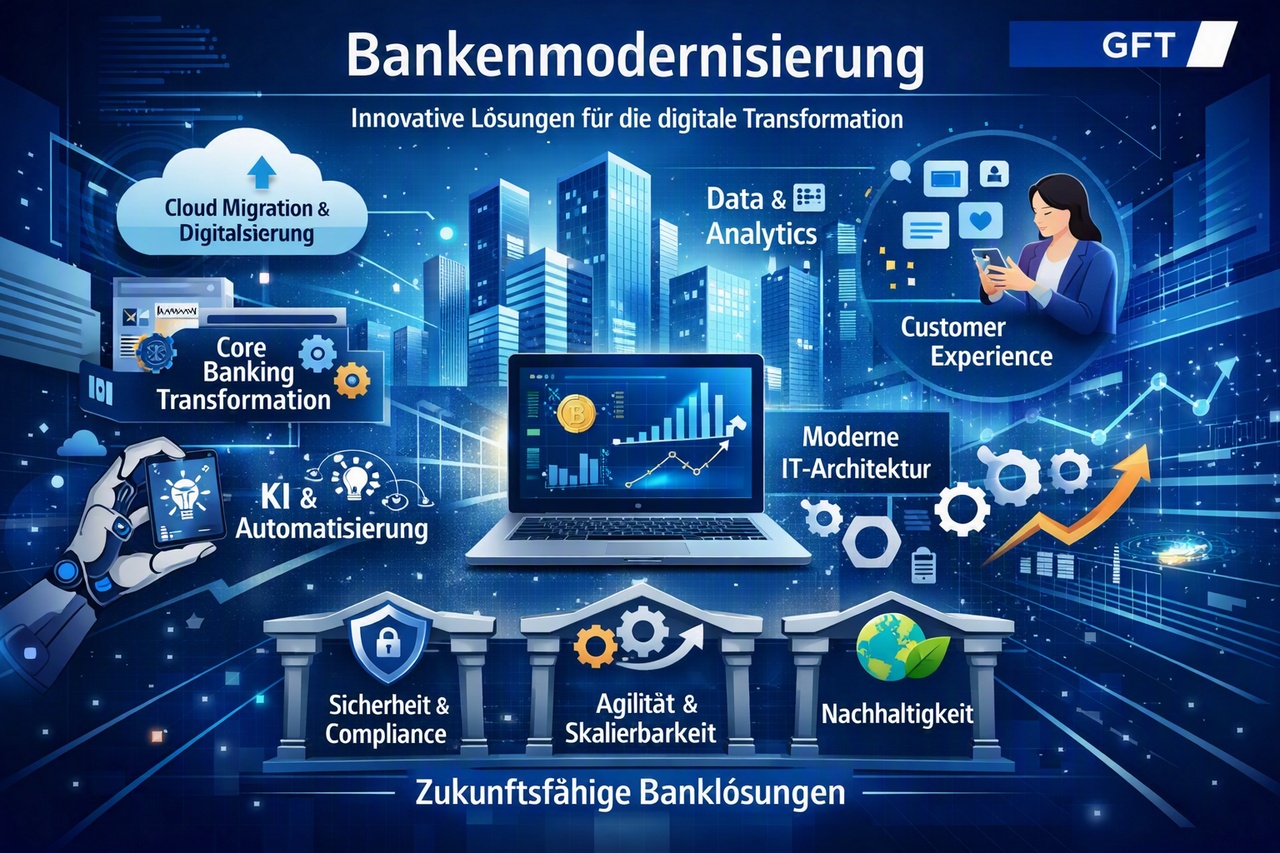
Deutsche Bank wählt GFT als Transformationspartner für die Kernbankenmodernisierung
da bleibe ich, und auch wir im Projekt investiert.
Deutsche Bank wählt GFT als Transformationspartner für die Kernbankenmodernisierung
GFT bringt umfassende Erfahrung aus komplexen Transformations- und Integrationsprojekten in die Modernisierung der Kernbankentechnologie der Privatkundenbank der Deutschen Bank in Deutschland ein
Stuttgart, 27. August 2026 – Die Deutsche Bank hat GFT Technologies als Transformations- und Systemintegrationspartner für die Einführung einer neuen Kernbankenplattform in ihrer Privatkundenbank ausgewählt. Mit der Transformation will die Bank ihre Technologielandschaft vereinfachen, ihre operative Resilienz stärken und eine flexiblere und skalierbare Basis für mehr Effizienz, Innovation und langfristiges Wachstum schaffen.
Das Vorhaben ist ein wichtiger Meilenstein in der laufenden Transformation der Technologielandschaft der Deutschen Bank. Im Fokus steht dabei eine der zentralen technologischen Grundlagen des Bankgeschäfts: die Kernbankensysteme für Bank- und Kreditprodukte im Privatkundengeschäft und Wealth Management in Deutschland.
Als neue Kernbankenplattform hat sich die Deutsche Bank für Vault Core von Thought Machine entschieden. Als globaler Delivery Partner von Thought Machine unterstützt GFT die Deutsche Bank bei der Transformation und Systemintegration zur Einführung der neuen Plattform.
GFT verbindet tiefgreifende Bankenexpertise mit umfassender Cloud-Engineering-Kompetenz und KI-gestützten Lösungen zur Beschleunigung der Umsetzung. Damit unterstützt GFT die Deutsche Bank dabei, das komplexe Transformationsprogramm in einem stark regulierten Umfeld schneller, effizienter und planbarer umzusetzen. Ein integriertes Team an Onshore-, Nearshore- und Offshore-Standorten verbindet dabei lokale Expertise mit den globalen Delivery-Kapazitäten von GFT.
Yiping Li, Chief Operating Officer der Privatkundenbank der Deutschen Bank, sagte: „Mit der Auswahl unserer künftigen Kernbankenplattform setzen wir unsere Strategie nun in die Tat um. Die Modernisierung unserer Kernbankeninfrastruktur wird uns dabei helfen, unsere Technologielandschaft zu vereinfachen, Komplexität zu reduzieren und eine besser skalierbare Grundlage für künftiges Wachstum zu schaffen. Letztlich geht es bei dieser Transformation darum, das Erlebnis für unsere Kundinnen und Kunden sowie Mitarbeitenden zu verbessern und zugleich das Fundament unseres Geschäfts für die kommenden Jahre zu stärken."
Christian Rhino, Chief Information Officer der Privatkundenbank der Deutschen Bank, sagte: „Die Modernisierung unserer Kernbankenlandschaft ist eine der bedeutendsten technologischen Transformationen, die derzeit in der Privatkundenbank umgesetzt werden. Vault Core bietet uns eine moderne, cloud-native Grundlage, die Resilienz, Skalierbarkeit und Flexibilität verbessert. Indem wir die Produktlogik von der zugrunde liegenden Infrastruktur trennen, werden wir Produkte im Laufe der Zeit effizienter entwickeln, anpassen und bereitstellen können und zugleich die Abhängigkeit von fragmentierten Altsystemen schrittweise reduzieren."
„Die Modernisierung des Kernbankensystems ist ein grundlegender Schritt bei der technologischen Transformation jeder Bank. Gemeinsam mit der Deutschen Bank und Thought Machine tragen wir zum Aufbau einer modernen, skalierbaren Plattform bei, die Innovation, operative Effizienz und künftiges Wachstum unterstützt. Gleichzeitig schafft dies die technologische Grundlage, um das Potenzial von KI zu nutzen“, sagte Christopher Ortiz, Group Executive Board Member und Chief Executive Global Accounts & Offerings bei GFT Technologies.
Mehr als 25 Jahre erfolgreiche Zusammenarbeit
Das Projekt baut auf der mehr als 25-jährigen Zusammenarbeit zwischen der Deutschen Bank und GFT auf. Dabei verbindet GFT sein langjähriges Verständnis der Technologieumgebung der Bank mit umfassender Erfahrung aus groß angelegten Transformationsprojekten im Kernbankenumfeld. Hinzu kommt die umfangreiche internationale Expertise von GFT bei der Implementierung von Thought Machine und dem Einsatz von Vault Core in modernen, cloud-nativen Bankenumgebungen.
Paul Taylor, CEO und Gründer von Thought Machine, sagte: „Die Deutsche Bank setzt ein klares Zeichen, wie große internationale Banken ihre Kernbankeninfrastruktur erfolgreich modernisieren können. Mit der Ablösung fragmentierter Altsysteme durch eine moderne Architektur schafft sie die erforderlichen Echtzeitfähigkeiten, um Abläufe zu vereinfachen, die Zuverlässigkeit der Systeme zu erhöhen und das Kundenerlebnis in großem Maßstab zu verbessern. Wir freuen uns auf die auf zehn Jahre angelegte Partnerschaft.“


Infrastruktur-Aktien
Verkehr
Versorgung
Soziales
Digitales
Zukunftsbedarf bis 2040
Private Markets Infrastruktur
Modernisierung
Infrastrukturprogramme
Link: https://shorturl.at/maYS2
$IFX (+1,34 %)
$NDA (-1,16 %)
$ENR (+0,68 %)
$SIE (+0,7 %)
$DEZ (+0,7 %)
$TKA (-16,69 %)
$CBK (+0,38 %)
$NKT (+2,45 %)
$DHL (-1,67 %)
$NEM (-4,89 %)
$BZU (-0,08 %)
$DBK (+4,12 %)
$SPIE (-0,17 %)
$ELI (+0,43 %)
$GBF (+1,55 %)
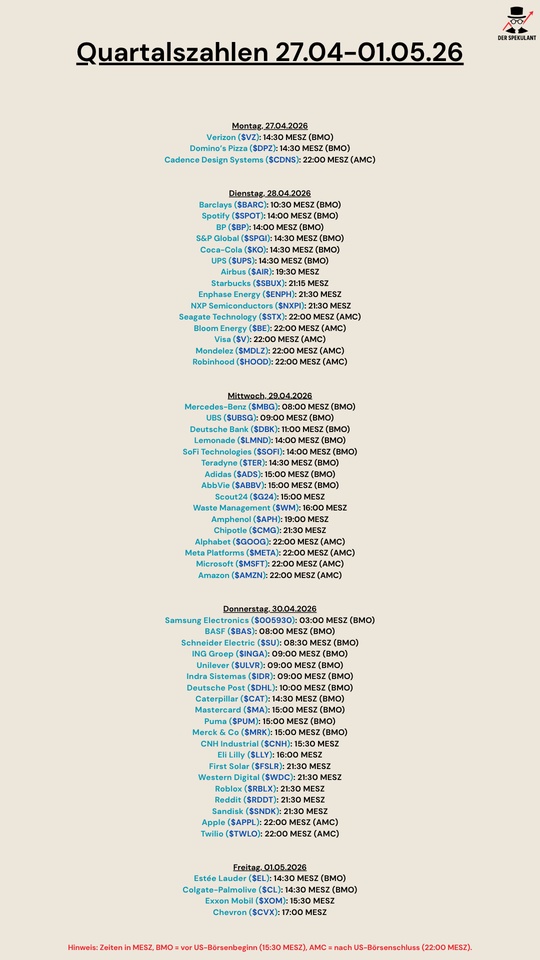
Quartalszahlen 27.04-01.05.26
$VZ (-1,29 %)
$DPZ (-0,36 %)
$CDNS (-1,81 %)
$BARC (+1,32 %)
$SPOT (-3,11 %)
$BP. (+1,53 %)
$SPGI (+0,62 %)
$KO (+1,29 %)
$UPS (-0,5 %)
$AIR (+0,89 %)
$SBUX (+1,17 %)
$ENPH (-0,84 %)
$NXPI (+6,88 %)
$STX (+8,85 %)
$BE (+1,12 %)
$V (+1,57 %)
$MDLZ (+0,14 %)
$HOOD (+2,73 %)
$MBG (+0 %)
$UBSG (-0,89 %)
$DBK (+4,12 %)
$LMND (-1,12 %)
$SOFI (+2,78 %)
$TER (+0,87 %)
$ADS (+0,37 %)
$ABBV (+0,27 %)
$G24 (-1,84 %)
$WM (-3,94 %)
$APH (+2,59 %)
$CMG (+9,75 %)
$GOOG (-9,66 %)
$META (-0,39 %)
$MSFT (+5,61 %)
$AMZN (+0,5 %)
$005930
$BAS (+0,98 %)
$SU (+0,01 %)
$INGA (+0,79 %)
$ULVR (-1,99 %)
$IDR (-0,33 %)
$DHL (-1,67 %)
$CAT (-0,42 %)
$MA (-0,02 %)
$PUM (+1,17 %)
$MRK (+0,82 %)
$CNHI (-1,55 %)
$LLY (+1,19 %)
$FSLR (-0,88 %)
$WDC (+3,97 %)
$RBLX (-2,05 %)
$RDDT (-3,24 %)
$SNDK (+6,01 %)
$AAPL (-1,02 %)
$TWLO (-2,23 %)
$EL (+0,87 %)
$CL (+0,42 %)
$XOM (+1,18 %)
$CVX (+0,57 %)

Mercedes könnte weh tun...
Starke Dividenden-Saison voraus💶
15 Anhebungen
13 unverändert
7 Senkungen
Versicherungen
Banken
Versorger
Autowerte
Hier tippen, wenn Du gerne Dividenden sammelst: https://shorturl.at/83W8R
$MBG (+0 %)
$ALV (+0,24 %)
$VOW3 (+0,77 %)
$MUV2 (-0,23 %)
$BMW (+0,4 %)
$AIR (+0,89 %)
$CBK (+0,38 %)
$523232
$DTG (+0,63 %)
$DHL (-1,67 %)
$FME (+0,15 %)
$FRE (+0,38 %)
$HNR1 (+0,25 %)
$MTX (+0,62 %)
$RHM (-1,12 %)
$SAP (-4 %)
$ENR (+0,68 %)
$BAS (+0,98 %)
$BAYN (-0,08 %)
$BEI (+0,7 %)
$DBK (+4,12 %)
$DTE (+0,7 %)
$EOAN (+1,25 %)
$GEA (+3,72 %)
$IFX (+1,34 %)
$RWE (+1,02 %)
$SY1 (-9,97 %)
$ZAL (-2,42 %)
$ADS (+0,37 %)
$BNR (-0,94 %)
$HEN (-0,07 %)
$MRK (+0,82 %)
$SIE (+0,7 %)
$SHL (+1,83 %)


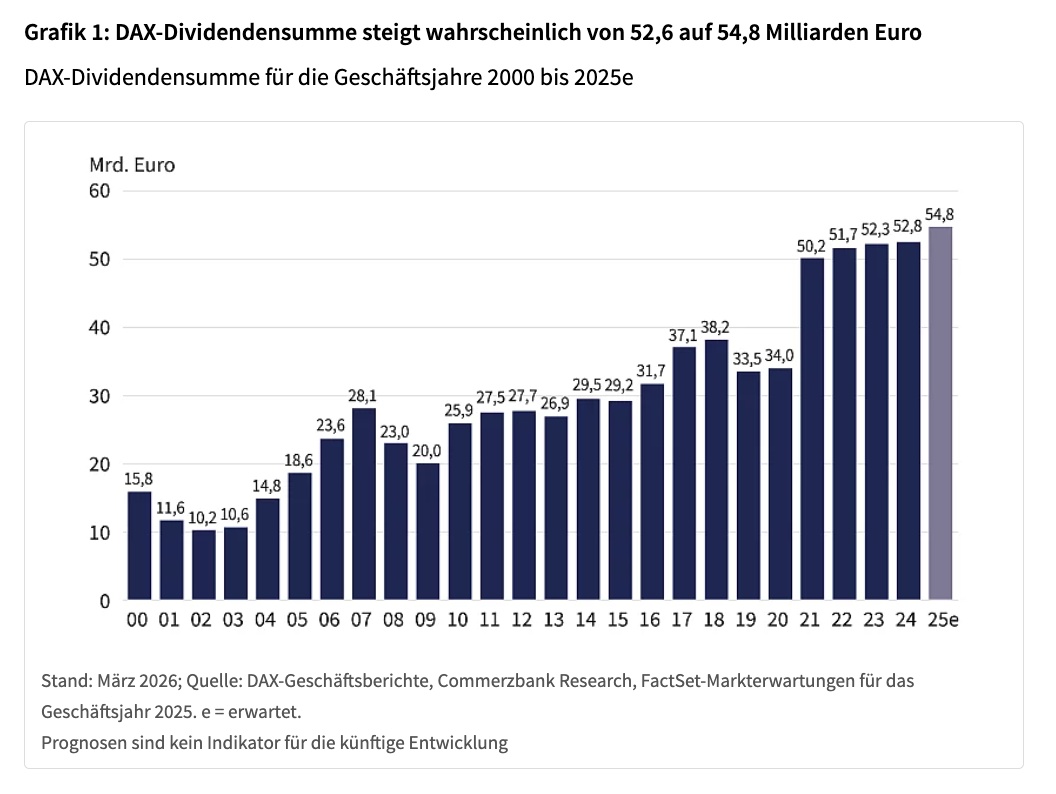
Dividendensaison 2026: Rekorde, Verschiebungen und neue Favoriten im DAX
Die Dividendensaison 2026 fällt stärker aus als erwartet. Trotz wirtschaftlicher Unsicherheiten bleiben die Ausschüttungen auf hohem Niveau, viele Unternehmen zeigen sich robust und bestätigen die Rolle von Dividenden als zentralen Renditetreiber.
Im DAX wird bei rund 25 Unternehmen mit steigenden Dividenden gerechnet. Insgesamt bleibt das Niveau attraktiv, auch wenn die Dynamik je nach Branche unterschiedlich ausfällt und nicht alle Sektoren gleichermaßen profitieren.
Besonders auffällig ist die Verschiebung innerhalb der Branchen. Während klassische Dividendenzahler aus der Automobilindustrie wie$MBG (+0 %)
$VOW (+1,06 %) oder $BMW (+0,4 %) schwächere Ausschüttungen liefern, gewinnen andere Bereiche an Bedeutung:
Vor allem Versicherungen und Finanzwerte rücken stärker in den Fokus. Unternehmen wie $ALV (+0,24 %) oder auch die $DBK (+4,12 %) zählen zu den Profiteuren dieser Entwicklung und könnten eine zunehmend wichtige Rolle für Dividendeninvestoren spielen. Gleichzeitig gibt es auch Einzelfälle wie$ENR (+0,68 %) , die nach einer Pause wieder Dividenden zahlen.
Für Anleger bedeutet das: Die Auswahl der richtigen Sektoren wird entscheidender als die reine Höhe der Dividendenrendite.
Wer die wichtigsten Trends, Zahlen und Einzeltitel im Detail verstehen will, findet hier im neuen Artikel die vollständige Analyse.
Dieser Artikel ist Teil einer Werbepartnerschaft mit Société Générale

🌍 Nahost-Eskalation bewegt die Märkte – Kapital flüchtet in Sicherheit & Verteidigung
Die militärische Zuspitzung zwischen den USA, Israel und dem Iran sorgt weltweit für kräftige Marktbewegungen. Anleger*innen schichten um: raus aus zyklischen Branchen, rein in Sicherheit, Energie & Rüstung.
_________________________
Bitcoin $BTC (-1,73 %) zeigt überraschende Stabilität
- 📈 Zwischenzeitlich +8,1 %
- 💰 Kurz über 70.000 Dollar
- Stabilisierung bei rund 69.000 Dollar
Trotz geopolitischer Risiken wird Bitcoin kurzfristig offenbar als Liquiditäts-Parkplatz genutzt. Gleichzeitig bleibt die Volatilität hoch – weitere Eskalationen könnten neue Ausschläge auslösen.
_________________________
🛢 Ölpreise deutlich im Plus
- Brent: + knapp 6 %
- WTI: + gut 5 %
- Zwischenzeitlich sogar +13 %
Die USA planen laut Bericht aktuell keine Freigabe aus der strategischen Ölreserve. Der Markt gilt noch als versorgt, doch die Lage bleibt angespannt.
_________________________
🏦 Banken unter Druck
Der europäische Bankenindex verliert rund 3,5 % – stärkster Rückgang seit April 2025.
Besonders betroffen:
- HSBC – $HSBA (+0,62 %)
- Barclays – $BARC (+1,32 %)
- Standard Chartered – $STAN (+0,98 %)
- Deutsche Bank – $DBK (+4,12 %)
- BNP Paribas – $BNP (-1 %)
- BBVA – $BBVA (-0,26 %)
- Commerzbank – $CBK (+0,38 %)
In den USA ebenfalls bis zur US-Öffnung schwächer:
- Bank of America – $BAC (+0,09 %)
- Citigroup – $C (+1,6 %)
Grund: Starkes Nahost-Geschäft vieler Institute und generelle Risikoaversion der Anleger*innen.
_________________________
✈️ Reisebranche bricht ein
Hohe Ölpreise und Unsicherheit belasten Tourismuswerte massiv:
- TUI – $TUI1 (-0,73 %) (−11 %)
- Lufthansa – $LHA (-0,67 %) (−11 %)
Flüge in die Region werden gestrichen, Reiseangebote ausgesetzt. Anleger*innen fürchten steigende Kosten und sinkende Buchungszahlen.
_________________________
💎 Luxusaktien deutlich im Minus
Der europäische Luxusindex verliert fast 4 %.
Stark betroffen:
- Richemont – $CFR (-0,04 %)
- Swatch – $UHR (-0,19 %)
- LVMH – $MC (-1,03 %)
- Hermès – $RMS (-1,62 %)
- Kering – $KER (-1,59 %)
- Brunello Cucinelli – $BC (-0,84 %)
- Moncler – $MONC (+0,7 %)
- Ferragamo – $SFER (-1,15 %)
Hintergrund:
Luxus ist stark vom globalen Reiseverkehr abhängig. Kapital fließt aus zyklischen Werten ab.
_________________________
🛡 Rüstungsaktien als klare Gewinner
Geopolitische Spannungen treiben Verteidigungswerte nach oben:
- BAE Systems – $BA. (-0,64 %)
- Lockheed Martin – $LMT (+0,71 %)
- RTX – $RTX (+1,32 %)
- Kratos – $KTOS (-1,91 %)
- Hensoldt – $HAG (-0,26 %)
- Leonardo – $LDO (-0,14 %)
- Renk – $R3NK (+0,14 %)
- Rheinmetall – $RHM (-1,12 %)
Teilweise Kursanstiege von 3–6 %.
Im Fokus stehen insbesondere Raketenabwehrsysteme und mögliche steigende Verteidigungsbudgets.
_________________________
🚢 Reedereien profitieren
Wegen Umleitungen (Meidung von Hormus, Suezkanal & Bab al-Mandab) steigen Transportwerte:
- Maersk – $MAERSK A (+0,26 %)
- Hapag-Lloyd – $HLAG (+0,41 %)
- Torm – $TRMD A (+2,43 %)
- Frontline – $FRO (+3,49 %)
- Hoegh Autoliners $HAUTO (-0,57 %)
Grund: Verknappte Transportkapazitäten und Spekulation auf steigende Frachtraten.
_________________________
🥇 Gold gefragt
- Goldpreis: +2,5 %
Profiteure bei Minenwerten:
- Evolution Mining – $EVN (+1,57 %)
- Northern Star – $NST (-0,26 %)
Der Sektor zeigt seit mehreren Tagen relative Stärke.
$4GLD (-0,57 %)
$GOLD
$GOLD (-2,82 %)
_________________________
📊 Marktlogik klar erkennbar
Gewinner:
🛡 Rüstung
🚢 Reedereien
🥇 Gold
₿ Bitcoin (kurzfristig)
Verlierer:
🏦 Banken
✈️ Reise
💎 Luxus
_________________________
🔎 Fazit
Die Marktreaktion folgt dem klassischen Muster geopolitischer Krisen:
- Risiko wird reduziert
- Kapital sucht Sicherheit
- Energiepreise steigen
- Verteidigungswerte profitieren
Entscheidend bleibt, ob sich die Lage diplomatisch entspannt – oder weiter eskaliert.
_________________________
Quelle:
Reuters: Anleger greifen bei Bitcoin als "Fluchtvehikel" zu (Über TradingView)
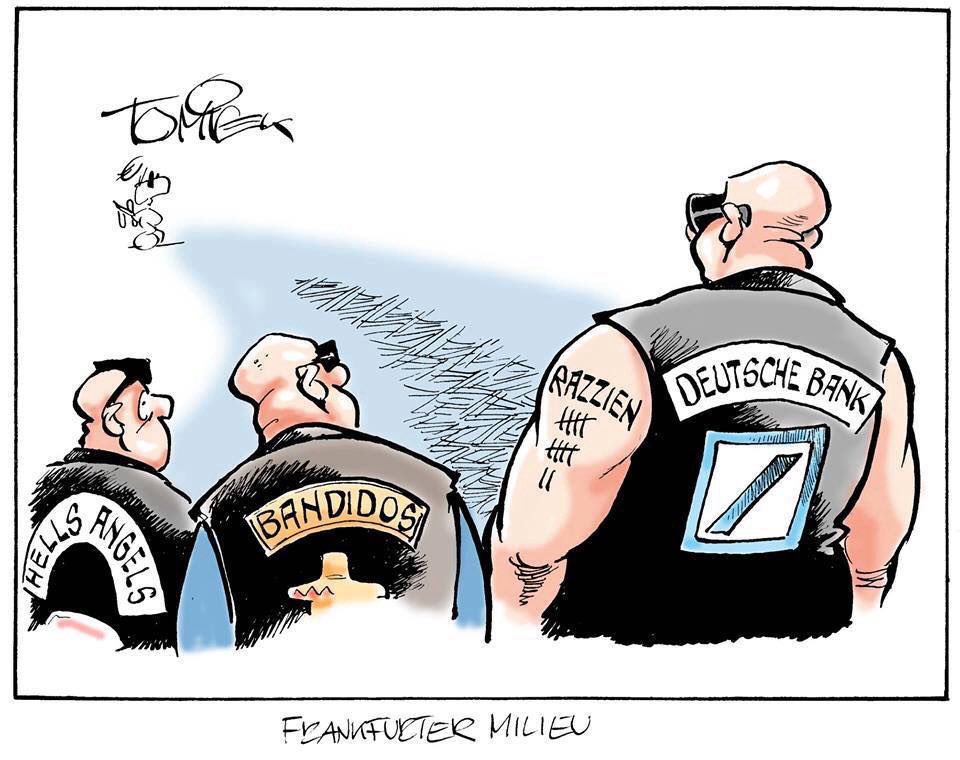
Durchsuchungen bei der Deutschen Bank haben Tradition 🇩🇪🏦🔍🚨👮♂️👨⚖️
2010 – Umsatzsteuerbetrug / Betrug mit CO₂-Zertifikaten
2012 – Umsatzsteuerbetrug / Betrug mit CO₂-Zertifikaten (Fortsetzung)
2012 – Steuerhinterziehung / Steuerbetrug
2015 – Cum-Ex-Geschäfte / Beihilfe zur Steuerhinterziehung
2018 – Panama Papers / Geldwäscheverdacht (verspätete Verdachtsmeldungen)
2022 – Geldwäscheverdacht (verspätete Meldungen, u. a. Syrien/Assad-Clan)
2022 – Greenwashing-Vorwürfe (bei verbundener DWS)
2026 – Geldwäscheverdacht (verspätete Verdachtsmeldungen zu Firmen von Roman Abramowitsch)
-14% fiel die Aktie in 16 Jahren 📉 aber +74% in einem Jahr 📈. Welche Bankaktien hast Du mit welcher Performance? $DBK (+4,12 %)

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche