
Quelle
Amphenol
Aktie
Aktie
Ticker: APH
APH
Price
Diskussion über APH
Beiträge
41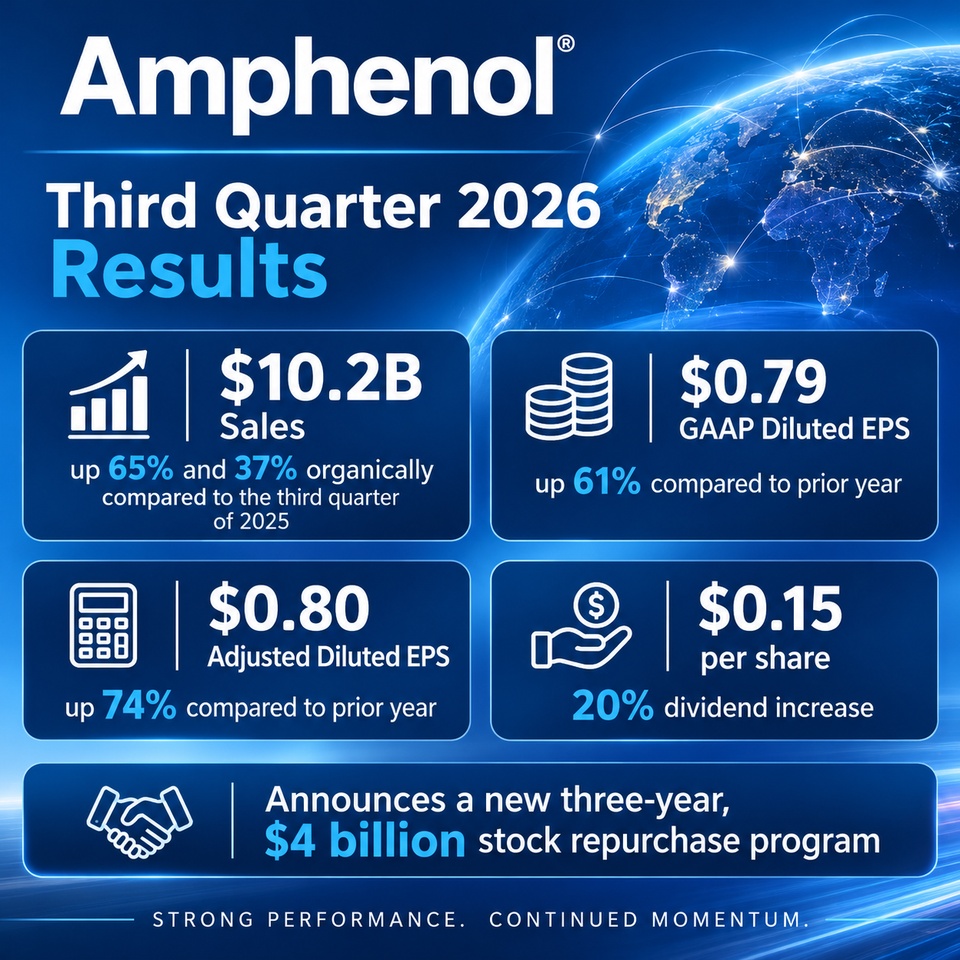

3Wo.·
Amphenol Q3 2026 (28.10.26)
Der Motor von $APH (-6,87 %) Amphenol läuft im dritten Quartal 2026 auf Hochtouren und liefert ein Rekordergebnis ab, das die Erwartungen übertrifft. Angetrieben von einer sehr guten Nachfrage im IT-Datacom-Markt sowie erfolgreichen Zukäufen kletterten die Umsätze auf über 10 Milliarden US-Dollar. Trotz anspruchsvoller Rahmenbedingungen zeigt sich die operative Profitabilität auf Top-Niveau, während wir als Miteigentümer durch eine kräftige Dividendenerhöhung und ein massives neues Aktienrückkaufprogramm direkt am Erfolg beteiligt werden.
📊 DIE HARD FACTS (Zahlen & Kennzahlen)
Umsatz (Revenue): 10,23 Mrd. $ (+65 % YoY, +37 % organisch)
Nettogewinn (Net Income): 2.034,3 Mio.$
Gewinn pro Aktie (EPS): 0,79 $ (+61 % YoY)
Operative Marge / EBITDA: 29,5 %
Free Cashflow: 1,62 Mrd.$
Ausblick (Guidance):
Q4 2026: Umsatz von 10,3 bis 10,5 Mrd. $ (Adj. EPS: 0,81 bis 0,83 $)
Gesamtjahr 2026: Umsatz von 36,9 bis 37,1 Mrd. $ (Adj. EPS: 2,82 bis 2,84 $)
🎯 EINORDNUNG & HIGHLIGHTS (Was wirklich zählt)
Segment-Performances: Die Division Communications Solutions explodierte förmlich mit einem Umsatzwachstum von 99 % auf 6,58 Milliarden US-Dollar, massiv befeuert durch die unaufhaltsame KI- und Rechenzentrums-Revolution.
Strategische Meilensteine: Erfolgreicher Abschluss der Übernahme von Empire Electronics sowie unterzeichnete Verträge für drei weitere Zukäufe (AdvancedPCB, Dexgreen, Humanetics Sensors) mit einem Gesamtvolumen von rund 1,6 Milliarden US-Dollar.
Makro & Rückenwind/Gegenwind: Der weltweite Hunger nach Elektronik und High-Speed-Verbindungstechnik bildet einen gewaltigen Rückenwind. Auf der Gegenseite standen vereinzelte steuerliche Sondereffekte und Prüfungen im Ausland, die jedoch operativ überkompensiert wurden.
Kapitalallokation: Das Management lässt uns Aktionäre stark am Cashflow teilhaben: Die Quartalsdividende wurde um 20 % auf 0,15 $ angehoben und ein neues, dreijähriges Aktienrückkaufprogramm über 4 Milliarden US-Dollar beschlossen.
🔍 AUSSICHTEN & RISIKEN (Der Blick nach vorn)
Die Chance: Die strukturelle Beschleunigung der globalen Digitalisierung, Cloud-Infrastrukturen und der KI-Infrastruktur bietet eine fantastische Basis für langfristiges Wachstum. Die schnelle Integration der Zukäufe verspricht zusätzliches Ergebnis-Upside.
Das Risiko: Geopolitische Spannungen, mögliche Handelsbeschränkungen, Zölle sowie internationale Steuer- und regulatorische Risiken erfordern weiterhin wachsames Management.
💡 AKTIONÄRS-FAZIT
Ein beeindruckendes Quartal der Extraklasse, das Amphenols absolute Weltklasse-Position und überlegene operative Stärke im Zukunftsmarkt der Verbindungstechnik eindrucksvoll unter Beweis stellt.
88


2Mon.·
Amphenol Aktiensplit 2:1
Damit sich niemand wundert: $APH (-6,87 %) führt einen Aktiensplit im Verhältnis 2:1 durch. Aktionäre, die am 17. August im Bestand waren, erhalten pro Aktie eine zusätzliche Aktie. Der splitbereinigte Handel startet am 3. September.


3Mon.·
Neun von dreißig Positionen getauscht — und am Sektorbild hat sich kaum etwas geändert
Am 1. Juli lief das zweite Rebalancing meines Wikifolios durch, ein regelbasiertes Depot mit 30 gleichgewichteten Positionen, das seit dem 13. März läuft. Neun Positionen raus, neun rein. Ich hatte erwartet, dass sich dadurch die Struktur verschiebt. Als ich es nachgerechnet hab, war fast alles beim Alten.
Kurz zur Mechanik
Ein Python-Scanner bewertet täglich rund 845 Aktien aus 14 Indizes nach sechs Faktoren. Wer in die Top 25 kommt, wird gekauft. Wer unter Rang 40 fällt, fliegt raus. Quartalsweise, keine Sektorquote, kein Ermessensspielraum.
Was rausflog:
- 4x Tech: Applied Materials $AMAT (-8,15 %) (+92 %), KLA-Tencor $KLAC (-8,36 %) (+90 %), Broadcom $AVGO (-11,62 %) , Amphenol $APH (-6,87 %). Nicht wegen der Gewinne, sondern weil die Bewertung dem Kurs nicht mehr hinterherkam und der Rang durchsackte.
- 5x Finanzen: ING $ING (-2,87 %), Jyske Bank $JYSK (-1,41 %), Unicaja $UNI (-2,38 %), Baader Bank $BWB (+0,44 %), Nu Holdings $NU (-3,17 %).
Was reinkam:
- ASML $ASML (-6,57 %), Alphabet $GOOG (-1,87 %), SanDisk $SNDK (-16,22 %), Investor AB $INVE B (-2,44 %), BBVA $BBVA (-1,65 %), UniCredit $UCG (-1,92 %), Monte dei Paschi $BMPS (-1,58 %), Banca Mediolanum $BMED (-3 %), Swedbank $SWED A (-2,17 %).
Der interessante Teil
Micron $MU (-11,72 %) blieb drin, bei über +100 Prozent. Der Score hielt, der Rang lag weiter oben. Ein System, das nach Gewinnhöhe verkauft, hätte Micron als Erstes rausgeworfen. Das Modell hat drei große Gewinner völlig unterschiedlich behandelt, weil es den Einstandskurs gar nicht kennt.
Und die andere Seite:
SanDisk $SNDK (-16,22 %) kam am selben Abend rein, zu 1.820 Euro. Der Titel stand schon im April auf der Kaufliste und war damals nicht handelbar. Heute steht die Position rund 50 Prozent im Minus. Das Timing hätte kaum schlechter sein können.
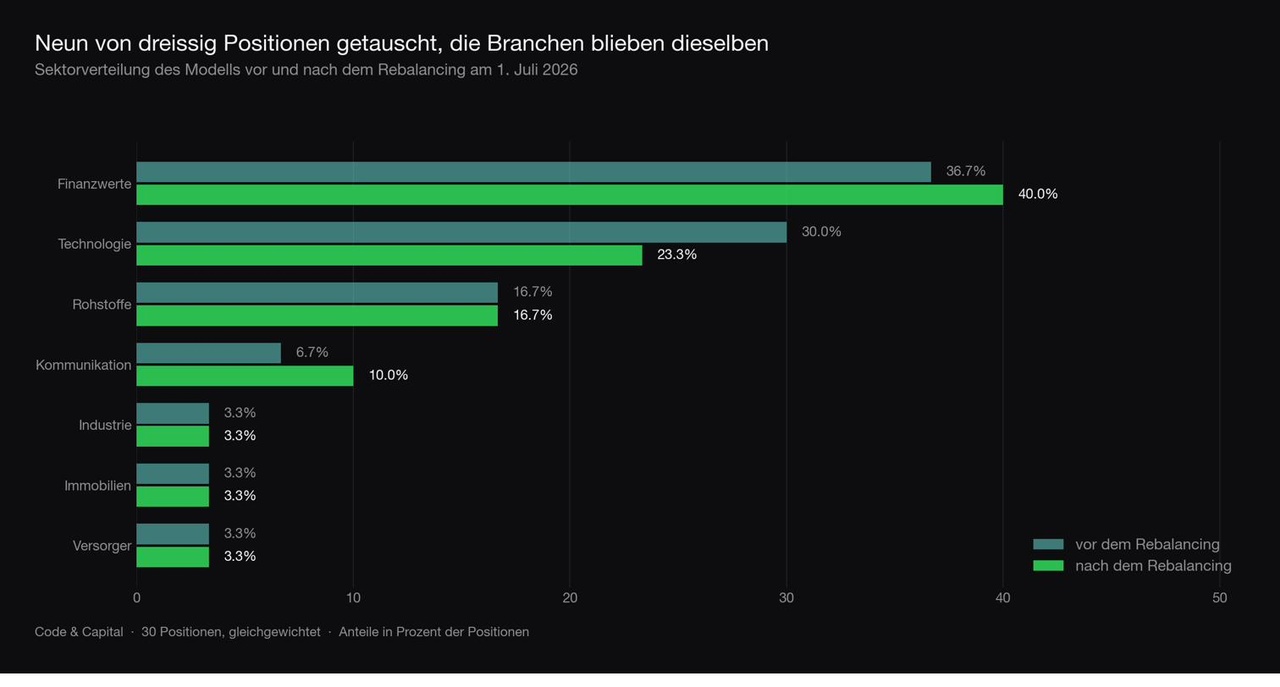
Das Sektorbild vorher und nachher
Technologie sank von 30 auf 23,3 Prozent, Finanzwerte stiegen von 36,7 auf 40. Rohstoffe blieben bei 16,7.
Ein Faktormodell kennt keine Branchen. Es sortiert nach Punktzahl, und Aktien derselben Branche bekommen oft ähnliche Punktzahlen, weil dieselben Treiber auf sie wirken. Fällt einer unter Rang 40, steht mit hoher Wahrscheinlichkeit ein anderer aus derselben Branche in den Top 25 bereit. Das Modell nimmt Gewinne mit und geht in denselben Sektor zurück, nur mit anderen Namen.
Mein Fazit
Ein Quartal beweist nichts. Eine Obergrenze pro Sektor hab ich nicht drin, weil mein Backtest auch keine hat.
Nächstes Rebalancing: 1. Oktober.
Wer von euch arbeitet regelbasiert und hat eine Sektorgrenze drin?
Mich interessiert, bei welchem Anteil ihr deckelt.
44
2 KommentareHallo, darf ich nachfragen, nach welchen Faktoren das Ranking berechnetet wird und wie du die Aktien aus den Indizes selektierst vor Prüfung? Ich finde allgemein die Momentumstrategien spannend, welche auf der Plattform diskutiert wurden.
•
11
•
3Mon.·
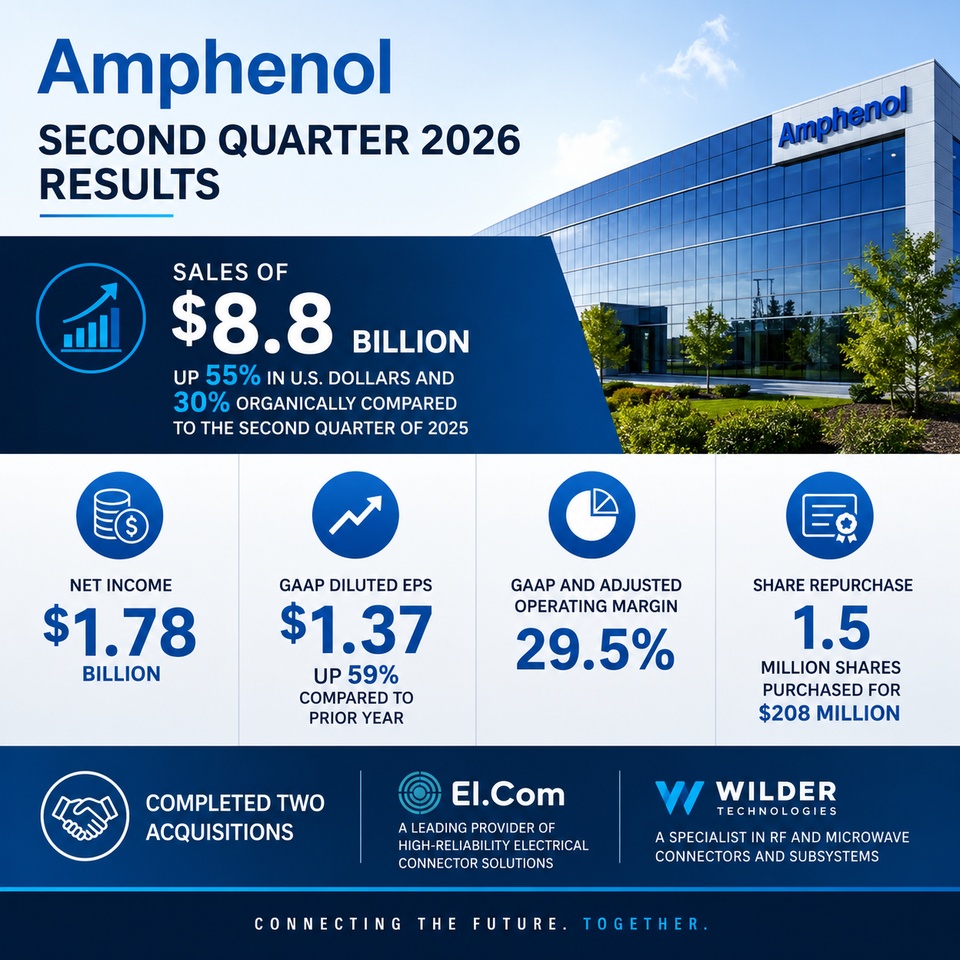
Amphenol mit bombastischen Q2-Zahlen & starkem Ausblick (29.07.2026)
Amphenol hat heute die Bücher für das zweite Quartal geöffnet, wobei der anhaltende KI- und Rechenzentrums-Boom die Erwartungen massiv übertraf.
📊 Die wichtigsten Kennzahlen (Q2 2026)Umsatz: 8,8 Mrd. USD (+55% zum Vorjahr / +30% organisch)EPS (bereinigt): 1,35 USD (+67% zum Vorjahr)Auftragseingang: 10,7 Mrd. USD (Extrem starke Book-to-Bill-Ratio von 1,23:1) Operative Marge: 29,8 % (bereinigt) Freier Cashflow: 1,2 Mrd. USD
🔮 Starker Ausblick auf Q3 2026 Umsatz-Prognose: 9,3 Mrd. bis 9,4 Mrd. USD (+50% bis +52% zum Vorjahr) EPS-Prognose: 1,40 bis 1,42 USD (+51% bis +53% zum Vorjahr)
💡 Treiber & StrategieKI-Boom: Tech-Giganten investieren ohne Ende in KI-Infrastruktur und Datenkommunikation.
Zukäufe: Die Übernahmen von El.Com und Wilder Technologies wurden finalisiert.
🎧 Investor Conference Call (Heute)Uhrzeit: Heute um 19:00 Uhr deutscher Zeit

3Mon.·
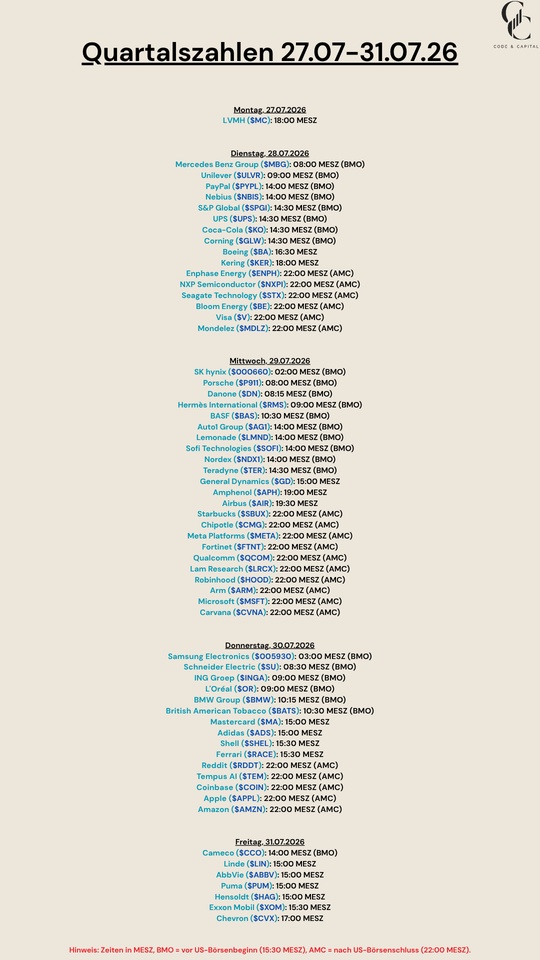
Quartalszahlen 27.07-31.07.26
$MC (-2,08 %)
$MBG (-1,82 %)
$ULVR (+0,57 %)
$PYPL (-4,78 %)
$NBIS (-13,63 %)
$SPGI (-0,71 %)
$UPS (-1,9 %)
$KO (+0,71 %)
$GLW (-10,32 %)
$BA (-1,99 %)
$KER (-2,75 %)
$ENPH (-8,82 %)
$NXPI (-4,39 %)
$STX (-11,15 %)
$BE (-13,35 %)
$V (-0,05 %)
$MDLZ (+1,3 %)
$000660
$P911 (-0,28 %)
$BN (+0,28 %)
$RMS (-2,6 %)
$BAS (-2,08 %)
$AG1 (+4,35 %)
$LMND (-5,74 %)
$SOFI (-5,53 %)
$NDX1 (-5,45 %)
$TER (-6,61 %)
$GD (-0,44 %)
$APH (-6,87 %)
$AIR (-4,16 %)
$SBUX (-2,32 %)
$CMG (-1,67 %)
$META (-4,13 %)
$FTNT (-4,61 %)
$QCOM (-4,7 %)
$LRCX (-8,36 %)
$HOOD (-7,78 %)
$ARM (-11,26 %)
$MSFT (-2,95 %)
$CVNA (-5,91 %)
$005930
$SU (-3,87 %)
$INGA (-3,78 %)
$OR (-0,41 %)
$BMW (-1,52 %)
$BATS (-0,48 %)
$MA (-0,03 %)
$ADS (-3,45 %)
$SHEL (+0,11 %)
$RACE (-3,21 %)
$RDDT (-3,08 %)
$TEM (-7,32 %)
$COIN (-6,62 %)
$AAPL (-1,66 %)
$AMZN (-3,46 %)
$CCO (-5,08 %)
$LIN (-1,48 %)
$ABBV (+1,47 %)
$PUM (-5,29 %)
$HAG (-2,81 %)
$XOM (+0,68 %)
$CVX (+1,21 %)
1414
4Mon.·
Watchlist Firday
Hallo Leute,
mich würde interessieren welche Aktien gerade auf eurer WL ganz oben stehen? Ich mache den Anfang:
$MSFT (-2,95 %) Nachkauf
$8001 (-1,5 %) Nachkauf
$CAMX (+0,42 %) Nachkauf
6Mon.·
Amphenol und Münchener Rück nachgekauft
Heute mal zugeschlagen.
3x 104,00€ für $APH (-6,87 %) Amphenol (insg. jetzt 28 Stk.)
1× 469,50€ für $MUV2 (+0,47 %) Munich Re (insg. jetzt 7,1 Stk.)
Ich mag beide Aktien sehr und sie sollen deswegen meine größten Einzelpositionen sein und bleiben.
Amphenol als technischer Weltmarktführer, der fast überall drinsteckt (KI, Autos, Luftfahrt) und gerade 30% unterm letztem Hoch von Ende Januar ist.
Und Munich Re als profitabler Dividenden-Zahler. Er gibt meinem Depot Stabilität und Cashflow. Da wurde heute der 6% Dip genutzt.
Operativ mit einem 57% Gewinnsprung und einer von 84% auf 67% verbesserten Schaden-Kosten-Quote weiterhin sehr stark.
Auch wenn das Neugeschäft im April um 18,5 % reduziert wurde, weil Munich Re keine Verträge mit zu niedrigen Preisen annehmen wollten. Langfristig schützt es aber die Marge.
Und zweiter Negativpunkt zur Vollständigkeit sind die Währungsverluste: Der starke Euro frisst die Dollar-Gewinne auf dem Papier weg.
Operativ ist das Geschäft aber wie gesagt kerngesund.
2121
3 Kommentare
6Mon.
Gute Entscheidung. Die beiden sind auch auf meiner Watchlist
•
66
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet