
$ABBN (-0,06 %)
$GE
$RTX (+1,44 %)
$HAL (+0,22 %)
$MMM (+1,83 %)
$NOC (+1,41 %)
$MSCI (+2,03 %)
$ISRG (+1,22 %)
$SPCX (-2,08 %)
$NFLX (+0,2 %)
$DB1 (+0,64 %)
$CME (+0,94 %)
$T (+1,07 %)
$PM (+2,65 %)
$MCO (+2,1 %)
$NEE (+0,52 %)
$UAL (+0,75 %)
$MONC (-1,02 %)
$TXN (+0,4 %)
$META (-0,2 %)
$IBM (+2,16 %)
$SAP (+2,42 %)
$QS (-0,8 %)
$LRCX (-2,49 %)
$TSLA (-1,32 %)
$RMS (+0,5 %)
$NESN (+0,44 %)
$BARC (+1,46 %)
$ROP (+1,53 %)
$DOW (-1,37 %)
$SPOT (+3,01 %)
$NDAQ (+0,32 %)
$AAL (+0,72 %)
$LMT (+2,03 %)
$PG (+0,95 %)
$BX (+2,21 %)
$BESI (-1,38 %)
$VLO (-1,2 %)
$KER (-0,24 %)
$OR (+0,15 %)
$VRSN (-0,56 %)
$WDC (-2,11 %)
$BE (-5,92 %)
$NEM (-2,49 %)
$TOM (+0,08 %)
$AXP (+1,61 %)
$FIX (-5,24 %)
Lam Research
Aktie
Aktie
Ticker: LRCX
LRCX
Price
Diskussion über LRCX
Beiträge
271Wo.·
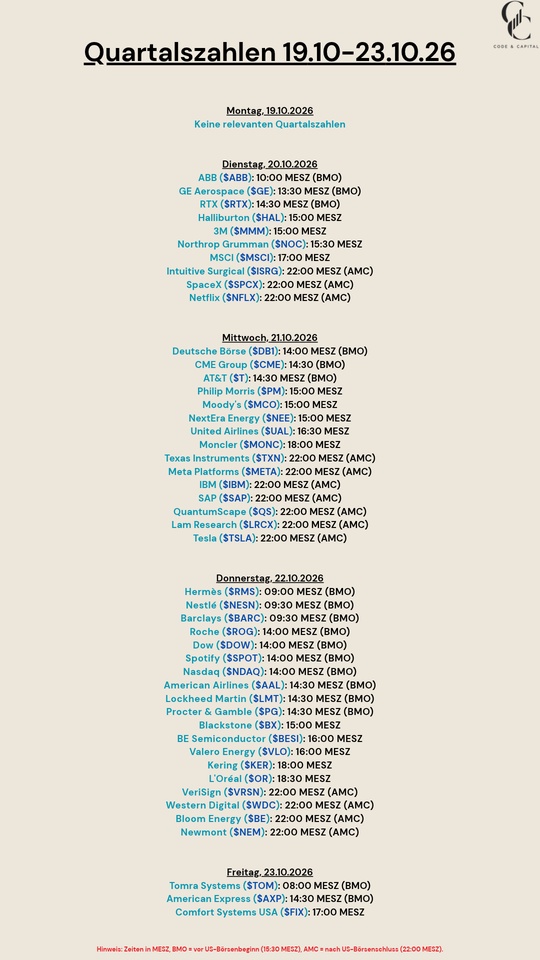
Quartalszahlen 19.10-23.10.26
99
3Wo.·
📊 Wikifolio Update September 2026: plus 1,03 %, Chips oben, Minen unten, und am 1. Oktober 18 von 30 Positionen getauscht
Im August haben die Goldminen den Monat getragen. Im September haben sie am meisten gekostet. Fresnillo
$FRES (-1,67 %) minus 15 Prozent, Micron
$MU (-6,84 %) plus 17. Am Monatsende stand das Wikifolio bei plus 1,03 Prozent, und einen Tag später hab ich 18 von 30 Positionen getauscht.
Der September gehörte den Zinsen und dem Öl. Brent stieg in der zweiten Woche über 100 Dollar und nach dem Ausfall einer saudischen Pipeline zeitweise auf 110. Die US-Inflation lag im August bei 3,4 Prozent. Am 16. September hob die Fed den Leitzins um einen Viertelpunkt auf 3,75 bis 4,00 Prozent an, zum ersten Mal seit Juli 2023. Die zehnjährige US-Rendite kletterte danach auf 5,19 Prozent, so hoch stand sie zuletzt 2007. Die Chipwerte hat das kaum gestört. Der Nasdaq markierte am 21. September ein Rekordhoch, AMD ist seitdem eine Billion Dollar wert. In Europa sah es anders aus. Die deutsche Inflation sprang auf 3,3 Prozent, und der DAX verlor im Monat rund vier Prozent.
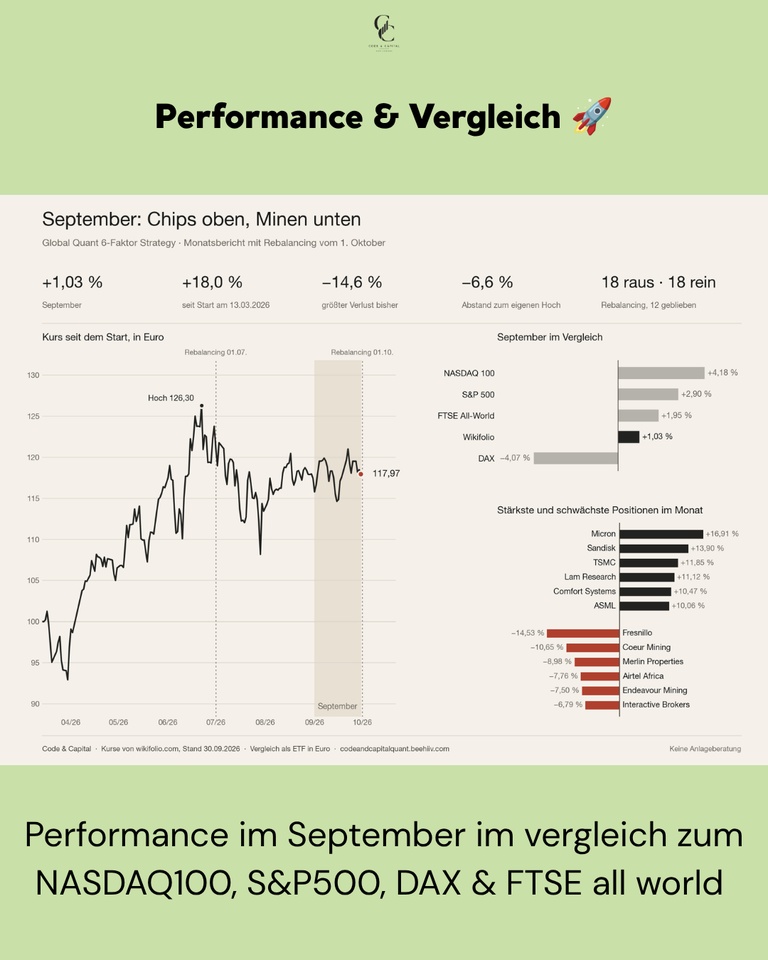
📊 Monatsperformance: +1,03 %
📊 Kurs zum 30.09.: 117,97 €
📊 Größter Verlust seit Start: −14,6 %
📊 Max Performance: +18% (seit 13.03.26)
Nächstes Rebalancing: Anfang Januar 2027
Performance & Vergleich 🚀
Die US-Indizes lagen in Euro gerechnet klar im Plus, der Nasdaq vorn. Das Wikifolio kam nicht mit. Es lag hinter Nasdaq, S&P 500 und FTSE All-World und nur vor dem DAX.
Performance im Vergleich (01.09.–30.09.2026, Tagesende):
Global Quant 6-Faktor: +1,03 %
NASDAQ 100: +4,18 %
S&P 500: +2,90 %
FTSE All-World: +1,95 %
DAX: −4,07 %
Woran es lag, sieht man an den beiden Listen weiter unten. Die Chips haben geliefert, die Minen und ein paar Einzelwerte haben einen guten Teil davon wieder gekostet.
Käufe & Verkäufe 💶
Im September selbst keine. Das Modell handelt nur an vier Terminen im Jahr, und der dritte war am 1. Oktober. Was dort passiert ist, steht unten im eigenen Abschnitt.
Top-Mover im September 🟢
Der Monat gehörte den Halbleitern und Speicherwerten. Mitte des Monats sagte der Intel-Chef, man könne gerade nur etwa die Hälfte der Nachfrage nach Prozessoren bedienen. Danach zog die ganze Branche an. Micron
$MU (-6,84 %) führte die Liste an mit +16,91 %, dahinter Sandisk
$SNDK (-6,48 %) mit +13,90 % und TSMC
$2330 mit +11,85 %. Lam Research
$LRCX (-2,49 %) legte +11,12 % zu, ASML
$ASML (+0,67 %) +10,06 %. Dazwischen steht mit Comfort Systems $FIX (-5,24 %) ein Wert, der mit Chips nichts zu tun hat, +10,47 %. Im August war Comfort Systems noch bei den Verlierern.
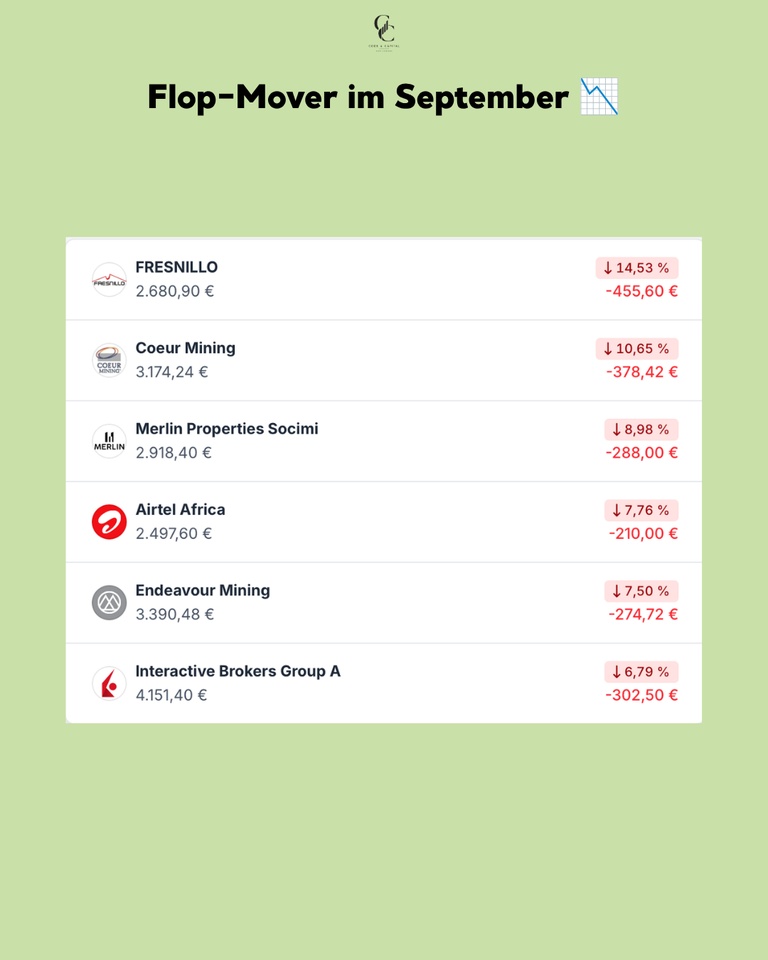
Flop-Mover im September 🔴
Gold und Silber haben im September nachgegeben, Silber deutlich stärker. Steigende Renditen und ein festerer Dollar haben auf die Preise gedrückt. Die Minen sind mitgefallen. Fresnillo
$FRES (-1,67 %) verlor −14,53 %, Coeur Mining
$CDE (-2,87 %) −10,65 % und Endeavour Mining $EDV (-3,4 %) −7,50 %. Im August standen alle drei noch mit über 25 Prozent Plus auf der anderen Liste. Merlin Properties gab −8,98 % ab, Airtel Africa
$AAF (+2,58 %) −7,76 % und Interactive Brokers
$IBKR (-3,1 %) −6,79 %.
Rebalancing am 1. Oktober 🔄
Am 1. Oktober lief das dritte Rebalancing seit dem Start. 18 von 30 Positionen hab ich getauscht, so viele wie noch nie. Im Juli waren es neun.
Raus sind alle neun Banken: Bankinter
$BKT (-1,45 %) , CaixaBank
$CABK (-1,94 %) , BBVA
$BBVA (-2,23 %) , UniCredit
$UCG (-0,59 %) , BPER
$BPE (-0,46 %) , Monte dei Paschi $BMPS (+0,06 %) , Banca Mediolanum
$BMED (-1,4 %) , Swedbank$SWED A (+0,21 %) und HSBC
$HSBA (+0,43 %) . Dazu Interactive Brokers $IBKR (-3,1 %) , Antofagasta $ANTO (+0,03 %) , Coeur Mining
$CDE (-2,87 %) , AppLovin
$APP (-2,7 %) , Airtel Africa
$AAF (+2,58 %) , Merlin Properties und Solaria
$SLR (-0,02 %) . Investor AB
$INVE B (-0,74 %) und Pershing Square
$PSH (+1,78 %) sind auch nicht mehr dabei. Vier der sechs Flop-Mover von oben stehen also nicht mehr im Depot.
Rein kamen sechs Titel aus dem Gesundheitssektor: Eli Lilly
$LLY (+5,92 %) , Bristol-Myers
Squibb
$BMY (+0,86 %) , Vertex $VRTX , Incyte
$INCY (-0,29 %) , Illumina
$ILMN (-12,81 %) und WuXi AppTec
$603259 . Fünf kommen aus Halbleitern und Speicher, das sind Seagate
$STX (-1,3 %) , Marvell
$MRVL (-10,29 %) , Applied
Materials
$AMAT (-2,04 %), Teradyne
$TER (-7,39 %) und KLA
$KLAC (-1,03 %) . Der Rest verteilt sich auf Fortinet
$FTNT (+6,84 %) , CF Industries
$CF (-1,72 %) , Marathon Petroleum
$MPC (-2,92 %) , APA
$APA (+0,37 %) , Pop Mart $9992 (-1,01 %) , Hong Kong Exchanges
$388 (-0,07 %) und Lion Finance
$BGEO (+2,33 %) .
Geblieben sind zwölf: Sandisk, Micron, Western Digital, Nvidia, Lam Research, TSMC, ASML, Alphabet, Comfort Systems, Fresnillo, Endeavour und Newmont. Alle sechs Top-Mover vom September sind darunter.
Zwei Namen fallen auf. Applied Materials und KLA hab ich am 1. Juli verkauft, bei plus 92 und plus 90 Prozent. Jetzt sind beide wieder im Depot. Das Modell merkt sich nicht, was es mal verkauft hat. Es schaut nur, wo ein Titel heute im Ranking steht.
Fazit 💡
Das Depot sieht nach dem 1. Oktober anders aus als vorher. Im September lagen noch rund 41 Prozent in Finanzwerten, jetzt sind es zwei Positionen von 30. Dafür stecken 12 von 30 in Halbleitern und Speicher und sechs im Gesundheitssektor. Eine Sektorgrenze gibt es nicht, das Modell sortiert nach Punktzahl und nicht nach Branche. Gehandelt wird erst wieder Anfang Januar.
Wie lief euer September? Und habt ihr eure Minen nach dem Rücksetzer gehalten oder verkauft? 👇
➡️ Jeden Monat kommt hier das komplette Wikifolio-Update, dazwischen Research.
📈 Wikifolio $DE000LS9V052 (-1,89 %)
+ 1
77
8 Kommentare
Epi@Epi
3Wo.
•
11
•Alle 5 weiteren Antworten anzeigen

1Mon.·
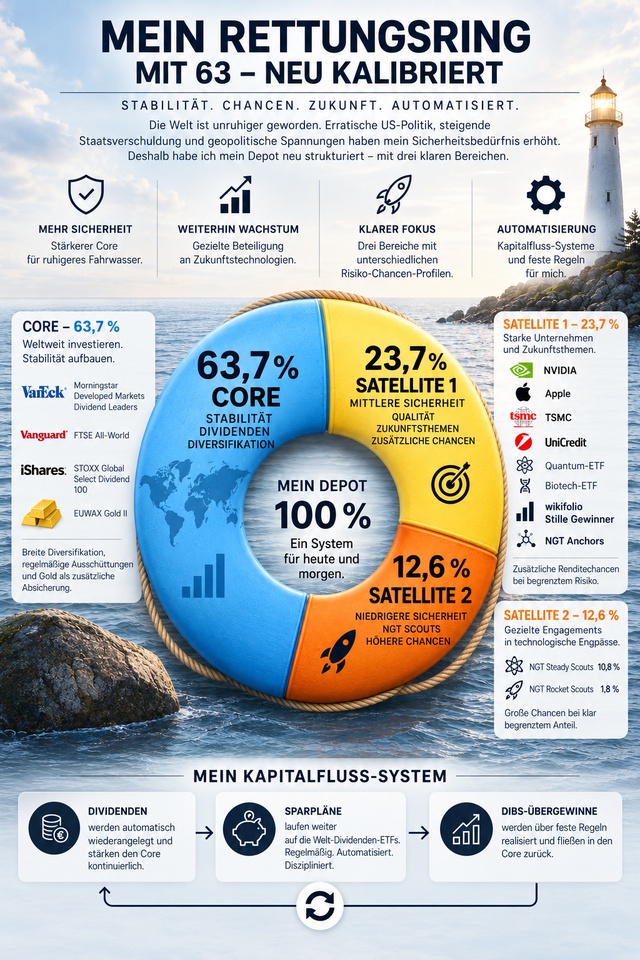
+++ Update zu meiner Portfolio-Struktur 🛟 +++
Mit 63 investiere ich weiterhin in Aktien und Zukunftstechnologien. Mein Portfolio sieht heute allerdings leicht anders aus als noch vor einigen Monaten, da mein Sicherheitsbedürfnis gestiegen ist.
Die erratische US-Politik, eine weiter steigende Staatsverschuldung und zunehmende geopolitische Spannungen haben für mich die Rahmenbedingungen verändert. Die Börse fühlt sich weniger berechenbar an. Politische Entscheidungen können ganze Branchen innerhalb weniger Stunden bewegen. Darauf habe ich reagiert und meinen Rettungsring neu kalibriert.
Mein Depot besteht jetzt aus drei Bereichen mit klar unterschiedlichen Aufgaben:
Der CORE 🥑 63,7 % (höhere Sicherheit)
Fast 64 % meines Portfolios bilden inzwischen den stabilen Kern. Dazu gehören der VanEck Morningstar Developed Markets Dividend Leaders, der Vanguard FTSE All-World (Dist), der iShares STOXX Global Select Dividend 100 und EUWAX Gold II.
Die weltweiten Aktien-ETFs sorgen für Diversifikation und regelmäßige Ausschüttungen. Gold ergänzt den Core als zusätzliche Absicherung. Die Dividenden spielen für mich mit 63 weiterhin eine wichtige Rolle. Ich möchte mir über die kommenden Jahre eine wachsende Zusatzrente aufbauen und gleichzeitig einen möglichst stabilen Kern besitzen.
SATELLITE 1 🛰️ 23,7 % (mittlere Sicherheit)
Hier liegen meine Chancen mit mittlerem Risiko. Dazu gehören etablierte Unternehmen wie NVIDIA, TSMC, Apple und UniCredit. Hinzu kommen meine NGT-Ankeraktien wie Lam Research $LRCX (-2,49 %) , ATI $ATI (+3,51 %) oder GE Vernova $GEV (-0,5 %) , zwei Themen-ETFs für Quantum Computing $QNTM (-3,05 %) und Biotechnologie $GNOM sowie das wikifolio Stille Gewinner $STWINNER (-0,3 %). NGT steht für Next-Gen Technologies.
Dieser Bereich soll zusätzliche Renditechancen schaffen und gleichzeitig eine höhere Stabilität besitzen als meine kleineren NGT-Unternehmen. Gerade die NGT-Anker haben hier eine wichtige Funktion. Sie ermöglichen mir weiterhin eine gezielte Beteiligung an strukturellen technologischen Engpässen über Unternehmen, deren Geschäftsmodelle bereits deutlich etablierter sind.
SATELLITE 2 🚀 12,6 % (geringere Sicherheit)
Hier darf es deutlich spekulativer werden. In diesem Bereich befinden sich ausschließlich meine NGT Steady Scouts (z. B. $BE) (-5,92 %) und Rocket Scouts (z. B. $RKLB) (-1,64 %). Die Steady Scouts machen aktuell 10,8 % meines gesamten Portfolios aus. Die deutlich spekulativeren Rocket Scouts nur noch 1,8 %. Damit bleibt auch dieser Teil groß genug, um bei erfolgreichen Investments einen spürbaren Beitrag zu leisten. Sein Einfluss auf mein Gesamtvermögen bleibt gleichzeitig begrenzt.
NGT bleibt ♟️
Meine Überzeugung für NGT und die DIBS-Strategie hat sich nicht grundsätzlich verändert. Ich investiere weiterhin in technologische Engpässe rund um AI-Infrastruktur, Photonik, Energieversorgung, Advanced Packaging, Defense, Space und andere Zukunftsfelder. Geändert hat sich ihre Rolle in meinem Gesamtportfolio.
Die NGT-Titel verteilen sich heute auf zwei Risikostufen. Die etablierten Anchors liegen im Satellite 1 mit mittlerer Sicherheit. Steady Scouts und Rocket Scouts bilden den kleineren spekulativen Satellite-2-Bereich. Insgesamt liegt mein direktes NGT-Exposure damit inzwischen bei weniger als einem Viertel meines Portfolios.
Die AUTOMATISIERUNG ⚙️
Auch mein Kapitalfluss-System bleibt bestehen. Dividenden werden automatisch wiederangelegt. Sparpläne laufen weiter. Bei außergewöhnlich hohen Kursgewinnen greifen meine festen Regeln zur Gewinnmitnahme. Frei werdendes Kapital kann anschließend wieder in die stabileren Bereiche meines Portfolios fließen.
So entwickelt sich der Rettungsring mit meinem Leben und mit den Rahmenbedingungen weiter. Mit 63 möchte ich weiterhin an den Technologien von morgen partizipieren. Ich möchte dabei inzwischen etwas besser schlafen 😴 können.
3333
11 Kommentare
1Mon.
Liebs einfach, wenn KI nicht mal ein vernünftiges Kuchendiagramm mit einem Rettungsring 🛟 hinbekommt aber es dem Ersteller auch Wurst ist. 😉
•
1616
•2Mon.·
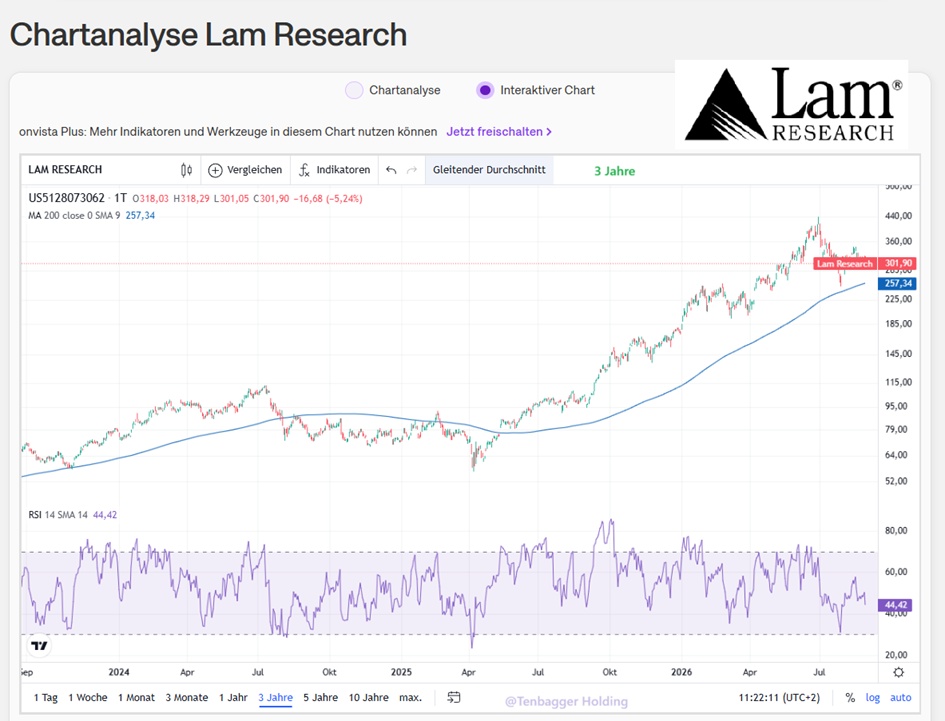
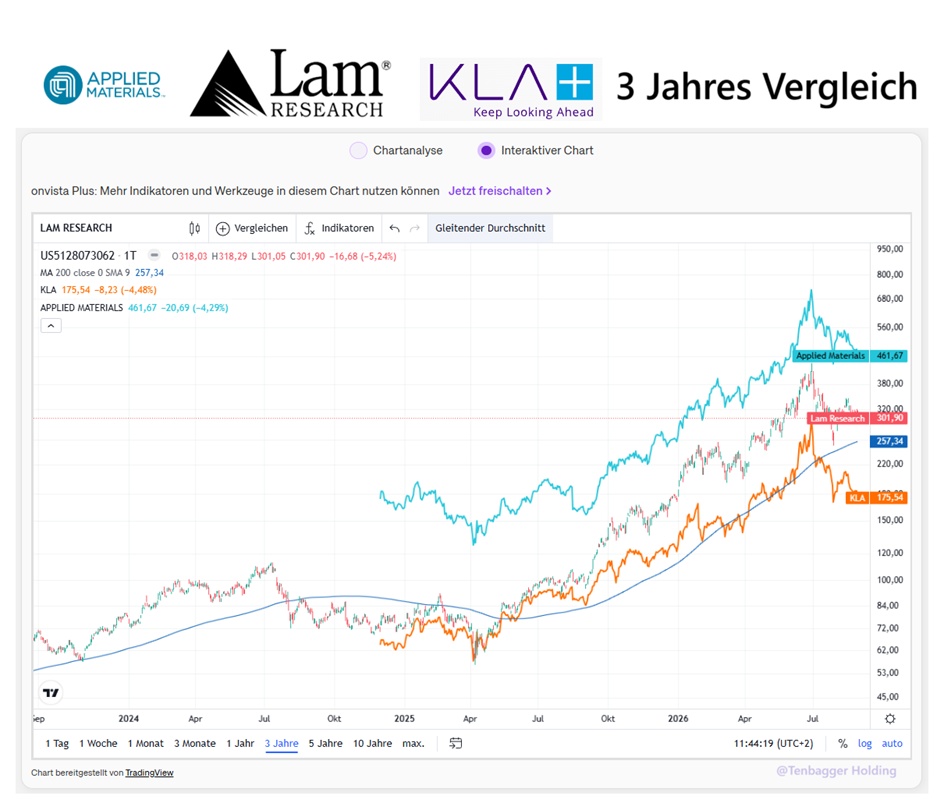
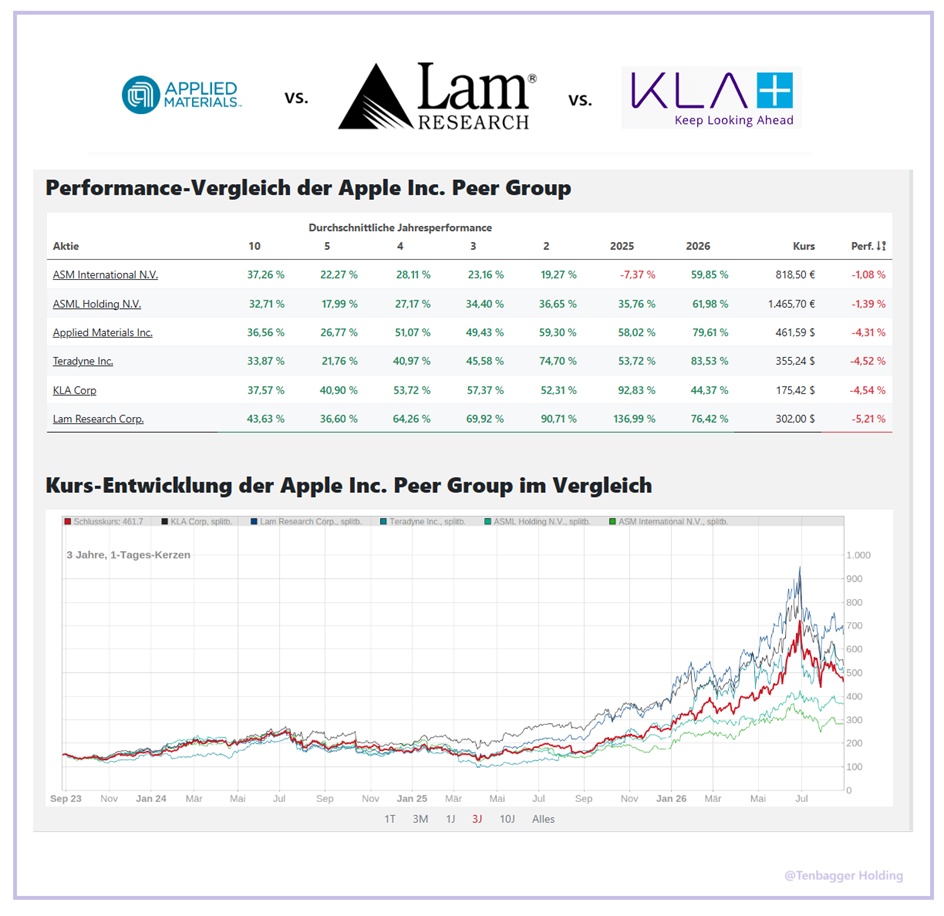
Leckerbissen zum Wochenende. Vergleich der Maschinenbauer
Hallo meine Lieben,
seit Wochen beobachte ich schon die Korrektur bei den Halbleiter Maschinenbauern.
Und eine nagelneue Analyse der Agenten von @Raketentoni hat diese Werte als momentane langfristige Picks hervorgebracht.
Ein weiterer Vertrauensbeweis ist, dass unser Starinvestor @Simpson hier schon seit Jahren investiert ist.
Deshalb meine Lieben gibt es für euch zum Wochenende einen von mir erarbeiteten Vergleich.
Lasst mich gerne in den Kommentaren wissen, wie euch diese Art des Vergleichs gefällt, und ob ihr euch noch mehr davon wünscht.
In einem erneuten Post gibt es eine Abstimmung. Hier dürft ihr gerne euren TOP Pick auswählen.
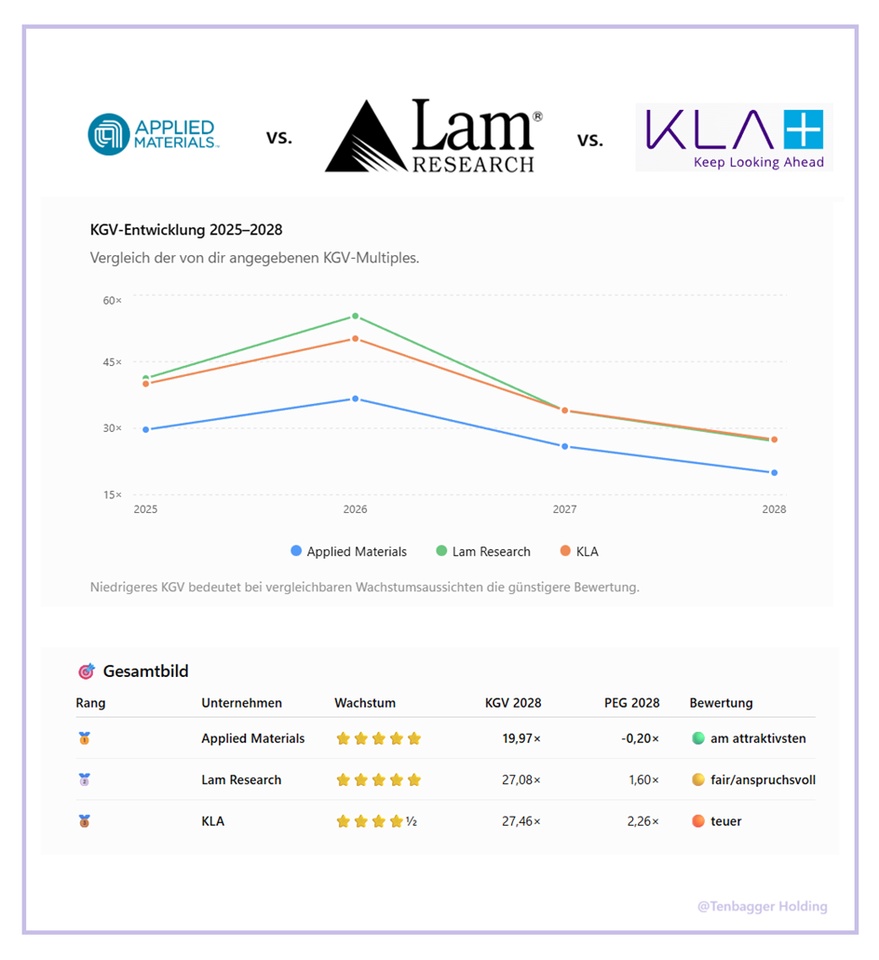
🏆 Meine Einordnung der drei Unternehmen
🥇 1. Applied Materials – attraktivstes Bewertungsprofil
- 2028 nur 19,97× KGV
- PEG fällt auf 0,87× 2027
- 2028 sogar -0,20× PEG nach deinen Daten
- EPS steigt von 7,43 € auf 20,72 €
- Gewinnwachstum bleibt 2027/28 mit 39,42% / 29,03% stark
- Gleichzeitig höchste Dividende der drei
➡️ Für mich klar das beste Verhältnis aus Wachstum + Bewertung.
🥈 2. Lam Research – stärkstes Wachstum, aber teurer
- Höchstes Gewinnwachstum 2027: +60,76%
- EPS steigt um rund 184% von 2025 bis 2028
- KGV sinkt zwar von 55,31× auf 27,08×
- PEG steigt aber bis 2028 auf 1,60×
➡️ Operativ extrem stark, aber der Markt verlangt dafür weiterhin eine hohe Bewertung.
🥉 3. KLA – hervorragendes Unternehmen, aber teuerstes PEG
- Starkes Gewinnwachstum
- 2027 noch +46,45%
- KGV fällt auf 27,46×
- PEG steigt jedoch auf 2,26× in 2028
➡️ Qualitativ sehr interessant, aber anhand der Multiples aktuell die anspruchsvollste Bewertung.
Mein Fazit: Wenn ich die von onVista gelieferten Multiples und Gewinnprognosen betrachte, ist Applied Materials momentan der klare Favorit. Lam Research hat das beeindruckendste Wachstum, aber dieses Wachstum ist stärker im Kurs bzw. Multiple berücksichtigt. KLA erscheint im Verhältnis von KGV zu Wachstum am anspruchsvollsten.
Hinweis: Das negative PEG von Applied Materials 2028 ist auffällig und sollte vor einer Investmententscheidung noch einmal gegen die ursprüngliche MarketScreener-Tabelle geprüft werden.
+ 4

3Mon.·
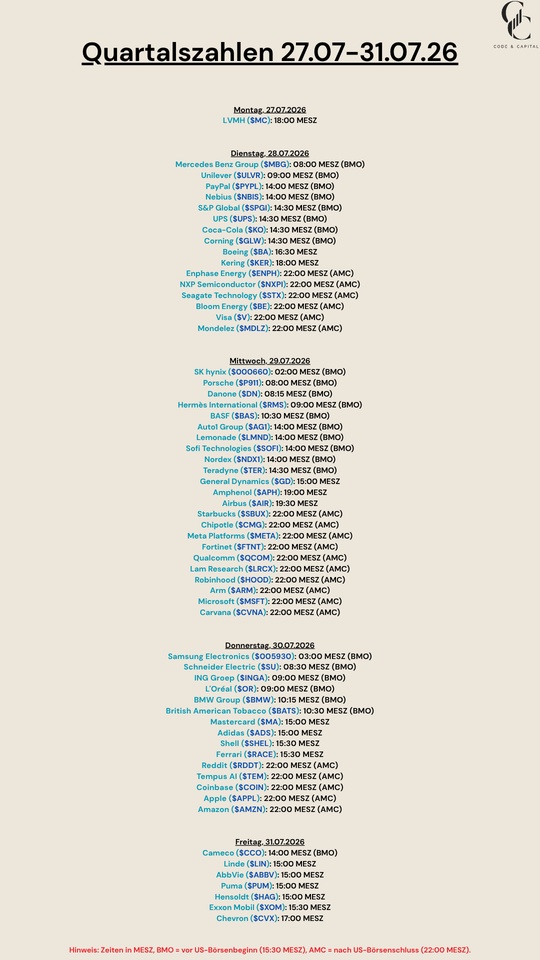
Quartalszahlen 27.07-31.07.26
$MC (-0,74 %)
$MBG (+1,66 %)
$ULVR (+0,54 %)
$PYPL (+1,74 %)
$NBIS (-8,24 %)
$SPGI (+2,11 %)
$UPS (+1,32 %)
$KO (+0,99 %)
$GLW (-5,64 %)
$BA (+2,61 %)
$KER (-0,24 %)
$ENPH (+1,16 %)
$NXPI (+2,94 %)
$STX (-1,3 %)
$BE (-5,92 %)
$V (+2,27 %)
$MDLZ (+4,96 %)
$000660
$P911 (+2,89 %)
$BN (+1,89 %)
$RMS (+0,5 %)
$BAS (+1,61 %)
$AG1 (+4,39 %)
$LMND (+0 %)
$SOFI (+0,79 %)
$NDX1 (+1,1 %)
$TER (-7,39 %)
$GD (+4,05 %)
$APH (+0,72 %)
$AIR (+1,19 %)
$SBUX (-1,03 %)
$CMG (+0,54 %)
$META (-0,2 %)
$FTNT (+6,84 %)
$QCOM (-0,95 %)
$LRCX (-2,49 %)
$HOOD (-2,89 %)
$ARM (-8,76 %)
$MSFT (-6,52 %)
$CVNA (+6,93 %)
$005930
$SU (+0,91 %)
$INGA (-2,37 %)
$OR (+0,15 %)
$BMW (+0,79 %)
$BATS (+1,55 %)
$MA (+4,49 %)
$ADS (+5,42 %)
$SHEL (+2,23 %)
$RACE (+1,39 %)
$RDDT (-20,29 %)
$TEM (-1,69 %)
$COIN (-3,57 %)
$AAPL (+1,68 %)
$AMZN (-10,47 %)
$CCO (-0,15 %)
$LIN (-1,55 %)
$ABBV (+1,88 %)
$PUM (+0,48 %)
$HAG (+2,22 %)
$XOM (+0,88 %)
$CVX (+1 %)
1414

3Mon.·
Unternehmensvorstellung: Rorze Corp
Hallo an die Community,
ich hoffe ihr habt die Hitze in den letzten Tagen/Wochen „gekühlt“ durchgestanden 🥵
heute möchte ich euch gern ein weiteres Unternehmen aus Japan vorstellen.
Es dreht sich heute um Rorze Corp $6323
🦾 Rorze Corp: Die unersetzliche Roboter-Hand des Chip-Booms
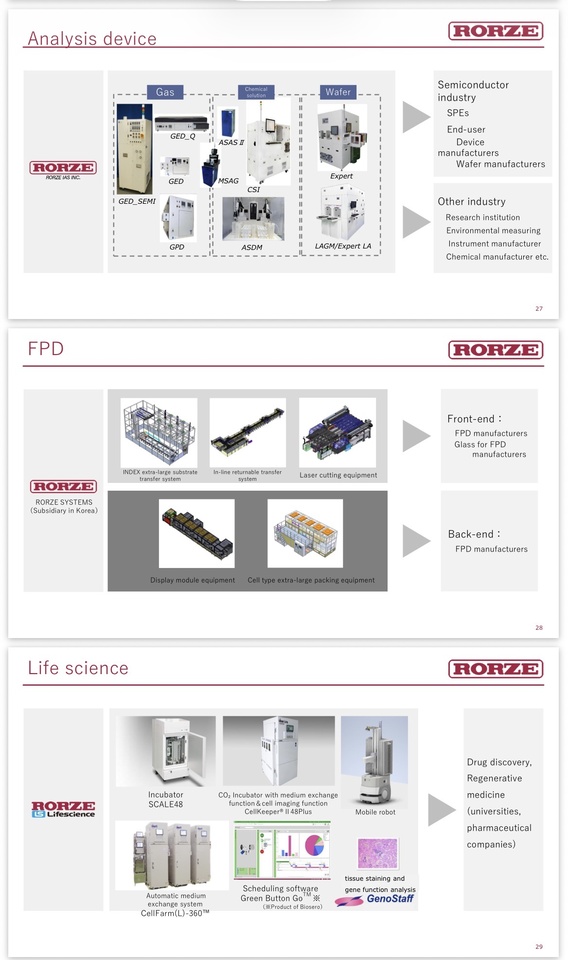
Rorze Corp ist kein klassischer Halbleiter-Entwickler, der komplexe Schaltkreise designt oder Maschinen baut, die Muster auf Silizium brennen. Es ist das ultimative mechanische Nadelöhr der globalen Chip-Produktion. Während ASML $ASML (+0,67 %) die Lithografie-Giganten baut, beherrscht Rorze die diskrete Welt des kontaminationsfreien Transports. Rorze baut die hochpräzisen Handhabungs-Roboter, die Wafer im Ultrahochvakuum und unter extremen Reinraumbedingungen bewegen müssen – eine Aufgabe, bei der der kleinste Fehler Milliarden kosten kann.
1. Das Geschäftsmodell: Die "Mautstelle" im Reinraum 🎢
Rorze $6323 agiert als exklusiver und systemkritischer Zulieferer für die wertvollsten Fabriken der Welt (TSMC $2330 , Intel $INTC (-23,14 %) , Samsung $005930 ) sowie für die führenden (Applied Materials $AMAT (-2,04 %) , Lam Research $LRCX (-2,49 %) ).
Der Mechanismus: Wenn modernste Halbleiter (3nm und darunter) produziert werden, darf kein einziges Staubkorn den Wafer berühren. Rorze $6323 verdient sein Geld durch die Entwicklung und den Verkauf von atmosphärischen und Vakuum-Roboter-Systemen, die die Wafer berührungslos und steril zwischen den einzelnen Fertigungsschritten hin- und herreichen.
Das Geniale: Rorze $6323 hat sich unersetzlich gemacht. Die großen Chiphersteller können ihre Multi-Milliarden-Dollar-Fabriken physisch nicht betreiben, ohne Rorzes Automatisierungssysteme zu integrieren. Jede neue Chip-Fabrik weltweit, egal ob in Arizona, Taiwan oder Dresden, bedeutet eine automatische Großbestellung bei Rorze.
Wiederkehrende Cashflows: Neben dem reinen Verkauf der sündhaft teuren Roboter-Systeme greift ein hochmargiges Service- und Ersatzteilgeschäft. Da die Roboter im Dauereinsatz unter Extrembedingungen laufen, ist die Wartung eine verlässliche Cash-Maschine.
2. Die Kennzahlen (Stand Juli 2026) 📊
Marktkapitalisierung: ca. 850 Mrd. JPY (ca. 5,4 Mrd. USD).
Kurs: Aktuell ca. 4.940 JPY (Die Aktie bricht gerade massiv nach oben aus, nachdem sich der Kurs seit Jahresbeginn bei ~2.400 JPY mehr als verdoppelt hat).
KGV (P/E Ratio): ca. 42 - 45. Durch das jüngst explodierte Auftragsbuch und die Neubewertung am Markt ist die Aktie kein Schnäppchen mehr, spiegelt aber das massive Wachstumspotenzial wider.
Eigenkapitalrendite (ROE): Überragende ~25 - 28 %. Für ein kapitalintensives Maschinenbauunternehmen ist diese Effizienz absolut brutal.
Verschuldung: Äußerst solide Bilanz. Hohe Netto-Cash-Bestände schützen das operative Geschäft vor Zinsrisiken.
3. Warum ist die Aktie spannend? 🚀
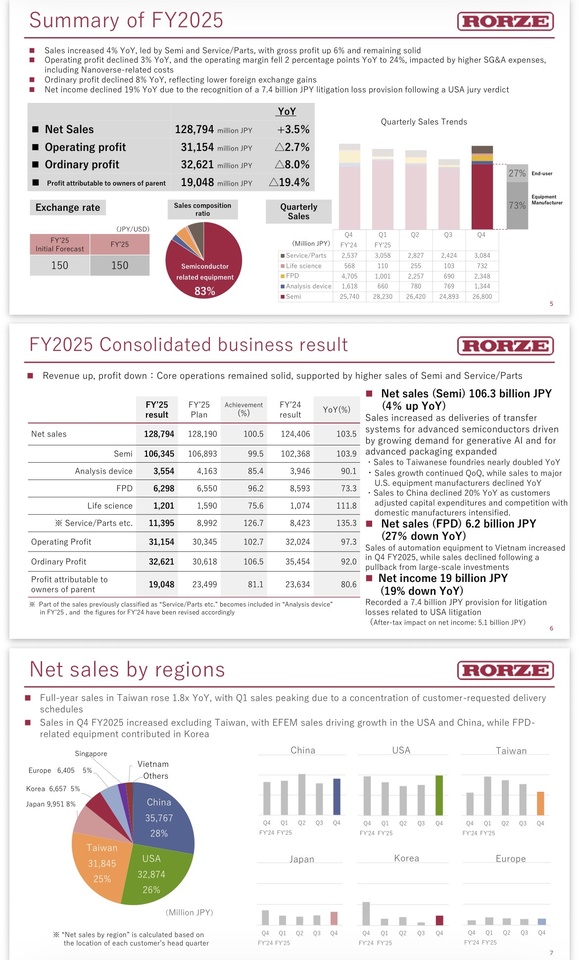
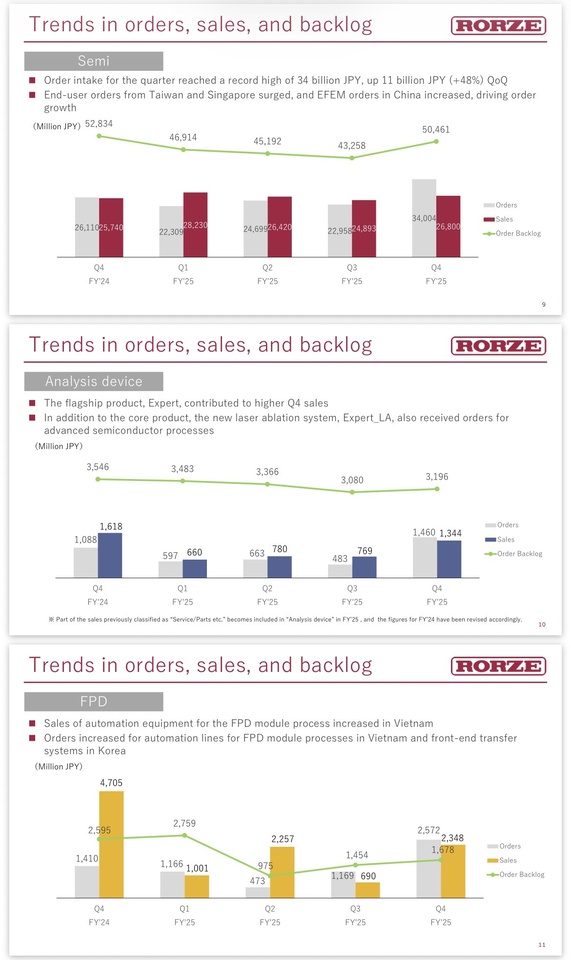
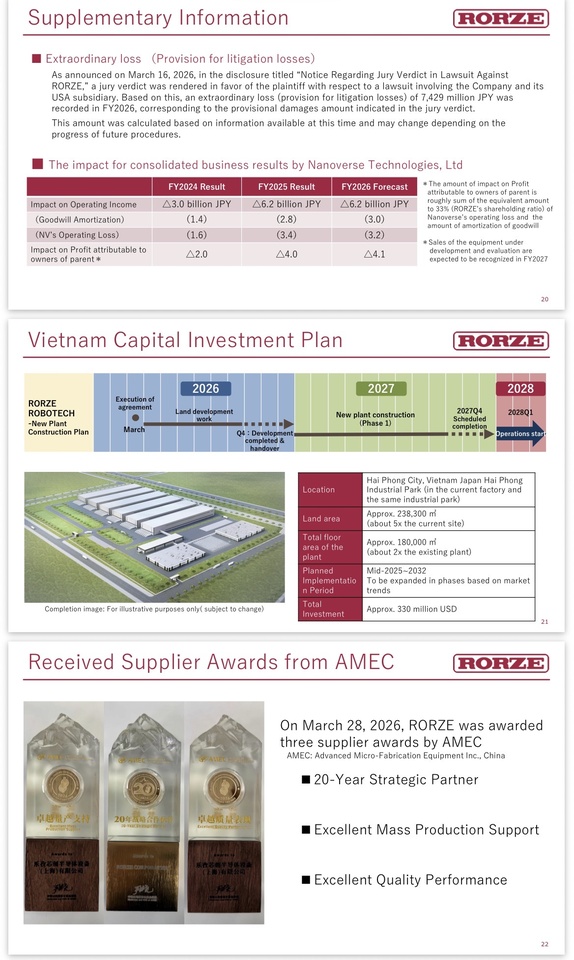
✅1. Explosiver Auftragsboom pulverisiert "Gewinnwarnung": Im April 2026 meldete Rorze $6323 oberflächlich einen leichten Gewinnrückgang für das abgelaufene Geschäftsjahr – ausgelöst durch Einmalkosten für eine US-Klage und hohe Vorabinvestitionen in die Tochter Nanoverse. Der Markt blickte jedoch tiefer, sah Rekord-Auftragseingänge im vierten Quartal und eine Prognose von +46 % Gewinnwachstum für das kommende Jahr. Die Aktie schoss daraufhin per Limit-Up nach oben.
✅2. Der Advanced-Packaging-Hebel: Durch den KI-Boom müssen Speicherchips (HBM) extrem komplex gestapelt werden. Rorzes US-Tochter Nanoverse entwickelt genau hierfür die Next-Gen-Anlagen. Rorze mutiert vom reinen "Wafer-Schieber" zum Key-Player für die physische KI-Infrastruktur.
✅3. Geopolitischer rückenwind: Die USA 🇺🇸 , Europa 🇪🇺 und 🇯🇵 subventionieren den Bau lokaler Halbleiterfabriken mit hunderten Milliarden. Wer diese Fabriken ausstattet, ist nebensächlich – Rorzes Roboter werden in fast jeder davon gebraucht. Sie gewinnen, egal welcher Chiphersteller gewinnt.
✅4. Einzigartiger Burggraben durch Reinraum-Validierung: Chiphersteller sind extrem risikoavers. Wenn ein Rorze-Roboter einmal für eine TSMC-Fertigungslinie zertifiziert und validiert ist, wechselt man ihn aus Angst vor Produktionsausfällen im Leben nicht mehr aus. Die Wechselbarrieren sind astronomisch.
✅5. Index-Rittertum: Rorze $6323 wurde jüngst in den prestigeträchtigen JPX Prime 150 Index aufgenommen. Das lenkt fortlaufend frisches, institutionelles ETF- und Fonds-Geld in die Aktie.
5. Risiken ⚠️
❗️Extreme Abhängigkeit vom Halbleiter-Zyklus: Sollte die Tech-Welt in eine tiefe Rezession rutschen und die Tech-Giganten ihre Fabrik-Neubauten (Capex) einfrieren, spürt Rorze das als zyklischer Ausrüster zeitverzögert, aber dafür knallhart.
❗️Konkurrenz schläft nicht: Player wie Daifuku $6383 (-2,27 %) oder Brooks Automation drängen ebenfalls in den Bereich der Fabrikautomatisierung. Rorze muss seinen technologischen Vorsprung im Vakuum-Bereich zwingend halten.
❗️Sportliche Bewertung: Bei einem KGV von über 40 ist die Phantasie für die Gewinnexplosion der nächsten 12–24 Monate bereits ein gutes Stück eingepreist. Rücksetzer im volatilen Halbleitermarkt sind hier jederzeit möglich.
6. persönliches Fazit & Reaper Bonus 🧐
Rorze Corp $6323 ist die ultimative "Schaufel-Aktie" für den weltweiten Halbleiter- und KI-Rausch. Sie bauen keine Chips, sie machen die Produktion überhaupt erst möglich. Nach der Explosion des Auftragsvolumens im Sommer 2026 hat der Markt endlich verstanden, welche Perle hier im japanischen Small/MidCap Bereich schlummerte. Steht bei mir auf der Watch 👀
💀Jack's Verdict:
"Wenn ASML die unbezahlbare High-Tech-Kamera für den Hollywood-Blockbuster baut, liefert Rorze das unentbehrliche Stativ: Ohne ihre Vakuum-Roboter verwackelt die gesamte Chip-Produktion. Der Markt hat diesen unscheinbaren Monopolisten jahrelang verkannt, weshalb die Aktie nun bei 4.940 JPY die verdiente Quittung liefert. Lass dich vom optisch hohen KGV von 42 nicht abschrecken – sobald die jüngsten Rekordaufträge voll in die GuV einfließen und das prognostizierte Gewinnwachstum von fast 50 Prozent zündet, schrumpft die Bewertung rasant zusammen. Wer den Einstieg verpasst hat, lauert auf den nächsten kollektiven Halbleiter-Schluckauf, sammelt die Stücke beim Rücksetzer ein und lässt die Roboter im Reinraum für sich arbeiten."
Reaper-Rating: 🔥 BUY ON DIPS (Fundamental bärenstark, aber nach der Verdopplung charttechnisch heiß gelaufen).
Reaper Score:
8/10 (Qualitäts-Anker 8–9. Die fundamentale Monopolstellung verdient eine 9, die aktuelle Bewertung drückt den Score leicht auf eine verdiente 8)
Bin gespannt auf eure Meinungen🙇♂️
@Get_Rich_Or_Die_Tryin @Tenbagger2024
@PikaPika0105
@Raketentoni
@Multibagger
@schlimmschlimm
@Stocktective
@Dividendenopi und natürlich alle anderen ✌️
+ 4
2525
22 Kommentare
Sehr schön gemacht. Gefällt mir gut von der Gestaltung. Schade, dass die Grafiken bei getquin nicht so gut zur Geltung kommen. Ideal wäre es auch, hier Power Point Präsentation teilen zu können
•
44
•

5Mon.·
Halbleiter- und Speicheraktien 1-Monatsperformance 📈
In welche bist Du investiert?
+107% Intel $INTC (-23,14 %)
+92% Credo Techn. $CRDO
+91% Astera Labs $ALAB (-5,31 %)
+73% MediaTek $2454
+72% AMD $AMD (-6,89 %)
+72% Seagate $STX (-1,3 %)
+71% SanDisk $SNDK (-6,48 %)
+67% KIOXIA $285A (-2,97 %)
+66% ON Semiconductor $ON (-2,44 %)
+61% STMicroelectronics $STM (+0,69 %)
+55% Marvell $MRVL (-10,29 %)
+51% NXP $NXPI (+2,94 %)
+49% Siltronic $WAF (+3,39 %)
+47% GLOBALFOUNDRIES $GFS (-2,54 %)
+47% SK Hynix $000660
+47% Micron $MU (-6,84 %)
+46% Infineon $IFX (+0,36 %)
+45% Western Digital $WDC (-2,11 %)
+43% Texas Instruments $TXN (+0,4 %)
+42% Arm Holdings $ARM (-8,76 %)
+41% QUALCOMM $QCOM (-0,95 %)
+41% Monolithic Power $MPWR (-0,98 %)
+40% Aixtron $AIXA (+8,38 %)
+40% Microchip Techn. $MCHP (-1,89 %)
+34% Broadcom $AVGO (-3,21 %)
+30% Skyworks $SWKS (+0,27 %)
+25% Samsung Electronics $005930
+24% Analog Devices $ADI (+0,27 %)
+18% TSMC $TSM (-2,83 %)
+16% Lam Research $LRCX (-2,49 %)
+14% KLA $KLAC (-1,03 %)
+13% NVIDIA $NVDA (-2,27 %)
+10% Applied Materials $AMAT (-2,04 %)
+9% ASML $ASML (+0,67 %)
Ich habe AMD. Welche hast Du?
1515
4 Kommentare
Halte aktuell Western Digital und Kioxia. Ich finde besonders die Performance über die letzten 2 Monate aktuell spannend, weil das bei einigen die Rebound-Effekte vom März ein bisschen relativiert un d noch stärker zeigt, wo es gerade richtig rund geht.
•
22
•6Mon.·
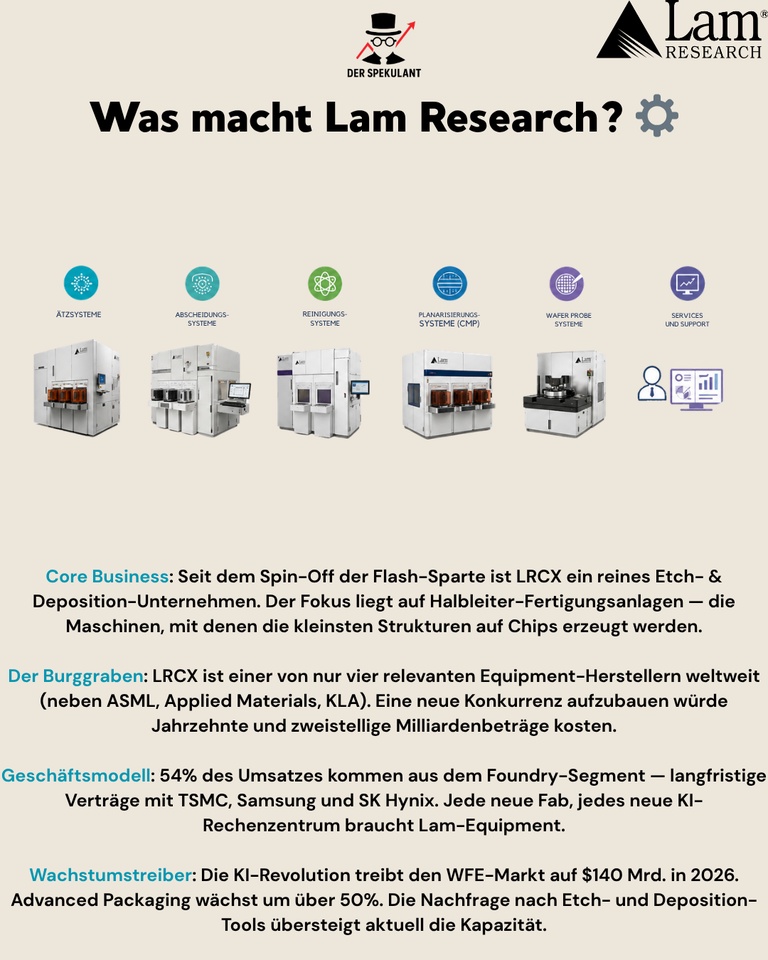
Aktie im Fokus: Lam Research Corporation ($LRCX) 🔬🇺🇸
Lam Research ($LRCX (-2,49 %)) ist nicht nur ein Halbleiter-Zulieferer — sondern einer der vier Gatekeeper der gesamten Chip-Industrie. Ohne LRCX-Maschinen kein Memory, kein Logic, kein KI-Chip.
Die Q3 FY26-Zahlen (gemeldet 22.04.) waren der vierte Beat in Folge: Rekordumsatz, WFE-Outlook nach oben angehoben, Customer Support erstmals über $2 Mrd. Dann fiel die Aktie -6%. Sippenhaft mit ASML wegen China-Sorgen.
Operative Stärke trifft auf Sektor-Sorgen — eine spannende Konstellation.
⚙️ Was macht Lam Research?
➡️ Core Business — Etch & Deposition Equipment:
LRCX gehört zu den vier dominanten Anbietern weltweit (neben ASML, Applied Materials, KLA) für Halbleiter-Fertigungsanlagen. Spezialisiert auf Etch- (Ätzen) und Deposition- (Beschichtung) Verfahren — die Schritte, mit denen die kleinsten Strukturen auf Chips erzeugt werden.
→ Mission Critical Equipment + sehr hohe Eintrittsbarrieren.
➡️ Oligopol-Position:
Im Markt für Halbleiter-Equipment gibt es nur eine Handvoll Player. Bei Etch ist LRCX zusammen mit Applied Materials Marktführer. Eine neue Konkurrenz aufzubauen würde Jahrzehnte und zweistellige Milliardenbeträge kosten.
→ Struktureller Burggraben + Pricing Power.
➡️ KI-Investitionszyklus:
Jeder neue HBM4-Chip, jeder NAND-Speicher und jede Advanced-Packaging-Lösung braucht Lam-Equipment. Der Customer Support Bereich (Wartung, Upgrades, Ersatzteile) hat erstmals 2 Mrd. USD pro Quartal überschritten — das ist Recurring Revenue.
→ KI-Capex direkt gekoppelt + steigender Service-Anteil.
➡️ Technologieführerschaft:
Bei Advanced Packaging (HBM-Stacking, 3D-Verpackung) wächst LRCX nach eigener Guidance um über 50% in 2026. Bei NAND wird die nächste Generation 1C-Node DRAM ausschließlich mit Lam-Tools produziert.
→ Innovationsvorsprung + ausverkaufte Roadmap.
📊 Zahlen & Wachstum (Q3 FY26)
📈 Umsatz (Q3 FY26):
5,84 Mrd. USD (+24% YoY) — Rekordquartal. Customer Support erstmals über 2 Mrd. USD pro Quartal (+25% YoY). Foundry-Anteil 54%, Memory 39% — DRAM auf Rekordniveau.
📊 Profitabilität:
Bruttomarge von 49,9% — am oberen Ende der Guidance. Operative Marge bei 35%. Beide Margen erweitern sich seit acht Quartalen kontinuierlich.
📈 Ertragsstärke:
Non-GAAP EPS von 1,47 USD — über dem oberen Ende der eigenen Guidance. Die Konsensschätzung wurde um +6,5% geschlagen — der vierte Beat in Folge.
💰 Kapitalrückführung:
800 Mio. USD an Aktienrückkäufen + 326 Mio. USD an Dividenden + 750 Mio. USD an zurückgezahlten Anleihen im Quartal. 139% des Free Cash Flow an Aktionäre zurückgegeben.
📍 Guidance Q4 FY26:
Umsatz ~6,6 Mrd. USD (+13% QoQ) bei Bruttomarge 50,5% und operativer Marge 36,5%. WFE-Markt 2026 von 135 auf 140 Mrd. USD angehoben — mit ausdrücklicher "Bias to the upside".
Fazit: Margenerweiterung über acht Quartale in Folge. Das ist keine zyklische Spitze — das ist strukturelle Skalierung im KI-Capex-Boom.
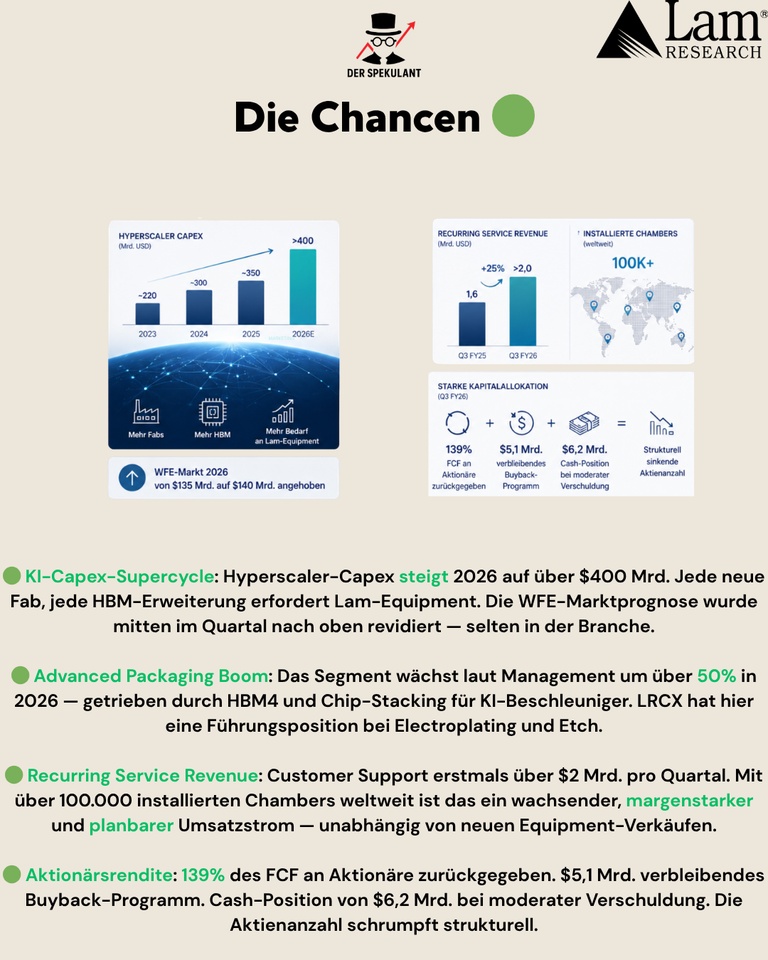
🟢 Die Chancen
🟢 KI-Capex-Supercycle:
Hyperscaler-Capex steigt 2026 voraussichtlich auf über 400 Mrd. USD. Jede neue Fab, jede HBM-Erweiterung, jeder Advanced-Packaging-Schritt erfordert Lam-Equipment. Die WFE-Marktprognose wurde mitten im Quartal nach oben revidiert — selten in der Branche.
🟢 Advanced Packaging Boom:
Das Segment wächst laut Management um über 50% in 2026 — getrieben durch HBM4 und Chip-Stacking-Architekturen für KI-Beschleuniger. LRCX hat hier eine Führungsposition bei Electroplating und Etch.
🟢 Recurring Service Revenue:
Customer Support Business hat erstmals 2 Mrd. USD pro Quartal überschritten. Mit über 100.000 installierten Chambers weltweit ist das ein wachsender, margenstarker und planbarer Umsatzstrom — unabhängig von neuen Equipment-Verkäufen.
🟢 Aktionärsrendite:
139% des FCF an Aktionäre zurückgegeben. 5,1 Mrd. USD verbleibendes Buyback-Programm. Cash-Position von 6,2 Mrd. USD bei moderater Verschuldung. Die Aktienanzahl schrumpft strukturell.
🔴 Die Risiken
⚠️ China-Exposure & Export-Restriktionen:
35% des Umsatzes kommen aus China. Nach ASMLs vorsichtiger China-Guidance vor zwei Wochen wurde der gesamte Sektor abverkauft — auch LRCX trotz starker Zahlen -6%. Neue US-Exportkontrollen könnten direkten Umsatzverlust bedeuten.
⚠️ Zyklizität der Halbleiter-Industrie:
WFE-Spending ist historisch hochzyklisch. 2022-2023 schrumpfte der Markt von 100 auf 80 Mrd. USD. Selbst mit KI-Rückenwind: bei einer Hyperscaler-Capex-Kürzung trifft es LRCX überproportional.
⚠️ Bewertung & Sentiment-Risiko:
P/E von ~33 bei zyklischer Gewinnspitze. Die Aktie ist trotz starker Zahlen anfällig — der -6% Drop nach Earnings zeigt: gute Zahlen sind eingepreist, jeder kleinste Makel bestraft.
⚠️ Konzentrationsrisiko Memory & Foundry:
54% Foundry, 39% Memory. Wenn TSMC oder Samsung Capex-Pläne kürzen, schlägt das direkt durch. NAND-Spending bleibt unter den 2018er Niveaus — ein erwartetes Recovery wurde mehrfach verschoben.
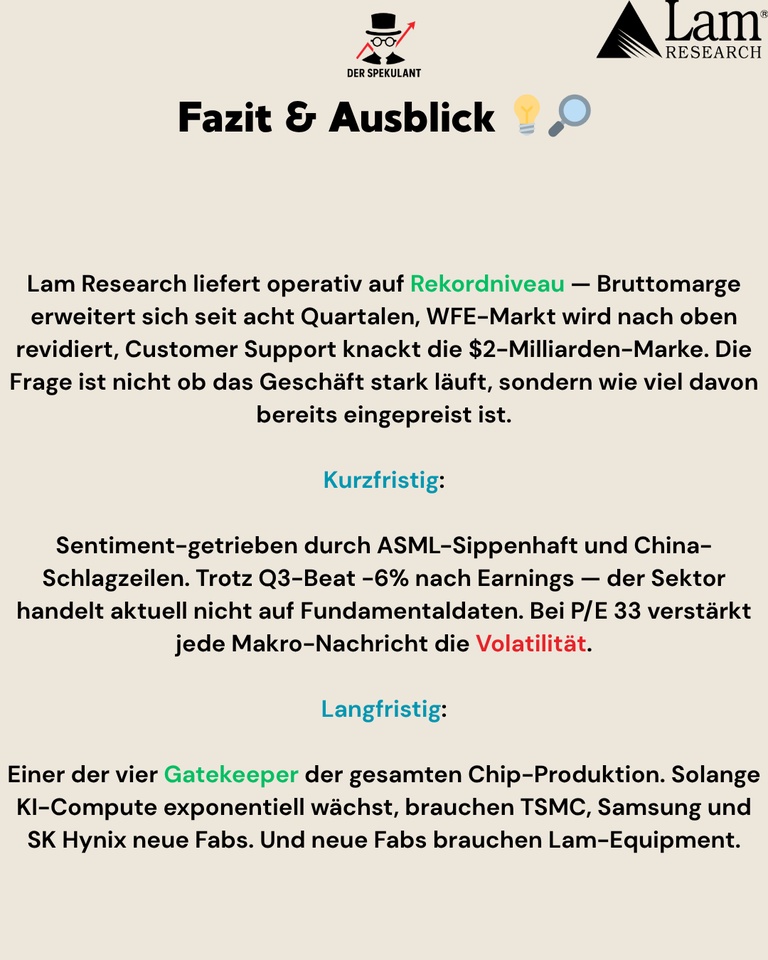
💡 Fazit & Ausblick
Lam Research liefert operativ auf Rekordniveau — Bruttomarge erweitert sich seit acht Quartalen, WFE-Markt wird nach oben revidiert, Customer Support knackt die 2-Milliarden-Marke. Die Frage ist nicht ob das Geschäft stark läuft, sondern wie viel davon bereits eingepreist ist.
🔹 Kurzfristig:
Sentiment-getrieben durch ASML-Sippenhaft und China-Schlagzeilen. Trotz Q3-Beat -6% nach Earnings — der Sektor handelt aktuell nicht auf Fundamentaldaten.
🔹 Langfristig:
Einer der vier Gatekeeper der gesamten Chip-Produktion. Solange KI-Compute exponentiell wächst, brauchen TSMC, Samsung und SK Hynix neue Fabs. Und neue Fabs brauchen Lam-Equipment.
🎯 Investment-Case:
Margenerweiterung über acht Quartale + Customer Support erstmals über 2 Mrd. USD + Advanced Packaging +50% in 2026 + WFE-Outlook nach oben revidiert → operativ auf Rekordniveau, strategisch im Zentrum des KI-Capex-Booms.
💬 Community-Frage:
👉 Strukturell unverzichtbarer Equipment-Player im KI-Supercycle, aktuell durch China-Sippenhaft attraktiv bewertet
oder
👉 bei P/E 33 und 35% China-Exposure ein zyklisches Risiko, das gerade erst angefangen hat sich zu materialisieren?
Bin gespannt auf eure Einschätzung 👇
🗞️ Newsletter: derspekulant.beehiiv.com
+ 2
3030
8 Kommentare
6Mon.
Bin zwar schon seit einem Jahr Investiert, habe es mir allerdings sehr gerne durchgelesen, danke dir
•
44
•6Mon.·
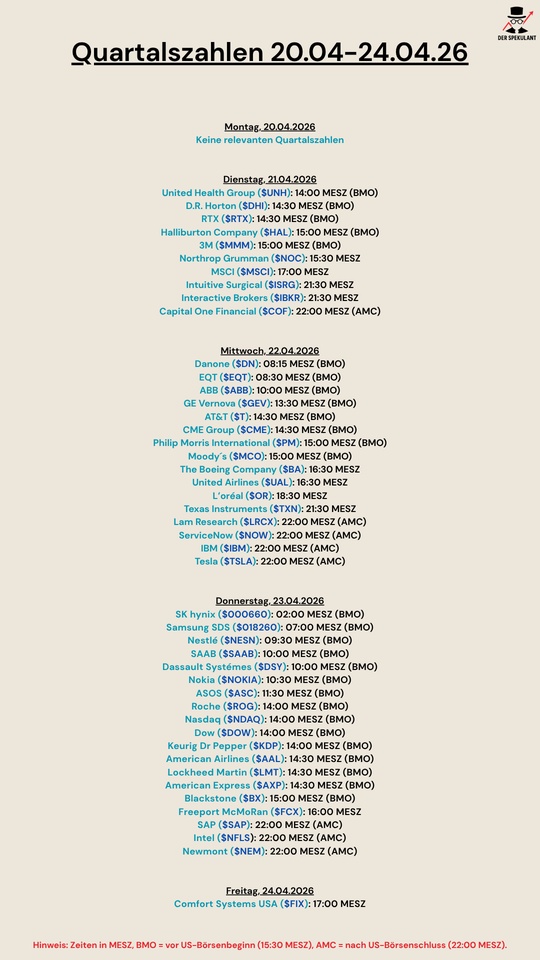
Quartalszahlen 20.04-24.04.26
$UNH (+0,87 %)
$DHI (+4,73 %)
$RTX (+1,44 %)
$HAL (+0,22 %)
$MMM (+1,83 %)
$NOC (+1,41 %)
$MSCI (+2,03 %)
$IBKR (-3,1 %)
$ISRG (+1,22 %)
$COF (+2,08 %)
$BN (+1,89 %)
$EQT (-3,63 %)
$ABBN (-0,06 %)
$GEV (-0,5 %)
$T (+1,07 %)
$CME (+0,94 %)
$PM (+2,65 %)
$MCO (+2,1 %)
$BA (+2,61 %)
$UAL (+0,75 %)
$OR (+0,15 %)
$TXN (+0,4 %)
$LRCX (-2,49 %)
$NOW (-12,78 %)
$IBM (+2,16 %)
$TSLA (-1,32 %)
$000660
$018260
$NESN (+0,44 %)
$SAAB B (+3,61 %)
$DSY (+7,72 %)
$NOKIA (-3,11 %)
$ASC (-0,48 %)
$ROG
$NDAQ (+0,32 %)
$DOW (-1,37 %)
$KDP (-0,88 %)
$AAL (+1,26 %)
$LMT (+2,03 %)
$AXP (+1,61 %)
$BX (+2,21 %)
$FCX (-1,16 %)
$SAP (+2,42 %)
$INTC (-23,14 %)
$NEM (-2,49 %)
$FIX (-5,24 %)
1212

8Mon.·
Teilverkauf Lam Research
Habe heute einen Teilverkauf bei Lam Research $LRCX (-2,49 %) realisiert. Nikos Deiters hatte mich bei Tim Schäfer Media auf einen der Schaufelhersteller in der Halbleiterindustrie aufmerksam gemacht.
https://timschaefermedia.com/das-sind-meine-top-5-ki-alternativen-zur-nvidia-aktie/
Im November 2024 bin ich eingestiegen. Im April 2025 hätte ich die Aktie 30% günstiger haben können. Trotzdem stieg die Aktie in etwa 14 Monaten um ca. 200 %. Da ich in den vergangenen Wochen zu oft an die Aktie und Gewinnmitnahmen denken musste, habe ich nun meinen Einsatz rausgenommen. Ich werde weiter investiert bleiben. Was denkt ihr über $LRCX (-2,49 %) ? In der qetquin Community scheint die Aktie von Lam Research nicht so beliebt oder bekannt zu sein, oder täusche ich mich da? Gerne mal Daumen nach oben 👍, wer auch investiert ist.
88
2 Kommentare8Mon.
•
55
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet