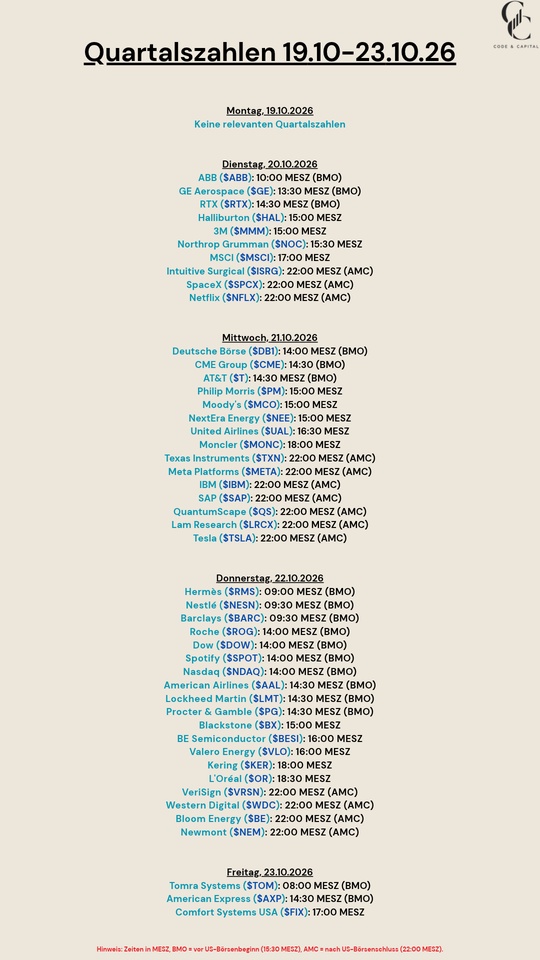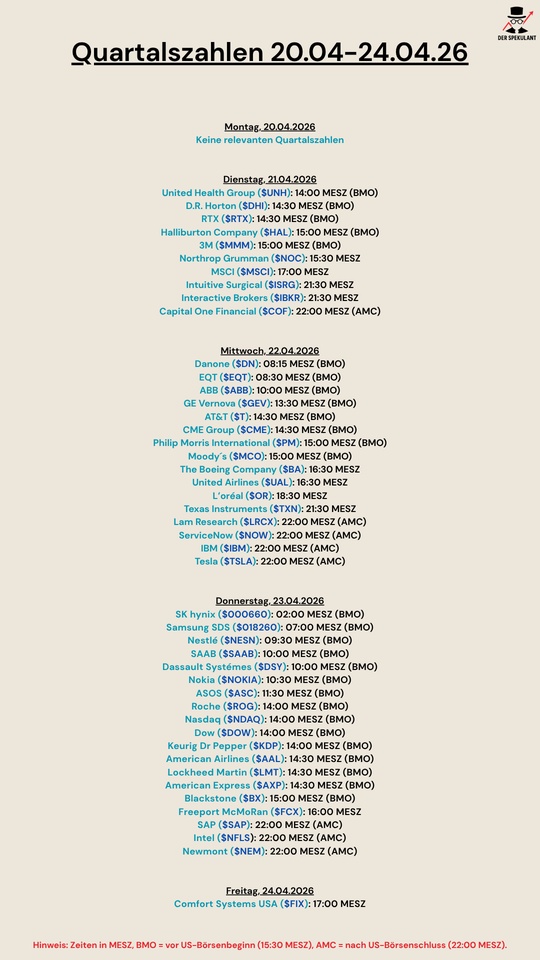

Hier ist der heiße Scheiß aus dem Intuitive Surgical $ISRG (-0,41 %)
(NASDAQ: ISRG) Q3 2026 Earnings Release, frisch nach US-Börsenschluss:
🚀 Topline auf Rekordniveau
Intuitive Surgical hat im dritten Quartal 2026 erneut ein starkes Wachstum vorgelegt:
- Umsatz:
3,05 Mrd. USD → +21,5 % YoY
(Vorjahr: 2,51 Mrd. USD) - Erwartet wurden rund 2,91 Mrd. USD → ISRG schlägt die Schätzungen deutlich um über 140 Mio. USD.
- Instrumente & Zubehör: Haupttreiber des Umsatzes dank extrem hoher OP-Frequenzen.
Das Entscheidende: ISRG wächst nicht nur über den Verkauf neuer Roboter-Systeme, sondern kurbelt über die steigenden OP-Zahlen im Bestandsmarkt das hochmargige Wiederholungsgeschäft (Consumables) massiv an.
💰 Die Cashflow-Maschine skaliert weiter
Auch auf der Bottom Line liefert der Roboter-Pionier brutal ab:
- Non-GAAP EPS:
3,00 USD → +25,0 % YoY
(Vorjahr: 2,40 USD) - Erwartet wurden 2,65 USD → Ein Beat von fantastischen +0,35 USD je Aktie!
- Net Income (Non-GAAP):
1,05 Mrd. USD
(Vorjahr: 867 Mio. USD) - Gross Margin: Solide im Bereich von ~68,5 % – 69 %.
Und genau hier wird es extrem stark: ISRG knackt erstmals die Marke von 3 Milliarden USD Quartalsumsatz und wandelt davon über 1 Milliarde USD direkt in Nettogewinn um.
🦾 Prozeduren-Wachstum = Der eigentliche Monster-Motor
Der wichtigste Punkt des gesamten Reports bei MedTech-Aktien:
Weltweites da-Vinci-Prozeduren-Wachstum = +18 % YoY.
Das entspricht:
- Stabile zweistellige Steigerung der OP-Zahlen weltweit.
- Ion-System: Weiterhin extremer Wachstumstreiber im Lungenbiopsie-Segment.
Das ist die Kennzahl, die ich bei Intuitive Surgical am genauesten beobachten würde. Nicht reine Systemverkäufe.
Solange Krankenhäuser die Systeme intensiver nutzen, rollt der hochmargige Cashflow über Instrumente und Service automatisch.
🧨 Und jetzt kommt die Prognose: Guidance-Anhebung
ISRG hebt für das Gesamtjahr 2026 die Messlatte für die OP-Zahlen nochmals an:
- Prozeduren-Wachstum FY2026: Erhöht auf ca. 14,0 % – 15,0 % (zuvor spürbar konservativer angesetzt).
- Gross Profit Margin: Erwartet weiterhin stark bei 68,7 % bis 69,3 %.
Der Markt hatte im Vorfeld Sorgen bezüglich einer Abkühlung der Investitionen in Krankenhäusern – ISRG wischt diese Bedenken mit dem Zahlenwerk komplett vom Tisch.
🧠 da Vinci 5 → Der neue Hardware-Zyklus läuft an
Das Spannende ist nicht nur das laufende Geschäft:
Der Rollout des neuen da Vinci 5 (dV5) gewinnt rasend schnell an Fahrt. Die Systeme der neuen Generation bieten spürbar höhere Rechenleistung, KI-gestützte Datenanalysen und Feedback-Sensorik für Chirurgen.
Damit zementiert ISRG seine globale Vormachtstellung und sorgt dafür, dass Bestands-Spitäler zügig ihre alten da-Vinci-Xi-Flotten upgraden.
⚠️ Aber der Risiko-Check bleibt Pflicht
Der Report ist operativ exzellent.
Aber genau deshalb schaut der Markt messerscharf auf die Bewertung:
- Sehr hohes KGV: ISRG wird seit jeher mit einem massiven Qualitätsaufschlag gehandelt (KGV oft >50).
- Ausfallrisiko China: Weiterhin gedämpftes Konsum- und Budgetumfeld in Asien sowie lokale Konkurrenzversuche.
- Budget-Druck im Gesundheitswesen: Allgemeine Sparmaßnahmen in US-Spitälern könnten die Erstanschaffung von Systemen verlangsamen.
⚡💡 Das Fazit
Intuitive Surgical zeigt wieder einmal, wer der unangefochtene König der Roboter-Chirurgie ist.
3,05 Mrd. USD Umsatz. +21,5 %.
3,00 USD EPS (vs. 2,65 USD Erwartung).
1 Mrd. USD Nettogewinn in nur einem Quartal.
18 % Prozeduren-Wachstum.
Fundamental: Absoluter Qualitäts-Report. Moat: Durch Patente, Software & Lock-in-Effekte unknackbar.Operating Leverage: Mustergültig. Prozeduren-Nachfrage: Keinerlei Schwächezeichen. Bewertung: Das einzige Haar in der Suppe.
Rating für den Earnings-Print: 🟢🔥🔥🔥 „DOUBLE BEAT & PROZEDUREN-PUMP.“