
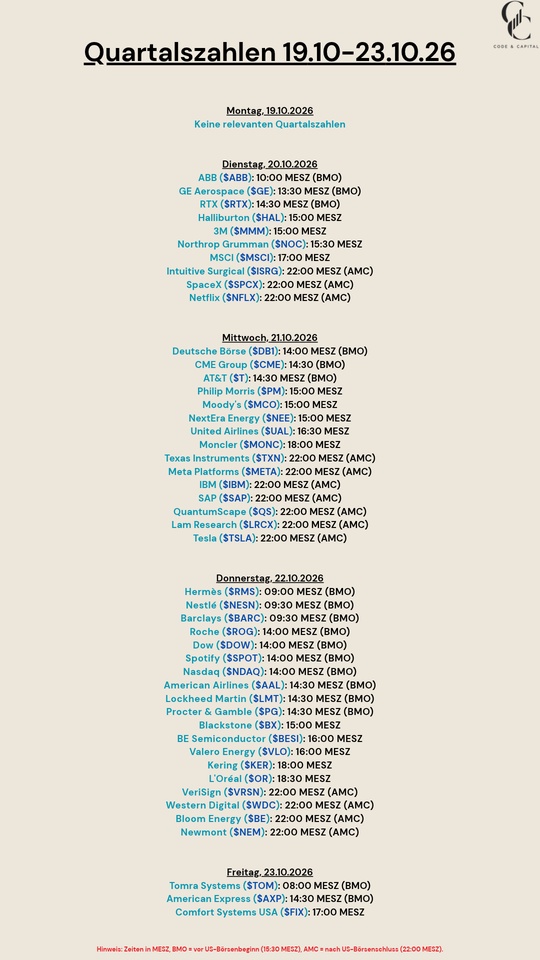
$ABBN (+2,43 %)
$GE
$RTX (+3,33 %)
$HAL (+0,88 %)
$MMM (-0,53 %)
$NOC (+2,89 %)
$MSCI (+0,53 %)
$ISRG (-0,15 %)
$SPCX (+0,14 %)
$NFLX (-2,98 %)
$DB1 (+0,48 %)
$CME (+0,8 %)
$T (-0,37 %)
$PM (+0,98 %)
$MCO (+0,58 %)
$NEE (+0,41 %)
$UAL (+3,32 %)
$MONC (+0,54 %)
$TXN (+4,88 %)
$META (-1,45 %)
$IBM (-0,04 %)
$SAP (+0,06 %)
$QS (-3,32 %)
$LRCX (+3,72 %)
$TSLA (+5,57 %)
$RMS (+2,43 %)
$NESN (-0,5 %)
$BARC (+2,85 %)
$ROP (-1,52 %)
$DOW (+4,62 %)
$SPOT (-1,15 %)
$NDAQ (+2,24 %)
$AAL (+1,38 %)
$LMT (+5,25 %)
$PG (-0,47 %)
$BX (+0,66 %)
$BESI (+7,82 %)
$VLO (+2,32 %)
$KER (-0,23 %)
$OR (-0,72 %)
$VRSN (+3,06 %)
$WDC (+4,84 %)
$BE (+7,42 %)
$NEM (+1,67 %)
$TOM (+2,58 %)
$AXP (+0,66 %)
$FIX (+7,55 %)
Moody's
Aktie
Aktie
Ticker: MCO
MCO
Price
Diskussion über MCO
Beiträge
311Wo.·
Quartalszahlen 19.10-23.10.26
99


1Wo.·
Meilenstein 400k
Hallo Freunde des freudigen Investierens,
ich möchte mit euch einen weiteren Meilenstein teilen, der schneller gekommen ist als gedacht:
Das Portfolio hat die 400k-Marke überschritten.
Vorweg: Das ist eine Momentaufnahme. Märkte sind keine Einbahnstraße, und es kann sich auch wieder deutlich in die andere Richtung bewegen. Ich freue mich trotzdem darüber und nehme den Moment bewusst mit.
Meine Strategie: Quality Growth mit starkem Moat
Ich verfolge nach wie vor einen Quality-Growth-Ansatz. Ich suche Unternehmen mit
• einem starken, schwer angreifbaren Burggraben (Netzwerkeffekte, Wechselkosten, Technologieführerschaft, Marktstandards),
• hohen und stabilen Margen, die zeigen, dass das Geschäftsmodell Preissetzungsmacht hat,
• hoher Kapitalrendite und der Fähigkeit, Gewinne profitabel zu reinvestieren,
• Rückenwind durch globale Megatrends wie KI, Cloud, Cybersecurity, Digitalisierung des Zahlungsverkehrs und Gesundheit.
Mein Ziel ist eigentlich ganz simpel: Einsteigen in herausragende Unternehmen und dann zuschauen, wie sie sich als Compounder über Jahre weiterentwickeln. Weniger handeln, mehr halten.
Bewusst konzentriert
Die Konzentration im Depot ist absichtlich hoch. Ich bin überzeugt, dass Unternehmen wie $NVDA (+2,68 %), $GOOGL (-0,91 %) , $MSFT (+1,71 %) , $META (-1,45 %) , $AMZN (+0,46 %) , $AVGO (+3,42 %) , $CRWD (+1,88 %) , $ANET (+3,42 %) und $ASML (+1,41 %) auch in Zukunft maßgeblich von diesen Megatrends profitieren werden. Ergänzt wird das durch Qualitätsunternehmen mit fast monopolartigen Positionen wie $V (-0,91 %) , $MA (-1,45 %) , $SPGI (+0,3 %) , $MCO (+0,58 %) und $CTAS (+0,72 %) , die beständig hohe Margen liefern.
Fazit
Geduld und Überzeugung zahlen sich aus, wenn man in die richtigen Unternehmen investiert ist.
Ich bleibe meiner Strategie treu und schaue, wie es weitergeht.
Wie seht ihr das: Konzentration auf Qualität oder lieber breite Streuung? Ich freue mich auf eure Meinungen!
17Positionen
414.369,47 €
126,30 %
4747
21 Kommentare
Epi@Epi
1Wo.
•
1010
•Alle 11 weiteren Antworten anzeigen
3Mon.·
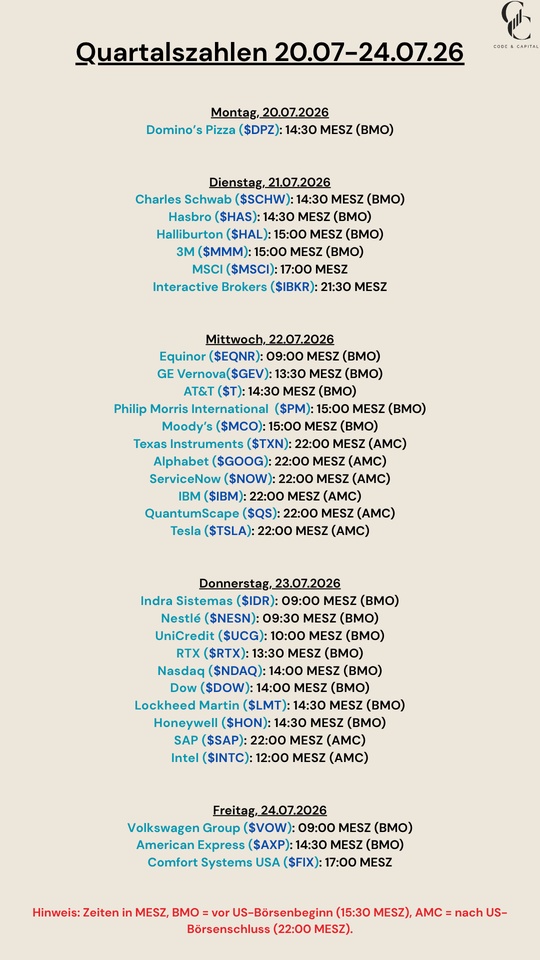
Quartalszahlen 20.07-24.07.26
$DPZ (-1,07 %)
$SCHW (-0,56 %)
$HAS (+1,07 %)
$HAL (+0,88 %)
$MMM (-0,53 %)
$MSCI (+0,53 %)
$IBKR (+0,45 %)
$EQNR (-1,19 %)
$GEV (+5,45 %)
$T (-0,37 %)
$PM (+0,98 %)
$MCO (+0,58 %)
$TXN (+4,88 %)
$GOOG (-0,83 %)
$NOW (-1,11 %)
$IBM (-0,04 %)
$QS (-3,32 %)
$TSLA (+5,57 %)
$IDR (+3,91 %)
$NESN (-0,5 %)
$UCG (+1,34 %)
$RTX (+3,33 %)
$NDAQ (+2,24 %)
$DOW (+4,62 %)
$LMT (+5,25 %)
$HON (-0,79 %)
$SAP (+0,06 %)
$INTC (+4,89 %)
$VOW (+0,4 %)
$AXP (+0,66 %)
$FIX (+7,55 %)
1010
6Mon.·
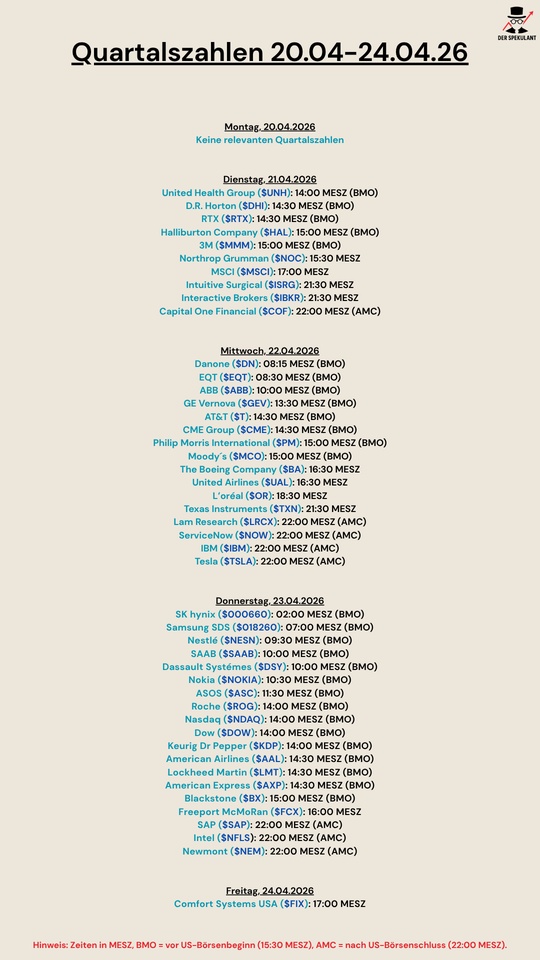
Quartalszahlen 20.04-24.04.26
$UNH (-1,69 %)
$DHI (-0,36 %)
$RTX (+3,33 %)
$HAL (+0,88 %)
$MMM (-0,53 %)
$NOC (+2,89 %)
$MSCI (+0,53 %)
$IBKR (+0,45 %)
$ISRG (-0,15 %)
$COF (+0,35 %)
$BN (-0,24 %)
$EQT (-0,81 %)
$ABBN (+2,43 %)
$GEV (+5,45 %)
$T (-0,37 %)
$CME (+0,8 %)
$PM (+0,98 %)
$MCO (+0,58 %)
$BA (-0,01 %)
$UAL (+3,32 %)
$OR (-0,72 %)
$TXN (+4,88 %)
$LRCX (+3,72 %)
$NOW (-1,11 %)
$IBM (-0,04 %)
$TSLA (+5,57 %)
$000660
$018260
$NESN (-0,5 %)
$SAAB B (+0,76 %)
$DSY (+0,8 %)
$NOKIA (+5,46 %)
$ASC (-0,76 %)
$ROG
$NDAQ (+2,24 %)
$DOW (+4,62 %)
$KDP (+1,13 %)
$AAL (+1,86 %)
$LMT (+5,25 %)
$AXP (+0,66 %)
$BX (+0,66 %)
$FCX (+0,12 %)
$SAP (+0,06 %)
$INTC (+4,89 %)
$NEM (+1,67 %)
$FIX (+7,55 %)
1212

7Mon.·
Steigende Anleiherenditen – gibt es „versteckte“ Profiteure?
Durch die aktuellen Entwicklungen rund um geopolitische Spannungen und steigende Unsicherheiten (z.B. Iran-Konflikt) bin ich über eine spannende These gestolpert:
Was passiert eigentlich, wenn die Renditen von Staatsanleihen weiter deutlich steigen?
Die direkten Auswirkungen kennt man ja. Druck auf Aktien, Probleme bei hoch verschuldeten Unternehmen etc. Aber viel spannender finde ich die Frage nach den nachgelagerten Profiteuren. Wenn Zinsen steigen, passiert im Hintergrund extrem viel:
- Unternehmen müssen sich neu finanzieren oder umschulden
- Anleihemärkte werden wieder attraktiver
- Handelsvolumen und Volatilität steigen
Davon könnten meiner Meinung nach u. a. die nachfolgenden Unternehmen profitieren mittelfristig profitieren:
- $MCO (+0,58 %) & $SPGI (+0,3 %) = mehr Anleiheemissionen bedeutet mehr Ratingbedarf
- $$DB1 (+0,48 %) = mehr Handelsvolumen bei Fixed Income
- BlackRock = Kapital könnte zurück in Anleihen & Bond-ETFs fließen
Also weniger die Zinsen selbst, sondern die Aktivität rund um steigende Zinsen wird monetarisiert. Mein Gedanke, vielleicht ergibt sich hier aktuell ein spannender Investment-Case mit den Unternehmen, die von den Folgebewegungen profitieren.
Was meint ihr? Gibt es aus eurer Sicht weitere „versteckte Profiteure“ steigender Anleiherenditen? Oder ist das am Ende doch zu indirekt, um daraus einen klaren Investment-Case abzuleiten?
~ Keine Anlageberatung ~


8Mon.·
Grundlos abverkauft? Moody’s kontert mit Rekordzahlen
An der Börse passieren immer wieder seltsame Dinge, doch die aktuelle Phase hat eine andere Dimension. Kommt es jetzt bei Moody’s zu einem Reversal?
Der Irrsinn regiert
Dass an der Börse die verrücktesten Dinge passieren, ist nichts Neues. Was jedoch derzeit vor sich geht, hat eine ganz neue Dimension.
Die Häufigkeit vollständig sinnbefreiter Kursbewegungen war wohl nie höher – zumindest nicht in meinen knapp zwei Dekaden an der Börse.
Aktien brechen plötzlich und ohne ersichtlichen Grund ein und umgekehrt. Moody’s ist sicherlich kein extremes Beispiel, die Vorgänge sind jedoch bezeichnend.
Die Aktie tendierte über Monate hinweg unter geringer Volatilität seitwärts. Die letzten Quartalszahlen wurden im Oktober veröffentlicht, bedeutende Neuigkeiten gab es seitdem nicht mehr.
Daher war die Seitwärtsbewegung gut nachvollziehbar, vor allem mit Blick auf die großen Indizes. Der S&P500 notiert heute noch auf demselben Niveau wie im Oktober des vergangenen Jahres und hat sich zwischenzeitlich kaum bewegt. Teilweise stand der Indexwochenlang faktisch still.
Daher scheinen sich Trader blindlinks auf jede Aktie zu stürzen, die sich bewegt. Hauptsache, man kann einen beliebigen Trend spielen. Die Richtung scheint dabei vollkommen egal zu sein.
The trend is your friend
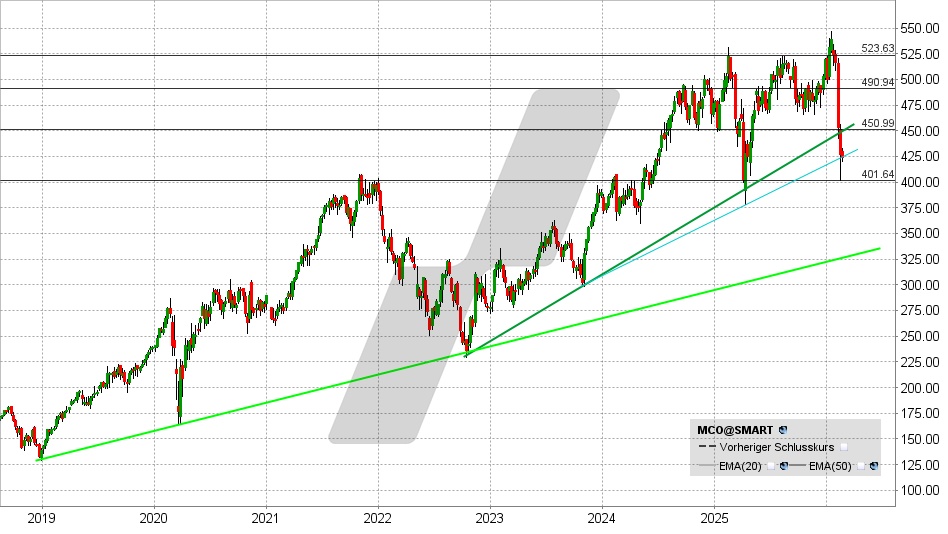
So war es auch bei Moody’s der Fall. Mitte Januar bröckelten langsam die Kurse und Anfang Februar ging die Aktie dann zeitweise in den freien Fall über. Innerhalb von kürzester Zeit sackte der Kurs von 546 auf 402 USD ab.
Fünfundzwanzig Milliarden Dollar Börsenwert lösten sich in Luft auf.
Natürlich findet man dafür Gründe, wenn man sie sucht. Die Konkurrenz hat schlechte Zahlen vorgelegt oder einen enttäuschenden Ausblick. Und außerdem gibt’s ja auch noch KI. Damit hat man immer ein Argument für alles.
Und natürlich dürfen die Banken und Researchhäuser auch nicht fehlen. Von Moody’s gab es zwar keinerlei Neuigkeiten oder gar Quartalszahlen, aber wenn S&P ein schwaches Quartal hat und der Kurs von Moody’s ohnehin schon gesunken ist, dann schiebt man selbstverständlich auch ein Downgrade hinterher.
Blöd nur, wenn dann Moody’s um die Ecke kommt und die Prognosen deutlich übertrifft.
Überraschung
Wie wir seit einigen Stunden wissen, lag der Gewinn im vierten Quartal mit 3,64 USD je Aktie weit über den Erwartungen von 3,46 USD. Mit einem Umsatz von 1,90 Mrd. USD wurden die Analystenschätzungen von 1,88 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 13 % und einem Gewinnsprung um 39 %.
Das wäre jetzt aber eine peinliche Angelegenheit, wenn man Moody’s letzte Woche grundlos abgestuft und das Kursziel von 574 auf 471 USD gesenkt hätte. Zum Glück hat das keiner getan, oder etwa doch?
Das gilt umso mehr, da die Wachstumsdynamik von Moody’s zuletzt zugenommen hat. Denn im gesamten Geschäftsjahr lag das Umsatzwachstum bei 9 %, im dritten Quartal allerdings bei 11 % und im Schlussquartal bei 13 %.
Hätte das Unternehmen wirklich Probleme, müsste das anders aussehen.
Schaut man sich die Sache ein wenig kleinteiliger an, verstärkt sich dieses Bild. Auf den Seiten 3 und 4 des Quartalsberichts (Link) sind die acht einzelnen Segmente des Konzerns im Detail aufgeschlüsselt.
Tatsächlich haben 8 von 8 Konzernbereichen im letzten Geschäftsjahr und auch im Schlussquartal ein Wachstum verzeichnet.
Ausblick und Bewertung
Unter dem Strich konnte Moody’s den Gewinn im Geschäftsjahr 2025 um 20 % auf 14,94 USD je Aktie steigern.
Darüber hinaus blickt das Unternehmen auch optimistisch in die Zukunft. Die Kosten sollen im mittleren einstelligen Prozentbereich steigen und somit langsamer als der Umsatz, der im hohen einstelligen Prozentbereich zulegen soll.
Im Klartext bedeutet das, dass die Profitabilität steigen wird.
Das Ergebnis soll von 14,94 auf 16,40 – 17,00 USD je Aktie steigen und der freie Cashflow von 2,57 Mrd. USD auf 2,80 – 3,00 Mrd. USD.
Davon sollen wiederum 2,00 Mrd. USD in Aktienrückkäufe gesteckt werden, und der Rest dürfte größtenteils als Dividende ausgeschüttet werden.
Moody’s kommt demnach auf eine forward P/E von 25,3. Das ist in Anbetracht von zweistelligen Wachstumsraten, den hohen Gewinnspannen und der weltweiten Stellung des Unternehmens vertretbar.
Langjährig pendelt die P/E um einen Wert von 28,8. In den letzten fünf Jahren lag die P/E im Durchschnitt bei 34
Moody’s Aktie: Chart vom 18.02.2026, Kurs: 423,22 USD – Kürzel: MCO | Quelle: TWS
Die überraschend starken Quartalszahlen und der Ausblick könnten jetzt eine Erholung in Richtung 450 USD einleiten. Klar positive Signale ergeben sich jedoch erst über 450 USD.
Fällt Moody’s jedoch unter 425 USD, müssen erneute Kursverluste in Richtung 400 USD eingeplant werden. Darunter würde sich das Chartbild weiter eintrüben, was Abwärtspotenzial bis 378 oder 368 USD nach sich ziehen könnte.
Geschäftsmodell
Das Geschäft gliedert sich in zwei Kernbereiche: Moody’s Investors Service bewertet die Kreditwürdigkeit von Staaten, Unternehmen und Finanzinstrumenten, während Moody’s Analytics Daten, Software und Modelle liefert, die Finanzakteuren helfen, Risiken zu verstehen und zu steuern.
Die beiden Bereiche gliedern sich wiederum in acht Sparten, die alle auf unterschiedliche Weise mit Analyse, Daten und Risiko zu tun haben.
Dazu gehören neben den klassischen Rating-Services auch Risikomanagement-Software, ökonomische Forschung, regulatorische Lösungen für Banken und Versicherer, Finanzmarktdaten, Training und Beratung.
Darüber hinaus Dienstleistungen zur Portfoliosteuerung sowie Tools zur Bewertung komplexer Finanzprodukte.
Jede Sparte liefert einen Baustein, damit Investoren fundierte Entscheidungen treffen und Risiken effizient managen können
Quelle
1616
1 Kommentar
8Mon.
Der 10.2 wird ein Tag für einen sehr guten Einstandskurs, in Blick auf die letzten zwei Jahre gewesen sein!
•
11
•8Mon.·
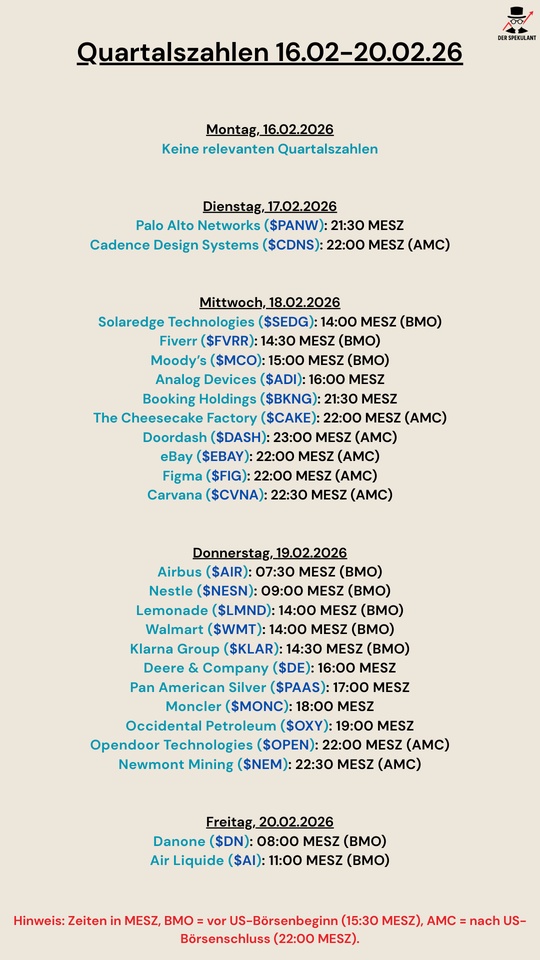
Quartalszahlen 16.02-20.02.26
$PANW (+2,65 %)
$CDNS (+3,95 %)
$SEDG (-4,77 %)
$FVRR (-1,52 %)
$MCO (+0,58 %)
$ADI (+5,68 %)
$BKNG (-1,54 %)
$CAKE (+1,41 %)
$DASH (-5,41 %)
$EBAY (-1,91 %)
$FIG (-5,01 %)
$CVNA (-1,79 %)
$AIR (+0,46 %)
$NESN (-0,5 %)
$LMND (+0,6 %)
$WMT (+0,41 %)
$KLAR (-1,39 %)
$DE (-0,76 %)
$PAAS (+0,31 %)
$MONC (+0,54 %)
$OXY (+0,1 %)
$OPEN (-2,82 %)
$NEM (+0,36 %)
$BN (-0,24 %)
$AI (+0,25 %)


8Mon.·
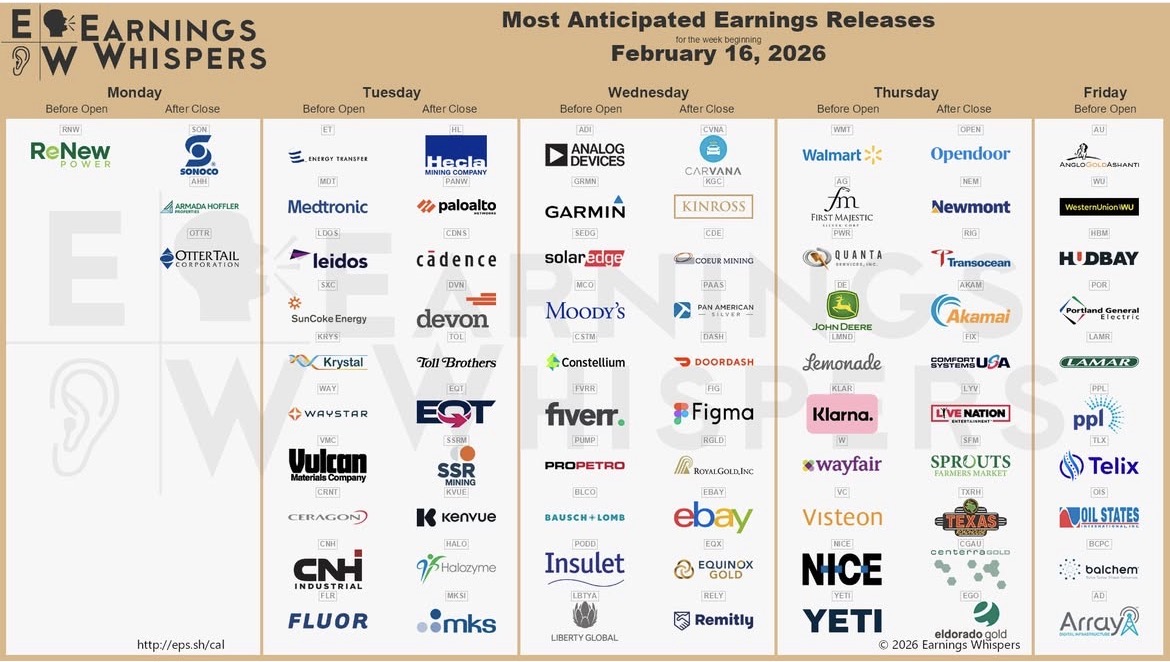
Bisschen ruhiger nächste Woche
$SON (-1,45 %)
$MDT (-1,07 %)
$LDOS (+3,03 %)
$PANW (+2,65 %)
$CDNS (+3,95 %)
$KRYS (+0,94 %)
$HL (+0,91 %)
$TOL (+0,76 %)
$KVUE (+0,11 %)
$DEVON
$ADI (+5,68 %)
$GRMN (-0,04 %)
$SEDG (-4,77 %)
$MCO (+0,58 %)
$FVRR (-1,52 %)
$PODD (+0,39 %)
$CVNA (-1,79 %)
$DASH (-5,41 %)
$FIGX
$EBAY (-1,91 %)
$RELY
$WMT (+0,41 %)
$PWR (+4,03 %)
$DE (-0,76 %)
$LMND (+0,6 %)
$KLAR (-1,39 %)
$W (+0,35 %)
$NICE
$YETI (+2,09 %)
$OPEN (-2,82 %)
$NEM (+1,67 %)
$AKAM (+5,46 %)
$SFM (-0,29 %)
$TXRH (-0,1 %)
$BCPC (-3,63 %)
$BKNG (-1,54 %)
88
11 Kommentare
8Mon.
Ich hoffe das Leiden hat jetzt ein Ende
•
55
•8Mon.·
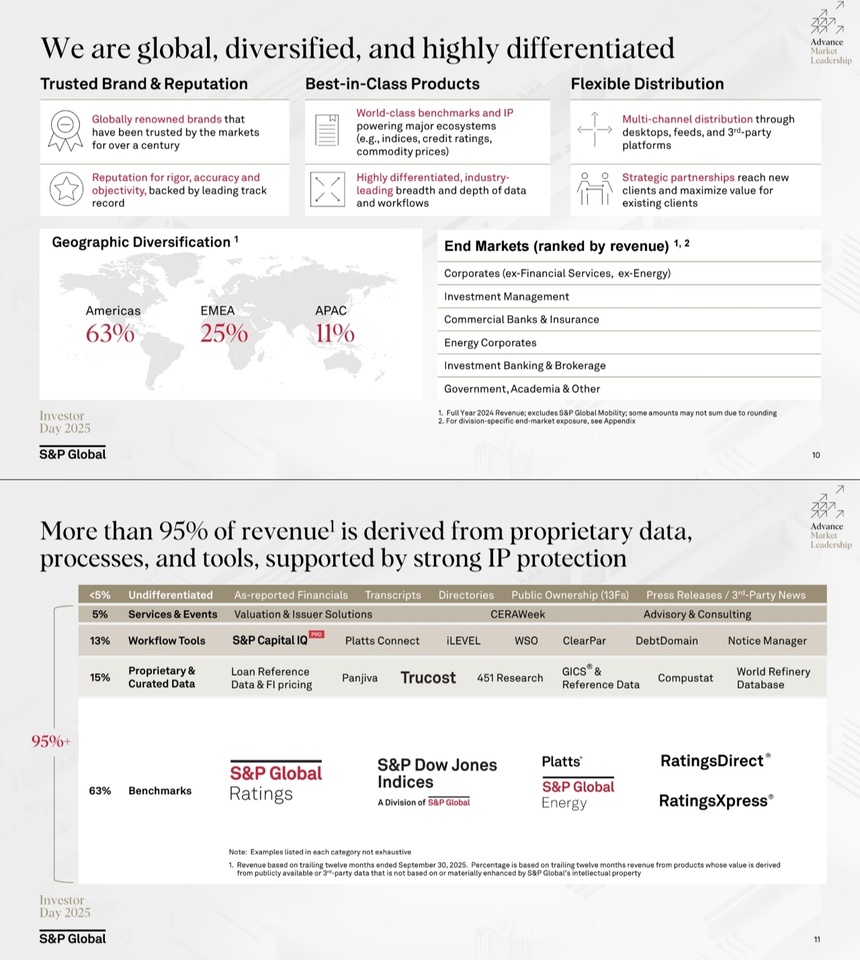
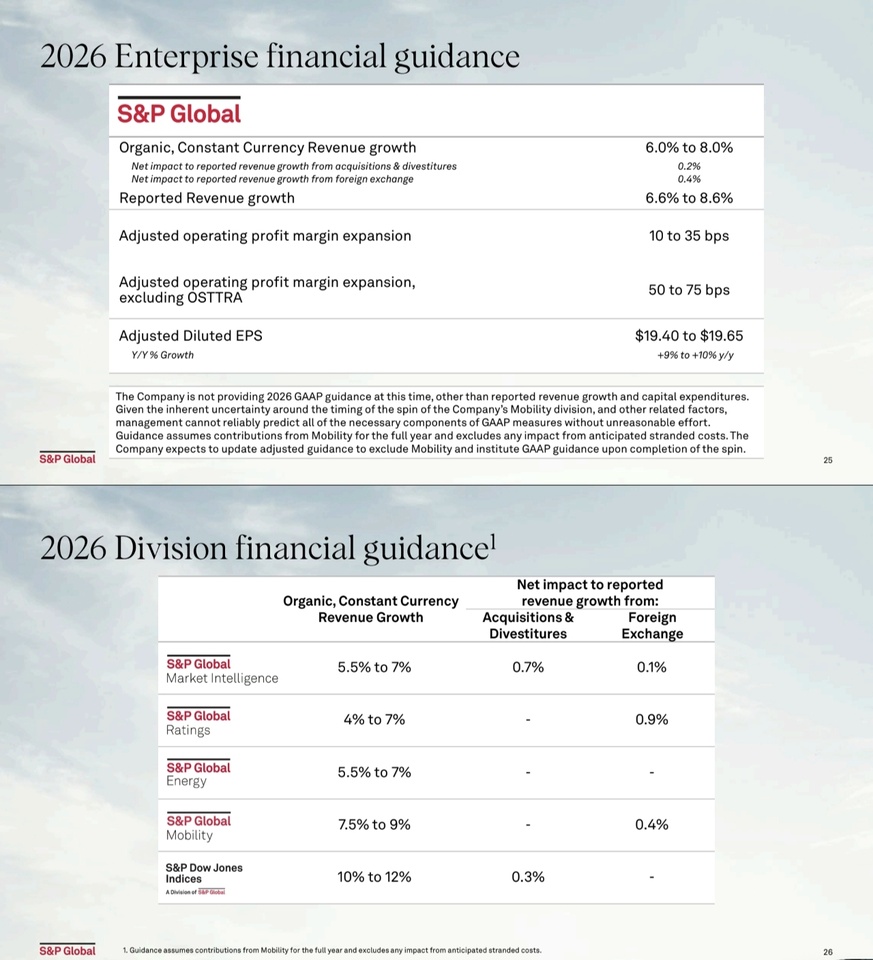
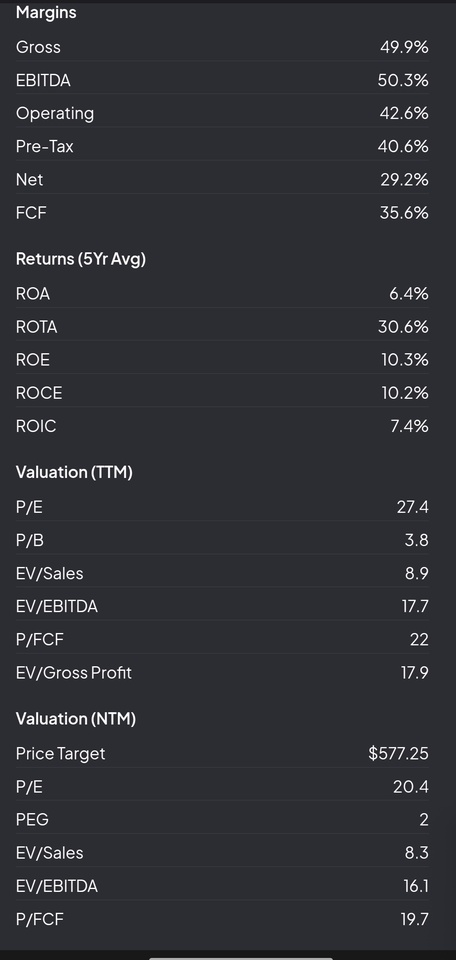
S&P Global. Geh ich all in?
Kleiner Text meiner Seite. Hab paar Positionen extrem schnell hochgezogen aufgrund der jetzigen Marktdynamiken und S&P ist von Null auf 6% in einer Woche gelandet.
Warum also ausgerechnet Jetzt, vor allem wenn $MCO (+0,58 %) schon 6% von meinem Portfolio ausmachen.
1.
Sondern die Situation der Abspaltung. Abspaltungen sind mein Ding und vor allem wenn sie erfolgreich sind. Hier kann es Sinn machen. Mobility LS Margen Profil und Zukunft Aussichten sind extrem gut, aber noch weit unter dem Portfolio. Vor allem aber hat es eigentlich kaum was mit Finanzen zu tun. Der restlichen Teil hat Markt Bezüge.
2.
Die Valuation ist für die Situation, in der man sich befindet, extrem gut. Margenprofil und andere Daten sind sehr gut und werden nur besser.
3.
Die Guidance ist gut und ist vielversprechend mit Upside Potential. Vor allem aufgrund der Abspaltung entsteht Unsicherheit im Markt aber auch in der Guidance, das lässt uns die Krümmel aufheben.
4
S&P positioniert sich extrem gut im AI-Wandel. Die Kensho-Acquisition macht sich extrem bezahlt und legt Fundamente für die jetzige Situation. Mit der eigenen Platform und dem eigenen Geschäft lässt sich vor allem viel raus holen, aber nicht von außen. Viele der Daten sind unique zu der Plattform und gerade darauf wollen die Kunden ja zugreifen. Mit dem unterliegenden Business lässt sich also auch viel Cross-Selling betreiben.
Meine Meinung nach ist es also eine Buy Angelegenheit, die ich gerne annehme. Das Management ist gut vorbereitet auf die jetzige Situation und bei einem solchen Daten-Business steckt viel AI Potential, das das Business nicht schwächt, sondern stärkt. Die Produktivität kann nämlich, als Kosten an den Kunden weiter gegeben werden.
Kurz gesagt: bis zu 10% in meinem Portfolio kann die Aktie annehmen, wenn sie jeden Tag weiter fällt. Gleiches gilt auch für paar andere Aktien die Momentan auf 3- 5 Jahres Tiefs fallen
+ 2
1010
19 Kommentare
Die 95% unique data mag zwar so stimmen aber nach meiner Annahme sind nur 55% bis 65% umständlich replizierbar. Das ist aber nichts außergewöhnliches und vor allem sehr hoch zu anderen Unternehmen.
•
11
•

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet