
Bei $NFLX (-2,53 %) dachte ich nach der gescheiterten Übernahme an den Boden und es sah auch erstmal gut aus. Leider hat der Burggraben und das Cash dann doch nicht überzeugt. Naja was soll’s. Ich hoffe ich kann bald wieder mehr Erfolge teilen. Mund abputzen weiter geht’s. Cash ist jetzt da
Diskussion über NFLX
Beiträge
259

1Mon.·
Netflix fällt nach den Earnings 4,3% auf $65,66: Wall Street senkt Kursziele, da schwächeres Wachstum, Werbung und Content-Execution belaste
⠀
Die Kernaussage: Mehr als 20 Analystenhäuser haben ihre Einschätzungen nach Q3 angepasst oder Kursziele gesenkt. Viele bleiben wegen der Bewertung konstruktiv, aber die zentrale Frage lautet jetzt, ob Netflix Engagement, Werbeumsätze und Gesamtwachstum 2027 wieder beschleunigen kann.
⠀
Durchschnittliches Kursziel: $86
Potenzial vom aktuellen Kurs bei $65,66: ~31%
⠀
Aktuelle Analysten-Einschätzungen:
• BMO: Outperform, $125 unverändert (+90%)
• Canaccord: Buy, $110 von $125 (+68%)
• UBS: Buy, $100 von $115 (+52%)
• TD Cowen: Buy, $100 unverändert (+52%)
• BofA: Buy, $90 von $105 (+37%)
• Evercore ISI: Outperform, $90 von $110 (+37%)
• Citi: Buy, $85 von $100 (+29%)
• KeyBanc: Overweight, $85 unverändert (+29%)
• JPMorgan: Overweight, $81 von $85 (+23%)
• Bernstein: Outperform, $80 von $95 (+22%)
• Oppenheimer: Outperform, $80 von $85 (+22%)
• Guggenheim: Buy, $78 von $80 (+19%)
• Piper Sandler: Overweight, $78 von $85 (+19%)
• Morgan Stanley: Overweight, $77 von $80 (+17%)
• Rosenblatt: Neutral, $71 von $75 (+8%)
• Barclays: Equal Weight, $65 von $70 (-1%)
• Pivotal Research: Hold, $65 von $70 (-1%)
• Needham: Herabstufung auf Hold von Buy
⠀
Was Analysten weiterhin positiv sehen:
• Q3-Umsatz von $12,87 Mrd., rund 12% Wachstum YoY und im Rahmen der Erwartungen
• Operatives Ergebnis von rund $4,46 Mrd. über Konsens
• UCAN-Umsatzwachstum verbesserte sich trotz schwächerem Engagement
• Kundenbindung bleibt robust, die Kündigungsrate verbesserte sich YoY weltweit und in den USA
• Das klassische Abo-Geschäft entwickelte sich besser als zuvor erwartet
⠀
Warum Analysten ihre Kursziele senken:
• Umsatzwachstum verlangsamte sich auf rund 11% ex-FX, der niedrigste Wert seit fast drei Jahren
• Q4-Umsatzguidance von $13,44 Mrd. lag unter dem Konsens von ~$13,52 Mrd.
• Q4-Guidance für das operative Ergebnis von ~$3,50 Mrd. verfehlte die erwarteten ~$3,73 Mrd.
• Werbeumsatzprognose für 2026 wurde von rund $3,0 Mrd. auf ~$2,7 Mrd. gesenkt
• Das Management räumt selbst Verbesserungsbedarf beim US-Content ein
• YouTube, TikTok und andere kostenlose Plattformen verschärfen den Wettbewerb um die Aufmerksamkeit der Nutzer
⠀
Das größte Problem: Werbung sollte zu einem der nächsten großen Wachstumstreiber von Netflix werden. Stattdessen sorgen Produkt- und Integrationsverzögerungen für eine langsamere Monetarisierung. Guggenheim senkte seine Werbeumsatzprognose für 2027 auf $4,0 Mrd. von zuvor $5,2 Mrd.
⠀
Der Content-Reset: Netflix hat den Chief Content Officer ausgetauscht, verändert die Führung in Film und TV und rund 6% der Belegschaft abgebaut. Analysten werten das zunehmend als Eingeständnis, dass die US-Content-Pipeline höhere Trefferquoten und mehr echte Must-Watch-Inhalte braucht.
⠀
Der Bull Case: Das Abo-Geschäft ist stabiler, als die Kursreaktion vermuten lässt. Retention bleibt stark, Preiserhöhungen funktionieren, die Bilanz ist solide und mehrere Analysten sehen die Werbeschwäche eher als Verzögerung denn als strukturelles Problem.
⠀
Fazit: Bei Netflix geht es nicht mehr um Größe, sondern um Wachstum. Anleger wollen sehen, dass besserer Content das Engagement wieder beschleunigt und Werbung endlich zum zweiten großen Wachstumsmotor wird. Bis dahin dürfte eine günstigere Bewertung allein kaum für eine nachhaltige Neubewertung reichen.
1111

1Mon.·
Netflix stagniert
Hier ist der frische Bericht aus dem Netflix $NFLX (-2,53 %)
(NASDAQ: NFLX) Q3 2026 Earnings Release, direkt nach US-Börsenschluss:
🚀 Topline solide – Aber das Wachstum verlangsamt sich
Netflix hat im dritten Quartal 2026 die Umsatzerwartungen Punkt für Punkt getroffenen:
Umsatz:
12,87 Mrd. USD → +11,8 % YoY
(Erwartet wurden ~12,87 Mrd. USD)
Umsatz-Dynamik: Das zweistellige Wachstum steht, liegt aber deutlich unter den früheren Peaks der Re-Beschleunigung.
Ad-Tier & Werbeeinnahmen: Das Werbegeschäft wächst stark und steuert auf das Jahresziel von rund 3,0 Mrd. USD zu, macht aber immer noch einen vergleichsweise kleinen Teil der Gesamterlöse aus.
Das Entscheidende: Netflix liefert verlässlich ab, aber der Hebel aus dem ehemaligen „Password Sharing Crackdown“ sticht nicht mehr als frischer Kurstreiber.
💰 Gewinnmaschine schlägt die Erwartungen deutlich
Auf der Bottom Line gab es für Q3 einen starken Beat:
EPS (Diluted):
0,87 USD → Beat!
(Erwartet wurden 0,82 USD)
Operating Income:
4,46 Mrd. USD (+37 % YoY)
Operating Margin: Gewohnt stark, angetrieben durch strikte Kostendisziplin und den kürzlichen Stellenabbau im Produkt-/Tech-Bereich.
Das zeigt: Operativ arbeitet der Streaming-Gigant extrem profitabel und skaliert die Marge weiter nach oben.
⚠️ Der Haken & Grund für den Nachbörsen-Dämpfer (~ -5 %): Guidance & Ausblick
Obwohl Q3 auf der Gewinnseite stark war, straft der Markt die Aktie nachbörslich leicht ab:
Umsatzausblick (Q4 / Ausblick): Die Prognose für das kommende Quartal lag leicht unter den optimistischsten Flüsterschätzungen der Wall Street.
Monetarisierung vs. Content-Kosten: Investoren hinterfragen zunehmend, wie viel organisches Nutzerwachstum noch übrig ist und wie viel der künftigen Steigerung rein aus weiteren Preiserhöhungen gepresst werden muss.
🧠 Werbe-Abo & Live-Content als nächste Phase
Netflix versucht, den Fokus von reinen Abonnentenzahlen voll auf das Engagement und Ad-Revenue zu verlagern:
Programmatic & Pause-Ads: Werbepartner buchen verstärkt ein.
Live-Events & Sport: Die Weiterentwicklung von Live-Streams (WWE, NFL-Spiele) ist der nächste geplante Hebel, um Werbekunden hohe Reichweiten zu garantieren und Churn zu minimieren.
⚡💡 Das Fazit
Netflix ist vom reinen Wachstums-Changer endgültig zu einer hocheffizienten Cash-Maschine geworden.
12,87 Mrd. USD Umsatz (+11,8 % YoY).
0,87 USD EPS (vs. 0,82 USD Erwartung).
Operating Income +37 %.
Fundamental: Starke Marge & Cashflow, aber das Topline-Tempo wird langsamer.
Moat: Unangefochtener Platz 1 im globalen Streaming-Markt.
Operating Leverage: Weiterhin exzellent.
Bewertung/Guidance: Der Ausblick bremst die kurzfristige Euphorie.
Rating für den Earnings-Print: 🟡⚡ „SOLID BEAT ON MARGINS, ABER MILDER GUIDANCE-DÄMPFER.“
1919
6 Kommentare
Hätte ich etwas freies Kapital zur Verfügung würde ich eine erste Position eröffnen. Mit einem KGV von 19 ist es jetzt nicht wahnsinnig günstig, aber man verzeichnet ja noch durchaus gutes Wachstum, daher auf lange Frist sicherlich ein akzeptabler Einstieg 👍🏼
•
55
•

1Mon.·
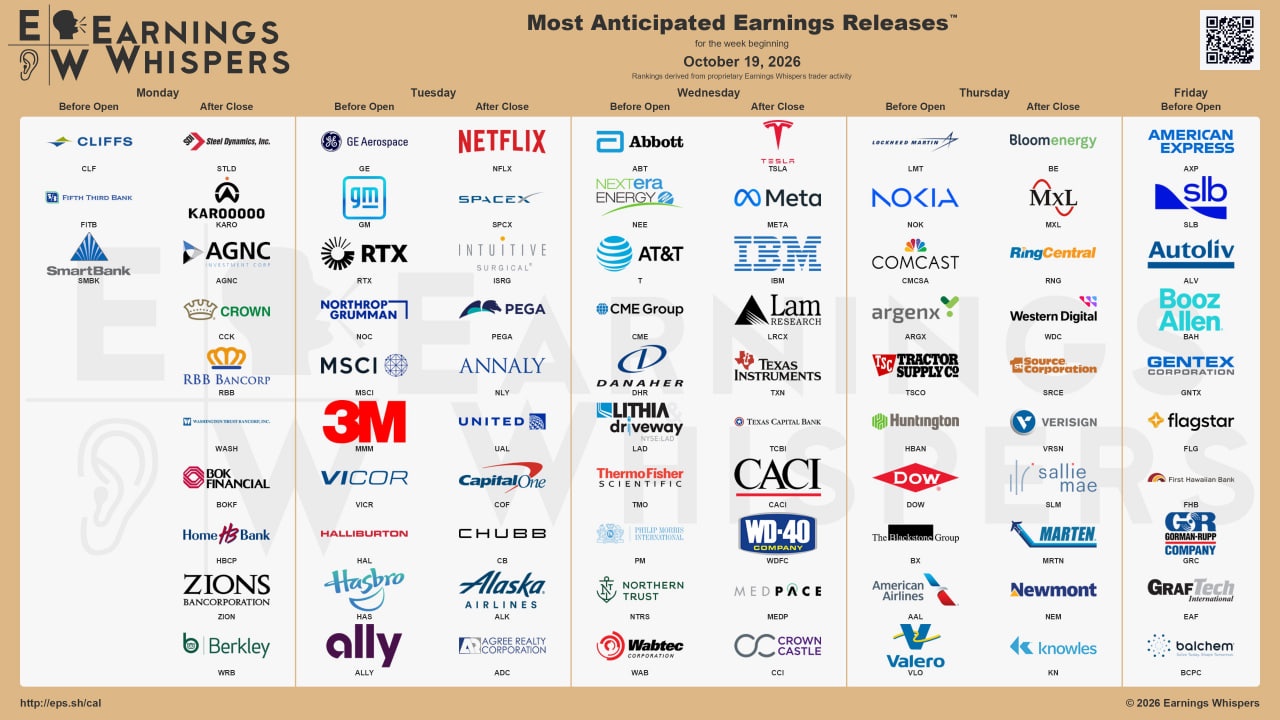
Die Woche voraus
Montag, 19. Oktober 2026
🇨🇳 04:00 Uhr | BIP (Q3), Industrieproduktion & Einzelhandelsumsatz
🇺🇸 16:00 Uhr | NAHB-Wohnungsmarktindex
Dienstag, 20. Oktober 2026
🇨🇳 03:00 Uhr | Notenbank-Zinsentscheid (LPR)
🇪🇺 11:00 Uhr | ZEW-Konjunkturerwartungen
🇺🇸 14:30 Uhr | Baugenehmigungen & Baubeginne
🍿 22:00 Uhr | Netflix & SpaceX (Quartalszahlen Q3)
Mittwoch, 21. Oktober 2026
🇬🇧 08:00 Uhr | Verbraucherpreise / Inflationsrate (Sep)
🇺🇸 16:30 Uhr | EIA-Rohöllagerbericht
🚘 22:00 Uhr | Tesla & IBM (Quartalszahlen Q3)
Donnerstag, 22. Oktober 2026
✈️ 14:30 Uhr | American Airlines (Quartalszahlen Q3)
🇺🇸 14:30 Uhr | Erstanträge auf Arbeitslosenhilfe
🇪🇺 16:00 Uhr | Verbrauchervertrauen Eurozone (vorläufig)
Freitag, 23. Oktober 2026
🇯🇵 01:30 Uhr | Kerninflation / Verbraucherpreise (Sep)
🇩🇪 09:30 Uhr | S&P Global Einkaufsmanagerindex (PMI) Industrie & Dienste (vorläufig)
🇪🇺 10:00 Uhr | S&P Global Einkaufsmanagerindex (PMI) Eurozone (vorläufig)
🇺🇸 15:45 Uhr | S&P Global Einkaufsmanagerindex (PMI) USA (vorläufig)
🇫🇷 Nach Handelsschluss | Moody's Ratingüberprüfung für Frankreich
$NFLX (-2,53 %)
$AAL (-5,26 %)
$IBM (+0,45 %)
$TSLA (-6,36 %)
$AXP (-2,79 %)
$RTX (-1,73 %)
$BE (-13,35 %)
$LMT (-0,92 %)
$NOKIA (-7,18 %)
$ABT (-1,22 %)
$NEE (-0,81 %)
$CME (+1,1 %)
$T (+2,26 %)
$GM (-3,08 %)
$MSCI (-2,23 %)
$TMO (-0,88 %)$CMCSA (+0,53 %)
1111

1Mon.·
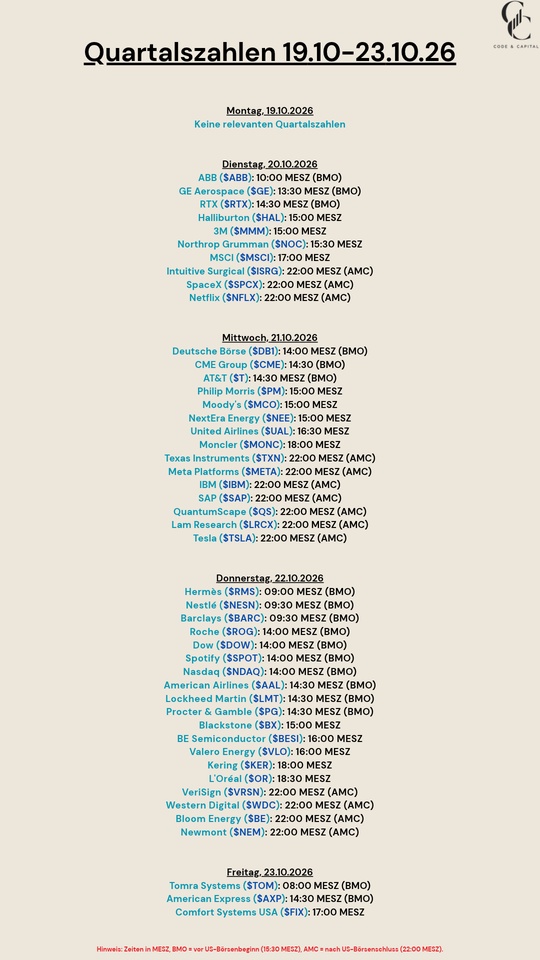
Quartalszahlen 19.10-23.10.26
$ABBN (-2,87 %)
$GE
$RTX (-1,73 %)
$HAL (-3,32 %)
$MMM (-0,28 %)
$NOC (-1,49 %)
$MSCI (-2,23 %)
$ISRG (-1,5 %)
$SPCX (-6,05 %)
$NFLX (-2,53 %)
$DB1 (-2,2 %)
$CME (+1,1 %)
$T (+2,26 %)
$PM (-1,06 %)
$MCO (-0,93 %)
$NEE (-0,81 %)
$UAL (-3,33 %)
$MONC (-4,05 %)
$TXN (-5,76 %)
$META (-4,13 %)
$IBM (+0,45 %)
$SAP (-1,82 %)
$QS (-4,71 %)
$LRCX (-8,36 %)
$TSLA (-6,36 %)
$RMS (-2,6 %)
$NESN (+1,65 %)
$BARC (-3,87 %)
$ROP (-0,42 %)
$DOW (-3,53 %)
$SPOT (-1,13 %)
$NDAQ (-1 %)
$AAL (-5,26 %)
$LMT (-0,92 %)
$PG (+0,62 %)
$BX (-3,91 %)
$BESI (-4,1 %)
$VLO (-1,07 %)
$KER (-2,75 %)
$OR (-0,41 %)
$VRSN (+0,13 %)
$WDC (-10,28 %)
$BE (-13,35 %)
$NEM (-5,58 %)
$TOM (-2,56 %)
$AXP (-2,79 %)
$FIX (-4,11 %)
99

1Mon.·
Ein paar Depot-Veränderungen in den letzten Tagen
Out
$NOVO B (-2,5 %) -35% weg mit der Pommesbude
In ( Zukäufe, keine Neukäufe)
$MCD (-0,18 %) 15x
$NFLX (-2,53 %) 100x
Außerdem plane ich ein kleines Sparplanprojekt. Das werde ich später mal vorstellen :)
2727
3 Kommentare
Besser die Pommesbude MCD vertickern und das Geld in Novo investieren.
•
99
•
2Mon.·
Netflix Refinanzierung
Das hat $NFLX (-2,53 %) jetzt davon, dass sie uns mit Werbung nerven und die Abo-Preise erhöhen.
Da ich jetzt gekauft habe, wird der Kurs natürlich alsbald nach unten ausbrechen, wie bei $SYK (-1,61 %) 🤪 ist aber kein Problem, denn ihr wolltet ja noch bessere Preis liebe GQ Community - gern geschehen! 📥💸
3333
5 Kommentare

Nenn dich bitte ab sofort St. Martin
•
44
•
2Mon.·
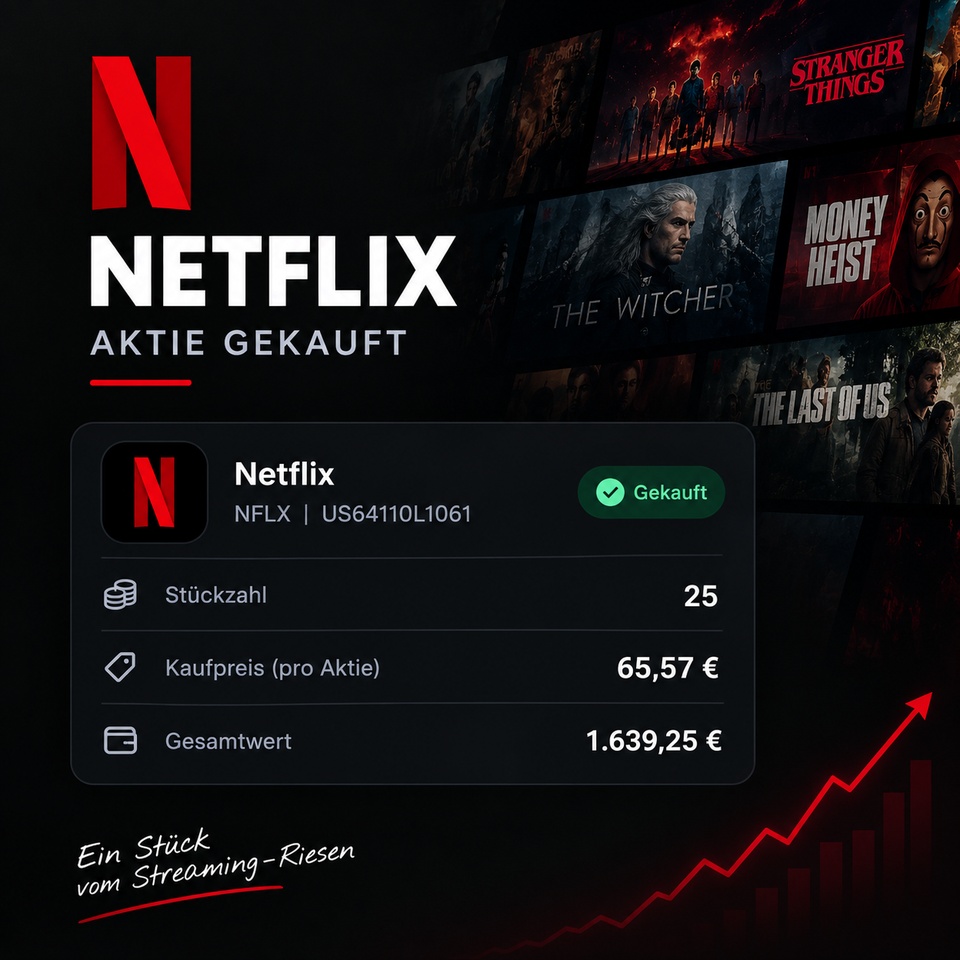
Erstkauf Netflix
Ich hab auf den aktuellen Niveaus mal angefangen eine Netflix ($NFLX (-2,53 %) ) Position aufzubauen aber Plane noch bis auf 80 Anteile aufzustocken.
Ich bin sehr von dem Unternehmen überzeugt und Fundamental sieht auch alles top aus und denke das wir in den nächsten Jahren neue Höchststände sehen werden.
2828
1 KommentarIch habe den monatlichen Sparplan eingerichtet und erhalte monatliche Filme und Serien als Sachdividende 😅
•
2222
•

3Mon.·
Bill Ackman is back in Netflix
Pershing Square ist wieder bei Netflix eingestiegen und hat rund 3,15 Mio. Aktien gekauft.
Nachdem ich $NFLX (-2,53 %) in den letzten Monaten selbst mehrfach aufgestockt habe, ist es natürlich ein gutes Gefühl, wenn Investoren wie Bill Ackman ebenfalls Potenzial sehen.
Seine Aussage gefällt mir besonders:
„Netflix has since effectively won the streaming wars.“
Bin gespannt, wie sich die Position langfristig entwickelt. 🍿👀
1515
3 Kommentare
3Mon.
Wo siehst du langfristig Wachstumspotenzial?
•
11
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet