🏛️ THE OFFICE J.A.C.K. | EARNINGS BRIEFING
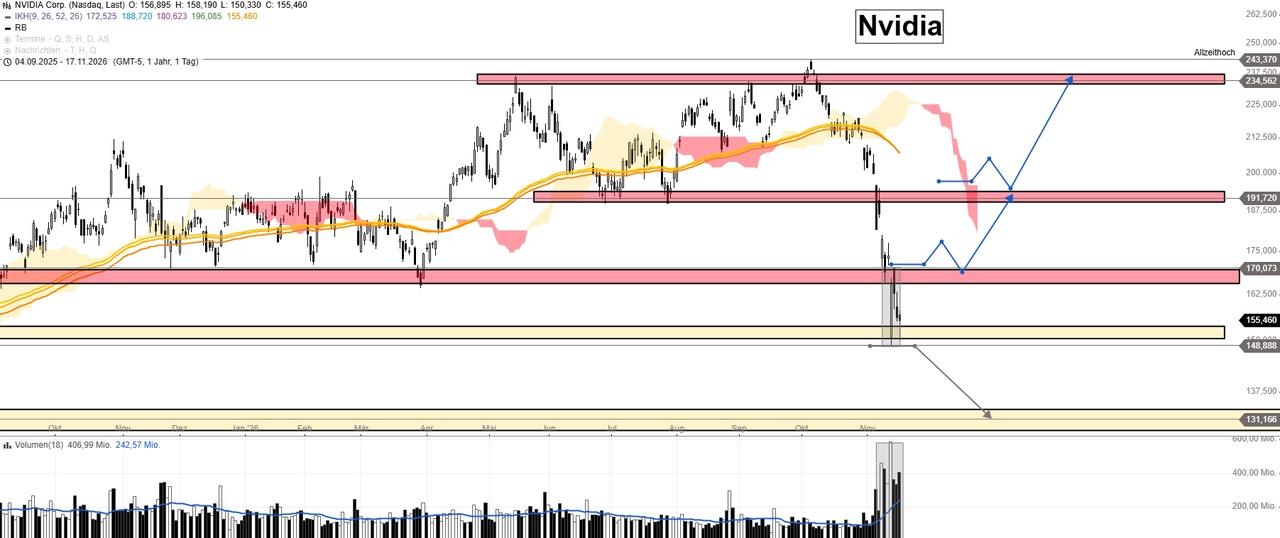
NVIDIA – $NVDA (-2,99 %) Q3 FY2027 | 17. November 2026
Das Büro hat die frisch veröffentlichten Quartalszahlen von NVIDIA unter die Lupe genommen.
Die zentrale Frage: Kann NVIDIA seine außergewöhnliche Wachstumsdynamik trotz zunehmender Unternehmensgröße aufrechterhalten – und wie schwer wiegt die Unsicherheit nach dem Rücktritt von Jensen Huang?
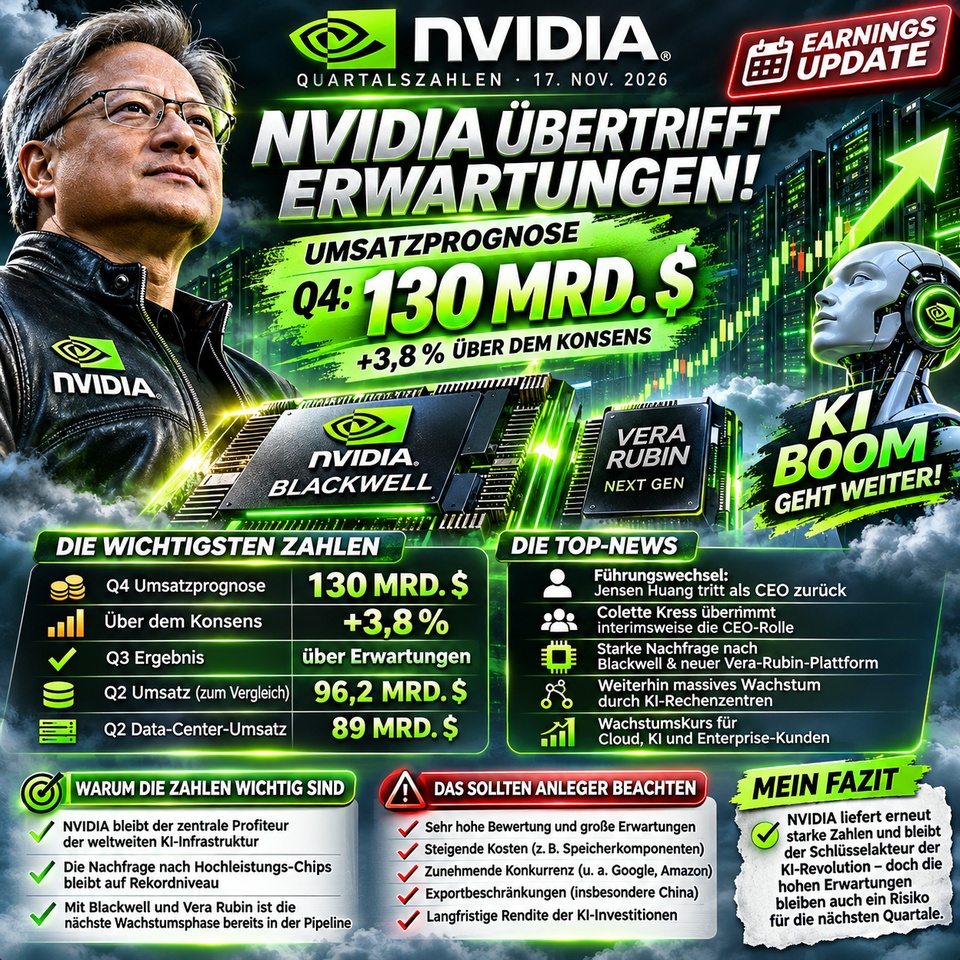
Die kurze Antwort: NVIDIA liefert ein außergewöhnlich starkes Quartal. Umsatz und Gewinn übertreffen die Markterwartungen deutlich, der Free Cashflow erreicht neue Dimensionen und Vera Rubin entwickelt sich laut Management zum schnellsten Produktanlauf der Unternehmensgeschichte.
Allerdings gibt es zwei wesentliche Einschränkungen: Die Bruttomargenprognose für das nächste Quartal fällt deutlich niedriger aus, und die Führungskrise bleibt ungelöst.
━━━━━━━━━━━━━━━━━━
📊 DATENABTEILUNG | Die Fakten
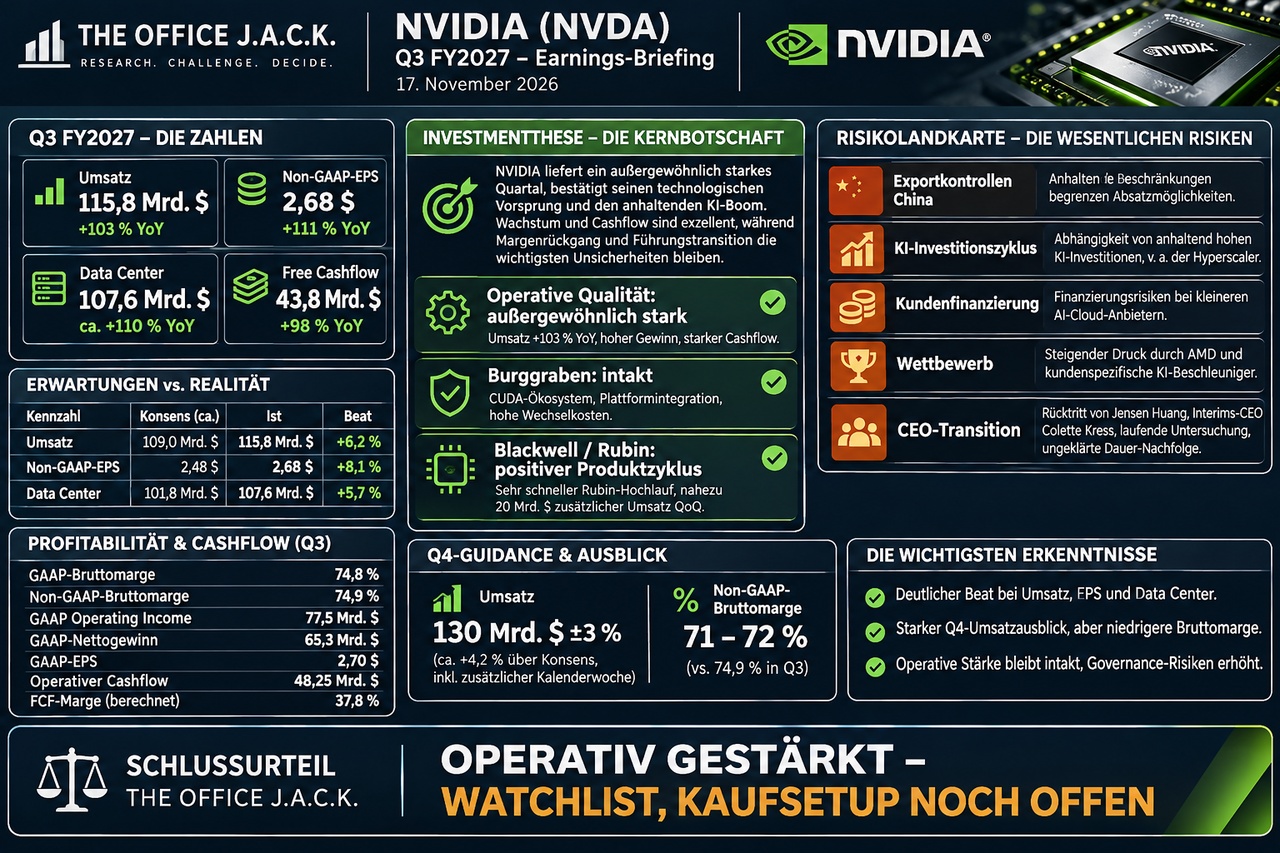
NVIDIA übertrifft die Erwartungen bei sämtlichen wesentlichen Quartalskennzahlen.
Quartalsumsatz
115,8 Mrd. $
+103 % YoY
Non-GAAP-EPS
2,68 $
+111 % YoY
GAAP-Nettogewinn
65,3 Mrd. $
+105 % YoY
Free Cashflow
43,8 Mrd. $
+98 % YoY
Die wichtigsten veröffentlichten Zahlen:
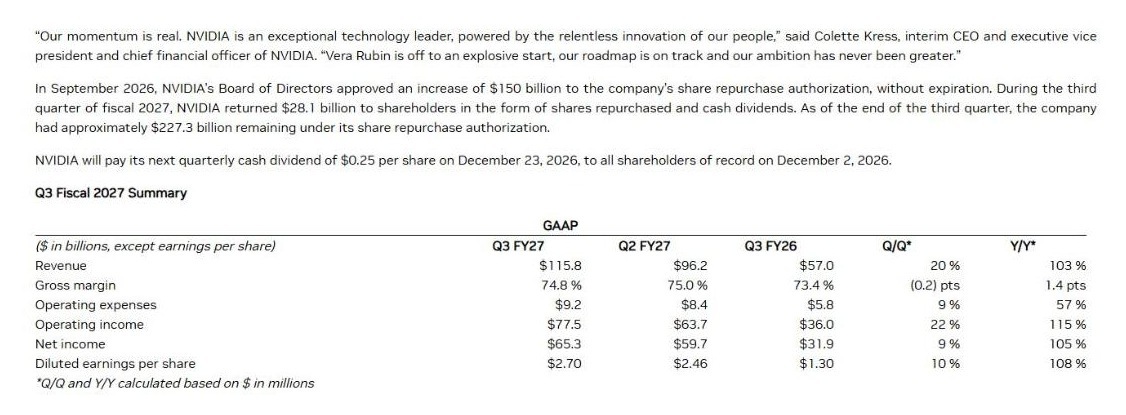
- Umsatz: 115,8 Mrd. USD → +103 % YoY
- Data-Center-Umsatz: 107,6 Mrd. USD → ca. +110 % YoY
- GAAP-Bruttomarge: 74,8 % → +1,4 Prozentpunkte
- Non-GAAP-Bruttomarge: 74,9 % → +1,4 Prozentpunkte
- GAAP Operating Income: 77,5 Mrd. USD → +115 % YoY
- Non-GAAP Operating Income: 77,9 Mrd. USD → +116 % YoY
- GAAP EPS: 2,70 USD → +108 % YoY
- Non-GAAP EPS: 2,68 USD → +111 % YoY
- Free Cashflow: 43,8 Mrd. USD → +98 % YoY
Erwartungen vs. Realität
Kennzahl
Konsens ca.
109,0 Mrd. $
Ist
Beat
Umsatz
115,8 Mrd. $
+6,2 %
Non-GAAP EPS
2,48 $
2,68 $
+8,1 %
Data Center
101,8 Mrd. $
107,6 Mrd. $
+5,7 %
Konsenswerte aus vor der Veröffentlichung erschienenen Analystenübersichten. Die Vergleichswerte unterscheiden sich geringfügig zwischen Anbietern. marketbeat.com +2
Besonders beeindruckend ist der operative Gewinn.
Während sich der Umsatz gegenüber dem Vorjahr etwas mehr als verdoppelt hat, stieg der operative Gewinn noch schneller.
Das bedeutet, dass NVIDIA weiterhin erhebliche Skaleneffekte erzielt.
Befund der Datenabteilung: 🟢
Ein klarer Beat bei Umsatz und Gewinn. Die operative Stärke ist auch nach dem jüngsten Wachstumsschub nicht verloren gegangen.
━━━━━━━━━━━━━━━━━━
🧠 ANALYST | Die operative These
NVIDIAs Geschäftsmodell befindet sich weiterhin in einer außergewöhnlichen Wachstumsphase.
Die entscheidende Entwicklung ist nicht allein die steigende Nachfrage nach KI-Chips.
NVIDIA entwickelt sich zunehmend zum Anbieter vollständiger KI-Infrastruktursysteme – einschließlich Beschleunigern, Netzwerktechnik, Software und integrierten Rechenplattformen.
🚀 Vera Rubin – der nächste Wachstumsmotor
NVIDIA bezeichnet den Anlauf von Vera Rubin als den schnellsten Produktanlauf seiner Geschichte.
Laut Präsentation:
- Vera Rubin steuerte gegenüber dem Vorquartal nahezu 20 Mrd. USD zusätzlichen Umsatz bei.
- Die Nachfrage kommt sowohl von Hyperscalern als auch von AI-Cloud- und Unternehmenskunden.
- Blackwell bleibt gleichzeitig ein bedeutender Umsatzträger.
- Rubin NVL72 erreichte bei seinem MLPerf-Training-Debüt bis zu doppelt so viel Leistung pro GPU wie Blackwell Ultra.
Das ist strategisch wichtig.
Ein wesentliches Risiko schnell wachsender Halbleiterunternehmen besteht darin, dass die nächste Produktgeneration verspätet erscheint oder die Nachfrage nach dem bisherigen Produkt abfällt.
Die Zahlen zeigen bislang das Gegenteil: NVIDIA profitiert gleichzeitig von Blackwell und dem Hochlauf von Rubin.
Die Nachfrage verbreitert sich
Die Nachfrage der großen Hyperscaler bleibt stark.
Noch bemerkenswerter ist allerdings das Wachstum im Bereich AI Clouds, Industrie und Unternehmen.
Dieser Bereich wächst von 16,1 auf 47,5 Mrd. USD – ein Anstieg von rund 195 %.
Langfristig könnte das bedeuten:
- Einen größeren adressierbaren KI-Infrastrukturmarkt.
- Eine breitere Kundenbasis außerhalb der größten Technologieunternehmen.
- Zusätzliche Nachfrage durch industrielle KI-Anwendungen.
- Tiefere Integration von NVIDIA-Plattformen in Unternehmensprozesse.
- Wiederkehrende Investitionen in neue Hardwaregenerationen.
Der potenzielle Burggraben basiert dabei auf dem Zusammenspiel von CUDA, Entwicklungswerkzeugen, Netzwerkinfrastruktur, Softwareintegration und der installierten Hardwarebasis.
Allerdings: Die zunehmende Verbreitung auf kleinere KI-Cloud-Anbieter muss nicht automatisch zu geringerem Risiko führen. Die wirtschaftliche Stabilität dieser Kunden und deren Finanzierung verdienen besondere Aufmerksamkeit.
Befund des Analysten: 🟢
Die operative Wachstumsthese wird deutlich gestärkt. Rubin liefert einen überzeugenden Produktanlauf, während die Nachfragebasis über klassische Hyperscaler hinaus wächst.
━━━━━━━━━━━━━━━━━━
🔍 BEWERTER | Was bedeuten die Zahlen für den Unternehmenswert?
Hier wird das Office besonders kritisch.
Die Qualität des Quartals ist außergewöhnlich. Daraus folgt aber nicht automatisch, dass die Aktie zu jedem Kurs attraktiv ist.
Gewinnentwicklung
Kennzahl
Q3 FY2026
Umsatz
57,0 Mrd. $
GAAP Operating Income
36,0 Mrd. $
GAAP Nettogewinn
31,9 Mrd. $
GAAP EPS
1,30 $
Q3 FY2027
Umsatz
115,8 Mrd. $
GAAP Operating Income
77,5 Mrd. $
GAAP Nettogewinn
65,3 Mrd. $
GAAP EPS
2,70 $
Die operative Marge steigt rechnerisch von etwa 63,2 % auf 66,9 %.
Das ist eine erhebliche Verbesserung auf einem bereits außergewöhnlich hohen Niveau.
Cashflow-Qualität
Der Free Cashflow steigt von 22,1 auf 43,8 Mrd. USD.
Doch die FCF-Marge entwickelt sich etwas anders.
Kennzahl
Q3 FY26
Free Cashflow
22,1 Mrd. $
FCF-Marge
38,8 %
Q3 FY27
Free Cashflow
43,8 Mrd. $
FCF-Marge
37,8 %
Investitionen in Sachanlagen und immaterielle Vermögenswerte*
1,64 Mrd. $
4,42 Mrd. $
*In der NVIDIA-Cashflow-Reconciliation ausgewiesene Anschaffungen, ohne die gesondert gezeigten Tilgungszahlungen für Sachanlagen.
Die absolute Cashflow-Entwicklung ist beeindruckend.
Allerdings sinkt die FCF-Marge leicht, während die Investitionen deutlich stärker steigen als der Umsatz.
Das ist noch kein Warnsignal für eine strukturelle Verschlechterung. Aber es zeigt, warum wir den Free Cashflow nicht isoliert anhand der absoluten Wachstumsrate beurteilen sollten.
Aktienvergütung und Ergebnisqualität
Ein positiver Punkt: NVIDIA berücksichtigt seit Q1 FY2027 aktienbasierte Vergütung in seinen Non-GAAP-Ergebnissen. Die Vergleichszahlen wurden entsprechend angepasst.
Dadurch werden die bereinigten Gewinne nicht mehr durch einen pauschalen Ausschluss dieser Vergütungskosten künstlich erhöht.
Gleichzeitig enthält das GAAP-Ergebnis einen Gewinn von rund 1,77 Mrd. USD aus Beteiligungswertpapieren.
Das ist kein Ergebnis aus dem operativen Verkauf von KI-Infrastruktur.
Daher liegt das GAAP-EPS mit 2,70 USD sogar geringfügig über dem bereinigten EPS von 2,68 USD.
Für eine normalisierte Bewertung würde das Office solche Beteiligungserträge getrennt betrachten.
Ist NVIDIA dadurch günstiger geworden?
Fundamental verbessern die Zahlen die Grundlage einer höheren Gewinnschätzung.
Aber für einen belastbaren fairen Unternehmenswert benötigen wir:
- Einen verifizierten aktuellen Aktienkurs.
- Die aktualisierten Gewinnschätzungen für FY2028 und FY2029.
- Eine normalisierte Margenannahme nach dem Rubin-Hochlauf.
- Die Entwicklung der tatsächlich frei verfügbaren Cashflows.
- Eine Bewertung unter Berücksichtigung des zusätzlichen Governance-Risikos.
Ein Reverse-DCF oder eine vollständige Fair-Value-Berechnung ist anhand dieser Quartalspräsentation allein noch nicht seriös möglich.
Befund des Bewerters: 🟡
Die operative Wertschöpfung ist außergewöhnlich stark. Die höheren Gewinne stärken den Unternehmenswert, aber eine konkrete Unterbewertung der Aktie ist damit noch nicht nachgewiesen.
━━━━━━━━━━━━━━━━━━
📰 NEWS-ABTEILUNG | Guidance und strategische Entwicklungen
Jetzt kommen wir zum entscheidenden Teil des Earnings-Reports.
Q4 FY2027 – die neue Prognose
Kennzahl
Q3 Ist
Umsatz
115,8 Mrd. $
Non-GAAP-Bruttomarge
74,9 %
Non-GAAP-Betriebskosten
8,8 Mrd. $
Q4 Guidance
Umsatz
130 Mrd. $ ±3 %
Non-GAAP-Bruttomarge
71–72 %
Non-GAAP-Betriebskosten
ca. 10,7 Mrd. $
Die Prognose impliziert nominal ein weiteres Umsatzwachstum von rund 12,3 % gegenüber Q3.
Auf den ersten Blick enorm.
Aber hier müssen wir zwei wichtige Besonderheiten berücksichtigen.
⚠️ Q4 enthält eine zusätzliche Woche
NVIDIAs viertes Quartal umfasst 14 statt 13 Wochen.
Rein rechnerisch entspräche eine Umsatzprognose von 130 Mrd. USD auf 13 Wochen normalisiert ungefähr 120,7 Mrd. USD.
Das wären nur rund 4,2 % Wachstum gegenüber dem dritten Quartal.
Diese Berechnung unterstellt eine gleichmäßige Umsatzverteilung und ist keine offizielle Unternehmensprognose.
Dennoch zeigt sie, weshalb man die 130 Mrd. USD nicht unbereinigt als Beweis für eine erneute massive Beschleunigung interpretieren sollte.
⚠️ Die Bruttomarge soll sinken
Noch wichtiger ist der Rückgang der erwarteten Bruttomarge.
Von 74,9 % im dritten Quartal auf 71–72 % im vierten Quartal.
Das entspricht am Prognosemittelpunkt einem Rückgang um 3,4 Prozentpunkte.
Mögliche Erklärungen sind:
- Ein veränderter Umsatzmix zwischen Chips und Gesamtsystemen.
- Höhere Kosten im frühen Rubin-Produktionshochlauf.
- Veränderungen der Produktions- und Lieferstruktur.
- Zusätzliche Kosten durch Komponenten und Speicherkapazitäten.
Diese Erklärungen sind bislang Hypothesen. Die Präsentation quantifiziert die Ursachen nicht.
Der Margenrückgang ist deshalb die wichtigste offene operative Frage.
🇨🇳 China bleibt ausgeschlossen
NVIDIA berücksichtigt in der Q4-Umsatzprognose weiterhin keine Data-Center-Compute-Umsätze aus China.
Das begrenzt einerseits den unmittelbar adressierbaren Markt.
Andererseits wäre eine mögliche Lockerung der Exportbeschränkungen eine zusätzliche Wachstumsoption, die aktuell nicht in der Guidance enthalten ist.
Eine solche Lockerung darf allerdings nicht als wahrscheinlich vorausgesetzt werden.
👔 Jensen Huang – die Führungskrise
Am 12. November bestätigte NVIDIA den Rücktritt von Jensen Huang als CEO und Verwaltungsratsmitglied. Colette Kress wurde zur Interims-CEO ernannt, Harvey C. Jones zum Verwaltungsratsvorsitzenden. nvidianews.nvidia.com
Das ist für NVIDIA ein ungewöhnlich großer strategischer Einschnitt.
Huang prägte über Jahrzehnte die Architektur, Plattformstrategie und Unternehmenskultur.
Die aktuelle Präsentation nennt die erfolgreiche Führungstransition und die Gewinnung sowie Bindung von Führungskräften ausdrücklich als Risiken.
Drei Fragen bleiben offen:
- Kann NVIDIA die bisherige Produkt- und Innovationsgeschwindigkeit ohne Huang langfristig beibehalten?
- Wie verändern sich Kapitalallokation, strategische Beteiligungen und Partnerschaften unter der neuen Führung?
- Wird die laufende Unsicherheit das Bewertungsmultiple dauerhaft beeinflussen?
Befund der News-Abteilung: 🟡
Die Guidance signalisiert starke Nachfrage, enthält aber einen deutlichen Margenrückgang und einen kalendarischen Sondereffekt. Gleichzeitig bleibt die CEO-Nachfolge ein wesentliches Governance-Thema.
━━━━━━━━━━━━━━━━━━
🛡️ RISIKOWÄCHTER | Was könnte schieflaufen?
Das Büro sieht trotz der beeindruckenden Zahlen mehrere Risiken.
Margenentwicklung: Die für Q4 erwartete Bruttomarge von 71–72 % könnte auf vorübergehende Anlaufkosten oder einen dauerhaft veränderten Produktmix hindeuten. Eine Erklärung steht aus.
Kapitalintensität: Der Investitionsbedarf nimmt deutlich zu. Auch wenn der Free Cashflow wächst, muss NVIDIA seine hohe Cashflow-Konversion langfristig erhalten.
Abhängigkeit vom KI-Investitionszyklus: Ein erheblicher Teil der Nachfrage hängt weiterhin von Investitionsentscheidungen großer Technologiekonzerne und KI-Infrastrukturbetreiber ab.
Finanzierung der Kunden: Das starke Wachstum bei AI-Cloud-Anbietern kann zusätzliche Kredit-, Finanzierungs- und Gegenparteirisiken mit sich bringen.
Wettbewerb: AMD, kundenspezifische KI-Beschleuniger und Eigenentwicklungen der Hyperscaler könnten langfristig auf Preise und Marktanteile drücken.
China und Exportkontrollen: Geopolitische Beschränkungen können die Absatzmöglichkeiten einschränken und zusätzliche Compliance-Kosten verursachen.
Führungswechsel: Der Rücktritt des Gründers schafft Unsicherheit hinsichtlich strategischer Kontinuität, Managementbindung und langfristiger Kapitalallokation.
Bewertung: Selbst ein Unternehmen mit außergewöhnlichen Gewinnen kann eine enttäuschende Aktienrendite liefern, wenn die zuvor eingepreisten Erwartungen noch höher waren.
Befund des Risikowächters: 🟡
Die operative Kernthese wird nicht widerlegt. Die Risiken betreffen vor allem zukünftige Margen, die Nachhaltigkeit der KI-Investitionen und die Governance-Struktur.
━━━━━━━━━━━━━━━━━━
⚔️ KRITIKER | Die unbequeme Gegenposition
Der Bericht wirkt zunächst beinahe makellos.
Umsatz verdoppelt. Gewinn verdoppelt. Free Cashflow nahezu verdoppelt.
Doch der Kritiker möchte wissen, ob NVIDIA seine außergewöhnliche Entwicklung langfristig fortsetzen kann – oder ob die aktuellen Zahlen bereits eine besonders starke Phase des KI-Investitionszyklus widerspiegeln.
Erstens: Die Margen
Die Bruttomarge steigt im dritten Quartal auf 74,9 %.
Bereits im nächsten Quartal erwartet das Management allerdings nur noch 71–72 %.
Das ist keine Kleinigkeit.
Bei 130 Mrd. USD Quartalsumsatz entspricht eine Differenz von einem Prozentpunkt Bruttomarge rechnerisch 1,3 Mrd. USD Bruttogewinn.
Ein dauerhafter Margenrückgang könnte somit erhebliche Auswirkungen auf die Gewinne haben.
Zweitens: Das bereinigte Umsatzwachstum
Die Q4-Guidance erscheint mit 130 Mrd. USD spektakulär.
Nach einer einfachen Bereinigung um die zusätzliche Kalenderwoche verbleibt jedoch ein wesentlich moderaterer rechnerischer Quartalsanstieg.
Damit stellt sich eine wichtige Frage:
Beschleunigt sich das zugrunde liegende Umsatzwachstum tatsächlich weiter – oder nähert sich NVIDIA allmählich einer Normalisierung auf sehr hohem Niveau?
Drittens: Die Qualität der Nachfrage
Der Anstieg der Umsätze außerhalb der größten Hyperscaler ist positiv.
Aber er beweist noch nicht, dass sämtliche Kunden ihre KI-Investitionen dauerhaft wirtschaftlich refinanzieren können.
Sollte ein Teil der Nachfrage durch zu optimistische Erwartungen an zukünftige KI-Einnahmen getrieben sein, könnten sich Investitionsprogramme später verlangsamen.
Viertens: Die Bewertung
Ein Umsatzwachstum von 103 % ist außergewöhnlich.
Aber wenn der Markt bereits dauerhaft sehr hohe Wachstumsraten und Margen erwartet, reicht selbst ein solches Quartal nicht zwangsläufig für weiter steigende Kurse.
Der Kritiker stellt deshalb zwei Fragen:
Wie viel Wachstum und wie hohe Margen sind bereits im Aktienkurs eingepreist?
Und:
Wie stark würde sich der faire Unternehmenswert verändern, wenn NVIDIA langfristig nur noch mit 15–20 % statt mit außergewöhnlich hohen zweistelligen Wachstumsraten expandiert?
Befund des Kritikers: 🟡
Das operative Ergebnis überzeugt. Der erwartete Margenrückgang, die kalenderbedingt erhöhte Q4-Guidance und mögliche Veränderungen des KI-Investitionszyklus verhindern aber eine uneingeschränkt bullische Interpretation.
━━━━━━━━━━━━━━━━━━
SONDERPRÜFUNG | Jensen Huang und die CEO-Transition
Die Führungskrise ist eine eigenständige Risikodimension und darf nicht mit der operativen Geschäftsentwicklung vermischt werden.
Was ist bestätigt?
Jensen Huang trat im November 2026 als CEO zurück. Die bisherige Finanzchefin Colette Kress übernahm vorübergehend die Unternehmensführung.
Der Verwaltungsrat sucht nach einer dauerhaften Nachfolgelösung.
Was ist nicht bewiesen?
Die Medienberichte über persönliche Beziehungen, mögliche Interessenkonflikte und Sicherheitsrisiken enthalten Vorwürfe, keine abschließend festgestellten Verfehlungen.
Eine unabhängige Untersuchung beziehungsweise die entsprechenden Prüfverfahren müssen deshalb von bestätigten Tatsachen getrennt werden.
Will Jensen Huang zurückkehren?
Reuters berichtete am 17. November über Huangs Rückkehrbereitschaft. Gleichzeitig ziehe der Verwaltungsrat seine Wiedereinsetzung nach Angaben informierter Quellen derzeit nicht in Betracht.
Das bedeutet: Eine Rückkehr ist weder beschlossen noch gesichert.
Was bedeutet das für NVIDIA?
Governance: Eine klare, glaubwürdige Aufarbeitung und dauerhafte Nachfolgeregelung sind wichtig, um das Vertrauen institutioneller Investoren wiederherzustellen.
Kundenbeziehungen: Große Hyperscaler sind langfristige Geschäftspartner. Die operativen Vertragsbeziehungen müssen nicht zwangsläufig durch den CEO-Wechsel beeinträchtigt werden, strategische Verhandlungen könnten aber schwieriger werden.
Produkt-Roadmap: Die kurzfristige Rubin-Produktion läuft bereits. Das reduziert unmittelbare Umsetzungsrisiken. Die langfristige technologische Ausrichtung unter neuer Führung muss sich allerdings noch beweisen.
Key-Person-Risiko: Huang war über Jahrzehnte eine prägende Figur für Technologie, Unternehmenskultur und Kapitalallokation. Sein Weggang ist deshalb nicht mit einem gewöhnlichen CEO-Wechsel gleichzusetzen.
Aktienbewertung: Selbst bei unverändert hohen Gewinnen könnte ein anhaltender Governance-Abschlag das Kurs-Gewinn-Verhältnis belasten.
Befund der Sonderprüfung: 🟠
Die Führungskrise widerlegt die operative Investmentthese nicht. Sie erhöht aber die Unsicherheit hinsichtlich Strategie, Governance und langfristiger Bewertungsprämie.
————————————————————————
⚖️ LEITUNG | Das abschließende Urteil
Das Büro kommt zu einem klar positiven operativen Ergebnis mit relevanten strategischen Einschränkungen.
NVIDIA hat im dritten Quartal seine außergewöhnliche Ertragskraft erneut unter Beweis gestellt.
Besonders überzeugend:
🟢115,8 Mrd. USD Umsatz → +103 % YoY
🟢107,6 Mrd. USD Data-Center-Umsatz
🟢2,68 USD bereinigtes EPS → +111 % YoY
🟢77,5 Mrd. USD GAAP Operating Income
🟢43,8 Mrd. USD Free Cashflow → +98 % YoY
Vera Rubin skaliert laut Unternehmen außergewöhnlich schnell
Die operativen Ergebnisse zeigen, dass NVIDIA weiterhin von einem extrem starken KI-Infrastrukturzyklus profitiert.
Gleichzeitig hat das Unternehmen bislang bewiesen, dass der Übergang zwischen neuen Hardwaregenerationen nicht zwangsläufig zu einer Wachstumsunterbrechung führen muss.
Was uns noch fehlt
🟡 Eine belastbare Erklärung für den erwarteten Q4-Margenrückgang.
🟡 Ein um die zusätzliche Kalenderwoche bereinigter Vergleich der zugrunde liegenden Wachstumsdynamik.
🟡 Eine vollständige Prüfung von Forderungen, Vorräten und Working Capital.
🟡 Eine aktualisierte Bewertung unter Berücksichtigung langfristig normalisierter Margen.
🟡 Klarheit über die CEO-Nachfolge und die Folgen des Führungswechsels.
🟡 Eine verifizierte After-Hours-Kursreaktion.
Die unterschiedlichen Perspektiven innerhalb der Analyse
Der Analyst sieht eine deutliche Bestätigung der langfristigen Wachstumsthese. Vera Rubin, steigende Plattformumsätze und die breitere Nachfragebasis stärken NVIDIAs strategische Position.
Der Kritiker warnt davor, die starken Quartalszahlen unkritisch fortzuschreiben. Besonders die Q4-Marge und die zusätzliche Kalenderwoche verdienen Aufmerksamkeit.
Der Bewerter erkennt die außergewöhnliche operative Wertschöpfung an, benötigt jedoch normalisierte Free-Cashflow-Annahmen und aktualisierte Marktbewertungen.
Der Risikowächter betrachtet die ungeklärte Führungstransition und die Abhängigkeit von hohen KI-Investitionen als wesentliche Unsicherheitsfaktoren.
Die Leitung übernimmt diese Befunde.
NVIDIA liefert einen überzeugenden operativen Beat und eine starke Umsatzprognose. Die Margenentwicklung und die Governance-Risiken verhindern jedoch, dass daraus automatisch ein uneingeschränkt positives Aktienurteil folgt.
━━━━━━━━━━━━━━━━━━
🏛️ THE OFFICE J.A.C.K. – FACHURTEIL
Bewertungskriterium
Urteil
Geschäftsqualität
🟢 Außergewöhnlich stark
Burggraben
🟢 Kernthese intakt
Umsatzwachstum
🟢 Deutlich über Erwartungen
Profitabilität
🟢 Q3 hervorragend
Cashflow
🟢 Sehr stark, Margen leicht rückläufig
Produktentwicklung
🟢 Rubin-Hochlauf überzeugend
Q4-Umsatz-Guidance
🟢 Stark, Kalenderbereinigung beachten
Q4-Margen-Guidance
🟡 Deutlicher Rückgang
Governance
🟠 Führungstransition ungeklärt
Bewertung
⚪ Aktualisierung erforderlich
Langfristige These: INTAKT UND OPERATIV GESTÄRKT.
Earnings-Urteil: Außergewöhnlicher Umsatz- und Gewinn-Beat mit starkem Cashflow und erfolgreichem Rubin-Hochlauf. Die niedrigere Margenprognose und die ungelöste Führungskrise bleiben die entscheidenden Gegenargumente.
Ergebnis: WATCHLIST / LANGFRISTTHESE BESTÄTIGT – KAUFSETUP OFFEN.
Für das Büro sind die nächsten entscheidenden Signale:
→ Erklärung des Managements für die Q4-Bruttomarge von 71–72 %.
→ Nachhaltigkeit der Nachfrage nach Rubin und Blackwell.
→ Entwicklung von Vorräten, Forderungen und Cashflow-Konversion.
→ Weitere Investitionspläne der Hyperscaler und AI-Cloud-Kunden.
→ Offizielle Klärung der CEO-Nachfolge.
→ Neubewertung anhand aktualisierter Gewinn- und Cashflow-Schätzungen.
NVIDIA liefert operativ genau das, was sich langfristige Investoren wünschen: starkes Wachstum, hohe Profitabilität und außergewöhnliche Cashflow-Generierung.
Jetzt muss das Unternehmen beweisen, dass diese Ertragskraft auch bei einer Normalisierung der Wachstumsraten und unter neuer Führung dauerhaft Bestand haben kann. 👀
━━━━━━━━━━━━━━━━━━
THE OFFICE J.A.C.K.
Research. Challenge. Decide.