

Wenn der KI Boom sich verringert. Meiner Ansicht nach sind die grössten Profiteure die Hyper Scaler wie $GOOGL (-3,54 %) , $AMZN (-3,78 %) , $MSFT (-1,78 %) . Denn wenn sich der Boom legt, es Verzögerungen gibt, dann weisen die Hyper Scaler durch die geringeren Capex Ausgaben wieder positive Cash Flows aus. Und nach dem ersten Schock, werden die Aktien davon wieder profitieren. Gefähdet sind Aktien wie $CRWV (-5,32 %) , $NBIS (-8,22 %) , $IREN (-5,39 %) und natürlich die Chipanbieter, Speicherhersteller etc.
Diskussion über CRWV
Beiträge
69


6Tg·
Heute im Wall Street Journal... Wer ist Colette Kress
Hier ein aktueller Bericht über Colette Kress, die neue Interimschefin von Nvidia. Es zeigt sich deutlich, dass sie völlig andere Ansichten als Jensen Huang hat – vor allem beim umstrittenen Vendor Financing. Genau deshalb glaube ich, dass wir am kommenden Dienstag bei den Prognosen eine dicke Überraschung erleben werden.
Die Ereignisse rund um Nvidia überschlagen sich ja in diesen Tagen. Nach dem abrupten Abgang von Gründer und CEO Jensen Huang steht der Chip-Gigant vor einer historischen Zäsur. Während die Börse gebannt auf die Quartalszahlen am Dienstag blickt, hat ein aktueller Bericht des Wall Street Journal ans Licht gebracht, wie heftig es hinter den Kulissen wegen der gigantischen Finanzrisiken zuletzt gekracht hat.
Der interne Clash: Vision gegen eiserne Bilanzdisziplin
In den vergangenen Jahren agierte Nvidia nicht nur als Chiphersteller, sondern dank des sogenannten Vendor Financings wie eine Art private Zentralbank für die KI-Branche. Um die Nachfrage hochzuhalten und aufstrebenden Cloud-Anbietern den Kauf der extrem teuren Hardware zu ermöglichen, wurden Garantien und Kredithilfen in astronomischer Höhe vergeben.
Doch genau an diesem Punkt entzog sich interner Widerstand. Laut dem Wall Street Journal stellte Colette Kress in einer Vorstandssitzung im vergangenen August die Sinnhaftigkeit und die enormen Ausfallrisiken dieser Milliarden-Deals offen infrage. Sie forderte harte Kriterien für den Return on Investment (ROI).
Die Reaktion von Jensen Huang war brachial: Er soll die erfahrene CFO vor versammelter Mannschaft als „Reh im Scheinwerferlicht“ („deer in the headlights“) bezeichnet und ihr vorgeworfen haben, zu nervös auf die Risiken zu blicken.
Taten statt Worte: Kress stutzt Milliarden-Deals
Dass Kress sich nicht einschüchtern lässt, bewies sie jedoch nicht nur in Worten, sondern vor allem in ihren Entscheidungen:
- Bei den Verhandlungen für ein riesiges OpenAI-Rechenzentrumsprojekt in Ohio setzte sie sich gegen die ursprünglichen Pläne durch und halbierte Nvidias finanzielle Absicherung kurzerhand von 250 Milliarden auf 105 Milliarden US-Dollar.
- Einige der riskanteren, umsatzbasierten Finanzierungsstrukturen wurden unter ihrer Mitwirkung vorerst auf Eis gelegt.
Angesichts von Liefer- und Abnahmeverpflichtungen, die sich konzernweit auf über 530 Milliarden US-Dollar summieren, zeigt sich hier eine fundamentale Kehrtwende: Weg von der bedingungslosen Expansions- und Hype-Politik unter Huang, hin zu knallhartem Risikomanagement.
Was das für den kommenden Dienstag bedeutet
Am Dienstag muss Colette Kress nun ihre erste große Bewährungsprobe als Interims-CEO ablegen. Angesichts stockender Rechenzentrum-Genehmigungen in den USA, vollen Chip-Lagern und drohenden Exportbeschränkungen für das wichtige Asien-Geschäft stehen die Zeichen auf Realitätscheck.
Wer erwartet, dass Kress am Dienstag im gewohnten Stil mit geliehenem Geld um sich wirft und den Optimismus künstlich befeuert, dürfte sich täuschen. Als rationale Zahlen-Chefin, die das Risiko des „Vendor Financings“ intern scharf kritisierte, hat sie alle Werkzeuge in der Hand, um die Prognosen auf ein konservatives Fundament zu stellen.
Die Frage ist nicht mehr, ob sich die Fundamentaldaten bei Nvidia ändern – sie haben sich bereits geändert. Die Frage ist, wie ungeschönt Kress diesen Wandel am Dienstag offenlegen wird. Ich persönlich denke nicht, dass sie sagen wird "Alles weiter wie bisher". Die grössten Verlierer nächste Woche werden aber vermutlich die Neoclouds sein, die auf die lockere Brieftasche von Nvidia angewiesen waren und sind.
$NVDA (-3,01 %)
$CRWV (-5,32 %)
$NBIS (-8,22 %)
$IREN (-5,39 %)
2929
34 Kommentare
Zum Glück ist Iren bei mir nur eine 0,8% Position! Bin jetzt schon 60% im Minus, jetzt verkaufe ich auch nicht mehr! Vielleicht erholt sich die Aktie, und wenn nicht dann lass ich sie bis zum Totalverlust laufen 🤪
•
77
•
1Wo.·
Coreweave sieht stabiler aus nach den Zahlen gestern - was heißt das für Merlin?
$MRL (-1,75 %) hat eine große Exposure zu $CRWV (-5,32 %) . Wenn letztere nicht mehr als Ausfall/Trash behandelt werden, könnte es auch mit Merlin wieder aufwärts gehen. @Codeandcapital du bist dort noch investiert, wie siehst du den REIT unter diesen Gesichtspunkten? Und wie sieht unser spanischer @investron Merlin, wenn der Umbau zum DC REIT quasi auf sichereren Beinen steht (siehe auch meinen letzten Post dazu)?
44
6 Kommentare
Bin seit dem 01.10. nicht mehr drin, im Ranking ist Merlin zu weit abgerutscht. Die Coreweave-Sache würde ich aber nicht überbewerten. Das sind nur rund 8,6 % der gesamten Mieten, allerdings gut 80 % vom Rechenzentrumsgeschäft. Wenn Coreweave stabil bleibt, nimmt das eher Angst aus dem Rechenzentrumsteil raus. Der Großteil bleibt trotzdem Büro, Logistik und Shopping.
•
11
•
1Wo.·
CoreWeave steigt nach den Earnings vorbörslich 13,2% auf $55,11:
$CRWV (-5,32 %)
Starkes Quartal, aber der eigentliche Kurstreiber ist die deutlich glaubwürdigere Finanzierung des massiven AI-Ausbaus
⠀
Die Kernaussage: CoreWeave hat nicht nur die Erwartungen übertroffen und die Guidance angehoben. Entscheidend war die Antwort auf die Frage, die den vorherigen Absturz ausgelöst hatte: Kann ein Unternehmen mit fast $47 Mrd. Schulden weiter aggressiv investieren, ohne dass die Bilanz zum Problem wird?
⠀
Durchschnittliches Kursziel: $112
Medianes Kursziel: $100
Potenzial bei $55,11: ~104% im Schnitt / ~81% zum Median
⠀
Aktuelle Analysten-Einschätzungen:
• Citizens: Market Outperform, $180 unverändert (+227%)
• Rosenblatt: Buy, $160 unverändert (+190%)
• Citi: $149 von $128 (+170%)
• Truist: Buy, $115 (+109%)
• Cantor Fitzgerald: Overweight, $100 von $176 (+81%)
• Baird: Outperform, $100 von $130 (+81%)
• Evercore ISI: Outperform, $100 von $150 (+81%)
• Jefferies: Buy, $90 von $150 (+63%)
• Mizuho: Neutral, $68 von $88 (+23%)
• Stifel: Hold, $60 von $120 (+9%)
⠀
Was sich wirklich verbessert hat:
• Umsatz $3,66 Mrd., +168% YoY und über den Erwartungen
• Adjusted Operating Income $379 Mio. vs. bisheriger Guidance von $200-$260 Mio.
• Operative Marge stieg von 1% im Q1 auf 5% im Q2 und 10% im Q3
• Backlog erreichte rund $133 Mrd., +138% YoY
• FY26-Umsatzguidance auf $13,0-$13,3 Mrd. angehoben
⠀
Die Nachfrage ist nicht das Problem: Bis Ende 2027 liegt die qualifizierte Nachfrage laut CoreWeave ungefähr 10x über der verfügbaren Kapazität. Auch für 2028 übersteigt die Nachfrage das Angebot bereits deutlich.
⠀
Auch das Pricing wird stärker: Nach einer Preiserhöhung von rund 25% im Juli folgten weitere 10% im Q3. Ampere- und Hopper-Infrastruktur wurde 30-50% höher neu vergeben. Kurzfristige Kapazität bringt mehr als $40 Mio. pro MW jährlich, gegenüber $20-$25 Mio. bei vier- bis fünfjährigen Verträgen.
⠀
Der wichtigste Grund für die Rally: Das Management erklärte konkret, wie der Ausbau ohne neue teure unbesicherte Schulden finanziert werden soll.
⠀
• Rund $9 Mrd. Kundenvorauszahlungen und Deposits in den nächsten drei Monaten
• Mehr als $3 Mrd. davon ohne zusätzliches CapEx
• Keine neue unbesicherte Parent-Level-Verschuldung bis Ende 2027 bei aktuellen Renditen
• Weniger als $5 Mrd. zusätzliches Parent-Level-Kapital bis Ende 2027 erwartet
• Asset-basierte Finanzierung soll den Großteil des restlichen CapEx abdecken
⠀
Ein unterschätzter Hebel: Mehr als 130.000 GPUs laufen 2027 aus bestehenden Verträgen aus, weitere rund 170.000 folgen 2028. Bei aktuellen Preisen könnten Verlängerungen fast $4 Mrd. zusätzlichen annualisierten Umsatz 2027 und nahezu $10 Mrd. inklusive 2028 bringen, ohne neues GPU-CapEx.
⠀
Warum trotzdem viele Kursziele fallen: Der gesamte Neocloud-Sektor wurde deutlich abgewertet. Mehrere Analysten senkten ihre Targets trotz stärkerer Nachfrage, besserem Pricing und höherem Operating Leverage.
⠀
Das Risiko bleibt: Q3-CapEx lag bei $14,5 Mrd., für FY26 werden $37-$39 Mrd. erwartet. Die Zinskosten erreichten $846 Mio. im Q3 und sollen im Q4 auf $1,05-$1,15 Mrd. steigen. Positives Adjusted Net Income wird erst im ersten Halbjahr 2028 erwartet.
⠀
Fazit: CoreWeave bleibt ein Hochrisiko-Case. Aber erstmals wirkt das Finanzierungsmodell deutlich belastbarer. Nachfrage, Pricing und Margen verbessern sich schnell genug, um den zentralen Bear Case anzugreifen: dass die Schulden irgendwann die Wachstumsstory zerstören.


1Wo.·
CoreWeave: Zehnmal mehr Nachfrage als Kapazität & 100% Prepayments
$CRWV (-5,32 %) Earnings Call wichtigste Aussagen:
– Mike Intrator (CEO): Bis Ende 2027 gibt es 10-mal mehr qualifizierte Nachfrage als verfügbare Kapazität. 2027 ist weitgehend ausverkauft. Die Kapazität für 2028 ist offiziell noch gar nicht am Markt, die Nachfrage dafür liegt aber schon beim Mehrfachen des Angebots.
– Vorauszahlungen: Bei 70 % der Deals in diesem Jahr haben Kunden vorab gezahlt, teilweise bis zu 100 % des Vertragswerts. In den nächsten drei Monaten erwartet CoreWeave rund 9 Mrd. $ an Vorauszahlungen und Anzahlungen.
– Preiserhöhungen: Im Juli stiegen die Preise über alle GPU-Typen um rund 25 %, später im Quartal um weitere 10 %. Im vierten Quartal ziehen sie weiter an.
– Mietpreise je Megawatt:
Kurzfristige Verträge: über 40 Mio. $ pro MW und Jahr
Neue Vier- bis Fünfjahresverträge: 20–25 Mio. $ pro MW und Jahr
– Alte GPUs werden teurer: Ampere- und Hopper-Chips von Nvidia $NVDA (-3,01 %) wurden im Quartal 30–50 % teurer vermietet als im Vorquartal, inzwischen über dem ursprünglichen Vertragspreis.
– Auslaufende Verträge: 2027 werden über 130.000 GPUs frei, 2028 weitere rund 170.000. Zu heutigen Preisen könnte das knapp 10 Mrd. $ zusätzlichen Jahresumsatz bringen, ohne neue Investitionen.
– Finanzierung: Der Zinsaufwand lag bei 846 Mio. $, der Nettoverlust bei 709 Mio. $. Bis 2027 will CoreWeave auf Konzernebene weniger als 5 Mrd. $ neues Kapital aufnehmen und zu aktuellen Renditen keine unbesicherten Anleihen ausgeben.
$NBIS (-8,22 %)$IREN (-5,39 %)$ORCL (-2,94 %)$MSFT (-1,78 %)$GOOGL (-3,54 %)$AMD (-7,05 %)
1313
3 KommentareWichtige Zahlen für die Neoclouds👍🏽
•
33
•1Wo.·
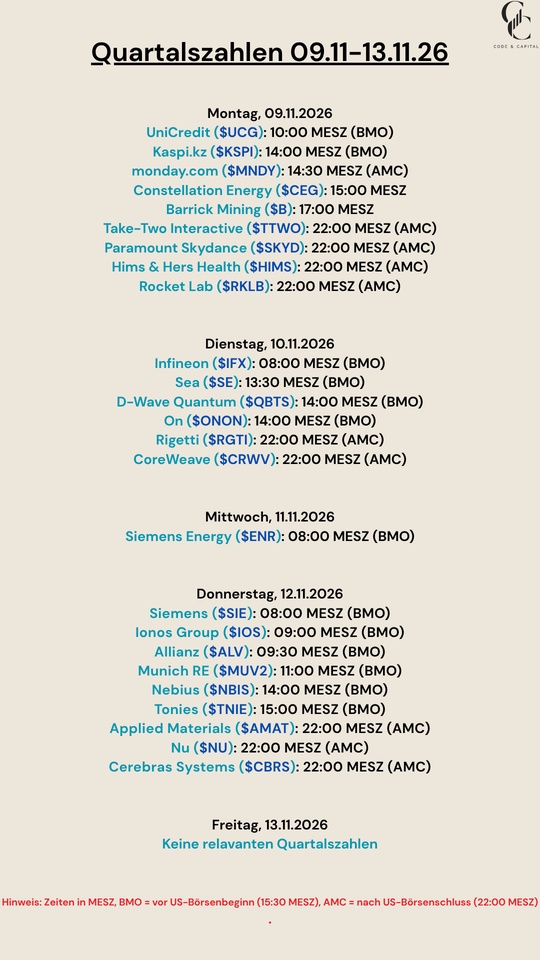
Quartalszahlen 09.11-13.11.26
$UCG (-0,65 %)
$KSPI (-3,45 %)
$MNDY (-5,27 %)
$CEG (-4,53 %)
$ABX (-3,65 %)
$TTWO (-5,52 %)
$PARA (-4,95 %)
$HIMS (-6,11 %)
$RKLB (-4,05 %)
$IFX (-1,61 %)
$SE (-3,83 %)
$QBTS (-5,24 %)
$ONON (-5,26 %)
$RGTI (-3,31 %)
$CRWV (-5,32 %)
$ENR (-2,07 %)
$SIE (-0,58 %)
$iOS$ALV (-1,28 %)
$MUV2 (-1,25 %)
$NBIS (-8,22 %)
$TNIE (-0,34 %)
$AMAT (-3,8 %)
$NU (-3,26 %)
$CBRS
1919
1Wo.·
Das Perpetuum Mobile der Rechenzentren: Warum der Rechenzentrum-Hype wieder mal an den Gesetzen des Geldes kratzt
Jeder technologische Megatrend braucht diesen einen, magischen Moment, in dem jegliche gesunde Skepsis kollektiv eingemottet wird. Heute erleben wir das Schauspiel bei der Künstlichen Intelligenz: Die Erwartungen sind astronomisch, die Zukunftsumsätze sind gedanklich schon längst im mentalen Tresor verbucht, und Rechenzentren schießen aus dem Boden wie Pilze nach einem lauen Frühlingsregen. Alle sind sich absolut einig: Diese Technologie wird die Menschheit befreien und Billionen einspielen. Doch in all der Euphorie vergisst man gerne eine klitzekleine, unbarmherzige Binsenweisheit: Visionen brauchen verdammt viel Zeit – aber Rechnungen und Kredite haben ein knallhartes Verfallsdatum.
Das Prinzip des unendlichen Wachstums
Um den unstillbaren Hunger nach Rechenleistung zu stillen, greift der Infrastruktur-Pionier tief in die Trickkiste der modernen Finanzzauberei. Er flutet den Markt mit Milliarden an Wandelanleihen und hochverzinslichem Fremdkapital, während er gleichzeitig Mietverträge über 10 oder 15 Jahre unterzeichnet, als gäbe es kein Morgen.
Das beruhigende Narrativ dazu klingt auf jeder Investorenkonferenz nach purem Gold:
Wer heute die Rechenzentren hinstellt, kassiert morgen die Mautgebühren für das gesamte digitale Universum.
Und falls doch mal jemand schüchtern auf die gigantischen Schuldenberge zeigt, winkt der Manager ab: „Keine Sorge, Tech-Schwergewichte haben sich ohnehin jahrelang Kapazitäten gesichert. Alles absolut bombensicher!“
Die tödliche Falle der Wandelanleihen
Besonders schick sind in solchen Hype-Phasen Wandelanleihen, weil sie dank niedriger Zinsen so herrlich billig wirken. Das clevere Versprechen an die Gläubiger: „Ihr kriegt zwar fast nix an Zinsen, aber dafür wandelt ihr euer Papier bald in steil steigende Aktien um, wenn unser Kurs durch die Decke geht.“
Nur blöd, dass das die klassische Bilanz-Bombe mit Zeitzünder ist. Sollte der Aktienkurs am Laufzeitende nämlich das magische Ziel verfehlen, verpufft das Wandlungsrecht in Luft. Und in exakt diesem Bruchteil einer Sekunde schlägt die Realität mit der Wucht eines Vorschlaghammers zu: Das Unternehmen ist vertraglich gezwungen, den gesamten Betrag in echtem, hartem Cash an die Anleger zurückzuzahlen.
Sind die Kassen zu diesem Zeitpunkt gähnend leer, weil die revolutionäre KI-Anwendung eben doch noch keine Milliarden in die Kasse spült, bedeutet das: Schotten dicht, Insolvenzverwalter übernehmen.
Dazu kommt der zweite, herrlich kreative Hebel: Die finanzielle Kreislaufwirtschaft. Hardware-Giganten gewähren dem Rechenzentrum-Betreiber lukrative Lieferantenkredite oder stecken direkt Kapital in ihn (Vendor Financing), damit dieser genau mit diesem geliehenen Geld in Rekordzeit wieder die teuren Server und Chips einkauft. Das treibt die Umsätze der Chiphersteller künstlich in den Himmel, basiert aber im Kern auf purem Pump.
Wenn die harte Realität anklopft
Was passiert eigentlich, wenn der Hype ins Stocken gerät? Ganz einfach: Die Gesetze des Geldes sind verdammt humorlos.
- Null Kulanz: Gläubiger und Anleihebesitzer wollen am Fälligkeitstag echtes Geld sehen – mit Zukunftsversprechen und PowerPoint-Folien lassen sich die wenigsten Bäcker ihre Brötchen bezahlen.
- Preisverfall: Wenn plötzlich Überkapazitäten im Markt lauern, weil die Kunden ausbleiben, stürzen die Mieten und Preise für Rechenleistung in den Keller.
- Gnadenlose Großkunden: Selbst die reichsten Tech-Riesen zeigen null Loyalität, sobald es irgendwo günstige Leerstände gibt. Sie nutzen die Notlage gnadenlos aus, um bestehende Verträge nach unten nachzuverhandeln.
- Die lieben Fixkosten: Zinsen, fällige Cash-Rückzahlungen und die langen Hallenmieten laufen derweil fröhlich weiter, egal ob die Server brummen oder stillstehen.
Die Auflösung: Eine kleine Geschichtsstunde
Exakt diese brillante Mechanik – unendliche Umsatzfantasien, verstrickte Hardware-Deals, Milliarden an Wandelanleihen und sündhaft teure, langfristige Mieten – gab es in der Wirtschaftsgeschichte natürlich schon einmal. Wir sind in der Zeit 1998-2001. Und es war auch damals ein Rechenzentrumbetreiber.
Ich habe hier keine Abrechnung mit den heutigen NeoClouds geliefert. Das ist die fast schon tragikomische Geschichte der Firma Exodus Communications vom Ende der neunziger Jahre und wie sie damals ihre hochgejubelten Rechenzentren baute, bis die Realität sie einholte.
Exodus war damals der absolute Megastar an der Börse. Sie betrieben die Server-Infrastruktur für die Internet-Pioniere der Stunde: Yahoo!, eBay und Cisco. Tech-Grössen wie Intel und Microsoft lieferten als strategische Partner die Hardware und das Geld. Exodus gab Wandelanleihen im großen Stil aus und wurde mit über 32 Milliarden Dollar bewertet. Alle schworen damals: Das Internet ist unaufhaltsam, die Schulden zahlen sich von alleine ab.
Was heute Nvidia, Broadcom und AMD als zentrale Financiers und gleichzeitig größte Hardware-Lieferanten für die modernen Cloud-Betreiber sind, waren damals eben Intel, Cisco und Microsoft mit exakt derselben Methode: Sie steckten Kapital in den Markt, gaben Kredite und rüsteten die Infrastruktur im Gegenzug aus, um durch gezieltes Vendor Financing ihre eigenen Umsätze anzukurbeln.
Doch dann kam das Frühjahr 2000. Plötzlich dämmerte es dem Markt, dass die Monetarisierung des Internets viel länger brauchte, als man es sich vorher in den milliardenschweren Businessplänen und PowerPoint-Fantasien einfach so zurechtfantasiert hatte. Die Dotcom-Blase platzte mit einem gewaltigen Knall, und die Aktienkurse stürzten ab.
Damit war die Tür für die Aktienzusammenlegung der Wandelanleihen schlagartig verschlossen – und die Gläubiger forderten ihr hartes Cash zurück. Kunden gingen pleite, Großkunden drückten die Preise, und die Kassen waren leer. Im September 2001 – mickrige drei Jahre nach dem triumphierenden Börsengang – war Exodus pleite und meldete Insolvenz an. Das Geld der Aktionäre war schlichtweg verpufft.
Was wir daraus lernen können
Die Parallelen zu den heutigen NeoClouds ähneln sich bis aufs Haar. Die Technologie mag heute fancy klingen, aber die grundlegenden mathematischen Gesetze von Zins, Fixkosten und der harten Realität geplatzter Wandelanleihen haben sich seit 1998 keinen Millimeter verändert.
„Geschichte wiederholt sich nicht, aber sie reimt sich.“ (M. Twain)
$IREN (-5,39 %)
$CRWV (-5,32 %)
$NBIS (-8,22 %)
$HUT (-2,59 %)
$CIFR (-1,45 %)


2Wo.·
Das Ende des KI-Schlupflochs: Warum Neo-Clouds vor einem Margen-Crash stehen
Die geopolitischen Daumenschrauben im weltweiten KI-Wettlauf werden drastisch angezogen. Wer glaubte, dass US-Exportverbote für Spitzen-Hardware wie Nvidias KI-Prozessoren durch geschicktes Cloud-Leasing in Drittstaaten umgangen werden können, erlebt derzeit sein blaues Wunder.
Der am 4. November 2026 bekannt gewordene, geplatzte 7-Milliarden-Dollar-Deal zwischen Oracle und Tencent ist erst der Anfang einer Kettenreaktion, die insbesondere das Geschäftsmodell der sogenannten Neo-Clouds an den Grundfesten erschüttern wird.
Chronologie der Eskalation: November 2026
- 3. November 2026 (Nvidia-Vorgabe): Wie durch Medienberichte bekannt wurde, hat Nvidia seine Cloud- und Rechenzentrumspartner weltweit angewiesen, maximal 49 % ihrer Gesamtkapazitäten an chinesische Kunden zu vermieten. Mindestens 51 % der Rechenleistung müssen zwingend an nicht-chinesische Abnehmer gehen. Diese mündlich über Vertriebs- und Regionalteams vermittelte Anweisung schließt das bisherige Schlupfloch, über das chinesische Tech-Konzerne KI-Rechenleistung im Ausland anmieten konnten.
- 4. November 2026 (Intervention der US-Behörden): Unter dem Druck der US-Regierung platzte Oracles 5-Jahres-Vertrag über 7 Milliarden US-Dollar mit Tencent. Tencent wollte über südostasiatische Oracle-Rechenzentren Zugriff auf rund 100.000 High-End-KI-Chips erhalten. Nach Sicherheitsbedenken aus Washington und der anschließenden Anweisung aus Peking, auf heimische Chips umzusatteln, beendete Oracle die Verhandlungen.
Warum Neo-Clouds das primäre Opfer sind
Gegenüber den etablierten Big-Tech-Hyperscalern (AWS, Microsoft Azure, Google Cloud) trifft diese Entwicklung die spezialisierten Neo-Clouds (wie $CRWV (-5,32 %) , $NBIS (-8,22 %) oder $IREN (-5,39 %)) an einer verwundbaren Stelle:
Massive Einbußen beim bestehenden Umsatz: Neo-Clouds haben in den letzten Jahren ihre aggressiven Kapazitätsausbauten und Kreditfinanzierungen oft zu einem beträchtlichen Teil auf die extrem liquide Nachfrage chinesischer Kunden gestützt. Fällt dieses Kundensegment durch behördlichen Druck und Nvidias 49-%-Cap abrupt weg, bricht von heute auf morgen ein gigantischer Teil der Einnahmen weg.
Die Umsetzungspflicht (Die 51-%-Hürde): Die Anbieter haben keine Wahl. Sie müssen die Vorgaben strikt umsetzen, da Nvidia auditierte Identitätsprüfungen (KYC) verlangt. Wer die Quote bei Neugeschäften nicht erfüllt, riskiert, von der Zuteilung künftiger GPU-Generationen abgeschnitten zu werden.
Die Konsequenz: Verzweifelte Akquise und fallende Leasingpreise
Um die drohenden Umsatzlücken zu schließen und die von Nvidia geforderte Quote von mindestens 51 % nicht-chinesischer Kundschaft zu erreichen, müssen die Neo-Clouds nun panisch internationale Kunden akquirieren.
Diese Marktmechanik führt absehbar zu folgenden Entwicklungen:
- Ein Preiskampf nach unten: Da Dutzende Anbieter gleichzeitig versuchen, freigewordene GPU-Kapazitäten im Eiltempo an amerikanische, europäische oder südostasiatische Unternehmen zu verkaufen, entsteht ein dramatischer Überhang an freier Rechenleistung.
- Drastisch fallende Leasingpreise: Um Großkunden aus dem Westen rasch abzuwerben, müssen Neo-Clouds ihre Preise massiv senken. Die Mietgebühren pro GPU-Stunde werden in Zukunft spürbar unter Druck geraten und drastisch fallen.
- Konsolidierung des Marktes: Anbieter mit hoher Schuldenlast, die ihre Hardware teuer finanziert haben, werden unter den sinkenden Leasingpreisen und den Umsatzausfällen extrem leiden.
Der Ausblick
Der KI-Markt spaltet sich endgültig in zwei isolierte Ökosysteme auf. Während chinesische Konzerne erzwungenermaßen auf heimische Alternativen umschwenken, müssen Neo-Clouds im Westen ihr Geschäftsmodell im Eiltempo neu ordnen. Der schlagartige Wegfall zahlungskräftiger Kunden verlangt rasche Kompensation – und wer den Preiswettbewerb um die westliche Kundschaft verliert, droht in dieser Konsolidierungsphase auf der Strecke zu bleiben.
$NVDA (-3,01 %)
$ORCL (-2,94 %)
$CRWV (-5,32 %)
$NBIS (-8,22 %)
$IREN (-5,39 %)

3Wo.·
Der Finanzierungskanal für Neoclouds ist geschlossen
Was passiert mit einer Branche, deren Nachfrage explodiert, die aber plötzlich kein Geld mehr bekommt?
Diese Frage steht seit Gestern im Raum. Elon Musk schrieb auf X, die Kreditmärkte hätten sich für reine KI-Rechenzentrumsbetreiber fast vollständig geschlossen. Wenige Tage zuvor hatte der Nebius-CEO selbst eingeräumt, dass wichtige Kapitalquellen vorübergehend versiegt seien.
1.Die Aussagen
- Elon Musk: In den letzten Wochen hätten die Kreditmärkte allen Unternehmen ohne nennenswerte Einnahmen außerhalb von KI-Rechenzentren den Zugang zu Geld fast komplett verschlossen. $SPCX (-3,43 %) habe 40 Mrd. $ Schulden für GPUs aufgenommen, aber nur dank Investment Grade (= hohe Bonität laut Ratingagenturen) und der Einnahmen aus Starlink und Raketenstarts. Den über 200 Neoclouds sagt er ein Massensterben und eine Konsolidierung voraus. Neoclouds zu kaufen, schließt er für SpaceX aus.
- Chamath Palihapitiya: Neoclouds seien unorganisiert und schlecht kapitalisiert. 2027 werde es viel teilweise ungenutzte Rechenkapazität geben, das Jahr werde viele Fehlinvestitionen bereinigen.
- Arkady Volozh, CEO von $NBIS (-8,22 %): Asset-backed Finanzierungen und Fremdkapitalmärkte seien vorübergehend ausgetrocknet. Nebius arbeite mit Kundenvorauszahlungen und anderen Instrumenten, die reichen sollten, um mindestens das für dieses Jahr geplante Gigawatt zu bauen.
- Gartner: Schon Mitte Oktober prognostizierte das Analysehaus, dass bis 2030 über 80% der Neoclouds nicht mehr eigenständig sein werden.
Kontext: Musk ist ein direkter Konkurrent zu den klassischen Neoclouds, da es selbst GPU-Kapazität vermietet - von negativen Schlagzeilen könnte SpaceX profitieren.
2.Warum fehlendes Kapital die Bewertung trifft:
Neoclouds bauen und kaufen zuerst, das Geld kommt aber erst über Jahre zurück.
Daraus ergibt sich eine einfache Kette:
1.Wachstum braucht Kapital.
2.Kapital wird teuer oder gar nicht mehr bereitgestellt: Anleihen von CoreWeave $CRWV (-5,32 %) mit Laufzeit 2031 rentierten zeitweise fast 16 %. Zu diesem Preis rechnen sich kaum noch Projekte, der Kanal ist damit weitgehend zu.
3.Die Bewertungen enthalten hohes Wachstum: Der Markt hat jahrelangen Kapazitätsausbau eingepreist.
4.Ohne Kapital lässt sich dieses Wachstum nicht liefern: Was nicht finanziert ist, wird nicht gebaut. Geringeres Wachstum -> Niedrigere Kurse. Dazu kommt, dass sich Unternehmen mit neuen Aktien zu tiefen Kursen finanzieren, was die bestehenden Aktionäre verwässert und weiteren Abwärtsdruck erzeugt.
5.Die Bewertungen geraten unter Druck: Die Wachstumserwartung fällt, gleichzeitig steigt der Zins, mit dem künftige Gewinne abgezinst werden.
4.Welche Finanzierungsarten sind wie betroffen?
Geschlossene Kanäle:
- unbesicherte Hochzinsanleihen
- GPU-Kredite ohne Kunden mit hoher Bonität
- asset-backed Finanzierungen für Neoclouds
Offen, aber enger und teurer:
- besicherte Kredite mit Investment-Grade-Kunden: Nebius erhielt am 22. Oktober 3,5 Mrd. $ von $C (-1,89 %), allerdings mit nur einem Jahr Laufzeit
- Aktienverkäufe, die bei tiefen Kursen stärker verwässern
Offen:
- Kundenvorauszahlungen
- Anleihen für Hyperscaler und Konzerne mit anderen Einnahmen
5.Warum bekommt ein Boom-Geschäft kein Geld?
Den Geldgebern fehlt nicht das Geld. $GOOGL (-3,54 %), $AMZN (-3,78 %), $META (-2,87 %) und $ORCL (-2,94 %) haben dieses Jahr bis Mitte Oktober über 228 Mrd. $ an Anleihen erfolgreich platziert.
Der Grund liegt in der Logik des Kreditgebers:
- Kein Anteil am Boom: Verdoppeln sich die GPU-Mieten, profitiert der Aktionär. Der Kreditgeber bekommt nur seinen Zins, trägt aber im Ernstfall den Verlust.
- Unsichere Sicherheit: Was eine GPU nach drei Jahren noch wert ist, schätzen Finanzierer auf 10 bis 60 % des Neupreises. Dies ist eine riesige Spanne bei Milliardeninvestitionen in GPU's.
- Makro: Durch die Zinserhöhung der Fed im September und einen Ölpreis über 100$ durch den Iran-Krieg, sind die Neuemissionen am Hochzinsmarkt im Oktober eingebrochen.
Gab es das schon einmal?
- Rechenzentren 2001: Exodus Communications, damals einer der größten Rechenzentrumsbetreiber, ging Insolvent, die Anlagen wurden billig verkauft. Equinix $EQIX (-1,85 %) überlebte nur knapp, $DLR (-2,28 %) entstand später aus aufgekauften Immobilien. Die Rechenzentren wurden ein Riesengeschäft, allerdings erst für die nächsten Eigentümer.
- Glasfaser 2000–2002: Die Nachfrage nach Internet war real, die Finanzierung brach weg. Global Crossing und WorldCom gingen pleite.
- Schiefergas 2015/16: Der Hochzinsmarkt für Energie schloss sich, viele Förderer gingen insolvent, die günstigsten übernahmen den Rest.
- Krypto-Miner 2022: Core Scientific ging in die Insolvenz und ist heute selbst KI-Vermieter.
Das Muster ist immer gleich: Schließt sich der Kapitalmarkt für eine kapitalintensive Branche, entscheidet die Bilanz, nicht die Nachfrage. In diesen Beispielen dauerten makro-getriebene Sperren Wochen bis Monate, Sperren für eine ganze Branche rund ein bis drei Jahre.
6.Welche Neoclouds betroffen sind
Entscheidend ist das Geschäftsmodell:
- Vermieter mit Mieter hoher Bonität:
$CIFR (-1,45 %) mit Amazon als direktem Mieter, $WULF (-3,61 %) mit Absicherung durch Google. Bei $HUT (-2,59 %), $CLSK (-5,67 %) und $RIOT (-3,1 %) steht die Investment-Grade-Absicherung noch aus. Banken prüfen hier vor allem den Mieter, deshalb läuft die Finanzierung weiter. Vom GPU-Preisanstieg profitieren sie kaum, weil ihre Mieten über 10–20 Jahre fest sind. - Vermieter mit großem CoreWeave-Anteil: Galaxy $GLXY (-7,59 %) und Core Scientific, teils auch $APLD (-2,98 %), wo inzwischen mehrheitlich ein Hyperscaler mietet. Ihr Risiko hängt am Wackelkandidaten der Branche.
- GPU-Clouds: $IREN (-5,39 %) , $NBIS (-8,22 %) , $CRWV (-5,32 %) , $USCTF (-6,64 %) und $BTDR (-12,33 %) . Genau diesen Kanal meint Musk. Nebius stützt sich auf Verträge mit $MSFT (-1,78 %) und Meta, IREN auf Microsoft, dazu kommen hohe Vorauszahlungen: Bei Nebius decken sie rund 50–60 %, bei IREN rund 45 % der jeweiligen Investitionen. CoreWeave trägt hingegen rund 50 Mrd. $ Schulden und Leasingverpflichtungen.
- Ohne unterschriebenen KI-Vertrag:
$MARA (-5 %) und $KEEL (-4,14 %). Sie brauchen Kunden und Finanzierung mitten in der Sperre.
7.Fazit
Insgesamt ist Musks Aussage zugespitzt, im Kern aber richtig: Für Firmen, die nur GPU-Mieten verkaufen und keine Kunden mit hoher Bonität vorweisen, ist der Kreditmarkt derzeit zu.
In der Sperre steckt allerdings ein Wiederspruch: Was nicht finanziert wird, wird nicht gebaut, und das verknappt das Angebot weiter, während Musk selbst von explodierender Nachfrage spricht.
Profitieren dürften davon die Firmen, die ihre Kapazität finanzieren können.
Kunden, welche dringend Rechenleistung benötigen wird dieses Problem bewusster werden, was die Prepayments für Verträge möglicherweise erhöhen könnte. Außerdem könnten Kunden ihre eigene Bonität für die Sicherheit ihrer eigenen KI-Rechenleistungsanbieter bereitstellen oder selbst zum Kreditgeber werden.
Aus meiner Sicht entscheidet deshalb vor allem eine Frage über die Branche:
Wer kann sich finanzieren um die Wachstumsraten aufrecht zu erhalten?
Antworten liefern die Quartalszahlen im November, besonders sollte man dabei auf die Finanzierungsstruktur und Vorauszahlungen achten.
Quellen:
https://x.com/elonmusk/status/2114434646914068862
https://x.com/chamath/status/2114389987563381004
https://www.youtube.com/watch?v=ElxZFG9lfmQ
https://www.sec.gov/Archives/edgar/data/0001513845/000110465926117978/tm2628078d1_ex99-1.htm
https://www.cnbc.com/2026/10/14/coreweave-stock-bond-yields-ai-debt.html
https://www.advisorperspectives.com/articles/2026/10/21/surging-yields-biggest-debt-sale-delay
1Mon.·
Neocloud-Crash: Meine Einschätzung
Der Neocloud-Crash der vergangenen Woche hat $CRWV (-5,32 %), $NBIS (-8,22 %) und $IREN (-5,39 %) auf Talfahrt geschickt. Was steckt dahinter, und was hat sich für die Zukunft tatsächlich geändert?
Die Kette beginnt beim Ölpreis
Seit den Angriffen auf den Iran ist der Ölpreis von ~80 $ im August auf über 106 $ je Barrel gestiegen. Das schlägt sich voll auf die US-Inflation durch:
- Verbraucherpreise (CPI): 3,7 % im September, erwartet waren 3,6 %. Das ist fast das Doppelte des Fed-Ziels von 2 %
- Kerninflation: 2,6 %, ebenfalls über der Erwartung
- Erzeugerpreise (PPI): 6,3 % zum Vorjahr, mehr als das Dreifache des Fed-Ziels. Zum Vormonat +1,3 %, fast doppelt so viel wie erwartet und der stärkste Anstieg seit März 2022
Die Fed hat am 16. September zum ersten Mal seit 2023 die Zinsen angehoben, auf 3,75–4,00 %. Die Rendite zehnjähriger US-Staatsanleihen lag Ende September über 5,2 %, so hoch wie seit 2007 nicht mehr. Dazu kommt ein US-Staat, der sich immer weiter verschuldet und laufend neue Anleihen platzieren muss.
Genau hier liegt das Problem der Neoclouds: Der KI-Ausbau wird zu einem großen Teil mit Schulden finanziert und konkurriert um dieselben Geldgeber wie der US-Staat. Bringt eine Staatsanleihe über 5 % fast ohne Risiko, verlangen Kreditgeber von einem Unternehmen, das noch Verluste schreibt, deutlich mehr.
Der Auslöser des Crashs: CoreWeaves Anleihen
Am 14. Oktober ging ein Chart viral, der eine CoreWeave-Anleihe über 1,25 Mrd. $ mit einer Rendite von knapp 15 % zeigte. Ausgegeben wurde sie im Juni mit 9,625 %. Die Kreditausfallversicherung (CDS) liegt auf einem Rekordstand von 1.194,5 Basispunkten, am 6. Oktober waren es noch 368.
Das entspricht nach Standardrechnung einer Ausfallwahrscheinlichkeit von über 60 % innerhalb von fünf Jahren.
Am selben Tag legte Gartner nach: Bis 2030 sollen über 80 % der Neocloud-Anbieter ihre Eigenständigkeit verlieren. Den KI-Rechenzentren stünden bis dahin höchstens 3,6 Billionen $ Umsatz gegenüber, nötig wären 8,5 Billionen $.
Ist die Angst berechtigt?
Bei CoreWeave zum Teil ja. Die höhere Marktrendite ändert nichts am Zins der bestehenden Anleihen, aber jede neue Finanzierung wird teurer, und CoreWeaves Wachstum hängt an neuen Krediten. Die 60 % sind allerdings ein Marktpreis aus einer Panikwoche und keine Prognose.
IREN und Nebius stehen anders da
IREN hat das Microsoft-Projekt $MSFT (-1,78 %) mit 3,6 Mrd. $ zu ~6% finanziert. Horizon 1 hat Microsoft im August abgenommen, seitdem wird Umsatz generiert. Horizon 2 bis 4 sollen im vierten Quartal folgen, vertraglich gibt es Puffer bis Anfang Q2 2027.
Auf X kursiert derzeit die Information, dass Microsoft $IREN (-5,39 %) falsche Netzwerk-Anforderungen geliefert haben soll und dadurch die aktuellen Childress-Rechenzentren nochmals umgebaut werden müssen. Horizon 2 verzögere sich dadurch um ~45 Tage, Horizon 1 wird weiter betrieben und während der Umrüstung von Microsoft weiter bezahlt. Horizon 3 & 4 sollen nicht betroffen sein, da diese direkt mit der richtigen Netzwerk-Anforderung fertiggestellt werden. Somit sollen alle vier Gebäude zum Jahresende wie geplant Umsatz bringen. Offiziell bestätigt ist davon nichts.
Nebius ist im Juli auf ein kapitalschonenderes Modell umgestiegen, bei dem Partner die Rechenzentren finanzieren. Außerdem liegen die Vorauszahlungen der Kunden bereits bei ~40-55% der Vertragssumme, welche einen Großteil des Finanzierungsrisikos der Neoclouds abnehmen. Dazu kommt die Möglichkeit des Asset-Backed-Financings, wobei die Rechenzentren selbst als Sicherheit für Kredite herangezogen werden können und somit die Kreditzinsen verringern. Der Markt verkauft die drei Unternehmen mit ihren unterschiedlichen Finanzierungsrisiken trotzdem als ein Gesamtes.
Die Nachfrage zeigt in die andere Richtung
Die GPU-Mietpreise steigen: Nebius hat zum 1. Oktober den Preis für B300-GPUs um 21 % auf 9,50 $ pro Stunde angehoben, die zweite Erhöhung binnen drei Monaten.
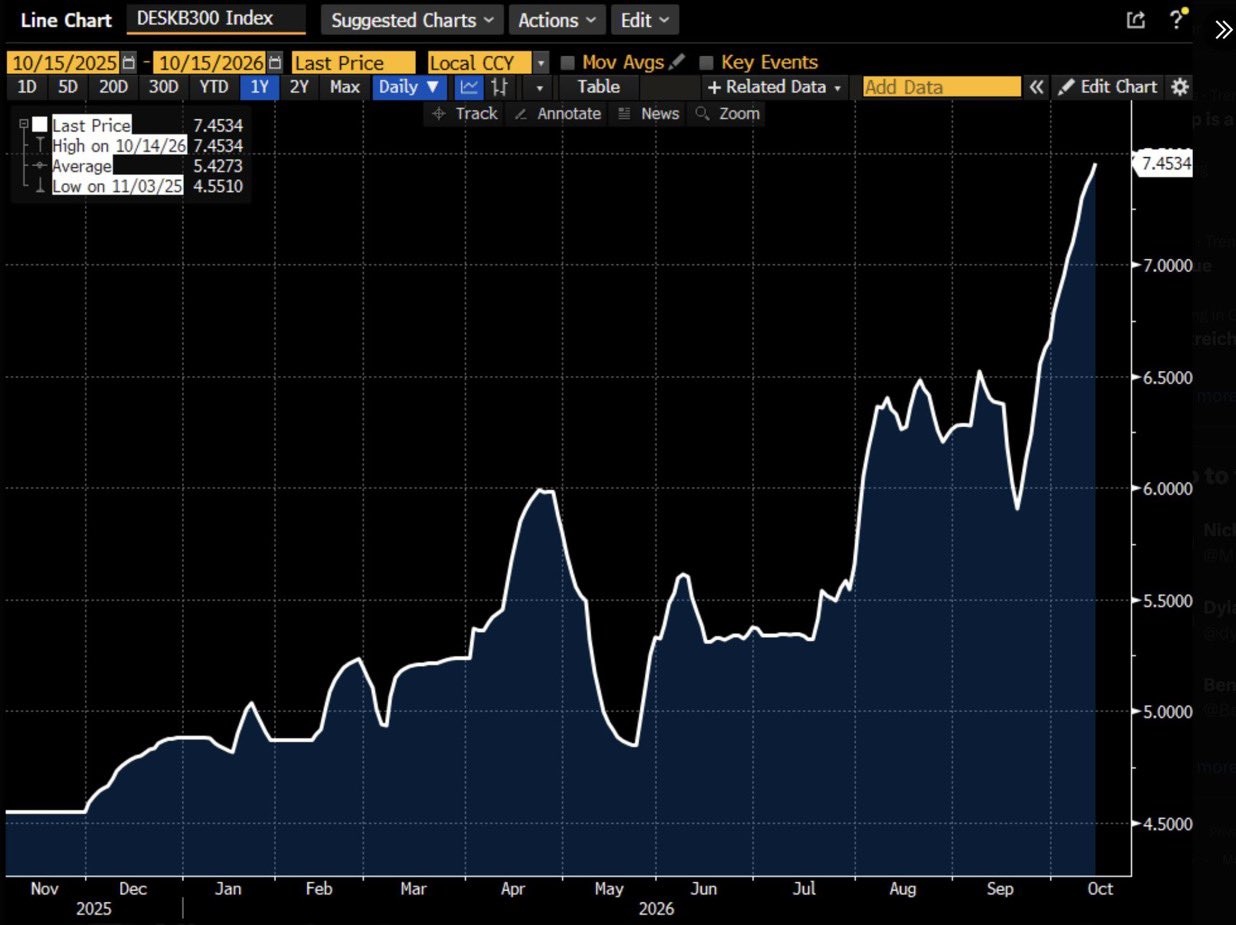
Der DESKB300 Miet-Index aus echten Mietgeschäften bei US-Neoclouds meldete Mitte Oktober ein Rekordhoch, auch getrieben von Inferenz mit Open-Source-Modellen. Zur Sorge, GPUs würden zu schnell an Wert verlieren, passt das schlecht.
Die GPU-Rental Preise könnten auch durch die steigenden Finanzierungskosten beeinflusst sein und dadurch steigen - insgesamt also eher ein neutraler Prozess.
Jensen Huang sagte am 16.Oktober in Berlin zu Bloomberg: “All of this is going to pass.” KI werde jede Branche verändern, und man stehe erst am Anfang. CoreWeaves Kapitalkosten sinken laut Huang sogar. Der Anleihemarkt sah das diese Woche anders.
Zeit ist der eigentliche Engpass
Ein Rechenzentrum entsteht nicht in einem Quartal. Grundstück und Stromanschluss zu sichern dauert oft Jahre, der Bau selbst ist komplex. Neocloud-Aktien sind Wetten darauf, wo diese Firmen in drei bis fünf Jahren stehen, werden aber gehandelt, als müssten sie jede Woche liefern.
Auch bei wachsender Nachfrage kommen nicht alle durch. Manche werden ihre Aktionäre immer wieder verwässern, manche werden übernommen, einige scheitern.
Entscheidend ist, wie das Management den Ausbau finanziert und ob es liefert, was es versprochen hat.
Harte Abverkäufe, Monate ohne Bewegung und Rallys, nach denen plötzlich alle wieder bullish sind, gehören in diesem Sektor dazu und sollten jedem Investor klar sein. Eine Fünf-Jahres-These lässt sich schlecht an der Year-to-Date-Performance messen.
Insgesamt preist der Markt ein Finanzierungsproblem ein, das in dieser Schärfe vor allem CoreWeave hat, und überträgt es auf den ganzen Sektor. Gleichzeitig zeigt die Nachfrage nach Rechenleistung keine Schwäche, eher im Gegenteil.
Hohe langfristig hohe Zinsen sind das Hauptrisiko für alle Akteure
Bleiben die Renditen der Staatsanleihen dauerhaft über 5 %, wird jede neue Finanzierungsrunde teurer, und das trifft alle drei. CoreWeave, Nebius und IREN stehen erst am Anfang ihres Ausbaus und werden in den nächsten Jahren noch viele Milliarden für Rechenzentren und GPUs aufnehmen müssen. Teureres Geld drückt deshalb direkt auf die künftigen Renditen. Vor diesem Hintergrund ist der Abverkauf nachvollziehbar, auch wenn die Nachfrage selbst intakt bleibt.
Spannend werden die Nebius-Zahlen voraussichtlich am 22. Oktober, die Fed-Sitzung Ende Oktober und die Abnahme von Horizon 2. Außerdem ist der Kriegsverlauf (Iran & USA) genau zu beobachten, welche die zukünftige Entwicklung maßgeblich bestimmen wird.
Keine Anlageberatung
Quellen:
https://www.bls.gov/news.release/cpi.nr0.htm
https://www.bls.gov/news.release/ppi.nr0.htm
https://www.sec.gov/Archives/edgar/data/0001878848/000187884826000052/iren-20260630.htm
$ORCL (-2,94 %)$APLD (-2,98 %)$CIFR (-1,45 %)$GOOGL (-3,54 %)$MSFT (-1,78 %)$AVGO (-1,74 %)$AMD (-7,05 %)$INTC (+2,58 %)$HUT (-2,59 %)

3Wo.·
Musk: SpaceX sichert sich 40 Mrd. USD Fremdkapital - für GPUs
Von Emily Bary
DOW JONES--SpaceX hat sich in einem von Skepsis gegenüber Künstlicher Intelligenz (KI) geprägten Umfeld nach Aussage von Elon Musk eine Fremdkapitalfinanzierung über 40 Milliarden US-Dollar gesichert. Dies werde es SpaceX ermöglichen, Grafikprozessoren (GPUs) - eine Art von KI-Chips - zu erwerben, teilte Musk auf der ihm ebenfalls gehöhrenden Plattform X mit. SpaceX baut sein Neocloud-Geschäft rapide aus, bei dem der Konzern Zugang zu Chips an Unternehmen vermietet, die KI-Rechenleistung benötigen.
Musk erklärte, das Investment-Grade-Rating von SpaceX und das diversifizierte Geschäftsmodell des Unternehmens, das Einnahmen aus Raketenstarts und der Starlink-Satellitentechnologie umfasse, hätten den Abschluss der Transaktion ermöglicht. In einem separaten Beitrag merkte Musk an, dass es sich "in erster Linie um kündbare Schuldtitel [Callable Debt] für GPU-Käufe handelt, die im ersten und zweiten Quartal geliefert werden", und dass die Vereinbarung im laufenden Quartal kein "wesentlicher Faktor" sein werde. SpaceX reagierte nicht sofort auf eine Anfrage nach einer Stellungnahme zur Fremdkapitalaufnahme.
In den vergangenen Wochen waren die Anleger mit Blick auf die Fremdkapitalfinanzierung im KI-Sektor zunehmend nervöser geworden - insbesondere im Zusammenhang mit Neocloud-Unternehmen wie Coreweave, die sich für ihr Wachstum auf Fremdkapital stützen. Der Druck auf die Anleihen von Coreweave hat quer durch die Technologielandschaft für Unruhe gesorgt, was zum Teil an den engen Verflechtungen liegt, die große Konzerne untereinander unterhalten. Coreweave reagierte nicht unmittelbar auf eine Bitte von Marketwatch um eine Stellungnahme zu Musks Äußerungen.
"Seit den vergangenen Wochen haben die Kreditmärkte den Zugang zu Geld für fast jedes Unternehmen nahezu vollständig abgeriegelt, das keine nennenswerten Einnahmen unabhängig von KI-Rechenzentren vorweisen kann", schrieb Musk in seinem X-Beitrag am Sonntag. Er prognostizierte zudem, dass "mehr als 200 Neocloud-Anbieter ein Massensterben auf Guppy-Niveau und eine Konsolidierungswelle erleben werden". "Einige werden durchkommen, aber nicht viele", fügte er hinzu.
Musk deutete ferner an, dass sein Unternehmen nicht Teil einer künftigen Branchenkonsolidierung sein werde. Er schrieb: "SpaceX kauft keine Neoclouds. Völlig sinnlos."
Kontakt: redaktion.de@dowjones.com
DJG/DJN/hab/mgo
(END) Dow Jones Newswires
October 26, 2026 04:15 ET (08:15 GMT)
(c) 2026 Dow Jones & Company, Inc.
$SPCX (-3,43 %)
$CRWV (-5,32 %)
$IREN (-5,39 %)
$HUT (-2,59 %)
$NVDA (-3,01 %)
55
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet