$RKLB (-4,46 %) Rocket Lab, mein Blue-Sky-Szenario für $200
Im Juli schon mal formuliert, nach den Quartalszahlen ein Update
Warum ich Rocket Lab eine Premium-Bewertung zutraue
Bevor ich rechne, muss klar sein, warum ich überhaupt mit einem Premium-Multiple rechne.
Für mich ist Rocket Lab die klare Nr. 2 der Space-Industrie hinter SpaceX.
Kein anderes börsennotiertes Unternehmen baut Raketen und Satelliten, fertigt die Komponenten selbst, startet sie selbst und betreibt ab 2027 mit Iridium zusätzlich eine eigene Konstellation mit wiederkehrenden Umsätzen.
Rocket Lab beschreibt Iridium selbst als den Schritt zum echten End-to-End-Raumfahrtunternehmen, das baut, startet und eine eigene Konstellation betreibt.
Seit dem Börsengang von SpaceX gibt es für dieses Modell einen Maßstab. SpaceX wurde beim IPO mit $1,77 Bio. bewertet, dem 95-fachen des Umsatzes 2025. Wer Space-Infrastruktur außerhalb von SpaceX besitzen will, hat an der Börse genau eine vertikal integrierte Adresse.
Payload to Orbit, der Flaschenhals der Branche
Bei AST SpaceMobile habe ich gezeigt, dass Payload to Orbit der Flaschenhals ist. Rocket Lab sitzt genau auf diesem Flaschenhals. Electron ist seit dem ersten Orbitalstart 2018 die am zweithäufigsten gestartete US-Rakete pro Jahr. 2025 kamen 21 Electron-Starts ohne einen einzigen Fehlschlag zusammen. Jetzt nähert sich Electron dem 100. Start und ist auf Kurs, schneller als jede andere Rakete dorthin zu kommen, auch schneller als Falcon 9. Neutron bringt bis zu 13 t in den niedrigen Erdorbit, die erste Stufe ist auf Wiederverwendung ausgelegt. Die ersten 16 Neutron-Starts sind verkauft, bevor die Rakete überhaupt geflogen ist. Freie Slots gibt es erst in den 2030ern. Rocket Lab hat im Q3 bewusst höhere Preise statt mehr Volumen gewählt, $70 Mio. sind schon der aktuelle Neutron-Preis. Knappe Startkapazität, die man selbst besitzt, bedeutet Preissetzungsmacht. Dazu kommt HASTE für Hyperschalltests, mit dem bislang größten Launch-Vertrag der Firmengeschichte über $266 Mio. von der US Space Force. Gemeinsam mit Stoke hält Rocket Lab einen Rahmenvertrag über bis zu $5,6 Mrd. für Starts der nationalen Sicherheit.
Satellitenbau und Reinraum-Kapazität
Space Systems ist schon heute das größere Segment. Mehr als 55 Raumfahrzeuge sind in Entwicklung und Bau. In den letzten 12 Monaten wurden 12 von Rocket Lab gebaute Satelliten gestartet, darunter eine Mission für die Space Force, zwei NASA-Sonden für den Mars und 8 Plattformen für Globalstar. Der Space-Systems-Backlog liegt bei $1,7 Mrd., ein Plus von 194% zum Vorjahr.
Den eigentlichen Burggraben sehe ich in Reinraum und Fertigung. Rocket Lab fertigt Solarzellen und komplette Solar-Arrays, Reaktionsräder, Sternsensoren, Separationssysteme, Flugsoftware, Nutzlasten, Optiken und Robotik selbst.
Im Q3 stieg der Ausstoß bei allen Satellitenkomponenten. Alle 8 Tage verlässt eine Electron die Halle, dazu kommt eine neue Produktionslinie für das elektrische Triebwerk Gauss mit mehr als 200 Einheiten im Jahr.
Wer bei Rocket Lab einen Satelliten bestellt, bekommt Bus, Komponenten und Start aus einer Hand. Das bringt Marge, die sonst bei Zulieferern landet, und Tempo, für das Regierungskunden zunehmend zahlen.
Laser, die Datenautobahn im Orbit
Die Übernahme von Mynaric ist seit dem 14. April 2026 abgeschlossen, für $155,3 Mio. in bar plus rund 2,28 Mio. Aktien. Mynaric liefert die CONDOR-Mk3-Laserterminals für Rocket Labs SDA-Primeverträge über $1,3 Mrd. In den Netzen der SDA verbinden diese Laserterminals die Satelliten untereinander, sie sind dort das Engpassteil. Mit Mynaric kontrolliert Rocket Lab dieses Teil selbst, statt es einzukaufen. Im Q3 hat das volle Quartal des Lasergeschäfts die Bruttomarge bereits gestützt. Für die Zukunft zählt noch mehr. Wer Satelliten mit Lasern vernetzen kann, liefert die Grundlage für jede Konstellation der nächsten Generation, für Iridium genauso wie für Rechenzentren im Orbit.
Iridium, Lizenzen und eine fertige Konstellation
Mit Iridium kauft Rocket Lab etwas, das sich in diesem Jahrzehnt nicht nachbauen lässt. Iridium betreibt 66 aktive, untereinander verlinkte Satelliten auf polaren Bahnen und bietet als einziges System echte globale Abdeckung bis an die Pole. Dazu kommt das L-Band-Spektrum mit weltweiten Lizenzen, die über Jahrzehnte erworben wurden. Spektrum ist in der Satellitenkommunikation die knappste Ressource. Ende des Q3 hatte Iridium 2,696 Mio. zahlende Teilnehmer. Größter Einzelkunde ist die US-Regierung mit 15% des Serviceumsatzes. Hinzu kommt ein Ökosystem aus mehr als 500 Partnern. Mit Aireon gehört Iridium seit Juli das weltweit einzige weltraumgestützte ADS-B-System zur Flugüberwachung. Aireon verfolgt im Schnitt 190.000 Flüge am Tag, Flugsicherungen für mehr als 50% des globalen Luftraums nutzen die Daten. Iridium bringt rund $1 Mrd. Umsatz bei 55% OEBITDA-Marge, und zwar wiederkehrend. Ein Teil des Konzerns verdient ab 2027 also wie ein Infrastrukturbetreiber. Das federt das Risiko der Wachstumsstory ab. Den Hebel für die Nachfolge-Konstellation hält Rocket Lab dann selbst in der Hand. Selbst bauen, mit eigenen Lasern ausrüsten, mit Neutron starten.
Rocket Lab Germany, das europäische Gegenstück zu SpaceX
Am 10. August 2026 hat Rocket Lab offiziell die Rocket Lab Germany GmbH in München gegründet. Ziel ist eine Satelliten-, Nutzlast- und Komponentenfertigung in Deutschland als regionales Zentrum für Konstellationen. Europäische Programme sollen außerdem Starts auf Electron und Neutron bekommen. Die Freigabe der Bundesregierung kam am 30. März 2026. Mynaric bleibt mit Sitz und Belegschaft in München, und genau damit will sich Rocket Lab als souveräner Anbieter für EU- und ESA-Programme wie die IRIS²-Konstellation qualifizieren. Mynaric bringt rund 300 Ingenieure in München und ESA-Aufträge wie HydRON mit. Deutschland plant zudem einen militärischen Raumfahrt-Ausbau über €35 Mrd. Die ESA hat Rocket Lab erstmals mit einem Electron-Start für die ersten Satelliten einer künftigen europäischen Navigationskonstellation beauftragt. Europa hat eine echte Lücke beim Zugang zum All. Isar Aerospace hat bislang einen Testflug ohne Orbit absolviert, die Rocket Factory Augsburg plant ihren ersten Flugversuch noch. Rocket Lab bringt fast 100 Starts Erfahrung, Satellitenbau und Laser mit deutscher Fertigung zusammen. Europa will in der Raumfahrt unabhängiger werden, auch von einem einzelnen Anbieter. Rocket Lab Germany ist für mich der Versuch, für Europa das zu werden, was SpaceX für die USA ist. Diesen Teil hat der Markt aus meiner Sicht am wenigsten auf dem Zettel.
Die Option Orbital Data Center
Seit Februar 2026 hat Rocket Lab Silicon-Solar-Arrays für Rechenzentren im Orbit im Programm. Nach eigener Angabe verfügt Rocket Lab zudem über die weltweit größte installierte Produktionskapazität für Solarzellen aus Galliumarsenid und Germanium.
Peter Beck hält kleine, sichere Rechenzentren im Orbit für Defense für machbar, einen Neutron-Kunden dafür gibt es bereits. Starcloud steht auf der Q3-Folie unter den neuen Launch-Kunden. Strom, Laser, Satellitenbus und Start, für ein Rechenzentrum im Orbit liefert Rocket Lab alle Bausteine aus einem Haus.
Was das für das Multiple heißt
Knappheit, Vertikalität, wiederkehrender Umsatz, zwei souveräne Kundenkreise in den USA und in Europa und dazu die Option auf Rechenzentren im Orbit. Diese Mischung hat an der Börse sonst nur SpaceX.
Deshalb rechne ich im Blue Sky für 2030 mit rund dem 60-fachen EBITDA oder dem 23-fachen Umsatz. Das liegt immer noch deutlich unter dem, was der Markt SpaceX beim Börsengang gezahlt hat, und unter dem, was er Rocket Lab selbst im Mai 2026 zugestanden hat.
Was dieses Multiple in Zahlen bedeutet, zeigt die folgende Rechnung.
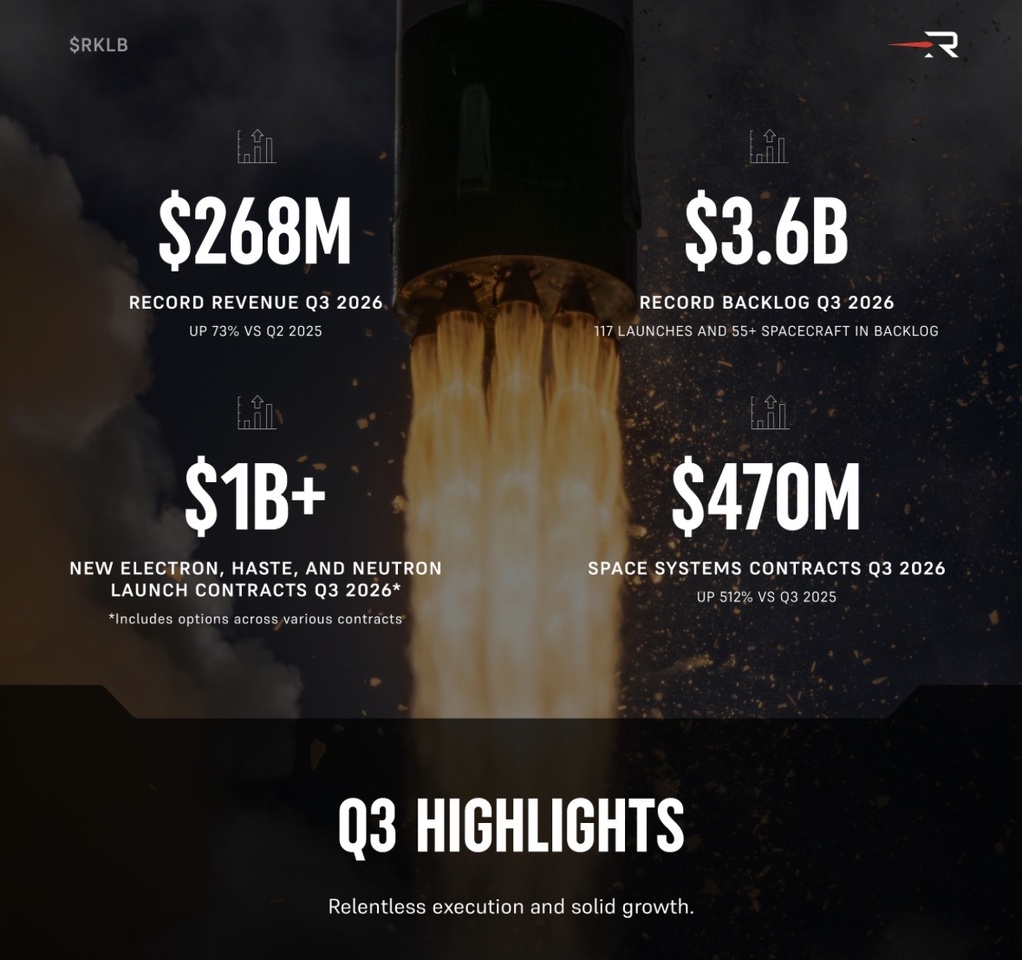
Rocket Lab hat im Q3 2026 Rekorde gemeldet.
Der Umsatz stieg um 73% auf $267,8 Mio.
Der Backlog wuchs innerhalb eines Quartals um 51,7% auf $3,57 Mrd. Davon entfallen $1,85 Mrd. auf Launch mit 117 gebuchten Starts und $1,7 Mrd. auf Space Systems, ein Plus von 194% zum Vorjahr. Allein im dritten Quartal kamen mehr als $1 Mrd. an neuen Launch-Verträgen und $470 Mio. an Space-Systems-Aufträgen hinzu. Für 2026 deuten die Zahlen auf $972–992 Mio.
Umsatz, nach $601,8 Mio. im Jahr 2025.
Neutron startet nicht vor 2027.
Der Ersatz-Dome für den Tank der ersten Stufe ist gebaut und ausgehärtet. Den Fehler hat Rocket Lab im Test nachgestellt und den Prozess angepasst. Peter Beck nennt ein Datum erst, wenn der Tank die komplette Testreihe durchlaufen hat. Die ersten 16 Neutron-Starts sind gebucht, freie Slots gibt es erst in den 2030ern. Rocket Lab hat im Q3 bewusst Preis vor Volumen gestellt. Laut CFO Adam Spice sind $70 Mio. je Neutron-Start bereits der aktuelle Preis. Das bereinigte EBITDA soll rund 6 Monate nach dem ersten erfolgreichen Neutron-Flug positiv werden.
Was $200 je Aktie bedeuten
Im Q4 2026 rechnet Rocket Lab mit 681 Mio. Aktien. Darin steckt bereits die Kapitalerhöhung über $1,94 Mrd. für den Barteil des Iridium-Deals. Iridium-Aktionäre bekommen je Aktie $27 in bar plus RKLB-Aktien, das bringt je nach Kurs beim Closing weitere 26 bis 43 Mio. Aktien. Nach dem Closing rechne ich mit rund 725 Mio. Aktien, mit Aktienvergütung bis 2030 mit rund 740 Mio. $200 je Aktie entsprechen damit rund $148 Mrd. Börsenwert. Das ist gut das 5-fache der rund $29 Mrd. vor den Q3-Zahlen. Die Nettoverschuldung liegt nach dem Closing grob bei $0,3–0,5 Mrd. und spielt für die Rechnung keine Rolle.
Der Kurs ergibt sich aus einer einfachen Rechnung. Kennzahl mal Multiple, geteilt durch die Aktienzahl, also $148 Mrd. geteilt durch 740 Mio. Aktien. Es gibt genau 2 Stellschrauben, das Ergebnis in Umsatz oder EBITDA und das Multiple, das der Markt darauf zahlt. Im Juli lag die Zielmarke noch bei $124 Mrd. Die zusätzlichen $24 Mrd. kommen allein aus der höheren Aktienzahl.
Die zwei Stellschrauben
Über das EBITDA 2030 gerechnet erreicht Rocket Lab $200 bei $3,0 Mrd. EBITDA und dem 50-fachen. Alternativ reichen $2,5 Mrd. EBITDA beim 60-fachen. Über den Umsatz reichen $6 Mrd. beim 25-fachen oder $7,5 Mrd. beim 20-fachen. Meine Juli-Range für 2030 lag bei $5,5–7,5 Mrd. Umsatz und $2,0–3,0 Mrd. EBITDA. Der Mittelwert von $2,5 Mrd. trägt beim 50-fachen heute $169. Für $200 braucht es das obere Ende der EBITDA-Spanne oder ein Multiple um 60.
Ein 60-faches EBITDA klingt nach viel. SpaceX ist im Juni 2026 zu $135 je Aktie an die Börse gegangen. Das waren $1,77 Bio. Bewertung, rund das 95-fache des Umsatzes 2025, Schätzungen zum EBITDA lagen beim rund 109-fachen. Rocket Lab selbst stand im Mai 2026 bei $151, grob $90 Mrd. Börsenwert auf rund $1 Mrd. Umsatz. Ein 2030er-Multiple von 60x EBITDA oder 23x Umsatz liegt deutlich darunter.
Die Gegenprobe über die Teile zeigt, wo der Wert entstehen muss. Rocket Lab zahlt für Iridium rund $8 Mrd., etwa das 15-fache des OEBITDA. Bleibt es bei diesem Multiple, ist Iridium 2030 rund $10 Mrd. wert. Der Kern aus Launch, Space Systems und neuen Feldern muss dann rund $138 Mrd. tragen.
Der Blue-Sky-Pfad
Im Blue Sky wächst Rocket Lab von rund $1 Mrd. Umsatz 2026 auf $6,47 Mrd. 2030.
Electron und HASTE bringen 2026 rund $0,2 Mrd. Electron nähert sich dem 100. Start bei 96% Zuverlässigkeit, alle 8 Tage wird eine Rakete gebaut. Das Pad in Alaska kommt 2027, HASTE wächst mit höheren Preisen, und Rocket Lab erhöht die Preise auf breiter Front. 2030 starten im Blue Sky rund 48 Electron und HASTE zu durchschnittlich $12,5 Mio., das sind $0,6 Mrd.
Bei Neutron plant das Management eine Rampe von 1-3-5, also 1, 3 und 5 Starts in den ersten drei Jahren. Rechnerisch füllen die 16 gebuchten Starts eine Rampe von 1-3-5-7 bis 2030 genau aus, deshalb liegen die nächsten freien Slots in den 2030ern. Im Blue Sky gelingt der Erstflug 2027, und die Arbeit an einer höheren Rate zahlt sich aus. Die Rampe lautet dann 1-5-10-16. Die gebuchten Starts sind Ende 2029 abgearbeitet, 2030 fliegt Neutron komplett zu neuen Preisen. Für die gebuchten Starts setze ich $55–65 Mio. an, weil ältere Verträge noch bei $50–55 Mio. laufen. Für 2030 rechne ich mit $75 Mio. Das ergibt $0,06 Mrd. Umsatz 2027, $0,30 Mrd. 2028, $0,65 Mrd. 2029 und $1,2 Mrd. 2030.
Space Systems liefert 2026 rund $0,78 Mrd. Dahinter stehen $1,7 Mrd. Backlog, 55+ Raumfahrzeuge in Entwicklung und Bau, SDA-Tranchen, Globalstar und die Komponenten aus Solar, Laser und Optik.
Im Blue Sky wächst das Segment um 43%, 38%, 35% und 33% auf $2,8 Mrd. 2030. Die Bruttomarge liegt bei 35–37%, weil Satellitenplattformen weniger abwerfen als Komponenten.
Iridium kam im Q3 auf $245,7 Mio. Umsatz und $135,6 Mio. OEBITDA, Aireon ist seit Juli voll konsolidiert. Aufs Jahr gerechnet sind das rund $0,98 Mrd. Umsatz und $0,54 Mrd. OEBITDA bei 55% Marge. Rocket Lab konsolidiert Iridium ab Mitte 2027. Im Blue Sky wächst Iridium mit rund 5% auf $1,17 Mrd. 2030, getragen von NTN Direct, PNT, Aireon-Datendiensten und der EMSS-Erneuerung 2027. Ein weiterer Hebel taucht im Umsatz gar nicht auf. Baut und startet Rocket Lab die Nachfolge-Konstellation selbst, senkt das die Investitionen, bleibt aber innerhalb des Konzerns.
Die neuen Felder bringen im Blue Sky $0,08 Mrd. 2028, $0,3 Mrd. 2029 und $0,7 Mrd. 2030.
Dazu zählen sichere Orbital Data Center für Defense mit einem bereits gebuchten Neutron-Kunden, die Silicon-Solar-Arrays und Laser-Terminals von Mynaric für Iridium-Dienste.
Zusammen ergibt das $1,98 Mrd. Umsatz 2027, $3,37 Mrd. 2028, $4,65 Mrd. 2029 und $6,47 Mrd. 2030. Das EBITDA steigt von –$0,07 Mrd. 2026 über $0,20 Mrd. 2027 und $0,95 Mrd. 2028 auf $1,56 Mrd. 2029 und $2,51 Mrd. 2030. Die Marge dreht damit von negativ auf 39%. 2027 bleibt Rocket Lab ohne Iridium noch leicht negativ, weil das EBITDA erst rund 6 Monate nach dem Neutron-Erstflug dreht.
Iridium steuert für das zweite Halbjahr rund $0,27 Mrd. bei. 2030 liefert Launch $0,99 Mrd. Bruttogewinn bei 55% Marge, Space Systems $1,04 Mrd. und die neuen Felder $0,39 Mrd. Davon gehen $0,75 Mrd. Kosten ab. Dazu kommen Iridium mit $0,64 Mrd., $0,12 Mrd. Synergien und rund $0,09 Mrd. Abschreibungen aus den Herstellkosten, zusammen $2,51 Mrd. Das Blue Sky liegt in jedem Jahr innerhalb meiner Juli-Range und trifft beim EBITDA 2030 genau deren Mittelwert.
Was mathematisch zusammenkommen muss
Für $200 im Jahr 2030 muss sich der Konzernumsatz gegenüber 2026 mehr als versechsfachen. Das sind rund 60% Wachstum pro Jahr. Ohne Iridium wächst der Kern von $0,98 Mrd. auf $5,30 Mrd., also um rund 52% pro Jahr. Rocket Lab wächst 2026 um 63%. Das Blue Sky verlangt dieses Tempo im Kern also mit leichtem Abschlag für vier weitere Jahre.
Dafür muss Neutron 2027 erfolgreich fliegen und bis 2030 auf 16 Starts hochlaufen. Neue Slots müssen $75 Mio. bringen, Space Systems muss $2,8 Mrd. erreichen, Iridium Mitte 2027 übernommen werden und wieder wachsen. Die neuen Felder müssen $0,7 Mrd. liefern, und die Aktienzahl muss bei rund 740 Mio. bleiben. Zuletzt muss der Markt 2030 rund das 60-fache EBITDA für ein Unternehmen zahlen, das dann noch knapp 40% wächst.
Jeder Hebel hat einen klaren Preis je Aktie, gerechnet mit 60x EBITDA und 740 Mio. Aktien. 10 Punkte mehr beim Multiple sind $34 je Aktie wert. $0,5 Mrd. Space-Systems-Umsatz bei 37% Marge bringen $15, $5 Mio. höherer Neutron-Preis bei 16 Starts $6,5. $0,1 Mrd. aus neuen Feldern bei 55% Marge bringen $4,5, ein einzelner Neutron-Start zu $75 Mio. $3,3. 10 Mio. Aktien mehr oder weniger machen $2,7 aus. Nach dem Multiple ist die Neutron-Rampe der größte Einzelhebel. 16 statt 7 Starts im Jahr 2030 machen allein rund $30 je Aktie aus.
2028 oder 2030
Für $200 schon 2028 müsste der Markt das 44-fache des Umsatzes oder das 156-fache des EBITDA zahlen und damit die Zahlen von 2030 vorwegnehmen.
Das klingt nach viel, ist aber weniger als die Hälfte dessen, was SpaceX beim Börsengang bekommen hat. Rocket Lab selbst wurde im Mai 2026 schon mit rund dem 90-fachen Umsatz 2026 bewertet. Dafür braucht es einen sauberen Neutron-Erstflug, das Iridium-Closing und einen Space-Sektor, der wieder im Run-Modus ist. 2030 braucht es kein Sentiment mehr, sondern Lieferung, also $6,5 Mrd. Umsatz, $2,5 Mrd. EBITDA und ein Multiple um 60 für ein Unternehmen mit knapp 40% Wachstum. Die Mathematik zeigt, welche Hebel greifen müssen, den Zeitpunkt bestimmen Neutron und die Stimmung am Markt. Ob die $200 im Jahr 2028 oder 2030 kommen, steht in den Sternen.
Keine Anlageberatung. Nur meine persönliche Meinung.