
$EL (-4,24 %)
$TEM (+13,38 %)
$VRTX (-1,3 %)
$AAPL (-2,52 %)
$PLTR (-0,67 %)
$ON (+0,04 %)
$ZAL (+1,13 %)
$BAYN (-0,88 %)
$DOCN (-0,25 %)
$SHOP (+1,02 %)
$RACE (+1,96 %)
$PFE (+0,88 %)
$PS (+0,61 %)
$DUOL
$SMCI (-5,46 %)
$CPNG (+3,25 %)
$BMW (+1,68 %)
$NOVO B (+1,64 %)
$UBER (+2,41 %)
$CVS (-2,26 %)
$DDOG (-6,54 %)
$MCD (+2,08 %)
$FSLY (-8,89 %)
$HUBS (+2,38 %)
$ELF (+0,09 %)
$QCOM (-0,29 %)
$ARM (-2,27 %)
$SNAP (+3,52 %)
$APP (+2,15 %)
$MELI (+4,16 %)
$FIG (+5,24 %)
$SHL (+1,97 %)
$DHL (+1,25 %)
$RHM (-3,2 %)
$LMND (-2,69 %)
$OSCR (+2,26 %)
$LYFT (+3,98 %)
$DBX (-0,81 %)
$ABNB (+4,9 %)
$NET (-4,27 %)
$TEAM (-0,18 %)
$LITE (-16,93 %)
$IREN (-6,1 %)
$OKLO
$MRNA (+2,03 %)
$UAA (+5,28 %)
DHL AG
Aktie
Aktie
ISIN: DE0005552004
Ticker: DHL
DE0005552004
DHL
Price
Diskussion über DHL
Beiträge
2811Tg·
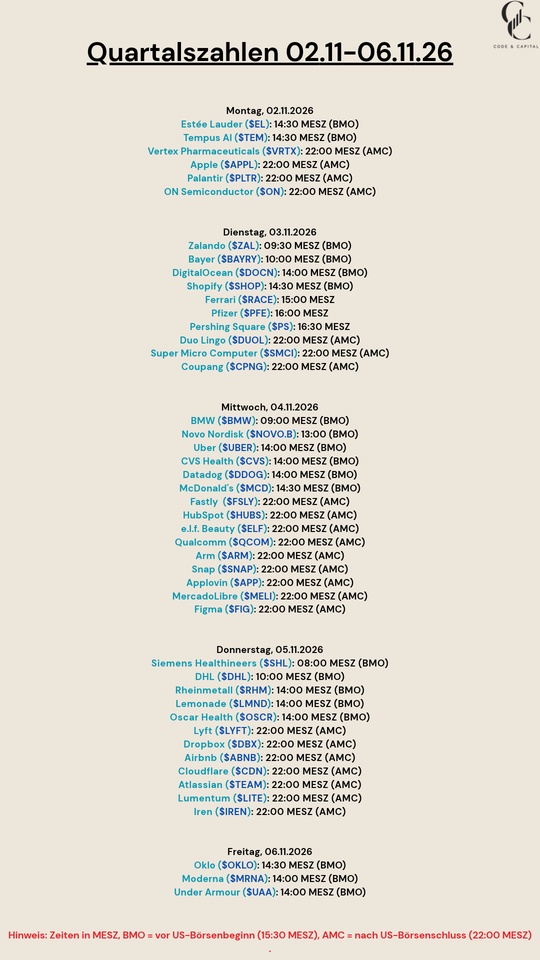
Quartalszahlen 02.11-06.11.26
1212

2Wo.·
𝐃𝐇𝐋 𝐆𝐫𝐨𝐮𝐩: 𝐄𝐫𝐡ö𝐡𝐭 𝐄𝐁𝐈𝐓-𝐏𝐫𝐨𝐠𝐧𝐨𝐬𝐞 𝐧𝐚𝐜𝐡 𝐬𝐭𝐚𝐫𝐤𝐞𝐦 𝐐𝟑, 𝐄𝐱𝐩𝐫𝐞𝐬𝐬 𝐚𝐥𝐬 𝐖𝐚𝐜𝐡𝐬𝐭𝐮𝐦𝐬𝐭𝐫𝐞𝐢𝐛𝐞
📊 𝐄𝐫𝐠𝐞𝐛𝐧𝐢𝐬𝐬𝐞
• Umsatz Q3: 22,6 Mrd. € (+über 12%)
• Konzern-EBIT: 1,71 Mrd. € (+16%)
• DHL Express EBIT: 1,035 Mrd. € (VJ: 692 Mio. €)
• Global Forwarding EBIT: 260 Mio. € (VJ: 195 Mio. €)
• Supply Chain EBIT: 300 Mio. € (VJ: 278 Mio. €)
• Free Cashflow Q3: rund 900 Mio. €
⠀
🎯 𝐀𝐮𝐬𝐛𝐥𝐢𝐜𝐤
• Konzern-EBIT 2026: über 7,0 Mrd. € (zuvor über 6,5 Mrd. €)
• DHL-Divisionen EBIT: über 6,4 Mrd. € (zuvor über 5,9 Mrd. €)
• Free Cashflow: über 3,2 Mrd. € (zuvor rund 3,0 Mrd. €)
• Capex: rund 3,6 Mrd. € (zuvor 3,0–3,3 Mrd. €)
• Mittelfrist-Prognose wird im März 2027 überprüft
⠀
📌 𝐖𝐢𝐜𝐡𝐭𝐢𝐠𝐬𝐭𝐞 𝐏𝐮𝐧𝐤𝐭𝐞
• DHL Express profitiert von höherem Transportvolumen, verbesserter Auslastung und wirksamen Kostenmaßnahmen
• Kapazitätsengpässe im Luftfrachtmarkt liefern rund 100 Mio. € positiven EBIT-Effekt im Q3
• Breite Ergebnisdynamik über mehrere Geschäftsbereiche und erste Anzeichen einer robusten saisonalen Entwicklung im Q4
• Free Cashflow trotz Belastung von 255 Mio. € durch IEEPA-Zahlungen bei rund 900 Mio. €
• Höhere Investitionen sollen zusätzliche Wachstumschancen ermöglichen
• Vollständiger Q3-Bericht folgt am 5. November 2026
1313

2Mon.·
Wichtigste Nachrichten der vergangenen Woche
Wie jede Woche die wichtigsten Nachrichten der vergangenen Woche:
Dienstag:
$PLTR (-0,67 %) zieht den gesamten KI-Markt nach oben. Der Quartals-Umsatz lag fast 200 Millionen USD über den Erwartungen. Auch der Gewinn je Aktie lag deutlich über den Erwartungen.
Mittwoch:
Die Erwartungen bei $DHL (+1,25 %) DHL waren bereits hoch und die Aktie gab deswegen etwas nach, allerdings legt DHL gute Zahlen vor. Der Gewinn konnte um mehr als 20 % gesteigert werden. Auch der Umsatz konnte um etwa 12 % auf 22,37 Milliarden Euro gesteigert werden.
Donnerstag:
$G24 (+1,92 %) Scout24 wächst weiter stark. Im Q2 wurde der Umsatz um 20 % auf knapp 200 Millionen Euro gesteigert. Auch die KI-Integration wurde deutlich ausgebaut.
https://www.wallstreet-online.de/nachricht/21205218-scout24-starkem-q2-umsatz-20-bereinigtes-eps-18
Damit $RWE (-1,43 %) RWE sich aus Windkraftprojekten in den USA zurückzieht zahlt die Regierung 1,2 Milliarden USD. RWE will das Geld unter anderem verwenden um in ein Flüssiggasprojekt zu investieren.
44

2Mon.·
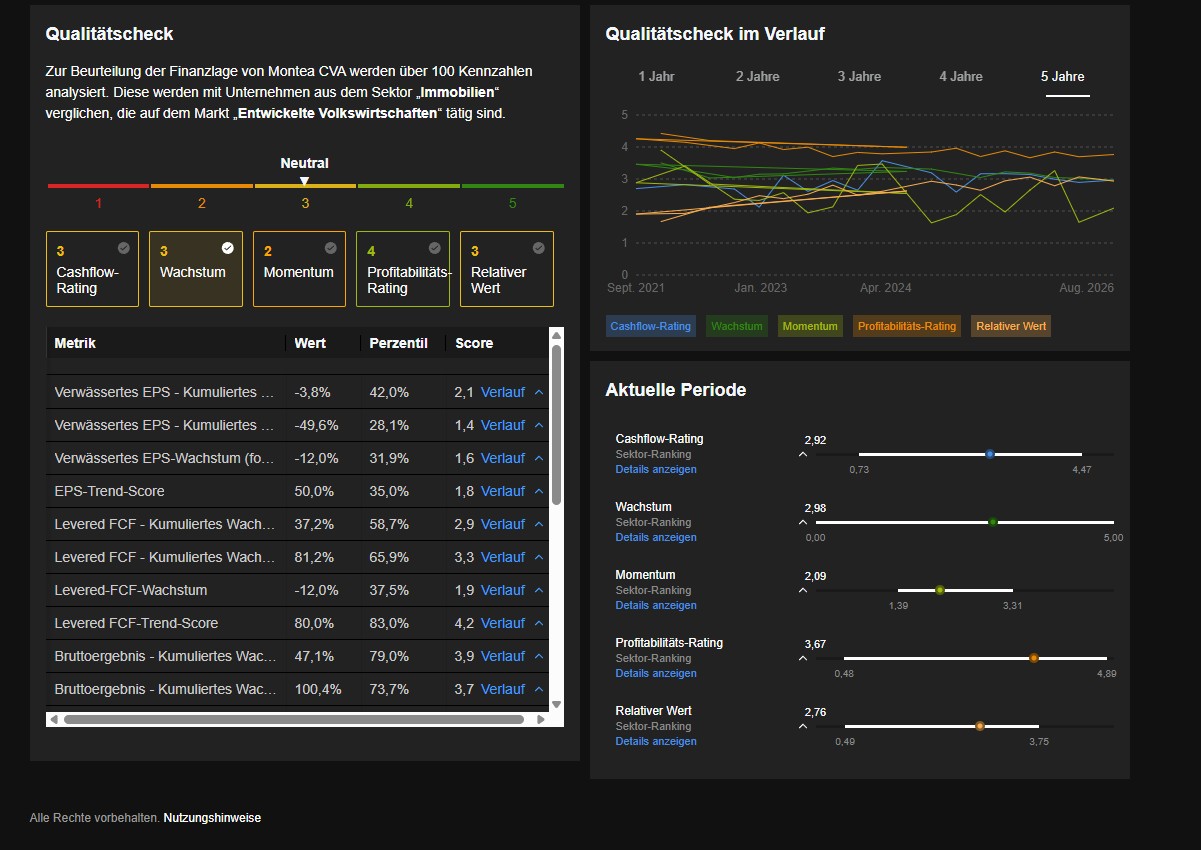
🏭 Montea CVA - Der Logistik-Gigant aus Belgien in REIT Form
Warum Montea ein "Rückgrat" der europäischen Lieferketten ist!
Stell dir vor, du bestellst abends online ein Paar Schuhe, eine neue Espressomaschine oder Ersatzteile für deine Solaranlage und hast das Paket am nächsten Tag in den Händen. Hinter diesem scheinbar magischen Prozess steckt kein Wunder, sondern knallharte Logistik-Infrastruktur – und genau hier kommt Montea ins Spiel.
$MONT (+1,83 %) betreibt nicht einfach nur "Lagerhallen". Das Unternehmen besitzt und vermietet sogenannte Prime-Logistikimmobilien an den wichtigsten Adern des europäischen Warentransports (dem sogenannten Benelux-Nordfrankreich-Deutschland-Korridor).
Los gehts, 15 Punkte, 15 x Fakten aus dem Maschinenraum!
1. Was das Unternehmen macht & wie es entstand
Montea NV (früher Montea Comm VA) ist eine belgische Immobilieninvestmentgesellschaft (REIT). Das Unternehmen entwickelt, kauft und verwaltet Logistik- und halbindustrielle Immobilien. Der geografische Fokus liegt auf absoluten Schlüsselmärkten in Zentraleuropa: Belgien, den Niederlanden, Frankreich und Deutschland. Montea profitiert direkt vom anhaltenden Boom im E-Commerce und der Neuausrichtung globaler Lieferketten (Nearshoring).
Wenn man die Tore der Montea-Komplexe öffnet, findet man kein staubiges Gerümpel, sondern hochmoderne, hochspezialisierte Wirtschaftsgüter:
- E-Commerce & Retail-Riesen (z. B. $DHL (+1,25 %)
, $AMZN (+3,75 %)
, XPO Logistics): Vollautomatisierte Sortieranlagen, Hochregallager und kilometerlange Förderbänder. Hier lagern Millionen von Konsumgütern – von Elektronik über Bekleidung bis hin zu Haushaltswaren –, die rund um die Uhr verpackt und verschickt werden.
- Pharmakolosse & Kühllogistik: Temperaturgeführte Hallen ("Cold Storage"). Hier lagern lebensnotwendige Medikamente, Impfstoffe und frische Lebensmittel. Diese Hallen erfordern extreme technische Standards und bringen Montea besonders langfristige, krisenfeste Mietverträge ein.
- Industrie & Automotive (Nearshoring): Ersatzteillager für die Automobil- und Maschinenbauindustrie. Durch die geopolitischen Spannungen holen europäische Firmen ihre Lagerhaltung wieder zurück nach Europa (Nearshoring). Monteas Hallen dienen als Pufferlager, damit Bänder in der Industrie nicht stillstehen, wenn Frachtschiffe aus Asien Verspätung haben.
2. Aktuelle Kennzahlen & Fakten
- Aktueller Kurs:
67,10 € (bzw. 67,30 € zum letzten offiziellen Schlussstand) - 52-Wochen-Spanne:
63,20 € – 78,80 € - Umsatz (LTM):
176,2 Mio. € - Nettoergebnis (LTM):
165,1 Mio. € - Kurs-Gewinn-Verhältnis (KGV):
9,5x (Trailing) / 12,9x (Forward 2026) - Kurs-Cashflow-Verhältnis (KCV) / FCF-Rendite:
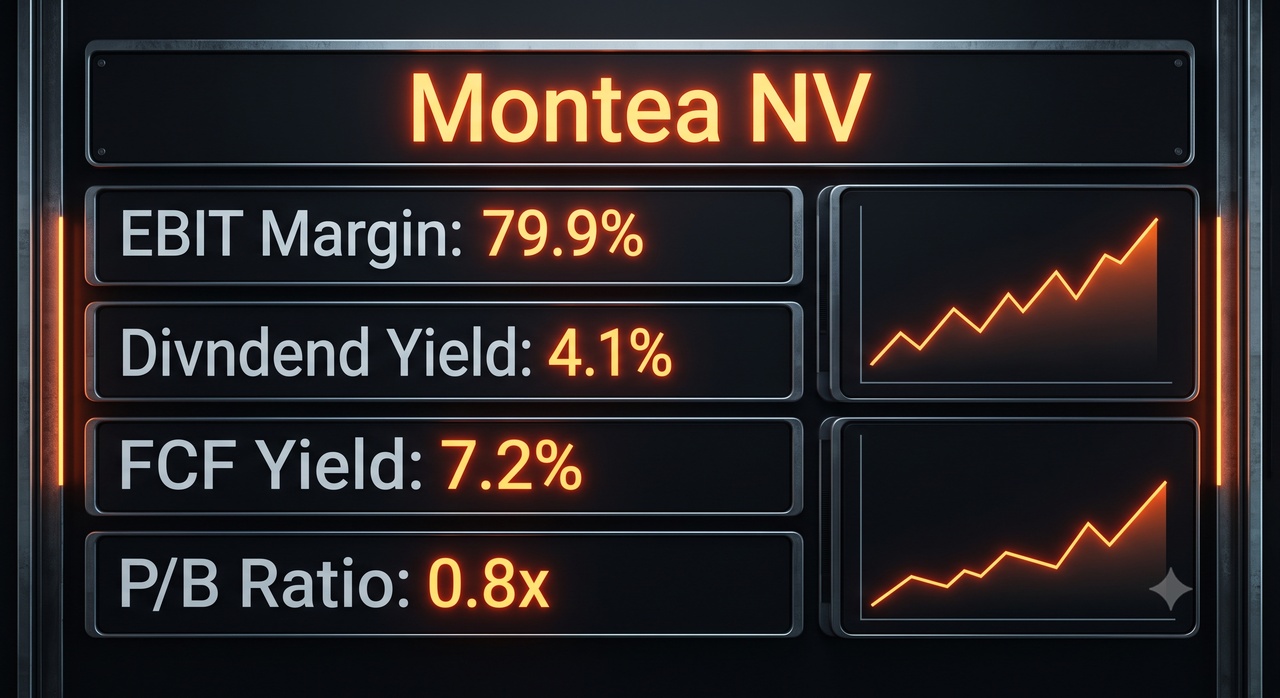
7,2 % - Kurs-Umsatz-Verhältnis (KUV): ca. 8,9x (liegt bei 80,3 % des 3-Jahres-Durchschnitts)
- Kurs-Buchwert-Verhältnis (KBV):
0,8x (Die Aktie notiert unter ihrem Buchwert/NAV!)
3. Core Quality Formula (Umsatzwachstum + Marge)
Unser Score-Ziel für Wachstumswerte liegt bei > 25. Bei Immobilien-REITs sind die Zahlen strukturell extrem hoch, da kaum Wareneinsatz vorhanden ist.
- Umsatzwachstum:
23,1 % - Operative EBIT-Marge:
79,9 % - Score: $23{,}1 + 79{,}9 = 103{,}0$
- Fazit: Der Score sprengt die Skala. Das Wachstum von 23,1 % in einem schwierigen Zinsumfeld ist ein massives Zeichen von Stärke und Pricing-Power bei den Mieten.
4. Cashflow Quality Formula
- FCF-Rendite (Free Cashflow Yield):
7,2 % - Fazit: Unsere Vorgabe von > 5 % wird mühelos gerissen. Die 7,2 % zeigen, dass Montea eine echte Cash-Maschine ist, die genügend Mittel für Dividenden und organisches Wachstum erwirtschaftet.
5. Dividenden-Filter (Income-Core)
- Dividendenrendite:
4,10 % (2,75 € pro Aktie jährlich) - Payout Ratio:
52,13 % - Wachstumsserie: Dividendenzahlungen seit 20 Jahren beibehalten.
- Fazit: Perfekter Fit für den Income-Core! Die Rendite liegt über der 3,5 %-Hürde, und die Ausschüttungsquote von knapp über 50 % lässt gewaltigen Spielraum für Investitionen oder Krisenzeiten.
6. Ausschlussregel-Check
- Umsatz stagniert? Nein (+23,1 %).
- EBIT-Marge < 5 %? Nein (79,9 %).
- Dividende nicht gecovert? Doch, starker FCF und 52 % Payout.
- Ergebnis: Keine Ausschlussregel greift. Grünes Licht!
7. Zukunfts- und Branchenaussichten
Die Logistikbranche durchlebt einen Wandel. Einerseits drücken hohe Zinsen auf die Bewertungen der Portfolios. Andererseits treiben Nearshoring (Rückholung von Produktionen nach Europa) und E-Commerce die Nachfrage nach erstklassigen Lagerhallen an wichtigen Verkehrsknotenpunkten (Häfen, Autobahnen) weiter an. Montea ist hier mit seinem Fokus auf die Benelux-Region logistisch in Europas Herzstück positioniert.
Warum ist Montea so extrem wichtig?
- Die "Only-One"-Mietflächen: Freie Grundstücke an zentralen Autobahnkreuzen oder nahe den Riesenhäfen Rotterdam und Antwerpen sind in Europa Mangelware. Wer dort baut, hat eine Art "Infrastruktur-Monopol".
- Nachhaltigkeit als Burggraben: Montea rüstet die Riesendächer ihrer Logistikzentren flächendeckend mit Photovoltaik aus (Green Logistics). Die Mieter sparen dadurch Energiekosten und erfüllen ihre ESG-Auflagen, was die Wechselkosten zu anderen Anbietern extrem hoch schraubt.
Kurzum: Montea vermietet nicht einfach nur Räume – sie vermieten die Lebensadern für den europäischen Handel. Ohne diese Flächen bricht die Versorgung in den Supermärkten, Städten und Fabriken binnen weniger Tage zusammen.
8. Konkurrenz & Wettbewerb
Im europäischen Logistik-Immobiliensektor konkurriert Montea mit starken Playern wie WDP, VGP, Segro und Tritax Big Box. Monteas Vorteil ist die stringente Fokussierung auf strategische "Multimodal"-Standorte und das extrem konservative Cash-Management. Ein KBV von 0,8x zeigt, dass die Aktie im Branchenvergleich aktuell mit einem Rabatt auf den Substanzwert gehandelt wird.
9. Analysten-Prognosen & Fair Value
- Analysten-Konsens (8 Analysten):
80,50 € - Deutsche Bank: Belässt Einstufung auf "Buy", senkt das Ziel aber von 85,00 € auf 73,00 €.
- InvestingPro Fair Value:
68,47 € (Laut Screenshot: +2,0 % Upside). Dein Textauszug spricht von 65,66 € (-1,74 % Risiko), was zeigt, dass die mathematischen Bewertungsmodelle den aktuellen Kurs für fair bewertet halten. Die Analysten sehen jedoch einen klaren Discount.
10. Chartanalyse der letzten Monate
- Trend: Der Titel notiert bei 98,6 % der 200-Tage-Linie, kämpft also aktuell genau mit dem langfristigen Trendwiderstand.
- Performance: Im letzten Monat leicht im Minus (-0,88 %), auf 12 Monate aber im Plus (+4,22 %).
- Stabilität: Die Aktie pendelt sich im Bereich der 67 € ein, nachdem sie das 52-Wochen-Tief von 63,20 € hinter sich gelassen hat.
11. Schnäppchenjäger-Liste (Entry Zones)
a sich die Aktie derzeit stabilisiert und nahe ihrem rechnerischen Fair Value notiert, ergeben sich für den Einstieg drei strategische Zonen:
- Zone 1 (Fair-Value-Bereich / Erste Tranche):
- Kursbereich:
66,00 € – 68,50 € - Strategie: Aktuelles Niveau. Bietet einen soliden Einstieg für die erste Tranche oder den Start eines Sparplans, da der Titel fair bewertet ist und eine Dividendenrendite von über 4 % sichert.
- Zone 2 (Support-Zone / Test des Jahres-Tiefs):
- Kursbereich:
63,00 € – 64,50 € - Strategie: Bereich nahe dem 52-Wochen-Tief (63,20 €). Ein Rücksetzer in diese Zone bietet eine hervorragende Nachkaufchance, da institutionelle Anleger hier in der Vergangenheit vermehrt zugegriffen haben.
- Zone 3 (Bargain Hunter / Krisen-Discount):
- Kursbereich:
55,00 € – 60,00 € - Strategie: Absolutes Schnäppchen-Terrain. Bei diesen Kursen springt die Dividendenrendite auf deutlich über 4,5 % und der Buchwert-Rabatt (KBV) wird extrem attraktiv. Hier gilt es, die Position kräftig aufzustocken.
12. Zukunftsfähigkeit
Montea ist hervorragend aufgestellt. Eine Nettoverschuldung/Gesamtkapital-Quote (LTV) von 44,3 % ist für einen REIT extrem moderat und bietet Sicherheit vor Zinsschocks. Das Wachstum des EPS (Gewinn je Aktie) wird für die nächsten Jahre laut Prognosen solide auf 5,58 € (2027) und 6,05 € (2028) geschätzt. Der operative Burggraben durch Top-Lagen ist stark.
13. Potenzielle Ersatztitel
Solltest du das geografische Risiko (Benelux) streuen wollen, bieten sich Prologis (USA/Global), Segro (UK/Europa) oder direkt die belgische Konkurrenz WDP an.
14. Gewinnmargen-Report
- Bruttomarge: Phänomenale Effizienz.
- EBIT-Marge: Mit 79,9 % beweist Montea, dass die Mieterträge ohne große Reibungsverluste ins operative Ergebnis durchgeschoben werden.
- ROCE (Eigenkapitalrendite):
8,8 % ist für das anlagenintensive Immobiliengeschäft ein mehr als solider Wert.
15. Das Management & die CEO-Perspektive: Wie sieht die Führung den Kurs?
Um ein Immobilienunternehmen wirklich zu verstehen, muss man wissen, wer am Steuer sitzt und wie das Management die Zukunft einschätzt.
Wer leitet Montea?
- Chief Executive Officer (CEO):
Jo De Wolf - Jo De Wolf führt Montea bereits seit 2010 und gilt in der europäischen Logistik-Branche als erfahrener Dauerbrenner. Unter seiner Führung wuchs das Portfolio von ehemals knapp 200 Millionen Euro auf heute über 3,5 Milliarden Euro an.
- Skin in the Game (Eigenkapital-Interesse): De Wolf hält selbst über 134.000 Montea-Aktien (Wert: ca. 9 bis 12 Millionen Euro). Sein eigenes Vermögen ist also direkt an den Erfolg des Unternehmens gekoppelt – ein perfektes Signal für uns Aktionäre!
Die strategischen Hauptaussagen des Managements:
- Der Wachstumsplan ("Track27"): Jo De Wolf und sein Team haben mit der Strategie "Track27" einen klaren Fahrplan ausgegeben. Bis Ende 2027 plant Montea ein Gesamt-Investitionsvolumen von 1,2 Milliarden Euro in neue Logistik-Flächen, grüne Energie (Photovoltaik/Batterie-Speicher) und strategische Zukäufe. Das Ziel ist es, das operativ wiederkehrende Ergebnis (EPRA EPS) bis 2027 kontinuierlich um durchschnittlich 6 % pro Jahr zu steigern.
- Fokus auf "Like-for-Like"-Mietsteigerung: Der CEO betont in seinen Statements regelmäßig, dass Montea das Wachstum nicht nur durch teure Neukäufe erzielt, sondern primär durch die Verlängerung und Neuverhandlung bestehender Mietverträge. Bei anstehenden Mietvertragsverlängerungen erreicht Montea im Schnitt Mietaufschläge (Rent Uplifts) von 10 % bis 20 %.
- "Unsere starke Vermietungsdynamik unterstreicht die anhaltende Nachfrage nach hochwertigen Logistikflächen an strategischen Standorten. Das erlaubt uns, höhere Mieten durchzusetzen und exklusiv nur in Standorte zu investieren, die unseren Kunden den besten Mehrwert bieten." – Jo De Wolf (CEO)
- Konservatives Schulden-Management als Schutzschild: Angesichts der gestiegenen Zinsen in den letzten Jahren hat die Führung die Bilanz streng diszipliniert. Der Verschuldungsgrad (Loan-to-Value) liegt bei extrem soliden ~39–44 %, und der durchschnittliche Zinssatz der bestehenden Kredite ist durch langfristige Absicherungen (Hedging) bei sehr niedrigen 2,2 % fixiert. De Wolf stellt klar, dass Bilanzdisziplin das Fundament bleibt, um in Krisen nicht unter Druck zu geraten, sondern flexibel Gelegenheiten beim Schopfe zu packen.
Fazit zum Management:
Keine utopischen Versprechungen, sondern ein bodenständiges, sehr erfahrenes und selbst am Unternehmen beteiligtes Team. Dass der CEO seit über 15 Jahren im Amt ist, Kontinuität beweist und das Unternehmen selbst durch die Zinskrise der letzten Jahre sicher gesteuert hat, verleiht dem Investment eine enorme fundamentale Ruhe.
RaketenTonis Fazit & Risikohinweis
Montea ist eine klassische "Cash-Cow" für eine Dividenden-Strategie!
Du kaufst hier keine künstliche Hype-Story, sondern stahlharte Beton-Substanz mit einem satten Discount auf den Buchwert (KBV 0,8x).
Die Dividende ist sicher, das Payout-Ratio lässt dich nachts ruhig schlafen und der KCV-Check ist makellos.
Ein starker Ankermieter für jedes Dividenden-Depot.
Einziger Wermutstropfen: Kursfeuerwerke von +50 % in einem Jahr darfst du bei REITs im aktuellen Zinsumfeld nicht erwarten. Es ist ein Langstreckenläufer!
und natürlich alle anderen :)
1818
14 Kommentare
Keineui@Keineui
2Mon.
•
44
•Alle 3 weiteren Antworten anzeigen

2Mon.·
DHL nach den Quartalszahlen – Operativ stark
Heute hat $DHL (+1,25 %) seine Quartalszahlen veröffentlicht. Auf den ersten Blick wirken die Zahlen überzeugend. Für mich war vor allem interessant, ob sich die Punkte bestätigen, die ich in meinem Post vor den Quartalszahlen als besonders wichtig hervorgehoben hatte. Genau deshalb habe ich die Zahlen noch einmal mit Blick auf meine ursprüngliche Investmentthese eingeordnet.
Zunächst der Blick auf die Zahlen:
• EPS (erwartet): 0,89 EUR
• EPS (berichtet): 0,90 EUR
• Umsatz (erwartet): 20,94 Mrd. EUR
• Umsatz (berichtet): 22,37 Mrd. EUR
Einer meiner wichtigsten Watchpoints war die Profitabilität. Hier hat $DHL (+1,25 %) für mich positiv überrascht. Das EBIT stieg um rund 30 % auf 1,9 Mrd. € und lag damit deutlich über dem Vorjahreswert. Besonders wichtig finde ich aber, dass die Stärke inzwischen nicht mehr ausschließlich aus Kostensenkungen kommt. Vor allem das Express-Geschäft entwickelte sich erneut sehr robust und profitierte von höheren Sendungsmengen sowie einer soliden internationalen Nachfrage. Genau das hatte ich im Vorfeld gehofft zu sehen.
Auch beim Fit for Growth-Programm zeigen die Maßnahmen weiterhin Wirkung. Wie bereits erwähnt war es für mich allerdings wichtig, dass das operative Geschäft wieder stärker zum Wachstum beiträgt und genau diesen Eindruck vermitteln mir die aktuellen Zahlen. Für mich ist das ein deutlich besseres Signal, als wenn das Ergebnis ausschließlich über Einsparungen verbessert worden wäre.
Ein weiterer Punkt war für mich der Free Cashflow und die Kapitalallokation. Hier gab es ebenfalls gute Nachrichten. Dass $DHL (+1,25 %) das laufende Aktienrückkaufprogramm noch einmal um 500 Mio. € auf insgesamt 6,5 Mrd. € erhöht hat, finde ich ein starkes Signal. Das zeigt für mich, dass das Management der eigenen Geschäftsentwicklung weiterhin vertraut.
Auch die Entwicklung der übrigen Geschäftsbereiche hat mir gefallen. Neben dem starken Express-Geschäft präsentierten sich auch Global Forwarding und Supply Chain solide. Das bestätigt für mich, dass die aktuelle Stärke auf mehreren Säulen steht und nicht nur von einem einzelnen Bereich getragen wird.
Beim Ausblick gab es ebenfalls keine negativen Überraschungen. Nachdem $DHL (+1,25 %) die EBIT-Prognose bereits im Juli angehoben hatte, wurde diese nun bestätigt. Das Management zeigt sich trotz geopolitischer Unsicherheiten weiterhin zuversichtlich. Die Veränderungen der globalen Lieferketten und eine stabile Nachfrage nach Logistikdienstleistungen bleiben dabei wichtige Treiber.
Zur Partnerschaft mit Leidos gab es erwartungsgemäß keine größeren Neuigkeiten. Für mich bleibt das ein interessantes Langfristthema, das die Investmentstory ergänzen kann. Für die aktuelle Entwicklung spielt es allerdings noch keine entscheidende Rolle.
Für das kommende Quartal werde ich vor allem beobachten, ob sich die positive Entwicklung im Express-Geschäft fortsetzt und $DHL (+1,25 %) das aktuelle Wachstum nachhaltig bestätigen kann. Ebenso bleibt spannend, ob die Margen auf dem erreichten Niveau gehalten werden können und sich die weltweiten Handelsströme weiter stabilisieren.
Für mich bestätigen die Zahlen meine Investmentthese. Besonders positiv finde ich, dass $DHL (+1,25 %) inzwischen wieder stärker aus dem operativen Geschäft wächst und nicht mehr überwiegend von den laufenden Effizienzmaßnahmen profitiert. Nach der starken Kursentwicklung werden die Erwartungen des Marktes allerdings weiter steigen. Deshalb dürfte es in den kommenden Quartalen weniger darum gehen, gute Zahlen zu liefern, sondern den aktuellen Trend nachhaltig zu bestätigen. An meiner persönlichen Einschätzung ändert sich deshalb wenig. $DHL (+1,25 %) bleibt ein wichtiger Bestandteil meines Depots. Nach der starken Kursentwicklung bin ich bei weiteren Käufen zwar etwas zurückhaltender, meine langfristige Investmentthese wird durch die heutigen Zahlen jedoch eher gestärkt als infrage gestellt.
~ Keine Anlageberatung ~
3Mon.·
DHL vor den Quartalszahlen – Bleibt der eingeschlagene Kurs intakt?
Am 5. August veröffentlicht $DHL (+1,25 %) seine Quartalszahlen. Laut dem aktuellen Analystenkonsens (Investing.com) werden erwartet:
• EPS: 0.89 €
• Umsatz: 20.94 Mrd. €
Umsatz und EPS liefern zunächst einmal nur den ersten Eindruck. Viel spannender finde ich die Frage, ob $DHL (+1,25 %) die aktuelle Erholung bestätigen kann. Nach der starken Kursentwicklung sind die Erwartungen inzwischen deutlich gestiegen. Für mich wird es deshalb besonders wichtig sein, ob $DHL (+1,25 %) weiter aus eigener Kraft wachsen kann oder ob die zuletzt guten Ergebnisse hauptsächlich auf konsequenter Kostendisziplin beruhen.
Entsprechend spannend wird für mich das EBIT, der Free Cashflow, die Entwicklung der Margen sowie die Entwicklung der einzelnen Geschäftsbereiche. Vor allem die Bereiche Express, Global Forwarding und Supply Chain dürften erneut den die Hauptimpulse liefern. Ich bin besonders gespannt, ob sich das Express-Geschäft weiter stabilisiert und das internationale B2B-Geschäft zusätzliche Dynamik entwickelt. Gleichzeitig interessiert mich, ob das weltweite Handelsumfeld wieder etwas Rückenwind liefert oder ob die Nachfrage weiterhin eher verhalten bleibt.
Ein Punkt, den ich ebenfalls im Blick behalten werde, ist das laufende Fit for Growth-Programm. Die geplanten Einsparungen waren zuletzt ein wichtiger Ergebnistreiber. Langfristig erwarte ich aber, dass das Wachstum wieder stärker aus dem operativen Geschäft kommt und nicht überwiegend aus Kostensenkungen.
Bei der Kapitalallokation erwarte ich dagegen keine großen Überraschungen. $DHL (+1,25 %) hat in den vergangenen Jahren gezeigt, dass Dividenden, Aktienrückkäufe und Investitionen gut aufeinander angestimmt sind. Entscheidend bleibt für mich deshalb vor allem, ob der Free Cashflow die Kapitalrückführung weiterhin gut abdecken kann und trotzdem noch ausreichend Spielraum für Investitionen lässt.
Spannend finde ich außerdem die kürzlich angekündigte Partnerschaft mit Leidos. Für die anstehenden Quartalszahlen dürfte sie zwar noch keine Rolle spielen, langfristig könnte sie $DHL (+1,25 %) aber den Zugang zu einem interessanten Markt im Bereich Verteidigungslogistik eröffnen. Für meine Investmentthese ist das aktuell eher ein Bonus als ein entscheidender Faktor.
Auch das Analystenbild finde ich interessant. Laut Investing.com empfehlen derzeit 5 Analysten die Aktie zum Kauf, 12 stufen sie mit Hold ein und 3 sprechen eine Verkaufsempfehlung aus. Das durchschnittliche Kursziel liegt aktuell sogar leicht unter dem heutigen Kurs. Für mich zeigt das, dass der Markt nach der starken Kursentwicklung inzwischen etwas vorsichtiger geworden ist. Genau deshalb dürften diesmal weniger die eigentlichen Zahlen entscheidend sein, sondern vor allem der Ausblick des Managements.
Meine Watchpoints für die Quartalszahlen
• Entwicklung des EBIT und der operativen Marge
• Free Cashflow und Kapitalallokation
• Entwicklung der Sendungsmengen im Express-Geschäft
• Entwicklung der Sparten Global Forwarding und Supply Chain
• Fortschritte beim Fit for Growth-Programm
• Aussagen zum weltweiten Handels- und Transportvolumen
• Ausblick für das zweite Halbjahr
Ich rechne insgesamt mit einem soliden Quartal, glaube allerdings, dass ein kleiner Beat bei Umsatz oder EPS diesmal kaum ausreichen wird. Viel wichtiger wird sein, ob $DHL (+1,25 %) zeigen kann, dass das operative Geschäft wieder mehr Rückenwind bekommt und der eingeschlagene Kurs nachhaltig ist. $DHL (+1,25 %) gehört bereits zu meinem Depot. Nach der starken Kursentwicklung bin ich bei weiteren Einzelkäufen aktuell etwas zurückhaltender, habe die Aktie aber weiterhin im Sparplan laufen da ich von dem Unternehmen langfristig überzeugt bin. Die kommenden Quartalszahlen werden deshalb für mich vor allem zeigen, ob der Markt dem Unternehmen inzwischen bereits einen großen Teil der positiven Entwicklung vorweggenommen hat, oder ob wir hier eine nachhaltige und langfristige gute Entwicklung sehen.
~ Keine Anlageberatung ~
1111
3Mon.·
DHL vor den Quartalszahlen – Bleibt der eingeschlagene Kurs intakt?
Am 5. August veröffentlicht $DHL (+1,25 %) seine Quartalszahlen. Laut dem aktuellen Analystenkonsens (Investing.com) werden erwartet:
• EPS: 0.89 €
• Umsatz: 20.94 Mrd. €
Umsatz und EPS liefern zunächst einmal nur den ersten Eindruck. Viel spannender finde ich die Frage, ob $DHL (+1,25 %) die aktuelle Erholung bestätigen kann. Nach der starken Kursentwicklung sind die Erwartungen inzwischen deutlich gestiegen. Für mich wird es deshalb besonders wichtig sein, ob $DHL (+1,25 %) weiter aus eigener Kraft wachsen kann oder ob die zuletzt guten Ergebnisse hauptsächlich auf konsequenter Kostendisziplin beruhen.
Entsprechend spannend wird für mich das EBIT, der Free Cashflow, die Entwicklung der Margen sowie die Entwicklung der einzelnen Geschäftsbereiche. Vor allem die Bereiche Express, Global Forwarding und Supply Chain dürften erneut den die Hauptimpulse liefern. Ich bin besonders gespannt, ob sich das Express-Geschäft weiter stabilisiert und das internationale B2B-Geschäft zusätzliche Dynamik entwickelt. Gleichzeitig interessiert mich, ob das weltweite Handelsumfeld wieder etwas Rückenwind liefert oder ob die Nachfrage weiterhin eher verhalten bleibt.
Ein Punkt, den ich ebenfalls im Blick behalten werde, ist das laufende Fit for Growth-Programm. Die geplanten Einsparungen waren zuletzt ein wichtiger Ergebnistreiber. Langfristig erwarte ich aber, dass das Wachstum wieder stärker aus dem operativen Geschäft kommt und nicht überwiegend aus Kostensenkungen.
Bei der Kapitalallokation erwarte ich dagegen keine großen Überraschungen. $DHL (+1,25 %) hat in den vergangenen Jahren gezeigt, dass Dividenden, Aktienrückkäufe und Investitionen gut aufeinander angestimmt sind. Entscheidend bleibt für mich deshalb vor allem, ob der Free Cashflow die Kapitalrückführung weiterhin gut abdecken kann und trotzdem noch ausreichend Spielraum für Investitionen lässt.
Spannend finde ich außerdem die kürzlich angekündigte Partnerschaft mit Leidos. Für die anstehenden Quartalszahlen dürfte sie zwar noch keine Rolle spielen, langfristig könnte sie $DHL (+1,25 %) aber den Zugang zu einem interessanten Markt im Bereich Verteidigungslogistik eröffnen. Für meine Investmentthese ist das aktuell eher ein Bonus als ein entscheidender Faktor.
Auch das Analystenbild finde ich interessant. Laut Investing.com empfehlen derzeit 5 Analysten die Aktie zum Kauf, 12 stufen sie mit Hold ein und 3 sprechen eine Verkaufsempfehlung aus. Das durchschnittliche Kursziel liegt aktuell sogar leicht unter dem heutigen Kurs. Für mich zeigt das, dass der Markt nach der starken Kursentwicklung inzwischen etwas vorsichtiger geworden ist. Genau deshalb dürften diesmal weniger die eigentlichen Zahlen entscheidend sein, sondern vor allem der Ausblick des Managements.
Meine Watchpoints für die Quartalszahlen
• Entwicklung des EBIT und der operativen Marge
• Free Cashflow und Kapitalallokation
• Entwicklung der Sendungsmengen im Express-Geschäft
• Entwicklung der Sparten Global Forwarding und Supply Chain
• Fortschritte beim Fit for Growth-Programm
• Aussagen zum weltweiten Handels- und Transportvolumen
• Ausblick für das zweite Halbjahr
Ich rechne insgesamt mit einem soliden Quartal, glaube allerdings, dass ein kleiner Beat bei Umsatz oder EPS diesmal kaum ausreichen wird. Viel wichtiger wird sein, ob $DHL (+1,25 %) zeigen kann, dass das operative Geschäft wieder mehr Rückenwind bekommt und der eingeschlagene Kurs nachhaltig ist. $DHL (+1,25 %) gehört bereits zu meinem Depot. Nach der starken Kursentwicklung bin ich bei weiteren Einzelkäufen aktuell etwas zurückhaltender, habe die Aktie aber weiterhin im Sparplan laufen da ich von dem Unternehmen langfristig überzeugt bin. Die kommenden Quartalszahlen werden deshalb für mich vor allem zeigen, ob der Markt dem Unternehmen inzwischen bereits einen großen Teil der positiven Entwicklung vorweggenommen hat, oder ob wir hier eine nachhaltige und langfristige gute Entwicklung sehen.
~ Keine Anlageberatung ~
55
3Mon.·
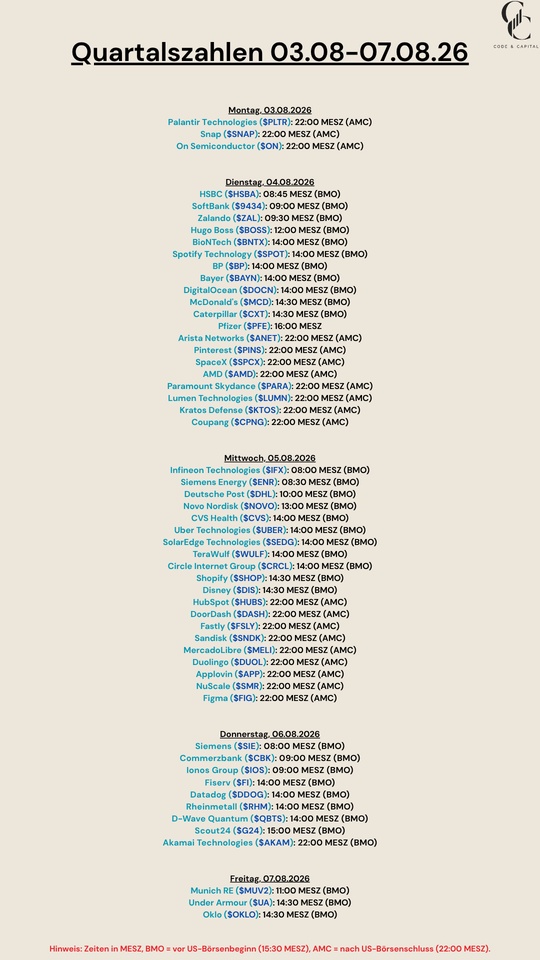
Quartalszahlen 03.08-07.08.26
$PLTR (-0,67 %)
$SNAP (+3,52 %)
$HSBA (+1,06 %)
$9434 (-0,15 %)
$ZAL (+1,13 %)
$BOSS (+0,73 %)
$BNTX (-0,44 %)
$SPOT (+0,56 %)
$BP. (-5,16 %)
$BAYN (-0,88 %)
$DOCN (-0,25 %)
$MCD (+2,08 %)
$CAT (-0,95 %)
$PFE (+0,88 %)
$ANET (-3,34 %)
$PINS (+3,46 %)
$SPCX (+2,23 %)
$AMD (-5,62 %)
$PARA (+1,12 %)
$LUMN (+1,15 %)
$KTOS (-3,15 %)
$CPNG (+3,25 %)
$IFX (+1,51 %)
$ENR (+2,23 %)
$DHL (+1,25 %)
$NOVO B (+1,64 %)
$CVS (-2,26 %)
$UBER (+2,41 %)
$SEDG (+2,05 %)
$WULF (-6,04 %)
$CRCL (+1,59 %)
$SHOP (+1,02 %)
$DIS (+1,87 %)
$HUBS (+2,38 %)
$DASH (+5,06 %)
$FSLY (-8,89 %)
$SNDK (-4,13 %)
$MELI (+4,16 %)
$DUOL
$APP (+2,15 %)
$SMR
$FIG (+5,24 %)
$SIE (+2,26 %)
$CBK (+0,24 %)
$IOS (+1,78 %)
$FI (+3,58 %)
$DDOG (-6,54 %)
$RHM (-3,2 %)
$QBTS (-3,31 %)
$G24 (+1,92 %)
$AKAM (-5,15 %)
$MUV2 (+0,39 %)
$UA (+4,41 %)
$OKLO
1313
3Mon.·
𝐃𝐞𝐮𝐭𝐬𝐜𝐡𝐞 𝐏𝐨𝐬𝐭: 𝐄𝐫𝐡ö𝐡𝐭 𝟐𝟎𝟐𝟔-𝐏𝐫𝐨𝐠𝐧𝐨𝐬𝐞 𝐧𝐚𝐜𝐡 𝐬𝐭𝐚𝐫𝐤𝐞𝐦 𝐐𝟐
📊 𝐄𝐫𝐠𝐞𝐛𝐧𝐢𝐬𝐬𝐞
• Konzernumsatz: mehr als +10% ggü. Vorjahr
• Konzern-EBIT: rund €1.85B (vs. €1.43B, +29%)
• DHL Express EBIT: rund €1.20B (vs. €730M)
• DHL Global Forwarding EBIT: rund €240M (vs. €196M)
• DHL Supply Chain EBIT: rund €305M (vs. €348M)
• DHL eCommerce EBIT: rund €50M (vs. €56M)
• Post & Paket Deutschland EBIT: rund €135M (vs. €166M)
⠀
🎯 𝐀𝐮𝐬𝐛𝐥𝐢𝐜𝐤
• Konzern-EBIT 2026 nun über €6.5B erwartet (zuvor: über €6.2B)
• DHL-Bereiche: EBIT nun über €5.9B erwartet (zuvor: über €5.6B)
• Prognose für Post & Paket Deutschland mit über €900M EBIT bestätigt
• Prognose für Group Functions von rund -€400M bestätigt
⠀
📌 𝐖𝐢𝐜𝐡𝐭𝐢𝐠𝐬𝐭𝐞 𝐏𝐮𝐧𝐤𝐭𝐞
• Anziehende Nachfrage sorgte im zweiten Quartal für positive Ergebnisdynamik
• DHL Express profitierte von höherem Transportgewicht und Kapazitätsknappheit im Luftfrachtmarkt
• Reduzierte Kostenbasis durch das Fit for Growth-Programm unterstützte die Ergebnisentwicklung
• Ausblick wurde unter der Annahme keiner weiteren Verschlechterung des geopolitischen Umfelds angehoben
1212
2 Kommentare3Mon.
Toller Beat und toller Titel. Ich bleibe investiert.
•
66
•

4Mon.·
Meinung gefragt - DHL Aktienprogramm
Hallo, durch das Mitarbeiterprogramm von $DHL (+1,25 %) bekommt man 15% Rabatt auf jede Aktie (keine Haltedauer). Allerdings darf man max. 300€ pro Quartal investieren.
Beispiel: 1.000,00€ = 190,38€/19% Rendite pro Jahr (15% Rabatt + Dividende)
Wie findet ihr das? Gut, schlecht, bessere Alternativen?
Danke euch! ☺️
1111
20 Kommentare
4Mon.
15-19 % gesicherter Rendite plus langfristig zusätzliches Wachstum ist doch top.
Aber auch hier würde ich grundsätzlich nicht alle Eier in einen Korb legen
Aber auch hier würde ich grundsätzlich nicht alle Eier in einen Korb legen
•
1010
•
4Mon.·
Von sächsischen Sparwurzeln zum Rekord-Cashflow: Mein Rückblick für Mai 2026
Stufe für Stufe aufwärts! Mit einem All-Time-High beim passiven Einkommen steht das Fundament für die finanzielle Freiheit felsenfest. 📈🏰
Der Mai hat bewiesen, wie wichtig Beständigkeit ist. Genau wie die historischen Mauern des von mir besuchten Schlosses Albrechtsburg in Meißen steht mein Depot nach der letzten Achterbahnfahrt solide da, das Gesamtportfolio verzeichnet ein solides Plus von 2,42 %.
An den Märkten treibt KI die Tech-Aktien weiter an, während $CSCO (-1,9 %) als starkes Old Economy Backbone überzeugte.
Die 397 Stufen der Spitzhaustreppe in Radebeul bei Dresden sind ein perfektes Sinnbild für den Vermögensaufbau. Es braucht Ausdauer und Stetigkeit. Belohnt wird der Anleger aber mit stetig steigendem Cashflow. Zeit für einen Rückblick!
DISCLAIMER/RISIKOHINWEIS
Bitte vergiss nicht, dass dieser Beitrag lediglich zur Unterhaltung dient. Es handelt sich an keiner Stelle um eine Kauf- oder Verkaufsempfehlung oder um eine professionelle Rechts-, Steuer- oder Anlageberatung. Mache nicht einfach irgendetwas nach, was ich tue. Ich schildere lediglich die Geschehnisse in meinen Depots, übernehme aber keinesfalls eine Gewähr für die Aktualität, Richtigkeit oder Vollständigkeit.
Die Geldanlage am Kapitalmarkt ist stets mit Risiken wie Verlust des eingesetzten Kapitals, Kursschwankungen, Liquidationsrisiken oder Marktrisiken verbunden. Gemäß den aktuellen Leitlinien der ESMA und BaFin weise ich ausdrücklich darauf hin, dass dieser Rückblick ausschließlich der Dokumentation meiner persönlichen Anlagestrategie dient und keine Anlageberatung im Sinne des WpIG darstellt. Die von mir vorgestellten Titel sind ausdrücklich nicht als Anlageberatung zu verstehen, sondern sind lediglich Bestandteile meines persönlichen Portfolios zum Berichtszeitpunkt. Bedenke bitte auch, dass ein Interessenkonflikt besteht, da ich natürlich die genannten Titel selbst halte.
Ziehe dir selbst ggf. eine professionelle Beratung zur Hilfe und mache deine eigenen Recherchen.
Trotz großer Sorgfalt können Fehler im Text oder in den Zahlenwerten enthalten sein.
Gesamtperformance
Meine wichtigsten Performancekennzahlen für mein Gesamtportfolio auf einen Blick:
- TTWROR (Berichtsmonat): + 2,42 % (Vormonat: + 5,29 %)
- TTWROR (seit Beginn): +95,36 %
- IZF (Berichtsmonat): +32,45 % (Vormonat: +87,17 %)
- IZF (seit Beginn): +12,39 %
- Delta: +2.426,37 €
- Absolute Veränderung: +3.506,37 €
Daten, die mit „seit Beginn“ ausgewiesen sind, gelten als seit 31.05.2020.
Performance & Volumen
Der Wonnemonat Mai hat auf meine Tops und Flops kaum Einfluss. Sie bewegten sich alle etwas, aber kaum mit erkennbaren starken Tendenzen. Es sind eher Werte aus der soliden Mitte, die mit einer stärkeren positiven Entwicklung auffallen, wie bspw. $CSCO (-1,9 %) , $QCOM (-0,29 %) oder $TXN (+1,95 %) . Alles auch irgendwo Tech, aber eben nicht das Tech, an das wir alle in erster Linie denken.
Meine Problemkinder bleiben Problemkinder, aber bessern sich alle irgendwie. Wir bauen am Minus ab, vor allem bei $NKE (+1,98 %) ; $CPB (+2,26 %) , $NOVO B (+1,64 %) und $DHR (-2,08 %) . Ein deutlicher Grund, außer eine allgemeine Erholung, ist für mich nicht ersichtlich.
Größte Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$AVGO (+0,15 %) : 3,39 % (Hauptaktiendepot)
$GOOGL (+0,68 %) : 1,67 % (Hauptaktiendepot)
$WMT (+2,55 %) : 1,61 % (Hauptaktiendepot)
$CSCO (-1,9 %) : 1,51 % (Hauptaktiendepot)
$FAST (+1,2 %) : 1,32 % (Hauptaktiendepot)
Kleinste Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$GIS (+0,36 %) : 0,39 % (Hauptaktiendepot)
$NOVO B (+1,64 %) : 0,45 % (Hauptaktiendepot)
$EDM2 (+0,88 %) : 0,45 % (Hauptaktiendepot)
$NKE (+1,98 %) : 0,47 % (Hauptaktiendepot)
$DHR : 0,56 % (Hauptaktiendepot)
Top-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$AVGO (+0,15 %) : +450,94 % (Hauptaktiendepot)
$GOOGL (+0,68 %) : +153,04 % (Hauptaktiendepot)
$CSCO (-1,9 %) : +116,83 % (Hauptaktiendepot)
$WMT (+2,55 %) : +91,59 % (Hauptaktiendepot)
$OHI (-0,11 %) : +81,69 % (Hauptaktiendepot)
Flop-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$GIS (+0,36 %) : -46,94 % (Hauptaktiendepot)
$NKE (+1,98 %) : -46,64 % (Hauptaktiendepot)
$CPB (+2,26 %) : -40,13 % (Hauptaktiendepot)
$NOVO B (+1,64 %) : -26,23 % (Hauptaktiendepot)
$DHR (-2,08 %) : -24,28 % (Hauptaktiendepot)
Branchenallokation meiner Einzelaktien
Meine Top 6 Branchen sind:
Konsumgüter: 16,30 % (Vormonat: 17,62 %)
Technologie: 16,09 % [ohne Informationstechnologie] (Vormonat: 16,60 %)
Diverse: 15,56 % (Vormonat: 16,60 %)
Finanzsektor: 11,30 % (Vormonat: 11,39%)
Transport: 9,67 % (Vormonat: 9,13 %)
Handel: 8,18 % (Vormonat: 7,50 %)
Assetallokation
Aktuell bestimmen Aktien und ETFs meine Assetallokation, wobei die ETFs die letzten Monate stetig wachsen, was in Nachkäufen begründet sein kann.
ETFs: 43,4 % (Vormonat: 42,8 %)
Aktien: 56,6 % (Vormonat: 57,2 %)
Investitionen und Nachkäufe
Folgende Summen habe ich per Sparpläne investiert:
Geplante Sparplansumme aus dem fixen Nettogehalt: 1.080 €
Sparquote der Sparpläne am fixen Nettogehalt: 50,60 %
Geplante Sparplansumme aus dem fixen Nettogehalt, inkl. reinvestierten Dividenden nach Plangröße: 1.200 €
Dazu gab es aus Rückflüssen, Erstattungen, Cashback etc. folgende zusätzliche Investitionen als Einmalsparpläne/-nachkäufe:
Nachkäufe/Einmalsparpläne als Cashbackrente aus Erstattungen: 0,00 €
Nachkäufe/Einmalsparpläne als Cashbackrente aus Boni: 0,00 €
Nachkäufe aus anderen Überschüssen: 185,21 €
automatisch reinvestierte Dividenden durch den Broker: 5,47 € (Funktion ist nur bei einem Altdepot aktiviert, da ich die Reinvestition sonst lieber selbst steuere)
Anzahl der außerplanmäßigen Nachkäufe: 5
Passives Einkommen aus Dividenden und ETF-Ausschüttungen
Passives Einkommen im Berichtsmonat
Ich habe im Berichtsmonat 272,14 € an Dividenden und ETF-Ausschüttungen erhalten (163,38 € im Vorjahresmonat). Das entspricht einer Veränderung von +66,57 % gegenüber dem Vorjahresmonat.
Anzahl der Dividendenzahlungen und ETF-Ausschüttungen: 28
Anzahl der Zahltage: 15 Tage
durchschnittliche Dividende pro Zahlung: 9,72 €
durchschnittliche Dividende pro Zahltag: 18,14 €
Passives Einkommen YTD
YTD habe ich Ausschüttungen i. H. v. 914,50 € erhalten. Setzt man es ins Verhältnis mit meinem Jahresdividendenziel von 2.100 €, dann beträgt die Zielerreichung der Ausschüttung 43,5 % (Soll 41,7 %). Damit liege ich jetzt nach mehreren Monaten wieder über dem Soll, was auch verdeutlicht, dass jetzt wieder stärkere Monate anstehen.
Nach den drei Berechnungsmethoden ergeben sich folgende Ausschüttungsrenditen:
Ausschüttungsrenditen YTD: 0,98 %
Ausschüttungsrenditen seit Beginn: 4,97 %
Ausschüttungsrenditen YoY: 2,31 %
Die Ausschüttungsrendite YoY stieg um 0,93 %, während die relative Schwankung bei 29,54% lag. Das zeigt, dass die Ausschüttung zwar leicht wächst, aber dennoch aus einem tieferen Momentum heraus, da die relative Schwankung in den Vormonaten immer tiefer stand. Wir haben es also mit einem Schub zu tun, was traditionell bei mir den Mai auszeichnet.
Meine Top Zahler
Die Top-6-Zahler im Berichtsmonat waren:
FIRE-Zahl & Runway
Auch wenn ich später keine Anteile verkaufen möchte, errechne ich auch meine FIRE-Zahl zur Vergleichbarkeit mit Anlegern, die eine ausschließlich thesaurierende Strategie fahren.
Meine FIRE-Zahl basierend auf meinen 12-Monatsausgaben (TTM) von 12.219,62 € betrug 305.490,50 € (Vormonat: 303.921,50 €).
Das ist das Mindestvolumen, das mein Portfolio erreichen müsste, um die Ausgaben rein theoretisch über eine 4-%ige Entnahme zu decken. Und diese Zahl ist leicht gestiegen.
Natürlich schwankt diese Zahl jeden Monat. Sie ist aber nicht die einzige Metrik, um zu bestimmen, wie lange mein Vermögen mich im Ernstfall tragen könnte (ohne Berücksichtigung der Steuern).
Auch die rollierende Ausgabenreichweite (Runway) drückt aus, wie lange ich vom Vermögen leben könnte.
Diese beträgt auf Jahresbasis aktuell 8,16 Jahre (Vormonat 7,92 Jahre). Im Vergleich zum Vormonat ist sie um 0,24 Jahre gestiegen. Ich bin also effektiv um etwa ein Vierteljahr mehr "frei" geworden, bedingt durch die Erholung von den aktuellen weltpolitischen Ereignissen.
Im Vergleich zum Vorjahresmonat liegt ein Plus von 2,33 Jahren vor. Von meinem Runway-Ziel (25 Jahre), welches dem FIRE-Multiplikator entspricht, bin ich noch 16,84 Jahre entfernt. Also noch ein weiter Weg zur finanziellen Freiheit, unter Annahme, dass alles so weiter geht wie bisher.
Die Runway-Stabilität von 97,49% sagt aus, dass mein System trotz der Marktturbulenzen solide dasteht. Die Nähe zur 100% beweist, dass der Kern meiner Strategie vom Markt unbeeindruckt bleibt.
Performancevergleich: Portfolio vs. Benchmarks
Um zu sehen, wo ich wirklich stehe, vergleiche ich mein Depot regelmäßig mit den großen Markt-ETFs. So erkenne ich sofort, wie gut meine Performance (TTWROR) im aktuellen Monat und seit dem Start im Vergleich zum Gesamtmarkt abgeschnitten hat.
Mein Depot: +2,42 %
$VWRL: +5,97 %
$VUSA: +6,43 %
$IQQY: +3,22 %
Ich hinke hinterher…
Risikokennzahlen
Hier meine Risikokennzahlen bezogen auf den Berichtsmonat:
Maximaler Drawdown:
Im Berichtsmonat: 0,78 %
seit Beginn: 17,17 %
Maximale Drawdown Duration:
Im Berichtsmonat: 8 Tage
seit Beginn: 702 Tage
Volatilität:
Im Berichtsmonat: 2,07 %
seit Beginn: 28,74 %
Sharpe Ratio:
Im Berichtsmonat: 13,77
seit Beginn: 0,43
Semivolatilität:
Im Berichtsmonat: 1,28 %
seit Beginn: 21,31 %
Der maximale Drawdown im Mai von lediglich 0,78 % zeigt, dass sich die Wogen nachhaltig geglättet haben. Während die Vormonate noch von Korrekturen geprägt waren, bleibt die Belastung im Mai minimal. Die Sharpe Ratio von starken 13,77 unterstreicht die exzellente risikoadjustierte Performance in dieser Wachstumsphase.
Mit einer Volatilität von 2,07 % und einer Semivolatilität von 1,28 % liegen die Schwankungen weit unter dem historischen Durchschnitt. Das bestätigt mir erneut, mein System ist stabil. Während sich die langfristigen Werte kaum bewegen, nutze ich die Ruhe für mein Fundament. Der Fokus bleibt auf dem Cashflow, während die Risiken absolut kontrolliert bleiben.
Ausblick
Auf den Wonnemonat Mai blicke ich mit echter Zufriedenheit zurück. Frisches Kapital floss direkt in den Markt, das Fundament für passives Einkommen wächst weiter und der Mai lieferte ein neues All-Time-High: 272,14 Euro an Dividenden und Ausschüttungen zeigen schwarz auf weiß, dass Ausdauer sich auszahlt.
Privat war der Mai ein echter Genussmonat. Die Ausflüge zum Schloss Albrechtsburg nach Meißen und zu Schloss Wackerbarth samt Spitzhaustreppe in Radebeul bei Dresden waren absolute Highlights. Die 397 Stufen der Spitzhaustreppe haben mir dabei etwas vor Augen geführt, was ich aus dem Investieren längst kenne: Es geht immer Stufe für Stufe aufwärts. Meine Laufeinheiten und Workouts ziehe ich mittlerweile so automatisiert durch, dass Kraft und Ausdauer fast wie von selbst wachsen, ganz ohne Motivationsdebatten.
Ich schließe diesen Rückblick mit echter Gelassenheit. Wenn die Basis stimmt und die Gewohnheiten sitzen, verliert das Marktrauschen jeden Schrecken. Wer sein Fundament wie eine Burg baut, lässt sich von keinem Wind mehr ablenken.
Vielen Dank fürs Lesen. Auf in den Juni und weiter Stufe für Stufe nach oben! 🚀
👉 Den Rückblick gibt es auch als YouTube-Video und als Instagram Carousel-Posts, die wie folgt veröffentlicht werden:
06.06.2026: Depotrückblick auf Instagram (Performancekennzahlen, Aktienperformance, -allokation, -branchen, Nachkäufe und Performance-Vergleiche)
07.06.2026: Budgetrückblick auf Instagram (Einnahmen, Ausgaben, Cashflow, Quoten, Budgeteinhaltung und Bürgergeldcheck)
08.06.2026: Cashflowrückblick auf Instagram (allgemeine, YTD und Ist-vs.-Sollvergleich zum passiven Einkommen, Meine Top-Ausschütter, FIRE-Zahl und Kapitalreichweite)
09.06.2026: konsolidierter Monatsrückblick auf YouTube
📲 Dort gibt’s unter @frugalfreisein auf Instagram und YouTube regelmäßig Videos, Shorts, Reels und Carousel Posts zu den Themen Frugalismus, Mindset und Investieren.
Bitte achtet genau auf die Schreibweise meines Alias. Leider sind in Social Media zu viele Fake- und Phishing-Accounts unterwegs. Ich bin nun auch schon mehrfach „kopiert“ worden.

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet