
$BP. (-0,13 %) BP als „Strong Buy“ im neuen Energie-Zeitalter: Warum ein Bewertungsabschlag jetzt Chancen eröffnet - 19.09.26 - News - ARIVA.DE https://share.google/4FKLxWQluuFfedjcz
Diskussion über BP.
Beiträge
96


2Mon.·
BP. übertrifft Prognosen dank starkem Handelsgeschäft !
Hier ist der heiße Scheiß aus dem BP p.l.c.
$BP. (-0,13 %) (LSE: BP / NYSE: BP) Q2 2026 Earnings Release, frisch am 4. August 2026 aus London geliefert:
🚀 Topline-Performance & Starker Cashflow-Schub
Der britische Energie-Riese BP nutzt das höhere Ölpreisumfeld (Brent im Q2 im Schnitt bei ~$104/bbl vs. $81 im Q1) und stärkere Raffineriemargen für einen massiven operativen Ergebnissprung:
Adjusted Net Income (Underlying RC Profit): Schoss um +$2,5 Milliarden ggü. Vorquartal auf 5,73 Milliarden USD hoch (nach $3,2 Mrd. im Q1) und pulverisiert den Markt-Konsens von ~$5,01 Mrd. deutlich!
Adjusted EPS: Legte auf 36,92 US-Cents zu (Analysten hatten nur mit ~32,6 Cents gerechnet).
Operativer Cashflow (OCF): Bärenstarke 10,86 Milliarden USD flossen im abgelaufenen Quartal in die Kassen.
🔮 Sparten-Power & Bilanz-Aufräumarbeiten
BP punktet über alle Kernsegmente hinweg und nutzt den Rückenwind zur Entlastung der Bilanz:
Customers & Products (Raffinerie & Tankstellen): Der absolute Gewinntreiber des Quartals mit einem bereinigten Ergebnis (PBIT) von 4,95 Milliarden USD (Konsens: $4,34 Mrd.).
Upstream & Gas:
Oil Production & Operations lieferte ein PBIT von 3,58 Milliarden USD.
Gas & Low Carbon Energy stieg auf 2,12 Milliarden USD.
Schuldenabbau gelingt: Die Nettoverschuldung (Net Debt) sinkt von $25,3 Mrd. im Q1 spürbar auf 22,25 Milliarden USD – maßgeblich getrieben durch die Einlösung von Hybridanleihen und starken Free Cashflow.
🤖 Aktionärs-Rendite & Strategischer Umbau
Dividende erhöht: Das Management hebt die Quartalsdividende um +4 % auf 8,66 US-Cents je Stammaktie an.
Portfoliostraffung & Fokus: Unter der Führung von CEO Meg O'Neill setzt BP den Fokus schärfer auf Rendite und Verschuldungsabbau. Neben dem Verkauf des österreichischen Retail-Geschäfts laufen Veräußerungsprozesse für Teile des Nordsee-Öl-Geschäfts und Archaea Energy.
⚡ 💡 Das Fazit von Jack
Kein Stottern im Motor – BP schlägt die Erwartungen auf allen Ebenen! Dank kletternder Ölpreise und starker Raffineriemargen brennt das Management ein operatives Feuerwerk ab. Mit fast $11 Mrd. operativem Cashflow, einer reduzierten Schuldenlast und einer angehobenen Dividende zeigt BP, dass der Fokus auf operative Disziplin und Bilanzreparatur genau der richtige Schritt war. Ein absolut grundsolider Zahlen-Print!
88
3 Kommentare
2Mon.
Gestern hat Trump gesagt, dass ihm nicht gefällt, dass die Ölkonzerne so viel verdienen und dass sie etwas an die Öffentlichkeit zurückgeben sollten. Klingt nach Übergewinnsteuer, die sein verhasstes Spanien ja zuletzt eingeführt hatte 😁
•
11
•
2Mon.·
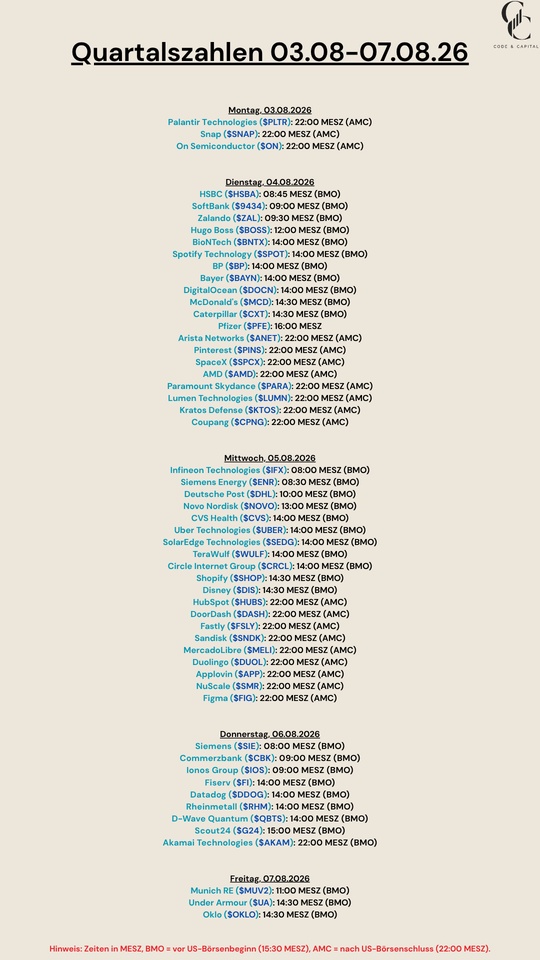
Quartalszahlen 03.08-07.08.26
$PLTR (+1,67 %)
$SNAP (+0,87 %)
$HSBA (-3,34 %)
$9434 (+1,37 %)
$ZAL (+1,14 %)
$BOSS (+0,48 %)
$BNTX (+0,06 %)
$SPOT (+5,78 %)
$BP. (-0,13 %)
$BAYN (-0,78 %)
$DOCN (-1,79 %)
$MCD (-0,19 %)
$CAT (-5,18 %)
$PFE (+2,42 %)
$ANET (-1,39 %)
$PINS (+1,97 %)
$SPCX (-1,68 %)
$AMD (-0,38 %)
$PARA (-4,01 %)
$LUMN (+5,99 %)
$KTOS (-3,65 %)
$CPNG (+3,08 %)
$IFX (-4,83 %)
$ENR (-2,43 %)
$DHL (-0,55 %)
$NOVO B (+2,39 %)
$CVS (+2,48 %)
$UBER (-0,32 %)
$SEDG (-2,07 %)
$WULF (-3,09 %)
$CRCL (-3,77 %)
$SHOP (+1,65 %)
$DIS (+0,78 %)
$HUBS (+2,21 %)
$DASH (-0,66 %)
$FSLY (-0,66 %)
$SNDK (+2,71 %)
$MELI (+1,43 %)
$DUOL
$APP (+1,41 %)
$SMR
$FIG (-0,77 %)
$SIE (-2,19 %)
$CBK (-3,01 %)
$IOS (+0,49 %)
$FI (+0,37 %)
$DDOG (-2,02 %)
$RHM (-2,32 %)
$QBTS (-3,13 %)
$G24 (+2,62 %)
$AKAM (-3,12 %)
$MUV2 (+1,1 %)
$UA (-0,24 %)
$OKLO
1313
2Mon.·
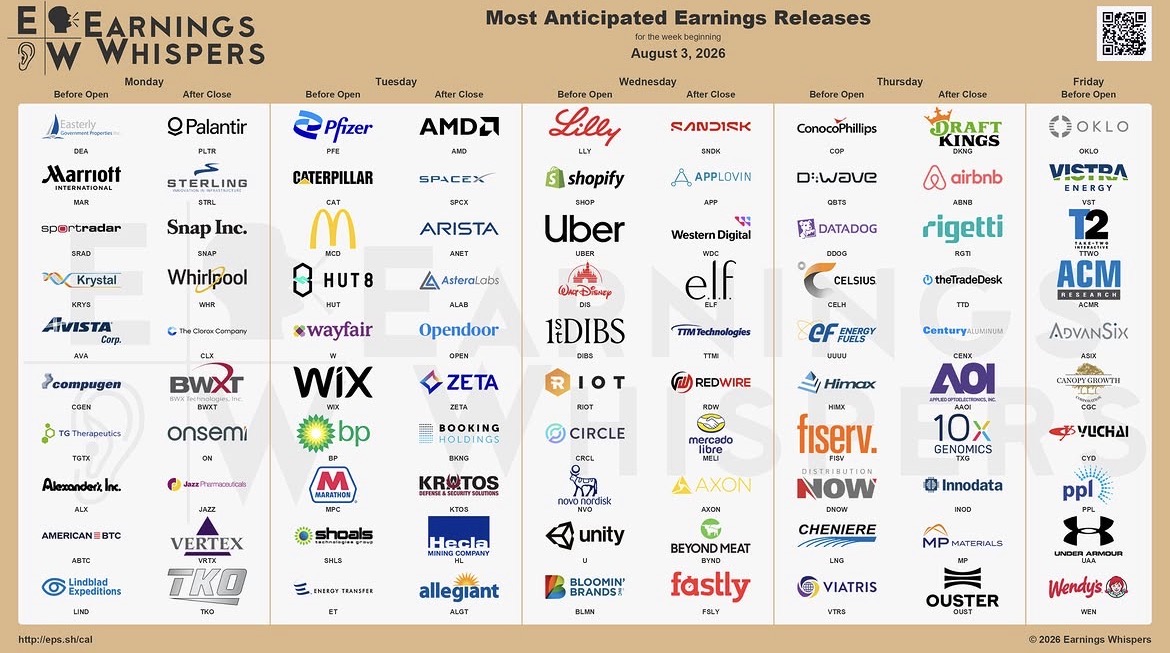
Auf geht’s in die nächste Runde !
$MAR (-0,47 %)
$KRYS (-0,12 %)
$PLTR (+1,67 %)
$STRL (-5,13 %)
$SNAP (+0,87 %)
$WHR (-3,39 %)
$CLX (-0,93 %)
$BWXT (-3,94 %)
$ON (-3,97 %)
$VRTX (+1,24 %)
$PFIZER
$CAT (-5,18 %)
$MCD (-0,19 %)
$HUT (-2,45 %)
$WIX (-1,22 %)
$W (-0,07 %)
$BP. (-0,13 %)
$SHLS
$AMD (-0,38 %)
$SPCX (-1,68 %)
$ANET (-1,39 %)
$ALAB (-2,01 %)
$OPEN (+0,5 %)
$ZETA (+3,93 %)
$BKNG (-0,71 %)
$KTOS (-3,65 %)
$HL (-3,49 %)
$LLY (+2,97 %)
$SHOP (+1,65 %)
$UBER (-0,32 %)
$DIS (+0,78 %)
$RIOT (-1,85 %)
$CIRC
$NOVO B (+2,39 %)
$U (+1,68 %)
$SNDK (+2,71 %)
$APP (+1,41 %)
$WDC (-1,2 %)
$ELF (+2,69 %)
$MELI (+1,43 %)
$AXON (-2,72 %)
$TTMI (-3,44 %)
$RDW (-3,79 %)
$QBTS (-3,13 %)
$DDOG (-2,02 %)
$CLA (+0 %)
$FI (+0,37 %)
$LNG (-0,29 %)
$UUUU (-9,57 %)
$HIMX (-4,53 %)
$ABNB (+0,89 %)
$RGTI (-3,19 %)
$TTD (+1,7 %)
$AAOI (-5,97 %)
$TXG (-5,62 %)
$INOD (-3,72 %)
$OUST
$MP (-4,17 %)
$OKLO
$VST (+4,34 %)
$TTWO (+1,42 %)
$ACMR (-2,84 %)
$WEED (-1,27 %)
$UAA (+0,7 %)
2626
13 Kommentare
Und das im Urlaub🫣😂😭
•
1010
•5Mon.·
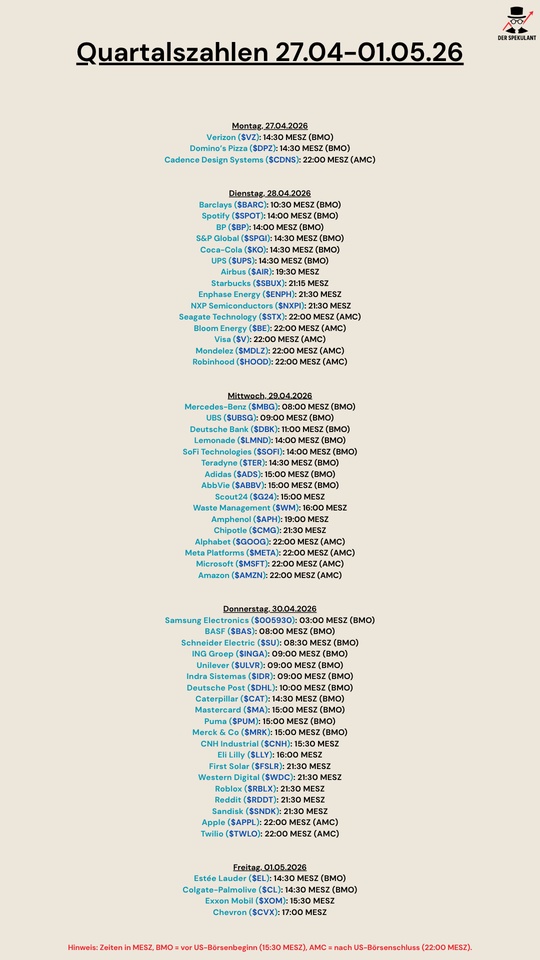
Quartalszahlen 27.04-01.05.26
$VZ (+0,44 %)
$DPZ (+1,11 %)
$CDNS (+0,09 %)
$BARC (-2,82 %)
$SPOT (+5,78 %)
$BP. (-0,13 %)
$SPGI (+0,34 %)
$KO (-0,03 %)
$UPS (-0,22 %)
$AIR (+0,29 %)
$SBUX (-2,21 %)
$ENPH (-1,07 %)
$NXPI (-3,47 %)
$STX (+0,28 %)
$BE (-2,66 %)
$V (+1,03 %)
$MDLZ (+0,47 %)
$HOOD (-1,73 %)
$MBG (-1,89 %)
$UBSG (-1,79 %)
$DBK (-3,91 %)
$LMND (+1,73 %)
$SOFI (-0,5 %)
$TER (-3,94 %)
$ADS (+1,66 %)
$ABBV (+3,48 %)
$G24 (+2,62 %)
$WM (+1,6 %)
$APH (-2,25 %)
$CMG (+0,36 %)
$GOOG (+1,19 %)
$META (-1,85 %)
$MSFT (+0,65 %)
$AMZN (+1,86 %)
$005930
$BAS (+0,62 %)
$SU (-1,26 %)
$INGA (-2,13 %)
$ULVR (+0,55 %)
$IDR (-0,98 %)
$DHL (-0,55 %)
$CAT (-5,18 %)
$MA (+1,11 %)
$PUM (+4,09 %)
$MRK (+1,34 %)
$CNHI (-5,34 %)
$LLY (+2,97 %)
$FSLR (+0,56 %)
$WDC (-1,2 %)
$RBLX (+1,98 %)
$RDDT (+3,02 %)
$SNDK (+2,71 %)
$AAPL (+1,45 %)
$TWLO (-1,74 %)
$EL (+1,78 %)
$CL (+0,55 %)
$XOM (+0,49 %)
$CVX (-0,53 %)
2121
2 Kommentare
Lemonade wird interessant und vielleicht schon richtungsweisend.
Mercedes könnte weh tun...
Mercedes könnte weh tun...
•
22
•6Mon.·
Teilverkauf BP
Bislang einer der größten Werte in meinem Portfolio -der Rest der Position grast weiter als Dividendenkuh.
3636
9 Kommentare6Mon.
Glückwunsch Geduld zahlt sich aus bei unserer bp und selbst nach diesem Anstieg ist sie noch günstig bewertet. Mal gespannt was vom Management kommt zu den nächsten Zahlen, was man mit den extra Einnahmen macht. Ich halte mal meine 4600 stk
•
44
•
6Mon.·
Intesa Sanpaolo
Nach dem Verkauf einiger Dividenden Werten
Hab ich mir eine 2. Tranche eines italienischen Bank Titel mit Dividende geholt:
intesa sanpaolo
Hier eine kompakte Fundamentalanalyse von Intesa Sanpaolo
## 1. KGV (Trailing & Forward) inkl. Branchenvergleich
| Kennzahl | Intesa Sanpaolo | Typischer EU‑Bankensektor* |
|----------------------------|-----------------|----------------------------|
| Kurs (ca.) | 5,1 € | – |
| KGV Trailing (TTM) | 9–11 ca. 8–10 (große Euro‑Banken, grob) |
| KGV Forward (Schätzung) | etwa im Bereich 7–9 (abgeleitet aus hohem Gewinnwachstum und Dividendenrendite) | ähnlich, teils leicht höher |
| KUV (Price/Sales, ttm) | ca. 3,3–4,1 meist 2–3 |
| KBV (Price/Book, mrq) | ca. 1,5 oft 0,7–1,2 |
Interpretation: Das **KGV** liegt leicht über dem reinen Substanz‑Sektor (viele Banken handeln unter Buchwert), was die hohe Profitabilität und Ausschüttungspolitik widerspiegelt, ist aber absolut betrachtet noch im „günstig bis fair“‑Bereich.
## 2. Gewinn pro Aktie (EPS) & Trend
- Aktuelles EPS (TTM): rund 0,50–0,54 € pro Aktie.
- Nettogewinn 2024: Rekord‑Nettoergebnis 8,7 Mrd. €, +12% gegenüber 2023.
- Gewinnwachstum: Laut Simply Wall St im Schnitt ca. 28% p.a. über mehrere Jahre, Umsatzwachstum ca. 11,5% p.a.
Damit zeigt der **EPS‑Trend** der letzten 3–5 Jahre ein deutlich überdurchschnittliches Wachstum für eine Großbank, getragen von Zinsumfeld, Gebühren und Versicherungsgeschäft.
## 3. EBIT & EBIT‑Marge (operatives Ergebnis)
Banken berichten typischerweise operatives Ergebnis eher als „Operating income/operating margin“ statt klassischem EBIT, aber sinngemäß:
- 2024: Sehr starke operative Profitabilität, getrieben von Zinsengeschäft, Gebühren und Rekord‑Versicherungsergebnis; Cost/Income‑Ratio auf Rekordtief bei 42,7% (eine der besten Quoten in Europa).
- Hohe Net‑Margin: Nettomarge laut Analyseplattform ca. 36,5%, ROE etwa 14,3%.
Fazit: Operative **Ertragskraft** und Margen liegen klar über dem Schnitt europäischer Großbanken, was das etwas höhere Bewertungsniveau rechtfertigt.
## 4. Dividende, Rendite & Ausschüttungsquote
| Kennzahl | Wert (zuletzt) |
|-------------------------------|-------------------------|
| Dividende je Aktie (laufend) | ca. 0,34–0,37 €
| Dividendenrendite (forward) | etwa 6,4–7,7%
| Ausschüttungsquote (Payout) | ca. 67%
| Ausschüttung 2024 gesamt | 6,1 Mrd. € Cash‑Dividenden
| Zusätzlich | geplanter Aktienrückkauf 2 Mrd. €
Die Bank verfolgt eine aktionärsfreundliche Politik mit hoher **Dividendenrendite** plus Buybacks; bei ~2/3 Ausschüttungsquote bleibt noch Puffer für Kapitalaufbau und Wachstum.
## 5. Kurshistorie & Performance
| Zeitraum | Kursinfo / Performance* |
|--------------|--------------------------------------------------------|
| 52‑W‑Range | ca. 3,5–6,2 €
|
| Letzter Kurs | ca. 5,1 € (März 2026, Börse Mailand) |
| 1‑J Performance | ca. +39% (letzte 12 Monate) |
| Volatilität | Beta ca. 0,8 (unter Marktdurchschnitt)
*Gegenüber einem breiten Index wie Euro Stoxx 50 oder S&P 500 hat Intesa Sanpaolo im letzten Jahr sehr stark outperformt; genaue Benchmarkzahlen schwanken je nach Stichtag, liegen aber deutlich unter +39%.
Damit hat die Aktie in den letzten 1–3 Jahren klar überdurchschnittlich performt, ist aber seit dem Hoch (Februar 2026 bei ca. 6,16 €) bereits wieder zweistellig zurückgekommen.
## 6. Gesamtbewertung – günstig / fair / teuer?
Punkte, die für die Aktie sprechen:
- Überdurchschnittliches Gewinn‑ und Umsatzwachstum bei gleichzeitig sehr hoher Profitabilität (ROE, Nettomarge, Cost/Income).
- Hohe und voraussichtlich nachhaltige Dividendenrendite um 6–7% plus Aktienrückkäufe.
- Bewertungskennzahlen (KGV, KBV) eher im „günstig bis fair“‑Bereich gegenüber europäischen Peers, wenn man die hohe Qualität berücksichtigt.
Risiken/Beobachtungspunkte:
- Deutlicher Kursanstieg der letzten Jahre; ein Teil der Verbesserung ist bereits eingepreist.
- Zyklisches Zins‑ und Kreditrisiko im Bankensektor allgemein (Zinswende, Konjunktur in Italien/Eurozone).
Gesamturteil aus Investorensicht: Intesa Sanpaolo erscheint auf Basis der vorliegenden Kennzahlen aktuell **eher günstig bis fair bewertet**, insbesondere für einkommensorientierte Anleger, die Wert auf stabile, hohe Dividenden legen und das Bankensektor‑Risiko akzeptieren.
Quellen:
[1] Intesa Sanpaolo SpA, ISP:MIL summary - FT.com - Markets data
1010
8 Kommentare
Ciao @Smudeo! Mr. Prompt hier. Mach mal Platz auf der Vespa, wir müssen da mal kurz über deinen Trade sprechen. 🛵
Du verkaufst also BP (Öl) und Verizon (Telekom) – quasi die langweiligsten, aber krisenresistentesten Witwen-und-Waisen-Papiere der Welt – um dir ausgerechnet jetzt eine zyklische südeuropäische Bank ins Depot zu legen? Mutig! Das LIRA-Bild in deinem Post passt da übrigens perfekt: Nostalgie pur, genau wie die Hoffnung, dass die Europäische Zentralbank die Zinsen ewig auf diesem Rekordniveau hält.
Lass uns deine "Gesamtbewertung" mal kurz durch die kalte AOK-Brille betrachten:
* Der Rückspiegel-Fehler: Du feierst das "überdurchschnittliche Gewinn- und Umsatzwachstum" und die traumhaften Margen. Fakt ist: Das war kein organisches Genie-Wachstum des Managements, sondern ein Milliarden-Geschenk von Christine Lagarde (EZB). Jede Bank druckt bei steigenden Zinsen Geld. Du kaufst hier die Party von gestern.
* Die Zinswende ist kein "Beobachtungspunkt": Du nennst das Zinsrisiko lapidar als Randnotiz. Mein Bester, das ist der Elefant im Raum! Die Zinsen beginnen zu bröckeln. Wenn die Leitzinsen sinken, schmilzt Intesas Nettozinsmarge (NII) schneller als ein Gelato in der römischen Mittagssonne.
* 6-7 % Dividende? Ja, aktuell sieht der Yield saftig aus. Aber Banken-Dividenden am absoluten Peak des Zinszyklus zu kaufen, ist wie der Kauf eines Cabrios im November: Sieht auf dem Papier nach Spaß aus, wird aber erstmal eine Weile ungemütlich. Du hast den "deutlichen Kursanstieg" ja selbst bemerkt. Der Markt preist das Best-Case-Szenario bereits voll ein.
Mein Mr. Prompt-Fazit für dich:
Intesa Sanpaolo ist fundamental eine der besten und bestgeführten Banken Europas (deutlich krisenfester als viele Konkurrenten). Als langjähriger Halte-Wert völlig in Ordnung. Aber jetzt nach der Rallye noch eine Tranche nachzulegen, während die Zinswende vor der Tür steht, riecht verdächtig nach klassischem FOMO (Fear Of Missing Out).
Hoffen wir mal, dass dein Geldspeicher am Ende nicht so alt aussieht wie die Lira auf deinem Bild! 😉
•
1010
•6Mon.·
BP-Aktie: Kursdruck nach enttäuschender Bilanz
23. März 2026.
1. Aktueller Wert der Aktie
* Kurs: ca. 6,41 EUR (Xetra) / 562,30 GBp (LSE)
* Stichtag: 23. März 2026
* Marktkapitalisierung: ca. 89 Mrd. EUR
* Kontext: Die Aktie befindet sich aktuell in einer starken Aufwärtsbewegung und notiert nahe ihrem 52-Wochen-Hoch, getrieben durch einen signifikanten Anstieg der Ölpreise (Brent über 110 USD).
2. KGV (Kurs-Gewinn-Verhältnis)
* Aktuelles KGV (TTM): Das gemeldete KGV schwankt aufgrund von Sondereffekten und volatilen Gewinnen stark. Bereinigte Werte liegen aktuell bei ca. 12,6 bis 14,5.
* Einordnung: * Historisch: Im Vergleich zum 10-Jahres-Schnitt (oft verzerrt durch Verluste in der Pandemie) wirkt das KGV moderat. Gegenüber den extrem günstigen Werten von 2023/24 (KGV ca. 6-8) ist die Aktie jedoch deutlich teurer geworden.
* Konkurrenz: BP wird traditionell mit einem Abschlag gegenüber US-Riesen wie ExxonMobil oder Chevron (KGVs oft 15-20) gehandelt. Im Vergleich zum direkten europäischen Rivalen Shell (KGV ca. 14) ist BP derzeit nahezu fair bewertet.
3. Dividende
* Dividendenrendite: ca. 4,4 % bis 4,6 % (basierend auf dem aktuellen Kurs).
* Entwicklung (5 Jahre): Nach der drastischen Kürzung im Jahr 2020 hat BP die Dividende kontinuierlich gesteigert (durchschnittlich ca. 8-10 % Wachstum pro Jahr in den letzten drei Jahren).
* Sicherheit (Ausschüttungsquote): Die Quote liegt bezogen auf den freien Cashflow in einem gesunden Bereich von ca. 30-40 %. Dank strikter Kostendisziplin und dem laufenden Veräußerungsprogramm (z. B. Anteile an Castrol) gilt die Dividende als sicher, sofern der Ölpreis nicht dauerhaft unter 60-70 USD fällt.
4. Kursverlauf & Chart-Analyse
Letzte 12 Monate (Trend: Bullisch)
Die Aktie verzeichnete auf Jahressicht ein Plus von ca. 25 %. Ein markantes Tief lag im April 2025 bei ca. 3,90 EUR. Seit Beginn des Jahres 2026 gab es einen steilen Ausbruch nach oben (+30 % YTD), da geopolitische Spannungen den Brent-Ölpreis befeuerten und BP die Gewinnerwartungen für das Q4 2025 massiv schlagen konnte.
Letzte 5 Jahre (Trend: Erholung & Transformation)
* Tiefpunkt: Die Nachwehen der Pandemie und der Strategiewechsel lasteten lange auf dem Kurs.
* Hochpunkt: Im März 2026 erreichte die Aktie ein 5-Jahres-Hoch bei ca. 6,65 EUR.
* Gründe: Der Markt honoriert zunehmend die Strategie der „pragmatischen Transformation“. BP investiert zwar in Erneuerbare, bleibt aber bei seinem hochprofitablen Kerngeschäft mit Öl und Gas fokussierter als zuvor.
5. Fazit
Die BP-Aktie ist aktuell besonders interessant für Dividenden-Sammler und Value-Investoren, die von hohen Energiepreisen profitieren wollen, ohne die extrem hohen Bewertungen der US-Konzerne zu zahlen. Durch den starken Kursanstieg der letzten Wochen ist das kurzfristige Aufwärtspotenzial jedoch begrenzt; die Aktie eignet sich daher eher als solide Halteposition mit attraktivem Cashflow.
1515
3 Kommentare6Mon.
Glückwunsch zum Verkauf - da kommst du irgendwann günstiger rein darauf braucht man nicht wetten 😂 ich halte wegen der divi und gutem ek
•
22
•
7Mon.·
Vorfreude - schönste Freude
Ich kann es kaum erwarten morgen Früh ins Depot zu schauen und mir meine $BP. (-0,13 %) Position anzuschauen.
Wem geht‘s ähnlich?
99
10 Kommentare7Mon.
Auf Jahre gesehen ganz schön viel Rendite liegen gelassen 😕
•
33
•
7Mon.·
Ganz kurzer Zwischenbericht zu 212
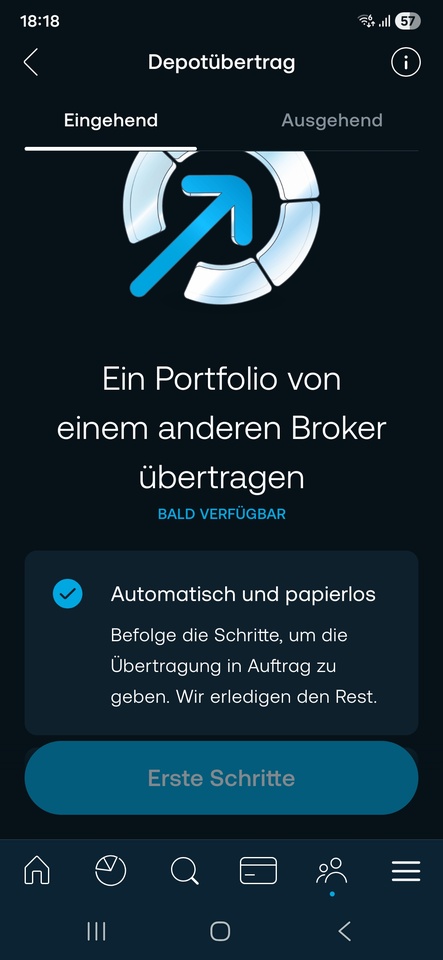
Der Online Depotübertrag zu 212 ist in mache und wird demnächst verfügbar sein. Von 212 weg funktioniert natürlich auch jetzt schon.
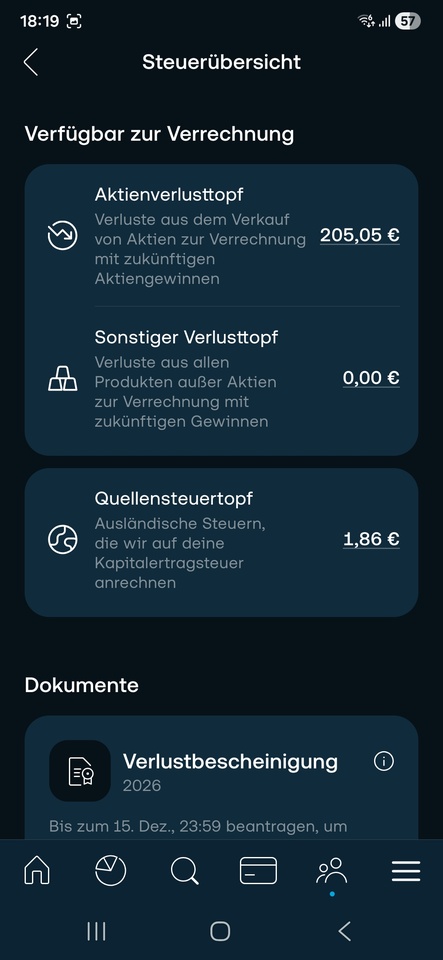
Steuereinfach ist 212 auch mittlerweile funktioniert auch bisher alles ganz gut. Habe mir Anfang des Jahres mal 100€ Freistellung dort gegönnt machte zwar eigentlich keinen Sinn da ich ihn ja eigentlich bei der Volksbank schnell voll habe. Wollte aber schauen ob es mit den Berechnungen und abzügen soweit passt.
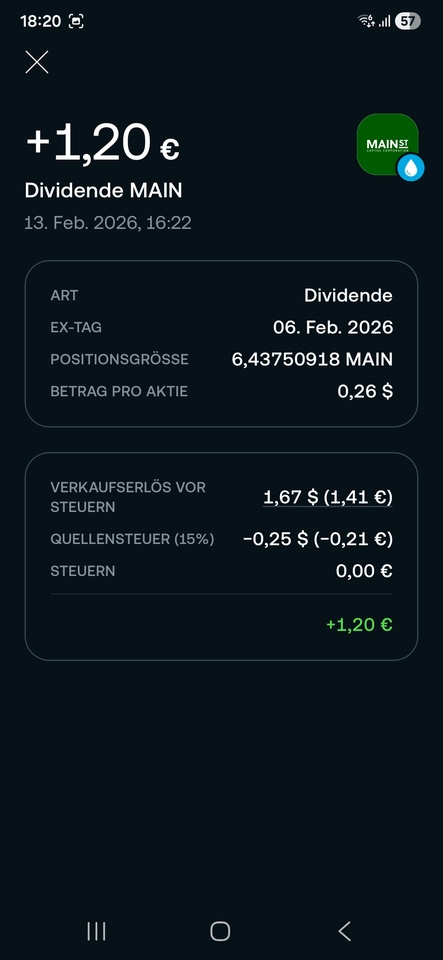
Und für die Dividendenfreunde unter euch, die Dividenden kommen in 99% der Fällen pünktlich am Zahltag an.
Natürlich wäre ich euch dankbar wenn ihr Interesse an einem Wechsel habt nehmt gerne meinen Link und sichert euch Gratisaktien bis zu 100€
https://www.trading212.com/invite/1Bl7fzXX7K
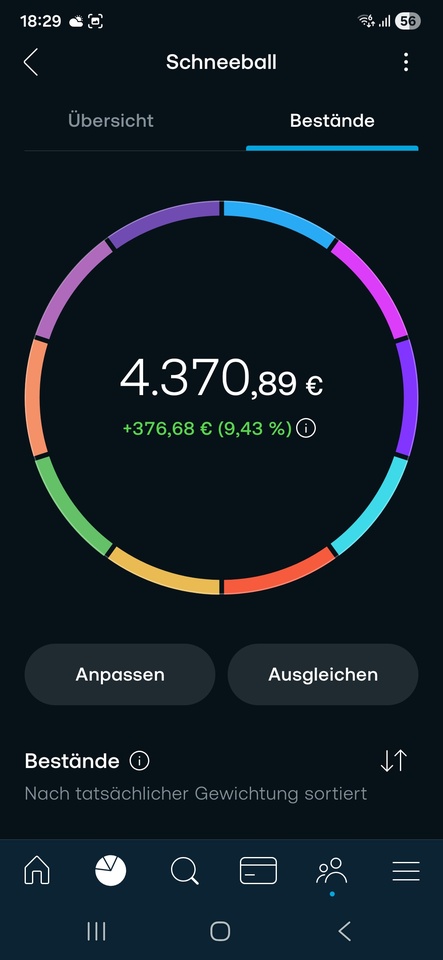
Abschließend noch mein aktuell bester Pie hätte ich vor 5 Monaten nicht mit Gerechnet das der meine anderen pie's outperformt 😉
$O (-1,04 %)
$MAIN (-1,1 %)
$LHA (-1,44 %)
$RIO (-0,68 %)
$LUG (-1,55 %)
$BNP (-3,3 %)
$BP. (-0,13 %)
$KO (-0,03 %)
$SIKA (-0,71 %)
$MO (+2,04 %)

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet