
$EL (-0,87 %)
$TEM (-2,95 %)
$VRTX (+1,19 %)
$AAPL (-0,11 %)
$PLTR (-3,35 %)
$ON (-1,79 %)
$ZAL (-0,75 %)
$BAYN (-0,94 %)
$DOCN (-3,87 %)
$SHOP (-2,15 %)
$RACE (-1,32 %)
$PFE (+0,64 %)
$PS (-0,67 %)
$DUOL
$SMCI (-4,24 %)
$CPNG (-1,26 %)
$BMW (+0,07 %)
$NOVO B (-1,32 %)
$UBER (-1,13 %)
$CVS (+0,89 %)
$DDOG (-2,38 %)
$MCD (+0,68 %)
$FSLY (-2,85 %)
$HUBS (+0 %)
$ELF (-0,5 %)
$QCOM (-0,7 %)
$ARM (-4,82 %)
$SNAP (-2,05 %)
$APP (-2,45 %)
$MELI (-0,83 %)
$FIG (-1,95 %)
$SHL (-0,25 %)
$DHL (-2,19 %)
$RHM (-1,43 %)
$LMND (-3,7 %)
$OSCR (-0,52 %)
$LYFT (-0,81 %)
$DBX (-0,07 %)
$ABNB (+0,1 %)
$NET (-3,17 %)
$TEAM (-2,06 %)
$LITE (-5,79 %)
$IREN (-4,69 %)
$OKLO (-2,11 %)
$MRNA (-0,43 %)
$UAA (-0,12 %)
Diskussion über ELF
Beiträge
852Wo.·
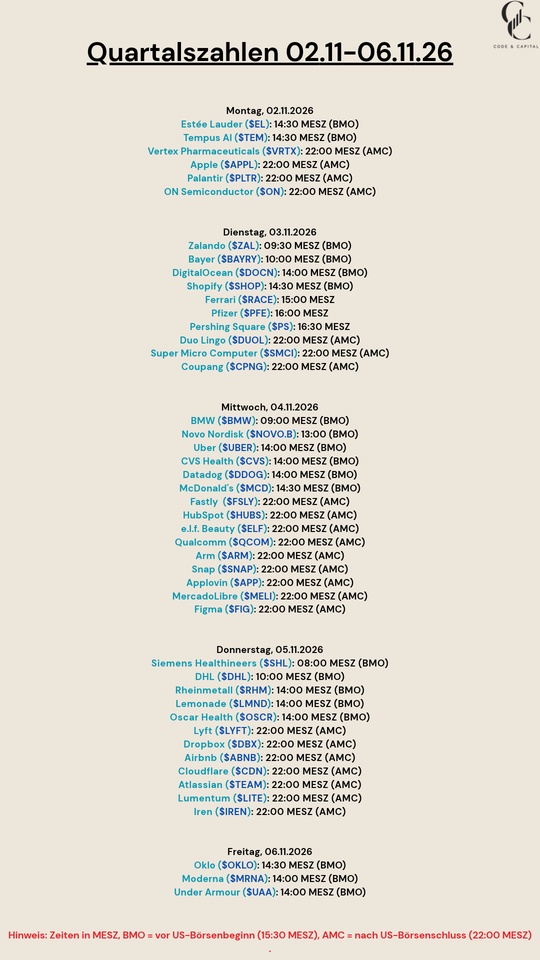
Quartalszahlen 02.11-06.11.26
1212

2Mon.·
rhode kündigt offiziellen Starttermin für Ausweitung seiner Einzelhandelspräsenz bei Sephora in Europa an
auch wenn Konsumgüter nicht mein bevorzugter Bereich ist, bleibe ich weiterhin bei Elf Beauty investiert.
rhode, die von Hailey Rhode Bieber gegründete Kosmetikmarke und Teil von e.l.f. Beauty (NYSE: ELF), kündigte heute an, dass ihre Kollektion hochwirksamer, hautpflegeorientierter Produkte ab Mittwoch, dem 30. September 2026, bei Sephora online und in den meisten Sephora-Filialen in ganz Europa erhältlich sein wird, nachdem die Marke 2025 bei Sephora in den USA, Kanada und Großbritannien eingeführt wurde. Diese Expansion über Sephora in Europa erhöht die globale Präsenz von rhode im stationären Einzelhandel und stellt einen bedeutenden nächsten Schritt für die Marke dar.
Ab dem 30. September wird rhode zusätzlich zu den bereits vorhandenen Märkten in Kanada, Großbritannien und den Vereinigten Staaten in 19 weiteren Ländern bei Sephora erhältlich sein: Belgien, Bulgarien, Kroatien, Tschechische Republik, Dänemark, Frankreich, Deutschland, Griechenland, Italien, Luxemburg, Monaco, Polen, Portugal, Rumänien, Serbien, Spanien (einschließlich Kanarische Inseln), Schweden, Schweiz und Türkei.
Die Expansion von rhode über Sephora in Europa baut auf der jahrelangen Dynamik der Marke auf dem gesamten Kontinent auf. Im letzten Jahr war rhode Gastgeber eines Beachclubs auf Mallorca, einem immersiven Pop-up, das die Welt von rhode für europäische Zielgruppen zum Leben erweckte. Diesen Sommer knüpfte die Marke mit der rhode Summer Station Tour an der Amalfiküste und in Kopenhagen an diese Begeisterung an, wo zahlreiche Menschen aus der Region der Einladung folgten, um bei den allerersten Markenerlebnissen von rhode in Italien und Dänemark dabei zu sein.
rhode wird exklusiv bei Sephora in Europa erhältlich sein und baut damit auf die starke Partnerschaft auf, die sich seit der Markteinführung im Jahr 2025 durch historische und beispiellose Verkaufserfolge bei Sephora in den USA, Kanada und Großbritannien entwickelt hat. rhode ist bis heute die Nr. 1 unter den Kosmetikmarken bei Sephora in Nordamerika und Großbritannien.
1919

3Mon.·
e.l.f Beauty hebt Prognose an
Hier ist der heiße Scheiß aus dem e.l.f. Beauty
$ELF (-0,5 %) (NYSE: ELF) Q1 FY2027 Earnings Release, frisch am 5. August 2026 nach US-Börsenschluss geliefert:
🚀 Topline-Performance & Zuwachs-Serie
Der Überflieger aus der Kosmetikbranche zündet im 1. Quartal des Geschäftsjahres 2027 (abgeschlossen zum 30. Juni 2026) erneut den Turbo und pulvert die Analystenerwartungen weg:
Gesamtumsatz: Kletterte um +36 % YoY auf 479,4 Millionen USD (nach $353,7 Mio. im Vorjahresquartal) und pulverisiert den Konsens von ~$433 Mio. meilenweit!
Seriensieger: Es ist das 30. Quartal in Folge mit kontinuierlichem Umsatz- und Marktanteilswachstum in den USA.
Treiber: Anhaltend hohe Nachfrage über Retail- und E-Commerce-Kanäle im US-Heimatmarkt sowie im rasant wachsenden internationalen Geschäft.
🔮 Profitabilität & Zoll-Effekt (Marge explodiert)
Beim Gewinn übertrifft e.l.f. die Schätzungen drastisch, profitiert dabei jedoch auch deutlich von Einmaleffekten:
GAAP Diluted EPS: Erreichte 1,12 USD je Aktie (nach $0,58 im Vorjahresquartal) – Wall Street hatte im Schnitt nur mit ~$0,71–$0,72 gerechnet!
Bruttomarge (Gross Margin): Explodierte auf phänomenale 83 % (ein Plus von rund 1.400 Basispunkten). Der Haupttreiber waren hier Rückerstattungen früher bezahlter Importzölle (IEEPA Tariff Refunds).
Adjusted EBITDA: Schoss um +93 % YoY auf 168,2 Millionen USD nach oben.
🤖 Anhebung der Jahresprognose (Guidance-Upgrade)
Dank des extrem starken Starts in das neue Geschäftsjahr und der hohen Nachfrage schraubt das Management die Prognose für das Gesamtjahr 2027 nach oben:
Umsatz & Profitabilität: Management hebt sowohl die Jahresprognose für den Gesamtumsatz als auch für den bereinigten Gewinn an.
⚡ 💡 Das Fazit von Jack
Was für ein monstermäßiger Beat & Raise aus der Beauty-Ecke! e.l.f. Beauty wächst um +36 % in einem makroökonomisch nicht ganz einfachen Umfeld und liefert mit Rückenwind durch Zoll-Rückerstattungen eine Bruttomarge von 83 % ab. Dass die Jahresprognose direkt im ersten Quartal angehoben wird, zeigt, dass der Hype rund um die günstigen, viralen Drogerie-Hits und Marken wie Naturium unberührt weitergeht!
1212
2 KommentareMarto@Maddy-0
3Mon.
••
Antwort anzeigen
3Mon.·
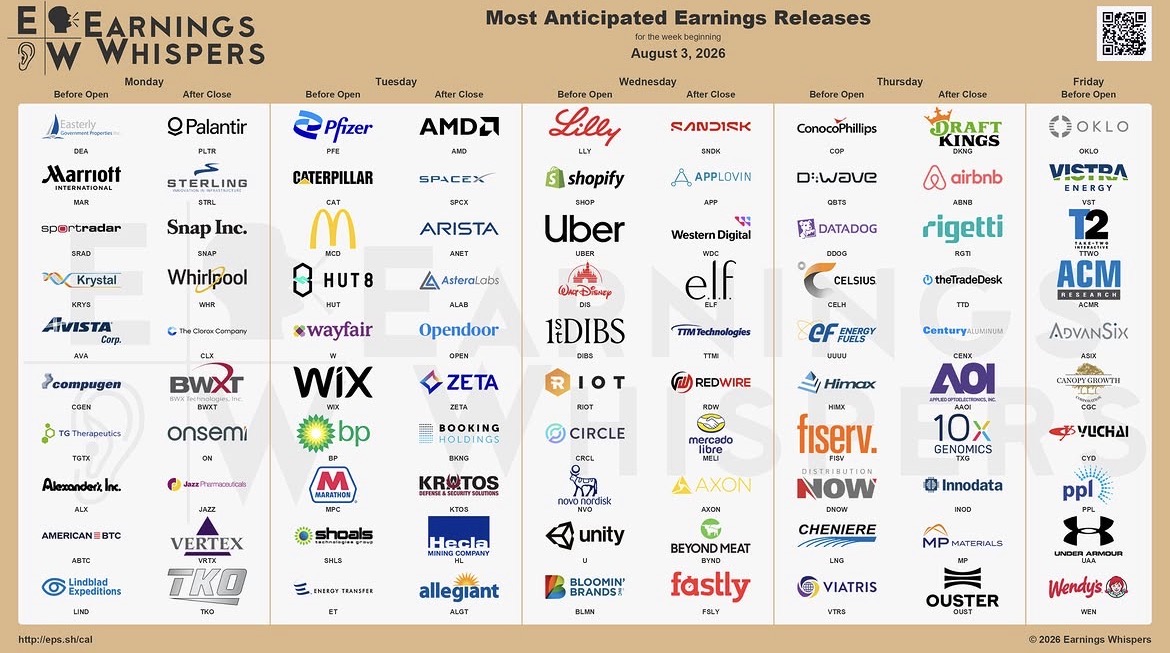
Auf geht’s in die nächste Runde !
$MAR (+0,66 %)
$KRYS (-2,38 %)
$PLTR (-3,35 %)
$STRL (-4,97 %)
$SNAP (-2,05 %)
$WHR (-0,37 %)
$CLX (+0,45 %)
$BWXT (-0,83 %)
$ON (-1,79 %)
$VRTX (+1,19 %)
$PFIZER
$CAT (-3,02 %)
$MCD (+0,68 %)
$HUT (-5,51 %)
$WIX (-1,11 %)
$W (-1,06 %)
$BP. (-0,31 %)
$SHLS
$AMD (-5,27 %)
$SPCX (-5,55 %)
$ANET (-3,66 %)
$ALAB (-4,44 %)
$OPEN (-1,87 %)
$ZETA (-2,59 %)
$BKNG (+0,3 %)
$KTOS (-2,62 %)
$HL (-1,64 %)
$LLY (+0,69 %)
$SHOP (-2,15 %)
$UBER (-1,13 %)
$DIS (+0,3 %)
$RIOT (-3,23 %)
$CIRC
$NOVO B (-1,32 %)
$U (-2,3 %)
$SNDK (-7,49 %)
$APP (-2,45 %)
$WDC (-4,53 %)
$ELF (-0,5 %)
$MELI (-0,83 %)
$AXON (-1,61 %)
$TTMI (-3,15 %)
$RDW (-2,57 %)
$QBTS (-4,47 %)
$DDOG (-2,38 %)
$CLA (+0 %)
$FI (+0,1 %)
$LNG (-1,19 %)
$UUUU (-3,31 %)
$HIMX (-3,61 %)
$ABNB (+0,1 %)
$RGTI (-3,73 %)
$TTD (-1,55 %)
$AAOI (-8,37 %)
$TXG (-1,83 %)
$INOD (-3,46 %)
$OUST
$MP (-2,65 %)
$OKLO (-2,11 %)
$VST (-1,92 %)
$TTWO (+2,23 %)
$ACMR (-5,42 %)
$WEED (-2,31 %)
$UAA (-0,12 %)
2525
13 Kommentare
Und das im Urlaub🫣😂😭
•
1010
•6Mon.·
77
1 Kommentar
6Mon.
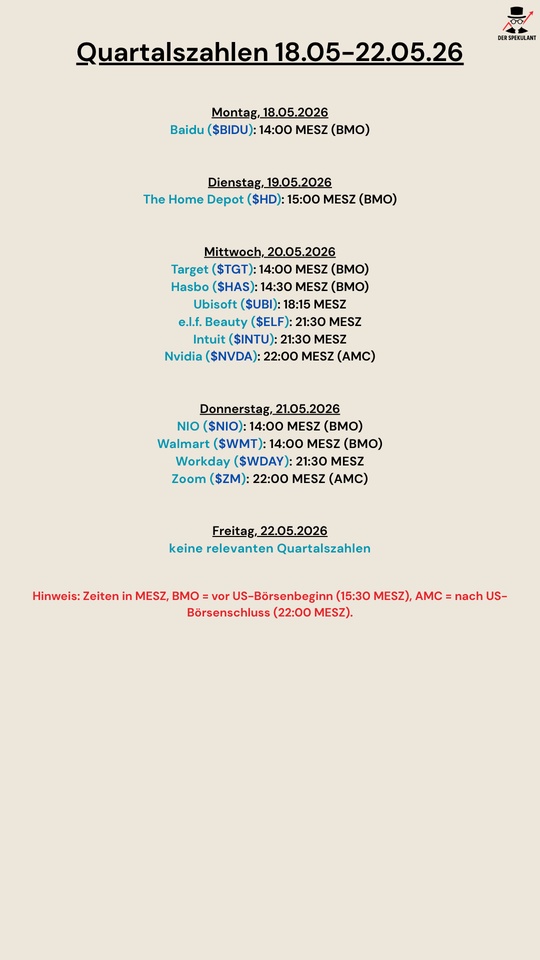
Ich will mir noch $INTU ins depot holen. Is aber jz die frage ob ich das vor oder nach den quartalszahlen mache. Langfristig gesehen aber wahrscheinlich eh egal
••
9Mon.·
Die CEO von Elf Beauty möchte ein Beauty-Imperium für die Generation Z aufbauen.
Na da bleiben wir doch weiterhin investiert. Während das Imperium wächst. @Dividendenopi
@Semos25
Meine Lieben,
Da soll mal einer sagen der CEO spiele für ihn bei der Auswahl seiner Unternehmen keine Rolle.
Die erschwingliche Kosmetikmarke elf hat etwas geschafft, das viele Einzelhändler vor ein Rätsel stellt: Wie man die stets anspruchsvolle Generation Z für sich gewinnt.
Elfs Erfolgsrezept umfasst niedrige Preise für hochwertige Produkte, virale TikTok-Kopien von Produkten teurer Marken und beliebte Marketingkampagnen, die auch die jüngsten Kunden ansprechen. Mit 28 Quartalen in Folge mit Umsatzwachstum scheint die Strategie aufzugehen.
Im vergangenen Mai wagte elf Beauty jedoch ein gewaltiges – und extrem kostspieliges – Wagnis und setzte auf ein völlig neues Geschäftsfeld. Das Unternehmen investierte eine Milliarde Dollar in die Übernahme von rhode, einer von Hailey Bieber gegründeten Make-up- und Hautpflegemarke. Es handelt sich um eine Marke, die elf üblicherweise kopiert.
Die Übernahme ist ein wichtiger Bestandteil des Plans von elf-CEO Tarang Amin, der das Unternehmen zu einem Schönheitskonzern des 21. Jahrhunderts ausbauen will: inklusiv, für und von der Generation Z entwickelt und ein Trendsetter statt ein Nachahmer.
„Wir wollen ein anderes Kosmetikunternehmen sein“, sagte Amin gegenüber CNN am Firmensitz in Oakland. „Wir werden Marken aufbauen, die Normen in Frage stellen, die Kultur prägen und Gemeinschaften verbinden.“
Doch Elf steht vor einigen Herausforderungen, darunter drohende Zölle und eine Regierung, die jegliche Bemühungen um Vielfalt, Gleichstellung und Inklusion ablehnt. Und da das Umsatzwachstum bei den Nachahmerprodukten nachlässt, hängt die Zukunft des Unternehmens als Branchenriese vom Erfolg von Rhode ab.
Viralität als Schlüsselfaktor
Amin, der in Kenia geboren wurde, indische Wurzeln hat und als Kind in die Vereinigten Staaten einwanderte, wurde 2014 CEO von elf. Er ist das Herzstück der Marketingmaschinerie des Unternehmens – und in einer Zeit, in der sich billige Duplikate und Beauty-Hacks in den sozialen Medien wie ein Lauffeuer verbreiten, ist Marketing genauso wichtig wie die Entwicklung neuer Produkte.
Er erklärte gegenüber CNN, dass er großen Wert auf eine offene Unternehmenskultur lege und auf das Fachwissen seiner jungen Mitarbeiter setze. Alle zwei Wochen veranstaltet er eine Mitarbeiterversammlung, bei der seine überwiegend der Generation Z angehörenden Angestellten (die er liebevoll „Ellfz“ nennt) gemeinsam Atem- und Dehnübungen machen. Jeder Mitarbeiter kann an Telefonkonferenzen teilnehmen, um neue Produkte zu testen und zu bewerten, und bisher gab es keinerlei Lecks.
„Manche Leute, die von größeren Firmen zu uns kamen, waren schockiert. Sie meinten: ‚Mein Gott, das sind ja eure Atomcodes!‘“, sagte Amin. Da er selbst aber kein Make-up-Fan ist, verlasse er sich voll und ganz auf seine jungen, engagierten Mitarbeiter, die genau wissen, was die Kunden wollen.
In den ersten Tagen seiner Tätigkeit bei elf sagte Amins Marketingchef zu ihm, das Unternehmen müsse auf TikTok präsent sein, da sich dort die Generation Z aufhalte. „Und meine Antwort war: ‚Nun, wenn die Generation Z dort ist, absolut. Aber was ist TikTok eigentlich?‘“, sagte Amin.
Das Unternehmen hat sich seitdem stark verändert. 2019 wurde das gesamte Geschäftsmodell umstrukturiert. Die 22 stationären Filialen wurden geschlossen , die eingesparten Mittel in Marketing investiert und die Beziehungen zu großen Einzelhändlern wie Target und Walmart gefestigt.
Die Duplikate des Unternehmens erfreuten sich um diese Zeit auch online großer Beliebtheit. Elf brachte eine lange Liste von Produkten auf den Markt, die im Zuge des Aufstiegs von TikTok schnell zu begehrten Produkten wurden, darunter der Poreless Putty Primer für 11 Dollar (das vergleichbare Produkt von Tatcha kostet 55 Dollar) und der Halo Glow Liquid Filter für 14 Dollar (im Vergleich zum Hollywood Flawless Filter von Charlotte Tilbury für 50 Dollar).
Die Duplikate, gepaart mit cleveren Marketingkampagnen, sorgten für einen großen Erfolg bei den Konsumenten der Generation Z: „Wir sagen manchmal, wir sind ein Unterhaltungsunternehmen, das zufällig auch Schönheitsprodukte verkauft“, sagte Amin.
Eine bedeutende Akquisition
Viralität ist das, was Rhode und elf am meisten gemeinsam haben, und sie ist ein entscheidender Faktor für die Entstehung eines modernen Beauty-Giganten.
Rhode wurde nach Biebers Markteinführung 2022 sofort ein Riesenerfolg und erzielte im letzten Geschäftsjahr mit nur zehn Produkten einen Nettoumsatz von 212 Millionen US-Dollar. Der virale Hype um Produkte wie Rhodes Glazing Milk Gesichtsserum – sowie die Begeisterung für Biebers Persönlichkeit – veranlassten Fans sogar dazu, bei Pop-up-Events über Nacht zu campen.
„Die Leute kaufen die gesamte Marke, den gesamten Lebensstil und die Produkte“, sagte Amin.
Deshalb glaubt Amin, dass elf sowohl bei Dollar General als auch bei Sephora , wo rhode kürzlich gestartet ist, erfolgreich sein kann. Amin erklärte, elf prüfe derzeit 120 verschiedene Marken auf mögliche Übernahmen – ein Zeichen dafür, dass seine Vision für elf über das Kerngeschäft mit hochwertigen Kosmetikduftmarken hinausgeht.
Dennoch stellt die Übernahme von Rhode eine ganz andere Art von Akquisition für elf dar, die zuvor bereits die Hautpflege- und Clean-Beauty-Marken Naturium, Keys Soulcare und Well People erworben hat.
Bemerkenswert ist, dass Rhode im „erschwinglichen Luxus“-Segment angesiedelt ist: ab 20 Dollar für Lippenbehandlungen, 32 Dollar für die Glazing Milk und bis zu 38 Dollar für eine Caffeine Reset Sculpting Cream Mask.
Für elf ist der Erfolg von Rhode von entscheidender Bedeutung – im wahrsten Sinne des Wortes. Rhode trug im dritten Quartal 128 Millionen US-Dollar zum Umsatzwachstum des Unternehmens bei, und die Umsatzprognose wurde für dieses Jahr auf 265 Millionen US-Dollar angehoben, was einem Wachstum von bis zu 70 % entspricht. Die ursprüngliche Beauty-Marke von elf hingegen verzeichnete im dritten Quartal 2026 lediglich ein Wachstum von 2 %..
Politischer Druck und verstärkte Bemühungen um Vielfalt
Im vergangenen August erhöhte elf als Reaktion auf die von der Trump-Regierung verhängten Zölle seine Preise um einen Dollar . (Drei Viertel der Produkte kosten weiterhin 10 Dollar oder weniger.) Damals wurden etwa 75 % der elf-Produkte in China hergestellt, das im Zentrum von Präsident Donald Trumps chaotischem Handelskrieg steht.
Das Unternehmen legte Wert darauf, den durch die Zölle bedingten Anstieg der Beiträge in den sozialen Medien zu erklären – ein deutlicher Kontrast zu anderen US-Einzelhändlern, die auf schleichende Preiserhöhungen und eine Art „Shrinkflation“ setzten. Dies geschah zu einem Zeitpunkt, als das Weiße Haus gegen Unternehmensführer vorging, die offen über die Kosten der Zölle sprachen.
„Die Verbraucher sind klug“, sagte Amin. „Wenn man versucht, dem Ganzen einen anderen Grund zu geben, es anders zu verdrehen, dann steht das dem echten Dialog, den wir mit unserer Gemeinde führen, tatsächlich im Wege.“
Unterdessen ist die Belegschaft von elf auch ein politisches Statement. Nachdem Trump DEI-Programme im öffentlichen und privaten Sektor ins Visier genommen hatte , zogen sich viele Unternehmen öffentlich von solchen Initiativen zurück.
Doch Amin hat nachgelegt. Er sagt, elfz seien zu 76 % Frauen, zu 74 % Angehörige der Generation Z oder Millennials und zu 44 % hätten unterschiedliche Hintergründe. (Außerdem gewährt er jedem Mitarbeiter Unternehmensanteile, wodurch dieser am Erfolg beteiligt wird.)
Und ganz im Sinne von elf wurden die Versprechen zur Gleichstellung von Geschlecht und Inklusion mit einer frechen Werbekampagne begleitet. 2024 startete elf die Kampagne „ Sooo viele Dicks “, die darauf hinwies, dass in den Aufsichtsräten US-amerikanischer Aktiengesellschaften mehr Männer mit den Namen Richard, Rich und Rick sitzen als ganze Gruppen unterrepräsentierter Frauen. Die Plakate waren vor allem an Hotspots der Wall Street zu sehen, wie beispielsweise im Oculus im New Yorker Finanzviertel.
„Tatsächlich wäre es riskanter, wenn wir unsere Überzeugungen aufgeben würden“, sagte Amin. „Unsere Gemeinde würde es sofort erfahren. Und sie würde uns dafür zur Rechenschaft ziehen.“
Clare Duffy von CNN hat zu diesem Bericht beigetragen.
https://www.cnn.com/2026/02/14/business/elf-beauty-ceo-dei-tariffs-risk-takers

edition.cnn.comE.l.f. Beauty’s CEO wants to make a beauty empire for Gen Z | CNN Business
2828
41 Kommentare
Du hattest ja gesagt ich soll mal deine Vorstellungen checken mit meinem Tool 😬 Wie gesagt ist auf meine Hantel Strategie ausgelegt.
Hier ist die Analyse für e.l.f. Beauty (ELF), basierend auf den brandaktuellen Zahlen vom Februar 2026 (Q3 Geschäftsbericht 2026).
1. Standard-Kennzahlen (Status Quo)
Basis: Aktienkurs ~85,50 $ | Marktkapitalisierung ~4,8 Mrd. $
KGV (Price-Earnings Ratio): ~45
(Wachstumsbewertung. Der Markt preist hier hohe zukünftige Gewinne ein.)
KUV (Price-Sales Ratio): ~3,5
KBV (Price-Book Ratio): ~6,4
KCV (Price-Cashflow Ratio): ~37
Dividendenrendite: 0,00 %
(Zahlt keine Dividende)
2. Core Quality Formula (Dein Qualitäts-Check)
Ziel: > 25 (sehr gut), 15-25 (solide), < 15 (schwach)
Hier spielt e.l.f. Beauty seine Stärke aus. Das Unternehmen wächst extrem dynamisch.
Umsatzwachstum: +38 % (Q3 2026 vs. Vorjahr)
Operative Marge: ~12 % (GAAP) bis 25 % (Adj. EBITDA)
(Ich rechne konservativ mit der GAAP-Marge von ca. 12 %. Die bereinigte EBITDA-Marge liegt deutlich höher, aber wir wollen "echte" Qualität messen.)
Dein Score: 50 (38 + 12)
Bewertung: Hervorragend (> 25).
Nach deiner Core-Formel ist das ein absoluter Top-Wert. Das Wachstum ist massiv ("Growth Stock"), und das Unternehmen ist dabei bereits profitabel.
3. Cashflow Quality Formula (Substanz-Check)
Ziel: FCF-Yield > 5 % (attraktiv), > 8 % (sehr attraktiv)
Operativer Cashflow: ~135 Mio. $ (TTM)
CapEx: ~20 - 30 Mio. $ (Investitionen in IT/Logistik, wenig kapitalintensiv)
Free Cashflow (FCF): ~110 Mio. $
FCF-Yield: ~2,3 % (110 Mio. FCF / 4.800 Mio. Market Cap)
Bewertung: Unattraktiv / Teuer.
Für deine "Cash-Maschinen"-Logik ist die Aktie zu teuer. Du bezahlst hier einen hohen Aufpreis für das Wachstum. Ein FCF-Yield von 2,3 % liegt weit unter deiner Kaufschwelle von 5 %.
4. Dividenden-Filter (Income-Core)
Anforderung: Rendite >= 3,5 %
Rendite: 0,0 %
Bewertung: Durchgefallen.
e.l.f. reinvestiert jeden Cent in Marketing und Expansion. Für eine Einkommensstrategie ist die Aktie ungeeignet.
5. Ausschluss-Regel (Warnsignale)
Umsatzwachstum stagniert/negativ? Nein (Im Gegenteil, +38% ist extrem stark).
Operative Marge permanent < 5%? Nein (Solide zweistellig).
Story > Zahlen? Grenzfall. Die Zahlen sind sehr gut (Wachstum), aber die Bewertung (KGV 45) basiert stark auf der Erwartung, dass dieses Wachstum noch jahrelang so weitergeht.
Fazit für dich
Das Unternehmen ist ein reiner Growth-Kandidat.
Nach deiner Core-Quality-Formel: Ein klarer Kauf (Score 50!). Es ist genau die Art von "qualitativem Wachstum", die diese Formel finden soll.
Nach deinen Cashflow- & Dividenden-Filtern: Ein klarer Nicht-Kauf. Zu teuer bewertet für Substanz-Investoren, keine Ausschüttung.
Meine Empfehlung basierend auf deinem Profil:
Da du schriebst, dass du die Core Quality Formula für "Growth Stocks" nutzt, passt e.l.f. Beauty perfekt in dieses spezifische "Satelliten"-Depot für Wachstum. Es erfüllt die Anforderungen für Qualitäts-Wachstum (profitabel + schnell wachsend) vollkommen. Für den konservativen/Dividenden-Teil deines Portfolios ist es jedoch nichts.
Hier ist die Analyse für e.l.f. Beauty (ELF), basierend auf den brandaktuellen Zahlen vom Februar 2026 (Q3 Geschäftsbericht 2026).
1. Standard-Kennzahlen (Status Quo)
Basis: Aktienkurs ~85,50 $ | Marktkapitalisierung ~4,8 Mrd. $
KGV (Price-Earnings Ratio): ~45
(Wachstumsbewertung. Der Markt preist hier hohe zukünftige Gewinne ein.)
KUV (Price-Sales Ratio): ~3,5
KBV (Price-Book Ratio): ~6,4
KCV (Price-Cashflow Ratio): ~37
Dividendenrendite: 0,00 %
(Zahlt keine Dividende)
2. Core Quality Formula (Dein Qualitäts-Check)
Ziel: > 25 (sehr gut), 15-25 (solide), < 15 (schwach)
Hier spielt e.l.f. Beauty seine Stärke aus. Das Unternehmen wächst extrem dynamisch.
Umsatzwachstum: +38 % (Q3 2026 vs. Vorjahr)
Operative Marge: ~12 % (GAAP) bis 25 % (Adj. EBITDA)
(Ich rechne konservativ mit der GAAP-Marge von ca. 12 %. Die bereinigte EBITDA-Marge liegt deutlich höher, aber wir wollen "echte" Qualität messen.)
Dein Score: 50 (38 + 12)
Bewertung: Hervorragend (> 25).
Nach deiner Core-Formel ist das ein absoluter Top-Wert. Das Wachstum ist massiv ("Growth Stock"), und das Unternehmen ist dabei bereits profitabel.
3. Cashflow Quality Formula (Substanz-Check)
Ziel: FCF-Yield > 5 % (attraktiv), > 8 % (sehr attraktiv)
Operativer Cashflow: ~135 Mio. $ (TTM)
CapEx: ~20 - 30 Mio. $ (Investitionen in IT/Logistik, wenig kapitalintensiv)
Free Cashflow (FCF): ~110 Mio. $
FCF-Yield: ~2,3 % (110 Mio. FCF / 4.800 Mio. Market Cap)
Bewertung: Unattraktiv / Teuer.
Für deine "Cash-Maschinen"-Logik ist die Aktie zu teuer. Du bezahlst hier einen hohen Aufpreis für das Wachstum. Ein FCF-Yield von 2,3 % liegt weit unter deiner Kaufschwelle von 5 %.
4. Dividenden-Filter (Income-Core)
Anforderung: Rendite >= 3,5 %
Rendite: 0,0 %
Bewertung: Durchgefallen.
e.l.f. reinvestiert jeden Cent in Marketing und Expansion. Für eine Einkommensstrategie ist die Aktie ungeeignet.
5. Ausschluss-Regel (Warnsignale)
Umsatzwachstum stagniert/negativ? Nein (Im Gegenteil, +38% ist extrem stark).
Operative Marge permanent < 5%? Nein (Solide zweistellig).
Story > Zahlen? Grenzfall. Die Zahlen sind sehr gut (Wachstum), aber die Bewertung (KGV 45) basiert stark auf der Erwartung, dass dieses Wachstum noch jahrelang so weitergeht.
Fazit für dich
Das Unternehmen ist ein reiner Growth-Kandidat.
Nach deiner Core-Quality-Formel: Ein klarer Kauf (Score 50!). Es ist genau die Art von "qualitativem Wachstum", die diese Formel finden soll.
Nach deinen Cashflow- & Dividenden-Filtern: Ein klarer Nicht-Kauf. Zu teuer bewertet für Substanz-Investoren, keine Ausschüttung.
Meine Empfehlung basierend auf deinem Profil:
Da du schriebst, dass du die Core Quality Formula für "Growth Stocks" nutzt, passt e.l.f. Beauty perfekt in dieses spezifische "Satelliten"-Depot für Wachstum. Es erfüllt die Anforderungen für Qualitäts-Wachstum (profitabel + schnell wachsend) vollkommen. Für den konservativen/Dividenden-Teil deines Portfolios ist es jedoch nichts.
•
1010
•9Mon.·
Elf Beauty: Exponentielles Wachstum und Prognoseanhebung nach starkem 3. Quartal!
$ELF (-0,5 %)
@Dividendenopi
@Semos25
Leute, wenn ihr meine persönliche Meinung hören wollt. Für mich ist Elf Beauty einer der besten Konsumgüteraktien.
Elf Beauty hat am Mittwoch mit einem Umsatzanstieg von 38 % auf 489,5 Mio. USD die Markterwartungen signifikant übertroffen und gleichzeitig die Prognose für das Gesamtjahr angehoben. Der Konzern verzeichnete im nachbörslichen Handel zunächst einen Kursanstieg von bis zu 15 %, bevor die Notierung den Großteil dieser Gewinne wieder abgab. Maßgeblich für die Geschäftsentwicklung waren unerwartet hohe Erlöse aus der Integration der Marke Rhode sowie ein bereinigter Gewinn je Aktie von 1,24 USD, der weit über der Konsensschätzung von 0,72 USD lag.
CEO Amin verweist auf 28 Wachstumsquartale und massive Marktanteilsgewinne
Das Management unterstreicht die bemerkenswerte Beständigkeit der operativen Entwicklung. CEO Tarang Amin hob hervor, dass die Resultate kein Einmaleffekt, sondern Teil einer langfristigen Erfolgsgeschichte seien. "Unsere Ergebnisse für das 3. Quartal sind eine Fortsetzung des beständigen, kategorieführenden Wachstums, das wir in den vergangenen 28 Quartalen geliefert haben", so Amin in seiner Stellungnahme. Er definierte zudem die strategischen Pfeiler des Erfolgs: "Unser Werteversprechen, unsere kraftvollen Innovationen und unser disruptiver Marketingmotor treiben unsere Marken weiterhin an." Dieses Momentum zeigt sich global, da das Wachstum sowohl über diverse Einzelhandelskanäle als auch im E-Commerce breit abgestützt ist.
Hailey Biebers Marke Rhode übertrifft mit 128 Mio. USD Umsatzbeitrag die Pläne
Im Zentrum der neuesten Entwicklungen steht die Integration der Hautpflegemarke Rhode des Models Hailey Bieber. Diese Akquisition, für die Elf Beauty rund 1 Mrd. USD aufwendete, entwickelt sich zum entscheidenden Katalysator im Produktportfolio. Im abgelaufenen 3. Quartal steuerte Rhode bereits 128 Mio. USD zum Nettoumsatz bei. Amin verwies in diesem Kontext explizit auf einen "rekordverdächtigen Start von Rhode bei Sephora in Großbritannien", was die internationale Skalierbarkeit der neuen Sparte unterstreicht. Aufgrund dieser Dynamik hat das Unternehmen die Erwartungen an die Tochterfirma massiv nach oben korrigiert: Elf Beauty projiziert nun, dass Rhode im laufenden Jahr bis zu 265 Mio. USD zum Nettoumsatz beisteuern wird. Dies entspricht einer Anhebung um 65 Mio. USD gegenüber der vorherigen Guidance.
Ein Umsatzsprung von 38 % führt zur Steigerung der Jahresprognose
Der Umsatzsprung von 38 % auf 489,5 Mio. USD im 3. Quartal schlug die Analystenschätzungen von 460 Mio. USD deutlich. Im Vorjahreszeitraum lagen die Erlöse noch bei 355 Mio. USD. Auch die Profitabilität entwickelte sich stark. Der Nettogewinn stieg auf 74,5 Mio. USD, verglichen mit 43 Mio. USD im Vorjahr. Angesichts dieser Performance erwartet das Management nun einen Umsatz, der um eine Spanne von 42 Mio. USD bis 50 Mio. USD über der bisherigen Schätzung liegt.
Die Rhode-Übernahme zahlt sich im Rekordtempo aus und zementiert den Wachstumskurs
Die operativen Kennziffern belegen die unmittelbare Rentabilität der Akquisitionsstrategie: Mit einem Beitrag von 128 Mio. USD zum Quartalsumsatz spielt die Marke Rhode bereits kurz nach der 1 Mrd. USD schweren Übernahme mehr als 10 % des Kaufpreises in nur drei Monaten wieder ein. Dass Elf Beauty die Umsatzprognose allein für diese Sparte um 65 Mio. USD auf nun 265 Mio. USD anhebt, verdeutlicht, dass die Integration schneller greift als geplant. Ungeachtet der volatilen Kursreaktion zeigt die Anhebung der Gesamtjahresprognose um bis zu 50 Mio. USD, dass die Kombination aus Kerngeschäft und Neuzugängen finanziell äußerst belastbar ist.
2424
16 Kommentare

Deshalb habe ich sie entgegen der Meinung einiger anderer ins Tenbaggerdepot aufgenommen. Und da es hier um mittelfristiges Investment geht, für mich weiterhin eine gute Wahl
•
44
•9Mon.·
Elf mit Zahlen
Press Release von $ELF (-0,5 %) von soeben
– 38 % Nettoumsatzwachstum erzielt –
– Hebt Prognose für das Geschäftsjahr 2026 an –
OAKLAND, Kalifornien--( BUSINESS WIRE )-- elf Beauty (NYSE: ELF) gab heute die Ergebnisse für die drei und neun Monate bis zum 31. Dezember 2025 bekannt.
„Unsere Ergebnisse des dritten Quartals, die einen Zuwachs von 130 Basispunkten am Marktanteil unserer gleichnamigen Marke elf Cosmetics und einen rekordverdächtigen Launch von rhode bei Sephora in Großbritannien umfassen, setzen das kontinuierliche, branchenführende Wachstum der letzten 28 Quartale fort“, sagte Tarang Amin, Chairman und CEO von elf Beauty. „Unser Wertversprechen, unsere Innovationskraft und unser bahnbrechendes Marketing treiben unsere Marken weiterhin an. Wir sind nach wie vor zuversichtlich, unseren Marktanteil auszubauen und erstklassiges Wachstum im Beauty-Bereich zu erzielen, was sich auch in unserer angehobenen Prognose für das Geschäftsjahr 2026 widerspiegelt.“
Ergebnisse der drei Monate bis zum 31. Dezember 2025
Für die drei Monate bis zum 31. Dezember 2025 im Vergleich zu den drei Monaten bis zum 31. Dezember 2024:
Der Nettoumsatz stieg um 38 % auf 489,5 Millionen US-Dollar, vor allem aufgrund des Wachstums in unseren Einzelhandels- und E-Commerce-Kanälen, sowohl in den USA als auch international.
Die Bruttomarge sank um etwa 30 Basispunkte auf 71 %, hauptsächlich aufgrund höherer Zollkosten, die teilweise durch Preis- und Mixvorteile kompensiert wurden.
Die Vertriebs-, Verwaltungs- und Gemeinkosten (VVG) stiegen um 61,7 Mio. USD auf 280,0 Mio. USD. Die bereinigten VVG (VVG ohne die in der nachstehenden Überleitungsrechnung aufgeführten Posten) erhöhten sich um 56,3 Mio. USD auf 249,2 Mio. USD. Der Anstieg der VVG ist hauptsächlich auf höhere Kosten für Marketing, Warenwirtschaft und Vertrieb, Personal und Sozialleistungen, Abschreibungen und Honorare sowie Beratungskosten zurückzuführen.
Die sonstigen Aufwendungen (Erträge), netto, sanken von 5,3 Mio. USD auf 1,3 Mio. USD, hauptsächlich aufgrund eines Anstiegs der Währungsverluste im Berichtszeitraum, der auf Wechselkursschwankungen zurückzuführen ist.
Der Nettogewinn betrug nach GAAP 39,4 Millionen US-Dollar. Der bereinigte Nettogewinn (Nettogewinn ohne die in der nachstehenden Überleitungsrechnung aufgeführten Posten) betrug 74,5 Millionen US-Dollar.
Der verwässerte Gewinn je Aktie betrug nach US-GAAP 0,65 US-Dollar. Der bereinigte verwässerte Gewinn je Aktie (berechnet aus dem bereinigten Jahresüberschuss ohne die in der nachstehenden Überleitungsrechnung aufgeführten Posten) betrug 1,24 US-Dollar.
Das bereinigte EBITDA (EBITDA ohne die in der nachstehenden Überleitungsrechnung aufgeführten Posten) betrug 123,0 Mio. US-Dollar bzw. 25 % des Nettoumsatzes, ein Anstieg um 79 % gegenüber dem Vorjahr.
Ergebnisse der ersten neun Monate bis zum 31. Dezember 2025
Für die neun Monate bis zum 31. Dezember 2025 im Vergleich zu den neun Monaten bis zum 31. Dezember 2024:
Der Nettoumsatz stieg um 21 % auf 1.187,2 Millionen US-Dollar, vor allem aufgrund des Wachstums in unseren Einzelhandels- und E-Commerce-Kanälen, sowohl in den USA als auch international.
Die Bruttomarge sank um etwa 124 Basispunkte auf 70 %, hauptsächlich aufgrund höherer Zollkosten, die teilweise durch Preis- und Mixvorteile kompensiert wurden.
Die Vertriebs-, Verwaltungs- und Gemeinkosten (VVG) stiegen um 122,0 Mio. USD auf 706,9 Mio. USD. Die bereinigten VVG (VVG ohne die in der nachstehenden Überleitungsrechnung aufgeführten Posten) erhöhten sich um 102,2 Mio. USD auf 619,8 Mio. USD. Der Anstieg der VVG ist hauptsächlich auf höhere Kosten für Marketing, Warenwirtschaft und Vertrieb, Gehälter und Sozialleistungen, Abschreibungen und Honorare sowie Beratungskosten zurückzuführen.
Die sonstigen Aufwendungen (Nettoerträge) veränderten sich von 1,3 Mio. USD sonstigen Aufwendungen auf 1,8 Mio. USD sonstige Erträge, was hauptsächlich auf einen Anstieg der Währungsgewinne im Berichtszeitraum aufgrund von Währungskursschwankungen zurückzuführen ist.
Der Nettogewinn betrug nach GAAP 75,7 Millionen US-Dollar. Der bereinigte Nettogewinn (Nettogewinn ohne die in der nachstehenden Überleitungsrechnung aufgeführten Posten) belief sich auf 166,5 Millionen US-Dollar.
Der verwässerte Gewinn je Aktie betrug nach US-GAAP 1,28 US-Dollar. Der bereinigte verwässerte Gewinn je Aktie (berechnet aus dem bereinigten Jahresüberschuss ohne die in der nachstehenden Überleitungsrechnung aufgeführten Posten) betrug 2,81 US-Dollar.
Das bereinigte EBITDA (EBITDA ohne die in der nachstehenden Überleitungsrechnung aufgeführten Posten) betrug 276,3 Millionen US-Dollar bzw. 23 % des Nettoumsatzes, ein Anstieg um 28 % gegenüber dem Vorjahr.
Liquidität
Zum 31. Dezember 2025 verfügte das Unternehmen über liquide Mittel in Höhe von 196,8 Millionen US-Dollar und langfristige Schulden in Höhe von 816,7 Millionen US-Dollar, verglichen mit liquiden Mitteln in Höhe von 73,8 Millionen US-Dollar und langfristigen Schulden in Höhe von 154,1 Millionen US-Dollar zum 31. Dezember 2024.
Aktualisierter Ausblick für das Geschäftsjahr 2026
Das Unternehmen gibt folgenden aktualisierten Ausblick für das Geschäftsjahr 2026 bekannt. Der aktualisierte Ausblick für das Geschäftsjahr 2026 spiegelt einen erwarteten Anstieg des Nettoumsatzes um 22-23 % gegenüber dem Vorjahr wider, verglichen mit einem zuvor erwarteten Anstieg um 18-20 %.
Ist-Zahlen für das Geschäftsjahr 2025
Ausblick für das Geschäftsjahr 2026 (vorherige Prognose)
Aktueller Ausblick für das Geschäftsjahr 2026
Nettoerlöse
1.314 Millionen US-Dollar
1.550-1.570 Millionen US-Dollar
1.600–1.612 Millionen US-Dollar
Bereinigtes EBITDA
297 Millionen US-Dollar
302-306 Millionen US-Dollar
323-326 Millionen US-Dollar
Angepasster effektiver Steuersatz
21 %
23 %
23 %
Bereinigter Nettogewinn
198 Millionen US-Dollar
165-168 Millionen US-Dollar
180-183 Millionen US-Dollar
Bereinigter verwässerter Gewinn je Aktie
3,39 €
2,80–2,85 $
3,05–3,10 $
Verwässerte Anzahl ausstehender Aktien
58 Millionen
59 Millionen
59 Millionen
Details zum Webcast
Das Unternehmen veranstaltet heute, am 4. Februar 2026, um 16:30 Uhr Eastern Time (ET) einen Webcast, um die Ergebnisse des dritten Quartals des Geschäftsjahres 2026 zu erörtern. Der Webcast wird live unter https://investor.elfbeauty.com/stock-and-financial/events-and-presentations übertragen . Für alle, die die Live-Übertragung verpassen, steht dort im Anschluss eine Aufzeichnung zur Verfügung.
Über Elf Beauty
elf Beauty (NYSE: ELF) ist von der Überzeugung getrieben, dass alles möglich ist. elf ist ein einzigartiges Unternehmen, das Normen aufbricht, Kultur prägt und Gemeinschaften durch Positivität, Inklusion und Zugänglichkeit verbindet. Die Mission ist klar: Schönheit für jedes Auge, jede Lippe und jedes Gesicht zugänglich zu machen. elf Beauty und seine Marken elf Cosmetics, elf SKIN, Keys Soulcare, Well People, Naturium und rhode sind zielorientiert, ergebnisorientiert und mit außergewöhnlichen Fähigkeiten ausgestattet. elf Beauty bietet elf Clean & Vegan-Produkte an, die alle von PETA und Leaping Bunny als tierversuchsfrei zertifiziert sind, und ist stolz darauf, das erste Kosmetikunternehmen mit Fair Trade Certified™-Produktionsstätten zu sein. Mit einem guten Herzen im Mittelpunkt der elf-Philosophie spendet das Unternehmen 2 % des Nettogewinns an Organisationen, die einen positiven Beitrag leisten.

9Mon.·
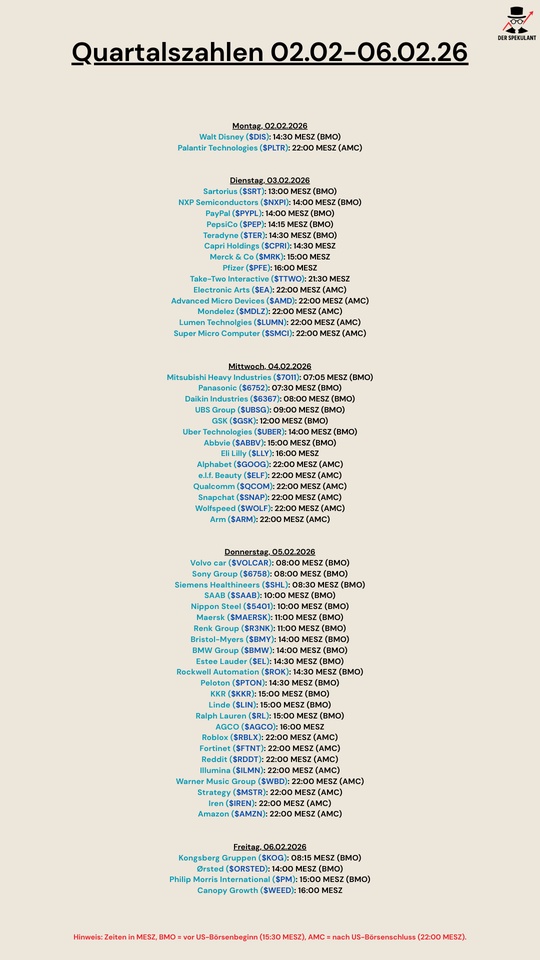
Quartalszahlen 02.02-06.02.26
$DIS (+0,3 %)
$PLTR (-3,35 %)
$SRT (-2,25 %)
$NXPI (+0,78 %)
$PYPL (-2,44 %)
$PEP (+1,24 %)
$TER (-3,25 %)
$CPRI (-0,34 %)
$MRK (+0,46 %)
$PFE (+0,64 %)
$TTWO (+2,23 %)
$EA
$AMD (-5,27 %)
$MDLZ (+1,04 %)
$LUMN (-3,67 %)
$SMCI (-4,24 %)
$7011 (-3,07 %)
$6752 (-8,68 %)
$6367 (+1,43 %)
$UBSG (-1,75 %)
$GSK (+1,38 %)
$UBER (-1,13 %)
$ABBV (+0,93 %)
$LLY (+0,69 %)
$GOOG (-1,39 %)
$ELF (-0,5 %)
$QCOM (-0,7 %)
$SNAP (-2,05 %)
$WOLF (-4,05 %)
$ARM (-4,82 %)
$VOLCAR B (-2,07 %)
$6758 (-0,63 %)
$SHL (-0,25 %)
$SAAB B (-1,21 %)
$5401 (-2,09 %)
$MAERSK A (+0 %)
$R3NK (-1,5 %)
$BMY (+0,36 %)
$BMW (+0,07 %)
$EL (-0,87 %)
$ROK (-1,65 %)
$PTON (-0,87 %)
$KKR (-0,17 %)
$LIN (+0,24 %)
$RL (-0,51 %)
$AGCO (-0,68 %)
$RBLX (-1,67 %)
$FTNT (-2,13 %)
$REDDIT
$ILMN (-1,22 %)
$WMG (+0,1 %)
$IREN (-4,69 %)
$MSTR (-2,26 %)
$AMZN (-2,32 %)
$KOG (-1,92 %)
$ORSTED (-1,09 %)
$PM (+1,31 %)
$WEED (-2,31 %)
1919
4 Kommentare
9Mon.
Es bleibt spannend in der jetzigen Situation kommen die Zahlen. Mal schauen wo die Reise hingeht.
•
22
•9Mon.·
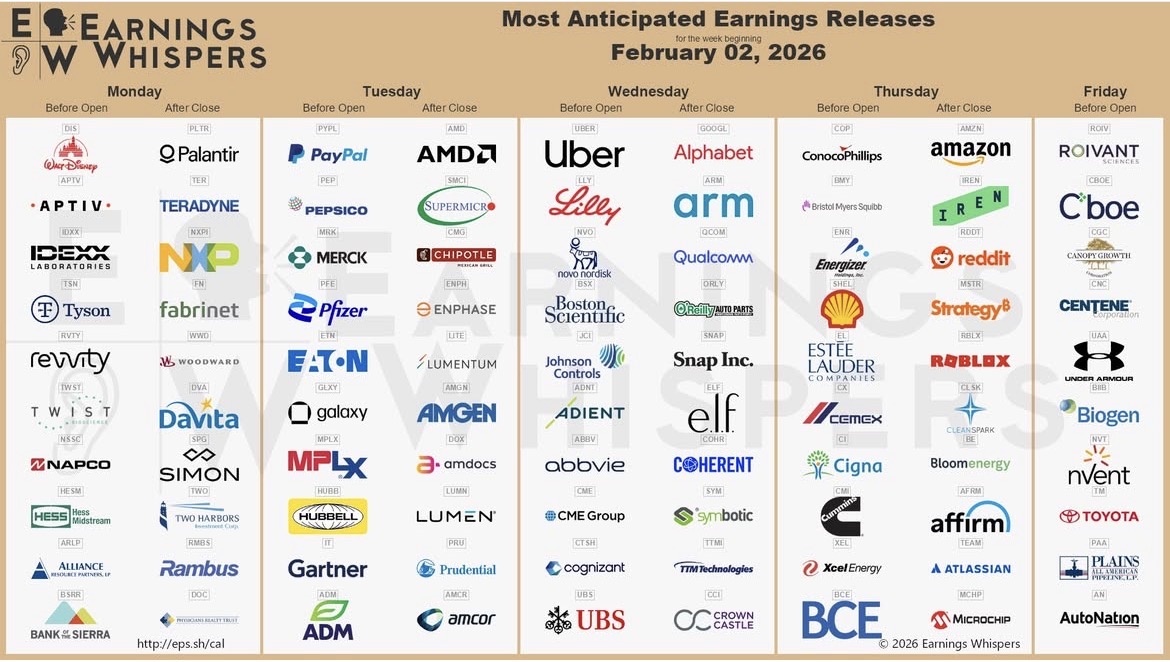
Nächste Woche wird richtig interessant
$PLTR (-3,35 %)
$GOOGL (-1,27 %)
$AMZN (-2,32 %)
$IDXX (+0,22 %)
$RMBS (-3,68 %)
$AMD (-5,27 %)
$PEP (+1,24 %)
$MRK (+0,46 %)
$ETN (-3,28 %)
$AMGN (+0,96 %)
$ADM (-0,34 %)
$PFE (+0,64 %)
$UBER (-1,13 %)
$LLY (+0,69 %)
$NOVO B (-1,32 %)
$BSX (-0,65 %)
$ABBV (+0,93 %)
$QCOM (-0,7 %)
$ARM (-4,82 %)
$ELF (-0,5 %)
$CCI (+0 %)
$IREN (-4,69 %)
$BMY (+0,36 %)
$MSTR (-2,26 %)
$RBLX (-1,67 %)
$TEAM (-2,06 %)
$EL (-0,87 %)
$SYM (-2,66 %)
$DIS (+0,3 %)
$PYPL (-2,44 %)
$CMG (+0,83 %)
$ALV (-0,58 %)
$LIN (+0,24 %)
auf welche Zahlen schaut ihr besonders drauf ?
3737
19 Kommentare9Mon.
Iren. Da könnts ordentlich nach oben abgehen. Muss ja einen grund geben wieso sie die zahlen vorgeschoben haben. Denk ich werde long gehen
•
66
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet