
$EL (-0,97 %)
$TEM (+4,75 %)
$VRTX (-0,57 %)
$AAPL (-0,7 %)
$PLTR (+0,56 %)
$ON (+1,01 %)
$ZAL (+0,64 %)
$BAYN (-0,92 %)
$DOCN (+2,42 %)
$SHOP (+0,05 %)
$RACE (+0,32 %)
$PFE (-0,6 %)
$PS (+0 %)
$DUOL
$SMCI (+1,73 %)
$CPNG (+0,62 %)
$BMW (+0,35 %)
$NOVO B (-0,79 %)
$UBER (+0,28 %)
$CVS (-0,63 %)
$DDOG (+1,06 %)
$MCD (-0,61 %)
$FSLY (+1,58 %)
$HUBS (+0 %)
$ELF (+0,01 %)
$QCOM (-0,01 %)
$ARM (+1,68 %)
$SNAP (+0,89 %)
$APP (+2,91 %)
$MELI (+0,35 %)
$FIG (+0,26 %)
$SHL (+1,62 %)
$DHL (+1,11 %)
$RHM (+0,6 %)
$LMND (+0,39 %)
$OSCR (-0,12 %)
$LYFT (+0,52 %)
$DBX (-0,3 %)
$ABNB (-0,14 %)
$NET (+1,29 %)
$TEAM (+0,12 %)
$LITE (+2,26 %)
$IREN (+2,22 %)
$OKLO
$MRNA (+0,49 %)
$UAA (+0,79 %)
Diskussion über DBX
Beiträge
71Tg·
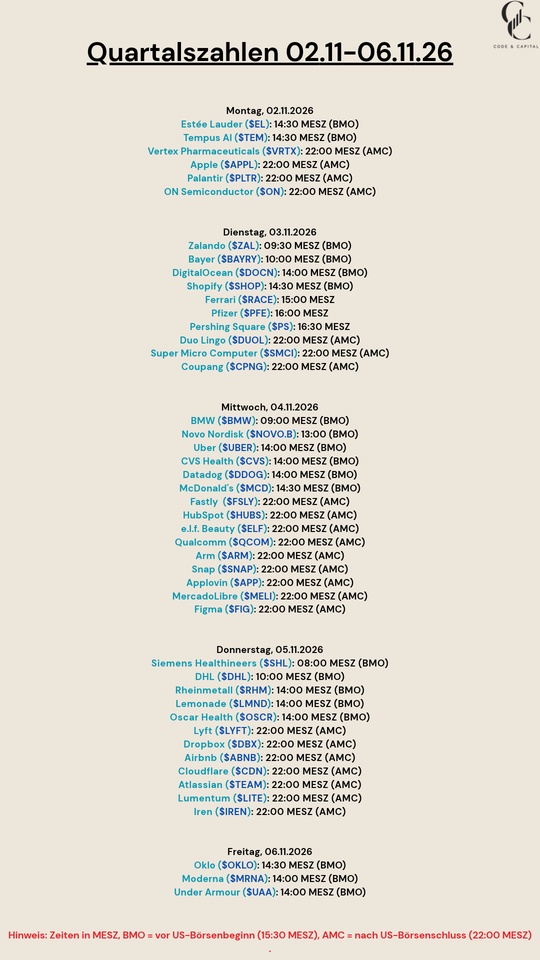
Quartalszahlen 02.11-06.11.26
1212

1J.·
23andMe stürzt ab | Dropbox unter Druck von Aktivisteninvestor
Die Aktie des DNA-Testanbieters 23andMe $ME hat am Montag einen schockierenden Rückgang von 59 % erlebt, nachdem das Unternehmen einen Antrag auf Insolvenzschutz gemäß Chapter 11 des US-Insolvenzrechts gestellt hat. Diese drastische Entscheidung folgt auf die erfolglosen Bemühungen, einen Käufer zu finden, und den Rücktritt von CEO Anne Wojcicki. 23andMe plant nun, seine Vermögenswerte in einer strukturierten Auktion zu verkaufen, in der Hoffnung, die verbleibenden Werte zu sichern. Die Unternehmensführung hatte zuvor ein nicht verbindliches Übernahmeangebot von Wojcicki abgelehnt, die seit April versucht, das Unternehmen privat zu übernehmen. In den letzten Monaten ist zudem der gesamte unabhängige Vorstand zurückgetreten, was auf tiefgreifende Differenzen mit Wojcicki hinweist. Die Geschichte von 23andMe ist zudem von rechtlichen Problemen geprägt, darunter ein Datenpannenfall im Jahr 2023. In diesem Zusammenhang wurde ein Vergleich von 30 Millionen Euro mit betroffenen Kunden erzielt. Kunden in Kalifornien wurden darüber informiert, dass sie das Recht haben, ihre genetischen Daten aus den Systemen des Unternehmens löschen zu lassen, was das Vertrauen in die Marke weiter erschüttert hat.
In den USA sieht sich der Cloud-Speicheranbieter Dropbox $DBX (-0,3 %) zunehmendem Druck durch einen Aktivisteninvestor gegenüber, der die Kontrolle der Gründer über das Unternehmen in Frage stellt. Laut einem Bericht des Wall Street Journal übt Half Moon Capital, ein kleiner Hedgefonds, Kritik am langsamen Umsatzwachstum und an der Strategie des Unternehmens bezüglich der Zahlungsmodelle. Die Firma plant, die duale Aktienstruktur zu reformieren, die CEO und Mitgründer Drew Houston eine übergroße Stimmrechtsmehrheit verleiht. Half Moon hält etwa 40.000 Dropbox-Aktien, was einem Wert von rund 1,1 Millionen Euro entspricht. Um die vorgeschlagene Änderung durchzusetzen, wäre eine Mehrheit der Stimmen erforderlich, was die Unterstützung von Houston nötig macht, da ihm aufgrund seiner Klasse-B-Aktien etwa 77 % der Stimmen zustehen. In einem weiteren Schritt hat Dropbox bereits angekündigt, seine Belegschaft global um 20 % zu reduzieren, nachdem es 2023 bereits 16 % der Mitarbeiter entlassen hatte. Diese Maßnahmen zeigen, dass das Unternehmen sich in einem Umstrukturierungsprozess befindet, der sowohl die Stabilität als auch das Wachstum in der Zukunft sichern soll.
Quellen:
https://finance.yahoo.com/news/23andme-stock-plunges-following-bankruptcy-ceo-exit-203527004.html
https://finance.yahoo.com/news/dropbox-faces-pressure-activist-investor-204111280.html
22


3J.·
Quartalszahlen am 03.11.2022…
Lasst gerne ein Follow da, denn…⤵️
…bei 5.000 Follower wird es zusammen mit getquin, ein kleines Dankeschön für die Community geben. Dieser Beitrag könnte aber schon morgen entstehen. Ich freue mich drauf! Auf zu den Quartalszahlen von heute. In diesem Beitrag, den ich jeden Morgen poste, hatte ich angekündigt, was heute so passiert:
https://app.getquin.com/activity/ydggsOLkpb?lang=de&utm_source=sharing
$SBUX (-0,12 %)
Starbucks:
übertrifft im vierten Quartal mit einem Gewinn je Aktie von $0,81 die Analystenschätzungen von $0,73. Umsatz mit $8,4 Mrd. über den Erwartungen von $8,33 Mrd.
$PYPL (+0,07 %)
PayPal:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $1,08 die Analystenschätzungen von $0,96. Umsatz mit $6,85 Mrd. über den Erwartungen von $6,82 Mrd.
$DBX (-0,3 %)
Dropbox:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,43 die Analystenschätzungen von $0,38. Umsatz mit $591 Mio. über den Erwartungen von $586,15 Mio.
$DASH (+0,17 %)
DoorDash:
verfehlt im dritten Quartal mit einem Ergebnis je Aktie von -$0,77 die Analystenschätzungen von -$0,55. Umsatz mit $1,7 Mrd. über den Erwartungen von $1,62 Mrd.
$GPRO (-2,79 %)
GoPro:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,19 die Analystenschätzungen von $0,17. Umsatz mit $305 Mio. über den Erwartungen von $298,85 Mio.
$MSI (-1,18 %)
Motorola Solutions:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $3,00 die Analystenschätzungen von $2,88. Umsatz mit $2,37 Mrd. über den Erwartungen von $2,31 Mrd.
$HOT (+1,48 %)
Hochtief:
hat im dritten Quartal einen Umsatz von 7,18 Milliarden Euro (Vorjahr 5,32 Mrd) erzielt und unter dem Strich 115 Millionen Euro (Vorjahr 99,8 Mio) verdient. Der Auftragseingang auf vergleichbarer Basis beträgt 6,5 Milliarden (Vorjahr 7,5 Mrd).
$K
Kellogg Co.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $1,01 die Analystenschätzungen von $0,97. Umsatz mit $3,95 Mrd. über den Erwartungen von $3,77 Mrd.
$RCL (+0,78 %)
Royal Caribbean Cruises Ltd.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,26 die Analystenschätzungen von $0,19. Umsatz mit $3 Mrd. über den Erwartungen von $2,99 Mrd.
$UAA (+0,79 %)
Under Armour Inc.:
übertrifft im zweiten Quartal mit einem Gewinn je Aktie von $0,20 die Analystenschätzungen von $0,10. Umsatz mit $1,57 Mrd. über den Erwartungen von $1,42 Mrd.
$W (+0,75 %)
Wayfair Inc.:
verfehlt im dritten Quartal mit einem Ergebnis je Aktie von -$2,11 die Analystenschätzungen von -$2,05. Umsatz mit $2,8 Mrd. unter den Erwartungen von $2,82 Mrd.
$PTON (+0,65 %)
Peloton Interactive Inc.:
verfehlt im ersten Quartal mit einem Ergebnis je Aktie von -$1,20 die Analystenschätzungen von -$0,64. Umsatz mit $616,5 Mio. unter den Erwartungen von $637,07 Mio.
$DDOG (+1,06 %)
Datadog Inc.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,23 die Analystenschätzungen von $0,16. Umsatz mit $437 Mio. über den Erwartungen von $415,07 Mio.
$MRNA (+0,49 %)
Moderna Inc.:
verfehlt im dritten Quartal mit einem Gewinn je Aktie von $2,53 die Analystenschätzungen von $4,81. Umsatz mit $3,36 Mrd. unter den Erwartungen von $4,63 Mrd.
$CROX (-0,37 %)
Crocs Inc.:
verfehlt im dritten Quartal mit einem Gewinn je Aktie von $2,50 die Analystenschätzungen von $2,62. Umsatz mit $985,1 Mio. über den Erwartungen von $942,52 Mio.
$IRM (-0,34 %)
Iron Mountain Inc.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,48 die Analystenschätzungen von $0,44. Umsatz mit $1,29 Mrd. unter den Erwartungen von $1,31 Mrd.
$SBS (+6,27 %)
STRATEC:
erzielt im 1. bis 3. Quartal einen Umsatz von €207,7 Mio (vorläufig: €207,7 Mio), eine bereinigte Ebit-Marge von 18,3 % (vorläufig: 18,3 %) und einen Nettogewinn (bereinigt) von €29,5 Mio (VJ: €40,6 Mio). Ausblick bestätigt.
$BOSS (+0,48 %)
HUGO BOSS:
erzielt im 3. Quartal einen Umsatz von €933 Mio (VJ: €755, Analystenprognose: €903,4 Mio), ein Ebit von €92 Mio (VJ: €85 Mio, Prognose: €88,1 Mio) und ein Konzernergebnis von €58 Mio (VJ: €53 Mio, Prognose: €56,6 Mio). Im Ausblick auf 2022 erwartet das Unternehmen nun einen Umsatz von €3,5 bis €3,6 Mrd (bisher: €3,3 bis €3,5 Mrd) und ein Ebit von €310 bis €330 Mio (bisher: €285 bis €310 Mio).
$SGL (+1,35 %)
SGL CARBON:
erzielt im 1. bis 3. Quartal einen Umsatz von €853,9 Mio (VJ: €743,5 Mio), ein Ebitda (bereinigt) von €136,1 Mio (VJ: €108,5 Mio) und einen Nettogewinn nach Minderheiten von €70,6 Mio (VJ: €42,6 Mio). Prognose bestätigt.
$PFV (+0,31 %)
Pfeiffer Vacuum:
erzielt im 1. bis 3. Quartal einen Auftragseingang von €866,5 Mio (vorläufig: €866,5 Mio), einen Umsatz von €668,7 Mio (vorläufig: €668,7 Mio), ein Ebit von €94 Mio (vorläufig: €94 Mio) und einen Nettogewinn von €66,6 Mio (VJ: €52,1 Mio). Prognose vom 17. Oktober für Umsatz und Ebit-Marge bestätigt.
$HNR1 (+0,24 %)
Hannover Rück:
erzielt im 3. Quartal Bruttoprämien im Volumen von €8,91 Mrd (VJ: €7,15 Mrd, Analystenprognose: €8,02 Mrd), eine Combined Ratio von 99,6 % (VJ: 101,5 %, Prognose: 99,6 %), ein Kapitalanlageergebnis von €400,3 Mio (VJ: €491,1 Mio), ein Ebit von €408,9 Mio (VJ: €324,5 Mio, Prognose: €399 Mio) und einen Nettogewinn von €221,9 Mio (VJ: €185,4 Mio, Prognose: €311 Mio). Im Ausblick auf 2022 sieht das Unternehmen das Nettoergebnis im unteren Bereich der Spanne von €1,4 bis €1,5 Mrd, Gewinnziel für 2022 bleibt erreichbar.
$UN01
Uniper:
erzielt im 1. bis 3. Quartal ein Nettoergebnis von -€40 Mrd (VJ: -€4,8 Mrd), Fehlbetrag enthält €10 Mrd realisierte Kosten für Ersatzmengen; wirtschaftliche Nettoverschuldung bei €10,91 Mrd (VJ: €0,324 Mrd), Fehlbetrag inklusive €31 Mrd erwartete Verluste und Rückstellungen; bereinigtes Nettoergebnis von -€3,22 Mrd (vorläufig: -€3,2 Mrd, Vorjahr: +€0,487 Mrd), bereinigtes Ebit von -€4,75 Mrd (vorläufig: -€4,8 Mrd, Vorjahr: +€0,614 Mrd). Konkrete Ergebnisprognose derzeit bis auf Weiteres unmöglich.
$O2D (-0,27 %)
Telefonica Deutschland:
erzielt im 3. Quartal einen Umsatz von €2,085 Mrd (VJ: €1,967 Mrd, Analystenprognose: €2,030 Mrd), einen Serviceumsatz von €1,47 Mrd (VJ: €1,42 Mrd), ein bereinigtes OIBDA von €642 Mio (VJ: €613 Mio, Prognose: €640,5 Mio). Im Ausblick auf 2022 sollen Umsatz und OIBDA gegenüber dem Vorjahr nun im "unteren mittleren einstelligen Prozentbereich" (bisher: im niedrigen mittleren einstelligen Prozentbereich") liegen.
$BMW (+0,35 %)
BMW:
erzielt im 3. Quartal einen Umsatz von €37,18 Mrd (VJ: €27,47 Mrd, Analystenprognose: €35,53 Mrd), ein Ebit von €3,68 Mrd (VJ: €2,88 Mrd, Prognose: €3,5 Mrd), ein EBT von €4,1 Mrd (VJ: €3,42 Mrd) und ein Nettoergebnis von €3,18 Mrd (VJ: €2,58 Mrd). Ausblick bestätigt.
$ZAL (+0,64 %)
Zalando:
erzielt im 3. Quartal einen Umsatz von 2,34 Mrd (VJ: €2,28 Mrd), ein Ebit (bereinigt) von €13,5 Mio (VJ: €9,8 Mio) und ein Nettoergebnis von -€35,4 Mio (VJ: -€8,4 Mio); Zahl der aktiven Kunden wächst um 8 % und übertrifft erstmals 50 Mio. Ausblick bestätigt
$COP (-0,18 %)
CompuGroup:
erzielt im 1. bis 3. Quartal einen Umsatz von €802 Mio (vorläufig: €802 Mio), ein Ebitda von €166 Mio (vorläufig: €166 Mio) und einen Nettogewinn von €59,8 Mio (VJ: 56,6 Mio). Ausblick bestätigt.
$RAA (+0,84 %)
RATIONAL:
erzielt im 3. Quartal einen Umsatz von €274,2 Mio (VJ: €207 Mio, Analystenprognose: €270 Mio), ein Ebit von €70,3 Mio (VJ: €49,7 Mio, Prognose: €64,4 Mio), eine Ebit-Marge von 25,6 % (VJ: 24,0 %) und ein Ergebnis nach Steuern von €53,8 Mio (VJ: €37,8 Mio). Prognose bestätigt.
$KCO (+1,56 %)
Klöckner & Co:
erzielt im 3. Quartal einen Umsatz von €2,37 Mrd (VJ: €2,0 Mrd), ein Ebitda (bereinigt) von €16 Mio (VJ: €277 Mio) und ein Konzernergebnis von -€22 Mio (VJ: +185 Mio). Ausblick bestätigt.
#quartalszahlen
#boerse
#börse
#aktien
#paypal
#starbucks
#sandp500
#communityfeedback
#community
1515
2 Kommentare
Zoro@RoronoaZoro
3J.
•
11
•Antwort anzeigen

4J.·
𝑫𝒓𝒐𝒑𝒃𝒐𝒙
Es ist viel Text, aber nur das wichtigste.
Hab versucht alles langweilige rauszulassen.
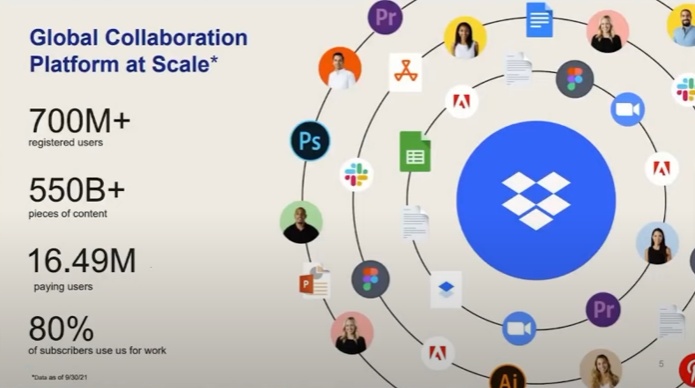
Dropbox war der erste große Anbieter von Cloudspeichernutzung zum Austausch von Daten für Privatpersonen, die meisten sollten den bumms kennen. Haben viele Kooperationen quer über den Markt, siehe Bild.
𝐊𝐨𝐧𝐤𝐮𝐫𝐫𝐞𝐧𝐳
Ganz viele kleinere Player aber alles nicht so spannend, Sorgen machen mir aber sofort: Google Drive und Microsoft OneDrive. Beide Unternehmen haben Langzeitziele in diesem Bereich und greifen exakt das Geschäftsmodell von Dropbox an, arebiten aber gleichzeitig mit Ihnen zusammen.
Google Drive:
240 Mio Nutzer, Dokumente können übers Web direkt bearbeitet und erstellt werden… also Verbesserung im Vergleich zu Dropbox.
Sollte auch für Linux kommen (nutzt das eigentlich jemand)
Google impliziert Drive so wie alles andere auch bei Smartphones als App, bei Neukunden ist die also schon vorhanden und muss nicht erst runtergeladen werden wie Dropbox. Vorteil Drive.
Unternehmen die auf dieses Googlefirmenprogramm setzen ,,Google Apps for Work“ bekommen Vorteile die sich lohnen (30GB pro Mitarbieter, blabla)
Microsoft One Drive:
Funktionen wie bei Google, kommt mit Office 365 oder für Unternehmen für 4,20€ p.M. (ha, lustig)
Nutzerzahlen hab ich nicht gefunden aber das es beim 365er Paket mit drin ist und das ja wirklich jeder Lelek nutzt, sollten einige sein.
Auf der Suche nach den Zahlen bin ich in so komische Informatik Foren gerutscht die alle vom Wechsel zu One Drive geschwärmt haben, spricht jetzt nicht wirklich für Dropbox.
Also fassen wir zusammen: klingt nicht so geil für Dropbox erstmal, große Firmen mit tiefen Taschen haben viel zu sehr Bock.
𝐆𝐞𝐳𝐞𝐢𝐬𝐜𝐡𝐭𝐞 𝐙𝐚𝐡𝐥𝐞𝐧:
(Über 700 Mio Nutzer, fast 17 Mio Zahlen davon)
13% Steigerung des Umsatzes auf 550 Mio $, Nettogewinn war auch ganz fein, alles minimal über Analystenerwartungen.
Free Cash flow von 491 Mio USD 2020 auf jetzt 715 Mio USD
2017 haben 5% der Nutzer zu premium geupgradet, 2020 waren es 20%
Wir schauen uns den Chart an und denken hupsi, da waren wohl nicht alle so zufrieden mit den Zahlen, obwohl die ja gar nicht schlecht waren.
Um euch viel unnötiges zu ersparen: der CEO hat 2 Wochen vorher Aktien verkauft, da war zu viel rot in den Zahlen (komme ich gleich zu) aber vor allem haben die Aktionäre meinen Absatz zur Konkurrenz auch gelesen.
𝐈𝐧𝐡𝐚𝐥𝐭𝐥𝐢𝐜𝐡𝐞𝐫 𝐁𝐮𝐫𝐠𝐠𝐫𝐚𝐛𝐞𝐧?
Ich hab ein paar Sachen gelesen, aber fand alles ein bisschen weak
Wachstum: nö, ist kein Burggraben
Kundenbase bleibt: vielleicht, aber nach meinen Informatikforen Erfahrungen eher nein.
𝐂𝐄𝐎: 𝐃𝐫𝐞𝐰 𝐇𝐨𝐮𝐬𝐭𝐨𝐧
Hat mich vom Gesicht her an Musk erinnert,
Scheint Mark zu kennen deshalb hilft der auch bei Facebook aus, besitzt 25% von Dropbox. Hat aber einen Minianteil verkauft, sowie alle anderen Insiderkäufe im letzten halben Jahr.
𝐀𝐀𝐀𝐀𝐀𝐁𝐄𝐑:
Es gibt eine schöne Zeile in diesem Zahlenhaufen die lautet „Asset writedown“. Dropbox hat während Corona festgestellt das sie ja auch einfach auf Bürogebäude verzichten können und die Leute nach Hause schicken könnten. (Zusätzlich haben sie übrigens ein paar gekündigt, Mensch, meine Struktur hier ist wieder so genial)
So haben sie Büros untermieten können, bzw. hatten die Idee dazu und jetzt kommt der Grund warum BWL studieren Sinn macht: Sie mussten daraufhin bei diesen Gebäuden die Differenzen zwischen realem und „fairem“ Value abschreiben, große Scheisse, ganze Vorstellung im Arsch wie Endergebnis rot, Aktionäre pissed.
Und das ist nicht gerade eine kleine Summe, 398 Mio USD (sind ja nur 155% des 2020er net incomes 🤡)
Nimmt man den shit mal raus, war das net income der letzten beiden Jahre eigentlich positiv und hätte sich von 2020 auf 2021 noch deutlich gesteigert.
Frage die bleibt; die immer bleibt: Ist. Das. Eingepreist?
Jein. Ein vernünftiger Abschlag bei der Bewertung ist durchaus gerechtfertigt, durch das Risiko der Konkurrenz mit Google, im Marktvergleich und vor der Aussicht der steigenden Zinsen ist ein Preis von 24 USD aber schon ziemlich low. Deswegen weiter mit ->
𝐁𝐞𝐰𝐞𝐫𝐭𝐮𝐧𝐠
Lustiger Rechenspaß mit Moritz, Episode 1:
Wenn ich bei Dropbox anhand von vergangenen Werte von einem 0.8 EPS ausgehe (sehr konservativ), und einer growth Rate von 16% pro Jahr (angeblich auch konservativ, ich find die aber schon ordentlich bei der Konkurrenz) ist der innere Wert der Aktie nach der Graham Formel bei 32,40 USD.
Financial metric sagt uns EPS also 0.8 x (1+Wachstum) x PE ratio (Gewinn ist ja nur wegen den Abschreibungen nicht da, ohne Abschreibungen Gewinn von ca. 280 Mio also PE ratio von 0,69 durch aktu. Kurs)
Also = 0.8 x (1+ 0,16) x 34,39 = 31,91392 USD
Unglaublich aber wahr, das Ergebnis macht inhaltlich Sinn, ich glaubs nicht, wahrscheinlich habe ich mich einfach 2 mal an der gleichen Stelle vertan.
Meine faire Kursberechnung (ohne hinzuziehen der viel teurer bewerteten Konkurrenz, Vergleich finde ich hier nämlich schwierig und mit der einzigen Bedingung das das jährliche Wachstum bei 16% bleibt): 32 USD, genau das, was wir vor 4 Wochen hatten. Und damit kommen wir zu:
𝐂𝐡𝐚𝐫𝐭𝐭𝐞𝐜𝐡𝐧𝐢𝐤
Wir laufen momentan an der Unterstützung bei 23,73 USD entlang, sollte die brechen geht’s auf 21,70 und dann evtl noch auf unter 18.
Nächster Wiederstand ist bei so 26,25 USD falls wir in eine bullische Bewegung hinbekommen, momentan Lauerstellung. Weder buy noch soll. Irgend son Investor hat etwas gekauft, kenne den aber nicht.
𝐙𝐮𝐬𝐚𝐭𝐳: 𝐈𝐧𝐟𝐥𝐚𝐭𝐢𝐨𝐧!
Wie wir alle mitbekommen haben bekommen teure Werte in letzter Zeit ziemlich viel fear ab, ich habs mir jetzt einfach gemacht und immer an den Freitagen den Chart angeschaut, so gut wie keine Bewegung an diesen Tagen, also schmiert Dropbox einfach so ab und nicht wegen Inflation. Juhu✨
𝐅𝐚𝐳𝐢𝐭
Konservatives Potenzial von genau 33%, wird aber selbst wenn Google Auge macht weiter existieren, nur dann wollen wir den stock nicht besitzen. Growth muss bleiben, sollte er flöten gehen spricht das für noch stärker werdende Konkurrenz und ich bin mir sicher wir sehen die 15$.
Typischer Fall von Risiko/Potenzial, da meine Werte in den Berechnungen konservativ waren aber TA grad nicht unbedingt auf buy hinweißt, sind 33% realistisch. Ich bin mit einem Trade bald dabei, aber nicht langfristig, da drückt die Konkurrenz zu hart.
[Update : https://www.tradingview.com/x/OmWtoh29/ ]
Solltet ihr auf Grund diese Posts Dropbox kaufen wollen seid euch bewusst das ihr nach random Zahlen aus dem Internet handelt, ich empfehle euch gar nix. Der Haken verifiziert nicht automatisch alles was ich sage, auch wenn meine comments immer ganz oben stehen.
Quellen
https://dropbox.gcs-web.com/financial-information/earnings-reports
https://www.youtube.com/watch?v=pEQ-AjEmmv c
https://www.fool.com/investing/how-to-invest/stocks/intrinsic-value/
https://www.onvista.de/aktien/DROPBOX-INC-Aktie-US26210C1045
https://www.macrotrends.net/stocks/charts/DBX/dropbox/pe-ratio
https://www.finanztrends.de/dropbox-aktie-uebertraf-die-geschaetzten-gewinne-um-571/
https://ycharts.com/companies/DBX/pe_ratio
https://www.itreseller.ch/Artikel/94982/Dropbox_mit_soliden_Quartalszahlen.html
https://www.gruender.de/software-tools/dropbox-alternativen/

2020
46 Kommentare
pffffff, wer für Microsoft Office 365 zahlt ist ja wirklich ziemlich lost. Nutze Clouddienste eher unbewusst, aka alles landet schlussendlich in der Googlecloud. Hab gehört bei Apple gibts nen Limit, ab wann man zahlen muss, das ist wirklich cringe.
Naja 33% return ist meiner Meinung nach bei dem Risiko zu wenig, sry Chef. Aaaaaaaaber für alle Teslajunkies: Der CEO sieht so nen bisschen aus, wie Elon Musk auf Wish bestellt, einfach mal drauf achten. Ansonsten ist seine Frau ganz hübsch @SharkAce
Deine Rechnung ist sogar wirklich richtig🤩Ich kanns auch kaum glauben und das, obwohl du sowieso nicht mehr nüchtern bist (gehässigts Lachen unso)
Hoffentlich gehts nochmal 10% runter🌚
Naja 33% return ist meiner Meinung nach bei dem Risiko zu wenig, sry Chef. Aaaaaaaaber für alle Teslajunkies: Der CEO sieht so nen bisschen aus, wie Elon Musk auf Wish bestellt, einfach mal drauf achten. Ansonsten ist seine Frau ganz hübsch @SharkAce
Deine Rechnung ist sogar wirklich richtig🤩Ich kanns auch kaum glauben und das, obwohl du sowieso nicht mehr nüchtern bist (gehässigts Lachen unso)
Hoffentlich gehts nochmal 10% runter🌚
•
22
•


Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet