
So lautet die Überschrift dieses lesenswerten Artikel über Siemens Healthineers $SHL (-0,28 %)
Siemens Healthineers
Aktie
Aktie
ISIN: DE000SHL1006
Ticker: SHL
DE000SHL1006
SHL
Price
Diskussion über SHL
Beiträge
491Wo.·
Medizintechnik kann sexy sein
markteinblicke.de Siemens Healthineers: Medizintechnik kann sexy sein
88
1 Kommentar
🏊🏻♂️ • 🚴• 🏃♂️ Endurance Life@MozartsGeist
1Wo.
•
11
•
2Wo.·
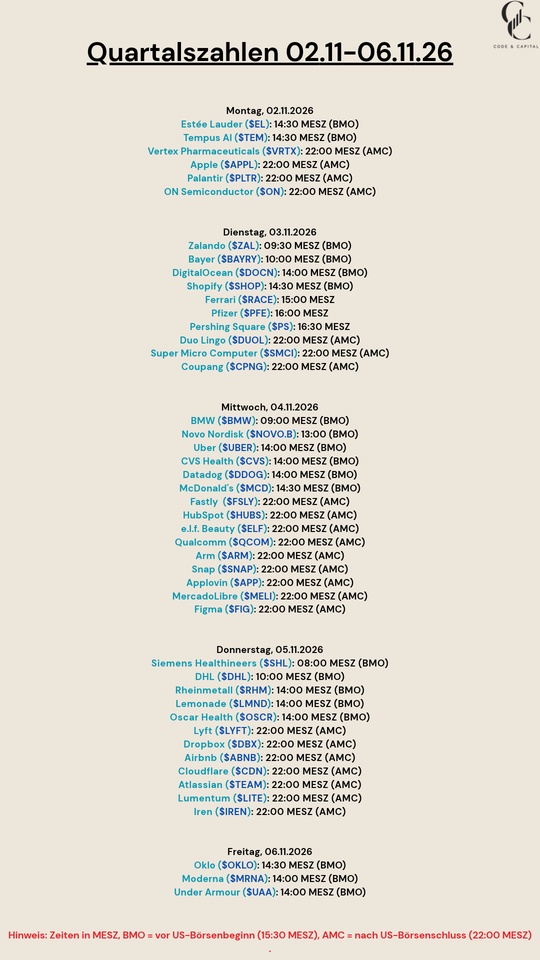
Quartalszahlen 02.11-06.11.26
$EL (-2,53 %)
$TEM (-3,78 %)
$VRTX (+0,07 %)
$AAPL (-0,6 %)
$PLTR (-3,58 %)
$ON (-3,09 %)
$ZAL (-2,15 %)
$BAYN (+0,41 %)
$DOCN (-8,46 %)
$SHOP (+1,36 %)
$RACE (-1,33 %)
$PFE (+0,27 %)
$PS (+0,85 %)
$DUOL
$SMCI (-5,88 %)
$CPNG (-5,37 %)
$BMW (-1,17 %)
$NOVO B (+0,08 %)
$UBER (+0,81 %)
$CVS (-0,85 %)
$DDOG (-5,59 %)
$MCD (+1,26 %)
$FSLY (-4,24 %)
$HUBS (+6,85 %)
$ELF (+1,47 %)
$QCOM (-1,34 %)
$ARM (-6,68 %)
$SNAP (-2,95 %)
$APP (+1,82 %)
$MELI (-1,77 %)
$FIG (+0,91 %)
$SHL (-0,28 %)
$DHL (+0,26 %)
$RHM (-0,04 %)
$LMND (-0,17 %)
$OSCR (+1,13 %)
$LYFT (+0 %)
$DBX (+2,47 %)
$ABNB (+0,3 %)
$NET (-4,29 %)
$TEAM (+0,89 %)
$LITE (-6,29 %)
$IREN (-7,34 %)
$OKLO (-3,7 %)
$MRNA (-2,61 %)
$UAA (-0,9 %)
1212
2Mon.·
Die “Eine-Billion-These” für Siemens
Im heutigen Newsletter von “WELT | Alles auf Aktien” wird eine steile These zu $SIE (-3,15 %) aufgestellt, die ich hier gerne teile / zitiere.
Die Autoren stellen die steile These auf, dass Siemens in absehbarer Zukunft der Sprung in den Billionen-Club zuzutrauen ist. Das wäre fast fünfmal so viel wie heute. Der Weg ist zwar noch weit, aber Siemens ist schon heute der wertvollste börsennotierte Konzern Deutschlands. Und in wenigen Wochen könnte eine Entscheidung fallen, die darüber mitbestimmt, ob aus dem traditionsreichen Industriekonzern tatsächlich einmal ein globaler Tech-Champion dieser Größenordnung wird.
Am 1. Oktober will sich Siemens ganz offiziell als „One Tech Company“ präsentieren. Ab diesem Moment erhöht Konzernchef Roland Busch den Einsatz in seiner großen KI-Wette massiv. Lohnt sich jetzt der Einstieg?
Siemens wurde unter Joe Kaeser radikal umgebaut. Siemens Energy
$ENR (-3,4 %) und Siemens Healthineers
$SHL (-0,28 %) wurden abgespalten. Das sorgte damals für heftigen Widerstand. Heute kann man zumindest sagen, dass der verbliebene Konzern hervorragend läuft. Siemens verzeichnete einen Rekordgewinn von mehr als zehn Milliarden Euro und Margen von über 17 Prozent.
Siemens-CEO Roland Busch will diesen Erfolg nun fortschreiben. „One Tech Company“ heißt sein Programm. Die drei großen Sparten Digital Industries, Smart Infrastructure und Mobility bleiben bestehen. Darunter soll Siemens schlanker werden: weniger Hierarchie, größere Einheiten und klarere Verantwortlichkeiten.
Die eigentliche Börsenstory ist Künstliche Intelligenz (KI). Siemens will industrielle KI zum verbindenden Element des Konzerns machen. Siemens sitzt dort, wo KI die reale Welt erreicht: in Fabriken, Stromnetzen, Gebäuden und Infrastruktur. Es geht um Maschinen, die effizienter produzieren, Netze, die intelligenter gesteuert werden und Fabriken, die automatisierter arbeiten.
Unsere Bullenthese lautet deshalb: Siemens könnte sich vom klassischen Industriekonzern immer stärker zum Technologie- und Softwareunternehmen entwickeln. Das wäre auch für die Bewertung entscheidend. Industrieunternehmen bekommen an der Börse normalerweise niedrigere Multiples als Tech-Konzerne.
Wenn Siemens beweist, dass sich Software, Daten und KI skalierbar monetarisieren lassen, könnte der Markt dem Konzern irgendwann eine höhere Bewertung zugestehen. Darin steckt ein möglicher Weg zur Billion. Der Haken: Diesen Beweis gibt es bislang nicht.
Das ist die zentrale Schwäche der Story. Noch redet Siemens viel über industrielle KI, weist aber nicht separat aus, wie viel Umsatz und Auftragseingang damit tatsächlich erzielt werden. Investoren wissen also bislang nicht genau, über welchen Mechanismus KI den Gewinn erhöht.
Genau deshalb ist der 1. Oktober so wichtig. Dann muss Busch erklären, ob „One Tech Company“ mehr ist als eine neue Konzernfolie und wie daraus konkret mehr Wachstum, höhere Margen und stärkere Kundenbindung entstehen sollen.
Selbst wenn die KI-Rechnung aufgeht, besteht noch das Risiko, dass Siemens inzwischen stärker am KI-Zyklus hängt, als man auf den ersten Blick vermutet. Rechenzentren, Halbleiter, Elektrifizierung und Automatisierung werden vom gleichen Investitionsboom getrieben. Sollte die KI-Euphorie kippen, könnte das mehrere Siemens-Geschäfte gleichzeitig treffen.
Mit Medizintechnik und Energie hat Siemens zwei stabilisierende Säulen abgegeben. Gerade Siemens Energy hat sich inzwischen selbst zum deutschen Börsenstar entwickelt. Der Betriebsrat sagt offen, dass Siemens mit Siemens Energy und Siemens Healthineers heute noch wertvoller wäre. Andererseits wären die Rekordmargen vielleicht ohne diese Fokussierung gar nicht möglich gewesen.
Für Anleger zählt die Zukunft. Siemens muss das Wachstum und die Margen hochhalten, der Umbau muss tatsächlich alles effizienter machen und der Konzern muss zeigen, dass KI nicht nur technologisch funktioniert, sondern auch finanziell. Dazu müssen am 1. Oktober Erkenntnisse greifbar werden.
Gelingt das, könnte Siemens ein europäischer Industriekonzern mit zunehmend technologischer Bewertung werden.
Quelle: WELT | Alles auf Aktien, 19.08.2026
2525
1 Kommentar

2Mon.
Siemens AG — $SIE
Price: €276.80
Latest results: Q3 FY2026
Business Quality
Very high quality. Q3 was particularly strong: comparable orders +14%, revenue +8%, Industrial Business profit +25%, a 17.3% margin, and quarterly FCF of €4.1bn.
Digital Industries, Smart Infrastructure and the broader digitalisation trend provide Siemens with a strong reinvestment runway, particularly through industrial software, electrification, automation and data centres.
BQS: ~89/100
Valuation
At €276.80:
* FY2026 EPS guidance: €11.20–11.50
* P/E: ~24–25×
* Midpoint EPS (€11.35): ~24.4×
The business deserves a Quality Premium, but not an unlimited one. Siemens remains exposed to industrial cycles, and the recent Altair and Dotmatics acquisitions mean that ROCE is temporarily below its long-term target range.
BQS ~89/100
Moat Strong
Reinvestment Runway Strong
Quality Premium Justified, moderate
Normalized growth ~7–9%
Conservative FV €225–240
Base-case FV €250–270
Optimistic FV €285–305
Current price €276.80
Verdict
Investment Score: ~65/100 — WATCH
Not a BUY at €276.80.
Siemens is clearly a high-quality compounder, and the latest operating performance actually strengthens the long-term thesis. The issue is valuation, not business quality.
At ~24× FY2026 earnings, the market is already pricing in a substantial portion of the expected growth.
The Quality Premium therefore improves Siemens’ assessment, but does not eliminate the Margin of Safety requirement.
Price framework
* <€245: increasingly attractive
* €225–235: BUY territory
* €205–220: STRONG BUY
* €276.80: WATCH
Bottom line: Siemens comfortably passes the Quality Hard Gate, with excellent business quality and reinvestment runway, but currently fails the valuation/Margin of Safety requirement.
This is exactly the type of company one should keep on the High-Quality Watchlist.
If this “One Tech Company” works out it more than justifies the price tag.
Price: €276.80
Latest results: Q3 FY2026
Business Quality
Very high quality. Q3 was particularly strong: comparable orders +14%, revenue +8%, Industrial Business profit +25%, a 17.3% margin, and quarterly FCF of €4.1bn.
Digital Industries, Smart Infrastructure and the broader digitalisation trend provide Siemens with a strong reinvestment runway, particularly through industrial software, electrification, automation and data centres.
BQS: ~89/100
Valuation
At €276.80:
* FY2026 EPS guidance: €11.20–11.50
* P/E: ~24–25×
* Midpoint EPS (€11.35): ~24.4×
The business deserves a Quality Premium, but not an unlimited one. Siemens remains exposed to industrial cycles, and the recent Altair and Dotmatics acquisitions mean that ROCE is temporarily below its long-term target range.
BQS ~89/100
Moat Strong
Reinvestment Runway Strong
Quality Premium Justified, moderate
Normalized growth ~7–9%
Conservative FV €225–240
Base-case FV €250–270
Optimistic FV €285–305
Current price €276.80
Verdict
Investment Score: ~65/100 — WATCH
Not a BUY at €276.80.
Siemens is clearly a high-quality compounder, and the latest operating performance actually strengthens the long-term thesis. The issue is valuation, not business quality.
At ~24× FY2026 earnings, the market is already pricing in a substantial portion of the expected growth.
The Quality Premium therefore improves Siemens’ assessment, but does not eliminate the Margin of Safety requirement.
Price framework
* <€245: increasingly attractive
* €225–235: BUY territory
* €205–220: STRONG BUY
* €276.80: WATCH
Bottom line: Siemens comfortably passes the Quality Hard Gate, with excellent business quality and reinvestment runway, but currently fails the valuation/Margin of Safety requirement.
This is exactly the type of company one should keep on the High-Quality Watchlist.
If this “One Tech Company” works out it more than justifies the price tag.
•
11
•
3Mon.·
Welcome to the Darkside
Rückblick Juli 2026
📊 Performance & Märkte
🏆 Hot-Faktor-Favorit: $NVDA (-3,22 %)
👑 König-Midas-Faktor: $CRM (-1,07 %)
💶 1 Schweizer Franken notierte bei 1,06 Euro.
₿ Krypto & alternative Anlagen
Krypto Sparpläne laufen
Bei Timeless gab es keine neuen Käufe oder Verkäufe, Timeless plant nun für die breite Masse ein handelbares produkt raus zu bringen. Auch bei NFTs und Musikrechten gibt es keine Neuigkeiten.
🍷 Weingut
Keine News.
📈 Einzelaktien, ETFs & Sparpläne
🟢 Kauf: Einzelaktien Pause bis November
🔴 Verkauf: $SHL (-0,28 %)
, $BAS (-1,1 %)
🏅 Top des Monats: $BTO (-3,36 %)
📉 Flop des Monats: $LIFT (-8,72 %)
🚀 Crowdcube & Startups
ich überlege mir über die Plattform GLS Crowd Lemonaid Anteile zu sichern.
🧠 Nao
Die Sparpläne laufen weiterhin.
🌴 Persönlicher Rückblick
Beim CHECK24Tippspiel habe ich tatsächlich Reiseguthaben abgeräumt, bei Kickstr einen 10-Franken-Gutschein gewonnen. Leider haben ab dem Viertelfinale praktisch alle meine Tipps versagt.
Ein neues Smartphone habe ich immer noch nicht, und die Sondertilgung wurde ebenfalls noch nicht durchgeführt.
Berlin war dagegen absolut super das Finch-Konzert war wirklich eine Welt für sich.
Aktuell überlege ich, eine Wette auf den Kaffeepreis einzugehen. Außerdem bin ich sehr froh, dass meine $NA9 (-0,51 %) Aktie übernommen wird.
Mit einem sehr guten Freund war ich bei einem Rum- und Fleisch-Tasting. Es war extrem lecker, und der Rum ist bei der Hitze ordentlich in den Kopf gestiegen.
Über eine dortige Bekanntschaft habe ich erfahren, dass der Besitzer Investitionen gegenüber nicht abgeneigt ist. Daher kam mir die Idee, einen Finanzstammtisch mit einem Tasting zu kombinieren. Würdet ihr so etwas buchen?
Zu meiner großen Freude bekomme ich vom Finanzamt rund 11.000 € zurück. Was ich damit mache bzw. wie ich das Geld einsetzen werde, habe ich mir allerdings noch nicht überlegt.
Unitplus läuft wie geplant.
🎙️ Podcast Staffel 3, Folge 1 gestartet. Thema: Finanzielle Ziele.
🔮 Ausblick auf August
Diverse Events auf der Arbeit. Besuch von der Familie. Ab Ende August nochmal 10 Tage Ferien
Und ihr? Wie war euer Juli?
Wer mehr erfahren möchte, darf mir gerne folgen. Und wem meine Investments nicht gefallen: Die Blockierfunktion funktioniert weiterhin hervorragend. 😄


3Mon.·
Tops & Flops
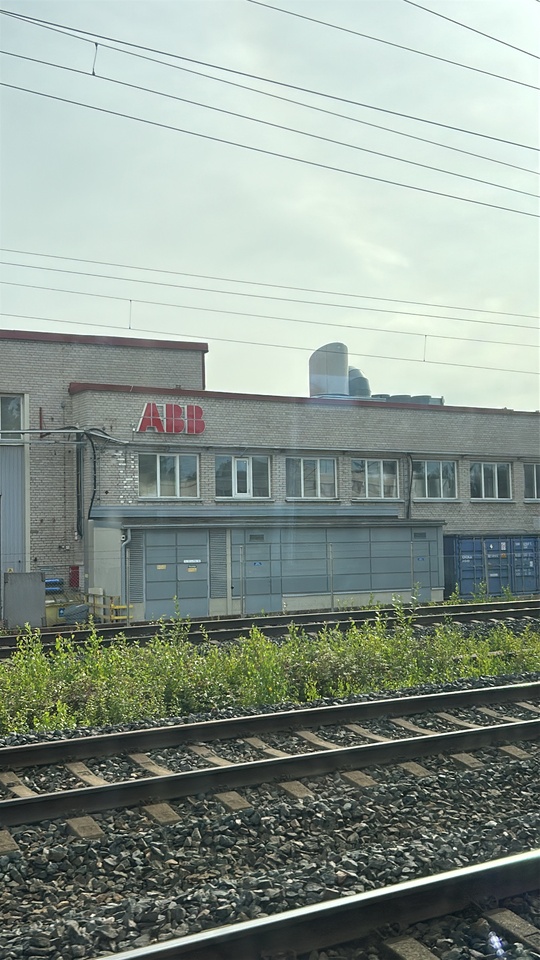
Bin mal wieder im Urlaub, diesmal in Helsinki und da halte ich natürlich wieder Ausschau welche Unternehmen einem so begegnen. Den Vogel abgeschossen hat auf jeden Fall $ABBN (-1,97 %) . Die Fabrikhallen sehen bisschen aus wie Autoteile Unger. Kaum zu glauben dass das die KI Robitic Gewinner der nächsten Jahre sind / werden. Aber muss ja nicht schön aussehen, es zählt nur die Kohle die verdient wird. Glückwunsch wer hier zeitig dabei war.
$JNJ (-1,13 %) Klassiker
und
$RMD (-0,35 %) auch nicht zu verachten
Eher nicht so prall bis jetzt: Nordic Semi und $SHL (-0,28 %)
edit: natürlich noch $CELH vergessen.
+ 5
1313

4Mon.·
Eure Meinung ist gefragt
Hallo in die Runde,
In meinem Depot bespare ich u.a. den $DBXD (-1 %) mit einem Bestand von knapp 13.000 Euro und den $ISAC (-1,44 %) mit knapp 3.500 Euro Bestand.
Ich habe seit ewigen Zeiten $SIE (-3,15 %) -Aktien im Depot mit denen ich knapp 123% im Plus bin und die einen momentanen Wert von 6.000 Euro haben. Diese werden nicht mehr bespart und liegen einfach so rum :-)
Wenn ich beim DAX-ETF auf die Positionsgrößen schaue, wird Siemens da am stärksten gewichtet und ich bin deswegen am überlegen meine Siemenspapiere zu verkaufen und komplett in den $ISAC (-1,44 %) zu stecken.
Andererseits gibts ja noch die Geschichte mit der evtl. Ausgliederung von $SHL (-0,28 %) und dem evtl. Erhalt von Gratisaktien für Siemens-Aktionäre wo ich dann noch gern dabei wäre.
Was meint ihr denn, einfach so weiterlaufen lassen, die ETFs werden eh monatlich bespart oder die Siemens Papiere verkaufen, auf die jährlichen 150 Euro Dividende verzichten und das Geld in den $ISAC (-1,44 %) stecken?
22
8 Kommentare
4Mon.
•
33
•
5Mon.·
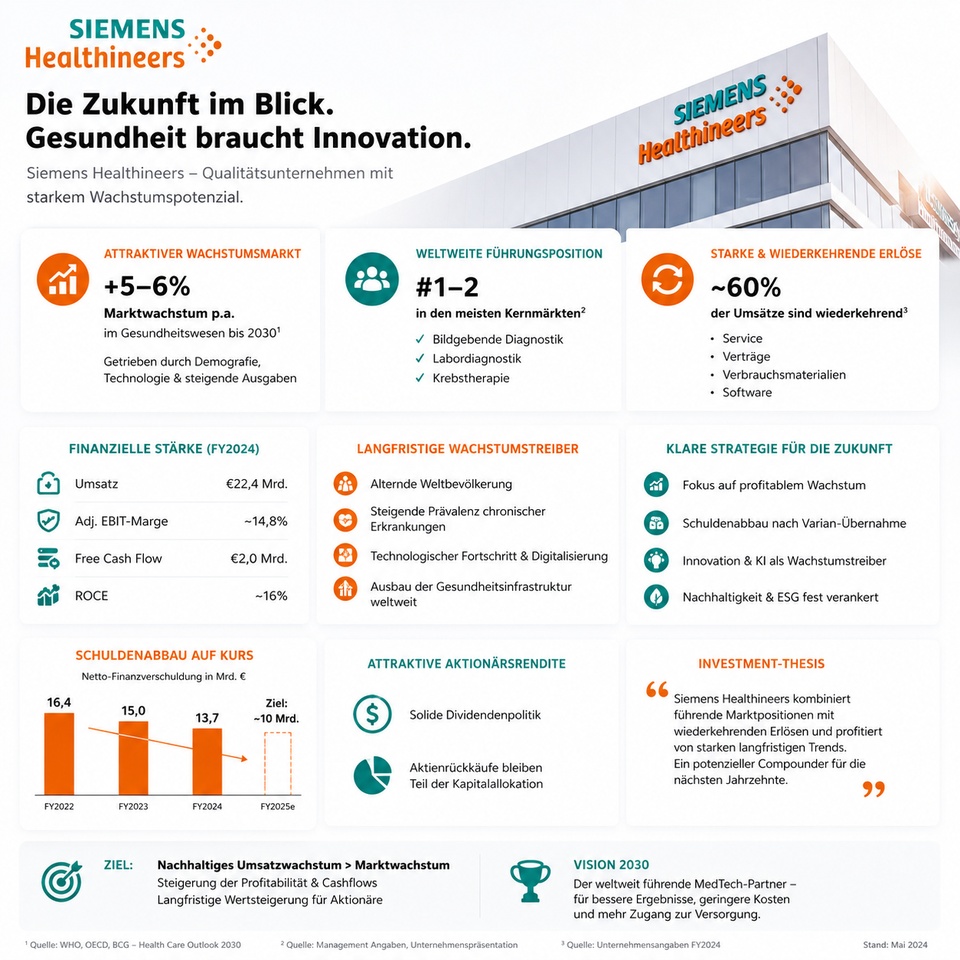
Siemens Healthineers – Ein möglicher Compounder für die nächsten 20 Jahre
Wenn ich Siemens Healthineers $SHL (-0,28 %) analysiere, interessieren mich nicht die nächsten Quartalszahlen, sondern die Frage:
Wird das Unternehmen in 10 bis 20 Jahren mehr verdienen als heute?
Die Zahlen sprechen dafür.
Marktstellung
- Weltweit führend bei MRT und CT
- Über 70.000 installierte Systeme weltweit
- Kunden sind überwiegend Krankenhäuser, Universitätskliniken und Labore
- Hohe regulatorische Hürden und Wechselkosten
Geschäftsqualität
- Umsatz 2025: rund 22 Mrd. €
- Bereinigte EBIT-Marge: rund 15 %
- Free Cash Flow: rund 2 Mrd. €
- Milliardenumsätze aus Service, Wartung, Software und Verbrauchsmaterialien
Ein Krankenhaus ersetzt ein MRT-System nicht wie einen Laptop. Geräte bleiben oft 10–15 Jahre im Einsatz und erzeugen über ihre Lebensdauer wiederkehrende Erlöse.
Der Burggraben
- Hohe Anschaffungskosten
- Langfristige Serviceverträge
- Geschultes Personal
- Regulatorische Zulassungen
- Integration in Krankenhausprozesse
Genau solche Faktoren sorgen dafür, dass Marktführer ihre Position über Jahrzehnte verteidigen können.
Der Rückenwind
Bis 2050 wird sich die Zahl der Menschen über 60 Jahre weltweit auf über 2 Milliarden erhöhen.
Mehr ältere Menschen bedeuten:
- mehr Diagnostik
- mehr Krebsbehandlungen
- mehr Herz-Kreislauf-Erkrankungen
- mehr bildgebende Verfahren
Gesundheitsausgaben steigen nahezu überall schneller als das BIP.
Varian-Übernahme
Viele Anleger fokussieren sich auf die Schulden.
Ich fokussiere mich auf die strategische Position:
Heute verdient Siemens Healthineers nicht nur an der Diagnose, sondern zunehmend auch an der Therapie von Krebserkrankungen.
Das erweitert den adressierbaren Markt erheblich.
Die entscheidende Frage
Wenn Siemens Healthineers heute rund 22 Mrd. € Umsatz erzielt und die Gesundheitsausgaben weltweit in den kommenden Jahrzehnten weiter steigen:
Wie wahrscheinlich ist es, dass das Unternehmen 2035 weniger wert ist als heute?
Für mich ist Siemens Healthineers kein Spekulationswert.
Es ist ein Qualitätsunternehmen mit:
Genau die Art von Unternehmen, die langfristig oft mehr Wert schafft als die meisten Marktteilnehmer erwarten.
- starkem Burggraben
- strukturellem Wachstum
- wiederkehrenden Erlösen
- hoher Kapitalrendite
- globaler Marktführerschaft
1414
2 Kommentare
5Mon.
Markiere doch bitte $SHL 😉
Siemens Healthineers ist ein solides MedTech Unternehmen. Aber ich bevorzuge Stryker $SYK , da möchte ich langsam einsteigen. Dort gibt es höhere Margen (über 20% anstatt 15%), ähnliche Eigenkapitalrendite, aber der Free Cashflow wächst bei Stryker zweistellig pro Jahr. Da finde ich die Kombi aus Effizienz und Wachstum noch besser, das wird bei Stryker aber auch mit einem dauerhaft hohen KGV bewertet. Aber der ist jetzt gerade schon mal niedriger als sonst;)
Siemens Healthineers ist ein solides MedTech Unternehmen. Aber ich bevorzuge Stryker $SYK , da möchte ich langsam einsteigen. Dort gibt es höhere Margen (über 20% anstatt 15%), ähnliche Eigenkapitalrendite, aber der Free Cashflow wächst bei Stryker zweistellig pro Jahr. Da finde ich die Kombi aus Effizienz und Wachstum noch besser, das wird bei Stryker aber auch mit einem dauerhaft hohen KGV bewertet. Aber der ist jetzt gerade schon mal niedriger als sonst;)
•
22
•
6Mon.·
Next Milestone Reached
Aus gegebenen Anlass - starke letzte Wochen für mein Portfolio.
Ziel 1: 350.000€ in 2026
Ziel 2: 400.000€ in 2026
Folgend eine Übersicht der Sparpläne.
(Mal sehen wie lange ich diese so in dieser Form aufrecht erhalten kann. Ein paar kostspielige Ereignisse sind am Horizont 😌)
$HMWO (-1,19 %) 1.000€
$IUIT (-2,87 %) 1.000€
$TDIV (-0,11 %) 1.000€
$SHL (-0,28 %) 250€
$MUV2 (-0,07 %) 250€
Nun meine aktuelle Gedanken - gebt gerne eure Meinungen dazu ab. Vielleicht helfen sie mich etwas zu ordnen 😉.
1) Mein Portfolio ist techlastig. Demzufolge bin ich am überlegen, ob nun der richtige Zeitpunkt wäre, um ein paar Chips vom Tisch zu nehmen.
Bedeutet, bspw. den $XAIX (-2,95 %) zu verkaufen und bspw. in den $TDIV (-0,11 %) zu packen.
2) $LVMH und $PG (+2,15 %) )
Ich weiß ja nicht... Sehe hier wenig Chancen einer baldigen Besserung. Bin Recht stark im Minus. Würde das Geld lieber in einen ETF packen, um die Einzelaktien-Positionen zu verringern. Frage ist nur, ob ich auf einen Bounce "spekuliere" und dann verkaufe oder doch auf lange Sicht halte. Schwierig.
3) Sparplan $MUV2 (-0,07 %)
Die Aktie kühlt etwas ab. Hier unter Umständen den Sparplan canceln, um Mal wieder etwas Gutes für das Tagesgeld zu tun?
Die Aktie läuft... Schlecht.
Sparplan läuft wegen eines Mitarbeiterprograms.
Hier sollte überprüft werden, ob sich das Programm überhaupt rechnet bei der Performance.
Die restlichen Positionen, also $GOOGL (-3,21 %) , $AMZN (-2,38 %) , $BLK (-1,1 %) , $KO (+0,69 %) , $MCD (+1,26 %) , $RKLB (-5,01 %) , $V (+0,25 %)
lasse ich tendenziell unberührt. Vielleicht hin und wieder ein paar Gewinne mitnehmen, um vom brutalen Anstieg mancher Aktien was mitzunehmen - wird aber im Rahmen bleiben.
Danke für's lesen. 😉
Gebt gerne Feedback.
Auch zu anderen Punkten, welche eurer Meinung Aufmerksamkeit bedürfen.
Habt ein schönes Wochenende!
17Positionen
361.573,67 €
32,87 %
2323
7 Kommentare
Sehr nice Sparrate! 😄
•
22
•
7Mon.·
Starke Dividenden-Saison voraus💶
15 Anhebungen
13 unverändert
7 Senkungen
Versicherungen
Banken
Versorger
Autowerte
Hier tippen, wenn Du gerne Dividenden sammelst: https://shorturl.at/83W8R
$MBG (-0,73 %)
$ALV (-0,38 %)
$VOW3 (-0,46 %)
$MUV2 (-0,07 %)
$BMW (-1,17 %)
$AIR (-1,38 %)
$CBK (-1,41 %)
$523232
$DTG (+0,83 %)
$DHL (+0,26 %)
$FME (-0,49 %)
$FRE (+0,16 %)
$HNR1 (+0,77 %)
$MTX (+0,47 %)
$RHM (-0,04 %)
$SAP (-0,2 %)
$ENR (-3,4 %)
$BAS (-1,1 %)
$BAYN (+0,41 %)
$BEI (-1,04 %)
$DBK (-1,75 %)
$DTE (+1,51 %)
$EOAN (-1,29 %)
$GEA (-0,35 %)
$IFX (-3,03 %)
$RWE (-0,87 %)
$SY1 (-1,69 %)
$ZAL (-2,15 %)
$ADS (-0,8 %)
$BNR (-1,07 %)
$HEN (+0,57 %)
$MRK (-0,84 %)
$SIE (-3,15 %)
$SHL (-0,28 %)

9Mon.·
Deutschlands wertvollster Konzern ist auch für Aktionäre spitze
In der vergangenen Woche war Siemens $SIE (-3,15 %) an SAP $SAP (-0,2 %) vorbeigezogen, dann lag am Donnerstag wieder SAP vorn. Derzeit befinden sich beide Konzerne mit einer Marktkapitalisierung von jeweils rund 200 Milliarden Euro auf Augenhöhe.
Kein anderer Konzern stand in der 38-jährigen Geschichte des am 1. Juli 1988 gestarteten Dax nach Handelsblatt-Berechnungen so oft an der Spitze wie Siemens. Ein Erfolgsrezept der Münchener ist die Verlässlichkeit in Form stetig steigender Erträge und Dividenden. Hinzu kommt die Fähigkeit, sich immer wieder der industriellen Entwicklung anzupassen.
Zehn der aktuell 40 Dax-Konzerne sind von Anfang an im ursprünglich nur 30 Titel zählenden Auswahlindex vertreten: Allianz, BASF, Bayer, BMW, Deutsche Bank, Henkel, Mercedes-Benz (damals noch unter dem Namen Daimler-Benz), RWE, Volkswagen und Siemens.
Am besten entwickelt hat sich unter diesen Dax-Veteranen nach Berechnungen des Handelsblatt Research Institute die Siemens-Aktie mit einem Kurszuwachs von knapp 2300 Prozent. Wer die Aktie seit der Dax-Gründung gehalten hat, erzielte mit ihr im Durchschnitt einen Kursgewinn von 8,7 Prozent pro Jahr.
Nicht berücksichtigt sind dabei die vielen Ausschüttungen an die Aktionäre. Um rund 5850 Prozent ist die Siemens-Aktie gestiegen, wenn Kurszuwächse und Dividenden zusammengerechnet werden. Pro Jahr ergibt das eine durchschnittliche Rendite von 11,3 Prozent.
Keine Aktie, die von Anfang an im Dax notiert, hat sich besser entwickelt. Zum Vergleich: Der Dax insgesamt schaffte, einschließlich aller Dividenden, seit Auflegung eine durchschnittliche Jahresrendite von 8,8 Prozent.
In dieser Siemens-Rendite ist ein ganz besonders lohnendes Geschäft für die Anleger noch gar nicht berücksichtigt. Wer Ende September 2020 Siemens-Aktien gehalten hat, bekam für jeweils zwei Anteilsscheine gratis und automatisch eine Siemens-Energy-Aktie $ENR (-3,4 %) ins Depot eingebucht.
Mit diesem Schritt spaltete Siemens seine Kraftwerkssparte ab. Die neuen Aktien beendeten den ersten Börsentag am 28. September 2020 mit 21,21 Euro je Stück. Aktuell kostet eine Aktie 153 Euro. Das entspricht in nur fünfeinhalb Jahren einem Zuwachs von 621 Prozent.
Schon bald gibt es für Siemens-Aktionäre erneut einen kräftigen Nachschlag. Nach seinem Kraftwerksgeschäft spaltet Siemens den Medizinbereich ab. Dieser notiert mit dem Namen Siemens Healthineers $SHL (-0,28 %) zwar schon heute an der Börse und ist ebenfalls im Dax. Doch bislang hält Siemens rund 67 Prozent der Aktien.
Damit ist Healthineers in der Bilanz von Siemens immer noch voll konsolidiert, das heißt, Siemens verbucht die Gewinne in seiner Bilanz. Das wird sich demnächst ändern, denn 30 Prozent der Healthineers-Aktien sollen per Direktabspaltung an die Siemens-Aktionäre gehen. Sie sollen die neuen Aktien in ihr Depot eingebucht bekommen, ähnlich wie einst bei Siemens Energy. Wie das Aufteilungsverhältnis aussehen wird, ist noch offen.
Mit dieser Entkonsolidierung der seit 2018 an der Börse notierenden Medizintechnikeinheit verliert der Siemens-Konzern knapp ein Drittel seines Umsatzes, und auch im Gewinn zeigen sich die Spuren der Abspaltung. Für das laufende Geschäftsjahr prognostizieren Analysten für Siemens im Schnitt einen Nettogewinn von 8,1 Milliarden Euro, nach 9,6 Milliarden Euro im abgelaufenen Jahr. Grund dafür ist der Wegfall von Healthineers.
Sinn macht diese Strategie aus Anlegersicht trotzdem, denn Priorität hat für Siemens das Ziel, schneller zu wachsen und profitabler zu werden. Dieser aktionärsfreundliche Anspruch der Fokussierung ist der Grund, warum es immer mehr verschiedene Aktien aus der Siemens-Familie gibt.
Auch Infineon $IFX (-3,03 %) gehört dazu, denn Siemens hat seine Halbleitersparte bereits im Jahr 2000 an die Börse gebracht. Es gibt also inzwischen vier Siemens-Aktien im Dax.
Ein Grund für die vielen Kaufempfehlungen der Analysten (aktuell: 21 Kaufen | 4 Halten | 4 Verkaufen) für Siemens ist neben der zwar ambitionierten, aber im Vergleich zu den Wettbewerbern günstigeren Bewertung die Gewinnbeteiligung für Aktionäre. Für das abgelaufene Geschäftsjahr, das bei Siemens bereits am 30. September 2025 endete, will der Vorstand die Dividende von 5,20 auf 5,35 Euro erhöhen. Es ist die fünfte Erhöhung in Folge. Seit 2010 hat sich die Dividende mehr als verdreifacht.
Dabei ist die Dividendenrendite mit 2,1 Prozent im historischen Vergleich zwar eher niedrig. Hier gab es in den letzten 20 Jahren fast immer mindestens drei Prozent zu holen. Doch die gesunkene Rendite resultiert keineswegs aus langsamer steigenden, geschweige denn sinkenden Ausschüttungen, sondern allein aus dem enorm gestiegenen Aktienkurs. Der verzeichnete in den vergangenen drei Jahren ein Plus von 80 Prozent.
Mit dieser rasanten Entwicklung konnten die Ausschüttungen nicht mithalten. Die Folge ist, dass die Dividendenrendite für Neueinsteiger gesunken ist. Ein wirkliches Problem ist das angesichts des starken Kursanstiegs aber nicht.
Quelle Text (Auszug) & Bild: Handelsblatt, 05.02.2026
3434
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet