Out
$NOVO B (-1,29 %) -35% weg mit der Pommesbude
In ( Zukäufe, keine Neukäufe)
$MCD (-0,12 %) 15x
$NFLX (+0,99 %) 100x
Außerdem plane ich ein kleines Sparplanprojekt. Das werde ich später mal vorstellen :)
Beiträge
752Out
$NOVO B (-1,29 %) -35% weg mit der Pommesbude
In ( Zukäufe, keine Neukäufe)
$MCD (-0,12 %) 15x
$NFLX (+0,99 %) 100x
Außerdem plane ich ein kleines Sparplanprojekt. Das werde ich später mal vorstellen :)


Moin Nachbarn!
Ich habe diese Aktie jtz seit langem auf meiner watchlist.
Wäre die für euch gerade interessant oder ist das ein fallendes Messer?
Jede Meinung hilft mir weiter!
Danke!

Hi zusammen,
ich lese hier oft Beiträge, bei denen nach Feedback gefragt wird, aber die Story dahinter fehlt. Deshalb möchte ich heute einfach mal ganz transparent mein eigenes Depot mit meiner Geschichte teilen.
Kurz zu mir:
Ich bin 31 Jahre alt & schon etwas länger auf GQ unterwegs. Mein aktuelles Vermögen von knapp 1.28 Millionen Euro ist selbst erarbeitet. Ich habe bereits während meiner Kindheit nebenbei immer wieder potentielle geschäftsträchtige Ideen ausprobiert, um mir finanzielle Mittel zu erarbeiten - vor 6 Jahren habe ich dann den Schritt in die Selbstständigkeit gewagt.
Mittlerweile habe ich zwei Firmen in verschiedenen Bereichen. Für mich war recht früh klar, dass ich ein wiederkehrendes hohen aktiven Einkommen benötige, wenn man ein gewisses Vermögen aufbauen möchte, sodass ich recht früh die Festanstellung verlassen habe.
Für die nächsten 12 Monate ist ein monatliches Einkommen von ca. 30.000 Euro geplant. Darüber hinaus habe ich natürlich wiederkehrende Einnahmen, die sich langfristig auch mal nach oben oder unten verschieben können.
Mein Ziel ist es, dieses Vermögen weiter vernünftig zu vermehren, um irgendwann komplett von den Dividenden leben zu können. Derzeit laufen aus steuerlichen Gründen Teile zweier Werte ($MSFT (+1,12 %) und $NOVO B (-1,29 %) ) als Einzelpositionen über mein Holding Depot & der Rest wird über das private Depot gehalten.
Meine Strategie und der Kern des Depots
Ich verfolge einen klassischen Core-Satellite Ansatz. Der Kern, der für mich später als eine Art Renten Ersatz dienen soll, bilden zwei ETFs: Der $HMWO (+0,44 %) und der $QQQ. (+0,48 %) Mir ist bewusst, dass sich die beiden Werte überschneiden, beide werden monatlich per Sparplan weiter bespart.
Die Einzelwerte und meine Sorgenkinder
Bei den Einzelaktien suche ich die Kombination aus langfristigen Trends und verlässlichem Cashflow. Auf der einen Seite übergewichte ich bewusst Tech- und Zukunftsklassiker wie $MSFT (+1,12 %) , $GOOGL (+0,28 %) , $NVDA (+0,55 %) , $META (-0,29 %) , $AMZN (+1,15 %) und $AAPL (-0,24 %) , weil ich fest davon überzeugt bin, dass diese Branchen auch in den nächsten Jahren gut laufen werden.
Für die Dividendenstrategie und den nötigen Cashflow habe ich Qualitätsaktien wie die $ALV (+0,39 %) , $MUV2, $NOVO B (-1,29 %) und $UNH (-0,77 %) im Boot. Ergänzt wird das Ganze durch klassische Ausschützer wie $BATS (+0,33 %) , $SIE (+1,6 %) , $ARCC (-0,61 %) und $O (+0,27 %).
Aber man muss auch ehrlich sein: Werte wie $MPW (-0,95 %)
$PYPL (+0,54 %) , $BAYN (+0,37 %) oder der Zock $LILM laufen überhaupt nicht wie einst erhofft.
Im Krypto Bereich runden $BTC (-0,05 %) als größte Position sowie etwas $SOL (+0,24 %) und $XRP (+0,27 %) das Ganze ab - in Zukunft werde ich alles auf die Position $BTC (-0,05 %) verdichten und noch etwas $4GLD (+0,04 %) mit dazu nehmen.
Wie es jetzt weitergeht
Zum Ende dieses Monats erwarte ich einen größeren Zahlungseingang von rund 50.000 Euro. Ich möchte die Summe aufteilen und sowohl in den $HMWO (+0,44 %) als auch gezielt in meine Dividendentitel stecken, um das Fundament weiter zu stärken.
Ziel ist es, Richtung Ende des Jahres die Depotgröße von 1.5 Mio zu erreichen.
Lasst gerne mal eure Meinung da, ich freue mich auf den Austausch :-)

Meinen desaströsen Einstandskurs etwas gedrückt.
Ich denke, dass wir die Tiefs gesehen haben und alles Negative eingepreist ist.
Für mich nun ein fair bewertetes Value-Play mit Turnaround Potenzial.📈

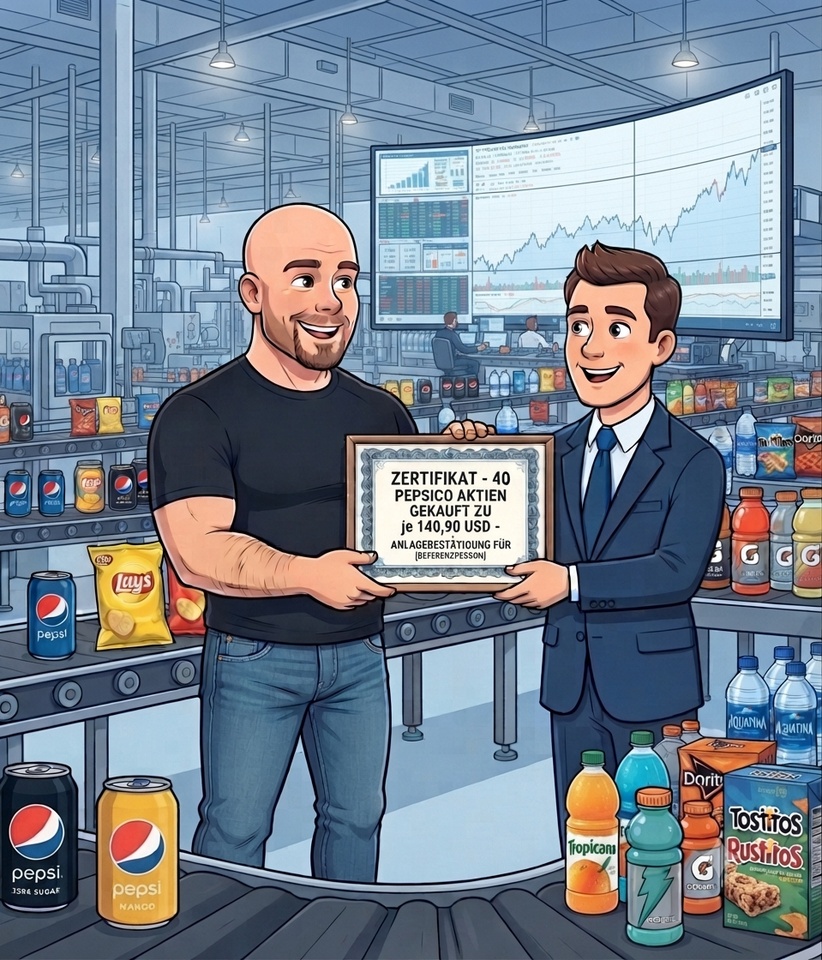
Heute ist $PEP (+0,49 %) in relevanter Größe in mein Depot gewandert.
Im Gegensatz zu $KO (+0,32 %) , stellt Pepsi nicht nur Getränkesirup her und verkauft diesen dann, sondern füllt diesen auch noch ab und übernimmt die Logistik. Obendrein gehören mehrere Snack-Marken zu dem Produktportfolio.
Aber: Zuletzt hat das Geschäft auch gerade wegen $NOVO B (-1,29 %) und $LLY (+1,08 %) Abnehm-Medikamenten einen Dämpfer erlitten. So hängt an den Märkten eben doch igendwie alles zusammen. Des einen Gewinn, ist des anderen Verlust.
Ich glaube trotzdem, dass bei dem Dividenden-König der Zeitpunkt für einen guten Einstieg gekommen ist.
Die Medikamente, um den Appetit auf Süßes zu hemmen sind kein Allheilsbringer, sehr teuer und können nicht dauerhaft genommen werden - sie erfordern, dass man auch seine Ernährung aktiv umstellt. Ich sehe hier ehrlicherweise viele kommende JoJo Effekte und Konsumenten, die wieder zurück kehren werden. Nicht jeder wird hier so diszipliniert sein. Und der Rest?
Hier setzt Pepsi ebenfalls an - es sollen neue gesündere Produkte entwickelt und auf den Markt gebracht werden, um die Kunden zurück zu gewinnen. Zu guterletzt soll die Effizienz gesteigert und Kosten gesenkt werden.
*KI generiertes Bild*
Heyho liebe Community✌️
Heute gibt’s wieder mal eine Unternehmensvorstellung meinerseits! Dieses Unternehmen steht seit einiger Zeit auf meiner Watchlist und sollte eigentlich schon vor ein paar Monaten vorgestellt werden, aufgrund von Zeitmangel wurde die Fertigstellung jedoch immer weiter nach hinten verschoben.
Heute dreht sich alles um den Pharmasektor – genauer gesagt um einen potenziellen Ersatz für meine $NOVO B (-1,29 %) -Position.
Let‘s Go🚀
Es geht um Ligand Pharma $LGND (-2,56 %)
🧬 Ligand Pharmaceuticals $LGND (-2,56 %) : Die Lizenz zum Geldverdienen in der Biotech-Welt
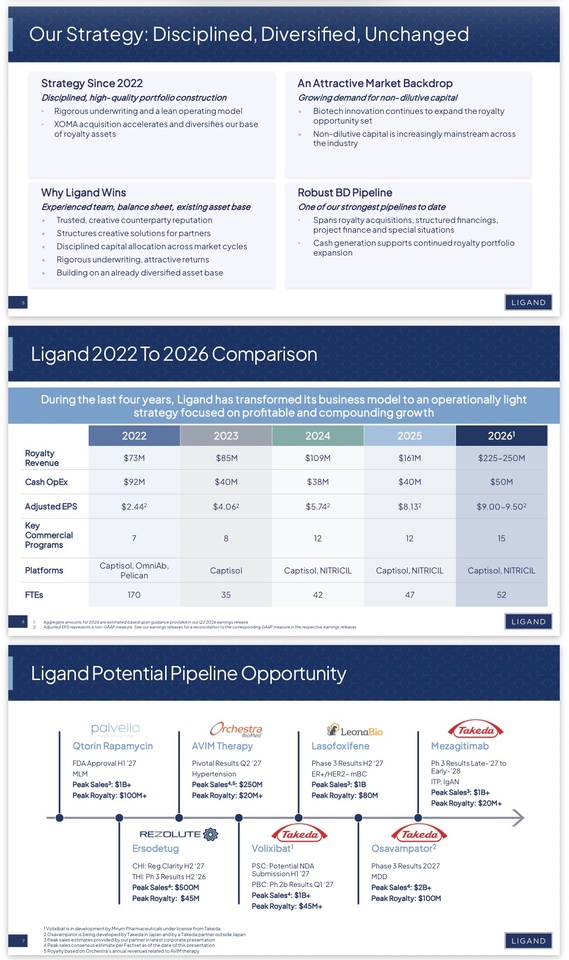
Ligand $LGND (-2,56 %) ist kein klassisches Pharmaunternehmen, das Milliarden in riskante eigene Studien steckt. Es ist die „Royalty-Maschine“ der Branche. Während andere Biotech-Firmen alles auf eine Karte setzen, agiert Ligand als reiner Royalty-Aggregator und hält die Rechte an Technologien und Verträgen, die hunderte von Medikamenten erst ermöglichen.
1. Das Geschäftsmodell: Die "Mautstation" der Wirkstoffentwicklung 🛣️
Ligand $LGND (-2,56 %) agiert als Finanzierer und Lizenz-Aggregator für die gesamte Pharma-Industrie.
Der Mechanismus: Ligand $LGND (-2,56 %) bietet Plattformen wie Captisol (eine Technologie, die Medikamente löslich und damit stabil macht) sowie gezielte Kapitalbereitstellung für Biotech-Firmen. Im Gegenzug erhält Ligand Meilensteinzahlungen und – noch wichtiger – laufende Umsatzbeteiligungen (Royalties).
Das Geniale: Ligand $LGND (-2,56 %) trägt nicht die Kosten für klinische Studien, Regulierung oder das Marketing. Das machen die Partner. Ligand $LGND (-2,56 %) kassiert einfach einen Prozentsatz vom Bruttoumsatz, sobald das Medikament am Markt ist.
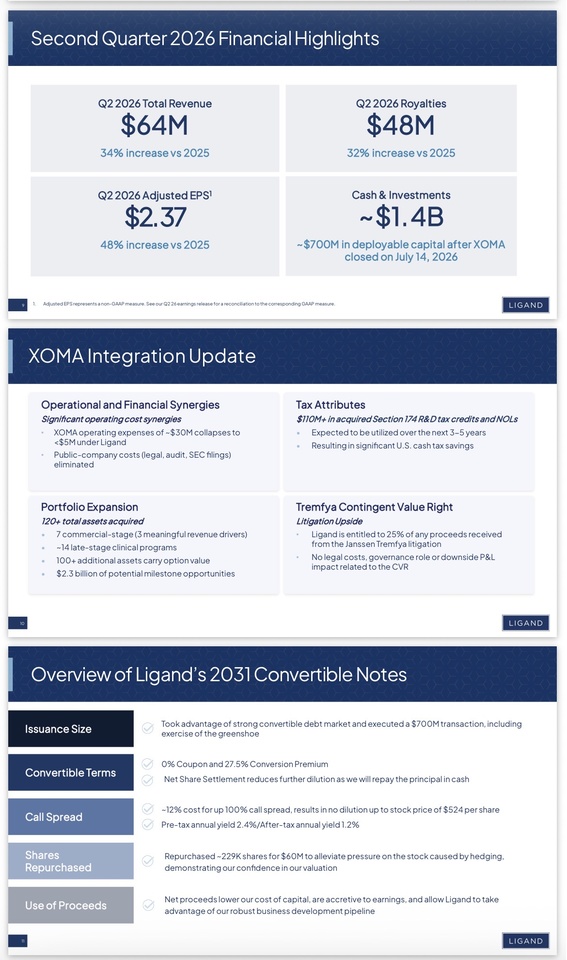
Wachstumstreiber "Royalty-Aggregations-Pipeline": Durch gezielte M&A-Transaktionen (wie die Akquisition von APEIRON oder die Übernahme des XOMA-Royalty-Portfolios) hält Ligand $LGND (-2,56 %) Zugriff auf über 100 laufende Partner-Projekte. Man wettet nicht auf ein einzelnes Medikament, sondern profitiert breit gestreut vom gesamten Sektor.
2. Die Kennzahlen 📊
Marktkapitalisierung: ca. 5,8 – 6,0 Mrd. USD (Ein etablierter, hochprofitabler Mid-Cap).
Bruttomarge: Nahezu 100 % im reinen Royalty-Segment (Gesamt-Bruttomarge ~88,5 % inklusive Captisol-Materialverkäufen). Da kaum direkte Herstellungskosten anfallen, fließt der Großteil der Lizenzeinnahmen direkt in den Gewinn.
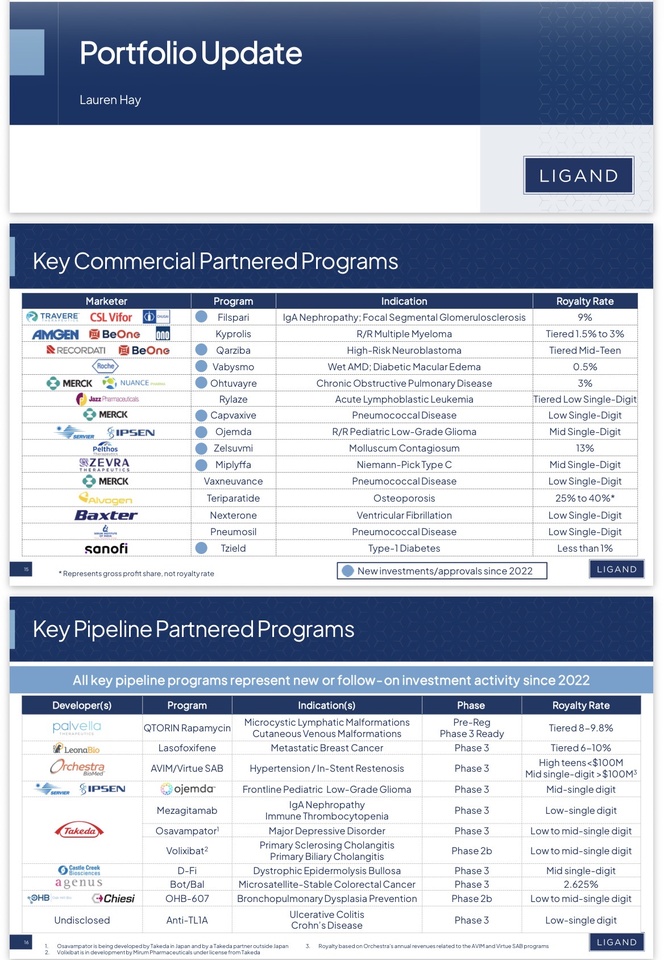
Diversifikation & Wachstums-Treiber: Einnahmen stammen aus etablierten Blockbustern wie Kyprolis (Amgen $AMGN (+0,02 %) ) sowie neuen Wachstumsraketen wie Filspari (Travere) und Ohtuvayre (Verona Pharma / Merck-Umfeld).
Bilanz-Stärke: Massives Net-Cash-Polster. Mit über 1,3 Milliarden USD an liquiden Mitteln und Investments nutzt Ligand $LGND (-2,56 %) das Kapital gezielt für Aktienrückkäufe oder den Aufkauf neuer Royalty-Rechte von kleineren Biotechs.
Lean Management & Profitabilität: Extrem schlanke Personalstruktur bei einem ROIC von >24 % und FCF-Margen von über 40 %, da Partner die operative Arbeit (Studien/Vertrieb) übernehmen.
3. Warum ist die Aktie spannend? 🚀
🚀1. Risiko-Asymmetrie: Wenn ein Partner-Medikament in Phase 3 scheitert, trifft es Ligand $LGND (-2,56 %) nur minimal, da sie über 100 andere Eisen im Feuer haben. Bei einem Erfolg partizipieren sie direkt am weltweiten Umsatz.
🚀2. Zinssenkungs-Profiteur: Biotech-Unternehmen benötigen Kapital. In einem Umfeld sinkender Zinsen blüht die Pipeline der Partner auf, während klamme Entwickler eher bereit sind, künftige Royalty-Rechte gegen Anzahlung an Ligand abzutreten.
🚀3. Captisol-Burggraben: Die Captisol-Technologie ist ein Branchenstandard. Viele lebensnotwendige Medikamente könnten ohne diesen Hilfsstoff vom Körper gar nicht aufgenommen werden – das erzeugt hohe Wechselkosten für Partner.
🚀4. Operativer Hebel: Da die Fixkosten der schlanken Holding nahezu konstant bleiben, führt jede neue Zulassung eines Partner-Medikaments zu einem überproportionalen Gewinnanstieg (Operating Leverage).
Zusätzliche Insider-Fakten (Der "Deep Dive" Bonus) 💡
Das Portfolio-Prinzip: Ligand $LGND (-2,56 %) funktioniert ähnlich wie ein Royalty-Pharma-ETF oder ein spezialisierter Lizenz-Fonds mit Börsennotierung.
Strategischer Fokus (Pure Play): Nach der Ausgliederung von OmniAb (2022) hat sich Ligand $LGND (-2,56 %) konsequent zum reinen Royalty-Aggregator gewandelt. Das macht die Bilanz transparenter und fokussierter.
Zulassungs-Pipeline: In den nächsten 12 bis 24 Monaten stehen zahlreiche FDA-Entscheidungen und Phase-3-Daten aus dem Partner-Netzwerk an – jede positive Zulassung wirkt wie ein "Gratis-Lottoschein" für Aktionäre.
5. Risiken ⚠️
❗️Patent-Ablauf: Wenn Patente für Schlüsseltechnologien oder ältere Hauptmedikamente auslaufen, müssen neue Royalty-Rechte die Lücke füllen.
❗️Klumpenrisiko im Top-Segment: Ein signifikanter Teil der aktuellen Einnahmen hängt an einigen wenigen Großmedikamenten. Rückschläge bei diesen Ankermedikamenten spürt Ligand $LGND (-2,56 %) in der Top-Line.
❗️M&A-Fehlallokation: Ligand $LGND (-2,56 %) wächst stark durch Zukäufe (wie dem XOMA-Portfolio). Wenn zu viel Kapital für überbewertete Royalty-Rechte bezahlt wird, leidet die Gesamtrendite (ROIC).
Mein persönliches Fazit & Reaper Bonus🧐
Auf der Suche nach einer adäquaten Qualitäts-Alternative für Novo Nordisk $NOVO B (-1,29 %) hat sich Ligand Pharmaceuticals derzeit als mein absolute Kandidat Nr. 1 herauskristallisiert. Novo Nordisk $NOVO B (-1,29 %) bleibt für mich ohne Frage ein außergewöhnliches Qualitätsunternehmen. Noch bin ich an Board noch für die nächsten Quartalen, dann wird entschieden was mit der Position passiert. Ligand $LGND (-2,56 %) bietet hingegen hier das perfekte Gegenstück: Ein schlankes, hochmargiges Asset-Light-Modell, einem prall gefüllten Cash-Polster und einer breiten Palette an Wachstumstreibern, die völlig unabhängig von den Entwicklungen eines einzelnen Blockbusters skalieren.
💀Jack's Verdict:
Ligand ist wie der Vermieter eines Casinos. Ob der Spieler am Tisch gewinnt oder verliert, ist Ligand egal – sie kriegen ihre Miete. Während die Biotech-Bros ihr Geld in Firmen verbrennen, die auf ein Wunder hoffen, lehnt sich Ligand auf einem 1,3-Milliarden-Dollar-Cashberg zurück und lässt Pfizer, Amgen und Merck die schwere Arbeit machen. Es ist vielleicht nicht die sexy Story für die Schlagzeilen, aber es ist die Story, die am Ende verlässlich die Rechnungen bezahlt. Wer die Volatilität von Einzel-Biotechs hasst, aber die Margen des Sektors liebt, ist hier richtig."
Rating: 🟡 ABWARTEN / RÜCKSETZER NUTZEN
ABSTAUBER-LIMIT : 230$ - 240$
Score: 9.0/10
@Get_Rich_or_Die_Tryin
@Tenbagger2024
@Raketentoni
@Stocktective
@Multibagger
@Dividendenopi
@SAUgut777
@PikaPika0105
@NichtRelevant und natürlich alle anderen !
+ 3

Hier ist der heiße Scheiß aus dem Novo Nordisk
$NOVO B (-1,29 %) / $NOVO-B Q2 2026 Release, frisch aus Bagsværd geliefert:
🚀 Topline-Performance & GLP-1-Booster
Novo Nordisk zieht im zweiten Quartal 2026 bei den Adipositas- und Diabetes-Kassenschlagern kräftig an und verzeichnet ein robustes Umsatzwachstum:
Bereinigter Gesamtumsatz: Kletterte um +7 % CER (bei konstanten Wechselkursen) auf 78,49 Milliarden DKK.
Wegovy-Pille als Rakete: Die Anfang des Jahres in den USA eingeführte Wegovy-Pille baut ihre Marktstellung massiv aus und überschreitet die Marke von 265.000 Wochenrezepten.
Wachstumstreiber: Ungebrochen starke Volumennachfrage nach den GLP-1-Medikamenten Wegovy und Ozempic kompensiert den Preisdruck in den USA weitgehend.
🔮 Profitabilität & Einmalige Sonderbelastung
Der operative Hebel greift im Kerngeschäft weiter, wird jedoch buchhalterisch durch eine Pipeline-Wertberichtigung überlagert:
Bereinigter Operativer Gewinn: Legte um +11 % CER auf 33,39 Milliarden DKK zu – das operative Kerngeschäft druckt also weiterhin verlässliche Gewinne.
Wertberichtigung (Impairment): Novo verbucht im Q2 eine unbare Sonderabschreibung von 6,3 Milliarden DKK auf Entwicklungs-Verögenswerte (davon entfallen allein 4,0 Mrd. DKK auf das Adipositas-Asset Monlunabant nach aktuellen Studiendaten).
🤖 Anhebung der Jahresprognose 2026 (Guidance-Upgrade)
Dank der starken Nachfrage und hohen Absatzzahlen im ersten Halbjahr hebt das Management die Messlatte für das Gesamtjahr 2026 spürbar an:
Prognose-Upgrade (Bereinigt): Das bereinigte Umsatz- und Gewinnwachstum für das Gesamtjahr 2026 wird nun bei 0 % bis -6 % CER erwartet (deutlich verbessert gegenüber der bisherigen Spanne von -4 % bis -12 % CER).
Unbereinigter Ausblick (Midpoint): Auf berichteter Basis schätzt das Management das Wachstum beim Umsatz und operativen Gewinn im Gesamtjahr nun auf ca. +5 % bzw. +12 % CER.
⚡ 💡 Das Fazit von Jack
Ein erleichterndes und starkes Signal vom dänischen Pharma-Platzhirschen! Die Nachfrage nach Wegovy und Ozempic brennt lichterloh, und der Run auf die Wegovy-Pille übertrifft die Erwartungen. Dass die Jahresprognose trotz des harten Konkurrenzkampfs und des Preisdrucks spürbar angehoben wird, zeigt die unheimliche operative Stärke. Die Sonderabschreibung auf Monlunabant schmerzt zwar in der Bilanz, ändert aber nichts daran, dass Novo Nordisk seine Marktführerschaft im GLP-1-Markt erfolgreich verteidigt!
Mit den Temperaturen im Juli ging es endlich auch mal wieder mit meinem Portfolio aufwärts, wenn auch nicht ganz so stark 😉. Nach den doch etwas herausfordernden vergangenen Monaten kommt die kleine Verschnaufpause ganz gelegen!
Das Depot im Juli Überblick:
👉🏻 Juli:
Beginn: 1.219.254 Euro + 428 Cash
Ende: 1.270.244 Euro + 16,65 Cash
Einzahlung: 3.200 Euro
Gewinn: +47.378,65 Euro (+3,87%)
Positiv an der Depot-Performance ist anzumerken, dass der Zuwachs im Portfolio eigentlich ausschließlich durch meine anderen (nicht goldbezogenen) Werte zustande gekommen ist, denn meine Gold und Silber-Werte haben sich diesen Monat neutral bis leicht negativ entwickelt.
Besonders positiv entwickelt haben sich unter anderem PayPal ($PYPL (+0,54 %) ), Accenture ($ACN) und Xiaomi ($1810 (-0,47 %) ).
PayPal ist eines der Investments, das ich schon relativ lange halte - aktuell mit einem EK von ca. 55 Euro - und bin damit durch ein langes Tal der Tränen gegangen. Ich habe den Kursverfall genutzt, um konstant nachzukaufen, da ich vom Wert des Unternehmens überzeugt bin. Durch das Übernahmeangebot vor einigen Wochen zu rund 53 Euro ist PayPal zumindest wieder in den Fokus gerückt und ich bin froh, dass es auch andere gibt, die einen gewissen Wert in PayPal sehen. Gleichzeitig bin ich aber auch froh, dass PayPal das Angebot abgelehnt hat. In meinen Augen sollte über einen Verkauf nicht unter 75 Euro pro Aktie nachgedacht werden, eher sogar mehr. Die Quartalsergebnisse haben gezeigt, dass PayPal immer noch wächst und fundamental sehr stark dasteht. Durch die konstanten Aktienrückkäufe bleibt auch immer mehr bei uns Aktionären hängen... ich halte also weiter an den Anteilen fest!
Auch Accenture und Xiaomi haben die Portfolio-Entwicklung gut unterstützt. Allerdings sehe ich hier als Grund eher eine technische Gegenbewegung auf den massiven (übertriebenen) Ausverkauf als wirklich operative Nachrichten, aber das nehme ich natürlich trotzdem mit!
Zu Monatsende wurde die Performance aber noch einmal durch Novo-Nordisk ($NOVO B (-1,29 %) ) und Western Union ($WU (+0,22 %) ) getrübt. Während Novo mit -10% Intraday abgestraft wurde, weil eine Studie zu einem potentiell neuem Medikament ihre Ziele verfehlt hat, ist Western Union um über 20% gefallen, da die Quartalszahlen weit hinter den Erwartungen zurückgeblieben sind. Nichtsdestotrotz halte ich an beiden Unternehmen fest!
Die Depotperformance wird aber weiterhin im Wesentlichen durch die zukünftige Entwicklung der Minenwerte bestimmt werden. Aufgrund der unsicheren Lage rund um den Iran gehe ich auch in Zukunft von erhöhter Volatilität aus. Auf Unternehmensebene konnten alle Minenwerte (K92 Mining, Equinox Gold Santacruz Silver Mining) mit sehr guten Produktionszahlen überzeugen. Und auch der Goldpreis scheint fürs Erste einen Boden rund um 4.000 Dollar die Unze gefunden zu haben. Aber wie es weiter geht, wird kurzfristig eher durch Trump's Launen bestimmt 😉 ...
Mal sehen wie es weiter geht! Der morgige Börsentag scheint ja wieder Spannung zu versprechen.... Deal, kein Deal, Deal, kein Deal, Deal.... 😅
➡️🆓: Auf meinem Weg in Richtung 4 Mio. Gesamtvermögen liegt der Zielerreichungsgrad nun bei 41,5%.
Auf gute Börsengeschäfte! 😊

Top-Creator dieser Woche