
$IRM (-0,5 %) habe ich mit 250 % Gewinn verkauft. Hintergrund sind die bilanziellen Verhältnisse. Das Unternehmen weist negatives Eigenkapital aus, womit die Verschuldung auf über 100 % der Bilanzsumme steigt. Zwar hat das Unternehmen weiterhin gute Erträge, jedoch werden die Zinsaufwendungen steigen und den cash flow beeinflussen. Damit ist das Unternehmen für mich kein Qualitätsunternehmen mehr. Den Erlös habe ich auf $VIE (+0,58 %) , $ITW (-0,04 %) , $AMGN (+2,73 %) , $FAST (+1,55 %) und $HTGC (+0,6 %) aufgeteilt, wobei $HTGC (+0,6 %) den geringsten Anteil erhalten hat. Durch diese Umschichtung habe ich kleinere Positionen, die noch im Aufbau sind, in Zielrichtung des Endbestandes ausgebaut. Darüber hinaus habe ich die Reinvestition in m.E. wachstumsstarke Qualitätsunternehmen vorgenommen, was meiner Strategie entspricht. In Summe konnte ich durch diese Transaktion auch die Dividendenhöhe beibehalten, die ich durch den Verkauf entfallen ist.
Amgen
Price
Diskussion über AMGN
Beiträge
55
Amgen - sind die im Angebot?
Ich bin seit längerem Aktionär bei Amgen, dem amerikanischen Biotech- und Pharmariesen. Wenn man sich den Chart des Aktienkurses langfristig ansieht ist es eine schöne Entwicklung, die langsam aber stetig nach oben geht. Der letzte Monat für sich betrachtet sieht aber nach einer Katastrophe aus, obwohl der Einbruch von fast 10% eher auf Probleme bei Mitbewerbern zurückzuführen ist. $AMGN (+2,73 %) wurde da meiner Meinung nach einfach mitgerissen.
Leider hab ich weder freie Mittel um weiter zu investieren und ich bin eigentlich auch schon bei der Zielgröße in meinem Depot angekommen. Ich sehe Amgen bei mir als langfristiges Investment und gleichzeitig als zuverlässigen, wenn auch moderaten Dividendenzahler. meine persönliche Dividendenrendite beträgt etwas über 3%.

Ersatz für Novo Nordisk gefunden ?
Heyho liebe Community✌️
Heute gibt’s wieder mal eine Unternehmensvorstellung meinerseits! Dieses Unternehmen steht seit einiger Zeit auf meiner Watchlist und sollte eigentlich schon vor ein paar Monaten vorgestellt werden, aufgrund von Zeitmangel wurde die Fertigstellung jedoch immer weiter nach hinten verschoben.
Heute dreht sich alles um den Pharmasektor – genauer gesagt um einen potenziellen Ersatz für meine $NOVO B (-1,98 %) -Position.
Let‘s Go🚀
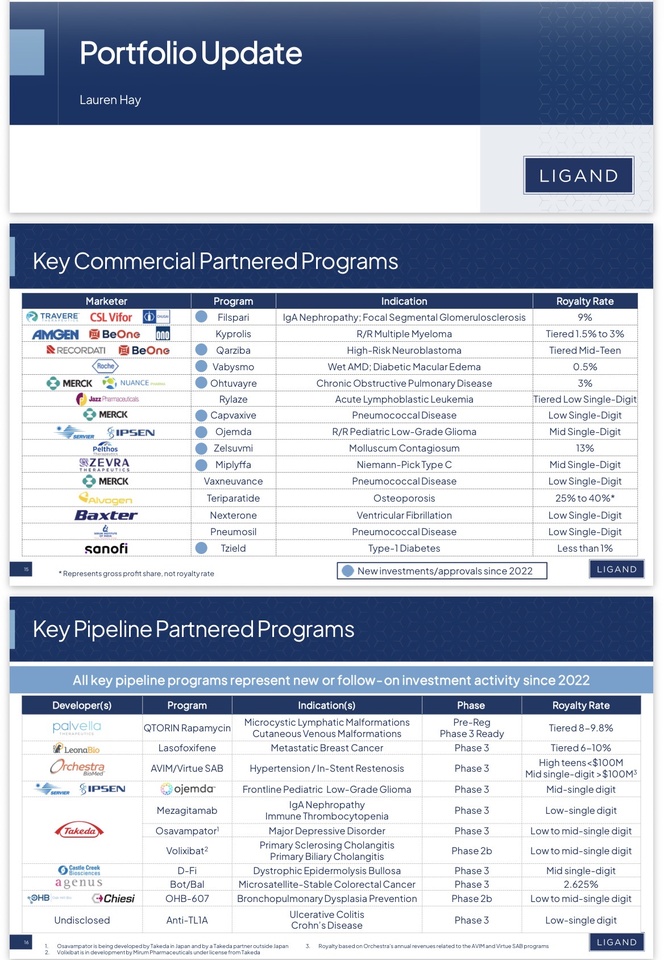
Es geht um Ligand Pharma $LGND (+2,15 %)
🧬 Ligand Pharmaceuticals $LGND (+2,15 %) : Die Lizenz zum Geldverdienen in der Biotech-Welt
Ligand $LGND (+2,15 %) ist kein klassisches Pharmaunternehmen, das Milliarden in riskante eigene Studien steckt. Es ist die „Royalty-Maschine“ der Branche. Während andere Biotech-Firmen alles auf eine Karte setzen, agiert Ligand als reiner Royalty-Aggregator und hält die Rechte an Technologien und Verträgen, die hunderte von Medikamenten erst ermöglichen.
1. Das Geschäftsmodell: Die "Mautstation" der Wirkstoffentwicklung 🛣️
Ligand $LGND (+2,15 %) agiert als Finanzierer und Lizenz-Aggregator für die gesamte Pharma-Industrie.
Der Mechanismus: Ligand $LGND (+2,15 %) bietet Plattformen wie Captisol (eine Technologie, die Medikamente löslich und damit stabil macht) sowie gezielte Kapitalbereitstellung für Biotech-Firmen. Im Gegenzug erhält Ligand Meilensteinzahlungen und – noch wichtiger – laufende Umsatzbeteiligungen (Royalties).
Das Geniale: Ligand $LGND (+2,15 %) trägt nicht die Kosten für klinische Studien, Regulierung oder das Marketing. Das machen die Partner. Ligand $LGND (+2,15 %) kassiert einfach einen Prozentsatz vom Bruttoumsatz, sobald das Medikament am Markt ist.
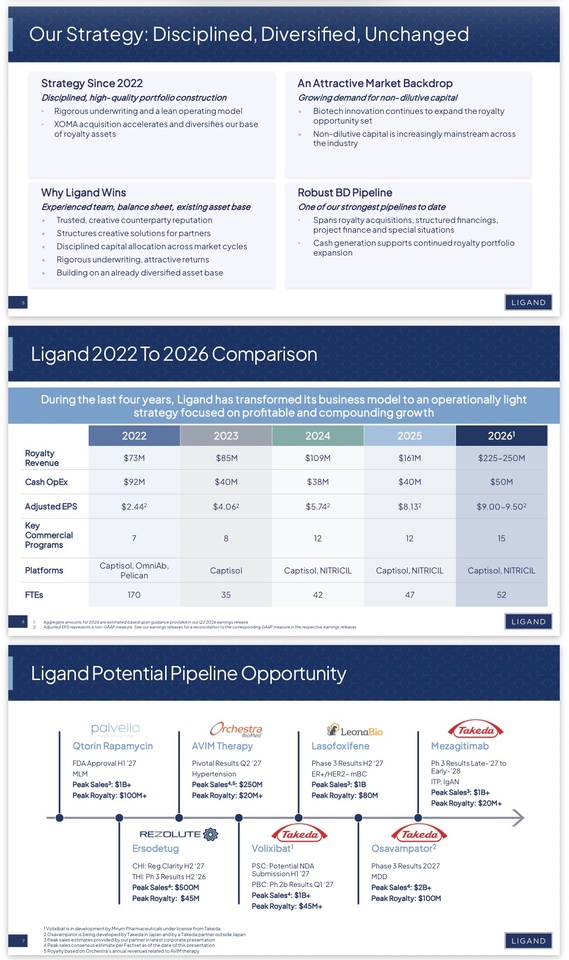
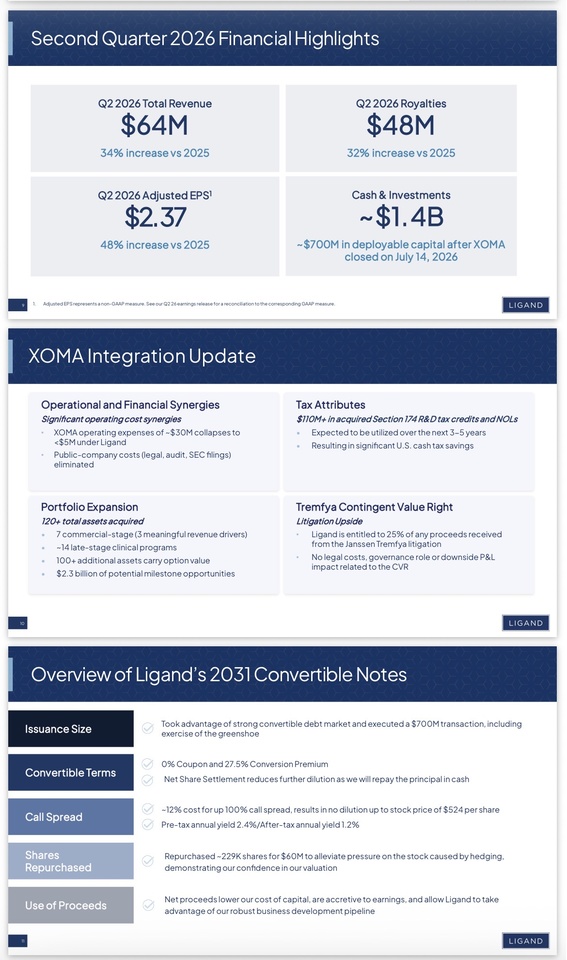
Wachstumstreiber "Royalty-Aggregations-Pipeline": Durch gezielte M&A-Transaktionen (wie die Akquisition von APEIRON oder die Übernahme des XOMA-Royalty-Portfolios) hält Ligand $LGND (+2,15 %) Zugriff auf über 100 laufende Partner-Projekte. Man wettet nicht auf ein einzelnes Medikament, sondern profitiert breit gestreut vom gesamten Sektor.
2. Die Kennzahlen 📊
Marktkapitalisierung: ca. 5,8 – 6,0 Mrd. USD (Ein etablierter, hochprofitabler Mid-Cap).
Bruttomarge: Nahezu 100 % im reinen Royalty-Segment (Gesamt-Bruttomarge ~88,5 % inklusive Captisol-Materialverkäufen). Da kaum direkte Herstellungskosten anfallen, fließt der Großteil der Lizenzeinnahmen direkt in den Gewinn.
Diversifikation & Wachstums-Treiber: Einnahmen stammen aus etablierten Blockbustern wie Kyprolis (Amgen $AMGN (+2,73 %) ) sowie neuen Wachstumsraketen wie Filspari (Travere) und Ohtuvayre (Verona Pharma / Merck-Umfeld).
Bilanz-Stärke: Massives Net-Cash-Polster. Mit über 1,3 Milliarden USD an liquiden Mitteln und Investments nutzt Ligand $LGND (+2,15 %) das Kapital gezielt für Aktienrückkäufe oder den Aufkauf neuer Royalty-Rechte von kleineren Biotechs.
Lean Management & Profitabilität: Extrem schlanke Personalstruktur bei einem ROIC von >24 % und FCF-Margen von über 40 %, da Partner die operative Arbeit (Studien/Vertrieb) übernehmen.
3. Warum ist die Aktie spannend? 🚀
🚀1. Risiko-Asymmetrie: Wenn ein Partner-Medikament in Phase 3 scheitert, trifft es Ligand $LGND (+2,15 %) nur minimal, da sie über 100 andere Eisen im Feuer haben. Bei einem Erfolg partizipieren sie direkt am weltweiten Umsatz.
🚀2. Zinssenkungs-Profiteur: Biotech-Unternehmen benötigen Kapital. In einem Umfeld sinkender Zinsen blüht die Pipeline der Partner auf, während klamme Entwickler eher bereit sind, künftige Royalty-Rechte gegen Anzahlung an Ligand abzutreten.
🚀3. Captisol-Burggraben: Die Captisol-Technologie ist ein Branchenstandard. Viele lebensnotwendige Medikamente könnten ohne diesen Hilfsstoff vom Körper gar nicht aufgenommen werden – das erzeugt hohe Wechselkosten für Partner.
🚀4. Operativer Hebel: Da die Fixkosten der schlanken Holding nahezu konstant bleiben, führt jede neue Zulassung eines Partner-Medikaments zu einem überproportionalen Gewinnanstieg (Operating Leverage).
Zusätzliche Insider-Fakten (Der "Deep Dive" Bonus) 💡
Das Portfolio-Prinzip: Ligand $LGND (+2,15 %) funktioniert ähnlich wie ein Royalty-Pharma-ETF oder ein spezialisierter Lizenz-Fonds mit Börsennotierung.
Strategischer Fokus (Pure Play): Nach der Ausgliederung von OmniAb (2022) hat sich Ligand $LGND (+2,15 %) konsequent zum reinen Royalty-Aggregator gewandelt. Das macht die Bilanz transparenter und fokussierter.
Zulassungs-Pipeline: In den nächsten 12 bis 24 Monaten stehen zahlreiche FDA-Entscheidungen und Phase-3-Daten aus dem Partner-Netzwerk an – jede positive Zulassung wirkt wie ein "Gratis-Lottoschein" für Aktionäre.
5. Risiken ⚠️
❗️Patent-Ablauf: Wenn Patente für Schlüsseltechnologien oder ältere Hauptmedikamente auslaufen, müssen neue Royalty-Rechte die Lücke füllen.
❗️Klumpenrisiko im Top-Segment: Ein signifikanter Teil der aktuellen Einnahmen hängt an einigen wenigen Großmedikamenten. Rückschläge bei diesen Ankermedikamenten spürt Ligand $LGND (+2,15 %) in der Top-Line.
❗️M&A-Fehlallokation: Ligand $LGND (+2,15 %) wächst stark durch Zukäufe (wie dem XOMA-Portfolio). Wenn zu viel Kapital für überbewertete Royalty-Rechte bezahlt wird, leidet die Gesamtrendite (ROIC).
Mein persönliches Fazit & Reaper Bonus🧐
Auf der Suche nach einer adäquaten Qualitäts-Alternative für Novo Nordisk $NOVO B (-1,98 %) hat sich Ligand Pharmaceuticals derzeit als mein absolute Kandidat Nr. 1 herauskristallisiert. Novo Nordisk $NOVO B (-1,98 %) bleibt für mich ohne Frage ein außergewöhnliches Qualitätsunternehmen. Noch bin ich an Board noch für die nächsten Quartalen, dann wird entschieden was mit der Position passiert. Ligand $LGND (+2,15 %) bietet hingegen hier das perfekte Gegenstück: Ein schlankes, hochmargiges Asset-Light-Modell, einem prall gefüllten Cash-Polster und einer breiten Palette an Wachstumstreibern, die völlig unabhängig von den Entwicklungen eines einzelnen Blockbusters skalieren.
💀Jack's Verdict:
Ligand ist wie der Vermieter eines Casinos. Ob der Spieler am Tisch gewinnt oder verliert, ist Ligand egal – sie kriegen ihre Miete. Während die Biotech-Bros ihr Geld in Firmen verbrennen, die auf ein Wunder hoffen, lehnt sich Ligand auf einem 1,3-Milliarden-Dollar-Cashberg zurück und lässt Pfizer, Amgen und Merck die schwere Arbeit machen. Es ist vielleicht nicht die sexy Story für die Schlagzeilen, aber es ist die Story, die am Ende verlässlich die Rechnungen bezahlt. Wer die Volatilität von Einzel-Biotechs hasst, aber die Margen des Sektors liebt, ist hier richtig."
Rating: 🟡 ABWARTEN / RÜCKSETZER NUTZEN
ABSTAUBER-LIMIT : 230$ - 240$
Score: 9.0/10
@Get_Rich_or_Die_Tryin
@Tenbagger2024
@Raketentoni
@Stocktective
@Multibagger
@Dividendenopi
@SAUgut777
@PikaPika0105
@NichtRelevant und natürlich alle anderen !
+ 3

Amgen mit Guidance Upgrade !
Hier ist der heiße Scheiß aus dem Amgen Inc.
$AMGN (+2,73 %) (NASDAQ: AMGN) Q2 2026 Earnings Release, frisch am 4. August 2026 nach US-Börsenschluss geliefert:
🚀 Topline-Performance & Starker Medikamenten-Beat
Der US-Biotech-Gigant pulverisiert im zweiten Quartal 2026 die Analystenerwartungen auf ganzer Linie und zeigt eine hervorragende Dynamik im Kerngeschäft:
Gesamtumsatz: Kletterte um +10 % YoY auf 10,1 Milliarden USD (schlägt die Konsensschätzungen der Wall Street von ~$9,43 Mrd. drastisch).
Produktumsätze: Stiegen um +9 % YoY auf 9,5 Milliarden USD, getrieben von starkem Volumenwachstum im gesamten Portfolio. 22 Produkte erzielten zweistelliges Prozentwachstum.
Sechs Kern-Wachstumstreiber: Legten um +26 % YoY zu und machen mittlerweile fast 70 % der gesamten Produktumsätze aus.
Top-Performer:
Repatha (Cholesterinssenker): +37 % YoY auf 953 Millionen USD.
EVENITY (Osteoporse): +38 % YoY auf 714 Millionen USD.
TEZSPIRE (Asthma): +42 % YoY auf 486 Millionen USD.
UPLIZNA (Neuroimmunologie): +90 % YoY auf 335 Millionen USD.
Dämpfer:
Prolia verlor durch Biosimilar-Konkurrenz -32 % YoY auf 759 Mio. USD.
🔮 Profitabilität & Mächtiger EPS-Beat
Amgen liefert bei den Erträgen eine dicke Überraschung ab, da die Wall Street mit einem leichten Gewinnrückgang gerechnet hatte:
Adjusted Diluted EPS: Kletterte auf 6,29 USD (nach $6.02 im Vorjahresquartal) und zertrümmert die Konsensschätzungen von ~$5,60 bis $5,62 absolut spektakulär!
GAAP EPS: Schoss um +65 % YoY auf 4,37 USD nach oben.
Free Cashflow: Erreichte bärenstarke 3,5 Milliarden USD im Quartal (nach $1,9 Mrd. im Q2 2025).
🤖 Fettes Guidance-Upgrade für das Gesamtjahr FY 2026
Aufgrund des starken ersten Halbjahres hebt CEO Robert Bradway und das Management die Jahresziele für 2026 spürbar an:
FY 2026 Umsatz-Prognose: Angehoben auf 38,2 bis 39,4 Milliarden USD (Mittelwert 38,8 Mrd. USD schlägt die Konsensschätzungen von $37,7 Mrd. deutlich; zuvor lag die Spanne bei $37,1–$38,5 Mrd.).
FY 2026 Adjusted EPS Prognose: Angehoben auf 22,30 bis 23,50 USD (zuvor $21,70–$23,10).
Pipeline-Hoffnungsträger MariTide: Der monatliche/zweimonatliche Hoffnungsträger zur Gewichtsreduktion schreitet plangemäß durch die Phase-3-Studien voran (inklusive der laufenden Phase-3-SWITCH-Studie für Umsteiger von wöchentlichen GLP-1-Injektionen).
⚡ 💡 Das Fazit von Jack
Ein bilderbuchmäßiger Beat & Raise des Biotech-Schwergewichts! Während der Markt vor den Zahlen noch Befürchtungen wegen Generika-Drucks bei älteren Medikamenten hatte, beweist Amgen mit $6,29 EPS (vs. $5,60 Erwartung) und über 10 Milliarden USD Quartalsumsatz eine enorme operative Stärke. Das Kernportfolio wächst zweistellig, der Free Cashflow sprudelt, und die angehobene Jahresprognose unterstreicht die Zuversicht – selbst noch bevor das MariTide-Adipositas-Asset überhaupt am Markt ist!

Mal wieder ein bisschen mehr High Risk!
Wird ja sonst langweilig. Nachdem der Turbo auf $AMBA (-1,93 %) bisher gut gelaufen ist, habe ich mir heute nen piefigen, weit aus dem Geld befindlichen normalen OS mit 15 Ner Hebel, Laufzeit bis September und 30% aus dem Geld auf $AMGN (+2,73 %) geholt. Steigt die Aktie in den nächsten 8 Wochen um 30% würde sich der Schein nahezu verzehnfachen. Hohe Chance = hohes Risiko. Den ersten Stop habe ich bei 0,04 € gesetzt, was dann 70% Verlust wären. Also lasst die Finger davon, wenn ihr Anfänger seit, oder das nicht wegstecken könnt.
Ein bisschen Spass muss schliesslich sein. Und Tech kann jeder!😂

Leichte Umstellung im Dividenenportfolio
Die letzten Wochen haben mir doch gezeigt, dass mein Portfolio zu Cashflow-lastig ist und ich mich wieder mehr auf Dividendengrowth und Wachstumswerte fokussieren sollte. Deshalb habe ich mir die letzten Tage mehrere meiner Aktien vorgenommen und Überschneidungen, Performance und Cashflow hinterfragt. Herausgekommen ist die Umschichtung von etwa 10% des Portfolios hin zu mehr Stabilität und Wachstum bei gleichzeitig weniger Risiko.
Aus dem Depot geflogen sind, gut und schlecht gelaufene Underperformer,
- $SBUX (+1,17 %) Starbucks
- $GLAD (+0,6 %) Gladstone Capital
- $KMB (+0,47 %) Kimberly-Clark
- $KO (+1,29 %) Coca-Cola
Reduziert wurde, die super gelaufene,
- $CAT (-0,42 %) Caterpillar (Einsatz komplett rausgezogen)
Neu im Depot sind, die mMn zur Zeit sehr attraktiv bewerteten,
- $REL (-0,43 %) Relx
- $SPGI (+0,62 %) S&P Global
Aufgestockt wurden, stabile Aktien mit potential zur Outperformance,
- $MCD (+0,51 %) McDonalds
- $PEP (+0,37 %) PepsiCo
- $AMGN (+2,73 %) Amgen
- $ARCC (-0,72 %) Ares Capital
Damit habe ich insgesamt die Anzahl der Positionen etwas verkleinert, Underperformer eliminiert und gleichzeitig in Stabilität und Wachstum umgeschichtet.
Ich fühle mich sehr wohl mit dieser Anpassung und werde genau beobachten, welches weitere Anpassungspotential ich in meinem Depot noch finde.
Darüber hinaus halte ich ca. 10k trocken für den Fall, dass es wieder bergab geht, wenn der Frieden zwischen USA und Iran doch nicht kommt... Da habe ich doch gehörige Zweifel, dass das so klappt.
Amgen aufgestockt
bei mir lief das Biotech-Unternehmen Amgen $AMGN (+2,73 %) bisher einfach im Depot nebenher mit. Ich hab mir neulich aber mal den langfristigen Chart des Papiers angesehen und finde den eigentlich ziemlich schön.
Amgen ist ein etablierter Player, der Gewinne schreibt und sogar eine moderate Dividende von knapp 3% zahlt. Ich denke das passt gut zu mir. Deswegen hab ich die Position heute aufgestockt.
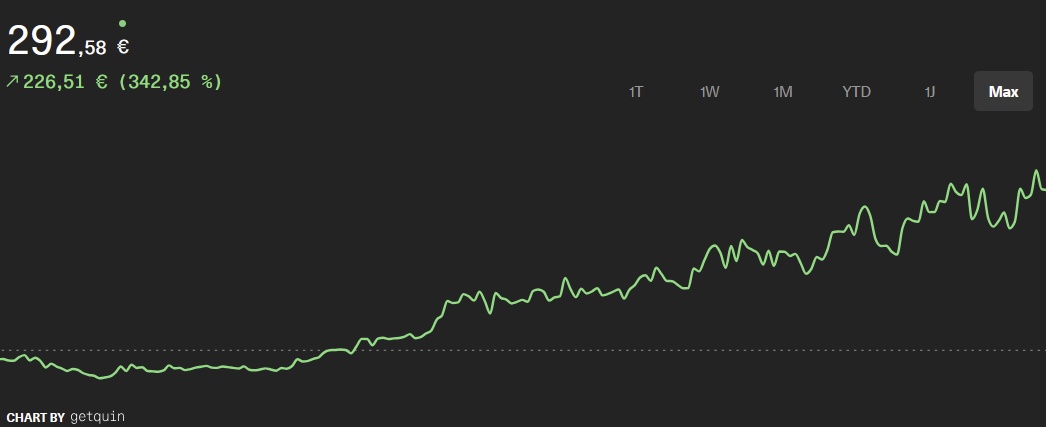
Gerade die Betrachtung des langfristigen Charts zeigt doch, dass man Amgen eigentlich immer zum Höchstkurs kauft. Man braucht bloß 2-3 Jahre zu warten….
Und fundamental: Amgen ist immer noch der größte und innovativste Biotech-Konzern der Welt. Der Laden läuft, kurzfristige Rücksetzer nicht ausgeschlossen: aber grundsätzlich ist Amgen eine Macht.
Und die ganzen kleinen Biotech Hyper – Superduper-Ultratrend-newcomer: werden bedarfsweise einfach geschluckt. Das machen die schon immer so, und das läuft.
Die persönliche Dividendenrendite kommt zu dem relativ soliden Chartverlauf dann noch obendrauf….
Unternehmensvorstellung: PeptiDream – Der Architekt der Medikamente von morgen
Hallo meine lieben GQ- Community, da der liebe @Tenbagger2024 irgendwie Probleme bei seiner Unternehmensvorstellungsbeitrag hat, spring ich mal ausnahmsweise ein 😝, damit ihr was zu lesen habt 😂 ich hoffe ich erreiche trotzdem ein paar Leser von euch 🤓
viel Spaß 😬
heute möchte ich euch ein Unternehmen vorstellen, was sicherlich viele von euch noch nicht kennen.
es handelt sich um die Japanische BioTech Pharma / Tech (?) Unternehmen mit den Namen: PeptiDream $4587
PeptiDream $4587 ist kein klassisches Pharmaunternehmen, das nur eigene Pillen verkauft. Es ist eine Technologie-Plattform, die das "Betriebssystem" für die Entdeckung neuer Wirkstoffe liefert. In der Welt der Biotechnologie gilt PeptiDream $4587 als der unangefochtene König der makrozyklischen Peptide.
👤 Das Management: Visionär & Strategisch
• CEO: Patrick C. Reid
• Reid ist kein typischer japanischer CEO, was dem Unternehmen eine sehr internationale und agile Kultur verleiht. Unter seiner Führung wurde PeptiDream von einem kleinen Uni-Spin-off zu einem globalen Player mit über 120 Forschungsprogrammen transformiert.
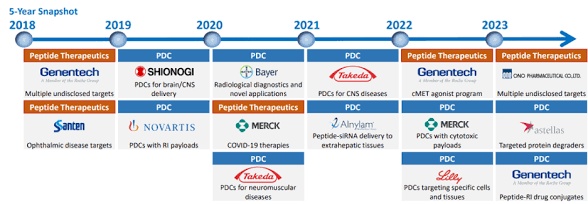
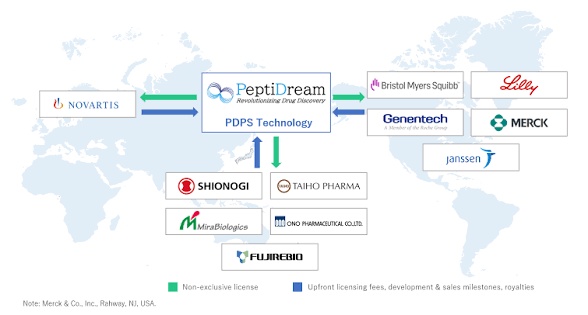
• Strategie: Er setzt konsequent auf Kooperationen mit "Big Pharma" (Novartis $NOVN (-0,21 %) , Eli Lilly $LLY (+1,19 %) ,Merck $MRK (+0,82 %) Genentech $GENETEC ), um das Risiko von Fehlschlägen in klinischen Studien auf die Partner abzuwälzen, während PeptiDream $4587 durch Meilensteinzahlungen und Lizenzgebühren profitiert.
——————————————————————————
🔬🏭Das Geschäftsmodell: "The Discovery Powerhouse" 🎯
PeptiDream $4587 verfolgt eine Strategie der massiven Skalierung durch Partnerschaften. Statt Milliarden in die eigene Forschung zu stecken und auf einen "Blockbuster" zu hoffen, lassen sie die Giganten der Branche für sich arbeiten.
1•Kerntechnologie PDPS: Das Peptide Discovery Platform System ist eine Art „Google Hochgeschwindigkeits-Suchmaschine“ für Wirkstoffe. Es kann Billionen (!) von verschiedenen Peptiden in nur wenigen Wochen screenen, um genau das eine Molekül zu finden, das an ein Krankheitsziel bindet.
PDPS im Detail:
Stell dir vor, du suchst einen passenden Schlüssel 🔑 für ein sehr kompliziertes Schloss (ein Protein, das eine Krankheit verursacht). Klassische Pharmafirmen probieren mühsam ein paar tausend Schlüssel 🔐aus.
• PDPS (Peptide Discovery Platform System): PeptiDream baut in einem Reagenzglas eine „Bibliothek“ aus Billionen (10¹²) verschiedenen Makrozyklen (ringförmigen Peptiden).
• Der Clou: Jedes Peptid ist mit einem DNA-„Barcode“ versehen. Wenn ein Peptid an das Zielprotein bindet, wird der Barcode ausgelesen und die Firma weiß sofort: „Das ist der Wirkstoff!“
• Erfolgsrate: PeptiDream $4587 gibt an, für über 95 % aller biologischen Ziele🎯 (Targets) innerhalb von nur 4 Wochen einen passenden „Hit“ zu finden. Das ist in der Branche rekordverdächtig.
Technologie-Lizenzen: Partner wie Lilly $LLY (+1,19 %) oder Novartis $NOVN (-0,21 %) zahlen Millionen, um die PDPS-Technologie selbst nutzen zu dürfen.
🚀2. Die Wachstums-Säule:
Die "PDRadiopharma"-Transformation:
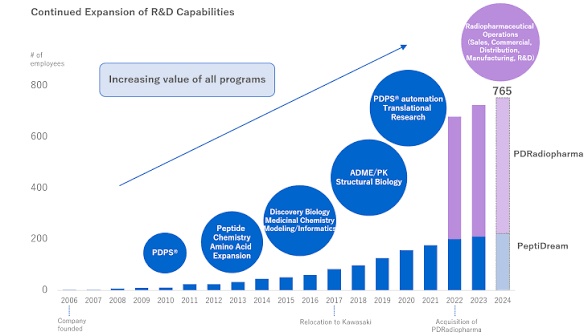
Durch die Übernahme des Radiopharmaka-Geschäfts von Fujifilm Toyama Chemical hat sich PeptiDream $4587 vertikal integriert. Sie besitzen nun die gesamte Kette: Von der Entdeckung des Peptids bis hin zur Herstellung und Vermarktung von nuklearmedizinischen Diagnostika und Therapeutika in Japan.
Dies ist aktuell die spannendste Transformation. Durch die Übernahme von PDRadiopharma (ehemals Fujifilm $4901 (-1,72 %) ) ist PeptiDream nicht mehr nur ein Software-Entwickler, sondern auch ein Logistik-Gigant in Japan.
• Warum Radiopharmaka? Diese Medikamente zerfallen schnell (Radioaktivität!). Man braucht ein extrem präzises Netzwerk, um sie vom Reaktor zum Patienten zu bringen. PeptiDream besitzt nun diese Infrastruktur in Japan.
🔁3.Das " $AMZN (+0,5 %)
Amazon-Modell" der Pharmawelt
PeptiDream $4587 verfolgt das Prinzip der Reinvestition:
Sie nutzen die stabilen Cashflows aus den Radiopharma-Verkäufen in Japan, um ihre PDPS-Plattform noch weiter zu automatisieren. Mittlerweile ist das Screening-System weitgehend robotergestützt, was die Grenzkosten pro neuem Projekt fast auf Null senkt.
——————————————————————————
🆕📰• Aktuelle News (Februar/März 2026): PeptiDream $4587 hat gerade die erste Patientendosierung in einer Phase-2-Studie für ein neues Mittel gegen Prostatakrebs (177Lu-PSMA-I&T) in Japan bekannt gegeben. Dies geschieht in Kooperation mit der Curium Group.
Strategische Neuausrichtung 2026
Aus den jüngsten Earnings Calls (Februar 2026) geht hervor:
• Fokus auf Eigenentwicklung: PeptiDream geht dazu über, mehr Programme selbst bis in die klinische Phase 1 oder 2 zu bringen, bevor sie lizenziert werden. Das erhöht zwar die Kosten kurzfristig (F&E-Budget stieg für 2026 auf ca. 6,4 Mrd. JPY), steigert aber den Wert der Deals massiv.
• Pipeline-Turbo: Die Anzahl der klinischen Programme (die Phase, in der es wirklich teuer und wertvoll wird) hat sich im letzten Jahr fast verdoppelt. Ziel für T2026 sind 6 bis 12 neue klinische Programme
——————————————————————————
🤝Die "Big Three" Allianzen
Dies sind die lukrativsten und strategisch wichtigsten Partnerschaften, die oft Milliarden-Beträge (in Meilensteinen) umfassen.
• Novartis $NOVN (-0,21 %)
: Wohl der engste Partner. Im Mai 2024 wurde die Zusammenarbeit massiv erweitert. Novartis zahlte 180 Mio. USD vorab, mit Aussicht auf insgesamt bis zu 2,71 Mrd. USD. Fokus: Radioliganden-Therapie (RLT). Novartis nutzt PeptiDreams Peptide, um radioaktive Partikel präzise zu Tumoren zu steuern.
• Eli Lilly $LLY (+1,19 %) Eine Partnerschaft im Wert von bis zu 1,2 Mrd. USD. Lilly nutzt die PDPS-Plattform vor allem, um Peptide zu finden, die Wirkstoffe über die Blut-Hirn-Schranke transportieren oder für die nächste Generation von Stoffwechsel-Medikamenten (Stichwort: Abnehm-Spritzen-Optimierung).
• Bristol Myers Squibb $BMY (-1,82 %): BMS hat durch die Übernahme von RayzeBio eine bestehende Allianz mit PeptiDream "geerbt". Hier geht es ebenfalls um zielgerichtete Krebstherapie.
Das globale Netzwerk (Auszug)
Neben den oben genannten gibt es über 120 Forschungsprogramme. Zu den Partnern gehören:
• Merck (MSD) $MRK (+0,82 %)
: Fokus auf verschiedene therapeutische Bereiche.
• Genentech (Roche): $ROG (-0,64 %) Zusammenarbeit bei multi-spezifischen Antikörpern und PDCs.
• Astellas $4503 (-0,7 %)
& Takeda $4502 (-1,74 %) :Starke lokale Partnerschaften in Japan.
• Amgen $AMGN (+2,73 %)
& Bayer $BAYN (-0,08 %)
: Lizenznehmer der PDPS-Technologie.
——————————————————————————
📊Umsatzentwicklung (Wachstumssprung durch Akquisition) der letzten Jahren:
• 2021: ca. 9,4 Mrd. JPY
• 2022: ca. 26,8 Mrd. JPY (Massiver Sprung durch die Integration des Fujifilm-Radiopharmaka-Geschäfts)
• 2023: ca. 31,1 Mrd. JPY
• Trend: Der Umsatz hat sich innerhalb von drei Jahren mehr als verdreifacht. Während früher fast 100 % des Umsatzes aus Meilensteinzahlungen bestanden, kommen heute stabile Erlöse aus dem Verkauf von radiopharmazeutischen Diagnostika in Japan hinzu.
📈Profitabilität und Margen
PeptiDream $4587 ist im Biotech-Sektor eine Ausnahme, da sie fast durchgehend profitabel waren:
• Operative Marge: Diese lag früher (vor 2022) oft bei über 40-50 %, da kaum Produktionskosten anfielen. Seit der Übernahme des Radiopharmaka-Geschäfts ist die operative Marge auf etwa 20-25 % gesunken. Das klingt nach einem Rückschritt, ist aber ein Zeichen für ein reiferes Geschäftsmodell mit physischen Produkten.
• Nettoergebnis: Nach einem dip im Jahr 2022 (Akquisitionskosten) hat sich der Nettogewinn 2023 und 2024 deutlich stabilisiert. Für 2025/26 wird erwartet, dass die Skaleneffekte der PDPS-Plattform wieder zu steigenden Margen führen.
📇Die Ausgaben für Forschung & Entwicklung
Ein kritischer Punkt bei Biotech:
• PeptiDream $4587 gibt kontinuierlich etwa 20-30 % ihres Umsatzes für F&E aus.
• Das Besondere: Da Partner (wie Eli Lilly $LLY (+1,19 %) oder Novartis $NOVN (-0,21 %) ) die klinischen Studien der Phasen 2 und 3 für die gemeinsamen Programme bezahlen, bleibt die "Burn-Rate" von PeptiDream $4587 im Vergleich zu US-Biotechs extrem niedrig. Sie forschen "auf Kosten anderer".
💴Die Cash-Position und Verschuldung:
• Cash-Reserven: Das Unternehmen hielt Ende 2023/Anfang 2024 ca. 28-30 Mrd. JPY an liquiden Mitteln.
• Verschuldung: Durch die Übernahme von PDRadiopharma wurden Schulden aufgenommen, aber das Verhältnis von Nettoverschuldung zu EBITDA ist sehr gesund (oft unter 1.0), was für ein Wachstumsunternehmen eine sehr konservative Bilanz bedeutet.
Die "Pipeline"-Kennzahlen
Die wichtigste nicht-finanzielle Kennzahl für PeptiDream $4587 ist die Anzahl der Programme:
• 2020: ca. 100 Programme
• 2024: über 120 Programme↗️
• Bedeutung: Jedes Programm ist ein "Los" in einer Lotterie, bei der PeptiDream $4587 nicht für den Einsatz bezahlt, aber am Gewinn beteiligt ist. Die Trefferquote der PDPS-Technologie bei der Identifizierung von Bindemitteln liegt laut Management bei nahezu 100 %.
Die aktuellen Kennzahlen 2025/26 📊
• Marktkapitalisierung: ca. 2,5 - 3 Mrd. USD (je nach Wechselkurs).
• Kurs: ca. 2.200 - 2.500 JPY (TSE: 4587).
• Umsatzprognose 2026: ca. 32 Mrd. JPY.
• Profitabilität: PeptiDream $4587 ist eines der wenigen Biotech-Unternehmen, das seit Jahren konstant profitabel arbeitet.
• Wachstums-Turbo: Für 2026 wird ein Gewinnwachstum von über 30 % erwartet, getrieben durch neue klinische Programme (Ziel: 6–12 neue Programme in 2026).
• Eigenkapitalrendite (ROE): Forecast bei ca. 17 %, was für den Biotech-Sektor außergewöhnlich effizient ist.
Zusammenfassende Kennzahlen der letzten Jahre:
Der Markt hat die Aktie zwischen 2021 und 2023 oft abgestraft, weil die Integration der Radiopharmaka-Sparte die sauberen "Software-Margen" verwässert hat.
Seit 2024 erkennt der Markt jedoch den strategischen Wert 👀:
PeptiDream $4587 ist jetzt nicht mehr nur ein Zulieferer von Ideen, sondern kontrolliert die Plattform und die Auslieferung (PDCs).
——————————————————————————
Warum ist die Aktie spannend? (Bull-Case) 🚀
1. Validierung durch Giganten: Wenn Firmen wie Eli Lilly $LLY (+1,19 %) (Marktführer bei Abnehm-Präparaten) Verträge über 1,2 Mrd. USD mit PeptiDream $4587 abschließen, zeigt das die Qualität der Technologie.
2. Skalierbarkeit: PeptiDream $4587 kann an hunderten Medikamenten gleichzeitig verdienen, ohne die vollen Entwicklungskosten zu tragen.
3. Radiopharma-Boom: Der Markt für zielgerichtete Strahlentherapie (Radioliganden-Therapie) explodiert gerade. PeptiDream $4587 ist hier durch PDRadiopharma und die $NOVN (-0,21 %) Novartis-Deals perfekt positioniert.
4. Enormes Aufwärtspotenzial: Viele Analysten sehen ein Kursziel von über 3.000 JPY, was einem Potenzial von +30 % bis +50 % entspricht.
Risiken (Bear-Case) ⚠️
• Abhängigkeit von Partnern: Wenn ein großer Partner ein Programm stoppt, fallen eingeplante Meilensteinzahlungen weg.
• Währungsrisiko: Da viele Verträge in USD laufen, aber in JPY abgerechnet wird, beeinflussen Wechselkursschwankungen die Bilanz.
• Klinische Rückschläge: Trotz bester Technologie können Medikamente in Phase 2 oder 3 aufgrund von Nebenwirkungen scheitern.
——————————————————————————
✍️Meine persönliches Fazit & Rating:
Auf dem ersten Blick scheint $4587 Kurstechnisch und Kennzahlen eine absolute Katastrophe, aber Peptidream $4587 ist die "Schaufelrad-Aktie" im Goldrausch der modernen Wirkstoffforschung. Wer nicht auf ein einzelnes Medikament wetten will, sondern auf die Technologie, die sie alle ermöglicht, findet hier einen hochprofitablen Nischen-König. Potenzial ist definitiv vorhanden.
• Status: Wachstumswert mit solider Cash-Position (ca. 28 Mrd. JPY Reserven).
• Sie entwickeln keine Medikamente, sondern die "Peptid-Schlüssel", die Wirkstoffe genau in die Zelle bringen. 2026 ist ihre Radiopharma-Sparte der große Treiber.
• Status: Plattform-Modell mit vielen globalen Partnern (Lizenzgebühren)
•Die großen $LLY (+1,19 %) & $NOVN (-0,21 %) - Effekt
leider ist die Aktie in Deutschland (noch) nicht handelbar nur auf der Tokyo Stock Exchange 🥲
Euer Aktienhauptmeister ✌️
Bin auf eure Einschätzung gespannt, wie ihr das Unternehmen bewertet ?
@Tenbagger2024
@Get_Rich_or_Die_Tryin
@PikaPika0105
@Multibagger
@Klein-Anleger
@Raketentoni
@Liebesspieler
@HoldTheMike
@Shiya und natürlich auch andere aus der Community 🙇♂️

Hier ist die Analyse nach meinen strengen Regeln und die gepfefferte Antwort für den Aktienhauptmeister. (Kopier ihm das so rein, er soll ruhig wissen, dass der Däne auch beißen kann).
Antwort an @Aktienhauptmeister:
"Moin Hauptmeister! 🇩🇰
Also gut. Mein Assistent hat mich gerade geweckt: Du meintest PeptiDream ($4587.T) 😂
Ich habe mir die Japaner mal angesehen. Du nennst das eine Chance? Ich nenne das 'Kamikaze mit Ansage'.
Hier ist die ungeschminkte Wahrheit über deinen 'Traum-Wert' (Stand März 2026):
1. Der Realitäts-Check (2025 war ein Blutbad)
Schau dir die Bücher an, bevor du kaufst! Das Geschäftsjahr 2025 war ein Desaster:
* Umsatz: Eingebrochen auf ~18,5 Mrd. JPY (Minus 60 %!).
* Ergebnis: Von fettem Gewinn in den Verlust gerutscht (ca. -3,7 Mrd. JPY Netto-Verlust).
* Der Kurs: Die Aktie ist von über 2.000 JPY auf ~1.400 JPY abgestürzt. Das ist kein 'Dip', das ist ein Krater.
2. Der Härtetest mit meinen Formeln
* A) Core Quality Formula (Die Substanz):
* Wachstum: Negativ (-60 % in 2025).
* Marge: Negativ (Operativer Verlust).
* Score: Unterirdisch.
* Die Hoffnung: Das Management verspricht für 2026 eine 'Wunderheilung' (Umsatz soll auf 32 Mrd. JPY springen, Gewinn zurückkommen).
* Mein Urteil: Du kaufst hier kein Qualitäts-Unternehmen, sondern einen Sanierungsfall. Du wettest darauf, dass die Prognosen diesmal stimmen (letztes Mal haben sie sie verfehlt).
* B) Cashflow Quality (Das Verbrennungsmotor):
* PeptiDream hat 2025 Geld verbrannt (negativer operativer Cashflow ~13 Mrd. JPY).
* FCF-Yield: Negativ.
* Mein Urteil: Durchgefallen. Eine Firma, die Cash verbrennt, um ihre Pipeline zu finanzieren, ist für mich als konservativen Anleger 'Gift'.
* C) Dividend Filter (Das Schweigen):
* Rendite: 0,0 %.
* Urteil: Durchgefallen. Wer Verluste schreibt, zahlt keine Dividende. Logisch.
3. Meine ehrliche Meinung ('Deftig' serviert):
Sag mal, Hauptmeister, willst du investieren oder im Casino Tokio 'Alles auf Rot' setzen?
PeptiDream ist eine Wette auf zwei Dinge:
* Dass ihre 'Peptide Discovery Platform' (PDPS) endlich wieder dicke Lizenz-Deals liefert.
* Dass das Radiopharma-Geschäft (PDRadiopharma) explodiert.
Aber:
Die Aktie ist selbst nach dem Crash noch teuer (Price-to-Sales Ratio immer noch ~9x!). Du zahlst den 9-fachen Umsatz für eine Bude, die gerade Verlust macht? Das ist sportlich.
Wenn die 2026er Prognose wieder kassiert wird, sehen wir hier dreistellige Kurse (unter 1.000 JPY).
Mein Fazit für dich:
Das ist ein Zock für Biotech-Experten, die die Pipeline besser kennen als ihre Westentasche.
Für ein normales Depot ist das Harald-Glööckler-Style: Viel Glitzer (Versprechungen), aber aktuell wenig Substanz unter der Schminke.
Wenn du Nerven aus Stahlseilen hast: Viel Glück beim 'Turnaround'.
Wenn du Geld verdienen willst: Kauf was, das heute schon Gewinne macht.
Hilsen (und wach auf!),
Mister Prompt"
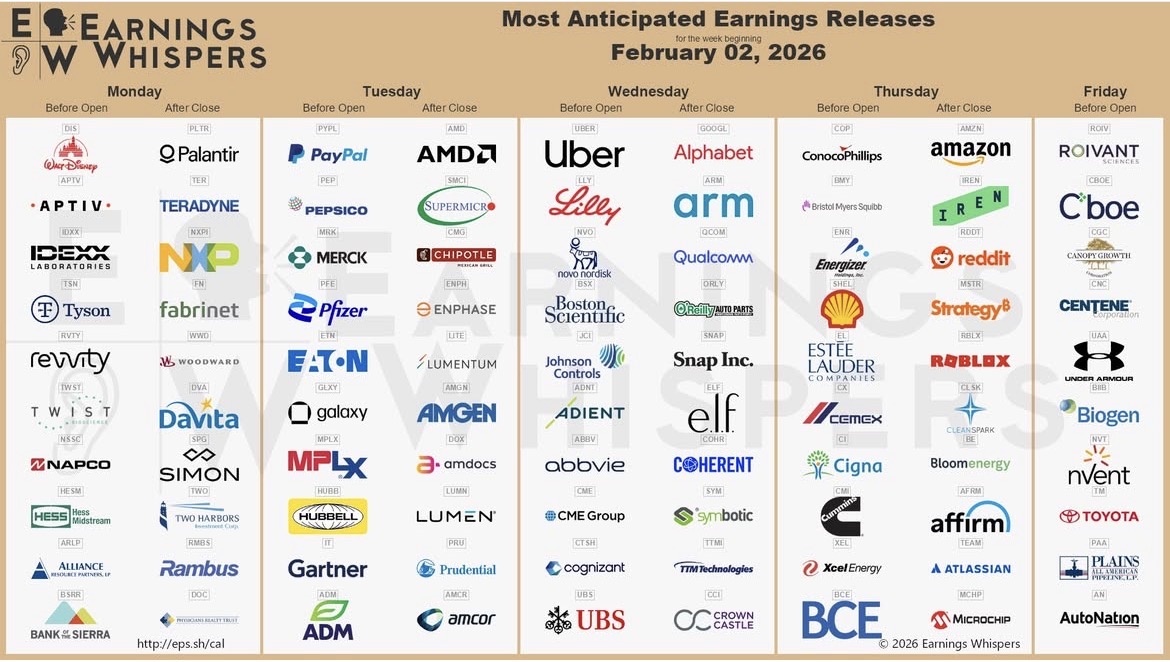
Nächste Woche wird richtig interessant
$PLTR (-1,72 %)
$GOOGL (-9,94 %)
$AMZN (+0,5 %)
$IDXX (+0,04 %)
$RMBS (+2,04 %)
$AMD (+1,5 %)
$PEP (+0,37 %)
$MRK (+0,82 %)
$ETN (+0,75 %)
$AMGN (+2,73 %)
$ADM (-2,02 %)
$PFE (-0,93 %)
$UBER (-1,13 %)
$LLY (+1,19 %)
$NOVO B (-1,98 %)
$BSX (-6,81 %)
$ABBV (+0,27 %)
$QCOM (-2,13 %)
$ARM (+2,46 %)
$ELF (+2,12 %)
$CCI (+0,63 %)
$IREN (+2,18 %)
$BMY (-1,82 %)
$MSTR (+2,52 %)
$RBLX (-2,05 %)
$TEAM (-5,89 %)
$EL (+0,87 %)
$SYM (-0,71 %)
$DIS (-0,51 %)
$PYPL (+0,44 %)
$CMG (+9,75 %)
$ALV (+0,24 %)
$LIN (+0,57 %)
auf welche Zahlen schaut ihr besonders drauf ?


Investmententscheidungen
Liebe Getquinners,
mich würde eure Meinung mal wieder interessieren.
Ich möchte mein Portfolio langfristig mit ein paar Aktien erweitern.
Langfristiges Investment ist mein Ziel mit gutem Wachstum (Ziel mindestens 10-12% Jährlich), Dividenden sind schön aber kein muss, darf auch etwas Risiko haben (natürlich wird dementsprechend die Positionsgröße angepasst).
Welche Positionen würdet ihr stanzen (Österreichisch für verkaufen🤣) von den im Portfolio vorhandenen oder doch nur Ergänzen?
Titel die ich interessant finde als Ergänzung:
-Netflix $NFLX (-0,94 %)
-Broadcom $AVGO (+0,81 %)
-Waste Management $WM (-3,94 %)
-Zoetis $ZTS (-1,11 %)
-Kawasaki Heavy $7012 (-1,42 %)
-Intuitive $ISRG (-0,41 %)
-Chipotle $CMG (+9,75 %)
-Amgen $AMGN (+2,73 %)
-Crowdstrike Hldg $CRWD (-6,58 %)
-Vistra Corp $VST (-2,73 %)
-Constellation PA $CEG (-0,57 %)
-Amphenol $APH (+2,59 %)
-Nestle $NESN (-0,65 %)
-Monster Beverage $MNST (+0,24 %) (ich liebe Monster)
-AMD $AMD (+1,5 %)
-Palo Alto Networks $PANW (-8,53 %)
-Contemporary Amperex $3750 (-0,74 %)
-Albermale $ALB (-1,71 %)
-Synopsys $SNPS (-0,35 %)
-Taiwan Semiconductor $TSM (-1,08 %)
-Datadog $DDOG (-1,59 %)
-Itochu $8001 (-1,93 %)
-Eaton $ETN (+0,75 %)
-Procter&Gamble $PG (+0,15 %)
-Pepsico $PEP (+0,37 %)
-Coca Cola $KO (+1,29 %)
-Hims&Hers $HIMS (+4,34 %)
-Kraken Robotics $PNG (-2,64 %)
usw.
Es gibt so viele Interessante Titel, da kann man leicht überfordert sein.^^
Zurzeit wird hauptsächlich der $VWRL (-0,16 %) und $BTC (-1,6 %) monatlich bespart, Aktienkäufe werden bei Möglichkeiten getätigt. (Finanziell sowie Charttechnisch).
Bin auf eure Meinung gespannt.
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche