
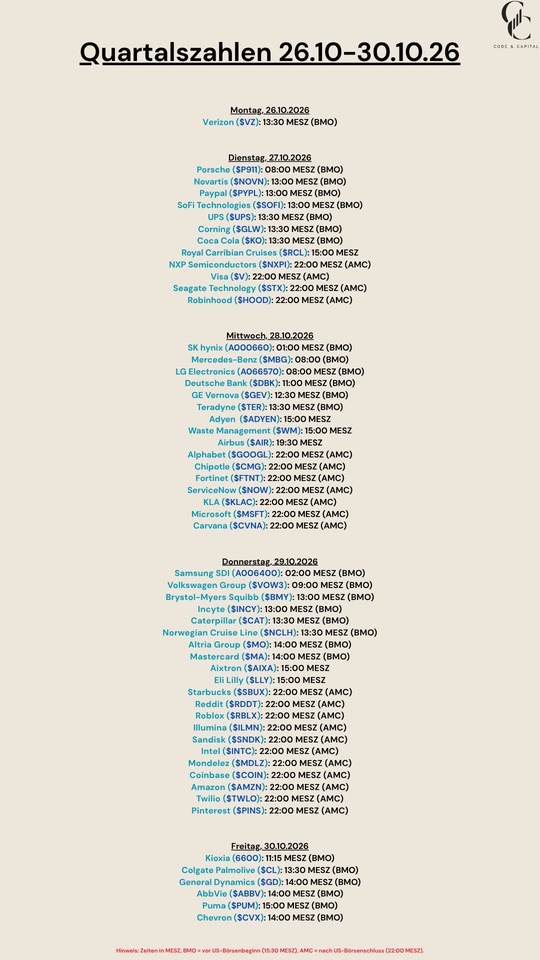
$VZ (+2,09 %)
$P911 (+1,28 %)
$NOVN (-0,3 %)
$PYPL (-0,8 %)
$SOFI (-1,83 %)
$UPS (+1,14 %)
$GLW (-0,55 %)
$KO (+0,52 %)
$RCL (-0,58 %)
$NXPI (+0,11 %)
$V (+0,49 %)
$STX (-4,94 %)
$HOOD (-3,29 %)
$SKHY (-4,32 %)
$MBG (+0,45 %)
$DBK (-2,44 %)
$GEV (-0,94 %)
$TER (-4,38 %)
$ADYEN (+0,92 %)
$WM (+0,43 %)
$AIR (-2,68 %)
$GOOGL (+0 %)
$CMG (+2,8 %)
$FTNT (-0,99 %)
$NOW (-2,64 %)
$KLAC (-3,2 %)
$MSFT (-0,97 %)
$CVNA (+0,81 %)
$006400
$VOW3 (-0,46 %)
$BMY (+2 %)
$INCY (+3,25 %)
$CAT (-2,99 %)
$N1CL34
$MO (+1,32 %)
$MA (-0,23 %)
$AIXA (-4,06 %)
$LLY (+2,49 %)
$SBUX (+0,27 %)
$RDDT (-13,65 %)
$RBLX (-0,51 %)
$ILMN (-6,74 %)
$SNDK (-10,82 %)
$INTC (-10,36 %)
$MDLZ (-1,33 %)
$COIN (-7,18 %)
$AMZN (+4,71 %)
$TWLO (+1,51 %)
$PINS (+9,46 %)
$285A (-13,04 %)
$CL (+1,2 %)
$GD (+0,68 %)
$ABBV (+0,23 %)
$PUM (+4,91 %)
$CVX (+1,29 %)
Bristol-Myers Squibb
Price
Diskussion über BMY
Beiträge
72Quartalszahlen 26.10-30.10.16


Zwei erfolgreiche Phase 3 Studien für Bristol Myers Squibb
Die Aktie von Bristol Myers Squibb $BMY (+2 %) verzeichnete am Montag einen Kursanstieg von 6,5 %, nachdem das Unternehmen positive Topline-Ergebnisse aus zwei separaten klinischen Phase-3-Studien bekannt gegeben hatte. In diesen wurden zielgerichtete Therapien für neuroendokrine Tumoren und idiopathische Lungenfibrose untersucht.
Liebe Grüße 🌊

📊 Wikifolio Update September 2026: plus 1,03 %, Chips oben, Minen unten, und am 1. Oktober 18 von 30 Positionen getauscht
Im August haben die Goldminen den Monat getragen. Im September haben sie am meisten gekostet. Fresnillo
$FRES (-2,09 %) minus 15 Prozent, Micron
$MU (-1,97 %) plus 17. Am Monatsende stand das Wikifolio bei plus 1,03 Prozent, und einen Tag später hab ich 18 von 30 Positionen getauscht.
Der September gehörte den Zinsen und dem Öl. Brent stieg in der zweiten Woche über 100 Dollar und nach dem Ausfall einer saudischen Pipeline zeitweise auf 110. Die US-Inflation lag im August bei 3,4 Prozent. Am 16. September hob die Fed den Leitzins um einen Viertelpunkt auf 3,75 bis 4,00 Prozent an, zum ersten Mal seit Juli 2023. Die zehnjährige US-Rendite kletterte danach auf 5,19 Prozent, so hoch stand sie zuletzt 2007. Die Chipwerte hat das kaum gestört. Der Nasdaq markierte am 21. September ein Rekordhoch, AMD ist seitdem eine Billion Dollar wert. In Europa sah es anders aus. Die deutsche Inflation sprang auf 3,3 Prozent, und der DAX verlor im Monat rund vier Prozent.
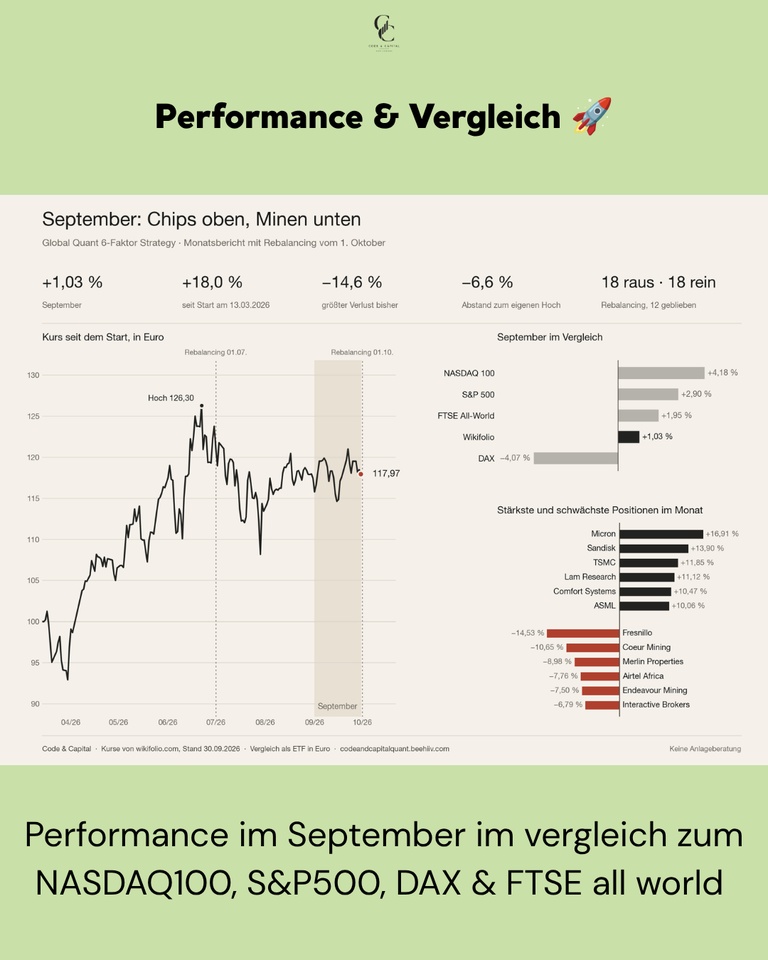
📊 Monatsperformance: +1,03 %
📊 Kurs zum 30.09.: 117,97 €
📊 Größter Verlust seit Start: −14,6 %
📊 Max Performance: +18% (seit 13.03.26)
Nächstes Rebalancing: Anfang Januar 2027
Performance & Vergleich 🚀
Die US-Indizes lagen in Euro gerechnet klar im Plus, der Nasdaq vorn. Das Wikifolio kam nicht mit. Es lag hinter Nasdaq, S&P 500 und FTSE All-World und nur vor dem DAX.
Performance im Vergleich (01.09.–30.09.2026, Tagesende):
Global Quant 6-Faktor: +1,03 %
NASDAQ 100: +4,18 %
S&P 500: +2,90 %
FTSE All-World: +1,95 %
DAX: −4,07 %
Woran es lag, sieht man an den beiden Listen weiter unten. Die Chips haben geliefert, die Minen und ein paar Einzelwerte haben einen guten Teil davon wieder gekostet.
Käufe & Verkäufe 💶
Im September selbst keine. Das Modell handelt nur an vier Terminen im Jahr, und der dritte war am 1. Oktober. Was dort passiert ist, steht unten im eigenen Abschnitt.
Top-Mover im September 🟢
Der Monat gehörte den Halbleitern und Speicherwerten. Mitte des Monats sagte der Intel-Chef, man könne gerade nur etwa die Hälfte der Nachfrage nach Prozessoren bedienen. Danach zog die ganze Branche an. Micron
$MU (-1,97 %) führte die Liste an mit +16,91 %, dahinter Sandisk
$SNDK (-10,82 %) mit +13,90 % und TSMC
$2330 mit +11,85 %. Lam Research
$LRCX (-2,25 %) legte +11,12 % zu, ASML
$ASML (-4,98 %) +10,06 %. Dazwischen steht mit Comfort Systems $FIX (-2,72 %) ein Wert, der mit Chips nichts zu tun hat, +10,47 %. Im August war Comfort Systems noch bei den Verlierern.
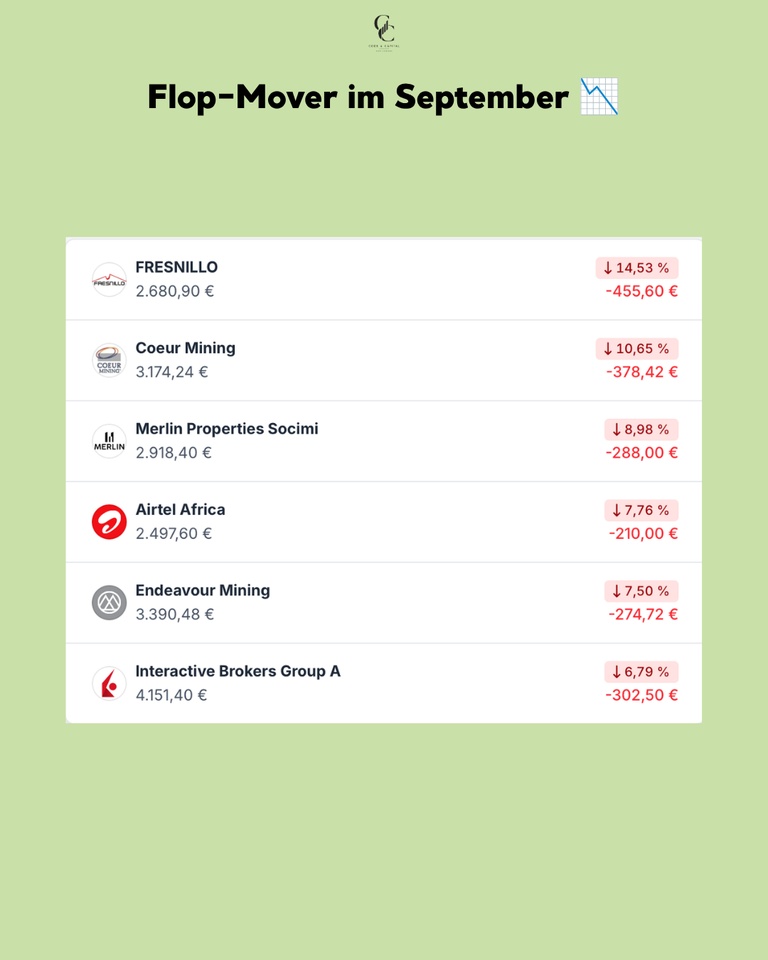
Flop-Mover im September 🔴
Gold und Silber haben im September nachgegeben, Silber deutlich stärker. Steigende Renditen und ein festerer Dollar haben auf die Preise gedrückt. Die Minen sind mitgefallen. Fresnillo
$FRES (-2,09 %) verlor −14,53 %, Coeur Mining
$CDE (-6 %) −10,65 % und Endeavour Mining $EDV (-6,09 %) −7,50 %. Im August standen alle drei noch mit über 25 Prozent Plus auf der anderen Liste. Merlin Properties gab −8,98 % ab, Airtel Africa
$AAF (-5,69 %) −7,76 % und Interactive Brokers
$IBKR (-4,23 %) −6,79 %.
Rebalancing am 1. Oktober 🔄
Am 1. Oktober lief das dritte Rebalancing seit dem Start. 18 von 30 Positionen hab ich getauscht, so viele wie noch nie. Im Juli waren es neun.
Raus sind alle neun Banken: Bankinter
$BKT (-1,29 %) , CaixaBank
$CABK (+0,52 %) , BBVA
$BBVA (-4,34 %) , UniCredit
$UCG (-1,37 %) , BPER
$BPE (-1,09 %) , Monte dei Paschi $BMPS (-1,19 %) , Banca Mediolanum
$BMED (-0,95 %) , Swedbank$SWED A (-0,41 %) und HSBC
$HSBA (-2,53 %) . Dazu Interactive Brokers $IBKR (-4,23 %) , Antofagasta $ANTO (-4,64 %) , Coeur Mining
$CDE (-6 %) , AppLovin
$APP (-9,25 %) , Airtel Africa
$AAF (-5,69 %) , Merlin Properties und Solaria
$SLR (-5,11 %) . Investor AB
$INVE B (+1,93 %) und Pershing Square
$PSH (-1,53 %) sind auch nicht mehr dabei. Vier der sechs Flop-Mover von oben stehen also nicht mehr im Depot.
Rein kamen sechs Titel aus dem Gesundheitssektor: Eli Lilly
$LLY (+2,49 %) , Bristol-Myers
Squibb
$BMY (+2 %) , Vertex $VRTX , Incyte
$INCY (+3,25 %) , Illumina
$ILMN (-6,74 %) und WuXi AppTec
$603259 . Fünf kommen aus Halbleitern und Speicher, das sind Seagate
$STX (-4,94 %) , Marvell
$MRVL (-5,75 %) , Applied
Materials
$AMAT (-4,6 %), Teradyne
$TER (-4,38 %) und KLA
$KLAC (-3,2 %) . Der Rest verteilt sich auf Fortinet
$FTNT (-0,99 %) , CF Industries
$CF (+5,18 %) , Marathon Petroleum
$MPC (+3,03 %) , APA
$APA (+2,8 %) , Pop Mart $9992 (+3,74 %) , Hong Kong Exchanges
$388 (+0,62 %) und Lion Finance
$BGEO (-5,54 %) .
Geblieben sind zwölf: Sandisk, Micron, Western Digital, Nvidia, Lam Research, TSMC, ASML, Alphabet, Comfort Systems, Fresnillo, Endeavour und Newmont. Alle sechs Top-Mover vom September sind darunter.
Zwei Namen fallen auf. Applied Materials und KLA hab ich am 1. Juli verkauft, bei plus 92 und plus 90 Prozent. Jetzt sind beide wieder im Depot. Das Modell merkt sich nicht, was es mal verkauft hat. Es schaut nur, wo ein Titel heute im Ranking steht.
Fazit 💡
Das Depot sieht nach dem 1. Oktober anders aus als vorher. Im September lagen noch rund 41 Prozent in Finanzwerten, jetzt sind es zwei Positionen von 30. Dafür stecken 12 von 30 in Halbleitern und Speicher und sechs im Gesundheitssektor. Eine Sektorgrenze gibt es nicht, das Modell sortiert nach Punktzahl und nicht nach Branche. Gehandelt wird erst wieder Anfang Januar.
Wie lief euer September? Und habt ihr eure Minen nach dem Rücksetzer gehalten oder verkauft? 👇
➡️ Jeden Monat kommt hier das komplette Wikifolio-Update, dazwischen Research.
📈 Wikifolio $DE000LS9V052 (-1,68 %)
+ 1

Endgültiges Portfolio zumindest mal bis 100-120k
Liebe Community,
nochmals möchte ich mein Portfolio vorstellen.
Mein Core bildet der $VWRL (-1,23 %) der monatlich bespart wird.
Danach habe ich ein paar Dividendentitel wie $ALV (-0,19 %)
$MCD (+0,02 %)
$BMY (+2 %) und $TTE (+1,72 %) diese Titel sind meine “Dividendentitel“ von denen ich mir um ehrlich zu sein nicht viel Rendite erwarte, aber dennoch vielleicht überraschen können. Bei $BMY (+2 %) bin ich mir noch nicht so sicher, ob ich diesen Titel halte oder doch eher im Healthcare mehr ins Wachstum gehen soll $SYK (+6,94 %) sieht zum Beispiel zur Zeit interessant aus, wäre auch vielleicht in Zukunft mein neuer Arbeitgeber 😜.
Dann habe ich noch bissl Wachstum mit Dividende, die aber nicht im Vordergrund steht $TSM (-3,38 %)
$AVGO (-2,31 %)
$SU (-3,37 %) und $8001 (+2,77 %) wobei Itochu so ein Mittelding ist.
Zu letzt natürlich noch $BTC (+0,68 %) um Krypto abgedeckt zu haben.
Sobald ich die Positionen unter $MCD (+0,02 %) den oberen Titeln angepasst habe als Ziel derweil ca. 5000€ pro Titel und Btc auf 3000€, habe ich vor neue Titel zu ergänzen in Form von $VST (+0,44 %)
$XYL (+1,98 %) und vielleicht wieder $RKLB (-3,91 %) , natürlich bis dahin andere Titel möglich.
Danke für eure Unterstützung, Meinungen, Verbesserungsvorschläge usw.
Liebe Grüße und einen schönen Start ins Wochenende
Florian

Nicht ein einziges der Einzelunternehmen hat besser performt als dein ETF??
Vergangenheit ist beim Investieren zwar kein Indikator für die Zukunft, aber...merkste selbst, oder?
Gruß
🥪


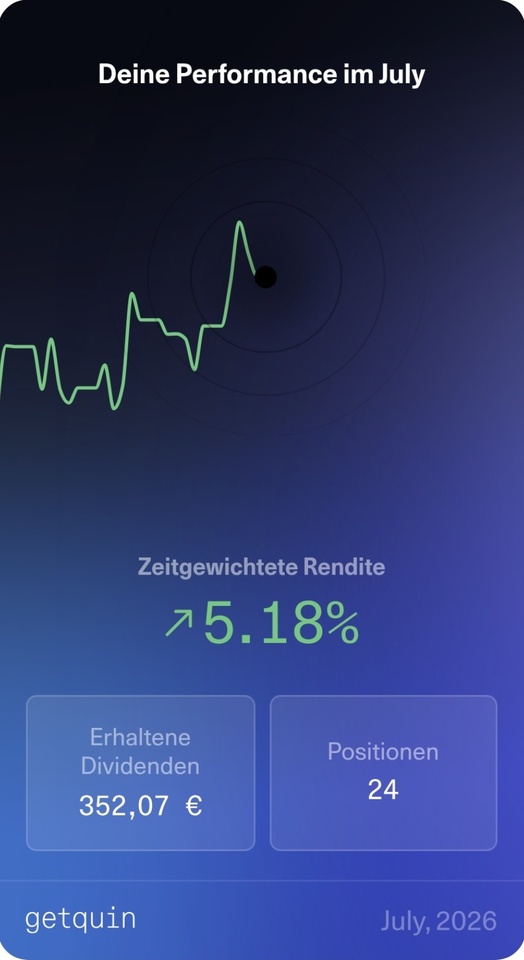
Wow, mal wieder ein grüner Monat 🫢
Meine stärksten Kurstreiber im Juli waren $ACN (+3,49 %)
$MSFT (-0,97 %)
$BMY (+2 %)
in den letzten Monaten habe ich aggressiv in $MSFT (-0,97 %) investiert und versucht den Drawdown zu nutzen. Hab mehrere Positionen liquidiert und in MSFT umgeschichtet. Ob ich richtig gehandelt habe, zeigt sich noch.
Die Position notiert nach den Earnings bei rund 16.500€ und ich fühl mich sehr gut damit.
Was sagt ihr nach den Ergebnissen von $MSFT (-0,97 %) ?

Bristol Myers Dividende und angebliche Fusion mit AstraZeneca🦠💊💉
Gerüchte über angebliche Fusion von $BMY (+2 %) und $AZN (+6,73 %)
Beide Unternehmen sind in der Önkologie Branche tätig.
Eine Fusion beider Unternehmen, würde ein Unternehmen mit einem Marktwert von 400 Mrd. $ generieren. Und damit auch zum 4. größten Medikamenten Hersteller.
- Bristol Myers steht vor drohenden Patentabläufen bei Kassenschlagern wie Eliquis und Opdivo. Eine Fusion würde die Pipeline bei Krebstherapien enorm verstärken.
Skepsis bei Astra-Aktionären: Viele Analysten fragen sich, ob AstraZeneca diesen riesigen und komplexen Brocken finanziell und strategisch überhaupt braucht.
Momentan ist nichts fix aber es finden Gespräche statt.
Was ist die Meinung der Bristol und Astrazeneca Aktionare?

Spannend, aber aktuell kann ichs mir noch nicht vorstellen.

Unternehmensvorstellung: Adaptive Biotechnologies
nicht viel Schnick Schnack 😬
Heute gibt’s wieder was für eure Gesundheit 🤧
Let‘s Go !
Es geht heute um das Biotech-Unternehmen:
🧬 Adaptive Biotechnologies $ADPT (-5,38 %) : Das unbezwingbare immunologische Auge der Krebsmedizin
Adaptive Biotechnologies $ADPT (-5,38 %) ist kein klassisches Biotech-Unternehmen, das auf gut Glück nach neuen Molekülen forscht. Es ist der weltweite technologische Pionier und Infrastruktur-Monopolist im Bereich der Immunsequenzierung (dem präzisen Auslesen des menschlichen Immunsystems). Während Pharma-Riesen wie Bristol Myers Squibb $BMY (+2 %) Krebstherapien entwickeln, liefert Adaptive mit seinem Flaggschiff-Produkt clonoSEQ das kritische, hochpräzise "Mess-Auge", mit dem der Erfolg dieser Therapien überhaupt erst bewiesen wird.
Sie kontrollieren das führende System zur Erkennung von minimaler Restschnittkrankheit (Minimal Residual Disease, kurz MRD) bei Blutkrebs – das ist die ultradetaillierte Mautstation, an der die Onkologie der Zukunft nicht vorbeikommt.
1. Das Geschäftsmodell: Die Entfesselung des MRD-Monopols 🔬⚙️📈
Adaptive $ADPT (-5,38 %) kontrolliert den Markt durch eine radikal skalierende, proprietäre Tech-Plattform:
Die klinische Mautstation (clonoSEQ): Wenn ein Patient mit Multiplem Myelom oder Leukämie therapiert wird, wollen Ärzte wissen: Ist der Krebs wirklich weg? Herkömmliche Methoden übersehen eine von 10.000 Krebszellen. clonoSEQ findet eine unter einer Million Zellen.
Die Wechselkosten (Switching Costs) für Onkologen und Kliniken sind absolut extrem: Ist ein Patient einmal mit clonoSEQ typisiert und im Monitoring, kann der Arzt das System nicht wechseln, ohne die historische Vergleichbarkeit der Daten zu zerstören.
Der "Design-In"-Schutz bei Pharma-Studien: Bei der Zulassung neuer Krebsmedikamente verlangt die FDA zunehmend den Nachweis von "MRD-Negativität". Pharmakonzerne nutzen Adaptive als Standard-Endpunkt für ihre klinischen Studien (wie die bahnbrechende CEPHEUS-Studie). Hat eine Zulassungsstudie clonoSEQ integriert, ist Adaptive für die gesamte weltweite Lebensdauer dieses Medikaments als exklusiver Diagnostik-Partner fest einbetoniert.
Der monumentale Befreiungsschlag 2026 (Fokus auf Marge): Jahrelang litt die Aktie unter der Sparte Immune Medicine (Frühphasen-Forschung mit Microsoft), die als Cash-Burner Millionen verschlang. Mitte Juni 2026 hat das Management die Bombe platzen lassen: Das unprofitable Forschungssegment wird bis Ende des Jahres komplett abgespalten oder separat verpartnert. Zurück bleibt ab 2027 eine saubere, hochprofitable, extrem schnell wachsende reine Diagnostik-Maschine (Pure-Play MRD).
2. Die Kennzahlen (Stand: Q1/Q2 2026 / FY-Trend) 📊
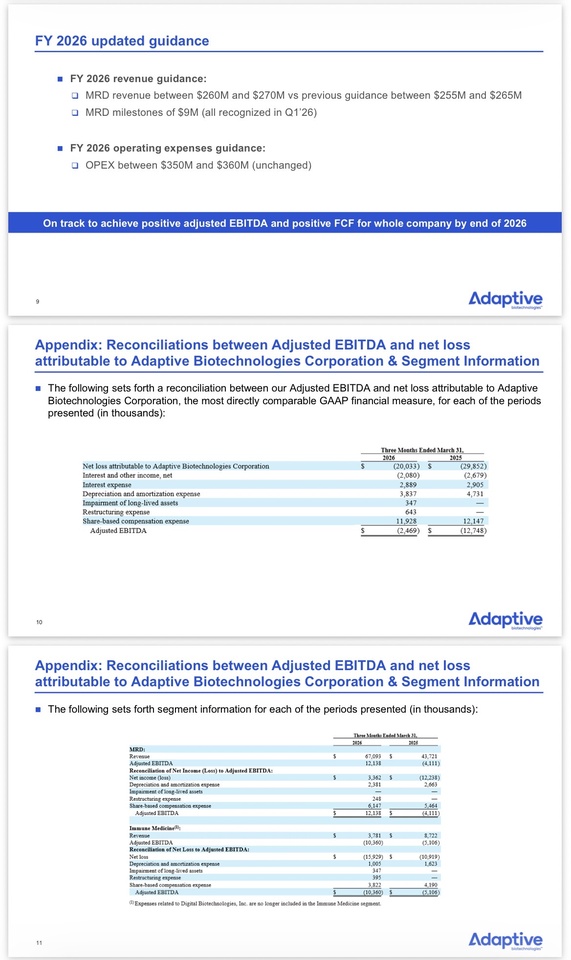
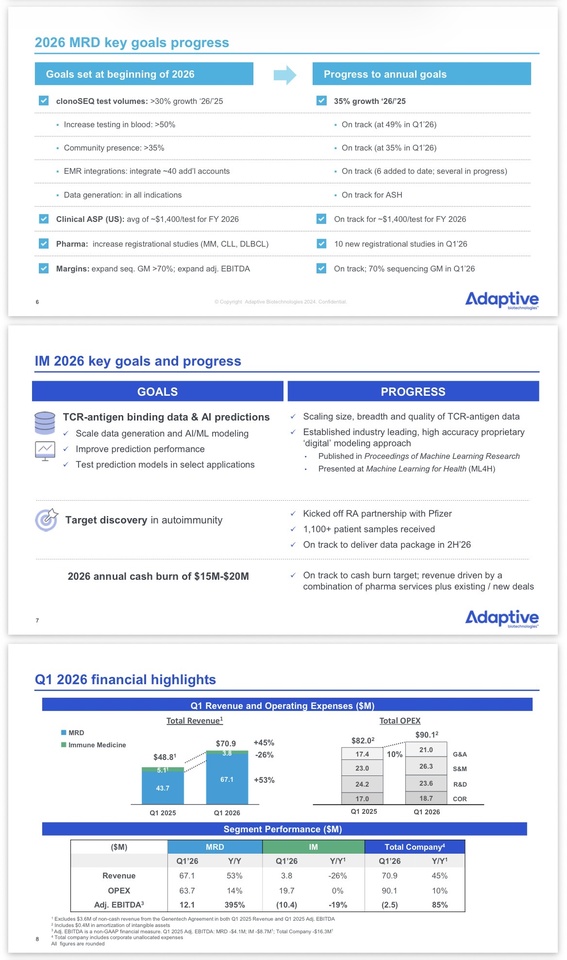
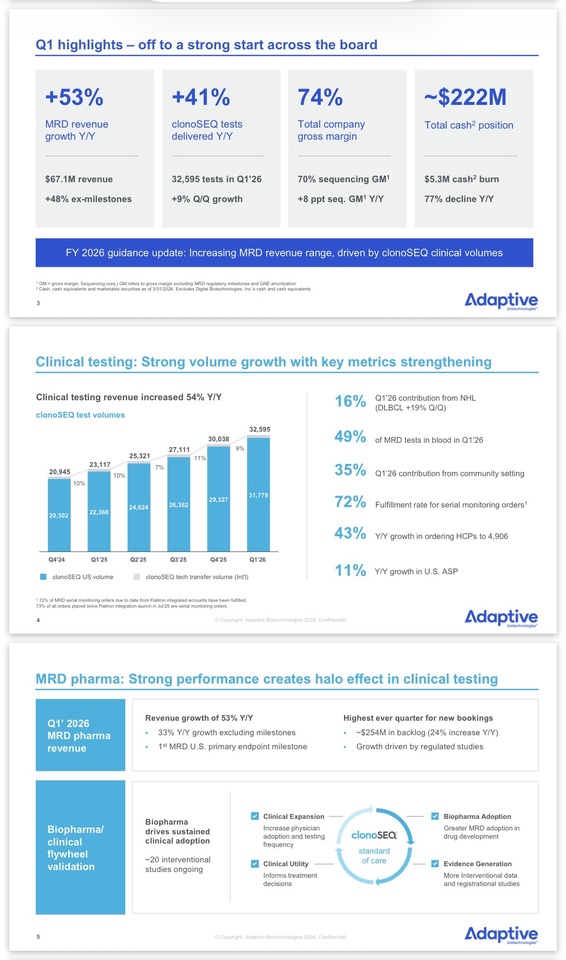
Umsatzbasis & Beat: Der Gesamtumsatz im aktuellen Q1 2026 pulverisierte mit 70,9 Mio. USD die Analystenschätzungen um gewaltige 16,4\%. Für das Gesamtjahr steht eine MRD-Kernprognose von 260 bis 270 Mio. USD im Raum.
🚀Wachstums-Explosion: Das MRD-Kerngeschäft wächst völlig losgelöst von der Konjunktur. Im Q1 2026 explodierte der MRD-Umsatz um +53\% im Jahresvergleich, getrieben durch ein Volumenplus von +67\% bei den Krebstests im niedergelassenen US-Ärztebereich.
🚀Brutale Software-Margen: Die Sequenzierungs-Bruttomarge kletterte durch massive Skalierung auf phänomenale 70,0\% (+8\% YoY). Wenn die Labore erst einmal laufen, fließt fast jeder zusätzliche Dollar Umsatz als reiner Profit durch die GuV.
🚀Die Profitabilitätsschwelle: Auf Konzernebene ist der Verlust fast vollständig ausradiert (Bereinigtes EBITDA im Q1 nur noch bei hauchdünnen -2,5 Mio. USD). Die reine MRD-Unit ist bereits hochgradig profitabel (+12,1 Mio. USD EBITDA). Mit dem vollzogenen Breakup Ende 2026 wird das Unternehmen ab 2027 eine hochprofitable Cashflow-Maschine.
Die 500-Millionen-Kriegskasse: Mit rund 237 Mio. USD Netto-Cash aus dem operativen Geschäft plus einer im Juni 2026 strategisch platzierten 300-Mio.-USD-Wandelanleihe (zu 0% Kupon!) besitzt das Management eine uneinnehmbare finanzielle Festung. Eine Verwässerung der Aktionäre ist für die nächsten 10 Jahre vom Tisch.
3. Warum ist die Aktie gerade spannend? 🚀
1. Der Katalysator des Breakups: Der Markt bewertet ADPT aktuell immer noch mit einem Abschlag für die alten Cash-Burn-Zeiten. Sobald die Abspaltung von Immune Medicine Ende 2026 formell vollzogen ist, wird Wall Street gezwungen sein, das verbleibende 50\%-Wachstumsgeschäft mit den Premium-Multiples von High-End-SaaS/Diagnostics-Unternehmen neu zu bewerten.
2. Der Pharma-Backlog-Hebel: Der vertraglich gesicherte Auftragsbestand mit Pharma-Giganten knackte im ersten Halbjahr die 254 Millionen USD (+24\% YoY). Das gibt eine brutale Visibilität für die Umsätze der kommenden 36 Monate.
3. Die Erstattungs-Welle: Immer mehr private und staatliche US-Krankenkassen (Medicare) nehmen clonoSEQ standardmäßig in den Leistungskatalog für immer mehr Krebsarten auf. Das öffnet die Schleusen für den Massenmarkt abseits der High-End-Kliniken.
4. Risiken ⚠️
❗️Klumpenrisiko Zulassungsstudien: Sollten mehrere große Pharma-Partner ihre Krebsstudien unerwartet stoppen, leidet der kurzfristige Daten- und Proben-Umsatz im B2B-Bereich
❗️Regulatorische FDA-Vorschriften: Die FDA verschärft aktuell die Kontrollen für sogenannte Lab-Developed Tests (LDTs). Adaptive ist hier durch seine ohnehin extrem hohen klinischen Validierungen bestens positioniert, regulatorische Verzögerungen kosten aber Zeit
❗️Einmalige Restrukturierungskosten: Die physische und bilanzielle Aufspaltung der zwei Konzernteile wird das verbleibende Jahr 2026 mit Einmaleffekten belasten
5.Reaper-Rating 💀
Jack‘s Verdict:
„Adaptive Biotechnologies $ADPT (-5,38 %) ist das perfekte Beispiel für eine hochprozentige Mautstation, die unter einer unübersichtlichen Konzernstruktur begraben lag. Wer ADPT jetzt kauft, kauft das unangefochtene Krebs-Monitoring-Monopol der Zukunft exakt im Moment seines großen Befreiungsschlags.
Vergiss das klassische Biotech-Glücksspiel, bei dem du darauf hoffst, dass eine Pille in Phase 2 nicht durchfällt. Kauf das Messgerät, das jeder benutzen muss, um den Erfolg der Pille zu beweisen. Adaptive Biotechnologies $ADPT (-5,38 %) war jahrelang die Aktie, bei der man sagte: 'Geniales Produkt, aber der Cash-Burn bringt mich um.' Mit dem radikalen M&A-Breakup im Juni 2026 hat das Management genau diesen Mühlstein weggesprengt. Sie haben sich über eine Wandelanleihe zu null Prozent Zinsen 300 Millionen Dollar geholt und trennen den unprofitablen Arm ab. Zurück bleibt eine lupenreine Krebstest-Maschine mit 70\% Marge und über 50\% Wachstum. Bei Kursen um die 21 USD ist die Aktie für das, was sie ab 2027 darstellt, schlichtweg falsch bewertet. Das ist der Einstieg vor der großen institutionellen Neubewertung.“
Reaper-Rating: 🔥 STRONG BUY (Diagnostics-Wachstum / Strategischer Breakup-Gewinner)
Reaper Score: 8,4/10 (Begründet durch die atemberaubende 70\%-Produktmarge, das 53\%-Kernwachstum und die absolute Beseitigung des Bilanzrisikos durch die 300-Mio.-Null-Kupon-Refinanzierung im Juni).
@Get_Rich_Or_Die_Tryin @Raketentoni
@Tenbagger2024
@Stocktective
@schlimmschlimm
@Multibagger und natürlich alle anderen User sind herzlich eingeladen! 🫶✌️

Biontech!
Wie heute Mittag bereits angekündigt, halte ich den heutigen Abverkauf bei $BNTX (-0,76 %) für total übertrieben. Es gibt 16 Pipelinekandidaten in Phase 2 und 3. Die ersten sollen dieses Jahr zur Marktreife geführt werden. Und ich habe nirgendwo gelesen, dass die beiden Gründer die mitnehmen und $BNTX (-0,76 %) wieder nur noch COVID Impfstoffe macht. Die beiden Gründer sind mit Leib und Seele Forscher. Und sie werden auch mit ihrer neuen Firma neue innovative Medikamente auf MRNA Basis entwickeln. Aber in dem jetzigen Stadium braucht $BNTX (-0,76 %) in erster Linie Manager, die die Erfolge monetarisieren können und das Marketing verstehen und am besten auch noch gute Kontakte in die Branche haben, um weitere Kooperationen zu schließen. Dann wird es noch mehr Deals geben wie der mit $BMY (+2 %) .
Daher habe ich mir heute Mittag überlegt, meine Aktien erst einmal zu verkaufen ( ich weiss auf den ersten Blick unlogisch) und stattdessen ein Derivat mit Faktor 10 zu holen, da ich denke, dass die Rendite deutlich höher sein wird.

Unternehmensvorstellung: PeptiDream – Der Architekt der Medikamente von morgen
Hallo meine lieben GQ- Community, da der liebe @Tenbagger2024 irgendwie Probleme bei seiner Unternehmensvorstellungsbeitrag hat, spring ich mal ausnahmsweise ein 😝, damit ihr was zu lesen habt 😂 ich hoffe ich erreiche trotzdem ein paar Leser von euch 🤓
viel Spaß 😬
heute möchte ich euch ein Unternehmen vorstellen, was sicherlich viele von euch noch nicht kennen.
es handelt sich um die Japanische BioTech Pharma / Tech (?) Unternehmen mit den Namen: PeptiDream $4587
PeptiDream $4587 ist kein klassisches Pharmaunternehmen, das nur eigene Pillen verkauft. Es ist eine Technologie-Plattform, die das "Betriebssystem" für die Entdeckung neuer Wirkstoffe liefert. In der Welt der Biotechnologie gilt PeptiDream $4587 als der unangefochtene König der makrozyklischen Peptide.
👤 Das Management: Visionär & Strategisch
• CEO: Patrick C. Reid
• Reid ist kein typischer japanischer CEO, was dem Unternehmen eine sehr internationale und agile Kultur verleiht. Unter seiner Führung wurde PeptiDream von einem kleinen Uni-Spin-off zu einem globalen Player mit über 120 Forschungsprogrammen transformiert.
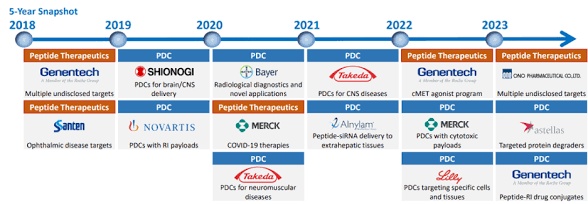
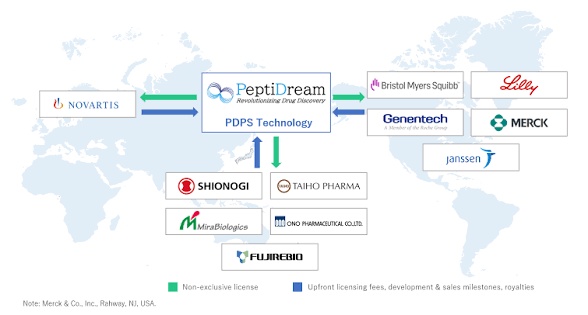
• Strategie: Er setzt konsequent auf Kooperationen mit "Big Pharma" (Novartis $NOVN (-0,3 %) , Eli Lilly $LLY (+2,49 %) ,Merck $MRK (+1,66 %) Genentech $GENETEC ), um das Risiko von Fehlschlägen in klinischen Studien auf die Partner abzuwälzen, während PeptiDream $4587 durch Meilensteinzahlungen und Lizenzgebühren profitiert.
——————————————————————————
🔬🏭Das Geschäftsmodell: "The Discovery Powerhouse" 🎯
PeptiDream $4587 verfolgt eine Strategie der massiven Skalierung durch Partnerschaften. Statt Milliarden in die eigene Forschung zu stecken und auf einen "Blockbuster" zu hoffen, lassen sie die Giganten der Branche für sich arbeiten.
1•Kerntechnologie PDPS: Das Peptide Discovery Platform System ist eine Art „Google Hochgeschwindigkeits-Suchmaschine“ für Wirkstoffe. Es kann Billionen (!) von verschiedenen Peptiden in nur wenigen Wochen screenen, um genau das eine Molekül zu finden, das an ein Krankheitsziel bindet.
PDPS im Detail:
Stell dir vor, du suchst einen passenden Schlüssel 🔑 für ein sehr kompliziertes Schloss (ein Protein, das eine Krankheit verursacht). Klassische Pharmafirmen probieren mühsam ein paar tausend Schlüssel 🔐aus.
• PDPS (Peptide Discovery Platform System): PeptiDream baut in einem Reagenzglas eine „Bibliothek“ aus Billionen (10¹²) verschiedenen Makrozyklen (ringförmigen Peptiden).
• Der Clou: Jedes Peptid ist mit einem DNA-„Barcode“ versehen. Wenn ein Peptid an das Zielprotein bindet, wird der Barcode ausgelesen und die Firma weiß sofort: „Das ist der Wirkstoff!“
• Erfolgsrate: PeptiDream $4587 gibt an, für über 95 % aller biologischen Ziele🎯 (Targets) innerhalb von nur 4 Wochen einen passenden „Hit“ zu finden. Das ist in der Branche rekordverdächtig.
Technologie-Lizenzen: Partner wie Lilly $LLY (+2,49 %) oder Novartis $NOVN (-0,3 %) zahlen Millionen, um die PDPS-Technologie selbst nutzen zu dürfen.
🚀2. Die Wachstums-Säule:
Die "PDRadiopharma"-Transformation:
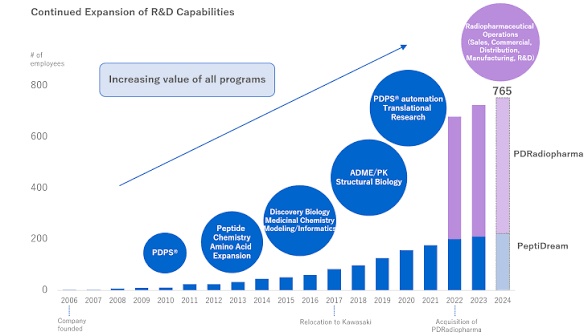
Durch die Übernahme des Radiopharmaka-Geschäfts von Fujifilm Toyama Chemical hat sich PeptiDream $4587 vertikal integriert. Sie besitzen nun die gesamte Kette: Von der Entdeckung des Peptids bis hin zur Herstellung und Vermarktung von nuklearmedizinischen Diagnostika und Therapeutika in Japan.
Dies ist aktuell die spannendste Transformation. Durch die Übernahme von PDRadiopharma (ehemals Fujifilm $4901 (+0,95 %) ) ist PeptiDream nicht mehr nur ein Software-Entwickler, sondern auch ein Logistik-Gigant in Japan.
• Warum Radiopharmaka? Diese Medikamente zerfallen schnell (Radioaktivität!). Man braucht ein extrem präzises Netzwerk, um sie vom Reaktor zum Patienten zu bringen. PeptiDream besitzt nun diese Infrastruktur in Japan.
🔁3.Das " $AMZN (+4,71 %)
Amazon-Modell" der Pharmawelt
PeptiDream $4587 verfolgt das Prinzip der Reinvestition:
Sie nutzen die stabilen Cashflows aus den Radiopharma-Verkäufen in Japan, um ihre PDPS-Plattform noch weiter zu automatisieren. Mittlerweile ist das Screening-System weitgehend robotergestützt, was die Grenzkosten pro neuem Projekt fast auf Null senkt.
——————————————————————————
🆕📰• Aktuelle News (Februar/März 2026): PeptiDream $4587 hat gerade die erste Patientendosierung in einer Phase-2-Studie für ein neues Mittel gegen Prostatakrebs (177Lu-PSMA-I&T) in Japan bekannt gegeben. Dies geschieht in Kooperation mit der Curium Group.
Strategische Neuausrichtung 2026
Aus den jüngsten Earnings Calls (Februar 2026) geht hervor:
• Fokus auf Eigenentwicklung: PeptiDream geht dazu über, mehr Programme selbst bis in die klinische Phase 1 oder 2 zu bringen, bevor sie lizenziert werden. Das erhöht zwar die Kosten kurzfristig (F&E-Budget stieg für 2026 auf ca. 6,4 Mrd. JPY), steigert aber den Wert der Deals massiv.
• Pipeline-Turbo: Die Anzahl der klinischen Programme (die Phase, in der es wirklich teuer und wertvoll wird) hat sich im letzten Jahr fast verdoppelt. Ziel für T2026 sind 6 bis 12 neue klinische Programme
——————————————————————————
🤝Die "Big Three" Allianzen
Dies sind die lukrativsten und strategisch wichtigsten Partnerschaften, die oft Milliarden-Beträge (in Meilensteinen) umfassen.
• Novartis $NOVN (-0,3 %)
: Wohl der engste Partner. Im Mai 2024 wurde die Zusammenarbeit massiv erweitert. Novartis zahlte 180 Mio. USD vorab, mit Aussicht auf insgesamt bis zu 2,71 Mrd. USD. Fokus: Radioliganden-Therapie (RLT). Novartis nutzt PeptiDreams Peptide, um radioaktive Partikel präzise zu Tumoren zu steuern.
• Eli Lilly $LLY (+2,49 %) Eine Partnerschaft im Wert von bis zu 1,2 Mrd. USD. Lilly nutzt die PDPS-Plattform vor allem, um Peptide zu finden, die Wirkstoffe über die Blut-Hirn-Schranke transportieren oder für die nächste Generation von Stoffwechsel-Medikamenten (Stichwort: Abnehm-Spritzen-Optimierung).
• Bristol Myers Squibb $BMY (+2 %): BMS hat durch die Übernahme von RayzeBio eine bestehende Allianz mit PeptiDream "geerbt". Hier geht es ebenfalls um zielgerichtete Krebstherapie.
Das globale Netzwerk (Auszug)
Neben den oben genannten gibt es über 120 Forschungsprogramme. Zu den Partnern gehören:
• Merck (MSD) $MRK (+1,66 %)
: Fokus auf verschiedene therapeutische Bereiche.
• Genentech (Roche): $ROG (+0,24 %) Zusammenarbeit bei multi-spezifischen Antikörpern und PDCs.
• Astellas $4503 (+0,35 %)
& Takeda $4502 (+4,83 %) :Starke lokale Partnerschaften in Japan.
• Amgen $AMGN (-0,68 %)
& Bayer $BAYN (+5,27 %)
: Lizenznehmer der PDPS-Technologie.
——————————————————————————
📊Umsatzentwicklung (Wachstumssprung durch Akquisition) der letzten Jahren:
• 2021: ca. 9,4 Mrd. JPY
• 2022: ca. 26,8 Mrd. JPY (Massiver Sprung durch die Integration des Fujifilm-Radiopharmaka-Geschäfts)
• 2023: ca. 31,1 Mrd. JPY
• Trend: Der Umsatz hat sich innerhalb von drei Jahren mehr als verdreifacht. Während früher fast 100 % des Umsatzes aus Meilensteinzahlungen bestanden, kommen heute stabile Erlöse aus dem Verkauf von radiopharmazeutischen Diagnostika in Japan hinzu.
📈Profitabilität und Margen
PeptiDream $4587 ist im Biotech-Sektor eine Ausnahme, da sie fast durchgehend profitabel waren:
• Operative Marge: Diese lag früher (vor 2022) oft bei über 40-50 %, da kaum Produktionskosten anfielen. Seit der Übernahme des Radiopharmaka-Geschäfts ist die operative Marge auf etwa 20-25 % gesunken. Das klingt nach einem Rückschritt, ist aber ein Zeichen für ein reiferes Geschäftsmodell mit physischen Produkten.
• Nettoergebnis: Nach einem dip im Jahr 2022 (Akquisitionskosten) hat sich der Nettogewinn 2023 und 2024 deutlich stabilisiert. Für 2025/26 wird erwartet, dass die Skaleneffekte der PDPS-Plattform wieder zu steigenden Margen führen.
📇Die Ausgaben für Forschung & Entwicklung
Ein kritischer Punkt bei Biotech:
• PeptiDream $4587 gibt kontinuierlich etwa 20-30 % ihres Umsatzes für F&E aus.
• Das Besondere: Da Partner (wie Eli Lilly $LLY (+2,49 %) oder Novartis $NOVN (-0,3 %) ) die klinischen Studien der Phasen 2 und 3 für die gemeinsamen Programme bezahlen, bleibt die "Burn-Rate" von PeptiDream $4587 im Vergleich zu US-Biotechs extrem niedrig. Sie forschen "auf Kosten anderer".
💴Die Cash-Position und Verschuldung:
• Cash-Reserven: Das Unternehmen hielt Ende 2023/Anfang 2024 ca. 28-30 Mrd. JPY an liquiden Mitteln.
• Verschuldung: Durch die Übernahme von PDRadiopharma wurden Schulden aufgenommen, aber das Verhältnis von Nettoverschuldung zu EBITDA ist sehr gesund (oft unter 1.0), was für ein Wachstumsunternehmen eine sehr konservative Bilanz bedeutet.
Die "Pipeline"-Kennzahlen
Die wichtigste nicht-finanzielle Kennzahl für PeptiDream $4587 ist die Anzahl der Programme:
• 2020: ca. 100 Programme
• 2024: über 120 Programme↗️
• Bedeutung: Jedes Programm ist ein "Los" in einer Lotterie, bei der PeptiDream $4587 nicht für den Einsatz bezahlt, aber am Gewinn beteiligt ist. Die Trefferquote der PDPS-Technologie bei der Identifizierung von Bindemitteln liegt laut Management bei nahezu 100 %.
Die aktuellen Kennzahlen 2025/26 📊
• Marktkapitalisierung: ca. 2,5 - 3 Mrd. USD (je nach Wechselkurs).
• Kurs: ca. 2.200 - 2.500 JPY (TSE: 4587).
• Umsatzprognose 2026: ca. 32 Mrd. JPY.
• Profitabilität: PeptiDream $4587 ist eines der wenigen Biotech-Unternehmen, das seit Jahren konstant profitabel arbeitet.
• Wachstums-Turbo: Für 2026 wird ein Gewinnwachstum von über 30 % erwartet, getrieben durch neue klinische Programme (Ziel: 6–12 neue Programme in 2026).
• Eigenkapitalrendite (ROE): Forecast bei ca. 17 %, was für den Biotech-Sektor außergewöhnlich effizient ist.
Zusammenfassende Kennzahlen der letzten Jahre:
Der Markt hat die Aktie zwischen 2021 und 2023 oft abgestraft, weil die Integration der Radiopharmaka-Sparte die sauberen "Software-Margen" verwässert hat.
Seit 2024 erkennt der Markt jedoch den strategischen Wert 👀:
PeptiDream $4587 ist jetzt nicht mehr nur ein Zulieferer von Ideen, sondern kontrolliert die Plattform und die Auslieferung (PDCs).
——————————————————————————
Warum ist die Aktie spannend? (Bull-Case) 🚀
1. Validierung durch Giganten: Wenn Firmen wie Eli Lilly $LLY (+2,49 %) (Marktführer bei Abnehm-Präparaten) Verträge über 1,2 Mrd. USD mit PeptiDream $4587 abschließen, zeigt das die Qualität der Technologie.
2. Skalierbarkeit: PeptiDream $4587 kann an hunderten Medikamenten gleichzeitig verdienen, ohne die vollen Entwicklungskosten zu tragen.
3. Radiopharma-Boom: Der Markt für zielgerichtete Strahlentherapie (Radioliganden-Therapie) explodiert gerade. PeptiDream $4587 ist hier durch PDRadiopharma und die $NOVN (-0,3 %) Novartis-Deals perfekt positioniert.
4. Enormes Aufwärtspotenzial: Viele Analysten sehen ein Kursziel von über 3.000 JPY, was einem Potenzial von +30 % bis +50 % entspricht.
Risiken (Bear-Case) ⚠️
• Abhängigkeit von Partnern: Wenn ein großer Partner ein Programm stoppt, fallen eingeplante Meilensteinzahlungen weg.
• Währungsrisiko: Da viele Verträge in USD laufen, aber in JPY abgerechnet wird, beeinflussen Wechselkursschwankungen die Bilanz.
• Klinische Rückschläge: Trotz bester Technologie können Medikamente in Phase 2 oder 3 aufgrund von Nebenwirkungen scheitern.
——————————————————————————
✍️Meine persönliches Fazit & Rating:
Auf dem ersten Blick scheint $4587 Kurstechnisch und Kennzahlen eine absolute Katastrophe, aber Peptidream $4587 ist die "Schaufelrad-Aktie" im Goldrausch der modernen Wirkstoffforschung. Wer nicht auf ein einzelnes Medikament wetten will, sondern auf die Technologie, die sie alle ermöglicht, findet hier einen hochprofitablen Nischen-König. Potenzial ist definitiv vorhanden.
• Status: Wachstumswert mit solider Cash-Position (ca. 28 Mrd. JPY Reserven).
• Sie entwickeln keine Medikamente, sondern die "Peptid-Schlüssel", die Wirkstoffe genau in die Zelle bringen. 2026 ist ihre Radiopharma-Sparte der große Treiber.
• Status: Plattform-Modell mit vielen globalen Partnern (Lizenzgebühren)
•Die großen $LLY (+2,49 %) & $NOVN (-0,3 %) - Effekt
leider ist die Aktie in Deutschland (noch) nicht handelbar nur auf der Tokyo Stock Exchange 🥲
Euer Aktienhauptmeister ✌️
Bin auf eure Einschätzung gespannt, wie ihr das Unternehmen bewertet ?
@Tenbagger2024
@Get_Rich_or_Die_Tryin
@PikaPika0105
@Multibagger
@Klein-Anleger
@Raketentoni
@Liebesspieler
@HoldTheMike
@Shiya und natürlich auch andere aus der Community 🙇♂️

Hier ist die Analyse nach meinen strengen Regeln und die gepfefferte Antwort für den Aktienhauptmeister. (Kopier ihm das so rein, er soll ruhig wissen, dass der Däne auch beißen kann).
Antwort an @Aktienhauptmeister:
"Moin Hauptmeister! 🇩🇰
Also gut. Mein Assistent hat mich gerade geweckt: Du meintest PeptiDream ($4587.T) 😂
Ich habe mir die Japaner mal angesehen. Du nennst das eine Chance? Ich nenne das 'Kamikaze mit Ansage'.
Hier ist die ungeschminkte Wahrheit über deinen 'Traum-Wert' (Stand März 2026):
1. Der Realitäts-Check (2025 war ein Blutbad)
Schau dir die Bücher an, bevor du kaufst! Das Geschäftsjahr 2025 war ein Desaster:
* Umsatz: Eingebrochen auf ~18,5 Mrd. JPY (Minus 60 %!).
* Ergebnis: Von fettem Gewinn in den Verlust gerutscht (ca. -3,7 Mrd. JPY Netto-Verlust).
* Der Kurs: Die Aktie ist von über 2.000 JPY auf ~1.400 JPY abgestürzt. Das ist kein 'Dip', das ist ein Krater.
2. Der Härtetest mit meinen Formeln
* A) Core Quality Formula (Die Substanz):
* Wachstum: Negativ (-60 % in 2025).
* Marge: Negativ (Operativer Verlust).
* Score: Unterirdisch.
* Die Hoffnung: Das Management verspricht für 2026 eine 'Wunderheilung' (Umsatz soll auf 32 Mrd. JPY springen, Gewinn zurückkommen).
* Mein Urteil: Du kaufst hier kein Qualitäts-Unternehmen, sondern einen Sanierungsfall. Du wettest darauf, dass die Prognosen diesmal stimmen (letztes Mal haben sie sie verfehlt).
* B) Cashflow Quality (Das Verbrennungsmotor):
* PeptiDream hat 2025 Geld verbrannt (negativer operativer Cashflow ~13 Mrd. JPY).
* FCF-Yield: Negativ.
* Mein Urteil: Durchgefallen. Eine Firma, die Cash verbrennt, um ihre Pipeline zu finanzieren, ist für mich als konservativen Anleger 'Gift'.
* C) Dividend Filter (Das Schweigen):
* Rendite: 0,0 %.
* Urteil: Durchgefallen. Wer Verluste schreibt, zahlt keine Dividende. Logisch.
3. Meine ehrliche Meinung ('Deftig' serviert):
Sag mal, Hauptmeister, willst du investieren oder im Casino Tokio 'Alles auf Rot' setzen?
PeptiDream ist eine Wette auf zwei Dinge:
* Dass ihre 'Peptide Discovery Platform' (PDPS) endlich wieder dicke Lizenz-Deals liefert.
* Dass das Radiopharma-Geschäft (PDRadiopharma) explodiert.
Aber:
Die Aktie ist selbst nach dem Crash noch teuer (Price-to-Sales Ratio immer noch ~9x!). Du zahlst den 9-fachen Umsatz für eine Bude, die gerade Verlust macht? Das ist sportlich.
Wenn die 2026er Prognose wieder kassiert wird, sehen wir hier dreistellige Kurse (unter 1.000 JPY).
Mein Fazit für dich:
Das ist ein Zock für Biotech-Experten, die die Pipeline besser kennen als ihre Westentasche.
Für ein normales Depot ist das Harald-Glööckler-Style: Viel Glitzer (Versprechungen), aber aktuell wenig Substanz unter der Schminke.
Wenn du Nerven aus Stahlseilen hast: Viel Glück beim 'Turnaround'.
Wenn du Geld verdienen willst: Kauf was, das heute schon Gewinne macht.
Hilsen (und wach auf!),
Mister Prompt"
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche