
Ich habe mit einem Teil der Gewinne aus $AAOI (-9,71 %) eine erste Position in $CMG (-2,66 %) aufgebaut. $AAOI (-9,71 %) hat sich in wenigen Wochen nahezu verdoppelt und ist weiterhin sehr volatil – meine Position bleibt dennoch relativ groß, da ich langfristig vom Unternehmen überzeugt bin. $CMG (-2,66 %) beobachte ich schon länger, und da ich noch Cash hatte und Teilgewinne realisiert habe, war für mich jetzt ein guter Zeitpunkt, diese neu zu investieren.
Diskussion über CMG
Beiträge
70


2Mon.·
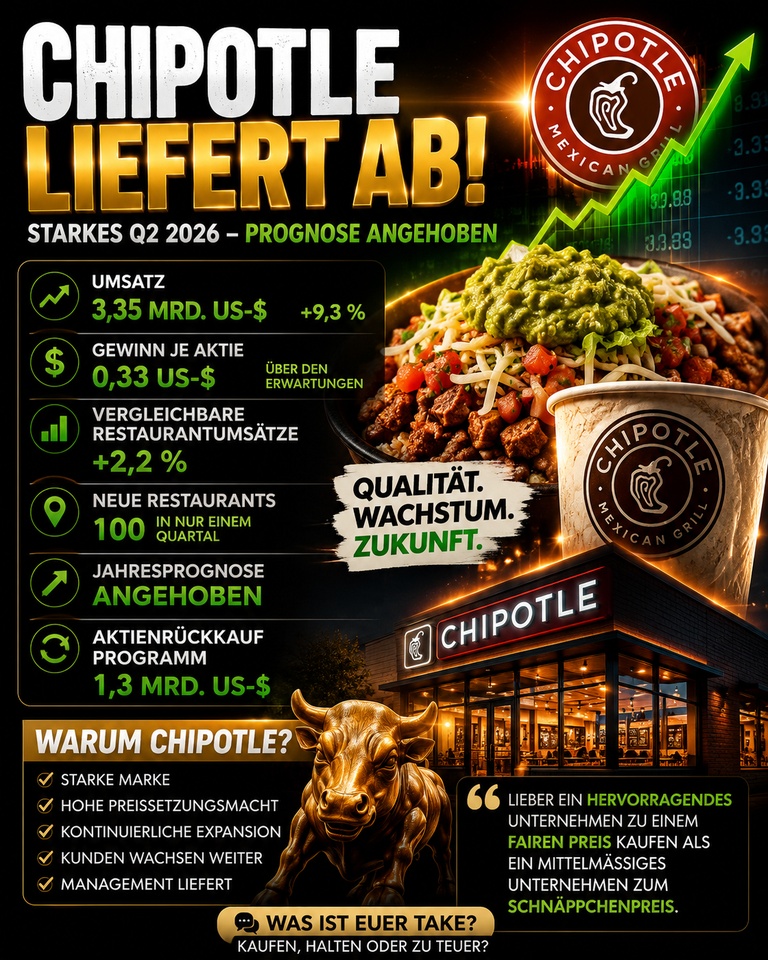
CHIPOTLE 🌶️ ÜBERRASCHT – UND DIE BÖRSE WIRD WIEDER AUFMERKSAM
Während viele Restaurantketten mit einer schwachen Konsumstimmung kämpfen, liefert $Chico genau das, was Investoren sehen wollen:
Wachstum.
Q2 2026 in Zahlen:
- Umsatz: 3,35 Mrd. US-$ (+9,3 %)
- Gewinn je Aktie: 0,33 US-$ (über den Erwartungen)
- Vergleichbare Restaurantumsätze: +2,2 %
- 100 neue Restaurants in nur einem Quartal
- Jahresprognose angehoben
- 1,3 Mrd. US-$ Aktienrückkaufprogramm
Ja, die gestiegenen Kosten für Rindfleisch und Personal drücken etwas auf die Marge. Doch genau hier trennt sich Qualität von Durchschnitt: Chipotle wächst trotzdem weiter, gewinnt Kunden hinzu und investiert gleichzeitig in seine Zukunft.
Für mich ist das kein gewöhnlicher Fast-Food-Konzern mehr. Es ist ein Premium-Unternehmen mit einer außergewöhnlich starken Marke, hoher Preissetzungsmacht und einem Management, das konsequent auf Expansion setzt.
Wer langfristig Vermögen aufbauen möchte, sollte solche Qualitätsunternehmen zumindest auf seiner Watchlist haben.
Meine Meinung: Lieber ein hervorragendes Unternehmen zu einem fairen Preis kaufen als ein mittelmäßiges Unternehmen zum Schnäppchenpreis.
#Chipotle
#CMG
#Aktien
#Börse
#Investieren
#Langfristig
#GrowthStocks
#USAktien
#QualityInvesting
#Quartalszahlen
#ValueInvesting
#Getquin

2Mon.·
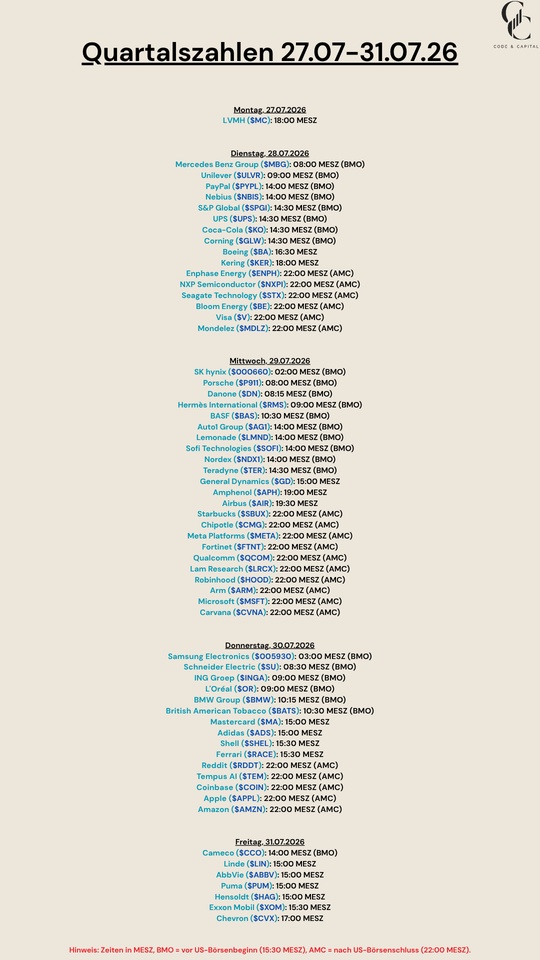
Quartalszahlen 27.07-31.07.26
$MC (-1,51 %)
$MBG (+1,91 %)
$ULVR (+1,85 %)
$PYPL (-0,42 %)
$NBIS (-10,55 %)
$SPGI (+0,53 %)
$UPS (-0,29 %)
$KO (+2,07 %)
$GLW (-4,99 %)
$BA (+0,57 %)
$KER (-1,77 %)
$ENPH (+0,85 %)
$NXPI (-0,92 %)
$STX (-6,28 %)
$BE (-7,17 %)
$V (+0,58 %)
$MDLZ (+1,66 %)
$000660
$P911 (+1,07 %)
$BN (-0,42 %)
$RMS (-0,8 %)
$BAS (+0,72 %)
$AG1 (+2,89 %)
$LMND (-2,77 %)
$SOFI (-3,5 %)
$NDX1 (+4,28 %)
$TER (-5,27 %)
$GD (+2,17 %)
$APH (-1,91 %)
$AIR (+0,9 %)
$SBUX (+0,65 %)
$CMG (-2,66 %)
$META (-3,46 %)
$FTNT (-7,17 %)
$QCOM (-2,78 %)
$LRCX (-4,43 %)
$HOOD (-4,18 %)
$ARM (-6,21 %)
$MSFT (-1,82 %)
$CVNA (-2,9 %)
$005930
$SU (-3,1 %)
$INGA (+0,17 %)
$OR (-0,46 %)
$BMW (+2,37 %)
$BATS (+2,89 %)
$MA (-0,13 %)
$ADS (-0,47 %)
$SHEL (+2,49 %)
$RACE (-0,39 %)
$RDDT (-2,12 %)
$TEM (-9,52 %)
$COIN (-4,73 %)
$AAPL (+0,25 %)
$AMZN (-1,93 %)
$CCO (-2,21 %)
$LIN (+0,86 %)
$ABBV (+0,71 %)
$PUM (-1,65 %)
$HAG (+5,8 %)
$XOM (+2,39 %)
$CVX (+2,14 %)
1414

4Mon.·
Chipotle kennt aktuell nur eine Richtung
Chipotle ist in den USA eine feste Größe im Fast-Casual-Bereich. Das Konzept aus schnellem Service und vergleichsweise frischen Zutaten kommt bei vielen Kunden gut an. Langfristig gibt es zudem noch viel Wachstumspotenzial, gerade in Europa, wo Chipotle bisher kaum vertreten ist.
Trotzdem hat sich die Aktie seit ihrem Hoch von rund 58 USD auf etwa 29 USD halbiert. Der Grund: Die bestehenden Restaurants wachsen aktuell kaum noch. 2025 gingen die vergleichbaren Umsätze zurück, vor allem weil weniger Kunden kamen. Gleichzeitig belasteten höhere Kosten für Lebensmittel, Logistik und Personal die Gewinne.
Dazu kam, dass die Aktie zuvor sehr teuer bewertet war. Als das Management für 2026 nur wenig Wachstum in Aussicht stellte, reagierte die Börse entsprechend deutlich. Inzwischen ist die Bewertung wieder deutlich vernünftiger.
Die große Europa-Expansion wird außerdem noch auf sich warten lassen. Chipotle konzentriert sich zunächst auf weiteres Wachstum in den USA.
Fazit: Kurzfristig sind keine großen Sprünge zu erwarten. Wer aber langfristig an das Geschäftsmodell glaubt, findet nach dem Kursrückgang eine deutlich attraktivere Einstiegsmöglichkeit als noch vor ein paar Jahren.
1212

5Mon.·
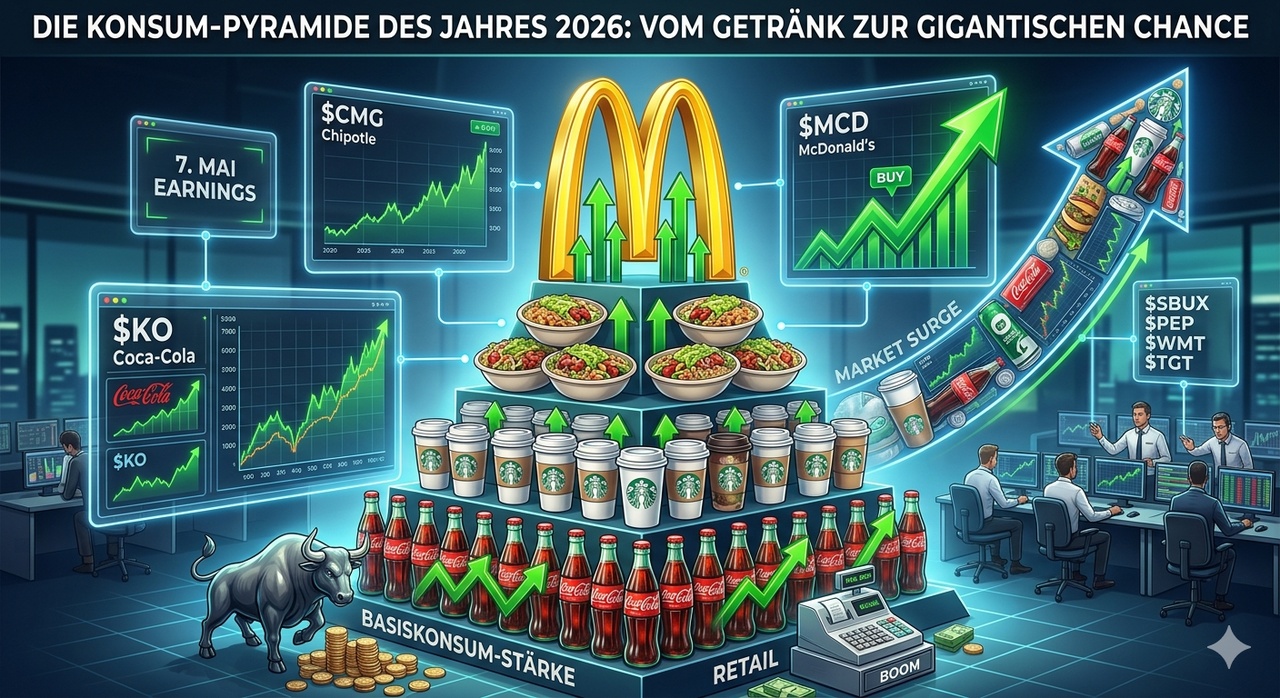
Der "Coke-Chipotle-Effekt" – Letzte Chance bei McDonald? 🍔🥤
Basiskonsum-Sektor brennt! Wer ist der nächste Dominostein nach$KO (+2,07 %) und
$CMG (-2,66 %)?
Hallo zusammen,
wer die letzten Tage den Sektor Basiskonsum beobachtet hat, sieht ein klares Muster: Die großen Player liefern am laufenden Band "Earnings Beats".
Die Ausgangslage:
Sowohl Coca-Cola als auch Chipotle (haben die Erwartungen massiv übertroffen. Besonders spannend: Die Kurse sind nach den Zahlen nicht nur kurz gesprungen, sondern halten ihr Niveau. Auch Starbucks ($SBUX (+0,65 %)
) und PepsiCo $PEP (+1,98 %)
) haben die Stärke des Konsumenten bereits untermauert.
Die These:
Wenn die Leute weiterhin Rekordsummen für Burritos und Softdrinks ausgeben, dann ist die Wahrscheinlichkeit extrem hoch, dass auch der "Platzhirsch" der Systemgastronomie eine positive Überraschung im Köcher hat. Der Markt scheint die Resilienz des Massenkonsums immer noch leicht zu unterschätzen.
Der Trade:
Ich plane ein Sympathy Play auf McDonald $MCD (+0,02 %)
vor deren Zahlen am 07. Mai.
• Warum? $MCD
ist am "Coke-Tag" im Vergleich zu $PEP oder $SBUX eher moderat mitgelaufen. Hier gibt es meiner Meinung nach Nachholpotenzial (Catch-up Trade).
• Strategie: Kauf eines Faktor-Zertifikats (Hebel 5x bis 8x), um von einem möglichen Gap-up bei den Zahlen zu profitieren.
• Timeline: Einstieg geplant für den 04. oder 05. Mai, um den "Run-up" vor den Zahlen mitzunehmen.
Risiken: Natürlich ist das Spiel mit Hebeln vor Earnings riskant. Sollte die Guidance enttäuschen, hilft auch der beste Sektor-Trend nichts. Aber nach den Vorlagen von $KO, $SBUX und $CMG ist das Chance-Risiko-Verhältnis (CRV) für die Bullen-Seite aktuell extrem verlockend.
Was denkt ihr? Hat noch Luft nach oben oder ist der "Consumer-Boom" nach den Coke-Zahlen bereits eingepreist?
1515
4 Kommentare
5Mon.
Dominostein war bei mir jetzt der Gedanke: Fallend
Kurse!
Wenn die Lowprice Konsumer steigen - geht's der Wirtschaft nicht gut.
Siehe FED Entscheidung
Kurse!
Wenn die Lowprice Konsumer steigen - geht's der Wirtschaft nicht gut.
Siehe FED Entscheidung
•
11
•5Mon.·
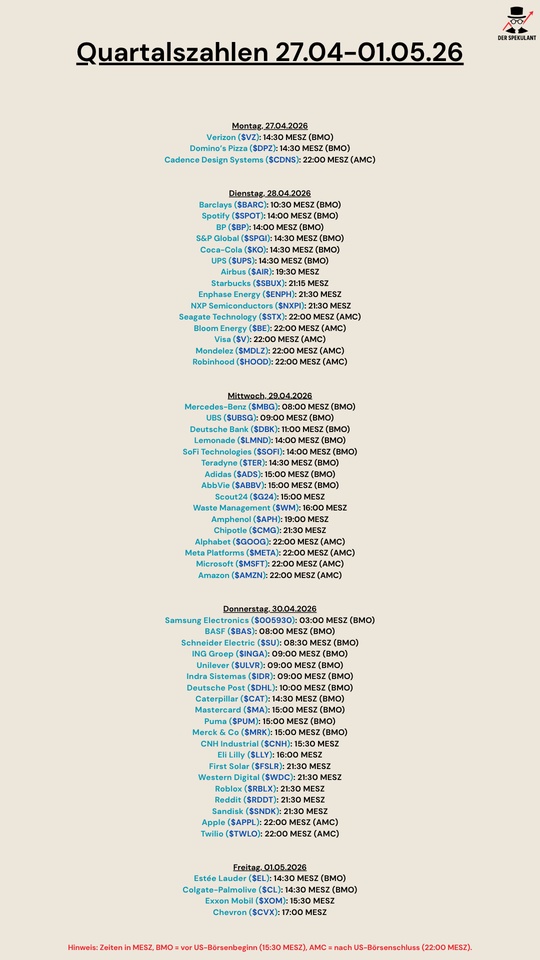
Quartalszahlen 27.04-01.05.26
$VZ (+0,51 %)
$DPZ (+1,48 %)
$CDNS (-1 %)
$BARC (-0,02 %)
$SPOT (+0 %)
$BP. (+3,12 %)
$SPGI (+0,53 %)
$KO (+2,07 %)
$UPS (-0,29 %)
$AIR (+0,9 %)
$SBUX (+0,65 %)
$ENPH (+0,85 %)
$NXPI (-0,92 %)
$STX (-6,28 %)
$BE (-7,17 %)
$V (+0,58 %)
$MDLZ (+1,66 %)
$HOOD (-4,18 %)
$MBG (+1,91 %)
$UBSG (-0,54 %)
$DBK (-1,06 %)
$LMND (-2,77 %)
$SOFI (-3,5 %)
$TER (-5,27 %)
$ADS (-0,47 %)
$ABBV (+0,71 %)
$G24 (+1,26 %)
$WM (+1,54 %)
$APH (-1,91 %)
$CMG (-2,66 %)
$GOOG (-2,22 %)
$META (-3,46 %)
$MSFT (-1,82 %)
$AMZN (-1,93 %)
$005930
$BAS (+0,72 %)
$SU (-3,1 %)
$INGA (+0,17 %)
$ULVR (+1,85 %)
$IDR (-0,39 %)
$DHL (+1,37 %)
$CAT (-0,94 %)
$MA (-0,13 %)
$PUM (-1,65 %)
$MRK (+0,33 %)
$CNHI (-3,1 %)
$LLY (+0,49 %)
$FSLR (-3,2 %)
$WDC (-6,56 %)
$RBLX (-2,21 %)
$RDDT (-2,12 %)
$SNDK (-5,71 %)
$AAPL (+0,25 %)
$TWLO (-10,9 %)
$EL (-2,3 %)
$CL (+1,41 %)
$XOM (+2,39 %)
$CVX (+2,14 %)
2121
2 Kommentare
Lemonade wird interessant und vielleicht schon richtungsweisend.
Mercedes könnte weh tun...
Mercedes könnte weh tun...
•
22
•
6Mon.·
Reise nach Miami, USA
Hallo Leute, ich werde in diesem Jahr eine Reise nach Miami in die USA antreten. Und bevor hier der ein oder andere jetzt schon wütend nach seiner Tastatur greift: Ich habe die Reise vor einer Weile unter anderen weltpolitischen Bedingungen in die Wege geleitet.
Da ich das Beste daraus machen möchte, würde mich interessieren ob jemand Ideen hat was man vor Ort ansehen oder machen kann. Selbstverständlich könnt ihr mir gerne schreiben wo ich das beste Sandwich kriege oder ob sich der Ocean Drive lohnt. Mich interessieren aber auch andere USA-spezifische Sachen die man sich mal anschauen kann - und weil das hier kein Reiseportal ist - gerne auch welche Unternehmen und Produkte usw. man mal in Augenschein nehmen kann, die es hierzulande einfach nicht gibt.
Ich habe auf meiner To-Do-Liste auf jeden Fall auch einen Besuch bei Walmart $WMT (+0,55 %) und ich möchte mal einen Blick auf das das gehypte Chipotle $CMG (-2,66 %) werfen. Außerdem möchte ich gerne mal ein Robotaxi von $UBER (-1,65 %) oder Waymo $GOOGL (-2,33 %)
$GOOG (-2,22 %) buchen. Ich find das total spannend mal wirklich in so einer Kiste mitzufahren, die einfach computergesteuert umher fährt während man hierzulande allenfalls von Malte Sören mit dem Lastenrad umher gefahren wird. Vielleicht guck ich auch mal bei $CVS (-0,19 %) vorbei. Kommt einem als Deutscher ja auch komplett skurril vor, sich technisch gesehen einfach XXL Packungen von irgendwelchen Pillen kaufen zu können, ohne dass einem ein wohlmeinender Apotheker einen minutenlangen Monolog hält, dass Medikamente äußerst gefährlich sind und man es doch erstmal mit weniger Stress versuchen sollte.
1818
34 Kommentare

Ich wäre dafür, dass du einen Regimewechsel anzettelst 👍
•
1010
•
7Mon.·
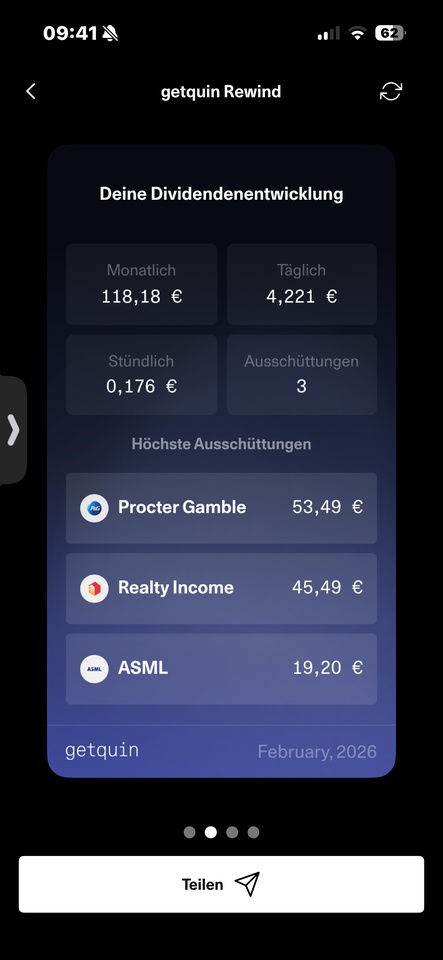
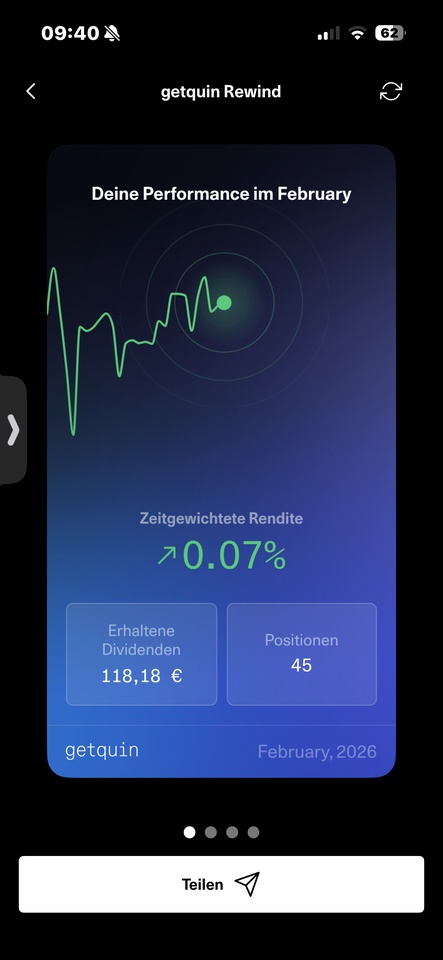
Mein Februar rewind
Grade noch so im Plus verabschiedet 😁
Top3 : $LMT (+3,31 %)
$NFLX (-2,93 %)
$IESC (-4,06 %)
Flop3 : $CMG (-2,66 %)
$UFPT (-2,34 %)
$HIMS (-4,04 %)

8Mon.·
McDonald’s liefert solide Ergebnisse & starke Dividendenstory
McDonald’s hat seine Quartals- und Jahreszahlen für Q4/2025 veröffentlicht und erneut unterstrichen, warum der Konzern langfristig ein Kerninvestment im Bereich Dividenden- und Quality-Aktien ist: Im vierten Quartal stiegen die global vergleichbaren Verkäufe um 5,7 %, in den USA sogar um 6,8 %, was die Nachfrage in schwierigen Konsumklima-Phasen unterstreicht. Gleichzeitig wuchs der Umsatz um rund 10 % auf etwa 7 Mrd. USD und das bereinigte Ergebnis je Aktie legte um 8–10 % zu.
Für das Gesamtjahr 2025 erzielte McDonald’s einen Netto-Jahresumsatz von gut 26,8 Mrd. USD und ein Ergebnis je Aktie von knapp 12 USD – mit sichtbarer Umsatz- und Gewinnsteigerung gegenüber dem Vorjahr. Das beweist, dass das Geschäftsmodell trotz inflationärem Umfeld und Branchenwettbewerb robust bleibt.
Top-Dividende & Kapitalrückführung an Aktionäre
McDonald’s hat die vierteljährliche Bardividende erneut erhöht, zuletzt auf 1,86 USD je Aktie, was eine knackige Renditebasis schafft und den Aktionärsmehrwert betont. Der Konzern steigert Dividendenzahlungen seit Jahrzehnten kontinuierlich und hat allein 2025 rund 5,1 Mrd. USD an Dividenden ausgeschüttet – zusätzlich zum Aktienrückkaufprogramm.
Laut aktuellen Analystenschätzungen wird die Dividende für 2025 auf über 7 USD je Aktie prognostiziert, was eine attraktive Rendite im aktuellen Marktumfeld bedeutet und das passive Einkommenspotenzial weiter stärkt.
Strategische Argumente für ein Investment
• McDonald’s zeigt stetiges Umsatz- und Gewinnwachstum trotz wirtschaftlicher Unsicherheiten – ein Beleg für die Stärke der Marke und des Franchise-Modells.
• Die global steigenden Same-Store Sales weisen auf anhaltende Kundenloyalität hin.
• Starke Cash-Flow-Generierung ermöglicht attraktive Dividenden und Kapitalrückführungen.
• Analysten bleiben überwiegend positiv und sehen noch Aufwärtspotenzial im Aktienkurs.
Konsens-Kursziele:
• Analysten geben für McDonald’s ein 12-Monats-Durchschnittsziel von ca. 343,6 USD, was rund ~6–20 % Upside-Potenzial gegenüber aktuellen Kursen signalisiert.
Fazit: McDonald’s kombiniert eine stabile operative Entwicklung, ein attraktives Dividendenniveau und ein bewährtes Geschäftsmodell, das in nahezu jede langfristige Aktienstrategie passt. Für Anleger, die auf Cashflow-starke Unternehmen mit Dividendenkontinuität setzen, bleibt MCD ein attraktives Kandidatenpapier – mit dem Potenzial, laufende Erträge und Vermögenswachstum zu vereinen.
Keine Anlageberatung, das ist meine persönliche Meinung. Soll keinen animieren zum kaufen oder verkaufen.
$MCD (+0,02 %)
$YUM (-0,37 %)
$CMG (-2,66 %)
#fastfood
#food
#dividende
2424
4 Kommentare
8Mon.
Weshalb investiert man eigentlich in Aktien wie McDonald's? Wenn ich mir die Historie anschauen schlägt die Aktie nicht mal den MSCI World, geschweige denn den S&P500. Jetzt hat man nach 10 Jahren Investment mit einiger Wahrscheinlichkeit den MSCI World underperformt und kann dann dank fehlender Teilfreistellung noch deutlich mehr Steuern auf die Gewinne zahlen.
•
11
•
8Mon.·
Übersicht Chipotle!
Gestern kamen die Zahlen von $CMG (-2,66 %) , die eher durchwachsen waren.
Ich habe Euch hier Mal die Ergebnisse und auch die Expansionspläne angefügt.
Einleitung & Marktumfeld
Chipotle Mexican Grill (NYSE:CMG) hat am 3. Februar 2026 die Ergebnisse für das vierte Quartal und das Gesamtjahr 2025 vorgestellt und dabei seine Wachstumsstrategie "Recipe for Growth" inmitten gemischter Finanzergebnisse erläutert. Das Unternehmen meldete ein Umsatzwachstum von 4,9 % für das vierte Quartal und 5,4 % für das Gesamtjahr, sah sich jedoch mit Gegenwind bei den flächenbereinigten Restaurantumsätzen (comparable restaurant sales) konfrontiert, die im vierten Quartal um 2,5 % und im Gesamtjahr um 1,7 % zurückgingen.
Der Markt reagierte verhalten auf diese Ergebnisse. Die CMG-Aktie gab im nachbörslichen Handel um 0,44 % auf 38,34 $ nach, nachdem sie während der regulären Handelszeiten um 1,71 % zugelegt hatte. Die Anleger schienen die Expansionspläne und die langfristige Strategie des Unternehmens gegen die kurzfristigen Herausforderungen bei der Steigerung der Kundenfrequenz in bestehenden Filialen abzuwägen.
Highlights der Quartalsergebnisse
Chipotle meldete für das vierte Quartal 2025 einen Umsatz von 3,0 Mrd. $, was leicht über den Analystenerwartungen von 2,96 Mrd. $ lag. Der bereinigte verwässerte Gewinn pro Aktie belief sich auf 0,25 $ und übertraf damit die Prognosen von 0,24 $. Trotz dieser positiven Überraschungen stand das Unternehmen bei den operativen Margen auf Restaurantebene unter Druck, die im vierten Quartal auf 23,4 % sanken – ein Rückgang um 140 Basispunkte im Jahresvergleich.
Die Ergebnisse für das Gesamtjahr 2025 zeigten einen Umsatz von 11,9 Mrd. $, was einem Wachstum von 5,4 % gegenüber 2024 entspricht. Der bereinigte verwässerte Gewinn pro Aktie für das Gesamtjahr erreichte 1,17 $, eine Steigerung von 4,5 % im Vergleich zum Vorjahr.
Wie in der folgenden Folie zu den finanziellen Highlights dargestellt:
Chipotle setzte seine aggressive Expansionsstrategie fort und eröffnete 132 neue Restaurants im vierten Quartal und 334 im Gesamtjahr 2025. Diese Expansion trug dazu bei, das negative Wachstum der flächenbereinigten Umsätze auszugleichen und zu den allgemeinen Umsatzsteigerungen beizutragen.
Strategische Initiativen: "Recipe for Growth"
Im Mittelpunkt der Präsentation von Chipotle stand die Strategie "Recipe for Growth", die fünf Schlüsselinitiativen zur Förderung eines nachhaltigen, langfristigen Wachstums umreißt. Diese Initiativen konzentrieren sich auf operative Exzellenz, Talentförderung, globale Expansion, technologische Modernisierung und Markenentwicklung.
Der strategische Rahmen des Unternehmens wird in diesem umfassenden Diagramm veranschaulicht:
CEO Scott Boatwright betonte: "2025 sollte als ein Jahr des Fortschritts und der Widerstandsfähigkeit für unsere Marke gesehen werden", und hob hervor, dass "der ’Recipe for Growth’-Plan uns für den Erfolg in jedem Umfeld positionieren wird."
Chipotle setzte sich ehrgeizige langfristige Ziele, darunter das Erreichen durchschnittlicher Restaurantumsätze (Average Unit Volumes) von über 4 Mio. $, die Expansion auf mehr als 7.000 Restaurants in Nordamerika und die Steigerung der operativen Margen auf Restaurantebene in Richtung 30 %.
Die langfristige Vision des Unternehmens ist in dieser strategischen Folie festgehalten:
Digitale Transformation und Menü-Innovation
Der digitale Umsatz machte 2025 37 % des Umsatzes von Chipotle aus, ein Anstieg gegenüber 35 % im Jahr 2024, was die kontinuierlichen Investitionen des Unternehmens in sein digitales Ökosystem widerspiegelt. Das Unternehmen berichtete, dass die "Double Protein"-Aktion den umsatzstärksten digitalen Verkaufstag generierte, während das Treueprogramm eine starke Leistung zeigte, wobei die flächenbereinigten Umsätze von Programm-Mitgliedern die von Nicht-Mitgliedern übertrafen.
Chipotle konzentriert sich auch auf operative Verbesserungen: Bis Ende 2025 wird ein Paket mit hocheffizienten Geräten in rund 2.000 Restaurants eingeführt. Erste Ergebnisse zeigen höhere Bewertungen für den Geschmack der Speisen und eine größere Gästezufriedenheit sowie einen verbesserten Durchsatz und eine bessere Umsatzentwicklung.
Die Marketing- und Technologieinitiativen des Unternehmens werden auf dieser detaillierten Folie präsentiert:
Globale Expansionspläne
Die globale Expansionsstrategie von Chipotle stellt einen wichtigen Wachstumsvektor für das Unternehmen dar. Im Jahr 2025 überschritt das Unternehmen die Marke von insgesamt 4.000 Restaurants, mit bemerkenswertem Wachstum in Kanada (38 % im Jahresvergleich) und fortgesetzter Expansion in Europe mit erfolgreichen Standorten in London und Frankfurt.
Das Unternehmen beschleunigt zudem seine internationale Präsenz durch von Partnern betriebene Märkte. Im Jahr 2025 eröffnete Chipotle 11 neue Restaurants im Nahen Osten, womit die Gesamtzahl in der Region auf 14 stieg. Das Unternehmen erwartet, seine Präsenz und seine Umsätze in diesen Märkten im Jahr 2026 nahezu zu verdoppeln, und plant den Eintritt in drei neue Partnermärkte in Mexiko, Singapur und Südkorea.
Die globale Expansionsstrategie wird auf dieser umfassenden Folie veranschaulicht:
Der Wachstumskurs der Restaurantanzahl zeigt eine stetige Expansion sowohl bei traditionellen Standorten als auch bei Chipotlanes (Restaurants im Drive-Thru-Format), wie in diesem Diagramm dargestellt:
Finanzlage und Kapitalallokation
Chipotle verfügt über eine starke Bilanz mit 1,3 Mrd. $ an Barmitteln, liquiden Mitteln, zweckgebundenen Barmitteln und Investitionen zum 31. Dezember 2025, ohne Schulden. Das Unternehmen hat aggressiv Kapital an die Aktionäre zurückgeführt und im vierten Quartal 2025 Aktien im Wert von 742 Mio. $ zu einem Durchschnittspreis von 34,14 $ zurückgekauft, wodurch sich die Gesamtsumme der Aktienrückkäufe für das Gesamtjahr 2025 auf einen Rekordwert von 2,4 Mrd. $ belief.
Die Wirtschaftlichkeit der einzelnen Restaurants (Unit Economics) bleibt trotz des Margendrucks solide, mit durchschnittlichen Restaurantumsätzen von 3,1 Mio. $ und einem Cashflow pro Restaurant von 787.000 $ (25,4 % des Umsatzes).
Wie in der folgenden Folie zum Wirtschaftsmodell dargestellt:
Die Prioritäten des Unternehmens bei der Kapitalallokation werden in dieser Finanzfolie hervorgehoben:
Zukunftsgerichtete Aussagen
Für die Zukunft rechnet Chipotle für 2026 mit stagnierenden flächenbereinigten Restaurantumsätzen, wobei eine Preiserhöhung von 1-2 % bei einer Inflationsrate von 3-4 % erwartet wird. Das Unternehmen plant, im Jahr 2026 rund 350 neue Restaurants zu eröffnen, und bleibt zuversichtlich, seine langfristigen Ziele zu erreichen.
Das Unternehmen konzentriert sich auf die interne Talentförderung und meldete 23.000 interne Beförderungen im Jahr 2025, darunter 100 % der Positionen des Regional Vice President, über 83 % der Field-Leader-Positionen und fast 90 % der Restaurantmanagement-Positionen.
Chipotle bekräftigte seine Investment-These und betonte sein Wertversprechen, die Lebensmittelqualität, operative Exzellenz, eine starke Bilanz und das Managementteam als wesentliche Unterscheidungsmerkmale im wettbewerbsintensiven Restaurantumfeld.
Wie in dieser Folie zur Investment-These dargestellt:
Obwohl Chipotle kurzfristig mit rückläufigen flächenbereinigten Umsätzen und Margendruck konfrontiert ist, bieten die Expansionsstrategie, die digitale Transformation und die internationalen Wachstumsinitiativen des Unternehmens vielfältige Möglichkeiten für langfristiges Wachstum. Investoren werden genau beobachten, ob die "Recipe for Growth"-Strategie den aktuellen Gegenwind erfolgreich bewältigen und das Unternehmen für eine nachhaltige zukünftige Entwicklung positionieren kann.
www.investing.com
1010
4 Kommentare
Bist du investiert?
•
11
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet