
$VZ (+2,09 %)
$P911 (+1,28 %)
$NOVN (-0,3 %)
$PYPL (-0,8 %)
$SOFI (-1,83 %)
$UPS (+1,14 %)
$GLW (-0,55 %)
$KO (+0,52 %)
$RCL (-0,58 %)
$NXPI (+0,11 %)
$V (+0,49 %)
$STX (-4,94 %)
$HOOD (-3,29 %)
$SKHY (-4,32 %)
$MBG (+0,45 %)
$DBK (-2,44 %)
$GEV (-0,94 %)
$TER (-4,38 %)
$ADYEN (+0,92 %)
$WM (+0,43 %)
$AIR (-2,68 %)
$GOOGL (+0 %)
$CMG (+2,8 %)
$FTNT (-0,99 %)
$NOW (-2,64 %)
$KLAC (-3,2 %)
$MSFT (-0,97 %)
$CVNA (+0,81 %)
$006400
$VOW3 (-0,46 %)
$BMY (+2 %)
$INCY (+3,25 %)
$CAT (-2,99 %)
$N1CL34
$MO (+1,32 %)
$MA (-0,23 %)
$AIXA (-4,06 %)
$LLY (+2,49 %)
$SBUX (+0,27 %)
$RDDT (-13,65 %)
$RBLX (-0,51 %)
$ILMN (-6,74 %)
$SNDK (-10,82 %)
$INTC (-10,36 %)
$MDLZ (-1,33 %)
$COIN (-7,18 %)
$AMZN (+4,71 %)
$TWLO (+1,51 %)
$PINS (+9,46 %)
$285A (-13,04 %)
$CL (+1,2 %)
$GD (+0,68 %)
$ABBV (+0,23 %)
$PUM (+4,91 %)
$CVX (+1,29 %)
Verizon
Price
Diskussion über VZ
Beiträge
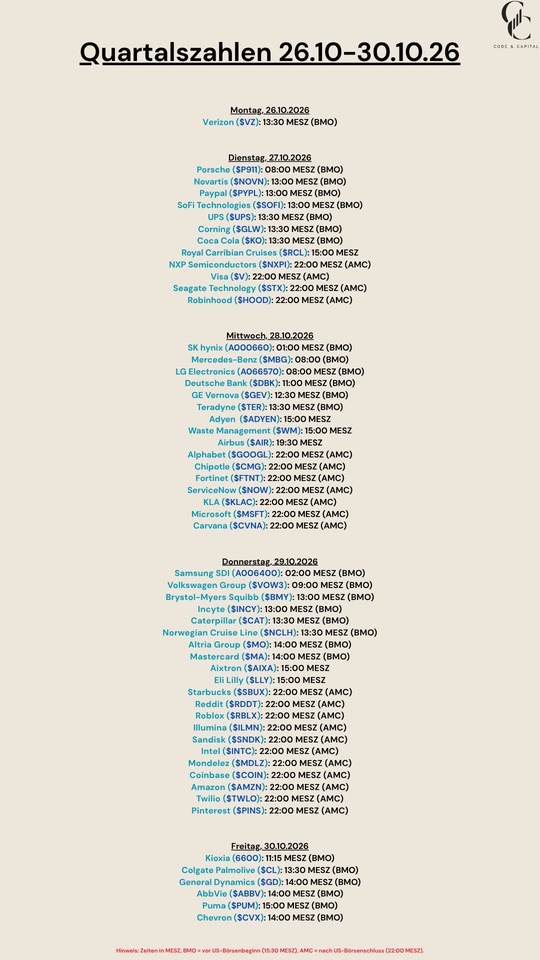
74Quartalszahlen 26.10-30.10.16


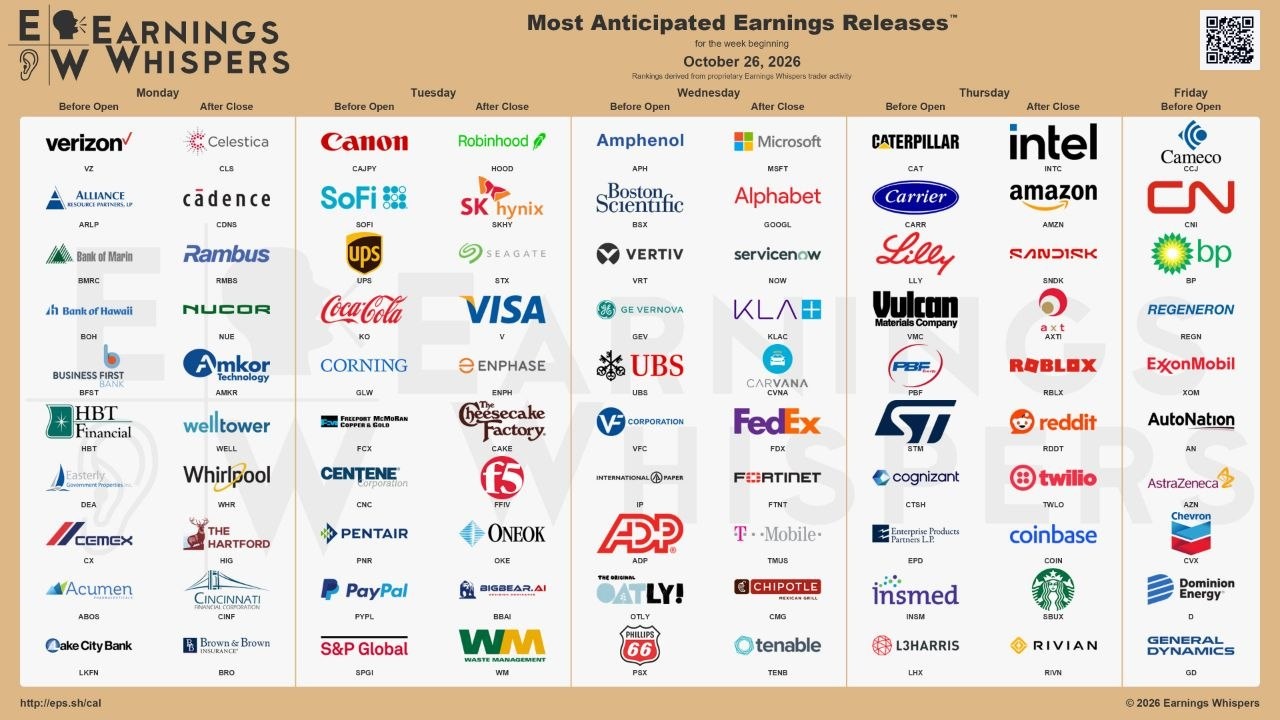
Die Woche voraus
Montag, 26.10.
🇩🇪 10:30 – Deutschland: ifo-Geschäftsklimaindex (Okt.)
🇺🇸 13:30 – USA: Chicago Fed National Activity Index (Sep.)
🇺🇸 15:30 – USA: Dallas-Fed-Geschäftsindex (Okt.)
Dienstag, 27.10.
🇪🇺 10:00 – Eurozone: Geldmenge M3 & Kreditvergabe (Sep.)
✈️ 12:30 – USA: Boeing (Q3-Zahlen)
🇺🇸 13:30 – USA: Auftragseingang langlebige Güter (Sep.)
🇺🇸 14:00 – USA: FHFA-Hauspreisindex (Aug.)
🇺🇸 15:00 – USA: Conference Board Verbrauchervertrauen (Okt.)
🇺🇸 15:00 – USA: Neubauverkäufe (Sep.)
🪶 22:00 – Robinhood (Q3-Zahlen)
Mittwoch, 28.10.
🇩🇪 08:00 – Deutschland: GfK-Konsumklima (Nov.)
🇨🇦 14:45 – Kanada: Bank of Canada Zinsentscheid
🇺🇸 19:00 – USA: Fed-Zinsentscheid (FOMC) 🌶
🇺🇸 19:30 – USA: Fed-Pressekonferenz (Kevin Warsh)
🤑 21:00 – USA: Alphabet & Microsoft (Q3-Zahlen)
Donnerstag, 29.10.
🇪🇺 11:00 – Eurozone: Wirtschafts- und Industrievertrauen (Okt.)
🇺🇸 13:30 – USA: BIP Q3 2026 (1. Schätzung) & Privater Konsum
🇺🇸 13:30 – USA: Erstanträge auf Arbeitslosenhilfe
🇪🇺 14:15 – Eurozone: EZB-Zinsentscheid 🌶
🇪🇺 14:45 – Eurozone: EZB-Pressekonferenz (Christine Lagarde)
💵 21:00 – USA: Amazon & Intel (Q3-Zahlen)
Freitag, 30.10.
🇯🇵 00:30 – Japan: CPI Tokio & Arbeitslosenquote
🇩🇪 10:00 – Deutschland: BIP Q3 2026 (1. Schätzung)
🇪🇺 11:00 – Eurozone: BIP Q3 2026 (1. Schätzung) & Arbeitslosenquote
🇩🇪 14:00 – Deutschland: Inflation CPI (Okt., vorläufig)
🇺🇸 14:45 – USA: Chicago Einkaufsmanagerindex (Okt.)
🇺🇸 20:30 – USA: CFTC Commitments of Traders (COT-Report)
$HOOD (-3,29 %)
$BA (+0,35 %)
$MSFT (-0,97 %)
$INTC (-10,36 %)
$SKHY (-4,32 %)
$V (+0,49 %)
$CCO (-7,66 %)
$GOOG (+0,06 %)
$GOOGL (+0 %)
$SNDK (-10,82 %)
$XOM (+1,7 %)
$CVX (+1,29 %)
$SNDK (-10,82 %)
$VZ (+2,09 %)
$COIN (-7,18 %)
$SBUX (+0,27 %)
$7751 (+1,86 %)
$BP. (-0,32 %)
$CAT (-2,99 %)


SpaceX fordert US-Mobilfunker heraus – Frequenz-Kauf belastet T-Mobile US & Co
Das Raumfahrtunternehmen ist dem Schritt, Mobilfunkverbindungen direkt aus dem All auf Smartphones anzubieten, einen Schritt näher. Die Aktien der Konkurrenz, insbesondere $DTE (+1,82 %)
$VZ (+2,09 %) und $T (+2,02 %) verlieren deutlich.
Das Raumfahrtunternehmen SpaceX mit seinem Satellitenbetreiber Starlink fordert die etablierten US-Mobilfunkanbieter wie T-Mobile US und Verizon heraus. SpaceX vereinbarte am Donnerstag den Kauf eines landesweiten Portfolios an Niederfrequenz-Spektren, um künftig Mobilfunkverbindungen direkt aus dem All auf Smartphones anzubieten.
Verkäufer der 800-Megahertz-Frequenzen ist der Finanzinvestor Grain Management, der sein Portfolio vollständig abgibt. Finanzielle Details wurden nicht genannt.
Mit dem Zukauf überwindet SpaceX des Unternehmers Elon Musk eine der größten technischen Hürden für satellitengestützte Mobilfunknetze. Die Niederfrequenzen können Hindernisse wie Wände oder Bäume besser durchdringen. Sie sollen das bestehende globale 2-Gigahertz-Spektrum von Starlink Mobile ergänzen, das für hohe Bandbreiten ausgelegt ist. Das Geschäft muss noch von der US-Kommunikationsbehörde FCC genehmigt werden.
An der Börse sorgte der Vorstoß für Unruhe, da Investoren einen aggressiven Preiskampf auf dem ohnehin gesättigten US-Mobilfunkmarkt befürchten. Aktien von T-Mobile US, Verizon und AT&T fielen.
In dieser Woche hatte die Behörde FCC zudem den Antrag für die zweite Satelliten-Generation von Starlink Mobile genehmigt. Damit darf SpaceX 15.000 Satelliten ins All bringen, die weltweit für das 2-Gigahertz-Spektrum optimiert sind.
Quelle: Handelsblatt


SpaceX: FCC genehmigt 15.000 Starlink-Gen2-Satelliten mit globalem 2-GHz-Spektrum
$SPCX
⠀
• Elon Musk bezeichnet die Genehmigung als „letztes fehlendes Puzzleteil“ für die Mobilfunkabdeckung durch SpaceX.
• Nach dem SpaceX-Spektrumkauf geraten US-Telekomaktien massiv unter Druck.
• $VZ (+2,09 %) Verizon: -5,1 %
• $T (+2,02 %) AT&T: -5,8 %
• $TMUS (+5,39 %) T-Mobile US: -5,8 %
⠀
Auch die Deutsche Telekom $DTE (+1,82 %) könnte unter Druck geraten, insbesondere durch ihre Mehrheitsbeteiligung an T-Mobile US. Langfristig könnte Starlink den Wettbewerbsdruck auf traditionelle Mobilfunkanbieter erhöhen.

Hat jemand Quartalsende gesagt ?
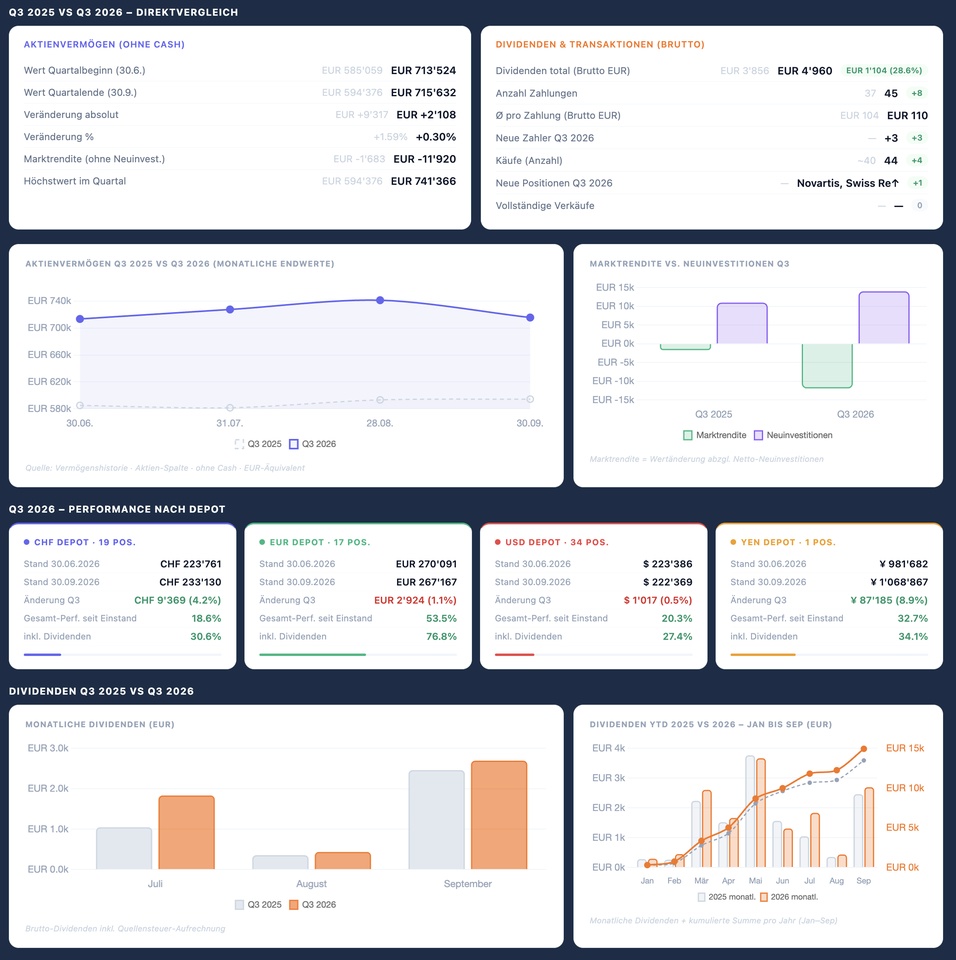
Mal wieder ein kleines Update aus den Tiefen meines Depots. Ehrlicherweise ist nicht so viel passiert. Leider hat der September die Performance versaut 🤪 Aber alles kein Problem.
Mein Focus hat sich etwas auf meine CHF Investments verschoben $NOVN (-0,3 %) und $SREN (+1,83 %) sind neu dazugekommen in Q3. Sparpläne laufen weiter bei $SLHN (+0,22 %) und $ZURN (+1,18 %) plus einige Zukäufe bei den Einzelwerten $NESN (+2,1 %)
$ACLN (-3,95 %)
$VZN (-0,11 %)
Bei den US Werten kaufe ich ab jetzt nur noch gezielt zu wie z.b. bei $CARR (-3,78 %)
$MCD (+0,02 %)
$VZ (+2,09 %) , Sparpläne sind angehalten. Auch meine Euro Investments haben sich nicht gross verändert, bis auf wieder angelegte Dividenden der ETFs.
Apropos Dividenden und Achtung Meilenstein! Mein Depot hat die €100k brutto Dividende geknackt 🥳 In max 5 Jahren sollten die €200k fällig sein bei €20k brutto p.m. - Tendenz steigend.
Der Plan für Q4 ist somit weiterhin gezielt zukaufen (eher defensiv) und Cash aufbauen.

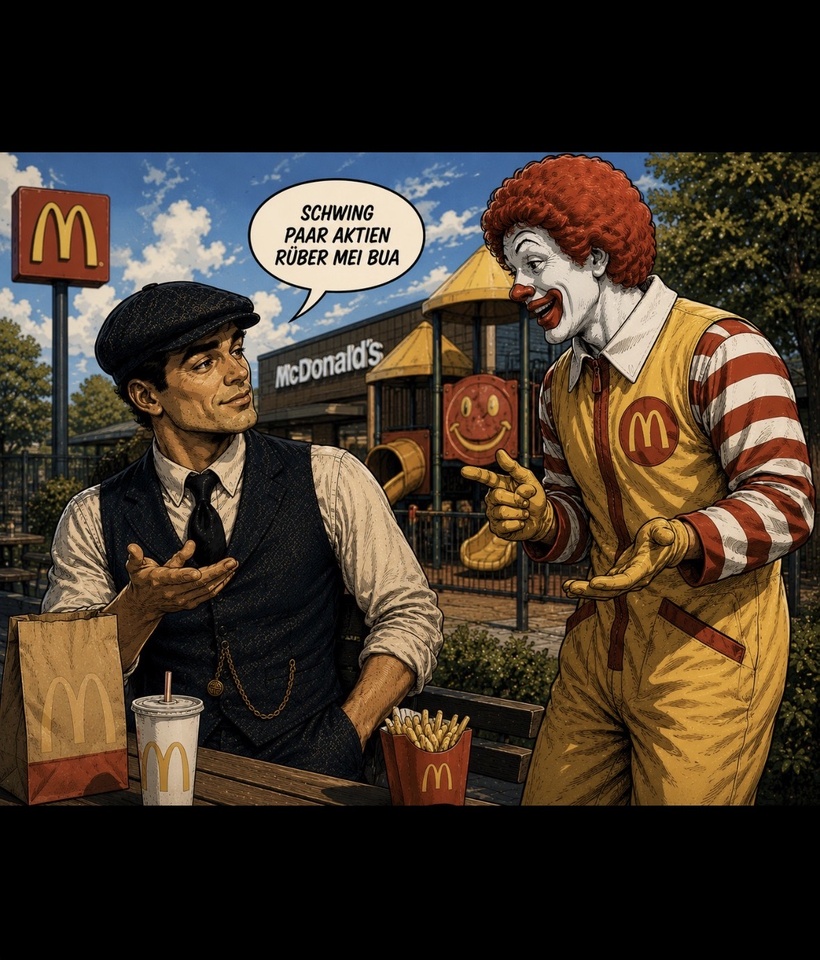
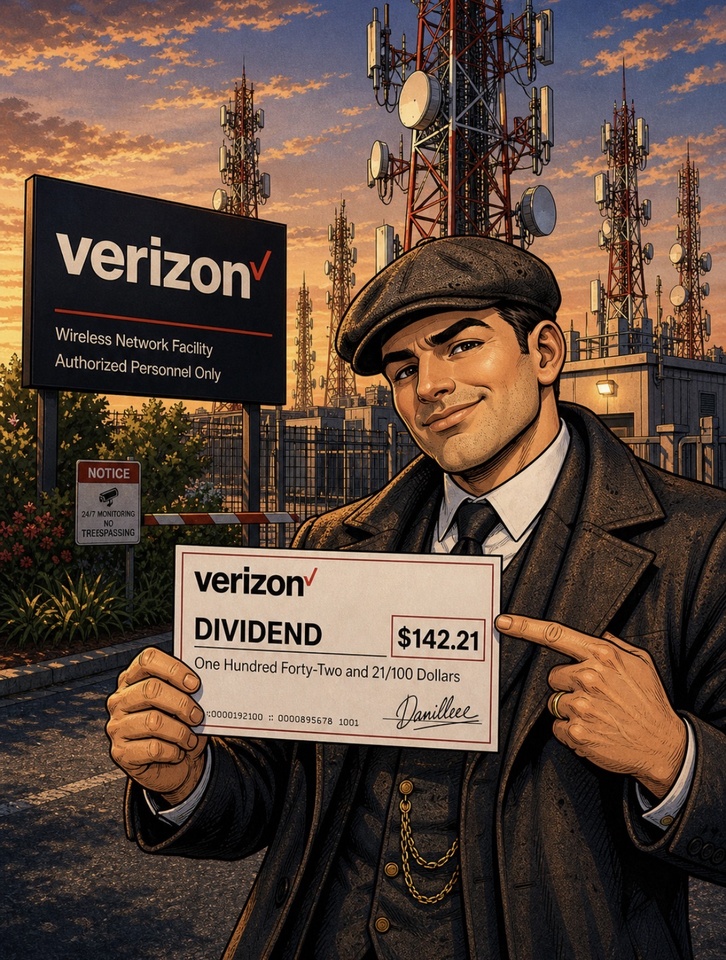
Verizon raus, McDonalds & Co rein🫡
Gestern noch Kunde gewesen… heute wieder $MCD (+0,02 %) Investor. Das leben dreht sich wie ein Ringelspiel.. 🙃
Spaß beiseite, da ich denke, dass SpaceX
langsame Unternehmen wie $VZ (+2,09 %) in Zukunft noch stärker abbremst, als sie sich selbst bereits abbremsen, habe ich meine Position in Verizon halbiert und in gute Dividenden-Compounder wie $MCD (+0,02 %)
$PAYX (+1,08 %)
$MDLZ (-1,33 %)
$ACN (+3,49 %) umgeschichtet.
Hier wird es meiner Meinung nach in Zukunft spannender sein als bei $VZ, und die 6,6 % Dividendenrendite von Verizon werden in 10 Jahren durch das Dividendenwachstum der neuen Werte sowieso überholt.
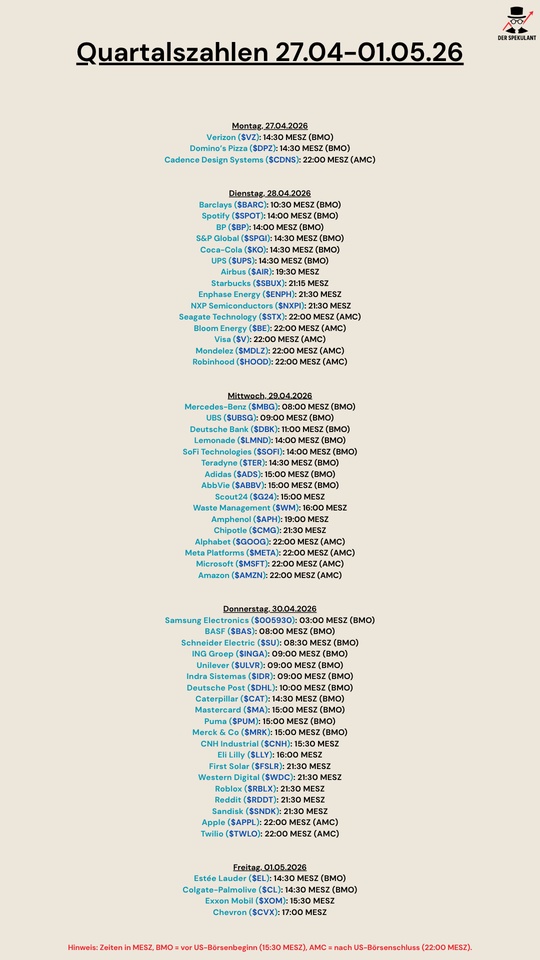
Quartalszahlen 27.04-01.05.26
$VZ (+2,09 %)
$DPZ (+1,44 %)
$CDNS (-2,96 %)
$BARC (-3,81 %)
$SPOT (+7,14 %)
$BP. (-0,32 %)
$SPGI (+0,83 %)
$KO (+0,52 %)
$UPS (+1,14 %)
$AIR (-2,68 %)
$SBUX (+0,27 %)
$ENPH (+1,77 %)
$NXPI (+0,11 %)
$STX (-4,94 %)
$BE (-2,67 %)
$V (+0,49 %)
$MDLZ (-1,33 %)
$HOOD (-3,29 %)
$MBG (+0,45 %)
$UBSG (-0,72 %)
$DBK (-2,44 %)
$LMND (-5,38 %)
$SOFI (-1,83 %)
$TER (-4,38 %)
$ADS (+0,63 %)
$ABBV (+0,23 %)
$G24 (+2,08 %)
$WM (+0,43 %)
$APH (-2,59 %)
$CMG (+2,8 %)
$GOOG (+0,06 %)
$META (-0,98 %)
$MSFT (-0,97 %)
$AMZN (+4,71 %)
$005930
$BAS (-0,07 %)
$SU (-3,37 %)
$INGA (-1,7 %)
$ULVR (+1,44 %)
$IDR (-1,67 %)
$DHL (-0,71 %)
$CAT (-2,99 %)
$MA (-0,23 %)
$PUM (+4,91 %)
$MRK (+1,66 %)
$CNHI (+3,37 %)
$LLY (+2,49 %)
$FSLR (+0,45 %)
$WDC (-4,37 %)
$RBLX (-0,51 %)
$RDDT (-13,65 %)
$SNDK (-10,82 %)
$AAPL (-1,58 %)
$TWLO (+1,51 %)
$EL (+2,78 %)
$CL (+1,2 %)
$XOM (+1,7 %)
$CVX (+1,29 %)

Mercedes könnte weh tun...

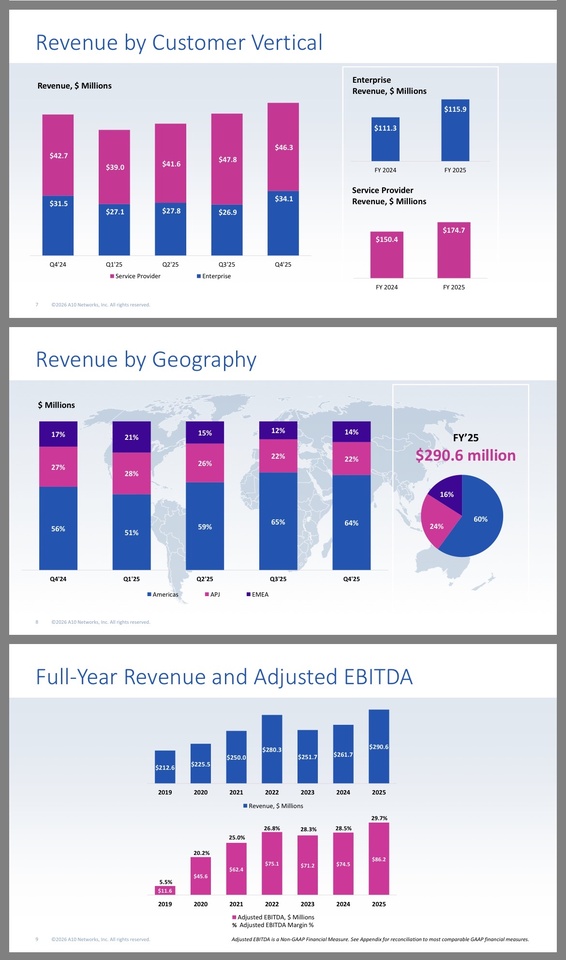
Unternehmensvorstellung : A10 Networks
Hello an die Community,
die EarningsSeason hat diese Woche den Startknopf getätigt. Um die Euphorie ein wenig zu minimieren😂 und einen guten Start ins Wochenende zu ermöglichen, möchte ich heute gern „indirekter“ Player im Cybersecuritysektor vorstellen, was viele euch sicherlich noch nicht kennen.
heute handelt es sich um A10 Networks $ATEN (-5,06 %)
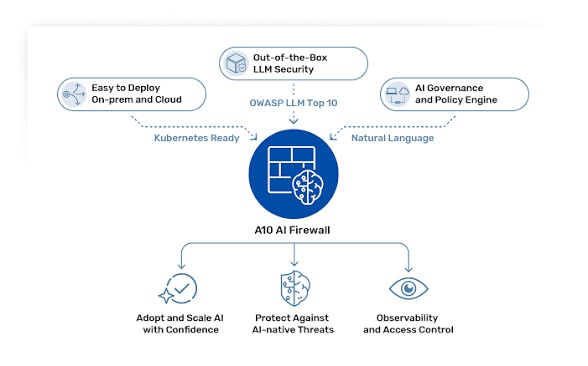
🛡️ A10 Networks : Der unsichtbare Türsteher der KI-Infrastruktur
A10 Networks ist kein gehypter Software-Laden, der Geld für Marketing verbrennt. Es ist der spezialisierte Hochleistungstechniker im Maschinenraum des Internets. Während beispielsweise Crowdstrike $CRWD (-2,48 %) die Endgeräte schützt, sorgt A10 dafür, dass die gewaltigen Datenströme von KI, 5G und Rechenzentren nicht kollabieren und sicher ankommen.
1. Das Geschäftsmodell: Die "Schleuse" im Daten-Tsunami 🌊
A10 $ATEN (-5,06 %) agiert als Spezialist für Application Delivery Controller (ADC) und DDoS-Schutz auf Carrier-Niveau.
• Der Mechanismus: Wenn Millionen Nutzer gleichzeitig auf eine App zugreifen oder KI-Modelle Gigabytes an Daten fressen, verteilt A10 diesen Traffic (Load Balancing) und filtert gleichzeitig bösartige Angriffe (DDoS) in Echtzeit heraus.
• Das Geniale: A10 $ATEN (-5,06 %) sitzt direkt in der Hardware-Schicht der großen Telkos (Verizon $VZ (+2,09 %) , T-Mobile $TMUS (+5,39 %) und Rechenzentren. Ohne A10 $ATEN (-5,06 %) steht das Netz still.
• Wachstumstreiber KI: KI-Rechenzentren brauchen eine extrem effiziente Datenverteilung. A10 $ATEN (-5,06 %) liefert genau die "Schleusen", die verhindern, dass teure GPUs im Leerlauf warten müssen.
2. Die Kennzahlen (Stand April 2026) 📊
• Marktkapitalisierung: ca. 1,8 Mrd. USD (Ein kompakter Mid-Cap mit Übernahmepotenzial).
• Kurs: Aktuell ca. 25,00 USD (Stabil in einem volatilen Tech-Markt).
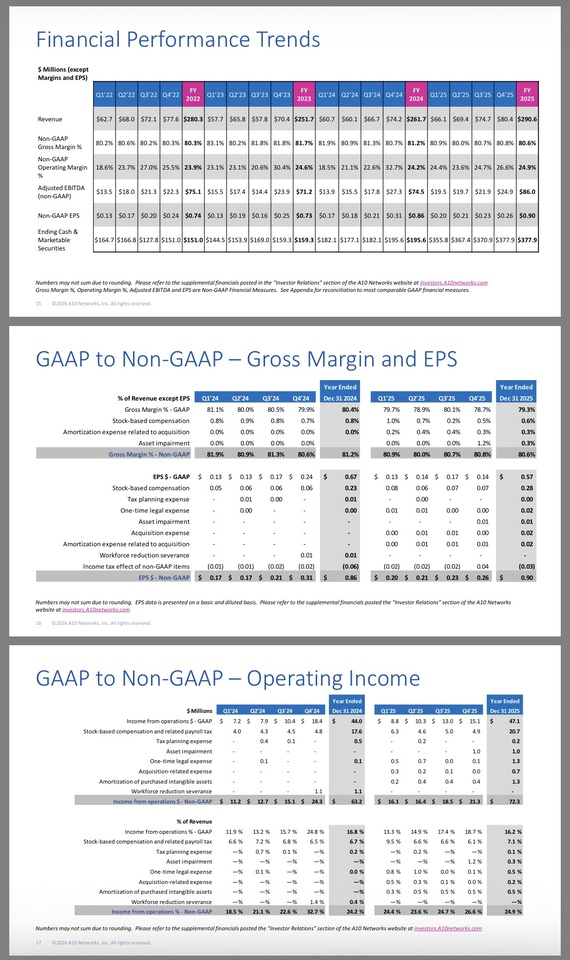
• Bruttomarge: Überragende 80–82 %. Das ist Software-Niveau bei physischer Infrastruktur. ✅
• Eigenkapitalrendite (ROE): ca. 20–22 %. Extrem solide für ein Infrastruktur-Unternehmen.
• Bilanz-Stärke:
Net Cash Position von ca. 160 Mio. USD. Keine Schulden, die bei hohen Zinsen drücken. ✅
• Dividende: ca. 1,0 % Rendite – selten im Tech-Sektor, unterstreicht die Cashflow-Stärke.
Zusammenfassung & Ausblick
Stärken:
1. Hohe Cash-Generierung: Das Unternehmen sammelt massiv Liquidität an.
2. Skalierbarkeit: Mit einer Bruttomarge von 80 % fließt fast jeder zusätzliche Dollar Umsatz direkt in den operativen Gewinn.
3. Marktposition: 9 der Top 10 Telecom-Betreiber und 8 der Top 10 Cloud-Provider nutzen A10 $ATEN (-5,06 %) was auf eine sehr hohe Kundenqualität (Hyperscale) hindeutet.
3. Warum ist die Aktie gerade JETZT spannend? 🚀
1. KI-Infrastruktur-Hebel: Während Nvidia die Schaufeln verkauft, baut A10 $ATEN (-5,06 %) die Schienenwege, auf denen der KI-Traffic rollt. Dieser "Second Wave AI Play" ist vom Markt noch nicht voll eingepreist. ✅
2. Profitabilitäts-Monster: A10 $ATEN (-5,06 %) hat sich vom reinen Wachstums-Versprechen zum FCF-Generator gewandelt. Die operativen Margen (adj. ~24%) zeigen massiven Operating Leverage. ✅
3. Burggraben durch Spezialisierung: In der Welt der 5G-Carrier gibt es kaum Alternativen. Wer einmal die Thunder-Serie von A10 $ATEN (-5,06 %) verbaut hat, wechselt nicht wegen ein paar Dollar zu einem Konkurrenten (High Switching Costs). ✅
4. Bewertungs-Diskrepanz: Während Cyber-Security-Player wie Crowdstrike $CRWD (-2,48 %) oder Palo Alto $PANW (-2,91 %) mit KGVs jenseits der 60 gehandelt werden, kriegst du A10 $ATEN (-5,06 %) für ein moderates KGV von ca. 18-20. ✅
5. Übernahmekandidat: Für Giganten wie Cisco $CSCO (-4,25 %) oder F5 $FFIV (-6,13 %) wäre A10 $ATEN (-5,06 %) ein "Snack", um sich die Vorherrschaft im KI-Traffic-Markt zu sichern. ✅
Zusätzliche Insider-Fakten (Der "Deep Dive" Bonus) 💡
• Stickiness: Die Kundenloyalität bei Telkos und Regierungen ist extrem hoch. Einmal zertifiziert, bleibt die Hardware oft 5–10 Jahre im Einsatz.
• Sicherheits-Synergie: A10 $ATEN (-5,06 %) kombiniert Traffic-Management mit Sicherheit. Das spart den Kunden Hardware-Platz und Strom – ein kritisches Argument in modernen Rechenzentren.
• Software-Transition: A10 $ATEN (-5,06 %) stellt immer mehr auf Abonnements (Subscriptions) um. Das macht die Einnahmen vorhersehbarer und wertvoller.
5. Risiken ⚠️
• Wettbewerb: F5 Networks $FFIV (-6,13 %) ist der große Gorilla im Markt; A10 $ATEN (-5,06 %) muss technologisch immer einen Schritt voraus sein, um nicht zerquetscht zu werden. ❗️
• Zyklik: Der Ausbau von 5G-Netzen verläuft in Wellen. Ein Investitionsstopp der großen Telkos schlägt direkt auf den Umsatz durch. ❗️
• Cloud-Migration: Wenn absolut alles in die Public Cloud (AWS/Azure) wandert, wird dedizierte Hardware weniger wichtig – A10 $ATEN (-5,06 %) muss hier mit seinen virtuellen Lösungen gewinnen. ❗️
A10 Networks $ATEN (-5,06 %) hat sich über 5 Jahre als massiver Alpha-Generator erwiesen und sowohl den S&P 500 als auch den Nasdaq 100 deutlich deklassiert. Das Unternehmen profitierte dabei überproportional von der Sonderkonjunktur im Bereich Cybersecurity und Netzwerk-Resilienz.
🗓️ EARNINGS-PREP: A10 NETWORKS ($ATEN) – Q1 2026
1. TERMIN & KONSENS
• Datum: 28. April 2026 (nach US-Börsenschluss)
• EPS-Erwartung: $0,18 – $0,20 (adj.)
• Umsatz-Erwartung: ~$70,5 Mio. – $72 Mio.
• Whisper Number: Wenn sie die $73 Mio. knacken, brennt die Hütte (positiv).
6.persönlicher Fazit + Reaper Urteil Bonus😂
A10 Networks $ATEN (-5,06 %) ist die vernünftige Wette auf den Daten-Boom. Während andere auf den nächsten KI-Chatbot spekulieren, investiert man hier in die physische Notwendigkeit des Datenflusses.
Die Bewertung ist für diese Qualität und die Net-Cash-Position fast schon unverschämt günstig. Wer einen profitablen Tech-Wert mit Sicherheitsnetz sucht, wird hier fündig.
🤖 Jack's Senf: "A10 $ATEN (-5,06 %) ist der Typ, der bei einer Goldgräber-Stimmung keine Landkarten verkauft, sondern die Brücken über die Flüsse baut. Jeder muss rüber, egal ob er Gold findet oder nicht. Während die Leute für $NVDA (-2,63 %) Nvidia-Aktien ihre Großmutter verkaufen, kriegst du A10 $ATEN (-5,06 %) zum Preis eines ordentlichen Abendessens. Wer hier nicht zugreift, versteht nicht, wie das Internet unter der Haube funktioniert. A10 Networks $ATEN (-5,06 %) ist kein Ferrari $RACE (-1,38 %) , sondern ein solider Toyota $7203 (+0,18 %) mit eingebautem Geldautomat. Die Bewertung ist fair bis günstig, die Bilanz ist sauberer als ein OP-Saal. Wer auf "AI-Moonshots" hofft, ist hier falsch. Wer Cashflow-Stabilität und Shareholder-Yield sucht, ist richtig.
Wir sehen uns bei $35, wenn der Markt merkt, dass man KI nicht durch WLAN-Kabel aus dem Baumarkt quetschen kann."
Reaper Score: 8/10
@Get_Rich_or_Die_Tryin
@Tenbagger2024
in dem Sinne, schönes Wochenende
euer Aktienhauptmeister ✌️
+ 3


Intesa Sanpaolo
Nach dem Verkauf einiger Dividenden Werten
Hab ich mir eine 2. Tranche eines italienischen Bank Titel mit Dividende geholt:
intesa sanpaolo
Hier eine kompakte Fundamentalanalyse von Intesa Sanpaolo
## 1. KGV (Trailing & Forward) inkl. Branchenvergleich
| Kennzahl | Intesa Sanpaolo | Typischer EU‑Bankensektor* |
|----------------------------|-----------------|----------------------------|
| Kurs (ca.) | 5,1 € | – |
| KGV Trailing (TTM) | 9–11 ca. 8–10 (große Euro‑Banken, grob) |
| KGV Forward (Schätzung) | etwa im Bereich 7–9 (abgeleitet aus hohem Gewinnwachstum und Dividendenrendite) | ähnlich, teils leicht höher |
| KUV (Price/Sales, ttm) | ca. 3,3–4,1 meist 2–3 |
| KBV (Price/Book, mrq) | ca. 1,5 oft 0,7–1,2 |
Interpretation: Das **KGV** liegt leicht über dem reinen Substanz‑Sektor (viele Banken handeln unter Buchwert), was die hohe Profitabilität und Ausschüttungspolitik widerspiegelt, ist aber absolut betrachtet noch im „günstig bis fair“‑Bereich.
## 2. Gewinn pro Aktie (EPS) & Trend
- Aktuelles EPS (TTM): rund 0,50–0,54 € pro Aktie.
- Nettogewinn 2024: Rekord‑Nettoergebnis 8,7 Mrd. €, +12% gegenüber 2023.
- Gewinnwachstum: Laut Simply Wall St im Schnitt ca. 28% p.a. über mehrere Jahre, Umsatzwachstum ca. 11,5% p.a.
Damit zeigt der **EPS‑Trend** der letzten 3–5 Jahre ein deutlich überdurchschnittliches Wachstum für eine Großbank, getragen von Zinsumfeld, Gebühren und Versicherungsgeschäft.
## 3. EBIT & EBIT‑Marge (operatives Ergebnis)
Banken berichten typischerweise operatives Ergebnis eher als „Operating income/operating margin“ statt klassischem EBIT, aber sinngemäß:
- 2024: Sehr starke operative Profitabilität, getrieben von Zinsengeschäft, Gebühren und Rekord‑Versicherungsergebnis; Cost/Income‑Ratio auf Rekordtief bei 42,7% (eine der besten Quoten in Europa).
- Hohe Net‑Margin: Nettomarge laut Analyseplattform ca. 36,5%, ROE etwa 14,3%.
Fazit: Operative **Ertragskraft** und Margen liegen klar über dem Schnitt europäischer Großbanken, was das etwas höhere Bewertungsniveau rechtfertigt.
## 4. Dividende, Rendite & Ausschüttungsquote
| Kennzahl | Wert (zuletzt) |
|-------------------------------|-------------------------|
| Dividende je Aktie (laufend) | ca. 0,34–0,37 €
| Dividendenrendite (forward) | etwa 6,4–7,7%
| Ausschüttungsquote (Payout) | ca. 67%
| Ausschüttung 2024 gesamt | 6,1 Mrd. € Cash‑Dividenden
| Zusätzlich | geplanter Aktienrückkauf 2 Mrd. €
Die Bank verfolgt eine aktionärsfreundliche Politik mit hoher **Dividendenrendite** plus Buybacks; bei ~2/3 Ausschüttungsquote bleibt noch Puffer für Kapitalaufbau und Wachstum.
## 5. Kurshistorie & Performance
| Zeitraum | Kursinfo / Performance* |
|--------------|--------------------------------------------------------|
| 52‑W‑Range | ca. 3,5–6,2 €
|
| Letzter Kurs | ca. 5,1 € (März 2026, Börse Mailand) |
| 1‑J Performance | ca. +39% (letzte 12 Monate) |
| Volatilität | Beta ca. 0,8 (unter Marktdurchschnitt)
*Gegenüber einem breiten Index wie Euro Stoxx 50 oder S&P 500 hat Intesa Sanpaolo im letzten Jahr sehr stark outperformt; genaue Benchmarkzahlen schwanken je nach Stichtag, liegen aber deutlich unter +39%.
Damit hat die Aktie in den letzten 1–3 Jahren klar überdurchschnittlich performt, ist aber seit dem Hoch (Februar 2026 bei ca. 6,16 €) bereits wieder zweistellig zurückgekommen.
## 6. Gesamtbewertung – günstig / fair / teuer?
Punkte, die für die Aktie sprechen:
- Überdurchschnittliches Gewinn‑ und Umsatzwachstum bei gleichzeitig sehr hoher Profitabilität (ROE, Nettomarge, Cost/Income).
- Hohe und voraussichtlich nachhaltige Dividendenrendite um 6–7% plus Aktienrückkäufe.
- Bewertungskennzahlen (KGV, KBV) eher im „günstig bis fair“‑Bereich gegenüber europäischen Peers, wenn man die hohe Qualität berücksichtigt.
Risiken/Beobachtungspunkte:
- Deutlicher Kursanstieg der letzten Jahre; ein Teil der Verbesserung ist bereits eingepreist.
- Zyklisches Zins‑ und Kreditrisiko im Bankensektor allgemein (Zinswende, Konjunktur in Italien/Eurozone).
Gesamturteil aus Investorensicht: Intesa Sanpaolo erscheint auf Basis der vorliegenden Kennzahlen aktuell **eher günstig bis fair bewertet**, insbesondere für einkommensorientierte Anleger, die Wert auf stabile, hohe Dividenden legen und das Bankensektor‑Risiko akzeptieren.
Quellen:
[1] Intesa Sanpaolo SpA, ISP:MIL summary - FT.com - Markets data

Du verkaufst also BP (Öl) und Verizon (Telekom) – quasi die langweiligsten, aber krisenresistentesten Witwen-und-Waisen-Papiere der Welt – um dir ausgerechnet jetzt eine zyklische südeuropäische Bank ins Depot zu legen? Mutig! Das LIRA-Bild in deinem Post passt da übrigens perfekt: Nostalgie pur, genau wie die Hoffnung, dass die Europäische Zentralbank die Zinsen ewig auf diesem Rekordniveau hält.
Lass uns deine "Gesamtbewertung" mal kurz durch die kalte AOK-Brille betrachten:
* Der Rückspiegel-Fehler: Du feierst das "überdurchschnittliche Gewinn- und Umsatzwachstum" und die traumhaften Margen. Fakt ist: Das war kein organisches Genie-Wachstum des Managements, sondern ein Milliarden-Geschenk von Christine Lagarde (EZB). Jede Bank druckt bei steigenden Zinsen Geld. Du kaufst hier die Party von gestern.
* Die Zinswende ist kein "Beobachtungspunkt": Du nennst das Zinsrisiko lapidar als Randnotiz. Mein Bester, das ist der Elefant im Raum! Die Zinsen beginnen zu bröckeln. Wenn die Leitzinsen sinken, schmilzt Intesas Nettozinsmarge (NII) schneller als ein Gelato in der römischen Mittagssonne.
* 6-7 % Dividende? Ja, aktuell sieht der Yield saftig aus. Aber Banken-Dividenden am absoluten Peak des Zinszyklus zu kaufen, ist wie der Kauf eines Cabrios im November: Sieht auf dem Papier nach Spaß aus, wird aber erstmal eine Weile ungemütlich. Du hast den "deutlichen Kursanstieg" ja selbst bemerkt. Der Markt preist das Best-Case-Szenario bereits voll ein.
Mein Mr. Prompt-Fazit für dich:
Intesa Sanpaolo ist fundamental eine der besten und bestgeführten Banken Europas (deutlich krisenfester als viele Konkurrenten). Als langjähriger Halte-Wert völlig in Ordnung. Aber jetzt nach der Rallye noch eine Tranche nachzulegen, während die Zinswende vor der Tür steht, riecht verdächtig nach klassischem FOMO (Fear Of Missing Out).
Hoffen wir mal, dass dein Geldspeicher am Ende nicht so alt aussieht wie die Lira auf deinem Bild! 😉
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche