
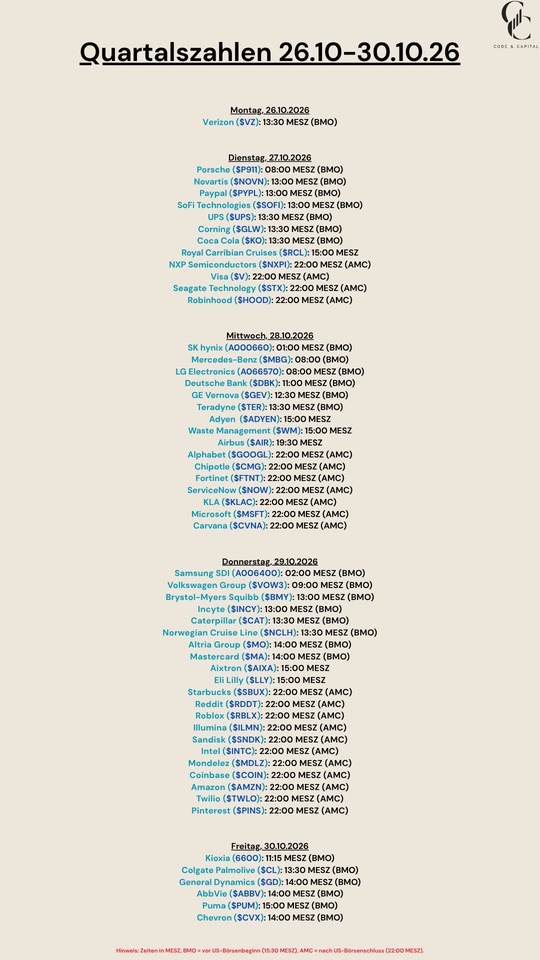
$VZ (+0,35 %)
$P911 (-0,44 %)
$NOVN (+0,44 %)
$PYPL (+3,26 %)
$SOFI (-0,57 %)
$UPS (+1,05 %)
$GLW (+0,12 %)
$KO (+1,48 %)
$RCL (+4,27 %)
$NXPI (-0,71 %)
$V (+2,43 %)
$STX (-7,63 %)
$HOOD (-1,15 %)
$SKHY (-1,13 %)
$MBG (+0,34 %)
$DBK (+0,9 %)
$GEV (+1,03 %)
$TER (-4,51 %)
$ADYEN (+2,59 %)
$WM (+1,58 %)
$AIR (+2,16 %)
$GOOGL (-0,65 %)
$CMG (+3,07 %)
$FTNT (-7,28 %)
$NOW (+0,61 %)
$KLAC (-2,43 %)
$MSFT (-3,35 %)
$CVNA (+5,6 %)
$006400
$VOW3 (+0,68 %)
$BMY (+0,16 %)
$INCY (-0,53 %)
$CAT (-1,9 %)
$N1CL34
$MO (-1,27 %)
$MA (+3,27 %)
$AIXA (+2,36 %)
$LLY (-0,46 %)
$SBUX (+0,48 %)
$RDDT (-0,61 %)
$RBLX (-1,03 %)
$ILMN (-4,23 %)
$SNDK (-5,58 %)
$INTC (-7,38 %)
$MDLZ (+1,78 %)
$COIN (-4,31 %)
$AMZN (+2,62 %)
$TWLO (+1,48 %)
$PINS (+4,61 %)
$285A (-13,13 %)
$CL (+2,03 %)
$GD (+0,33 %)
$ABBV (-2,11 %)
$PUM (+1,55 %)
$CVX (-3,18 %)
Royal Caribbean Cruises
Price
Diskussion über RCL
Beiträge
12Quartalszahlen 26.10-30.10.16


Project Discovery: Warum Royal Caribbean jetzt wieder kleiner baut
Hallo zusammen,
während in den letzten Jahren alle Augen bei $RCL (+4,27 %) auf die Giganten der Icon Class gerichtet waren, gibt es jetzt extrem spannende Neuigkeiten für alle, die es etwas „klassischer“ mögen. Es verdichten sich die Hinweise, dass Royal Caribbean kurz vor der Bestellung einer völlig neuen Schiffsklasse steht: der sogenannten „Discovery Class“ (Project Discovery).
🌊 Das Konzept: Klasse statt Masse
Anstatt noch größer zu bauen, scheint RCL eine strategische Kehrtwende zu machen. Die neuen Schiffe sollen deutlich kleiner als die Icon oder Oasis Class werden. Sie sind der designierte Nachfolger für die in die Jahre kommenden Schiffe der Vision- und Radiance-Klasse, die bald in Rente gehen müssen.
Die Hard Facts (Gerüchte & Leaks Stand Jan. 2026):
- Werft: Wahrscheinlich Chantiers de l'Atlantique in Frankreich (nicht Meyer Turku).
- Antrieb: LNG mit Hybrid-Technik (Brennstoffzellen) für emissionsfreie Hafenliegezeiten.
- Design: Viel Glas ("Ocean Views") und wahrscheinlich ein verfahrbares Glasdach für den Pool (Allwetter-Tauglichkeit für Alaska/Norwegen).
- Zeitplan: Bestellung erwartet in Q1/2026, Indienststellung ca. 2029/2030.
📐 Exkurs: Was bedeutet das für die Größe? (BRZ Vergleich)
Um das einzuordnen, muss man verstehen, was BRZ (Bruttoraumzahl) eigentlich ist. Kurz erklärt: Die BRZ misst nicht das Gewicht, sondern das Volumen (den geschlossenen Raum) des Schiffes.
Der direkte Vergleich zeigt, dass die Discovery Class im Grunde eine „halbe Icon“ ist – und das ist Absicht:
BRZ (Volumen): Die Discovery Class hat ca. 120.000 BRZ, während die Icon of the Seas mit 250.800 BRZ mehr als doppelt so viel Volumen hat.
Passagiere: Auf der Discovery finden ca. 2.500 – 3.000 Personen Platz, auf der Icon bis zu 7.600.
Fokus: Das Konzept der Discovery ist Meerblick & Destination, bei der Icon liegt er auf Entertainment & "Stadt auf See".
Während die Icon ein schwimmendes Resort ist, bei dem man das Meer oft vergisst, wird die Discovery eher wie ein modernes Grand Hotel sein: Groß genug für Vielfalt, aber übersichtlich genug, um sich nicht zu verlaufen.
🗺️ Warum macht Royal Caribbean das?
Der Grund ist „Port Accessibility“. Die Icon of the Seas ist für viele Häfen schlicht zu fett oder zu hoch. Die Discovery Class schließt diese strategische Lücke:
Die Brücken-Problematik: In Häfen wie Tampa oder Baltimore müssen Schiffe unter Brücken hindurchfahren. Die neuen Riesen passen da nicht durch – die Discovery Class wird extra "flacher" konzipiert, um diese profitablen Märkte zu bedienen.
Der Panamakanal: Die Icon ist im Atlantik "gefangen". Die Discovery wird wieder durch die Schleusen passen, was weltweite Routen (z.B. Wechsel zwischen Karibik und Alaska) ermöglicht.
Exotische Ziele: Kleinere Inseln oder enge Fjorde sind für 250.000 BRZ oft gesperrt.
🏁 Fazit
Royal Caribbean schließt hier eine wichtige strategische Lücke. Die Discovery Class ist kein Rückschritt, sondern eine smarte Evolution: Sie bringt den Luxus, die Umwelttechnik und das moderne Design der Icon-Ära in ein Format, das die Welt tatsächlich bereisen kann. Für alle, die Kreuzfahrten wegen der Ziele lieben und nicht nur wegen des Schiffs.


Basiswissen – Debt/EBITDA: Wann Schulden gefährlich werden
Lesedauer: ca. 9 Minuten
In den letzten Beiträgen dieser Kennzahlenreihe – vom KGV über die PEG Ratio bis hin zu EV/EBITDA und dem Free-Cashflow-Yield – ging es immer wieder um dieselbe Ausgangsfrage: Was sagt eine Zahl wirklich aus? Welche Realität steht dahinter? Und wo liegen die blinden Flecken einer Kennzahl, wenn man sie isoliert betrachtet?
Debt/EBITDA passt nahtlos in diese Reihe, weil es eine Dimension sichtbar macht, die in klassischen Bewertungsmodellen oft unterschätzt wird: Fremdkapital und seine Wirkung auf Risiko, Handlungsspielraum und den Enterprise Value.
Während EV/EBITDA zeigt, wie teuer ein Unternehmen inklusive Schulden ist, beantwortet Debt/EBITDA die andere Seite derselben Medaille: Ist die Verschuldung operativ tragbar?
Die Formel ist simpel:
Debt/EBITDA = Nettofinanzschulden / EBITDA.
Doch ihre Aussagekraft ist hoch – nicht nur absolut, sondern kontextabhängig. Sie beschreibt, wie viele Jahre ein Unternehmen theoretisch bräuchte, um seine Schulden allein aus dem operativen Gewinn vor Abschreibungen zu tilgen. Und sie zeigt, wie anfällig das Geschäftsmodell gegenüber Zinsen, Rezessionen und externen Schocks ist.
Damit bildet Debt/EBITDA das natürliche Gegengewicht zu unserem letzten Beitrag über den Free-Cashflow-Yield. Während der FCF zeigt, was ein Unternehmen übrig behält, zeigt Debt/EBITDA, wie viel davon schon durch Altlasten gebunden ist.
Die Kennzahl ist jedoch nur dann richtig zu verstehen, wenn man zwei strukturelle Faktoren sauber mitdenkt:
Erstens die Sektorabhängigkeit.
Schulden sind nicht in allen Branchen dasselbe Risiko. Ein Telekomkonzern oder ein Energieversorger arbeitet mit stabilen Cashflows, langfristigen Verträgen und kapitalintensiven Vermögenswerten. Hier sind Werte von 3–4x normal, manchmal sogar notwendig. Kapital ist Teil des Geschäftsmodells, nicht nur ein Nebenprodukt.
Ganz anders in Konsum oder Tech: Dort sind Cashflows flexibler, Margen volatiler und Wettbewerb intensiver. Unternehmen wie $META fahren bewusst mit netto null Schulden, um maximale strategische Freiheit zu behalten. Alles über 2x wäre in solchen Sektoren ein Warnsignal und Ausdruck einer Stresssituation.
Debt/EBITDA ist also niemals ein universeller Maßstab, sondern sektorspezifisches Risikomaß: Stabilität erlaubt höhere Hebel, Volatilität nicht.
Zweitens das Zinsumfeld.
Verschuldung ist in Zeiten niedriger Zinsen (2015–2021) fast eine kostenfreie Ressource. Viele Unternehmen haben damals ihre Bilanz gehebelt, Aktien zurückgekauft, Fusionen finanziert oder ihr Wachstum beschleunigt. Der Markt tolerierte Leverage-Level von 4–5x, sofern Cashflows berechenbar erschienen.
In einem Umfeld steigender Zinsen dagegen verschärft sich das Risiko exponentiell – nicht linear. Refinanzierung wird teurer, Covenants enger, Ratings kritischer. Ein Leverage von 4x, der 2019 als entspannt galt, kann 2025 operative Flexibilität zerstören. Debt/EBITDA muss daher immer durch die Brille des aktuellen Kapitalmarktumfelds gelesen werden.
Verschuldung ist kein statisches Risiko, sondern ein makroökonomisch getriebenes.
Wie stark sich die Kombination aus Sektorlogik und Zinsumfeld auswirkt, zeigen vier völlig unterschiedliche Realbeispiele.
Beginnen wir mit $KO (+1,48 %) (Coca-Cola). Der Konzern operiert in einem defensiven Konsumsegment mit hoher Preissetzungsmacht. Das Geschäftsmodell ist cashflowstark, planbar und wenig kapitalintensiv. Kein Wunder, dass Coca-Cola seit Jahren in einem Bereich um etwa 2x Debt/EBITDA liegt – einem Wert, der exakt zur Stabilität des Unternehmens passt. Schulden sind hier eher ein Instrument zur Optimierung der Kapitalstruktur als ein Risiko. Dass $KO Dividenden seit Jahrzehnten steigert und Rückkäufe betreibt, wäre ohne diese kontrollierte Verschuldung kaum möglich. Entscheidend ist die Planbarkeit: Die Kombination aus stabiler Nachfrage, globaler Markenstärke und verlässlicher Margenstruktur erlaubt einen moderaten Leverage – und hält ihn gleichzeitig langfristig tragfähig.
Ganz anders die Lage bei $WBD (Warner Bros. Discovery). Das Unternehmen bewegt sich in einer Branche, die gleichzeitig strukturell unter Druck steht und hohe Fixkosten erfordert. Lineares TV schrumpft, Streaming skaliert langsam, Inhalte werden teurer, und Zinskosten steigen. Ein Debt/EBITDA von rund 4,5–5x ist in diesem Umfeld mehr als eine Bilanzgröße – es ist der Kern des Investment Cases. Jeder Zinsanstieg trifft sofort das Ergebnis, jede operative Enttäuschung schränkt die Handlungsfähigkeit ein. Sektor und Zinsen wirken hier nicht nur zusammen, sondern verstärken sich gegenseitig. Debt/EBITDA wird damit zur entscheidenden Bewertungsgröße: Nicht die Story entscheidet, sondern die Bilanzdisziplin.
$RCL (+4,27 %) (Royal Caribbean) zeigt ein drittes Muster, das man ohne Debt/EBITDA kaum versteht: zyklisch, kapitalintensiv, hoch verschuldet – und dennoch langfristig überlebensfähig. Kreuzfahrtunternehmen waren historisch immer stärker gehebelt, weil sie Schiffe finanzieren müssen, Infrastruktur vorhalten und über Jahre planen. In Krisen explodiert der Leverage kurzfristig (während der Pandemie sogar auf zweistellige Werte), in Erholungsphasen normalisiert er sich rasant. Hier sind Werte von 4–6x nicht zwangsläufig bedrohlich, sondern systemimmanent. Das Risiko entsteht erst, wenn eine Krise länger dauert als die Liquidität. Und genau deshalb ist Debt/EBITDA in solchen Geschäftsmodellen das wichtigste Frühwarnsystem: Es zeigt nicht, ob ein Unternehmen „gut oder schlecht“ läuft, sondern ob es die nächste Krise überstehen kann.
$META (-0,88 %) (Meta) bildet dagegen die Gegenposition: ein netto schuldenfreier Tech-Konzern mit enormen Cashflows, hohem Wachstumshebel und maximaler Flexibilität. Dass Meta keine Schulden nutzt, obwohl es bilanziell problemlos möglich wäre, ist eine strategische Entscheidung – nicht nur eine konservative. Das Unternehmen möchte jederzeit investieren können, ohne Kreditmärkte zu brauchen. Besonders in einem Umfeld steigender Zinsen zeigt sich der Vorteil: Während andere Unternehmen Refinanzierungskosten verdienen müssen, kann Meta aus dem operativen Cashflow Milliarden in Rechenzentren, KI und Buybacks stecken, ohne dass die Bilanz leidet. Hier zeigt Debt/EBITDA nicht das Risiko der Vergangenheit, sondern die Potenz der Zukunft.
Was lässt sich daraus ableiten? Erstens: Schulden sind kein Problem per se, sondern nur im falschen Sektor, zur falschen Zeit oder mit dem falschen Geschäftsmodell. Zweitens: Die Zahl muss immer relativ gelesen werden – relativ zum Cashflow-Profil, zur Kapitalintensität und zum Zinsumfeld. Drittens: Ein attraktives KGV oder PEG kann gegenstandslos werden, wenn die Bilanz keinen Spielraum lässt.
Debt/EBITDA ist deshalb keine Kennzahl, die man „mitlaufen lässt“, sondern eine, die oft den Unterschied zwischen einem Value Trap und einem stabilen Compounder erklärt. Sie verbindet Risiko und Bewertung zu einer Gesamtlogik: Wie viel der Zukunft ist bereits an die Vergangenheit verpfändet?
Viele Unternehmen gehen in diesen Jahren in eine stille, aber entscheidende Phase: Refinanzierungen laufen aus, Zinsen bleiben höher, und Kapital wird wieder teurer. Debt/EBITDA wird damit zum härtesten Testkriterium seit über einer Dekade – härter als Wachstum, härter als Margen und härter als jede Narrativ-Story.
Damit schließt sich die Klammer unserer bisherigen Kennzahlenserie. Während KGV, PEG und EV/EBITDA in die Bewertung führen und der Free-Cashflow-Yield Liquidität sichtbar macht, zeigt Debt/EBITDA, wie widerstandsfähig ein Unternehmen wirklich ist – oder ob es nur danach aussieht.
Für die Community bleibt eine zentrale Frage, die diesen Beitrag weiterführt:
Welche Branchen toleriert ihr bei hohen Debt/EBITDA-Werten – und wo zieht ihr persönlich die Linie?

Royal Caribbean Q2 2025: Starkes Wachstum und optimistische Prognose
Wichtige Zahlen (Vergleich zum Vorjahr in Klammern):
- Umsatz: 4,5 Mrd USD (+10 %) 💰
- Nettogewinn: 1,2 Mrd USD (+40 %) 📈
- Adjusted EPS: 4,38 USD (+37 %)
- Adjusted EBITDA: 1,9 Mrd USD (+19 %)
- Net Yield: +5,3 % (Vorjahr: +13,3 %)
- Load Factor: 110 % (Vorjahr: 108 %) ⚓
- Kosten (NCC exkl. Fuel): +2,5 % (Vorjahr: +5,7 %)
Prognose 2025:
- Adjusted EPS: 15,41–15,55 USD
- Net Yield: +3,5–4,0 %
- Kosten (NCC exkl. Fuel): +0,5 %


Megatrend: Investment-Chancen durch weltweit alternde Bevölkerung
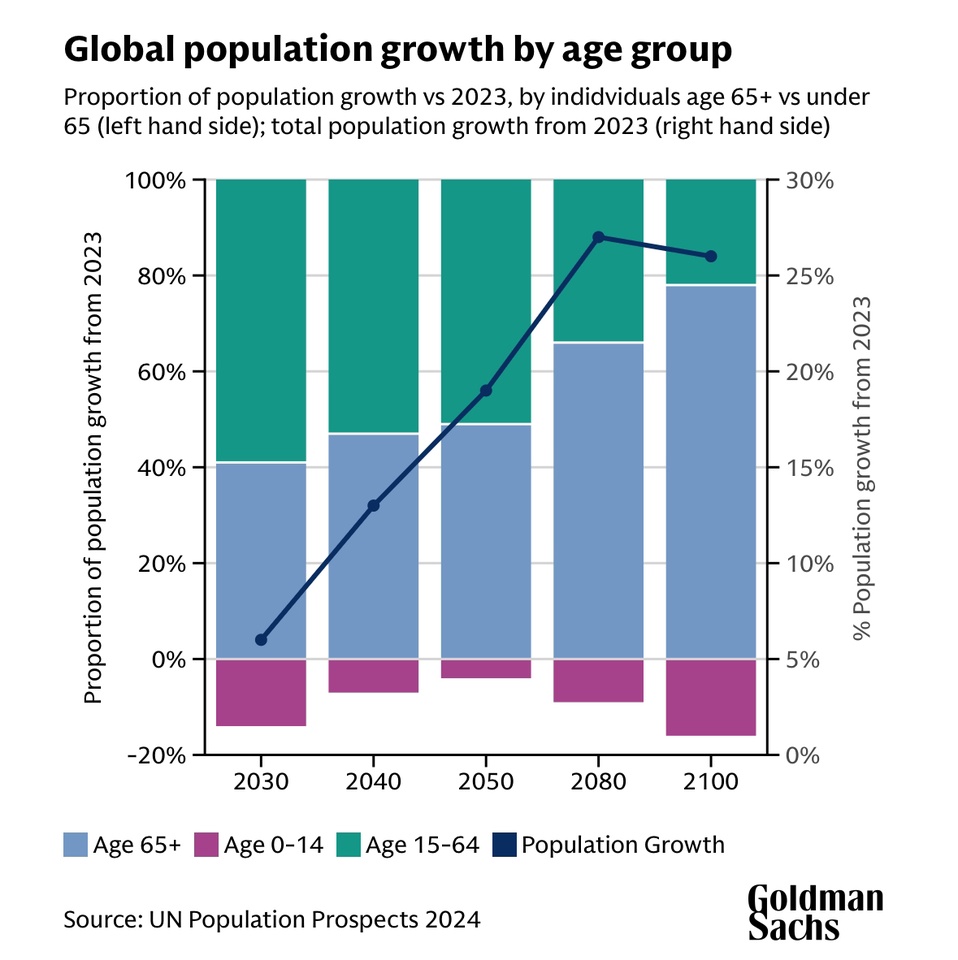
Die Weltbevölkerung wird immer älter, ein unumkehrbarer demografischer Wandel mit erheblichen wirtschaftlichen Auswirkungen.
Der Beitrag soll sich um Investmentideen und Impulse drehen, die genannten Aktien stellen natürlich keine Anlageberatung dar, sondern dienen lediglich als Beispiele für mögliche Profiteure des demografischen Wandels. Historische Entwicklungen sind keine Garantie für zukünftige Renditen.
Die Hauptquelle stellt zum einen die Kurzanalyse „How to invest as the global population ages“ von Goldman Sachs [1] dar, welche jedoch keine konkreten Aktien benennt.
Zusätzlich habe ich Quellen und Grafiken als Ergänzung hinzugefügt.
__________
🌍 Demografischer Wandel: Wachstum und Alterung der Weltbevölkerung
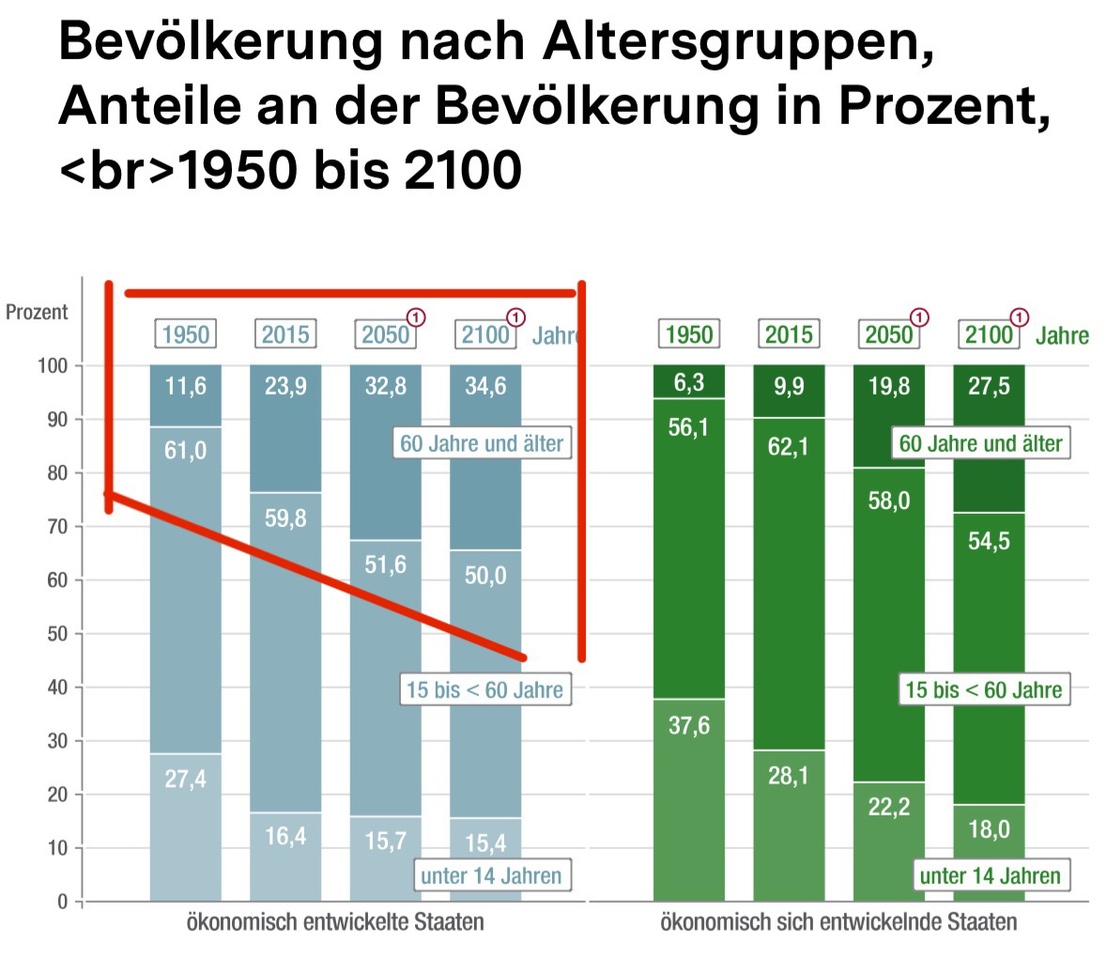
Die Weltbevölkerung wird bis 2050 auf knapp 10 Milliarden Menschen anwachsen. Doch nicht nur die Zahl der Menschen steigt, auch ihre Altersstruktur verändert sich dramatisch. [2]
Anstieg der älteren Bevölkerung:
- Der Anteil der 60-Jährigen und Älteren steigt von 8 % (1950) auf 21,5 % (2050).
- 2,1 Milliarden Menschen werden 2050 zur Gruppe der über 60-Jährigen gehören.
Quelle: [2]
Regionale Unterschiede:
Europa & Nordamerika haben die älteste Bevölkerung & bleiben demografisch am stärksten betroffen.
Lateinamerika, Karibik & Asien: Der Anteil der über 60-Jährigen wird sich zwischen 2015 und 2050 mehr als verdoppeln und rund 25 % erreichen.
Afrika bleibt die jüngste Region: 2015 gab es weltweit 21 Länder mit einer Geburtenrate von 5 Kindern pro Frau, 19 davon in Afrika. Hierzu sei jedoch gesagt, dass eine aktuelle Statistik aus dem Jahr 2024, besagt, dass die Geburtenrate je Frau in Afrika im Jahr 2023 schon bei lediglich 4,07 lag und bis 2050 auf 2,79 fallen kann. [3]
Während Industrieländer mit einer alternden Gesellschaft kämpfen, bleibt Afrika die dynamischste und jüngste Region der Welt. Auch diese Entwicklung kann wirtschaftliche Auswirkungen haben und neue Investmentchancen eröffnen. [2]
Auch Goldman Sachs äußert sich im Artikel mit ähnlichen Zahlen, wonach die Weltbevölkerung bis 2050 voraussichtlich um etwa 20 % steigen wird und Senioren einen überproportionalen Anteil ausmachen werden. Die Zahl der Menschen über 65 Jahre wird sich in diesem Zeitraum voraussichtlich von 800 Millionen auf 1,6 Milliarden verdoppeln. [1]
Angesichts dieser demografischen Entwicklung bieten sich Chancen, genau von diesem Trend zu profitieren. Chancen liegen in gezielten Investitionen in Branchen, die vom wachsenden Anteil älterer Menschen profitieren könnten.
🚑 Gesundheitswesen: Ein wachsender Milliardenmarkt
Fakten:
- In den USA machen Menschen über 65 Jahre bereits 36 % der Gesundheitsausgaben aus, obwohl sie nur 18 % der Bevölkerung stellen. Altersbedingte Krankheiten wie Herz-Kreislauf-Erkrankungen, Diabetes und neurologische Störungen treiben die Kosten in die Höhe. [1]
- Alzheimer-Fälle sollen sich bis 2050 sogar weltweit verdoppeln.
Mögliche Profiteure:
Medizintechnik
- Medtronic ($MDT (+3,44 %) ) - (Herzschrittmacher, Diabetes-Technologie)
- Stryker ($SYK (+3,8 %) ) - (Orthopädische Implantate, chirurgische Geräte)
- Siemens Healthineers ($SHL (+1,86 %) ) - (Bildgebung, Diagnostik)
Pharma
- Novo Nordisk ($NOVO B (+0,83 %) ) - (Diabetes & Adipositas)
- Eli Lilly ($LLY (-0,46 %) ) - (Alzheimer, Diabetes)
- Roche ($ROG (-0,75 %) ) - (Onkologie, Diagnostik)
🏡 Senior Living & Pflege: Engpässe in Pflegeheimen weltweit
Fakten:
Die UK hat bis 2028 eine Unterversorgung von über 30.000 Senioreneinheiten. [1]
In Deutschland, Frankreich und Italien fehlen Pflegeheimplätze aufgrund der alternden Bevölkerung. [1]
In den USA leben nur 2 % der über 65-Jährigen in Pflegeheimen, was zu einer steigenden Nachfrage nach häuslicher Pflege und Telemedizin führt. [1]
Mögliche Profiteure:
Pflegeanbieter
- Brookdale Senior Living ($BKD (+0,54 %) ) - (Seniorenwohnen, Pflegeeinrichtungen)
Homecare
- ResMed ($RMD (-1,54 %) ) - (Schlafapnoe, Beatmungsgeräte)
- Fresenius Medical Care ($FME (+0,22 %) ) - (Dialyse, Heimtherapie)
- Coloplast ($COLO B (-6,15 %) ) - (Stomaversorgung, Inkontinenzprodukte)
Telemedizin
- Teladoc Health ($TDOC (+1,86 %) ) - (Virtuelle Arztbesuche, digitale Gesundheitslösungen)
- Hims & Hers ($HIMS (-9,05 %) ) - (Telemedizin & E-Health)
Anti-Aging
- L’Oréal ($OR (+0,61 %) ) - (Hautpflege, Kosmetik)
- Estee Lauder ($EL (-7,14 %) ) - (Luxuskosmetik, Hautverjüngung)
- Revance Therapeutics ($RVNC ) - (Botox-Alternative, Faltenbehandlung)
🚢 Freizeit & Konsum: Die neue „Silber-Ökonomie“
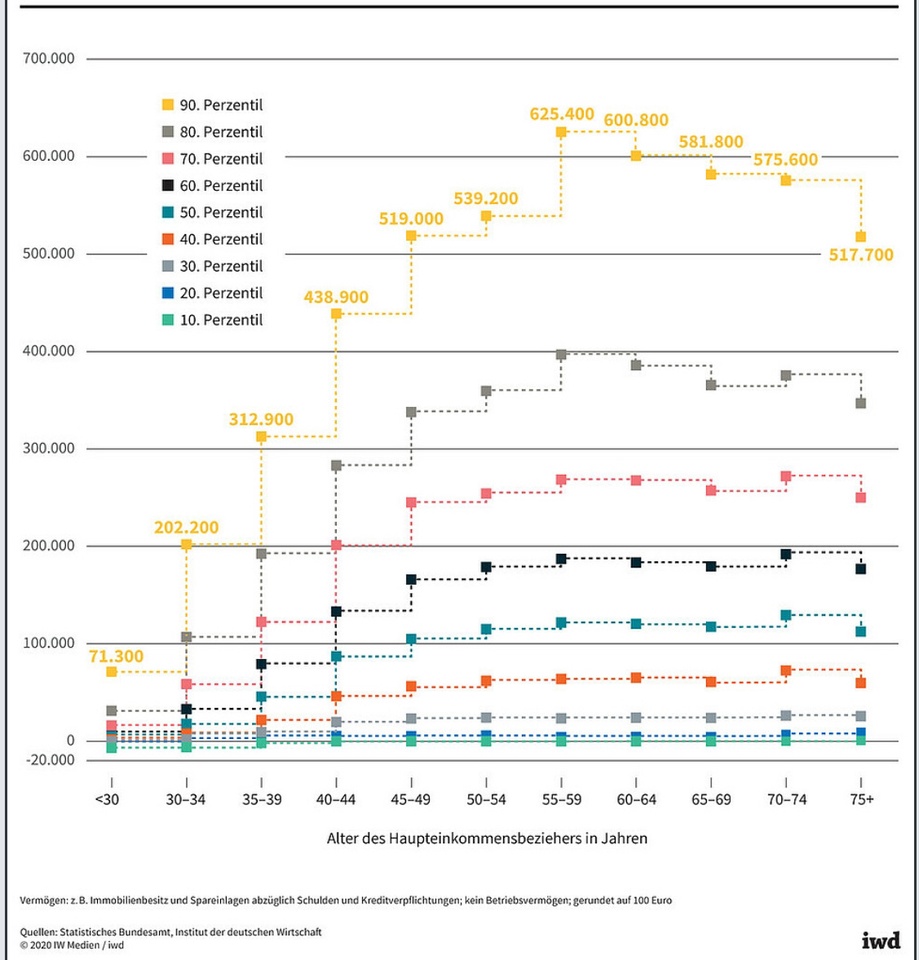
Die folgende Grafik zeigt die Vermögensverteilung in Deutschland in Abhängigkeit vom Alter des Haupteinkommensbeziehers. [4]
Deutlich wird, dass ältere Menschen tendenziell über ein höheres Vermögen verfügen als jüngere Altersgruppen. Dies spiegelt sich in den deutlich höheren Werten bei den Perzentilen für die Altersgruppen ab 50 Jahren wider. Insbesondere die Gruppen zwischen 50 und 74 Jahren weisen die höchsten Vermögenswerte auf.
Auch international sehen die Tendenzen ähnlich aus:
- Das Vermögen älterer Menschen ist 3x so hoch wie das der Millennials.
- Über 60-Jährige kontrollieren in vielen entwickelten Ländern mehr als 50 % der Konsumausgaben.
- Die globale Silver Economy könnte bis 2030 ein Volumen von 15 Billionen USD erreichen (Oxford Economics).
Die Beobachtung unterstreicht die wirtschaftliche Bedeutung der älteren Generationen und ihre zentrale Rolle in der Vermögensverteilung und den Konsumausgaben.
Mögliche Profiteure:
Luxus
- LVMH ($MC (+2,33 %) ) - (Mode, Schmuck, Wein & Spirituosen)
- Hermès ($RMS (+2,9 %) ) - (Exklusive Mode & Accessoires)
- Richemont ($CFR (+0,61 %) ) - (Schweizer Luxusuhren & Schmuck)
Kreuzfahrt (Über 60-Jährige buchen weltweit ein Drittel aller Kreuzfahrten. [1])
- Royal Caribbean ($RCL (+4,27 %) ) - (Kreuzfahrten für Senioren & Familien)
- Carnival ($CCL ) - (Massenmarkt-Kreuzfahrten)
- Norwegian Cruise Line ($NCLH (+1,84 %) ) - (Premium-Kreuzfahrten)
Wohnmobilhersteller/ Freizeitfahrzeuge (47 % der Wohnmobilnutzer sind über 55 Jahre alt, In der UK besitzen zwei Drittel der über 55-Jährigen eine Motorrad-Lizenz, was auf einen wachsenden Markt für Motorräder und Zubehör hindeuten kann. [1])
- Thor Industries ($THO (+7,65 %) ) - (Wohnmobile, Camper)
- Winnebago ($WGO (+5,09 %) ) - (Reisemobile & Wohnanhänger)
- Harley-Davidson ($HOG (+5,99 %) ) - (Motorräder und Einstieg in E-Motorräder)
🤖 Technologie & Automatisierung: Lösung für den Arbeitskräftemangel
Fakten:
Der Arbeitskräftemangel durch die alternde Gesellschaft wird zu einer globalen Herausforderung. Automatisierung, KI und Robotik könnten helfen, Fachkräftelücken zu schließen. [1]
Profiteure:
- ABB ($ABBNY (+2,54 %) ) - (Industrierobotik, Automatisierung)
- Fanuc ($6954 (-0,09 %) ) - (Robotik, Fertigungsautomation)
- Intuitive Surgical ($ISRG (+0,93 %) ) – (Roboterassistierte Chirurgie)
- Siemens ($SIE (+1,9 %) )- (Automatisierung & auch Medizintechnik)
🧠 Fazit:
Der demografische Wandel bietet langfristige Investmentchancen. Frühzeitige Investitionen in die richtigen Sektoren können von steigenden Ausgaben in Gesundheit, Pflege, Freizeit und Technologie profitieren.
Ich selbst bin noch auf der Suche nach ein oder zwei Einzel-Investments, ärgere mich etwas, nicht schon eher in Hims & Hers eingestiegen zu sein, obwohl ich schon häufiger kurz davor stand. Ansonsten befindet sich neben dem Luxussegment mit LVMH, auch Siemens als Mischkonzern im Bereich der Automatisierung mit im Depot.
Berücksichtigt ihr den demografischen Wandel explizit in euren Investments, z.B. in Form von Einzelaktien?
Welche Aktien habt ihr im Depot oder seht ihr noch als Chance.
Danke fürs lesen!
_________
Quellen:
[1] https://www.goldmansachs.com/insights/articles/how-to-invest-as-the-global-population-ages
[2] https://www.bpb.de/kurz-knapp/zahlen-und-fakten/globalisierung/52811/demografischer-wandel/
[4]
https://www.iwd.de/artikel/mit-dem-alter-waechst-das-vermoegen-489710/


Alle diese Aktien erreichten heute irgendwann neue ALLZEITHOCHS ⤵️
Nvidia $NVDA (-1,31 %)
Amazon $AMZN (+2,62 %)
Netflix $NFLX (+0,22 %)
Walmart $WMT (+2,99 %)
JPMorgan $JPM (+0,92 %)
Goldman Sachs $GOS0
Palantir $PLTR (-2,39 %)
Blackrock $BLK
American Express $AXP (+2,5 %)
Arista $ANET
Apollo $APO PR A
Blackstone $BX (+1,51 %)
Booking $BKNG (+3,6 %)
Instacart $INSTA (-1,04 %)
Caterpillar $CAT (-1,9 %)
Capital One $COF (+2,61 %)
Discover Financial $DFS
Electronic Arts $EA
GE Vernova $GEV (+1,03 %)
Hilton $HLT (+1,94 %)
Howmet $HWM (+6,93 %)
Interactive Brokers $IBKR (-2,31 %)
Cheniere $LNG (-5,75 %)
Morgan Stanley $MS (+0,97 %)
Marriot $MAR (+4 %)
Nasdaq $NDAQ (+1,36 %)
News Corp $NWSA (+1,53 %)
Oracle $ORCL (-9,03 %)
Palo Alto $PANW (-3,62 %)
ServiceNow $NOW (+0,61 %)
Steel Dynamics $STLD (+0,18 %)
Stryker $SYK (+3,8 %)
Royal Caribbean $RCL (+4,27 %)
Reddit $RDDT
Trade Desk $TTD (+1,91 %)
Visa $V (+2,43 %)
Wells Fargo $WFC (+2,66 %)

Wochenrückblick 28.09.
Neue Allzeithochs bei DAX, Dow Jones, S&P 500, Gold, GE Vernova, Meta, Netflix, SAP, Vistra Corp, Walmart 👑🥇 $LYY7 (+0,45 %)
$CSPX (-0,5 %)
$ABX
$GEV (+1,03 %)
$META (-0,88 %)
$NFLX (+0,22 %)
$SAP (-0,91 %)
$VST (-2,4 %)
$WMT (+2,99 %)
Neue 52-Wochenhoch bei 3M, Air Products, Alibaba, Arista Networks, Barrick Gold, Bank of Nova Scotia, BlackRock, Caterpillar, Constellation Energy, DuPont, HSBC, Infosys, Live Nation, McDonald's, Palantir, PayPal, Public Storage, Royal Bank of Canada, Royal Caribbean, Sea Ltd., Spotify, Tanger 💵📈 $PLTR (-2,39 %)
$9988 (+3,61 %)
$BABA (+3,25 %)
$BLK
$CAT (-1,9 %)
$BNS (+0,31 %)
$STZ (+3,71 %)
$DD (+0,37 %)
$HSBA (+0,83 %)
$HSBC (+0,66 %)
$INFY
$LYV (-0,22 %)
$MCD (+2,27 %)$PUB
$PUB
$RCL (+4,27 %)
$SEA
$SKT (+2,13 %)
Bitcoin mit neuem 1-Monatshoch, +22% in drei Wochen seit dem Tief am 07.09. von 52k$ auf 66k$, +150% in 12 Monaten📉📈 $BTC (-0,18 %)
PayPals eigener Stablecoin PYUSD (Krypto) wächst stark und gehört nun mit Platz 95 zu den Top 100 Kryptos nach Marktkapitalisierung 💰 $PYPL (+3,26 %)
Palantir mit Aufnahme in den S&P 500 am Montag #PLTRgang 🤜🤛👊✊ $PLTR (-2,39 %)
Uber arbeitet mit Googles Waymo (Alphabet) zusammen und will Robotaxis gegen Aufpreis anbieten 🚗🤖 $UBER (+1,49 %)
$GOOGL (-0,65 %)
$GOOG (-0,44 %)
China hat nach der EZB und FED auch den Gelddrucker angeschmissen *brrr brrr*, zusätzlich kommt ein dickes Konjunkturprogramm, China-Aktien daher mit bester Woche seit 10 Jahren, Auto- und Luxusaktien mit Chinageschäft steigen deshalb mit 🖨🇨🇳 $MC (+2,33 %)
$P911 (-0,44 %)
$BMW (+1,65 %)
$MBG (+0,34 %)
AMD - CEO und Nvidia - CEO bestätigen weiterhin hohe Nachfrage nach KI - Chips 🧠🤖, Nvidia - CEO will vorerst keine eigenen Aktien mehr verkaufen. $AMD (-7,41 %)
$NVDA (-1,31 %)
Kommende Playstation 6 wieder mit AMD-Chip, AMD wird sich aber aus dem High-End Grafikkartenmarkt für PC-Spieler verabschieden und versuchen im mittleren und unteren Segment stärker zu skalieren. Nvidia hätte dann ein Monopol 🎮 $SONY (+0,89 %)
$6758 (+0,91 %)
Super Micro mit Verdacht auf Bilanzfälschung. US Justiz ermittelt anscheinend bereits laut einem Insider, -62% Aktienkurs in drei Monaten 🔍👮 $SMCI
KI braucht viel Strom und AKWs werden in den USA reaktiviert. In Deutschland ist es anders herum wegen der dümmsten Energiepolitik der Welt. US Stromanbieter-Aktien, Uran Minen - Aktien und -ETFs steigen. ⚛️⚡️ (siehe Podcast-Folge 57 "Buy High. Sell Low." angeheftet auf meinem Profil ganznoben) $URNM
$URA (-2,48 %)
$UEC (-2,59 %)
Micron mit guten Quartalszahlen und +13% Aktienkurs, Halbleiteraktien ziehen an 💻📈 $MU (-5,14 %)
Costco - Quartalszahlen durchwachsen, EPS übertrifft Schätzungen aber Umsatz schlechter als erwartet, Aktie fällt leicht 🛒 $COST (+2,33 %)
McDonald's erhöht Quartalsdividende um 6% auf 1,77$. Seit der ersten Dividendenzahlung 1976 wurde die Ausschüttung 48 Jahre in Folge erhöht. 🍟🍔 $MCD (+2,27 %)
Untersuchung gegen Visa 💳 und SAP 💻 in den USA eingeleitet wegen unerlaubter Preisabsprachen $V (+2,43 %)
$SAP (-0,91 %)
Ölpreis fällt wieder, Shell & Co. auf dem Weg zum 1-Jahrestief 🛢⛽️ $SHEL (-3,31 %)
$GB00B03MM408
$RDS.A
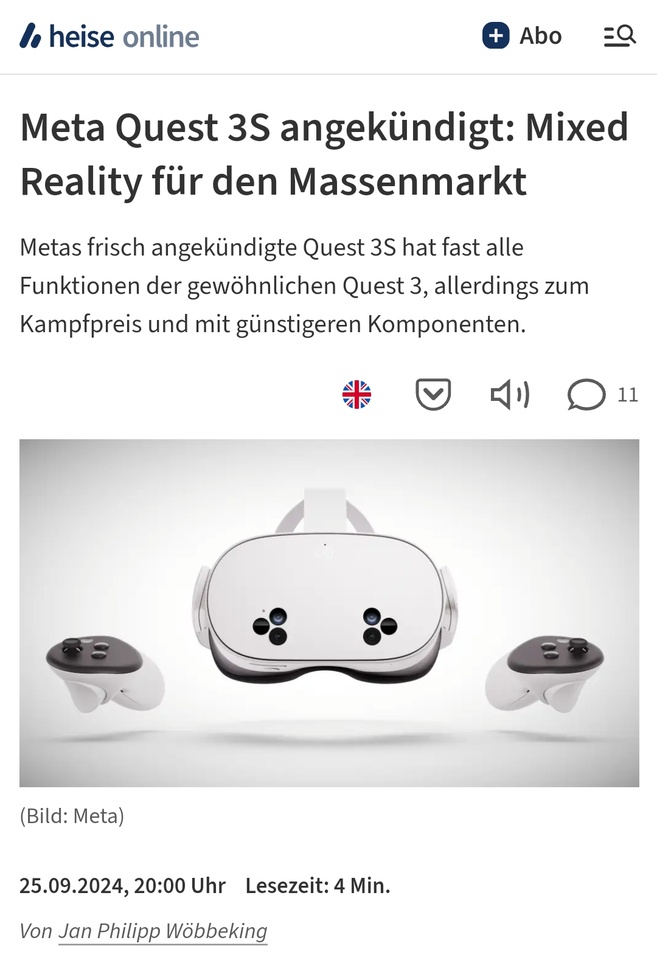
Meta veröffentlicht VR-Brille Quest 3s für 330€ ab 15.10.24 📱👓
Intel bringt KI - Beschleuniger "Gaudi 3" auf den Markt als Alternative zu Nvidias H100. IBM, Google & Dell als erste Kunden. 🧠 $INTC (-7,38 %)
US-Schuldenstand klettert erstmalig über 35 Billionen $ 🖨💵
Ubisoft-Aktie bricht ein wegen Verschiebung "Assassin's Creed: Shadows", -70% 1-Jahresperformance 🎮📉 $UBI (-5,81 %)
DHL erhöht Ausblick / Wachstumsprognose bis 2030 und erhöht Briefporto um 10,5% in Deutschland ab 2025 📦✉️📯 $DHL (+1,28 %)
BASF kämpft mit hohen Energiepreisen und schwacher Nachfrage, Werksschließung droht und Dividende wird gekürzt 🇩🇪📉 $BAS (+0,09 %)
Adidas (+28%) deutlich besser als Nike (-18%) seit Jahresanfang ⚽️🏀👟 $ADS (+2,52 %)
$NKE (+1,07 %)
Übernahmepoker bei Commerzbank durch ital. Unicredit hält an 🏦🇮🇹🇩🇪 $CBK (-0,08 %)
$UCG (+1,52 %)
Jefferies sprach eine Kaufempfehlung für BioNTech aus und sieht im Antikörper BNT327 gegen Krebs einen möglichen massiven Umsatztreiber. 👨⚕️⚕️💊 $DE000A0V9BC4
Mutares -14%, weil Shortseller Gotham City schwere Vorwürfe erhebt gegen das SDAX-Mitglied: Schneeballsystem, falsche Buchhaltung und zirkuläres Geschäftsmodell 🔍👮 $MUX (+3,8 %)
>> Wenn Du jede Woche so einen Rückblick lesen willst, lasse ein Like & Abo da. Welche wichtige News habe ich vergessen? 👍❤️
+ 6


Investieren in den demografischen Wandel: Senioren-Boom = Depot-Boom?
Hallo Community,
abermals vielen Dank für eure positive Resonanz zu meinem letzten Artikel „Klimawandel – steigende Temperaturen, steigendes Depot“.
Heute habe ich ein nicht minder relevantes Thema für euch: Den Megatrend der alternden Gesellschaft.
Langweilig. Kennt ja jeder. Nicht interessant. Oder eben doch?
Es gibt Trends, die omnipräsent sind: KI, Klimawandel, Ukraine-Krieg usw.. Der Trend der alternden Gesellschaft hingegen ist allgemein im Alltag kaum zu hören.
Warum? Ich vermute: Die Geschichte der alternden Gesellschaft ist bereits vor vielen Jahren erzählt worden. Jedes Jahr altert die Bevölkerung ein Stückchen mehr. Der Frosch sitzt im Wasser, das sich langsam erhitzt. Erst wenn es zu spät ist, merkt er wie heiß es wird.
Für mich ist es daher gerade jetzt interessant, sich mit möglichen Profiteuren auseinander zu setzen. Noch ist kein Hype-Train losgefahren – vielleicht wird er das aufgrund der linearen Entwicklung der Alterskohorten auch nicht. Aber: Kaum ein anderer Trend ist so sicher und vorhersehbar – und doch unter dem Radar.
Eine Bitte vorab: Lasst uns sachlich bleiben. Alterung ist ein sensibles Thema, das emotional behaftet sein kann. Moralische oder politische Diskussionen haben hier jedoch aus meiner Sicht keinen Mehrwert, solange sich keine Investments daraus ableiten lassen. Dafür gibt es andere Plattformen.
Zum Hintergrund
Für alle, die vom demografischen Wandel noch nichts gehört haben: Die Generation der Babyboomer (Jahrgänge 1946 bis 1964) sind auch als die „Geburtenstarken Jahrgänge“ bekannt. Diese Generationen finden sich sowohl in den USA als auch Europa. Und diese Alterskohorte geht sukzessive in Rente. Dazu kommt, dass der Anteil der jungen Menschen an der Bevölkerung abnimmt, da die Geburtenraten nach den Babyboomern stetig rückläufig sind.
Es wird also mehr „alte Menschen“ geben. Welche Unternehmen könnten von dieser Entwicklung profitieren?
Damit das ganze für euch interessant bleibt, fokussiere ich mich auf weniger offensichtliche Player. Pflegeheime, Big Pharma und co., das kennt ihr sicherlich bereits.
Mir geht es um Profiteure auf den zweiten Blick. Los geht’s.
1. Tourismus
Eine alternde Gesellschaft bedeutet nicht gleich Pflege, Immobilität und Krankheit. Die heutigen älteren Menschen sind deutlich fitter als vor bspw. 20 Jahren. Tourismus kann hier einer der Profiteure sein. Wo tummeln sich denn Senioren? Vermutlich auf Kreuzfahrtschiffen 😉
Für mich eigentlich weniger interessant, da „Asset heavy“. Aber seit Corona sind die Kreuzfahrt Unternehmen stark abgestraft. Außerdem sind sie für die ESG-Community nicht interessant, da schmutzig. Vielleicht also doch interessant?
Die großen Player $RCL (+4,27 %) Royal Caribbean Cruises, Norwegian Cruise Line und $CCL (+3,84 %) Carnival sind den meisten wohl ein Begriff. Caribbean steht mittlerweile auch wieder über den Pre-Corona Kursen – im Gegensatz zu den anderen beiden. Möglicherweise ziehen diese nach.
Wem das zu heiß ist, der könnte sich $MAR (+4 %) Marriott näher anschauen. Das ist die größte Hotelkette der Welt. Sie lässt sich im Premium-Segment zuordnen – das ist interessant, da die Senioren auf ein ganzes Erwerbsleben zurückblicken können. Und bei geschickter Geld-Anlage sicherlich den letzten Lebensabschnitt mit Annehmlichkeiten genießen wollen (und können).
Aufgrund Corona ist ein Blick in die Entwicklung der Kennzahlen ein wenig verzerrt. Dennoch wuchs der Gewinn auf 5 Jahre um ca. 13 % p.a., das Umsatzwachstum wird auf 7,2 % p.a. geschätzt.
Dazu kommt eine Dividendenrendite von knapp 1%, wobei hier noch Luft nach oben bleibt bei einer Ausschüttungsquote von knapp 25% auf den Free Cash Flow.
Aus meiner Sicht aktuell ein wenig zu heiß gelaufen. Definitiv etwas für die Watchlist, wenn der Tourismus einbrechen sollte – das passiert regelmäßig.
2. Freizeit & Konsum
Brunswick Corporation
Vor meiner Recherche habe ich von diesem Unternehmen noch nie gehört. Das Unternehmen ist im (Sport-)Boot Bereich tätig und gilt hier als führender Hersteller. Dabei vertreiben sie sowohl Bootselektronik und -antriebe wie auch „fertige“ Boote, von Schlauchboot bis hin zur großen Yacht.
Umsatzwachstum auf 5 Jahre: 9,4 % p.a.
Gewinnwachstum auf 5 Jahre: ca. 14 % p.a.
Dazu kommt eine Dividendenrendite von aktuell 2%.
Trotz einer zyklischen Branche liegt die Gewinnstabilität bei 0,84.
Das ist stark. Dazu notiert die Aktie aktuell auf dem Niveau von 2022.
Der Markt der Freizeitboote ist insgesamt widerstandsfähig und wächst nach Prognosen zudem um ca. 5 % p.a. Spannender Nischenwert aus meiner Sicht.
Churchill Downs Incorporated (Pferderennbahnen)
$CHDN (+4,42 %) Churchill Downs betreibt Pferderennbahnen, Casinos und Wettanlagen. Auf ihrer Rennbahn tragen sie das berühmte Kentucky Derby aus. An sich ein Spaß für Jung und Alt, wobei das Klischee wohl eher den älteren Kunden im Fokus hat. Ein spannender Kandidat, der aufgrund seiner Segmente auch für junge Kundschaft interessant bleiben kann.
Die Zahlen sind dabei ein echter Genuss:
Umsatzwachstum auf 5 Jahre: ca. 16 % p.a.
Gewinnwachstum auf 5 Jahre: ca. 22 % p.a.
Trotz starkem Kurswachstum ist die Aktie dabei laut meinen Recherchen fundamental fair bewertet und bietet aufgrund der Wachstumsperspektiven noch einiges an Potenzial.
Wäre ich nicht schon stark im Glücksspiel investiert, wäre das hier ein heißer Kandidat für mich.
Tierwohl ist hier natürlich ein kritischer Punkt. Aber bitte erinnert euch: Hier soll es um Aktien und Investments gehen, nicht um moralische Debatten.
Acushnet Holdings Corp
Wem Pferderennen zu aufregend ist, der kann sich Acushnet Holdings Corp. $GOLF (+4,59 %) anschauen. Wie der Ticker schon sagt: Es geht um Golf(produkte). Das Unternehmen vertreibt alles rund um den Sport.
Und haben beeindruckende 14/15 Punkten im Traderfox Qualitäts-Check.
Wer sich im Golf etwas umhört, der weiß, wie teuer die Ausrüstung dort sein kann. Und den Sport kann man bis ins hohe Alter betreiben.
Leider gab es den Kandidaten nicht im Aktienfinder, daher habe ich hier nicht so viele Kennzahlen für euch mitgebracht. Bei Interesse könnt ihr ja das Unternehmen gezielter recherchieren (und eure Erkenntnisse hier vielleicht teilen?).
3. Medizinische Versorgung
Nachdem zwei positiv belegte Bereiche behandelt wurden, geht es hier nun doch um die andere Medaille des Alterns: Den erhöhten Bedarf an medizinischer Versorgung. Hier gibt es natürlich eine Breite Palette an Unternehmen. Ich habe zwei Kandidaten mitgebracht, die mir in meinen Recherchen immer wieder begegnet sind:
Resmed
$RMD (-1,54 %) Resmeds Hauptgeschäft liegt in der Behandlung von Schlafkrankheiten und Atemwegserkrankungen. Ein zweites – aktuell kleines – Segment ist für den hier behandelten Trend aber sehr spannend: Software Solutions, bei dem es u.a. um Fernüberwachungstools geht, um die Patientenversorgung effizienter zu gestalten. Es gibt nicht nur mehr Alte – es gibt auch weniger Junge. Es wird sicherlich zu Ressourcenengpässen kommen (Fachkräftemangel), wenn es darum geht, die steigenden Behandlungsbedarfe abzudecken. Effizienzsteigernde Möglichkeiten sind hier wichtig.
Das Hauptgeschäft von Resmed entwickelt sich prächtig. Mit Software Solutions könnte ein weiterer starker Zweig aufgebaut werden. Für mich ein sehr spannender Kandidat.
Zu den Zahlen:
Umsatzwachstum auf 5 Jahre: 12,6 % p.a.
Gewinnwachstum auf 5 Jahre: 21 % p.a.
War noch vor einem halben Jahr sehr günstig zu haben. Kommt für mich auf die Watchlist. Bei einem Rücksetzer steige ich ein.
Stryker
Habe lange nach Alternativen zu $SYK (+3,8 %) Stryker gesucht, da Stryker wohl nicht zu den Profiteuren „auf den zweiten Blick“ zählt. Dazu sind sie einfach zu bekannt. An dem Unternehmen kommt man aber wohl nicht vorbei. Selbst, als ich gezielt nach Spezialisten für Hüft- und Gelenkimplantate gesucht hatte: Kein anderes Unternehmen konnte ansatzweise die Qualität in den Zahlen erfüllen, wie Stryker. Bei einem Rücksetzer würde ich mir einen Einstieg überlegen. Oder kennt ihr Alternativen?
4. Pflege- & Patientenbetreuung
Kommen wir zur letzten Kategorie: Der Pflege. Früher oder später benötigt man Pflege im Alter. Pflege findet nicht nur stationär, sondern auch ambulant statt. Sicherlich habt ihr in Städten diverse Kleinwagen von ambulanten Pflegediensten gesehen. Hier gibt es keine monopolartigen Strukturen, es gibt sehr viele kleine Anbieter am Markt. Wie also von der Pflege profitieren? Ich habe mich nach „Schaufelherstellern“ umgeschaut:
Nexus AG
$NXU Nexus AG ist ein Unternehmen für Softwaresysteme für Krankenhäuser, Versorgungszentren und Praxen. Sie optimieren dort die Prozesse und sollen die Patientenversorgung verbessern. Aus meiner Sicht spannender als z.B. ein Player aus den USA-Pendant ($MCK (+0,13 %) ), da Europa stärker vom demografischen Wandel betroffen ist als die USA. Und die Nexus AG zudem noch nicht so stark gelaufen ist wie zuletzt McKesson.
Geschätztes Umsatzwachstum knapp 13% p.a., geschätztes Gewinnwachstum 26 % p.a.
Kommt für mich neben McKesson auf die Watchlist.
Cintas
Das Unternehmen $CTAS (+2 %) kümmert sich um Berufsbekleidung und Textilien. So langweilig das klingt: Die Zahlen sind beeindruckend, ebenso die Performance. Glückwunsch an alle, die hier frühzeitig eingestiegen sind.
Interessant ist das Unternehmen aus meiner Sicht, da alle Beteiligten und um die (Pflege-)Wertschöpfung passende (saubere) Berufskleidung benötigen. Und bei solchen Blue-Collar Jobs ist wohl insgesamt die Gefahr gering, dass KI sie in den nächsten Jahren obsolet macht. Schließlich ist das Unternehmen nicht nur in der Pflege-Textilindustrie tätig.
Allerdings: Trotz der hohen Qualität ist das Unternehmen aus meiner Sicht viel zu teuer. KGV von 44 bei einem Umsatzwachsum <10 % p.a. ist heftig.
Aber: Das Unternehmen unterliegt auch einer gewissen Zyklik. Kommt für mich definitiv auf die Watchlist – bei einem deutlichen Rücksetzer steige ich ein.
Das war er, mein Ritt durch die Demografie-Aktien.
Jetzt seid ihr gefragt:
- Welche Unternehmen profitieren aus eurer Sicht vom demografischen Wandel?
- Welche Auswirkungen seht ihr?
Falls ihr dazu keine Meinung habt, würde ich mich über jedwedes Feedback zu meinem Beitrag freuen:
- War er zu kurz? Zu lang?
- Hat euch was gefehlt?
- Wie könnte ich meine Beiträge insgesamt interessanter gestalten?
Ich bin gespannt auf eure Kommentare.
Euer Money Man


Quartalszahlen am 03.11.2022…
Lasst gerne ein Follow da, denn…⤵️
…bei 5.000 Follower wird es zusammen mit getquin, ein kleines Dankeschön für die Community geben. Dieser Beitrag könnte aber schon morgen entstehen. Ich freue mich drauf! Auf zu den Quartalszahlen von heute. In diesem Beitrag, den ich jeden Morgen poste, hatte ich angekündigt, was heute so passiert:
https://app.getquin.com/activity/ydggsOLkpb?lang=de&utm_source=sharing
$SBUX (+0,48 %)
Starbucks:
übertrifft im vierten Quartal mit einem Gewinn je Aktie von $0,81 die Analystenschätzungen von $0,73. Umsatz mit $8,4 Mrd. über den Erwartungen von $8,33 Mrd.
$PYPL (+3,26 %)
PayPal:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $1,08 die Analystenschätzungen von $0,96. Umsatz mit $6,85 Mrd. über den Erwartungen von $6,82 Mrd.
$DBX (-1,91 %)
Dropbox:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,43 die Analystenschätzungen von $0,38. Umsatz mit $591 Mio. über den Erwartungen von $586,15 Mio.
$DASH (+5,67 %)
DoorDash:
verfehlt im dritten Quartal mit einem Ergebnis je Aktie von -$0,77 die Analystenschätzungen von -$0,55. Umsatz mit $1,7 Mrd. über den Erwartungen von $1,62 Mrd.
$GPRO (+0 %)
GoPro:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,19 die Analystenschätzungen von $0,17. Umsatz mit $305 Mio. über den Erwartungen von $298,85 Mio.
$MSI (-1,11 %)
Motorola Solutions:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $3,00 die Analystenschätzungen von $2,88. Umsatz mit $2,37 Mrd. über den Erwartungen von $2,31 Mrd.
$HOT (+1,78 %)
Hochtief:
hat im dritten Quartal einen Umsatz von 7,18 Milliarden Euro (Vorjahr 5,32 Mrd) erzielt und unter dem Strich 115 Millionen Euro (Vorjahr 99,8 Mio) verdient. Der Auftragseingang auf vergleichbarer Basis beträgt 6,5 Milliarden (Vorjahr 7,5 Mrd).
$K
Kellogg Co.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $1,01 die Analystenschätzungen von $0,97. Umsatz mit $3,95 Mrd. über den Erwartungen von $3,77 Mrd.
$RCL (+4,27 %)
Royal Caribbean Cruises Ltd.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,26 die Analystenschätzungen von $0,19. Umsatz mit $3 Mrd. über den Erwartungen von $2,99 Mrd.
$UAA (+5,17 %)
Under Armour Inc.:
übertrifft im zweiten Quartal mit einem Gewinn je Aktie von $0,20 die Analystenschätzungen von $0,10. Umsatz mit $1,57 Mrd. über den Erwartungen von $1,42 Mrd.
$W (-2,41 %)
Wayfair Inc.:
verfehlt im dritten Quartal mit einem Ergebnis je Aktie von -$2,11 die Analystenschätzungen von -$2,05. Umsatz mit $2,8 Mrd. unter den Erwartungen von $2,82 Mrd.
$PTON (+3,49 %)
Peloton Interactive Inc.:
verfehlt im ersten Quartal mit einem Ergebnis je Aktie von -$1,20 die Analystenschätzungen von -$0,64. Umsatz mit $616,5 Mio. unter den Erwartungen von $637,07 Mio.
$DDOG (-7,63 %)
Datadog Inc.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,23 die Analystenschätzungen von $0,16. Umsatz mit $437 Mio. über den Erwartungen von $415,07 Mio.
$MRNA (-0,19 %)
Moderna Inc.:
verfehlt im dritten Quartal mit einem Gewinn je Aktie von $2,53 die Analystenschätzungen von $4,81. Umsatz mit $3,36 Mrd. unter den Erwartungen von $4,63 Mrd.
$CROX (+1,48 %)
Crocs Inc.:
verfehlt im dritten Quartal mit einem Gewinn je Aktie von $2,50 die Analystenschätzungen von $2,62. Umsatz mit $985,1 Mio. über den Erwartungen von $942,52 Mio.
$IRM (-1,44 %)
Iron Mountain Inc.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,48 die Analystenschätzungen von $0,44. Umsatz mit $1,29 Mrd. unter den Erwartungen von $1,31 Mrd.
$SBS (+5,28 %)
STRATEC:
erzielt im 1. bis 3. Quartal einen Umsatz von €207,7 Mio (vorläufig: €207,7 Mio), eine bereinigte Ebit-Marge von 18,3 % (vorläufig: 18,3 %) und einen Nettogewinn (bereinigt) von €29,5 Mio (VJ: €40,6 Mio). Ausblick bestätigt.
$BOSS (+0,62 %)
HUGO BOSS:
erzielt im 3. Quartal einen Umsatz von €933 Mio (VJ: €755, Analystenprognose: €903,4 Mio), ein Ebit von €92 Mio (VJ: €85 Mio, Prognose: €88,1 Mio) und ein Konzernergebnis von €58 Mio (VJ: €53 Mio, Prognose: €56,6 Mio). Im Ausblick auf 2022 erwartet das Unternehmen nun einen Umsatz von €3,5 bis €3,6 Mrd (bisher: €3,3 bis €3,5 Mrd) und ein Ebit von €310 bis €330 Mio (bisher: €285 bis €310 Mio).
$SGL (+0,85 %)
SGL CARBON:
erzielt im 1. bis 3. Quartal einen Umsatz von €853,9 Mio (VJ: €743,5 Mio), ein Ebitda (bereinigt) von €136,1 Mio (VJ: €108,5 Mio) und einen Nettogewinn nach Minderheiten von €70,6 Mio (VJ: €42,6 Mio). Prognose bestätigt.
$PFV (+0,25 %)
Pfeiffer Vacuum:
erzielt im 1. bis 3. Quartal einen Auftragseingang von €866,5 Mio (vorläufig: €866,5 Mio), einen Umsatz von €668,7 Mio (vorläufig: €668,7 Mio), ein Ebit von €94 Mio (vorläufig: €94 Mio) und einen Nettogewinn von €66,6 Mio (VJ: €52,1 Mio). Prognose vom 17. Oktober für Umsatz und Ebit-Marge bestätigt.
$HNR1 (+0,41 %)
Hannover Rück:
erzielt im 3. Quartal Bruttoprämien im Volumen von €8,91 Mrd (VJ: €7,15 Mrd, Analystenprognose: €8,02 Mrd), eine Combined Ratio von 99,6 % (VJ: 101,5 %, Prognose: 99,6 %), ein Kapitalanlageergebnis von €400,3 Mio (VJ: €491,1 Mio), ein Ebit von €408,9 Mio (VJ: €324,5 Mio, Prognose: €399 Mio) und einen Nettogewinn von €221,9 Mio (VJ: €185,4 Mio, Prognose: €311 Mio). Im Ausblick auf 2022 sieht das Unternehmen das Nettoergebnis im unteren Bereich der Spanne von €1,4 bis €1,5 Mrd, Gewinnziel für 2022 bleibt erreichbar.
$UN01
Uniper:
erzielt im 1. bis 3. Quartal ein Nettoergebnis von -€40 Mrd (VJ: -€4,8 Mrd), Fehlbetrag enthält €10 Mrd realisierte Kosten für Ersatzmengen; wirtschaftliche Nettoverschuldung bei €10,91 Mrd (VJ: €0,324 Mrd), Fehlbetrag inklusive €31 Mrd erwartete Verluste und Rückstellungen; bereinigtes Nettoergebnis von -€3,22 Mrd (vorläufig: -€3,2 Mrd, Vorjahr: +€0,487 Mrd), bereinigtes Ebit von -€4,75 Mrd (vorläufig: -€4,8 Mrd, Vorjahr: +€0,614 Mrd). Konkrete Ergebnisprognose derzeit bis auf Weiteres unmöglich.
$O2D (+1,49 %)
Telefonica Deutschland:
erzielt im 3. Quartal einen Umsatz von €2,085 Mrd (VJ: €1,967 Mrd, Analystenprognose: €2,030 Mrd), einen Serviceumsatz von €1,47 Mrd (VJ: €1,42 Mrd), ein bereinigtes OIBDA von €642 Mio (VJ: €613 Mio, Prognose: €640,5 Mio). Im Ausblick auf 2022 sollen Umsatz und OIBDA gegenüber dem Vorjahr nun im "unteren mittleren einstelligen Prozentbereich" (bisher: im niedrigen mittleren einstelligen Prozentbereich") liegen.
$BMW (+1,65 %)
BMW:
erzielt im 3. Quartal einen Umsatz von €37,18 Mrd (VJ: €27,47 Mrd, Analystenprognose: €35,53 Mrd), ein Ebit von €3,68 Mrd (VJ: €2,88 Mrd, Prognose: €3,5 Mrd), ein EBT von €4,1 Mrd (VJ: €3,42 Mrd) und ein Nettoergebnis von €3,18 Mrd (VJ: €2,58 Mrd). Ausblick bestätigt.
$ZAL (+0,79 %)
Zalando:
erzielt im 3. Quartal einen Umsatz von 2,34 Mrd (VJ: €2,28 Mrd), ein Ebit (bereinigt) von €13,5 Mio (VJ: €9,8 Mio) und ein Nettoergebnis von -€35,4 Mio (VJ: -€8,4 Mio); Zahl der aktiven Kunden wächst um 8 % und übertrifft erstmals 50 Mio. Ausblick bestätigt
$COP (+0,18 %)
CompuGroup:
erzielt im 1. bis 3. Quartal einen Umsatz von €802 Mio (vorläufig: €802 Mio), ein Ebitda von €166 Mio (vorläufig: €166 Mio) und einen Nettogewinn von €59,8 Mio (VJ: 56,6 Mio). Ausblick bestätigt.
$RAA (+2,33 %)
RATIONAL:
erzielt im 3. Quartal einen Umsatz von €274,2 Mio (VJ: €207 Mio, Analystenprognose: €270 Mio), ein Ebit von €70,3 Mio (VJ: €49,7 Mio, Prognose: €64,4 Mio), eine Ebit-Marge von 25,6 % (VJ: 24,0 %) und ein Ergebnis nach Steuern von €53,8 Mio (VJ: €37,8 Mio). Prognose bestätigt.
$KCO (-1,49 %)
Klöckner & Co:
erzielt im 3. Quartal einen Umsatz von €2,37 Mrd (VJ: €2,0 Mrd), ein Ebitda (bereinigt) von €16 Mio (VJ: €277 Mio) und ein Konzernergebnis von -€22 Mio (VJ: +185 Mio). Ausblick bestätigt.
#quartalszahlen
#boerse
#börse
#aktien
#paypal
#starbucks
#sandp500
#communityfeedback
#community


Habe gerade wieder mal eine Doku über Kreuzfahrschiffe geschaut. Diese gigantische Schiffe sind schon extrem eindrücklich und sie werden immer grösser, was man an der neuen Wonder of the seas sieht. Kreuzfahrten werden als Urlaubsziel auch immer beliebter, da man zu einem vernünftigen Preis All Inclusive bekommt und jeden Tag irgendwo anders an Land gehen kann.
Die Kreuzfahrt Branche hat schon mega hart während der Pandemie gelitten, was man auch am Chart von RC sieht. Ich bin dennoch davon überzeugt das sich die Branche wieder erholen wird. RC hat 2021 die Dividende gestrichen, was aber wegen der schon oben genannte Situation mehr als verständlich ist. Weiss jemand von euch vielleicht auch ob RC Naturaldividenden wie Bortguthaben oder so ausschütten?
Fazit:
Ich hab in meinem ganzen Leben noch nie eine Kreuzfahrt gemacht, möchte dieses Erlebnis aber gerne mal erfahren. Früher fuhr ich mit meinen Eltern mit der Autofähre Moby line von Genua nach Sardinien, wahrscheinlich kommt es von da. Das einzige was mir ein schlechtes Gewissen macht sind die Auswirkungen auf die Umwelt. Da muss sich in der Branche noch so einiges ändern wenn es um Alternativen Antrieb geht. Es gibt ja auch schon Wasserstoff oder Flüssiggas Antrieb. Was haltet ihr von der Branche?

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche