
$MCD (+0,09 %) - ich hab den letzten McRib verpasst !!! 😭😭😭. Er ist ausverkauft und heute ist der letzte Tag!
McDonald's
Aktie
Aktie
Ticker: MCD
MCD
Price
Diskussion über MCD
Beiträge
361


13Std.·
Info
Also die nächsten Käufe sind getätigt kurz zur Struktur Übersicht.
95% gehen in Wertpapiere knappe 2,5% in Gold und 2,5% in Ferzinstliche Wertpapiere.
Davon sind knapp 78% in Etp‘s und die restlichen 22% in Aktien.
Was die Branchen Gewichtung angeht sind Aktuell knapp 28% in Finanzen, 22% in Informationstechnologien, 9% in Halbleitern, 8% in Immoaktien und ~6% in Großbanken der Rest ist weiter aufgeteilt.
Was ist das Ziel? Also Teil des Ziel ist es Kapital zu erhalten und zu vermehren kennen wir ja alle.
Dabei haben mein Vater und ich gesagt wir nehmen ein Fertigen ETF ($GERD (+1 %) ) welcher knappe 75% Gewichtung hat. ~5% sind Gold und ein Overnight Swap. Die restlichen 20% sind Einzelaktien wie z.B. $MP (+8,77 %) ,$PG (-0,08 %) ,$JNJ (+1,31 %) , $CAT (+3,55 %) oder auch $KHC (-2,07 %) .
Wie kommen wir zur welcher Auswahl wir haben viel Hintergrund Aktien welche für Ki benötigt werden im Portfolio z.b. $MP (+8,77 %)
$CMS (-0,43 %)
$CRWD (+2,72 %)
$RKLB (+9,2 %)
$SYM (+2,85 %) und $AVGO (+3,11 %) . Der Hintergrund dieser Unternehmen sind als erstes mal die Energie welche verbraucht wird, die Sicherheit, die Rohstoffe, die Robotik und die Systeme.
Wir werden aber auch ein paar Standart Sachen im Portfolio aufnehmen wie z.B $SHEL (-1,75 %)
$MCD (+0,09 %)
$TSLA (+4,58 %)
$CVX (-1,31 %) oder auch $BAC (+0,68 %) . Da diese unserer Meinung nach starke und wichtige Fundamente sind.
Wie gesagt in ein Paar Tagen gibt es höchstwahrscheinlich ein Portfolio Post bei welchem ihr Roasten könnt wie ihr wollt.
Das ist aktuell unsere Entscheidung und Strategie womit wir seit den ersten Käufen diese Woche aktuell insgesamt schonmal knappe 20k im Profit sind.
Lg. ✌🏻
44
15 Kommentare
12Std.
Super!? 🤷
Was möchtest du von uns?
Machst ja eh dein Ding.
Was möchtest du von uns?
Machst ja eh dein Ding.
•
1010
•
4Tg·
Lets keep going :)
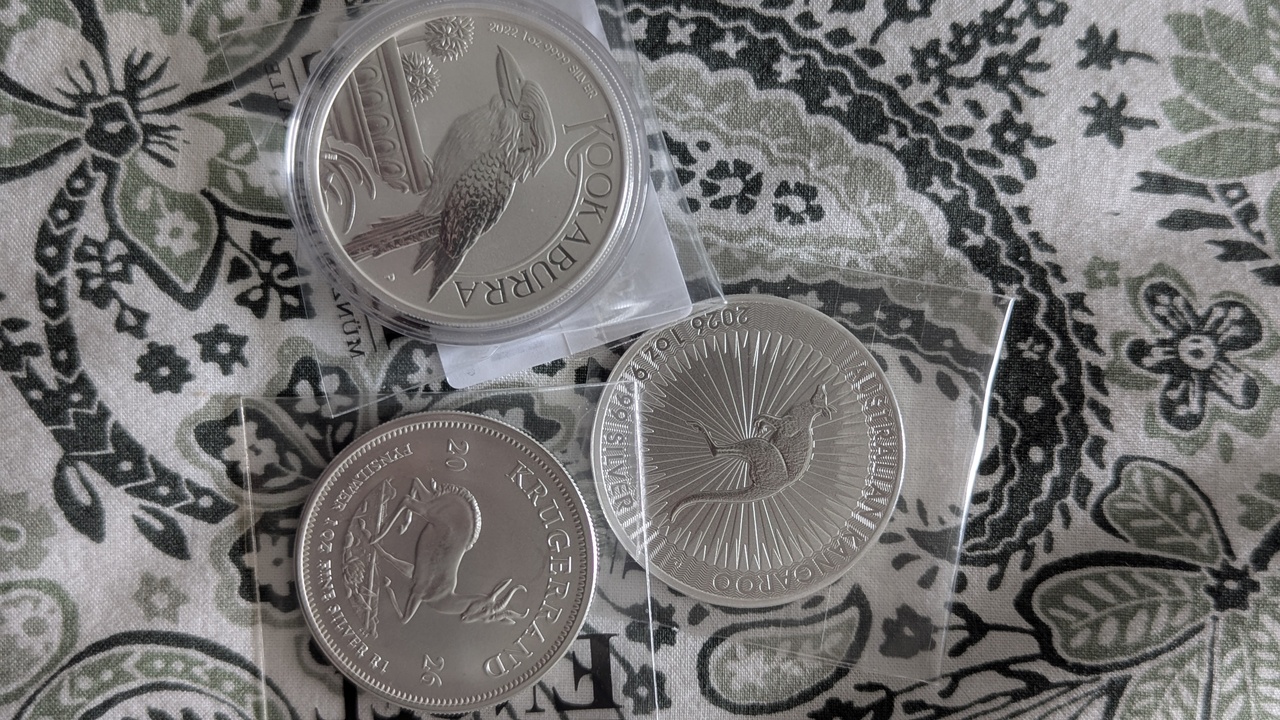
Der Nebenjob Lohn kam und mit dem was übrig war gab es noch paar neue Dinge.
Einmal die Edelmetall Position erweitert. 3 neue schöne Münzen. Stand jetzt 5 Feinunzen Silber.
Zusätzlich 100€ in McDonald's.
Persönlich bin ich stolz auf meine Leistung.
Schönes Wochenende und erfolgreiche Investments euch allen🎉💪🏻
3939
21 Kommentare
Schöne Münzen und schöne Aktie. Herzlichen Glückwunsch. 🙂
•
88
•
1Wo.·
Vergleichsserie Teil 3: Lumentum und Applied Optoelectronics - Wer verdient am Datenverkehr der künstlichen Intelligenz
Nach PepsiCo $PEP (-0,96 %) gegen McDonald’s $MCD (+0,09 %) und Nu $NU (-2,19 %) gegen SoFi $SOFI (+14,25 %) schauen wir heute auf zwei Unternehmen, ohne deren Technik viele Daten im Rechenzentrum ziemlich lange im Stau stehen würden.
Heute haben wir unseren ersten Wunschvergleich von @Tenbagger-Capital
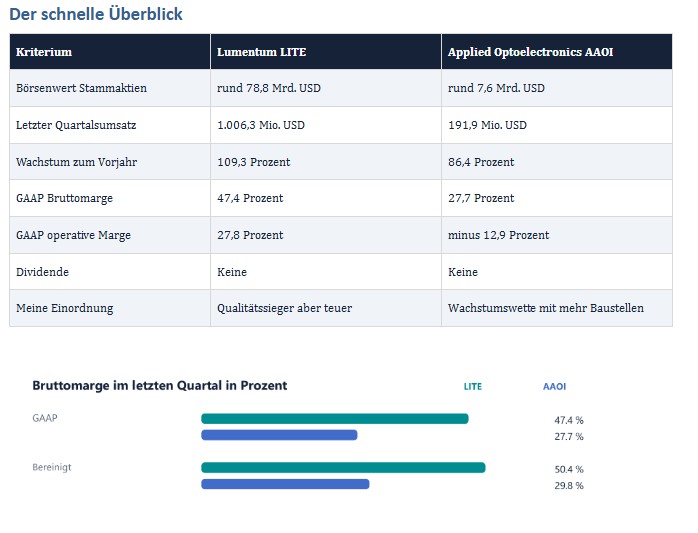
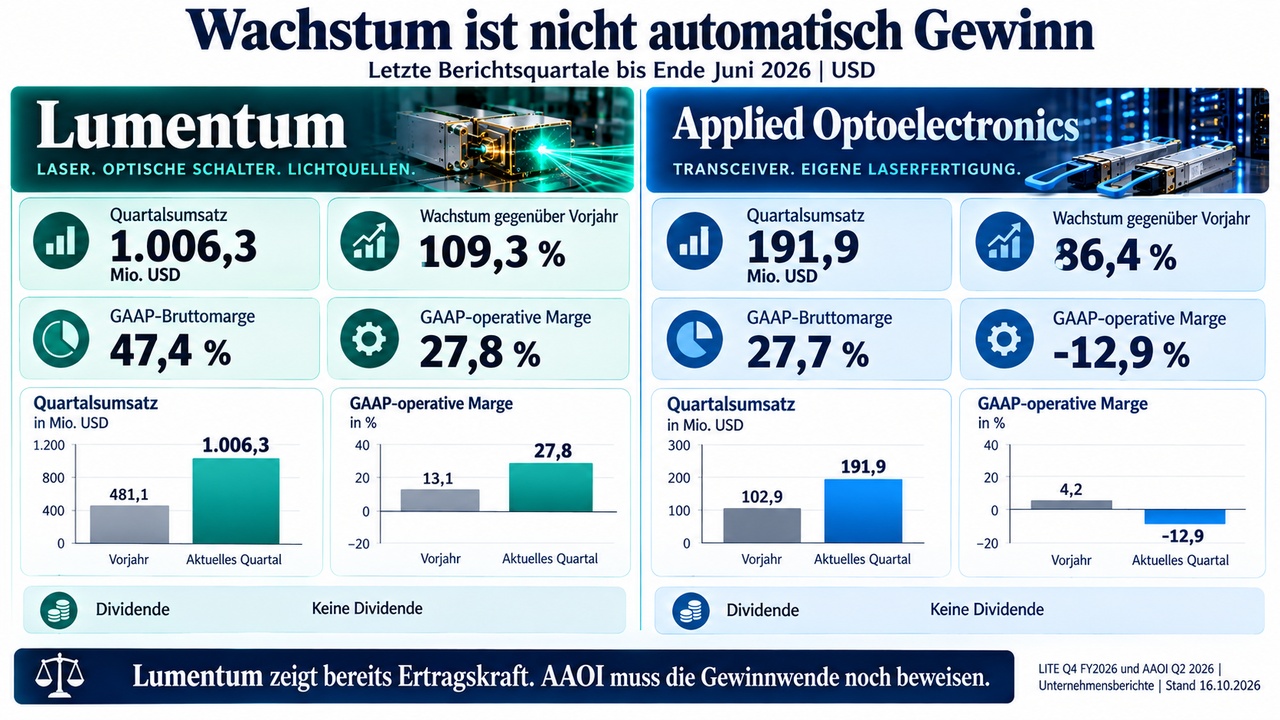
Lumentum $LITE (+4,64 %) und Applied Optoelectronics $AAOI (+6,1 %) liefern optische Bauteile für schnellere Verbindungen. Beide profitieren vom KI-Ausbau.
Trotzdem unterscheiden sie sich erheblich darin, wie viel davon heute schon bei den Aktionären ankommt.
Wenn Ihr auch einen Wunsch für einen Vergleich habt, schreibt es gerne in die Kommentare, nur eine Bedingung, sie sollten beide aus dem gleichen Sektor kommen und im besten fall Konkurenten sein :)
Kleiner Hinweis: Stand 16. Oktober 2026. Gemeinsame Kursbasis US-Schluss 15. Oktober: Lumentum 869,54 USD, AAOI 83,73 USD. Allgemeiner Vergleich unabhängig von einer persönlichen Depotstrategie. Alle Szenarien sind eigene Annahmen, keine garantierten Kursziele.
Wie die Unternehmen entstanden sind
Lumentum entstand 2015 durch die Abspaltung von JDS Uniphase. Über die Jahre kamen weitere Spezialisten dazu, darunter Oclaro, NeoPhotonics und Cloud Light. Heute umfasst das Angebot Laserchips, optische Komponenten, Module und optische Schalter. Das Unternehmen hat dadurch mehrere Möglichkeiten, am Ausbau der Datenkommunikation zu verdienen.
AAOI wurde bereits 1997 in Houston gegründet und ist seit 2013 an der Nasdaq. Der Konzern produziert optische Sende- und Empfangsmodule und fertigt eigene Laser. Zusätzlich beliefert er Kabelnetzbetreiber über das CATV-Geschäft. Im letzten Quartal stammten rund 42 Prozent des Umsatzes aus diesem Bereich. AAOI ist deshalb mehr als eine reine KI-Wette, auch wenn die Börse derzeit besonders auf die schnellen Rechenzentrumsmodule schaut.
Was mir bei Lumentum besser gefällt
Lumentum kann bereits zeigen, dass hohe Nachfrage auch gute operative Gewinne bringt. Bei mehr als einer Milliarde Dollar Quartalsumsatz lag die operative GAAP-Marge bei 27,8 Prozent. AAOI wächst ebenfalls stark, schreibt auf operativer Ebene aber noch Verluste.
Für mich ist das der wichtigste Unterschied: Bei Lumentum muss ich weniger auf eine erst noch zu erreichende Profitabilitätswende hoffen.
Dazu kommt das breitere technische Angebot. Verändert sich die Bauweise eines Rechenzentrums, kann Lumentum beispielsweise über spezialisierte Laser, externe Lichtquellen oder optische Schalter beteiligt bleiben.
AAOI hat mit der eigenen Laserproduktion ebenfalls einen Vorteil. Der wirtschaftliche Erfolg hängt dort aktuell aber stärker daran, neue Transceiverkapazität schnell und mit vernünftigen Margen hochzufahren.
Der riesige gemeldete Jahresverlust bei Lumentum verdient eine Erklärung.
Er wurde hauptsächlich durch eine nicht zahlungswirksame Belastung aus der Umwandlung von Wandelanleihen verursacht. Das war kein operativer Milliardenabfluss aus dem Tagesgeschäft.
Die Transaktion bleibt für Aktionäre trotzdem relevant, weil sie die Kapitalstruktur und die Verwässerung verändert. Einfach „Sondereffekt, egal“ wäre mir zu bequem.
Was bei AAOI besonders spannend ist
AAOI startet von einer deutlich kleineren Basis.
Wenn der Ausbau für 800G- und 1,6T-Module gelingt, kann das Unternehmen prozentual stärker wachsen als der größere Konkurrent. Eigene Laser können zusätzlich Kosten und Lieferfähigkeit verbessern.
Im günstigen Fall bekommt man also einen erheblichen Umsatz- und Margenhebel. Das ist der Punkt, an dem AAOI im Duell durchaus gewinnen kann.
Ich würde AAOI deshalb nicht als schlechte Firma abstempeln.
Die Frage ist, wie viel von der späteren Kapazität profitabel genutzt wird und wie viele zusätzliche Aktien bis dahin entstehen. Kapazität auf einer Präsentationsfolie bezahlt schließlich noch keine Rechnung.
Gerade bei so einem Ausbau muss man Umsatzwachstum und Wertzuwachs je Aktie auseinanderhalten.
Wo Lumentum mich noch nicht überzeugt
Die Firma ist gut, aber der Markt weiß das längst. Knapp 79 Milliarden Dollar Börsenwert stehen rund 300 Millionen Dollar freiem Cashflow aus dem letzten Geschäftsjahr gegenüber.
Natürlich soll dieser Cashflow kräftig wachsen. Trotzdem zeigt der Abstand, wie viel Zukunft heute schon bezahlt wird. Selbst ein gutes Unternehmen kann an der Börse enttäuschen, wenn es nur sehr gut statt sensationell liefert.
Hinzu kommen neue Fabriken, Engpässe und ein steigender Großkundenanteil.
Der größte veröffentlichte Endkunde stand zuletzt für 26,6 Prozent des Jahresumsatzes, gegenüber 15,4 Prozent im Vorjahr. Lange Auslastungsaussagen sind positiv. Sie sind aber kein Ersatz für die Frage, wie verbindlich Bestellungen tatsächlich sind und welche Preise später erzielt werden.
Was mich bei AAOI deutlich vorsichtiger macht
Der Ausbau verschlingt zunächst Geld. Im ersten Halbjahr lag der operative Mittelabfluss bei rund 74 Millionen Dollar.
Zusammen mit Anlagen, Ausrüstungsanzahlungen und Landkäufen wurden nach dieser breiten Investitionsdefinition ungefähr 707 Millionen Dollar verbraucht. Ein Teil davon soll später Erträge ermöglichen. Heute ist es erst einmal ein realer Finanzierungsbedarf.
Die am 5. Oktober abgeschlossene Kapitalerhöhung brachte netto rund 588 Millionen Dollar und verbessert den Spielraum. Gleichzeitig wurden etwa 5,7 Millionen neue Aktien ausgegeben.
Beides ist wahr: Die Finanzierung ist besser, und der Anteil der bisherigen Aktionäre ist kleiner. Ob eine weitere Kapitalaufnahme nötig wird, hängt vor allem von den tatsächlichen Ausbaukosten und den künftigen Zahlungseingängen ab.
Ein abgeschlossenes Programm ist kein Versprechen, dass nie wieder eines kommt.
Besonders wichtig ist mir die Kundenstruktur.
Drei Abnehmer standen im zweiten Quartal für zusammen 92 Prozent des Umsatzes. Zusätzlich entfielen rund 67 Prozent der Forderungen auf Digicomm, einen Distributor im Kabelnetzgeschäft. Das ist nicht automatisch ein Problem bei der Zahlung, aber ein erheblicher Klumpen. Ein Distributor kann viele Endkunden bedienen und trotzdem für den Hersteller ein einzelner großer Zahler bleiben.
KI hilft beiden aber die Technik kann sich verändern
Beide Unternehmen profitieren davon, dass Rechenzentren mehr Daten bewegen müssen. Die Gefahr ist weniger, dass eine KI den Laser ersetzt. Spannender ist, ob neue Architekturen die Wertschöpfung verschieben.
Wenn optische Verbindungen näher an die Chips rücken, verändern sich die Anforderungen an klassische steckbare Module.
Bei Lumentum gefällt mir, dass Laser und externe Lichtquellen auch in neuen Architekturen gebraucht werden können.
AAOI hat ebenfalls Chancen über seine Laserfertigung, muss diese aber erst in größerem Umfang in lukrative Produkte übersetzen. Die jüngste Demonstration von Lumentum mit Astera Labs und Corning ist interessant. Eine Vorführung ist allerdings noch kein Seriengeschäft mit festem Gewinnbeitrag.
Einen angeblich sicheren Rückenwind durch ein sofortiges Verbot chinesischer Transceiver würde ich bei keiner Aktie einpreisen. Es gibt politische Vorstöße und Berichte über mögliche FCC-Regeln.
Der geprüfte offizielle Senatsentwurf betrifft jedoch bestimmte Beschaffungen und enthält lange Übergangsfristen. Daraus wird bei mir kein bereits garantierter Zusatzumsatz.
Was ich für die nächsten Jahre erwarte
Bei Lumentum erwarte ich im Basisszenario weiter starkes Wachstum und eine gute operative Marge, zugleich aber hohe Investitionen und später mehr Wettbewerb.
Das Unternehmen kann erheblich größer werden. Ich gehe nur nicht davon aus, dass heutige Knappheitspreise und außergewöhnliche Wachstumsraten für immer bestehen bleiben.
Bei AAOI sehe ich den größeren möglichen Sprung, aber auch die größere Bandbreite der Ergebnisse. Im guten Fall laufen neue Kapazitäten ordentlich an, 1,6T gewinnt an Gewicht und mehr Umsatz wird zu höherem Gewinn je Aktie. Im schlechten Fall kommen neue Anlagen zu spät, die Auslastung bleibt zurück oder zusätzlicher Kapitalbedarf verwässert den Erfolg für Altaktionäre. Hier ist der Weg zum Gewinn mindestens so wichtig wie das mögliche Ziel.
Mein konservatives Cashflow-Modell ergibt im Basisfall heute rund 365 Dollar für Lumentum und 44 Dollar für AAOI.
Das liegt bei beiden unter dem aktuellen Börsenkurs.
Das heißt nicht, dass der Markt morgen dorthin fallen muss. Es heißt, dass bereits sehr viel Wachstum bezahlt wird und mein konservativer Fall keine klare Sicherheitsmarge bietet.
Die Bandbreite ist groß: Im Bearfall liegt mein Modell für Lumentum bei etwa 96 Dollar.
Der extreme AAOI-Stressfall kommt auf weniger als einen Dollar, weil Ausbaukosten bei zu niedrigen späteren Margen nahezu den gesamten Aktionärswert aufzehren.
Das ist keine Insolvenzprognose. Im Bullfall ergeben sich rund 1170 beziehungsweise 169 Dollar.
Dieser Fall setzt außergewöhnlich erfolgreichen Ausbau und hohe spätere Margen voraus. Solche Möglichkeiten sind reizvoll, aber ich würde sie nicht als Standardentwicklung verkaufen.
Ein möglicher Einstieg ist noch keine Kaufpflicht
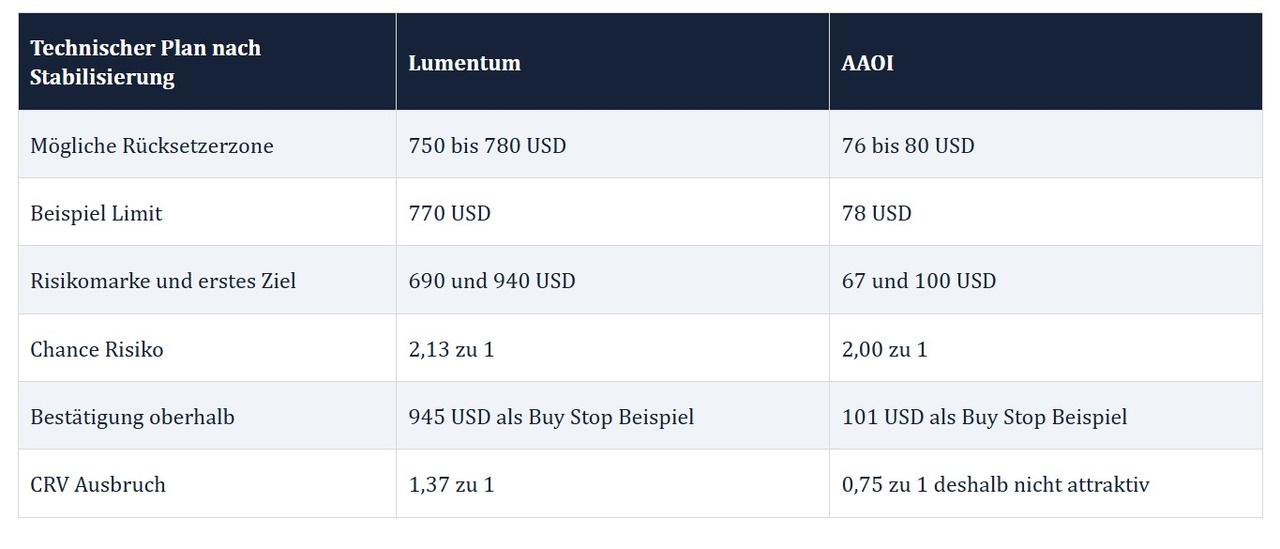
Im Chart ist Lumentum relativ stärker. Der Kurs liegt noch über der langfristigen Tageslinie, hat die kurzfristigere Trendlinie aber verloren.
AAOI liegt sowohl unter der 50er- als auch unter der 200er-Tageslinie.
Bei beiden fehlt mir im Moment ein bestätigter Boden. Ein roter Chart wird nicht allein dadurch grün, dass die Aktie letzte Woche noch teurer war.
Diese Marken sind Handelspläne für den Fall einer Stabilisierung, keine Aufforderung, sofort blinde Orders zu setzen. Bei einem Rücksetzertrade würde ich an den ersten Zielzonen überprüfen, ob ich reduziere oder die Erholung weiterlaufen lasse. Für ein langfristiges Investment würde ich zusätzlich eine vernünftige Bewertung und bessere operative Belege verlangen.
Ein technischer Stop kann bei einer Kurslücke deutlich schlechter ausgeführt werden.
Ein normaler Buy Stop wartet nicht auf einen bestätigten Schlusskurs.
Wer diese Bestätigung möchte, muss danach neu entscheiden. Limit und Ausbruch sind alternative Wege; Einstiegs-OCO kommt nur infrage, wenn der Broker diese Orderart unterstützt. Besonders die nächsten Zahlen am 5. November können zu größeren Sprüngen führen.
Mein Fazit zu diesem Duell
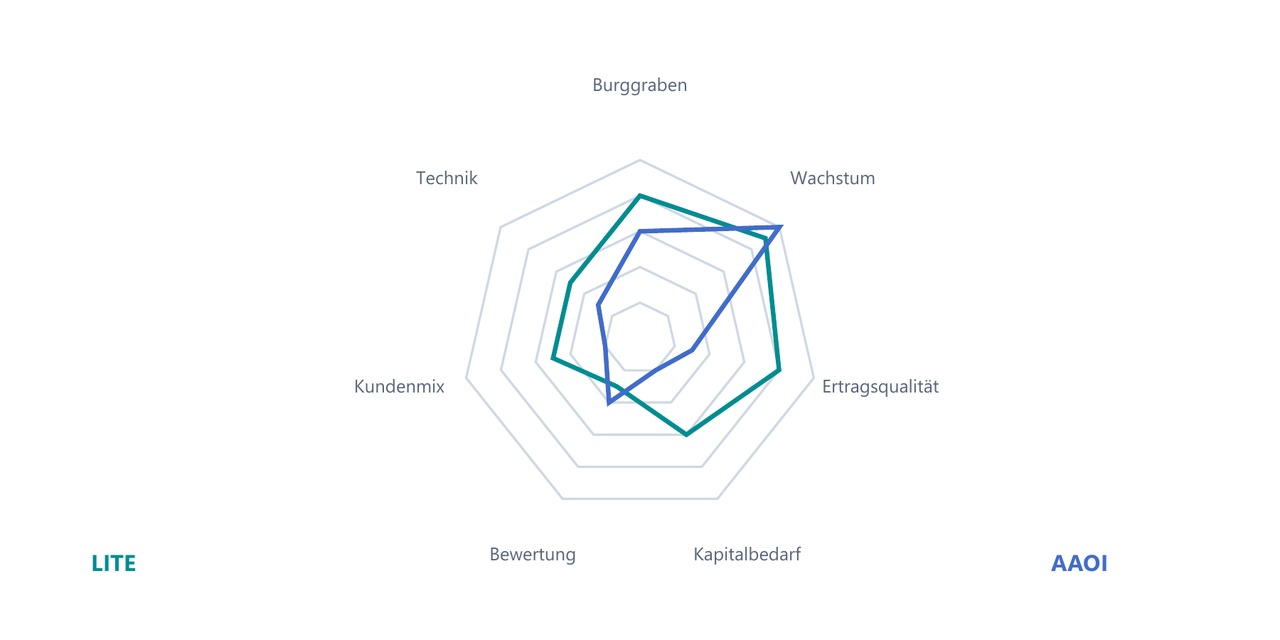
Wenn ich mich unabhängig von einer Depotstrategie für eines der beiden Unternehmen entscheiden müsste, wäre es Lumentum.
Die operative Ertragskraft, das breitere Produktportfolio und die bessere Cashflow-Basis überzeugen mich stärker.
AAOI kann im gelungenen Ausbau die größere Kurschance bieten.
Dafür muss man aber deutlich mehr Unsicherheit bei Marge, Finanzierung und Kundenabhängigkeit aushalten.
Für den heutigen Einstieg lautet mein Urteil bei beiden: noch warten.
Lumentum bleibt mein bevorzugter Beobachtungskandidat.
Bei AAOI möchte ich vor einem längerfristigen Kauf erst sehen, dass nicht nur neue Fabriken und neue Aktien hinzukommen, sondern auch nachhaltig mehr freies Geld je Aktie.
Der KI-Boom ist interessant genug. Ich muss ihm nicht jede Bewertung hinterhertragen.
Die stärkste Gegenposition zu meiner Vorsicht ist eine länger anhaltende Knappheit mit viel höheren künftigen Gewinnen.
Dann kann der Markt recht behalten und meine konservative Rechnung zu niedrig sein. Genau deshalb schaue ich auf die nächsten Ergebnisberichte beider Unternehmen am 5. November. Gute neue Belege würden meine Einschätzung verändern; ein weiteres hohes Analystenziel allein noch nicht.
Wie seht ihr das: lieber die bereits bewiesene Ertragskraft von Lumentum oder die größere Aufholwette bei AAOI?
Schreibt gern eure Argumente und auch zwei weitere Werte für ein kommendes Duell in die Kommentare.
Am besten aus demselben Sektor und mit vergleichbaren Geschäftsmodellen.
Konstruktive Gegenargumente sind ausdrücklich willkommen.
Grüße aus Dänemark
Raketentoni
Quellen:
S1 Lumentum Q4 und FY2026 Ergebnisbericht 11 August
S2 Lumentum FY2026 Annual Report einschließlich 10 K
S3 AAOI Q2 2026 Ergebnisse und Überleitung GAAP Non GAAP
S4 AAOI Form 10 Q zum 30 Juni 2026
S5 AAOI Jahresbericht 2025 Form 10 K
S6 AAOI Abschluss der Kapitalerhöhung 5 Oktober
S7 NVIDIA strategische Partnerschaft mit Lumentum 2 März
S8 Lumentum Astera Labs Corning OCP Demonstration 12 Oktober
S9 US Senatsentwurf S 5548 eingebracht 24 September
S10 Lumentum Kurs und Bewertungsdaten
S11 AAOI Kurs und Bewertungsdaten
S15 Lumentum Investor Relations Terminkalender
S16 AAOI Investor Relations Terminkalender
S17 AAOI Unternehmensgeschichte
und natürlich alle anderen :)
+ 3
2929
13 Kommentare
Na, was meinst Du wohl welche ich bevorzugen würde!😂😎 Das ist jetzt nicht so schwer zu erraten, wenn man mich kennt. No Risk, No Fun! Natürlich $AAOI
Im Moment würde ich aber in beide nicht einsteigen. Ich denke, das war es noch nicht mit den Rücksetzern.
Im Moment würde ich aber in beide nicht einsteigen. Ich denke, das war es noch nicht mit den Rücksetzern.
•
66
•
1Wo.·
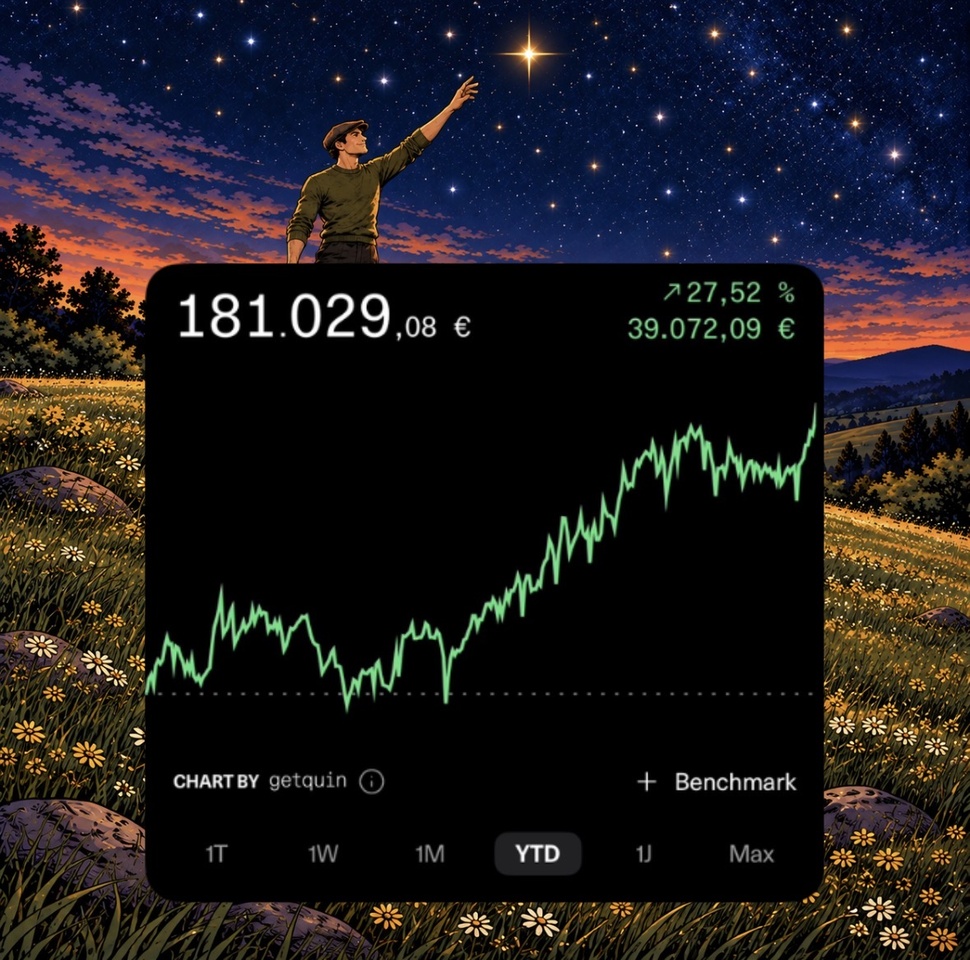
Danke Welt 🌍🙏🏽
Krass, das Jahr.. bin sprachlos. 🤐
In erster Linie bedanke ich mich bei euch, den Leuten von Getquin. Auch die Kommentare, einfache Gespräche und auch die eine oder andere gute Kritik, vor
allem eure Posts haben mir geholfen, ein meiner Meinung nach angemessenes Hybridportfolio aufzubauen.
Lvl 180 - Meilenstein 🪨
Anfangs waren es hauptsächlich Dividendenaristokraten und Könige, deren Blüte vielleicht schon vorüber ist. Durch die Ermutigungen von vielen von euch habe ich zugehört, nachgedacht und mich entschieden, den Fokus mehr auf die Gewinner zu legen. Aktien, die jetzt gefragt sind, nicht die, die es mal waren.
Mir gefallen Unternehmen, die tief im System verstrickt sind, unter anderem $MSFT (+0,67 %)
$MCD (+0,09 %)
$META (-1,29 %)
$UNH (+0,52 %)
$CME (-4,15 %) usw.
Ich liebe aber auch stinknormale, einfache Geschäfte, die bei den Konsumenten extrem gut ankommen. Dazu gehören für mich $TJX (-1,17 %)
$AD (+0,26 %)
$MDLZ (+0,05 %)
$PEP (-0,96 %) und $MRK (+1,23 %) und wieder $MCD (+0,09 %) :)
Das Jahr war bei mir das „Jahr des Rebalancings“.
Meine Strategie ist simpel: Ich investiere in intakte Unternehmen, deren Aktien einen Schlag abbekommen haben… meistens
Neben den Finanzzahlen, die natürlich passen sollten, schaue ich auf die Dividendenrendite. Liegt sie historisch gesehen besonders hoch und ist das Geschäft weiterhin intakt, wird es für mich interessant. Ich will günstig einsteigen und mir eine hohe YoC aufbauen. Das Wachstum des Unternehmens soll dann den Rest erledigen.
Aktien mit Dividendenwachstum können sehr wohl gute Kursgewinne liefern. Wer seine Dividende dauerhaft stark anhebt, muss auch seine Gewinne und seinen Cashflow entsprechend steigern.
Sonst wird irgendwann mehr ausgeschüttet, als verdient wird.
Wächst das Unternehmen organisch und kauft zusätzlich regelmäßig eigene Aktien zurück, sind das langfristig gute Voraussetzungen für steigende Kurse.
Wie dem auch sei. Ich habe Aktien verkauft, die ich mehrere Jahre gehalten habe. Manche im Plus, andere natürlich auch im Minus. Den Erlös habe ich teils in neue Unternehmen umgeschichtet.
Ich sag immer „skalieren“.. - keine Ahnung ob das Sinn ergibt 😆
Ziele?
Ich weiß nicht. Ich hatte Ziele. Jetzt will ich einfach nur jeden Tag besser sein als gestern.
Auch wenn es an einem Tag nicht so gut läuft, trotzdem durchziehen. Selbst wenn es mal nur 10% sind.. 10% sind besser als 0%. Den Zinseszins gibt es auch im Leben.
Ich glaube auch, dass es Glück gibt. Aber wer jeden Tag daran arbeitet, erhöht die Chance, diesen einen Glückstag zu erwischen. Weil man genau an diesem Tag aktiv war.
Schicksal zeichnet man sich selbst!
Und was ich auch sehr wichtig finde:
Immer dankbar sein, egal wann.
Wir haben das Glück, finanziell etwas aufbauen zu können. Dass das geht, darf man nie als selbstverständlich sehen.
In diesem Sinne! Durchziehen, egal was ist.. Kämpferinstinkt 🗻
❗️keine Anlageberatung❗️
das Bild ist KI generiert :)


2Wo.·
Rückblick September 2026
Moin,
mit dem September endet nun das dritte Quartal. Ich habe immer das Gefühl, dass im vierten Quartal viel passiert. Winter beginnt, Winterreifen müssen drauf, Weihnachtsvorbereitungen, Silvestervorbereitungen, die letzten Urlaubstage stehen an und im Dezember bin ich sowieso irgendwie ständig auf Geburtstagen. Für mich rast also das vierte Quartal nur so dahin.
Schauen wir aber nun erstmal auf die Performance.
📈 Performance:
S&P500: +2,90%
MSCI World: +1,89%
DAX: -4,03%
Dividendendepot: -2,23%
Meine High und Low performer im September waren (Top/Flop 3):
🟢 ($TXN (+2,59 %) ) Texas Instruments +10,17%
🟢 ($PETR4 (+0,98 %) ) Petroleo Brasileiro +8,83%
🟢 ($8001 (-0,06 %) ) Itochu +8,66%
🔴 ($O (+0,15 %) ) Realty Income -8,86%
🔴 ($HD (+0,4 %) ) Home Depot -10,37%
🔴 ($MC (+1,28 %) ) LVMH -13,96%
Dividenden:
September 2026: 247,58€
September 2025: 223,22€
Veränderung: +10,91%
Verkäufe:
🟥 Keine
Käufe:
🟩 ($MCD (+0,09 %) ) McDonald’s (428€)
🟩 ($DTE (+0,18 %) ) Deutsche Telekom (371€)
🟩 ($HD (+0,4 %) ) Home Depot (261€)
Sparpläne:
($CTAS (-4,55 %) ) Cintas (50€)
($MSFT (+0,67 %) ) Microsoft (25€)
Was ist sonst so passiert?
Die Heizungsrechnung ist endlich bezahlt, die Firma hat die Reparaturen abgezogen und damit ist das Kapital Rechnung für die Photovoltaikanlage Geschichte. Im September standen außerdem 2 Wochen inklusive 4 Tage Kurzurlaub in Kroatien an. Das war wirklich nötig, denn der letzte längere Urlaub ist schon ein Jahr her. Die 4 Tage Kroatien taten ebenfalls sehr gut und es war schön nach ca. 25 Jahren mal wieder dort zu sein.
Ansonsten ist nicht viel passiert.
Spannend wird es erst wieder im Oktober, denn da steht schon die nächste größere Rechnung für den Tierarzt an. Vor meinem Urlaub bekam ich noch die Info von meinem Chef, dass ich eine Leistungsbezogene Sonderzahlung bekomme. Wusste gar nicht, dass es sowas gibt aber hat mich sehr gefreut. Die wird aber dann wohl in den Tierarzt fließen.
🥅 Ziele 2026:
Ich versuche in meinem Dividendendepot dieses Jahr die 85.000€ zu erreichen. Aktuell liege ich bei rund 82.391€. An Dividende erwarte ich dieses Jahr noch ca. 464€ Netto (laut getquin). Es fehlen also knapp 2.500€. Das wird auf jeden Fall sehr sehr sportlich. Vielleicht laufen ja die letzten Monate wieder besser für mich, dann sollte es schaffbar sein.
Wem der Bericht gefallen hat und gerne mehr davon lesen möchte, darf mir gerne folgen,
wen es nicht interessiert, der darf gerne weiterscrollen oder auch die Blockierfunktion nutzen.
4444
20 Kommentare
Was dir der Tierarzt ist bei mir das Finanzamt das an den Moneten zerrt 😅
•
66
•2Wo.·
Lasst uns mal über TJX reden 🛒🛍️ + meine Meinung zu TJX 💬
TJX Companies ist der weltweit größte Off Price Einzelhändler für Mode, Heimtextilien und alltägliche Produkte für Mensch und Haustiere.
$TJX (-1,17 %) kauft Überproduktionen, Kollektionsüberschüsse etc. direkt von Markenherstellern und Designern günstig auf. Oft, weil diese Unternehmen ihre Produkte nicht
rechtzeitig
verkaufen konnten. Die Hersteller und Designer müssen ja stetig neue Kollektionen rausbringen und haben nicht immer Zeit, alles zu verkaufen…
und dann greift TJX zu.
Durch Großeinkäufe und flexible Verträge bekommt TJX diese Markenprodukte zu stark rabattierten
Preisen.
Die Ersparnis gibt $TJX (-1,17 %) an die Kunden weiter. Meist sind die Produkte 20% bis 60% günstiger als die regulären Vergleichspreise.
Deshalb ist TJX immer so günstig… und ja, die Markenprodukte dort sind original… denkt man bei den Preisen manchmal nicht, was?😄
Das Sortiment bei $TJX (-1,17 %) wechselt ständig. Es wird also immer wieder etwas Neues angeboten.
Das Treasure Hunt Prinzip.
Die Treasurehunter schauen immer wieder vorbei, um ein Produkt zu entdecken und es zu ergattern, bevor jemand anderes zugreift.
Der frühe Vogel fängt den Wurm.
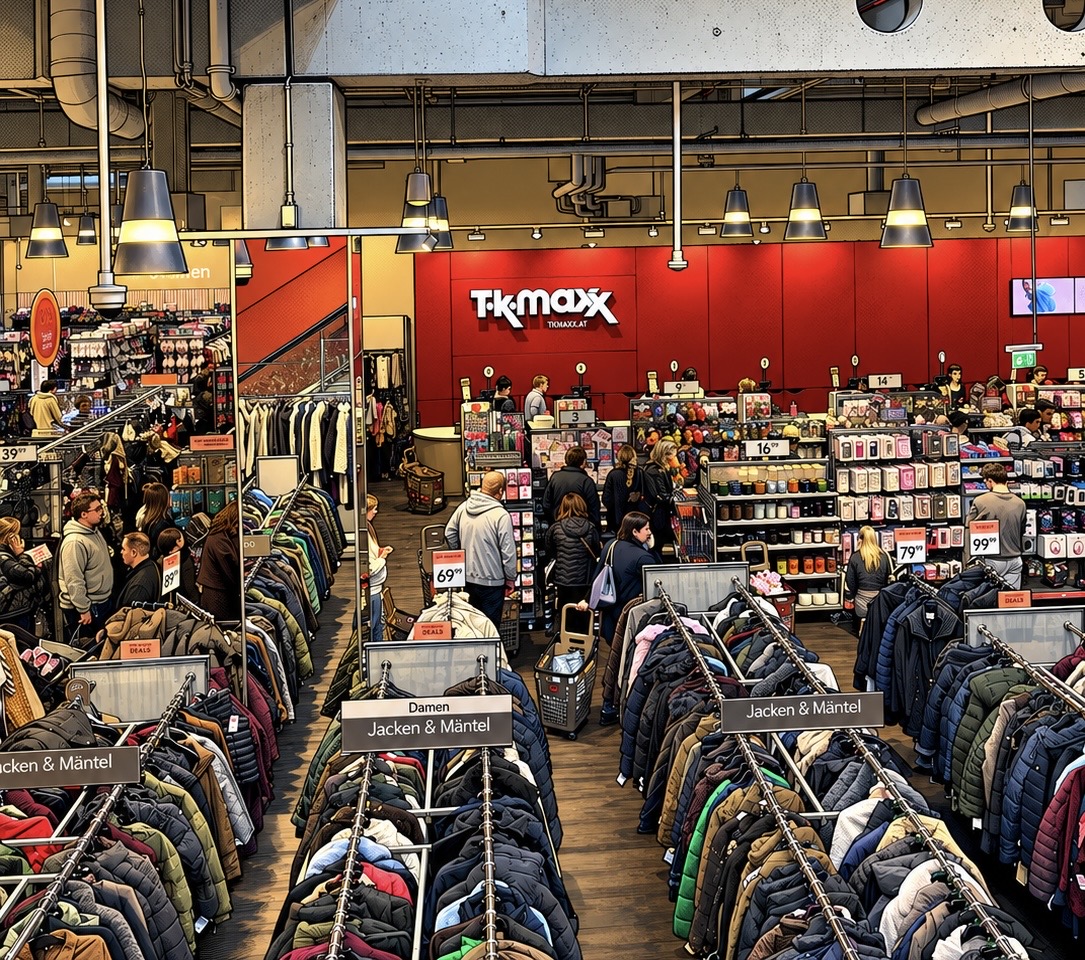
Das Bild im TK Maxx habe ich gestern selbst fotografiert und mit KI in Comicform umgewandelt, um zu zeigen, wie voll es dort ist und wie lang die Schlange zur Kassa ist.
Crazy
Das Geschäftsmodell zieht gut in Zeiten hoher Inflation, weil die Kunden günstig einkaufen wollen, und in Zeiten niedriger Inflation, weil der Konsument wieder mehr ausgeben will und trotzdem gerne günstig einkauft.
Win Win, oder?
- Umsatzwachstum: ca. 6% bis 8% im Jahresdurchschnitt. Stetig Steigend
- Bruttomarge: im Durchschnitt bei 35% bis 37%.
- Gewinnwachstum (Net Income): ca.10% bis 15% im Durchschnitt, unterstützt durch operative Effizienz.
- Die Eigenkapitalrendite liegt meistens bei 30% bis über 50%. Sehr effizient.
- Die Dividende wurde 2020 wegen Corona nach 24 Jahren konstanter Erhöhungen gekürzt, da auch der Umsatz eingebrochen ist… logisch. Wir erinnern uns kurz an die FFP2 Masken😷 Ich persönlich drücke da ein Auge zu, weil nach 2020 kehrte die Dividende zum alten Standard zurück und wurde seitdem wieder konstant erhöht
- Das durchschnittliche jährliche Dividendenwachstum der letzten 20 Jahre liegt bei über 15%! In den letzten 10 Jahren bei ungefähr 15% bis 16%. Ein wahrhaftiger Dividend Compounder.
- Die Payout Ratio liegt ungefähr bei 32% bis 35%. Sehr gesund.
Meine Meinung zu TJX:
Jedes Mal, wenn ich durch die Läden spaziere, würde ich am liebsten alles kaufen, was bedeutet, ich möchte das Unternehmen kaufen. Was bedeutet, ich möchte die Aktie haben. 😋
$TJX (-1,17 %) hat gefühlt nie das Problem, dass die Kunden nur selten vorbeischauen.
Es ist immer voll! Irgendwie immer!
Es herrscht wortwörtlich Stau bei den Kassen. Worauf ich auch immer wieder schaue… das Verhalten der Kunden. Sie kaufen nicht nur ein und gehen wieder. Sie gehen zum Zeitvertreib rein, verbringen ihre Zeit dort, reden miteinander, schauen sich die Produkte an… und kaufen dann irgendwas, weil sie etwas Interessantes zu einem günstigen Preis gefunden haben. Oder einfach aus Langeweile?
Einfach genial.
Von Markenkleidung über Küchenprodukte, Spielzeuge, Möbel und Haushaltswaren bis hin zu Elektronik… einfach alles.
Viele würden jetzt sagen, die Aktie ist überbewertet. Aber das hätte man in den letzten 15 Jahren immer wieder sagen können. Wenn man dachte, dass sie durch einen Drawdown endlich günstig werden könnte, stand sie ein paar Monate später wieder weit über dem Tief.
Deshalb dachte ich mir, ich steig einfach ein, statt wieder mal nur zuzusehen…
Man hört soo wenig über $TJX (-1,17 %) und das finde ich auch gut so. Das Unternehmen kann entspannt liefern, ohne ständigen Wirbel, Schlagzeilen und Nervositäten.
Mittlerweile kennt man meine Meinung… wenn zu viel geredet wird, sollte man vorsichtig sein… aka $MCD (+0,09 %) vor kurzem. Erst wird viel geredet, dann kommt die Panik.
Das KGV der Aktie liegt momentan bei ~28. Der Durchschnitt der letzten Jahre liegt ungefähr bei >30.
Mein Einstieg bei $TJX (-1,17 %) liegt bei ungefähr 109€, bei einem KGV von ungefähr 26.
Ja, für mich tatsächlich ein Schnäppchen
Bist du Investor bei TJX? Überlegst du dir Investor zu werden? Oder machst du einen weiten Bogen um das Unternehmen? Lasst es mich wissen! 😄💪🏽
❗️Keine Kaufempfehlung❗️
2424
16 Kommentare
Witzig, ich bin zu genauen gleichen Kurs letzte Woche zum 2. Mal eingestiegen.
•
22
•2Wo.·
Teil 2 der Serie: FinTechs ohne Filiale, Aktien mit Potenzial? Nu gegen SoFi
Nach PepsiCo $PEP (-0,96 %) gegen McDonald’s $MCD (+0,09 %) geht unsere Vergleichsreihe heute weiter – diesmal mit zwei Fintechs:
Nu Holdings $NU (-2,19 %) und SoFi Technologies $SOFI (+14,25 %) .
Da wir auch in US-Werte investiert sind, schauen wir uns die beiden in den USA börsennotierten Unternehmen genauer an.
Nubank entstand 2013 in Brasilien mit der Idee, Bankgeschäfte einfacher und günstiger zu machen. SoFi wurde 2011 im Umfeld der Stanford University gegründet und begann mit Studienkrediten.
Heute bieten beide deutlich mehr Finanzdienstleistungen an.
Wir vergleichen, welche Aktie bei Qualität, Bewertung, Chancen und Risiken überzeugender abschneidet.
Habt ihr Wünsche für die nächsten Vergleiche?
Schreibt gerne zwei Aktien in die Kommentare.
Die einzige Bedingung: Sie sollten aus demselben Sektor kommen und idealerweise direkt miteinander konkurrieren.
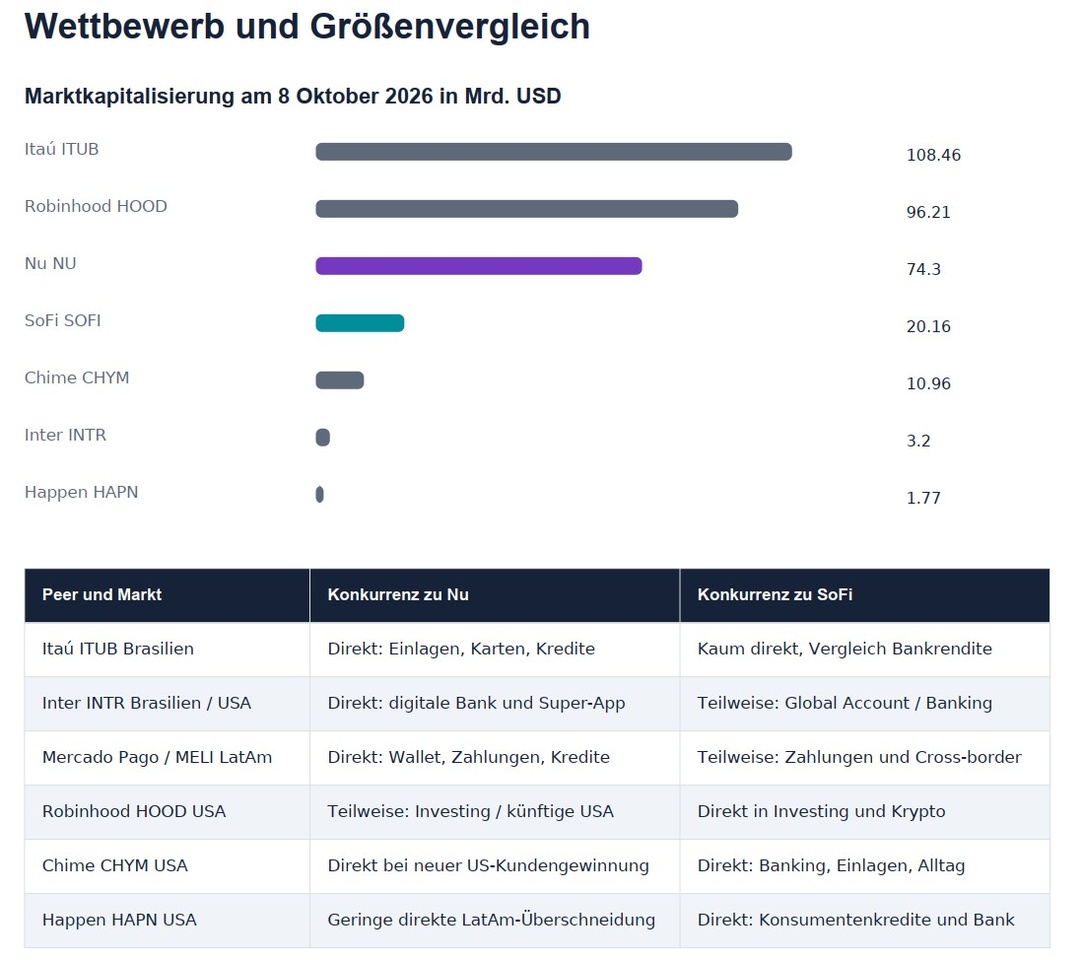
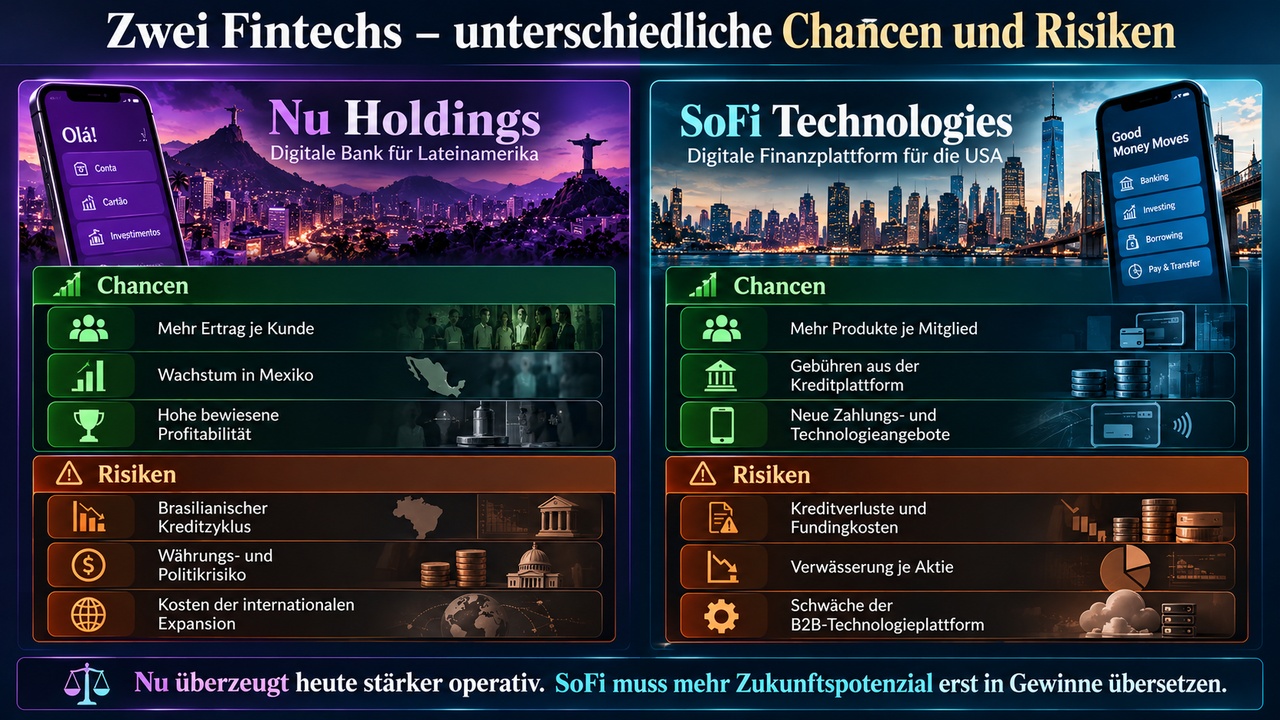
Eines vorneweg, wenn ich mich heute entscheiden müsste, würde meine Wahl auf Nu Holdings fallen. Wieso?
Die bereits erreichte Profitabilität, das große aktive Kundennetz und die
Skalierung in Lateinamerika überzeugen stärker.
SoFi bietet interessante US-Banking-, Kreditplattform- und
Zahlungsoptionen, verdient auf sein Kapital aber bisher deutlich weniger. Ein annähernd gleicher Aktienkurs bedeutet keinen vergleichbaren Unternehmenswert.
Nu Holdings und die Qualität der Gewinne
Wie aus vielen Kunden eine profitable Bank wird
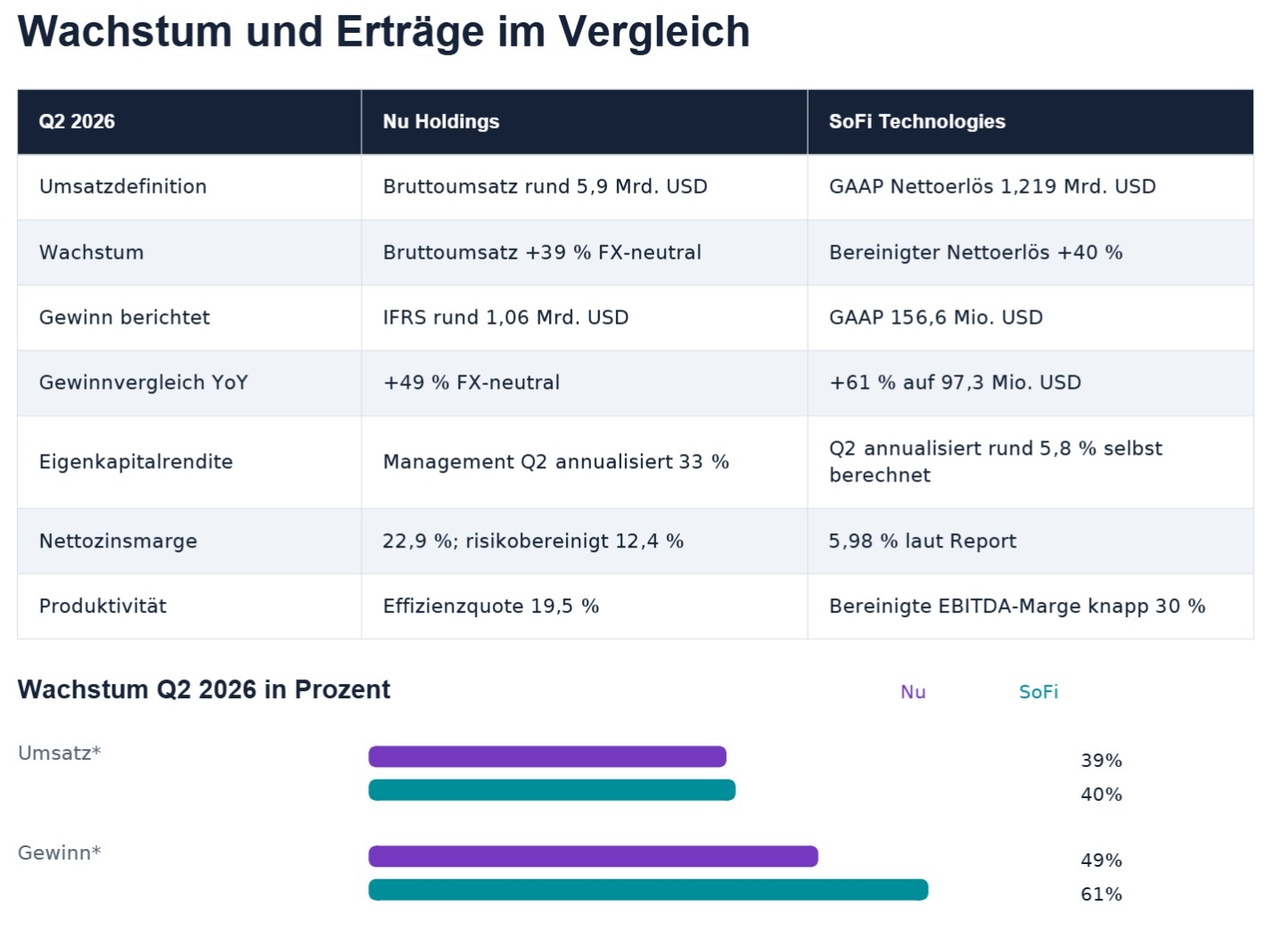
Nu erreichte im zweiten Quartal rund 1,06 Mrd. USD Gewinn. Die Zahl ist vor allem deshalb überzeugend, weil sie mit einer Eigenkapitalrendite von 33 % und einer Effizienzquote von 19,5 % verbunden ist. ROE, die Eigenkapitalrendite, misst den Gewinn im Verhältnis zum eingesetzten Eigenkapital.
Die Effizienzquote beschreibt hier den Aufwand relativ zur verwendeten Ertragsbasis. Zusammen zeigen diese Kennzahlen, wie viel Ertrag nach den laufenden Kosten übrig bleibt.
Die wirtschaftliche Stärke entsteht durch geringe Betreuungskosten und tiefere Kundenbeziehungen. Ein Kunde, der sein Einkommen, Zahlungsverkehr und mehrere Produkte bei derselben Bank bündelt, liefert zusätzliche Erträge und mehr Informationen für die Kreditentscheidung.
Neue Angebote können dann innerhalb einer bestehenden Beziehung verkauft werden. Entscheidend ist deshalb nicht allein die Kundenzahl, sondern ob Aktivität, Ertrag je Kunde und Kreditqualität gemeinsam zunehmen.
Genau diese Verbindung macht Nu zum Qualitätssieger dieses Vergleichs.
Das Unternehmen muss seine Attraktivität nicht ausschließlich mit einem zukünftigen US-Geschäft begründen. Die heutigen Kernmärkte liefern bereits eine beträchtliche Gewinnbasis.
Für die Bewertung bedeutet das aber auch: Ein Teil dieses Vorteils steckt schon im hohen Buchwertaufschlag. Gute Geschäftszahlen erlauben keinen beliebigen Einstiegspreis.
Hohe Renditen tragen auch Kreditrisiko
Die risikobereinigte Nettozinsmarge erreichte 12,4 %. Vereinfacht zeigt sie den Zinsverdienst nach Berücksichtigung der Kreditkosten. Gleichzeitig stieg die Quote der mehr als 90 Tage überfälligen Kredite auf 6,9 %. Frühere Verzugsstadien entwickelten sich günstiger. Die Zahlen ergeben daher weder eine Entwarnung noch einen nachgewiesenen Kreditbruch.
Mehr unbesicherte Kredite können höhere Zinsen und Gewinne bringen, erhöhen aber die Empfindlichkeit gegenüber schwächeren Einkommen. Bei einer wachsenden Bank sehen Ausfälle neuer Kredite zunächst oft harmloser aus, weil junge Kredite ihre Verluste erst später zeigen.
Darum sind Kreditjahrgänge wichtig:
Kredite aus derselben Vergabeperiode werden im Zeitablauf beobachtet, statt nur den Durchschnitt des gesamten wachsenden Bestands zu vergleichen.
Ich würde die hohe Marge nur dann dauerhaft honorieren, wenn auch reifere Kreditjahrgänge stabil bleiben.
Das Gegenszenario zum heutigen Qualitätsurteil ist ein Kreditzyklus, in dem höhere Verluste einen Teil der Zinsrendite aufzehren. Mexiko und die USA bieten zusätzliche Chancen, sollten dieses Risiko aber nicht überdecken.
Die US-Expansion ist im Urteil eine Option, keine notwendige Begründung für den gesamten Unternehmenswert.
SoFi und der Weg zu höheren Kapitalrenditen
Starkes Wachstum reicht für den Qualitätsaufschlag noch nicht
SoFi erzielte 156,6 Mio. USD GAAP-Gewinn und knapp 30 % bereinigte EBITDA-Marge. EBITDA lässt unter anderem bestimmte Aufwendungen außerhalb der operativen Betrachtung; bei einer Bank ersetzt es weder den Gewinn für Aktionäre noch die Kapitalrendite. Meine aus Quartalsgewinn und durchschnittlichem Eigenkapital berechnete Q2-ROE liegt annualisiert bei etwa 5,8 %.
Die langfristig erhoffte Rentabilität ist damit noch nicht erreicht.
Der Konzern baut mehrere Angebote gleichzeitig aus. Das kann langfristig Kundenbindung und Ertrag je Mitglied erhöhen. Kurzfristig entstehen dafür Entwicklungs-, Vertriebs- und Anlaufkosten.
Die unveränderte EBITDA-Prognose trotz höherem Umsatzausblick zeigt, dass nicht jeder zusätzliche Umsatzdollar sofort beim Aktionär ankommt. Ein höherer absoluter Gewinn kann zudem durch eine größere Aktienzahl je Anteil weniger stark wachsen.
SoFi verdient für mich eine Wachstumsbewertung, aber noch keinen uneingeschränkten Qualitätsaufschlag.
Ein besserer Kaufgrund entsteht, wenn zusätzliche Produkte tatsächlich mehr wiederkehrenden Gewinn je Aktie liefern. Der Vergleich ist deshalb keine Wette darauf, ob SoFi wachsen kann. Die entscheidende Frage ist, wie profitabel dieses Wachstum für bestehende Aktionäre wird.
Kreditplattform und Technologie müssen getrennt überzeugen
Das Loan Platform Business lieferte im Q2 rund 143 Mio. USD bereinigten Nettoerlös. Es ermöglicht Kredite für Partner und Gebühren, ohne jeden vermittelten Kredit dauerhaft vollständig auf der eigenen Bilanz zu halten.
Das ist ein sinnvoller Weg zu weniger kapitalgebundenem Wachstum.
Die Technologieplattform erwirtschaftete dagegen nur 84,5 Mio. USD Erlös und schrumpfte um 23 % gegenüber dem Vorjahr.
Weniger Bilanzbindung bedeutet nicht Unabhängigkeit vom Kreditzyklus. Die Partner müssen weiter Kredite kaufen oder finanzieren wollen. Bei schlechteren Verlustannahmen oder höheren Renditeforderungen kann ihre Nachfrage nachlassen.
Für die Technologieplattform gelten andere Tests: Kundenbindung, Neuverträge,
Erlöswachstum und Marge. Eine neue Kartenpartnerschaft kann diese Entwicklung verbessern, beweist aber allein noch keine erfolgreiche Erholung des gesamten Segments.
Der positive Gegenfall lautet: SoFi steigert profitable Mehrfachnutzung, gewinnt neue B2B-Kunden und erhöht die Kapitalrendite über mehrere Jahre.
Dann kann sich der heutige Buchwertaufschlag als günstig erweisen.
Bleibt die Rendite niedrig oder wächst die Aktienzahl zu schnell, ist der optisch niedrige Buchwertmultiplikator wenig hilfreich. Darum würde ich hier die Ergebnisbestätigung höher gewichten als einen bloßen Rückgang des Aktienkurses.
Bei Banken sind Einlagen eine Finanzierungsquelle und Kredite operative Vermögenswerte. Die generischen negativen FCF-Zahlen der Reports eignen sich deshalb nicht als direkter Insolvenz- oder Cash-Burn-Indikator.
Auch „Net Debt / EBITDA“ würde hier die Bankbilanz fehlinterpretieren. Entscheidend sind Kapitalquoten, Einlagenstabilität, Fristen, realisierte Kreditverluste und liquide Aktiva.
Die Berichtsangabe „Nu Loan-to-Deposit 35 %“ gilt für Mexiko, nicht für die Gruppe. 39,4 / 45,3 ergibt rechnerisch rund 87 % für das gesamte veröffentlichte Kreditportfolio. Das ist wegen unterschiedlicher Portfolio- und Bilanzdefinitionen ebenfalls keine automatisch identische regulatorische Quote.
Warum Nu operativ vorne liegt
Nu betreibt unter der Marke Nubank eine digitale Bank in Brasilien, Mexiko und Kolumbien. Die Bank verdient an Krediten, Karten, Einlagen und Gebühren. Ihre Stärke sind geringe Betriebskosten und der immer größere Anteil der Kunden, die Nu als Hauptbank verwenden. Das schafft Daten und erleichtert die Vermarktung zusätzlicher Produkte.
Im zweiten Quartal lag die Eigenkapitalrendite nach Unternehmensangabe bei 33 Prozent. Die Effizienzquote betrug 19,5 Prozent. Das ist eine sehr starke Basis. Der Bruttoumsatz stieg 39 Prozent und der Gewinn 49 Prozent, jeweils währungsbereinigt. Mexiko erweitert den Wachstumsraum, während die Expansion in die USA noch Anlaufkosten und Ausführungsrisiken mitbringt.
Was SoFi interessant macht
SoFi verbindet US-Banking, Kredite, Investments und Finanztechnologie. Die Banklizenz ermöglicht eine Einlagenfinanzierung, während das Loan Platform Business zusätzlich Gebühren mit Krediten für Partner erwirtschaftet. Cross-Sell funktioniert: 51 Prozent der neuen Produkte wurden von bestehenden Mitgliedern eröffnet.
Das Wachstum ist stark: bereinigte Nettoerlöse plus 40 Prozent, Mitglieder plus 35 Prozent, Produkte plus 42 Prozent. Der GAAP-Gewinn betrug 156,6 Mio. USD. Die selbst berechnete annualisierte Q2-Eigenkapitalrendite liegt aber nur um 5,8 Prozent. Genau dort liegt der Unterschied zu Nu. Die B2B-Technologieplattform schrumpfte außerdem um 23 Prozent gegenüber dem Vorjahr und erzielte nur 14 Prozent Contribution-Marge.
Chancen Risiken und aktuelle Nachrichten
Bei Nu muss ich die Kreditqualität besonders im Auge behalten. Der Anteil der Kredite mit mehr als 90 Tagen Verzug stieg im Q2 auf 6,9 Prozent. Das Unternehmen erklärt einen Teil mit Saison und Portfoliomix. Diese Erklärung ersetzt die laufende Kontrolle der Kreditjahrgänge aber nicht. Dazu kommen Brasilienpolitik und Wechselkurse, die den US-Dollar-Gewinn beeinflussen.
SoFi kann bei einer Ertragsaufholung stärker profitieren, trägt aber auch mehr Unsicherheit. Der Anteil zusätzlicher Aktien ist deutlich gewachsen. Es reicht nicht, dass Umsatz und absoluter Gewinn steigen; entscheidend ist, was je Aktie übrig bleibt. Beide Banken müssen Kapitalregeln einhalten und ihre Einlagen stabil halten.
SoFi meldete Stablecoin-Settlement mit Mastercard sowie am 8. Oktober eine Orbi-Kartenpartnerschaft in Mexiko. Das ist strategisch interessant. Das genannte jährliche Settlementvolumen von mehr als 25 Mrd. USD ist allerdings Zahlungsvolumen und kein zusätzlicher Umsatz. Neue Zahlungsangebote erhalten bei mir erst dann einen großen Bewertungsbeitrag, wenn daraus nachvollziehbare Gewinne entstehen.
Der Nu-Kurssprung Anfang Oktober war auch Teil einer breiten Brasilien-Rally nach der ersten Präsidentschaftswahlrunde. Vor der Stichwahl am 25. Oktober würde ich einen politischen Optimismusaufschlag nicht als garantiert ansehen.
Bewertung und Einstieg
Nu ist auf erwartete Gewinne günstiger.
SoFi ist zum Buchwert günstiger.
Beide Aussagen können gleichzeitig stimmen:
Nu erzielt auf sein Kapital bereits viel höhere Renditen, SoFi muss seine Renditen erst deutlich steigern. Den negativen Standard-Free-Cashflow der Reports behandle ich bei Banken nicht automatisch als Cash-Burn. Kreditwachstum und Einlagenbewegungen verändern diese Kennzahl erheblich.
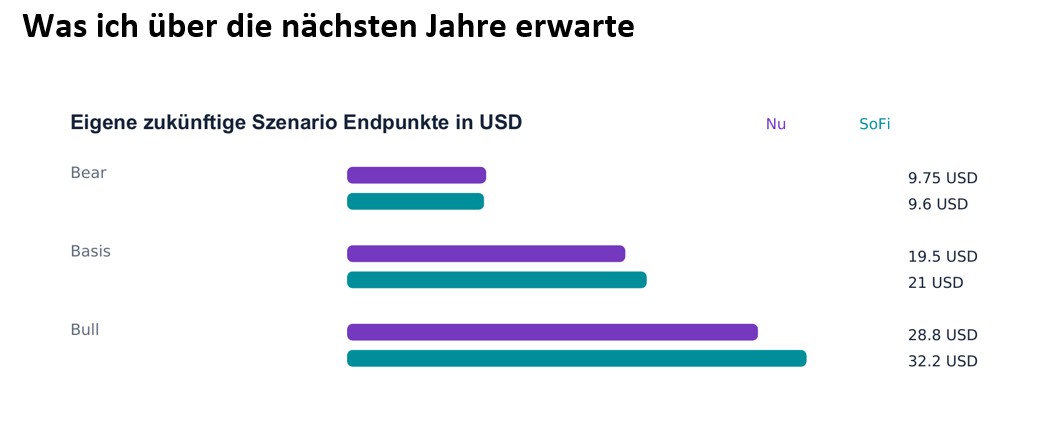
Mein Bank-Ertragswertmodell verwendet Buchwerte und diskontierte Überschussgewinne. Es ergibt im konservativen Basisfall heute ungefähr 14.9 USD für Nu und 13.6 USD für SoFi. Beide Kurse verlangen damit mehr als die konservative Annahme. Technische Kaufzonen sind keine garantierten Schnäppchenpreise.
Im günstigen Fall kann SoFi die höhere Kursfantasie entfalten. Dafür müssen Kapitalrendite, Gewinn je Aktie und Tech Solutions überzeugend aufholen.
Bei Nu $NU (-2,19 %) ist ein größerer Teil der operativen Qualität bereits sichtbar. Mein langfristiger Favorit bleibt deshalb Nu. Nach dem schnellen Anstieg würde ich aber gestaffelt vorgehen und einen Rücksetzer bevorzugen.
SoFi $SOFI (+14,25 %) ist für mich ein interessanter Beobachtungskandidat, kein automatischer Kauf allein wegen des Kurssturzes. Besonders wichtig sind die Q3-Zahlen am 27. Oktober. Nu wird laut Kalendern voraussichtlich am 12. November berichten; dieser Termin war in der Recherche noch nicht offiziell bestätigt.
Quellen:
Nu Q2 2026 Ergebnisse
SoFi Q2 2026 SEC Ergebnisbericht
Nu SEC Klarstellung zu Monzo 30 September
Nu US Start und Nu Global 10 September
SoFi Mastercard Settlement 22 September
SoFi Tech Solutions Orbi 8 Oktober
SoFi Q3 Termin offiziell bestätigt
Nu Aktienrückkauf bis zu 1 Milliarde USD
Nu Kurse und Kennzahlen
SoFi Kurse und Kennzahlen
Reuters Brasilien Wahlrally 5 Oktober
und natürlich alle anderen :)
+ 4




2Wo.·
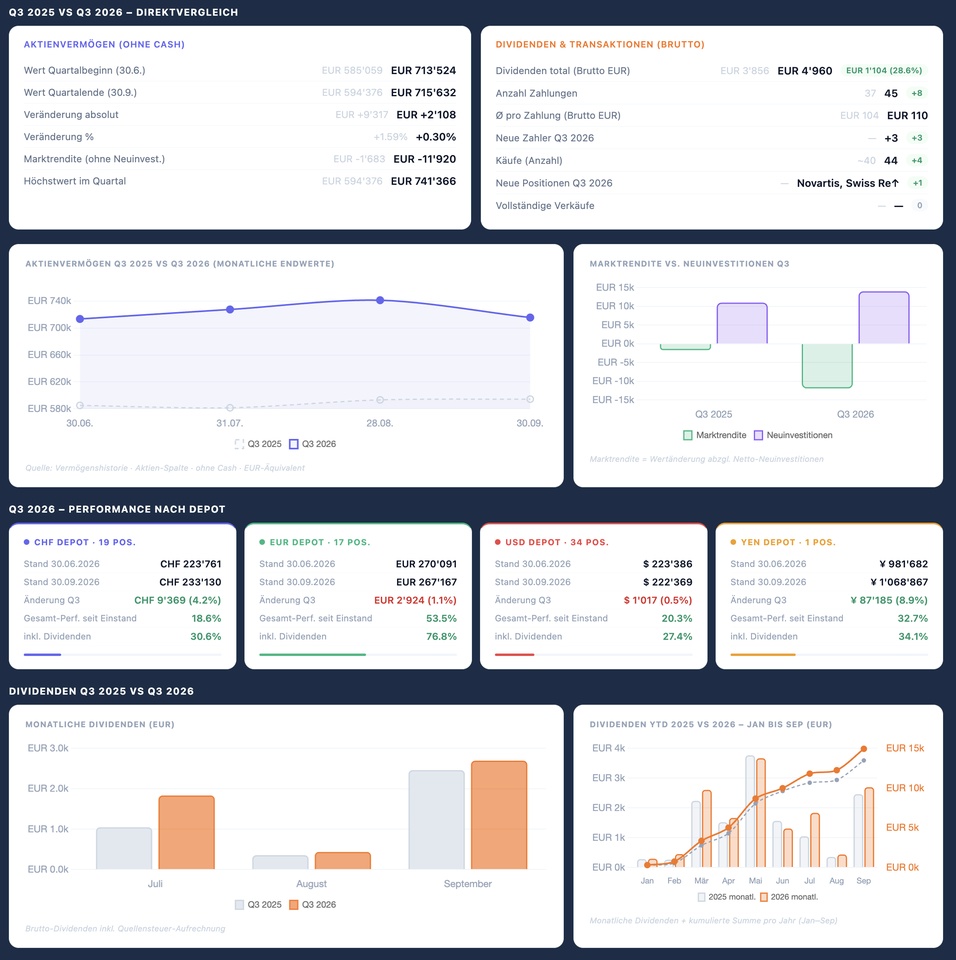
Hat jemand Quartalsende gesagt ?
Mal wieder ein kleines Update aus den Tiefen meines Depots. Ehrlicherweise ist nicht so viel passiert. Leider hat der September die Performance versaut 🤪 Aber alles kein Problem.
Mein Focus hat sich etwas auf meine CHF Investments verschoben $NOVN (+2,34 %) und $SREN (-1,09 %) sind neu dazugekommen in Q3. Sparpläne laufen weiter bei $SLHN (+1,19 %) und $ZURN (+0,62 %) plus einige Zukäufe bei den Einzelwerten $NESN (-0,09 %)
$ACLN (+1,8 %)
$VZN (+1,58 %)
Bei den US Werten kaufe ich ab jetzt nur noch gezielt zu wie z.b. bei $CARR (+2,59 %)
$MCD (+0,09 %)
$VZ (+1,97 %) , Sparpläne sind angehalten. Auch meine Euro Investments haben sich nicht gross verändert, bis auf wieder angelegte Dividenden der ETFs.
Apropos Dividenden und Achtung Meilenstein! Mein Depot hat die €100k brutto Dividende geknackt 🥳 In max 5 Jahren sollten die €200k fällig sein bei €20k brutto p.m. - Tendenz steigend.
Der Plan für Q4 ist somit weiterhin gezielt zukaufen (eher defensiv) und Cash aufbauen.
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet