
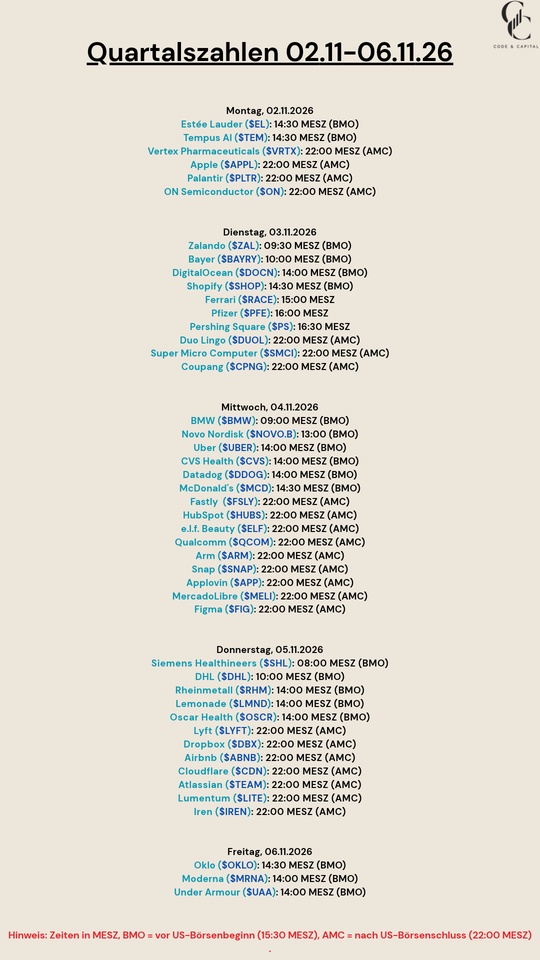
$EL (-3,59 %)
$TEM (-5,46 %)
$VRTX (-0,51 %)
$AAPL (-0,73 %)
$PLTR (-1,87 %)
$ON (+1,54 %)
$ZAL (+1,53 %)
$BAYN (-1,28 %)
$DOCN (+2,36 %)
$SHOP (-3,99 %)
$RACE (-1,41 %)
$PFE (-1,45 %)
$PS (-4,03 %)
$DUOL
$SMCI (-1,85 %)
$CPNG (-0,77 %)
$BMW (-1,09 %)
$NOVO B (-1,94 %)
$UBER (-1,47 %)
$CVS (-2,95 %)
$DDOG (-4,33 %)
$MCD (+0,04 %)
$FSLY (+0,35 %)
$HUBS (-4,75 %)
$ELF (-4,36 %)
$QCOM (-0,72 %)
$ARM (+6,47 %)
$SNAP (+8,03 %)
$APP (-4,05 %)
$MELI (-1,8 %)
$FIG (-5,89 %)
$SHL (-1,33 %)
$DHL (-1,05 %)
$RHM (-0,67 %)
$LMND (-5,37 %)
$OSCR (-2,09 %)
$LYFT (-1,3 %)
$DBX (+0,03 %)
$ABNB (-3,64 %)
$NET (-2,35 %)
$TEAM (-6,14 %)
$LITE (+5,02 %)
$IREN (-1,13 %)
$OKLO (-6,48 %)
$MRNA (-3,96 %)
$UAA (-3,4 %)
Diskussion über SNAP
Beiträge
572Wo.·
Quartalszahlen 02.11-06.11.26
1212

2Mon.·
Meta beendet den Jugendschutz-Prozess mit einem Vergleich über 18 Mrd. $
$META (-1,3 %) hat sich eine Woche nach Prozessbeginn mit 52 Generalstaatsanwaltschaften aus US-Bundesstaaten, Territorien und dem District of Columbia auf einen Vergleich geeinigt. Der Konzern zahlt über zehn Jahre in Jahresraten und verpflichtet sich, Facebook und Instagram für Jugendliche umzubauen. Ein Fehlverhalten räumt Meta nicht ein, der Vergleich steht unter dem Vorbehalt gerichtlicher Zustimmung.
Worum es in dem Verfahren ging
Die Klagen stammen aus dem Jahr 2023 und wurden ursprünglich von 29 Bundesstaaten eingereicht. Der Vorwurf: Meta habe Facebook und Instagram gezielt so gestaltet, dass Jugendliche möglichst lange darin bleiben – über endloses Scrollen, automatisch startende Videos und Likes –, habe die bekannten Folgen für die psychische Gesundheit heruntergespielt und mit Konten von Kindern unter 13 Jahren gegen den Children's Online Privacy Protection Act verstoßen, das US-Datenschutzgesetz für Minderjährige.
Der Prozess begann am 19. August 2026 vor dem Bundesbezirksgericht für den Northern District of California unter Richterin Yvonne Gonzalez Rogers, stellvertretend geführt von vier Staaten. Die Kläger forderten Schadenersatz von bis zu 1,4 Billionen $, eine Summe, die Meta als vollkommen unverhältnismäßig zurückwies. Als Zeugen waren unter anderem Mark Zuckerberg und Instagram-Chef Adam Mosseri geladen.
Wie sich die 18 Mrd. $ zusammensetzen
Die in der Presse kursierenden Zahlen zwischen 16,7 und 18 Mrd. $ erklären sich aus der Struktur der Zahlung:
- Garantiert: 12,7 Mrd. $ – rund 70 %, gehen an die beteiligten Staaten
- Bedingt: 5,3 Mrd. $ – rund 30 %, fällig nur, wenn YouTube und TikTok vergleichbare Schutzstandards einführen und entsprechende Zahlungen leisten
- Bilanzwirkung: rund 10 Mrd. $ Rechtsaufwand, den Meta im dritten Quartal 2026 verbuchen will
Was Meta an den Produkten ändern muss
Für Teenager-Konten auf Facebook und Instagram gelten künftig unter anderem:
- Zeitlimit: zwei Stunden täglich, kumuliert über beide Plattformen, ohne elterliche Freigabe nicht abschaltbar
- Nachtmodus: kein Posten und kein Feed zwischen Mitternacht und 6 Uhr
- Schulmodus: stummgeschaltete Benachrichtigungen zwischen 8 und 15 Uhr
- Nutzungshinweise: nach je 15 Minuten durchgehender Nutzung, zusätzlich nach 60 und 90 Minuten am Tag
- Feed: die nicht-algorithmische Variante wird zur Voreinstellung
- Likes: für Jugendliche standardmäßig ausgeblendet
- Altersprüfung: verschärfte Technik zur Erkennung minderjähriger Konten
- Filter: Sperren für Schönheitsoperations- und extreme Schminkfilter
Direktnachrichten sind von Zeitlimit, Nacht- und Schulmodus ausgenommen. Parallel hat Meta einen offenen Brief veröffentlicht, in dem der Konzern YouTube und TikTok auffordert, dieselben Regeln zu übernehmen.
Was könnte das bedeuten?
Finanziell ist die Summe für Meta verkraftbar. Verteilt auf zehn Jahre entspricht sie im Schnitt gut 1,8 Mrd. $ im Jahr, gegenüber einem Quartalsumsatz von 60,8 Mrd. $ und 90,3 Mrd. $ an Zahlungsmitteln und Wertpapieren zum Ende des zweiten Quartals. Gemessen an der geforderten Schadenersatzsumme und am Risiko eines Urteils samt gerichtlich verordneter Auflagen ist der Vergleich für Meta die planbarere Variante.
Die Auflagen greifen hingegen dort an, womit Meta Geld verdient: Nutzungszeit ist die Ware, die im Anzeigengeschäft verkauft wird. Ein Zwei-Stunden-Deckel, eine Nachtsperre und ein nicht-algorithmischer Feed als Voreinstellung reduzieren das verfügbare Werbeinventar in einer Altersgruppe, für die Werbekunden traditionell besonders viel zahlen.
Die bedingte Tranche der eigentlich bemerkenswerte Teil: Sie knüpft 5,3 Mrd. $ daran, dass die Konkurrenz nachzieht, und gibt Meta damit ein finanzielles Eigeninteresse daran, $GOOGL (-1,26 %) (Youtube) und ByteDance (TikTok) in dieselben Regeln zu drängen – was der offene Brief unmittelbar aufgreift.
Wer als Erster reguliert wird, will nicht allein reguliert bleiben, weil die Nutzungszeit sonst zur Konkurrenz abwandern könnte. Das Gegenargument, dass die Auflagen nur eine kleine Altersgruppe betreffen, wiegt weniger schwer, als es klingt: Die Standards dürften in künftigen Verfahren als Maßstab für die gesamte Branche herangezogen werden.
Insgesamt beendet der Vergleich zwar dieses Verfahren, schreibt aber zugleich einen Regelkatalog fest, der weit über Meta hinausweist. Spannend bleibt, ob YouTube und TikTok mitziehen – davon hängen 5,3 Mrd. $ ab.
https://about.fb.com/news/2026/08/agreement-with-state-attorneys-general-supporting-teens/
https://about.fb.com/news/2026/08/open-letter-to-tiktok-and-youtube-to-join-us-in-supporting-teens/
1818
7 Kommentare
Fred@Fred999
2Mon.
•
11
•Alle 3 weiteren Antworten anzeigen
3Mon.·
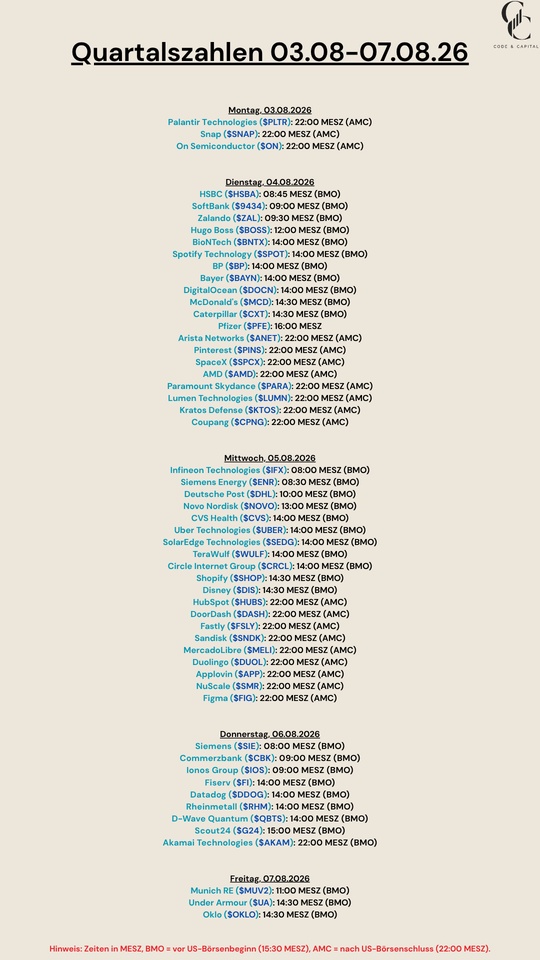
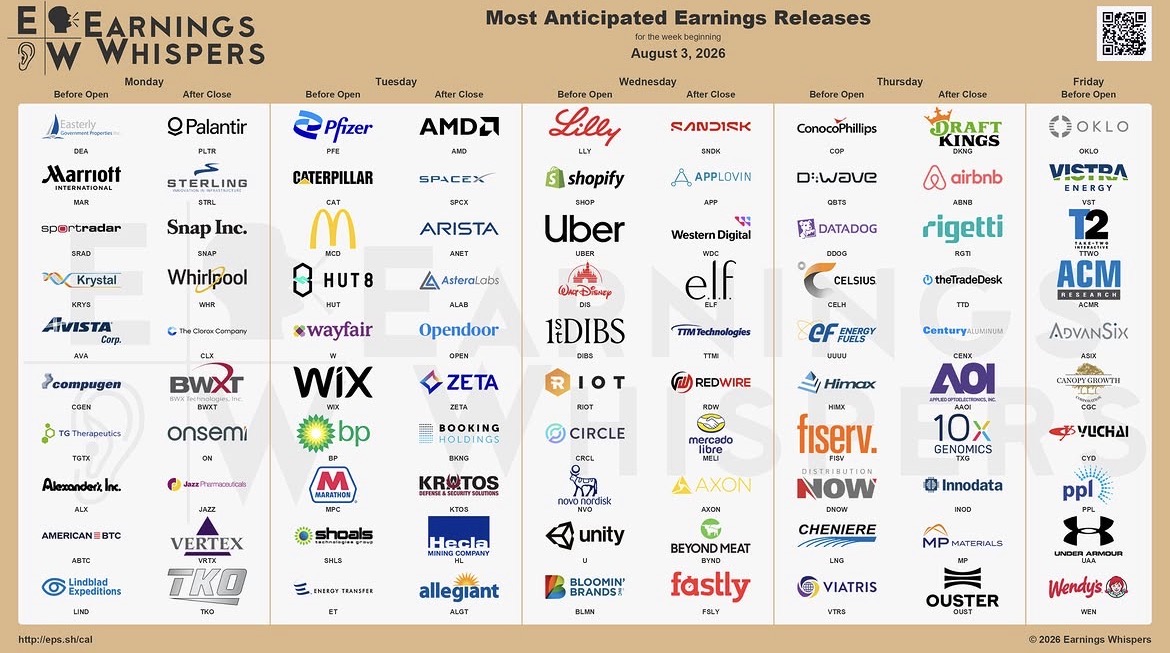
Quartalszahlen 03.08-07.08.26
$PLTR (-1,87 %)
$SNAP (+8,03 %)
$HSBA (-0,96 %)
$9434 (+1,78 %)
$ZAL (+1,53 %)
$BOSS (-0,48 %)
$BNTX (-1,5 %)
$SPOT (-1,89 %)
$BP. (+0,04 %)
$BAYN (-1,28 %)
$DOCN (+2,36 %)
$MCD (+0,04 %)
$CAT (+0,5 %)
$PFE (-1,45 %)
$ANET (+1,83 %)
$PINS (-1,5 %)
$SPCX (+3,09 %)
$AMD (+0,5 %)
$PARA (-1,56 %)
$LUMN (+8,77 %)
$KTOS (-1,9 %)
$CPNG (-0,77 %)
$IFX (+1,32 %)
$ENR (-0,87 %)
$DHL (-1,05 %)
$NOVO B (-1,94 %)
$CVS (-2,95 %)
$UBER (-1,47 %)
$SEDG (-6,52 %)
$WULF (+1,4 %)
$CRCL (-3,9 %)
$SHOP (-3,99 %)
$DIS (-1,44 %)
$HUBS (-4,75 %)
$DASH (-2,14 %)
$FSLY (+0,35 %)
$SNDK (+0,68 %)
$MELI (-1,8 %)
$DUOL
$APP (-4,05 %)
$SMR
$FIG (-5,89 %)
$SIE (+0,29 %)
$CBK (-0,92 %)
$IOS (-5,82 %)
$FI (-1,31 %)
$DDOG (-4,33 %)
$RHM (-0,67 %)
$QBTS (-5,32 %)
$G24 (-1,71 %)
$AKAM (+0,56 %)
$MUV2 (-0,81 %)
$UA (-3,54 %)
$OKLO (-6,48 %)
1313

3Mon.·
Auf geht’s in die nächste Runde !
$MAR (-0,7 %)
$KRYS (-0,3 %)
$PLTR (-1,87 %)
$STRL (+0,04 %)
$SNAP (+8,03 %)
$WHR (-4,57 %)
$CLX (-3,4 %)
$BWXT (+1,72 %)
$ON (+1,54 %)
$VRTX (-0,51 %)
$PFIZER
$CAT (+0,5 %)
$MCD (+0,04 %)
$HUT (+3,04 %)
$WIX (-3,64 %)
$W (-2,72 %)
$BP. (+0,04 %)
$SHLS
$AMD (+0,5 %)
$SPCX (+3,09 %)
$ANET (+1,83 %)
$ALAB (+7,72 %)
$OPEN (+3,88 %)
$ZETA (-5,76 %)
$BKNG (-1,45 %)
$KTOS (-1,9 %)
$HL (+2,33 %)
$LLY (-1,26 %)
$SHOP (-3,99 %)
$UBER (-1,47 %)
$DIS (-1,44 %)
$RIOT (+0,39 %)
$CIRC
$NOVO B (-1,94 %)
$U (-2,77 %)
$SNDK (+0,68 %)
$APP (-4,05 %)
$WDC (+1,87 %)
$ELF (-4,36 %)
$MELI (-1,8 %)
$AXON (-2,22 %)
$TTMI (-1,76 %)
$RDW (-2,65 %)
$QBTS (-5,32 %)
$DDOG (-4,33 %)
$CLA (+0 %)
$FI (-1,31 %)
$LNG (-0,99 %)
$UUUU (-1,07 %)
$HIMX (-1,38 %)
$ABNB (-3,64 %)
$RGTI (-4,96 %)
$TTD (+0,67 %)
$AAOI (-10,96 %)
$TXG (+2,38 %)
$INOD (-0,51 %)
$OUST
$MP (-3,04 %)
$OKLO (-6,48 %)
$VST (-0,37 %)
$TTWO (-3,95 %)
$ACMR (+0,25 %)
$WEED (-2,04 %)
$UAA (-3,4 %)
2525
13 Kommentare
Und das im Urlaub🫣😂😭
•
1010
•6Mon.·
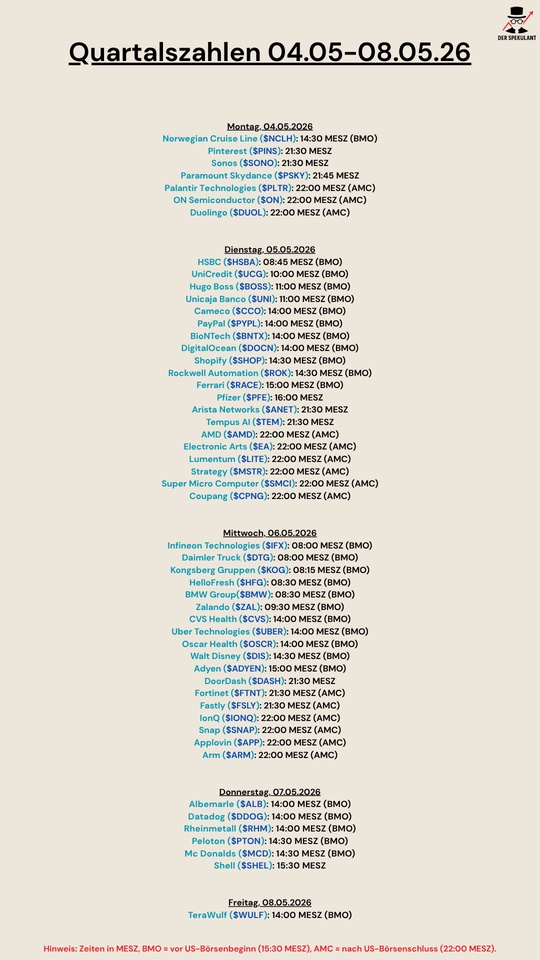
Quartalszahlen 04.05-08.05.26
$NCLH (-1,11 %)
$PINS (-1,5 %)
$SONO (-0,63 %)
$PARA (-1,56 %)
$PLTR (-1,87 %)
$DUOL
$HSBA (-0,96 %)
$UCG (-1,28 %)
$BOSS (-0,48 %)
$UNI (-0,03 %)
$CCO (-1,78 %)
$PYPL (-1,25 %)
$BNTX (-1,5 %)
$DOCN (+2,36 %)
$SHOP (-3,99 %)
$ROK (+1,64 %)
$RACE (-1,41 %)
$PFE (-1,45 %)
$ANET (+1,83 %)
$TEM (-5,46 %)
$AMD (+0,5 %)
$EA
$LITE (+5,02 %)
$MSTR (-5,37 %)
$SMCI (-1,85 %)
$CPNG (-0,77 %)
$IFX (+1,32 %)
$DTG (-2,13 %)
$KOG (-0,36 %)
$HFG (-0,03 %)
$BMW (-1,09 %)
$ZAL (+1,53 %)
$CVS (-2,95 %)
$UBER (-1,47 %)
$OSCR (-2,09 %)
$DIS (-1,44 %)
$ADYEN (-2 %)
$DASH (-2,14 %)
$FTNT (+0,45 %)
$FSLY (+0,35 %)
$IONQ (-4,9 %)
$SNAP (+8,03 %)
$APP (-4,05 %)
$ARM (+6,47 %)
$ALB (-0,84 %)
$DDOG (-4,33 %)
$RHM (-0,67 %)
$PTON (-1,24 %)
$MCD (+0,04 %)
$SHEL (-0,47 %)
$WULF (+1,4 %)
1212


6Mon.·
Gewinnwachstum: Wann es zählt, wann es täuscht
Lesedauer: ca. 3-4 Minuten
Amazon hat zwischen 2010 und 2015 kaum Gewinne ausgewiesen. Das KGV war dreistellig, zeitweise nicht einmal sinnvoll berechenbar. Wer auf klassische Bewertungskennzahlen geschaut hat, hat die Aktie gemieden. Und trotzdem hat $AMZN (-0,34 %) in dieser Phase eine der stärksten Renditen im gesamten US-Markt geliefert.
Was hat da eigentlich gearbeitet?
Nicht die Ausschüttung, die gab es nicht. Auch nicht eine simple Neubewertung. Vor allem etwas Grundlegenderes: Der Markt hat Gewinnwachstum eingepreist, das noch nicht sichtbar war, aber dann geliefert wurde, getragen vor allem durch AWS und den Margen-Shift im Retail-Geschäft. Wer das früh verstanden hat, hat nicht auf das aktuelle KGV geschaut. Der hat gefragt, was das Unternehmen in fünf Jahren verdienen wird.
Das klingt einfach. Ist es nicht.
Gewinnwachstum als Renditetreiber funktioniert nur unter bestimmten Voraussetzungen.
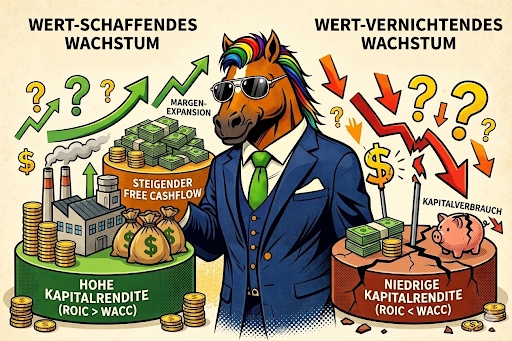
Die wichtigste: Der Return on Invested Capital muss oberhalb der Kapitalkosten liegen. Wachstum ohne diese Bedingung schafft keinen Wert, es vernichtet ihn. Das klingt trivial. Es wird aber erstaunlich häufig ignoriert.
Dazu kommt die Frage der Margenstruktur. Die Expansion muss im Geschäftsmodell angelegt sein, nicht im Konjunkturaufschwung.
Und der adressierbare Markt muss groß genug sein, um das Wachstumsfenster offen zu halten. Kurzes Wachstum in einem kleinen Markt ist kein Renditemotor.
Bei Amazon waren alle drei Bedingungen erfüllt. Bei $META (-1,3 %) zwischen 2022 und 2024 war es ein anderer Weg, aber derselbe Mechanismus. Kein langer Reinvestitionszyklus, sondern ein harter Effizienzschnitt. Die operative Marge ist in zwei Jahren von unter 20 auf über 35 Prozent gestiegen. Der Free Cashflow hat sich mehr als verdoppelt. Multiple Expansion hat unterstützt, aber der zentrale Treiber waren massiv gestiegene Gewinne.
Das Gegenteil ist genauso lehrreich.
$SNAP (+8,03 %) hatte reales Nutzerwachstum. Die Umsatzkurve war eindrucksvoll. Aber das Unternehmen hat strukturell nie eine Kapitalrendite oberhalb der Kapitalkosten erreicht. Das Wachstum hat Kapital verbraucht, ohne es zu mehren. Die Aktie notiert heute weit unterhalb des IPO-Kurses. $ZAL (+1,53 %) ist das europäische Pendant. Umsatz vervielfacht, Kapitalrendite ernüchternd, Free Cashflow schwach, Aktie jahrelang seitwärts.
Beide Unternehmen sind gewachsen. Keines hat dabei Wert geschaffen.
Bevor ich in ein Unternehmen investiere, bei dem Gewinnwachstum als Renditetreiber zentral ist, gehe ich ein paar Fragen durch.
Liegt der ROIC oberhalb der Kapitalkosten, nach meiner Einschätzung idealerweise über 15 Prozent?
Wächst der Free Cashflow schneller als der Umsatz, was auf Operating Leverage hindeutet?
Ist der Margenpfad konkret nachvollziehbar oder nur vage in Aussicht gestellt?
Und reicht der adressierbare Markt für mindestens fünf bis zehn Jahre?
Auf der anderen Seite: Wenn Umsatz wächst, aber Free Cashflow stagniert, ist das ein klares Warnsignal. Ebenso wenn ROIC trotz jahrelanger Investitionen unter den Kapitalkosten bleibt, oder wenn Wachstum durch Verwässerung finanziert wird.
Die Kennzahlen selbst sind öffentlich.
Schwieriger ist etwas anderes: In einer Situation wie Amazon 2012 oder Meta 2022 dem Mechanismus zu vertrauen, wenn er im aktuellen Zahlenwerk noch kaum sichtbar ist. Das ist keine Frage der Analyse. Das ist eine Frage der Überzeugung.
Im nächsten Artikel geht es darum, was passiert, wenn weder Gewinnwachstum noch Multiple Expansion klar dominieren. Und warum in solchen Phasen Zyklusverständnis den Unterschied macht.
3131
20 Kommentare
6Mon.
•
22
•9Mon.·
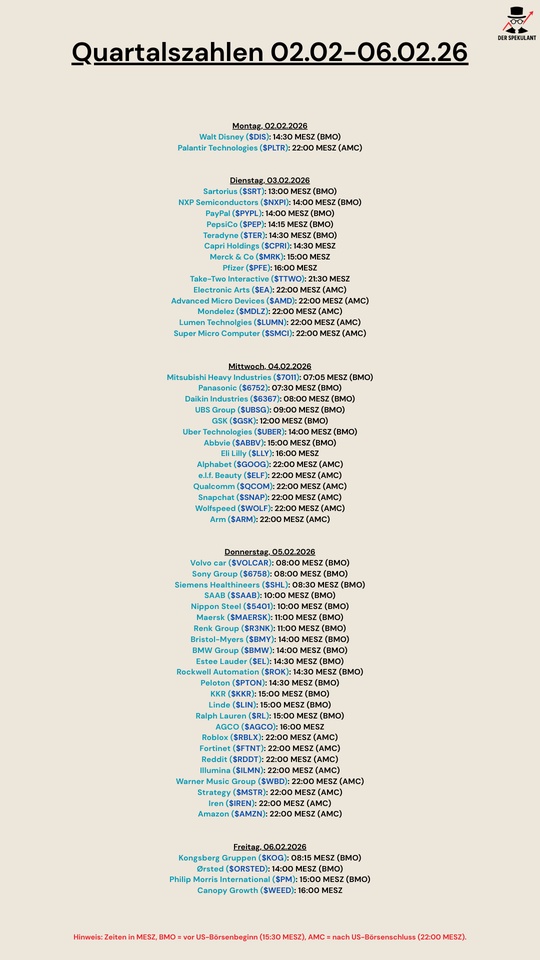
Quartalszahlen 02.02-06.02.26
$DIS (-1,44 %)
$PLTR (-1,87 %)
$SRT (-0,22 %)
$NXPI (-0,1 %)
$PYPL (-1,25 %)
$PEP (-3,29 %)
$TER (+1,58 %)
$CPRI (-0,97 %)
$MRK (-1,45 %)
$PFE (-1,45 %)
$TTWO (-3,95 %)
$EA
$AMD (+0,5 %)
$MDLZ (-0,78 %)
$LUMN (+8,77 %)
$SMCI (-1,85 %)
$7011 (+0,62 %)
$6752 (-3,16 %)
$6367 (-2,68 %)
$UBSG (-2,5 %)
$GSK (-2,29 %)
$UBER (-1,47 %)
$ABBV (-0,9 %)
$LLY (-1,26 %)
$GOOG (-1,17 %)
$ELF (-4,36 %)
$QCOM (-0,72 %)
$SNAP (+8,03 %)
$WOLF (+3,52 %)
$ARM (+6,47 %)
$VOLCAR B (-1,28 %)
$6758 (-1,35 %)
$SHL (-1,33 %)
$SAAB B (-1,7 %)
$5401 (+0,29 %)
$MAERSK A (+1,29 %)
$R3NK (-0,31 %)
$BMY (-3,31 %)
$BMW (-1,09 %)
$EL (-3,59 %)
$ROK (+1,64 %)
$PTON (-1,24 %)
$KKR (+0,94 %)
$LIN (-1,29 %)
$RL (-2,96 %)
$AGCO (-1,97 %)
$RBLX (-3,6 %)
$FTNT (+0,45 %)
$REDDIT
$ILMN (+3,54 %)
$WMG (-0,1 %)
$IREN (-1,13 %)
$MSTR (-5,37 %)
$AMZN (-0,34 %)
$KOG (-0,36 %)
$ORSTED (-0,93 %)
$PM (-0,54 %)
$WEED (-2,04 %)
1919
4 Kommentare
9Mon.
Es bleibt spannend in der jetzigen Situation kommen die Zahlen. Mal schauen wo die Reise hingeht.
•
22
•
1J.·
Interessante Turnaround Small Caps?
Guten Morgen,
Frage mich gerade, ob das vielleicht 2 interessante mittlerweile Small Cap Turnaround-Kandidaten sind.
Uninteressant finde ich vor allen Dingen $SNAP (+8,03 %) nicht. Ich bekomme in der Generation meines Sohnes in letzter Zeit immer mehr mit, dass Snapchat zu einer gern genutzten Alternative zu WhatsApp herangereift ist. Da dort Nachrichten und auch Bilder nach dem einmaligen Öffnen sofort gelöscht sind, wenn man sie nicht speichert, was der Sender dann aber mitbekommt.
Bei $MLCO (+0 %) bin ich mir noch nicht ganz schlüssig. Aber Zockeraktien haben ja generell hohes Up- und Downsidepotenzial.
1. (0|Snap}} - Social Media-Plattform mit starkem KI-Potenzial
- Aktuelle Notierung: $7,60
- Geschätzter fairer Wert: 11,27 USD (Aufwärtspotenzial +48,2 %)
- Marktkapitalisierung: 12,8 Mrd. USD
Snap (NYSE:SNAP), die Muttergesellschaft von Snapchat, hat unter der Volatilität des Werbemarktes sowie dem intensiven Wettbewerb mit TikTok und Meta gelitten. Infolgedessen fiel die Aktie auf ein Allzeittief von 7,60 USD – ein Rückgang von mehr als 90 % gegenüber dem Höchststand aus dem Jahr 2021.
Quelle: Investing.com
Dieser ausgeprägte Pessimismus verkennt jedoch das starke Nutzerwachstum und die innovativen Monetarisierungsstrategien des Unternehmens. Mit 414 Millionen täglich aktiven Nutzern – ein Plus von 10 % gegenüber dem Vorjahr – und einem Anstieg der Snapchat+-Abonnements um 42 % gelingt es Snap zunehmend, sich über die volatilen Werbeeinnahmen hinaus stabile, wiederkehrende Erlösquellen zu erschließen.
Das durchschnittliche Kursziel der Analysten liegt bei 11,27 USD und impliziert damit ein Aufwärtspotenzial von 48,2 %. Zudem haben durch maschinelles Lernen optimierte Anzeigentools die Konversionsraten bei App-Installationskampagnen um 30 % verbessert.
Quelle: InvestingPro
Mit einem erwarteten Kurs-Gewinn-Verhältnis von lediglich dem Dreifachen – rund der Hälfte des Branchendurchschnitts im Technologiesektor – erscheint SNAP laut DCF-Modellen um 8 bis 60 % unterbewertet. Sollte sich der Werbemarkt bis 2026 wieder erholen, dürfte die Aktie voraussichtlich erneut über die Marke von 10 USD steigen und geduldigen Anlegern Kursgewinne von über 50 % bescheren.
2. Melco Resorts & Entertainment - Wiederbelebung im Glücksspielparadies Macau
- Aktuelle Notierung: 8,19 USD
- Geschätzter fairer Wert: 11,56 USD (Aufwärtspotenzial +41,2 %)
- Marktkapitalisierung: 3,2 Mrd. USD
Melco, ein Betreiber von Luxuscasinos in Macau und auf den Philippinen, steckt mit einem Kurs von 8,19 USD derzeit in einer Performance-Sackgasse. Hauptgründe sind die strengen Regulierungen im Glücksspielsektor und der nachlassende Tourismussektor nach der Pandemie. Doch aus China zeichnet sich inzwischen eine deutliche wirtschaftliche Belebung ab, die die aufgestaute Nachfrage nach Freizeit- und Entertainment-Angeboten – insbesondere im Glücksspielbereich – wieder freisetzt.
Quelle: Investing.com
Mit einem Kurs-Gewinn-Verhältnis (KGV) von 0,83 im Vergleich zum Branchenwert von 1,4 weist Melco Resorts & Entertainment (NASDAQ:MLCO) ein klares Wertpotenzial auf. Das Kursziel von 11,56 USD, basierend auf dem fairen Wert von InvestingPro Fair, kratzt dabei lediglich an der Oberfläche des tatsächlichen Potenzials. Positive Analystenkommentare und Upgrades – unter anderem von Goldman Sachs und JPMorgan – heben die robusten EBITDA-Margen hervor und bestätigen das „Buy“-Rating.
Quelle: InvestingPro
Zudem dürften der laufende Schuldenabbau und die Modernisierung der RFID-Technologie die Effizienz weiter erhöhen. In Kombination mit einer Normalisierung der Besucherzahlen könnte dies zu einem Umsatzwachstum von 20 bis 30 % führen. Nach klassischen Bewertungskennzahlen bleibt MLCO klar unterbewertet und ist hervorragend positioniert, um von einem erneuten Aufschwung im Tourismussektor zu profitieren – die Rückkehr über die 10-USD-Marke bis Mitte 2026 erscheint realistisch.
www.investing.com

1J.·
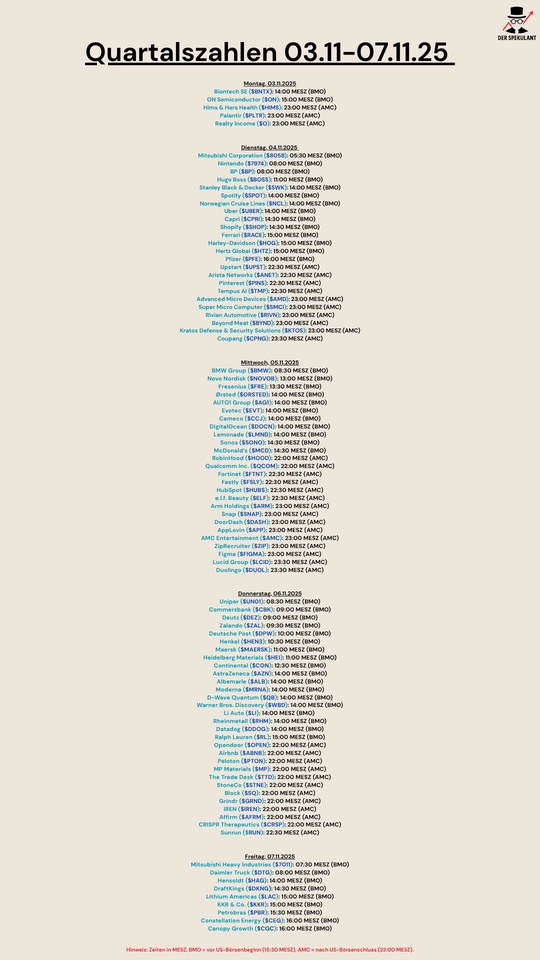
Quartalszahlen 03.11.25-07.11.15
$BNTX (-1,5 %)
$ON (+1,54 %)
$HIMS (-4,8 %)
$PLTR (-1,87 %)
$O (-0,84 %)
$8058 (-4,69 %)
$7974 (-0,49 %)
$BP. (+0,04 %)
$BOSS (-0,48 %)
$SWK (-3,67 %)
$SPOT (-1,89 %)
$N1CL34
$UBER (-1,47 %)
$CPRI (-0,97 %)
$SHOP (-3,99 %)
$RACE (-1,41 %)
$HOG (+0,13 %)
$HTZ (-3,8 %)
$PFIZER
$UPST (-4,51 %)
$ANET (+1,83 %)
$PINS (-1,5 %)
$TEM (-5,46 %)
$AMD (+0,5 %)
$SMCI (-1,85 %)
$RIVN (-1,54 %)
$BYND (-4,69 %)
$KTOS (-1,9 %)
$CPNG (-0,77 %)
$BMW (-1,09 %)
$NOVO B (-1,94 %)
$FRE (-0,04 %)
$ORSTED (-0,93 %)
$AG1 (-4,68 %)
$EVT (-6,92 %)
$CCO (-1,78 %)
$DOCN (+2,36 %)
$LMND (-5,37 %)
$SONO (-0,63 %)
$MCD (+0,04 %)
$HOOD (-3,31 %)
$QCOM (-0,72 %)
$FTNT (+0,45 %)
$FSLY (+0,35 %)
$HUBS (-4,75 %)
$ELF (-4,36 %)
$ARM (+6,47 %)
$SNAP (+8,03 %)
$DASH (-2,14 %)
$APP (-4,05 %)
$AMC (-0,99 %)
$ZIP (-1,98 %)
$FIG (-5,89 %)
$LCID (+4,33 %)
$DUOL
$UN0 (+0,12 %)
$CBK (-0,92 %)
$DEZ (-1,99 %)
$ZAL (+1,53 %)
$HEN (+0,22 %)
$MAERSK A (+1,29 %)
$HEI (+0,1 %)
$CON (-1,3 %)
$AZN (-0,73 %)
$ALB (-0,84 %)
$MRNA (-3,96 %)
$QBTS (-5,32 %)
$WBD
$LI (-0,24 %)
$RHM (-0,67 %)
$DDOG (-4,33 %)
$RL (-2,96 %)
$OPEN (+3,88 %)
$ABNB (-3,64 %)
$PTON (-1,24 %)
$MP (-3,04 %)
$TTD (+0,67 %)
$STNE (-7,69 %)
$SQ (-3,92 %)
$GRND (+1,59 %)
$IREN (-1,13 %)
$AFRM (-5,23 %)
$CRISP
$RUN (-7,11 %)
$7011 (+0,62 %)
$DTG (-2,13 %)
$HAG (-1,34 %)
$DKNG (-1,2 %)
$LAC (+0 %)
$KKR (+0,94 %)
$PETR3 (+0,65 %)
$CEG
$WEED (-2,04 %)
88
1J.·
Snapchat der neue Marktführer?
Wie für euch auch, war für mich $SNAP (+8,03 %) immer die gleichnamige App. Hier versteckt sich aus meiner Sicht aber deutlich mehr und übersehenes Potenzial.
Snap entwickelt seit über 10 Jahren AR-Brillen und hat dort 3 Mrd. $ investiert. Als erstes Unternehmen bringt snap 2026 eine Brille an den Massenmarkt die eigenständig ist, deutlich leichter und kleiner als das aktuelle Modell der Spectacles, die sich nur an Entwickler richtet und 2024 veröffentlich wurde.
Selbst hier sind die Möglichkeiten bereits beeindruckend siehe ab Minute 07:39 https://youtu.be/HF_PgiM2btw?si=85ugnLHYOFjlRtk_
Snap ist hier first mover und in diversen Reviews kommt die Brille selbst aktuell schon gut weg, die neue soll laut Aussagen des Managements nochmal besser werden.
Snap ist dennoch mit dem aktuellen Geschäft unprofitabel, da natürlich sehr viel Geld in Entwicklung gesteckt wird. Des Weiteren wächst snap aktuell nur noch ca. 10% im Jahr.
Dennoch mit einer soliden Bilanz, KUV 2, EBITDA Verhältnis von 23 und einem 23 er Kurs-Free-Cashflow Verhältnis für 2026 nicht wirklich teuer bewertet.
Wie seht ihr das? Übersieht der Markt das Potenzial mit den Brillen?
www.youtube.comEvan Spiegel at AWE 2025: Bringing AI and AR Into the Real World Through Spectacles
55
2 Kommentare
Ich sehe das genau so wie du und hoffe auf eine Neubewertung der Aktie denn Snap ist momentan klar Vorreiter in Sachen AR und punktet mit der besten Software stand heute.
Vielleicht schafft es snap ein SaaS Modell ihrer AR Software anzubieten oder aber auch die neue AR Brille ist erfolgreich und die Adoption gelingt schneller als erwartet.
Der CEO ist ja der Überzeugung, dass wir uns die letzten Jahre auf so einen kleinen Bildschirm begrenzt haben aber die Realität doch vor unseren Augen steht. Also warum nicht AR Brillen nutzen :-)
Vielleicht schafft es snap ein SaaS Modell ihrer AR Software anzubieten oder aber auch die neue AR Brille ist erfolgreich und die Adoption gelingt schneller als erwartet.
Der CEO ist ja der Überzeugung, dass wir uns die letzten Jahre auf so einen kleinen Bildschirm begrenzt haben aber die Realität doch vor unseren Augen steht. Also warum nicht AR Brillen nutzen :-)
•
11
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet