
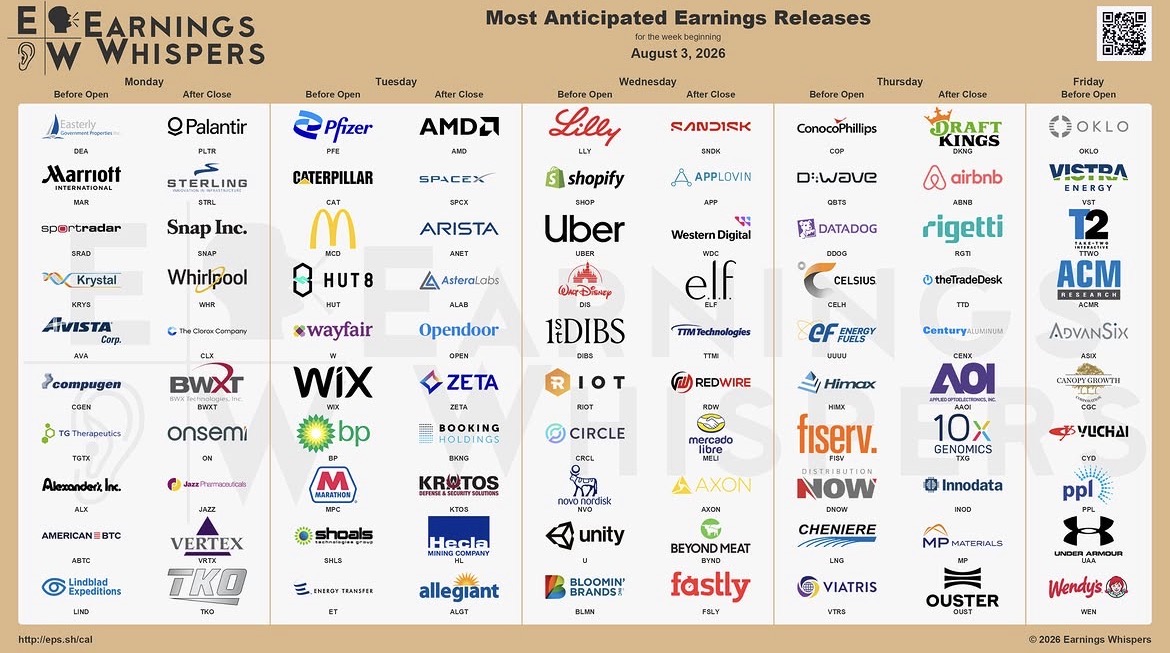
$MAR (-1,2 %)
$KRYS (-0,51 %)
$PLTR (-2,49 %)
$STRL (-10,19 %)
$SNAP (-2,16 %)
$WHR (+7,77 %)
$CLX (+4,7 %)
$BWXT (-5,49 %)
$ON (-6,56 %)
$VRTX (+4,26 %)
$PFIZER
$CAT (-4,9 %)
$MCD (+2,72 %)
$HUT (-11,09 %)
$WIX (+4,56 %)
$W (+0,45 %)
$BP. (+0,29 %)
$SHLS
$AMD (-8,32 %)
$SPCX (-8,41 %)
$ANET (-7,81 %)
$ALAB (-11,39 %)
$OPEN (+4,62 %)
$ZETA (-2,71 %)
$BKNG (+2,15 %)
$KTOS (-2,08 %)
$HL (-6,95 %)
$LLY (+2,96 %)
$SHOP (-5,19 %)
$UBER (+1,83 %)
$DIS (+1,16 %)
$RIOT (-9,13 %)
$CIRC
$NOVO B (+0,86 %)
$U (-2,69 %)
$SNDK (-10,61 %)
$APP (-1,73 %)
$WDC (-13,87 %)
$ELF (+0,74 %)
$MELI (-1,66 %)
$AXON (+3,78 %)
$TTMI (-29,19 %)
$RDW (-5,24 %)
$QBTS (-4,53 %)
$DDOG (-6,13 %)
$CLA (+0 %)
$FI (+5,07 %)
$LNG (+1,15 %)
$UUUU (-6,79 %)
$HIMX (-6,81 %)
$ABNB (+1,47 %)
$RGTI (-5,6 %)
$TTD (+3,75 %)
$AAOI (-13,31 %)
$TXG (-7,59 %)
$INOD (-2,56 %)
$OUST
$MP (-3,12 %)
$OKLO
$VST (-10,1 %)
$TTWO (+0,46 %)
$ACMR (-10,11 %)
$WEED (+1,67 %)
$UAA (+5,66 %)
Diskussion über RDW
Beiträge
11Auf geht’s in die nächste Runde !


Engpass Space Infrastructure: 4. Lunar Infrastructure 🌖
Die ersten drei Ebenen dieser Serie beschäftigten sich mit dem Zugang zum Orbit, dem Betrieb orbitaler Infrastruktur und den daraus entstehenden Daten- und Kommunikations-Systemen. Lunar Infrastructure geht einen Schritt weiter.
Noch existiert dort kaum wirtschaftliche Aktivität. Genau deshalb finde ich diesen Bereich spannend. Viele der notwendigen Bausteine sind bekannt, die Infrastruktur dafür fehlt jedoch fast vollständig.
Sollte sich in den kommenden Jahrzehnten eine dauerhafte wirtschaftliche Präsenz jenseits des Erdorbits entwickeln, entstehen neue Engpässe praktisch von Grund auf. Dazu gehören unter anderem:
• Energieversorgung – Strom wird auf Mond und Raumstationen zur Grundvoraussetzung jeder Aktivität
• Nukleare Systeme – kompakte Reaktoren für dauerhafte Energieversorgung in extremen Umgebungen
• Kommunikationsnetze – Datenverbindungen zwischen Erde, Mond und orbitaler Infrastruktur
• Navigation und Positionierung – GPS existiert auf dem Mond nicht
• Ressourcengewinnung – Wasser, Sauerstoff und Rohstoffe direkt vor Ort nutzen
• Robotik und autonome Systeme – Wartung und Betrieb ohne permanente menschliche Präsenz
• Transport- und Logistiksysteme – Versorgung von Mond- und Orbitalstandorten
• In-Situ Manufacturing – Produktion direkt außerhalb der Erde (Vorteil: keine Gravitation)
• Neue Raumstationen – Forschungs-, Industrie- und Logistikplattformen im Orbit
• Rechenleistung und Datenverarbeitung – lokale Verarbeitung großer Datenmengen im All
Besonders interessant finde ich, dass viele dieser zukünftigen Engpässe bereits heute erkennbar sind. Die eigentlichen Geschäftsmodelle existieren teilweise noch gar nicht. Die Infrastrukturprobleme dagegen zeichnen sich bereits ab. Investierbar ist dieser Bereich bislang nur eingeschränkt.
$LUNR (-5,3 %) (Intuitive Machines) arbeitet an zentralen Bausteinen einer zukünftigen Mondinfrastruktur. $FLY (-0,64 %) (Firefly Aerospace) erweitert seine Aktivitäten zunehmend in Richtung Lunar Services. $RDW (-5,24 %) (Redwire) entwickelt Technologien für Raumstationen und industrielle Anwendungen im Orbit. $VOYG (-2,74 %) (Voyager Technologies) arbeitet an kommerziellen Raumstationsprojekten (Starlab) als möglicher Nachfolger heutiger staatlicher Infrastruktur. $OHB (+0,61 %) (OHB) baut Satelliten- und Raumfahrtsysteme, die langfristig auch für weiter entfernte Missionen relevant werden könnten.
Auch Unternehmen außerhalb des klassischen Space-Sektors könnten künftig eine Rolle spielen. Falls nukleare Energieversorgung auf Mond oder Raumstationen Realität wird, rücken beispielsweise Anbieter kompakter Reaktorsysteme, z. B. $OKLO (Oklo) stärker in den Fokus. Gleiches gilt für Robotik-, Kommunikations- und Automatisierungs-Technologien.
Viele dieser Ideen wirken heute noch weit entfernt. Das gilt allerdings für nahezu jede Infrastruktur, bevor sie tatsächlich aufgebaut wird. Vielleicht entsteht die nächste große Infrastruktur-Zone nicht auf der Erde, sondern einige hunderttausend Kilometer entfernt.

Join us at 2pm ET on Tuesday, May 26, for a live news event where we’ll share updates on our lunar exploration plans: go.nasa.gov/4uinkLi“.
Engpass Space Infrastructure: 2. Orbital Services 🗑️
Mit zunehmender Aktivität im Orbit verschiebt sich der Engpass langsam weiter. Der Zugang zum All wird günstiger und häufiger. Gleichzeitig wächst aber ein neues Problem: Wer kontrolliert, wartet und schützt die entstehende Infrastruktur dort oben?
Hier beginnt die nächste Ebene von Space Infrastructure. Je mehr Satelliten, Stationen und militärische Systeme sich im Orbit befinden, desto wichtiger werden Sichtbarkeit, Steuerung und operative Kontrolle. Der Orbit entwickelt sich schrittweise von einem weitgehend unregulierten Raum zu einer immer dichteren Infrastruktur-Zone.
Orbital Services umfasst dabei deutlich mehr als nur „Weltraum-Reparaturen“. Der neue Engpass entsteht unter anderem bei:
• Space Domain Awareness – Überblick und Kontrolle orbitaler Aktivitäten
• Debris Removal – Entfernung gefährlicher Weltraumtrümmer
• On-Orbit Servicing – Wartung technischer Systeme im All
• Refueling – Betankung orbitaler Infrastruktur
• Reparatur- und Wartungssysteme – längere Nutzungsdauer kritischer Systeme
• präzise Navigation und Kontrolle – stabile Positionierung im Orbit
• sichere Kommunikation zwischen orbitalen Systemen – resiliente Daten- und Steuerungsebenen
• Frequenz- und Spektrum-Management – begrenzte Kommunikationsressourcen im Orbit
• Reentry Services – kontrollierte Rückführung von Satelliten, Proben und Materialien zur Erde
Mit steigender Satellitendichte wird Stabilität wichtiger als reine Präsenz im Orbit. Ein einzelner Ausfall, Kollisionen oder unkontrollierter Weltraumschrott können künftig große Auswirkungen auf ganze Kommunikations- und Infrastruktursysteme haben. Genau deshalb dürften Kontrolle und Wartung langfristig strategisch relevanter werden.
Unternehmen wie $186A (-4,94 %) (Astroscale, Japan) adressieren frühe Debris- und Servicing-Themen. $MDA (MDA Space, Kanada) arbeitet an robotischen Servicing- und Kontrollsystemen. $OHB (+0,61 %) (OHB, Deutschland) positioniert sich zunehmend entlang europäischer Satelliten- und Infrastruktur-Programme. $RDW (-5,24 %) (Redwire, USA) adressiert technische Systeme für den dauerhaften Betrieb orbitaler Infrastruktur.
Daneben entstehen neue Anforderungen durch militärische Nutzung, resiliente Kommunikationsnetze und die zunehmende Kommerzialisierung des Orbits.
Viele dieser Bereiche befinden sich allerdings noch in einer frühen Phase. Zahlreiche spezialisierte Unternehmen sind privat finanziert, klein oder bislang gar nicht investierbar. Gerade bei Debris Removal, Reentry oder orbitaler Wartung entsteht derzeit erst langsam ein eigenständiges industrielles Ökosystem. Das macht die Entwicklung aus meiner Sicht strategisch interessant, aber gleichzeitig schwer direkt investierbar.
Der Engpass verschiebt sich damit erneut weiter. Nicht mehr nur: Können wir Infrastruktur ins All bringen? Sondern: Können wir sie dort oben dauerhaft kontrollieren und betreiben?
Dazu mehr im dritten Post der Serie zum Thema „Space Data“.
Engpass Space Infrastructure: 1. Launch 🚀
Space Infrastructure entwickelt sich zunehmend zu einer realen Infrastruktur-Ebene. Tatsächlich entstehen die ersten Bottlenecks bereits heute!
Mit dem Aufbau großer Satellitenkonstellationen, militärischer Systeme und neuer Kommunikationsnetze steigt der Bedarf an zuverlässigem Zugang zum Orbit deutlich schneller als lange erwartet.
Dabei geht es nicht nur um Raketen. Entscheidend wird zunehmend, wer Starts zuverlässig organisieren, Nutzlasten integrieren und Satelliten präzise in ihre Zielorbits bringen kann.
Das wurde zuletzt auch sichtbar, als $ASTS (-5,8 %) (AST SpaceMobile) nach einem Fehlstart nicht die ursprünglich geplante Umlaufbahn erreichte. Space-Infrastruktur scheitert oft nicht an der Idee selbst, sondern an der operativen Umsetzung.
Launch Infrastructure entwickelt sich damit schrittweise von einer Vision zu einer echten industriellen Infrastruktur-Ebene.
Der Engpass liegt dabei auf mehreren Ebenen gleichzeitig:
- verfügbare Startkapazität
- Startfrequenz
- präzise Orbital-Platzierung
- militärisch resiliente Startsysteme
- vertikale Integration
- industrielle Produktionsfähigkeit
Mit steigender Satellitendichte wird Zuverlässigkeit wichtiger als einzelne spektakuläre Missionen. SpaceX hat diesen Markt massiv verändert. Wiederverwendbare Raketen und hohe Startfrequenzen haben die Eintrittskosten in den Orbit deutlich gesenkt.
Gleichzeitig entsteht rund um diese neue Infrastruktur ein zweites Ökosystem. $RKLB (-5,71 %) (Rocket Lab) arbeitet an einer stärker industrialisierten Launch- und Space-Systems-Plattform. $FLY (-0,64 %) (Firefly Aerospace) adressiert responsive Launch-Systeme (flexible, schnelle Startfähigkeit) sowie zunehmende staatliche und militärische Anforderungen.
$LUNR (-5,3 %) (Intuitive Machines) adressiert frühe Mond- und Infrastruktur-Missionen. $RDW (-5,24 %) (Redwire) positioniert sich zunehmend entlang der technischen Wertschöpfungskette im Orbit.
Daneben profitieren auch klassische Luft-, Raumfahrt- und Defense-Unternehmen davon, dass der Zugang zum Orbit strategisch relevanter wird.
Mit wachsender Aktivität im All verschiebt sich der Engpass langsam weiter. Nicht mehr nur: Können wir starten? Sondern: Können wir Infrastruktur im Orbit dauerhaft betreiben? Dazu mehr im nächsten Post.


MEIN NEUES HIGH-RISK-SETUP: DIE JAGD NACH DEN NÄCHSTEN TENBAGGERN
In der Vergangenheit hatte ich bereits das richtige Händchen (und zugegeben auch das nötige Quäntchen Glück) und konnte mit Palantir und Rigetti zwei echte Tenbagger im Depot feiern. Durch konsequente Teilverkäufe habe ich die Gewinne gesichert und mein Risiko rausgenommen.
Aber anstatt mich auszuruhen, greife ich jetzt wieder an. Ich investiere aktuell 20 % meines Gesamtkapitals in einen neuen, hochaggressiven High-Risk-High-Reward-Teil. Das Ziel? Die Marktführer von morgen finden, bevor die Masse sie entdeckt.
🛠 Mein „Future-of-Humanity“ Ökosystem:
Ich habe mein Risiko-Segment gezielt in vier technologische Power-Cluster aufgeteilt, die sich gegenseitig verstärken:
🛰 Space-Infrastruktur (The Backbone): Mit $RKLB (-5,71 %) , $LUNR (-5,3 %) , $RDW (-5,24 %) und $ALMU besetze ich die gesamte Wertschöpfungskette – vom Raketenstart über die Mondekonomie bis hin zur Sensorik. $ASTS (-5,8 %) ist hier mein Joker für die globale Mobilfunk-Revolution.
🧬 Bio-Tech 2.0: Ich kombiniere die Genschere von $CRSP (-1,2 %) mit der KI-gestützten Wirkstoffsuche von $RXRX . Das ist Heilung plus industrielle Effizienz.
💻 Quantum-Souveränität: Nach $RGTI (-5,6 %) setze ich nun auf die nächste Generation. Mit $IONQ (-4,36 %) und $CHAC (-4,22 %) (Photonik!) sowie $LAES (-4,79 %) für die Verschlüsselung bin ich für die Rechenrevolution nach dem Silizium-Zeitalter aufgestellt.
📊 Intelligence & Fintech: $PLTR (-2,49 %) bleibt das Gehirn im Hintergrund, während $NU (-1,72 %) und $SLYG (-0,99 %) zeigen, wie skalierbare Software reale Gewinne druckt.
Ergänzt wird das durch Tech-Giganten wie $TER (-11,83 %) und $MIPS (+2,33 %) .
Warum dieses Setup?
Dieses Portfolio ist kein blindes Zocken. Es ist eine Wette auf die Konvergenz der Technologien. KI braucht Quanten-Power, Quanten-Power braucht Space-Infrastruktur für die globale Vernetzung, und Bio-Tech braucht die Datenverarbeitung von morgen.
Jeder dieser Titel hat das Potenzial zur Verzehnfachung, weil sie keine Kopien sind – sie besitzen Alleinstellungsmerkmale in Märkten, die gerade erst entstehen.
Wichtig: Das hier ist die Champions League der Volatilität. 50 % Drawdown? Gehört dazu. Aber wer den nächsten Tenbagger sucht, darf nicht in der Komfortzone bleiben.
Wie sieht’s bei euch aus? Was meint ihr zu meinen potentiellen Raketen?


Redwire baut Belgiens ersten nationalen Sicherheitssatelliten
Große Neuigkeiten aus dem Bereich Defense und Space! Redwire Corporation $RDW (-5,24 %) wurde als Hauptauftragnehmer für die Mission MATTEO ausgewählt – den allerersten nationalen Sicherheitssatelliten für die belgische Verteidigung.
MATTEO ist ein In-Orbit-Demonstrator (IOD), der Belgien einen sicheren und unabhängigen Zugang zu kritischen weltraumgestützten Diensten ermöglichen soll. Das Projekt wird vollständig von der belgischen Verteidigung finanziert und zielt darauf ab, die technologische Souveränität des Landes zu stärken.
Redwire entwickelt den Satelliten gemeinsam mit Aerospacelab. MATTEO wird Belgien dabei unterstützen, globale Sicherheitsherausforderungen besser zu überwachen und darauf zu reagieren.
Verteidigung und Krieg wird nicht mehr am Boden gewonnen. Bin gespannt welche Länder der EU nachziehen werden.
Ich hab bereits Anteile von Redwire im Depot 🤑🤞🏼

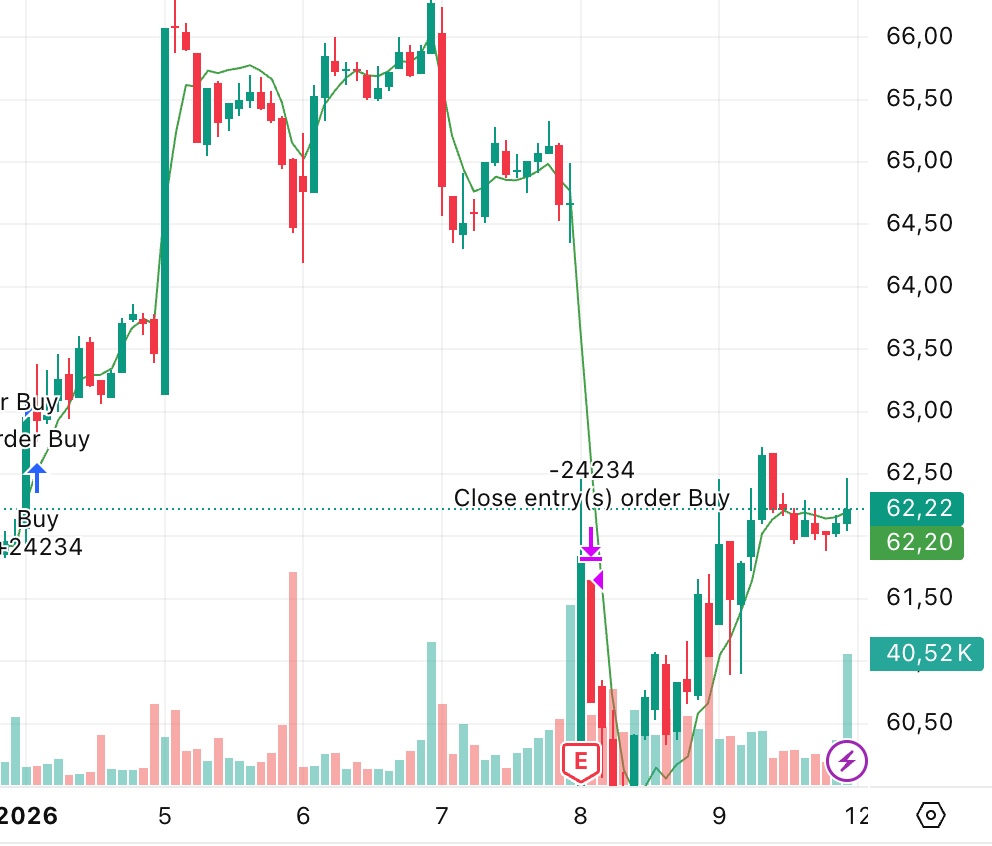
Übergeordnet haben wir noch seit dem Januar25 Hoch bei 26$ einen Abwärtstrend, aber vielleicht tut sich News getrieben wieder was.
Es gibt alte Trader und es gibt mutige Trader. Aber es gibt keine alten, mutigen Trader!📈📉📈📉
Was will uns dieses Zitat sagen?
Dieses Thema richtet sich wie immer an alle Trading‑Interessierten. Der Rest einfach weiter scrollen. Wobei nach der letzten Woche mit teils extremen Drawdowns auch für den ein oder anderen B&H Anleger interessant 😅
Quelle vom Bild: YouTube Mind Math Money
Was sind meine Reflektionen aus meinem Trading Journal?
Für die TL;DR mein Fazit vorneweg:
Die optimale Positionsgröße ist nicht die, die mathematisch den höchsten Profit verspricht. Es ist die, bei der du psychologisch stabil, diszipliniert und klar bleibst!
Denn am Ende gewinnt nicht der mutigste Trader. Sondern der, der lange genug im Spiel bleibt.
Im Zuge meiner Trading Post’s fragte mich letztes Jahr jemand: https://getqu.in/cbIOkg/
„Wenn du eine Win‑Rate von 80 % hast, warum vergrößerst du nicht einfach deine Positionsgrößen? Dann würdest du doch viel mehr verdienen!“
Eine berechtigte Frage, sie klingt logisch. Mathematisch sogar absolut korrekt. Ziemlich zeitgleich zu dieser Frage habe ich letztes Jahr auch begonnen, meine Obergrenze von 10k pro Trading Position auf 15k und später 20k anzuheben. Es hat funktioniert, aber ich habe mich nicht wohlgefühlt. Irgendetwas hat sich verändert. Ich konnte es damals nicht benennen, aber ich habe gespürt: Diese 20k‑Positionen machen etwas mit mir.
Im Q4 2025 bin ich dann wieder konsequent zurück auf ca. 10k pro Position. Mein absoluter Profit in Euro war am Ende nicht höher, trotz größerer Positionsgrößen.
Heute bin ich zufällig über ein YouTube‑Video gestolpert, das exakt beschreibt, was ich damals intuitiv gespürt habe. Ich kann es allen Trading Interessierten empfehlen!
Die Kernaussage ist simpel, aber extrem wichtig:
Die Positionsgröße bestimmt nicht deinen Profit, sie bestimmt deine Psyche.
Ab einer gewissen Größe passiert Folgendes:
- Du verlierst die Fähigkeit klar zu denken („the ability starts to disappear“).
- Du tradest nicht mehr den Markt, du tradest dein Konto.
- Disziplin rückt in den Hintergrund.
- Trading wird weniger ein Wahrscheinlichkeits‑Spiel und mehr ein psychologisches Stress‑Management.
Mark Douglas, dessen Buch auch in diesem Video zitiert wird, bringt es perfekt auf den Punkt:
„The market is a probability environment. Your brain is not designed to operate calmly when too much is at stake.“
Link YouTube https://youtu.be/yWOviauHmT8?si=_AQpcXk5URZ2ZmbT
Dazu die passende Buchempfehlung: "Trading in the Zone" von Mark Douglas
$IREN (-9,27 %)
$RDW (-5,24 %)
$ZETA (-2,71 %)
$AMZN (-4,39 %)
$MSFT (-1,94 %)

Wie beim Swingtraden oder bei buy&Hold gibt es genauso die Risikobereitschaft die man kenne sollte und wo man sich auch wohlfühlt und es Sinn macht.
Bei mir waren es die letzten 3-4Jahre so 5K Positionen bei Einzelaktien.
Diese Jahr habe ich eine größere Position eröffnet. Über 20k in eine Position.
Fühle mich nicht nervös oder beunruhigend(dachte ich zumindest)- aber etwas hat sich geändert und es ist ein neues Gefühl da das man sonst noch nicht gekannt hat.
Natürlich war diese Woche das beste Beispiel dafür- es ging ordenlich runter. Aber auch so Wochen gehören dazu und zeigt einem dann vielleicht das es doch etwas Nervosität auslösen kann die man vorher noch nicht so kannte.
Fühle mich zwar immer noch wohl damit,aber man merkt es das es doch einen Unterschied macht.🙏🏼

Die Restrukturierung zeigt Wirkung!!🚀-
Redwire für das 151 Milliarden Dollar schwere Multi-Vendor-SHIELD-IDIQ-Programm der Missile Defense Agency zur Unterstützung der Heimatverteidigung ausgewählt
Die wichtigsten Details im Überblick:
• Der Auftrag: Redwire wurde ausgewählt, um ein neuartiges Design für ein raumbasiertes Sensorsystem zu entwickeln. Ziel ist es, die Verteidigung gegen fortschrittliche Bedrohungen durch ballistische Raketen und Hyperschallwaffen zu verbessern.
• Technologie: Das Unternehmen wird seine Expertise im Bereich digitaler Satellitendesigns und optischer Sensoren nutzen, um eine Lösung zu entwerfen, die die Verfolgung und Identifizierung von Bedrohungen aus dem Weltraum optimiert.
• Hintergrund: Der Auftrag ist Teil der Bemühungen der MDA, eine robustere „Sensor-Schicht“ im All aufzubauen. Dies soll sicherstellen, dass moderne Flugkörper, die immer schneller und wendiger werden, lückenlos überwacht werden können.
• Bedeutung für Redwire: Dieser Erfolg unterstreicht die wachsende Rolle von Redwire als wichtiger Akteur in der nationalen Sicherheitsstrategie der USA im Bereich Weltraumtechnologie.Analysten und Anleger spekulieren darauf, dass Redwire aufgrund seiner Expertise bei Sensoren und Satellitentechnik einen signifikanten Anteil gewinnen kann.
Selbst wenn Redwire nur 1 % bis 2 % des Volumens über 10 Jahre sichert, entspräche das einem Umsatz von 1,5 bis 3 Milliarden USD. Zum Vergleich: Das wäre das 5- bis 10-fache ihres aktuellen Jahresumsatzes.
News zu Redwire!! Redwire bündelt seine Kräfte 🚀🛡️
Redwire hat heute eine wichtige strategische Umstrukturierung bekannt gegeben. Das Hauptziel ist es, die Marke „Edge Autonomy“ (die im Juni 2025 für 925 Mio. $ gekauft wurde) einzustellen und alle Produkte direkt unter der starken Hauptmarke Redwire zu vereinen.
Das Wichtigste in Kürze:
Einheitliche Marke: Der Name „Edge Autonomy“ verschwindet. Alle Drohnen (UAS) und Verteidigungstechnologien laufen ab jetzt offiziell unter dem Namen Redwire.
Neue Firmenstruktur: Das Unternehmen teilt sich in zwei klare Geschäftsbereiche auf, um Investoren mehr Transparenz zu bieten:
- Sparte „Space“: Fokus auf Satelliten, Infrastruktur im All und die Biotech-Sparte SpaceMD. Geleitet von Mike Gold.
- Sparte „Defense Tech“: Fokus auf autonome Systeme (Drohnen), Sensoren und Aufklärung für das Militär. Geleitet von Steve Adlich.
Finanzielle Transparenz: Ab dem nächsten Quartalsbericht (Q4 2025, erwartet am 09. März 2026) wird Redwire seine Finanzen getrennt nach diesen beiden Sparten ausweisen.
1. Was bedeutet „Sunsetting“ einer Marke? Im Englischen bedeutet „Sunsetting“ (Sonnenuntergang), dass eine Marke oder ein Produkt geplant ausläuft. Es ist kein plötzlicher Stopp, sondern ein strategischer Prozess. In diesem Fall heißt es: Die Technologie bleibt bestehen, aber das Label „Edge Autonomy“ wird eingestampft. Das spart Marketingkosten und stärkt die Schlagkraft der Hauptmarke Redwire gegenüber Giganten wie Lockheed Martin oder Northrop Grumman.
2. Was ist „SpaceMD“? Das ist Redwires eigene Biotech-Tochter. Sie nutzen die Schwerelosigkeit (Mikrogravitation) im All, um Medikamente und Kristalle für die Pharmaindustrie zu züchten, die auf der Erde so nicht herstellbar wären. Dass diese Sparte nun fest im Bereich „Space“ verankert ist, zeigt, dass Redwire hier auf kommerzielle Einnahmen abseits von Regierungsaufträgen hofft.
3. „Multi-domain missions“ – Was ist das? In der modernen Verteidigung bedeutet das, dass ein Unternehmen Lösungen für mehrere Einsatzgebiete gleichzeitig anbietet: Weltraum (Satelliten), Luft (Drohnen) und Boden (Datenverarbeitung). Durch die Integration von Edge Autonomy kann Redwire nun eine Brücke schlagen: Die Drohne in der Luft kommuniziert direkt mit dem Redwire-System im Satelliten.
4. Warum ist die Umstrukturierung für dich als Aktionär wichtig? Bisher war Redwire für viele Analysten eine "Blackbox" aus vielen kleinen Zukäufen. Die Aufteilung in Space und Defense Tech macht das Unternehmen vergleichbarer mit großen Rüstungskonzernen. Wenn die Sparte "Defense Tech" durch das "America First"-Momentum (Reshoring von Drohnen-Produktion) stark wächst, wird dies ab März 2026 in den Zahlen zum ersten Mal klar sichtbar sein.
Diese Anzahl an eigenen Kompononten und damit verbundenen Kompetenzen, finde ich erstaunlich. Klar, wir reden über einen mega kostenintensiven Sektor. Aber das Alles bekommt man momentan für <2 MRD $ MarketCap

Das kleine JP Morgan erwacht langsam
Bei dem nächsten Wert handelt es sich um $JEF (+1,85 %)
I. Der Deep Dive: Innerer Wert (Intrinsic Value)
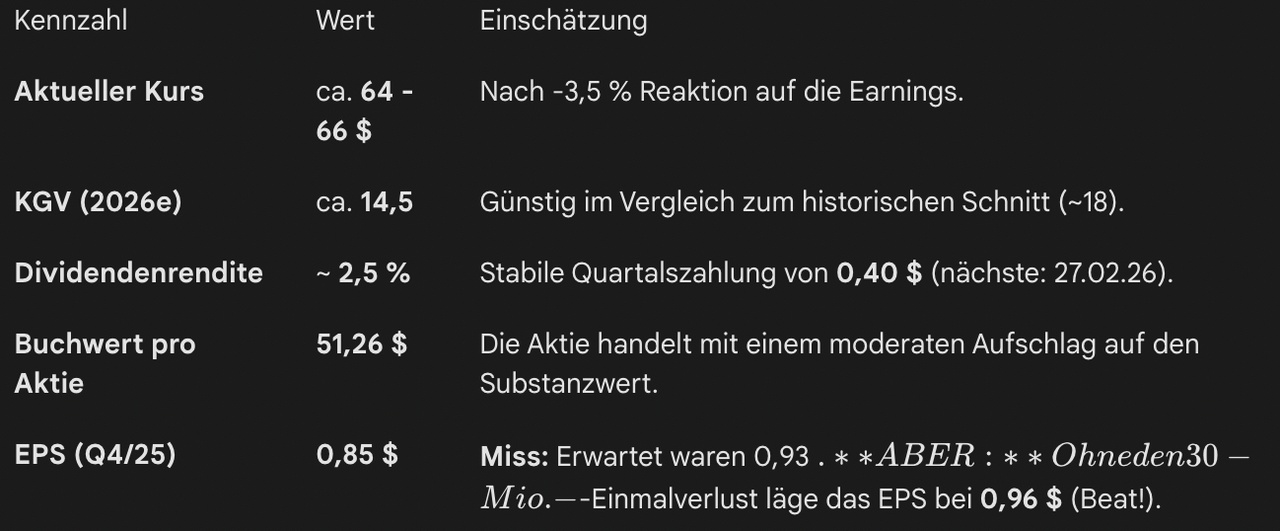
Die Bewertung von Jefferies ist derzeit ein Paradebeispiel für eine Unterbewertung durch Sondereffekte. Während der Aktienkurs bei ca. 62,20 $ konsolidiert, sprechen die fundamentalen Modelle eine andere Sprache.
1. DCF-Modell (Discounted Cash Flow)
Basierend auf den Cashflow-Prognosen für 2026 (Wachstumsrate ca. 12,4 % p.a.) ergeben sich zwei Szenarien:
- Base Case: Der faire Wert liegt bei ca. 121,84 $.
- Bull Case (Alpha Spread): Bei optimistischer Annahme der IPO-Welle wird der Wert sogar auf 131,14 $ taxiert.
- Realitäts-Check: Selbst konservativere Modelle (Simply Wall St) sehen einen fairen Wert von mindestens 70,00 $ bis 77,00 $.
2. Relative Bewertung (Multiples)
- KGV (P/E Ratio): Mit ca. 20,4x liegt Jefferies deutlich unter dem Branchenschnitt für US-Kapitalmärkte (25,6x).
- KBV (Price-to-Book): Jefferies handelt nahe seinem Buchwert (ca. 1,2x), während die Rentabilität der Investmentbanking-Sparte ein Multiple von 1,5x bis 1,8x rechtfertigen würde.
Zusammenfassung: Die Aktie ist nach dem DCF-Modell um fast 50 % unterbewertet. Der Markt zahlt derzeit für jeden Dollar Gewinn bei Jefferies deutlich weniger als bei der Konkurrenz.
II. Projekt-Pipeline: Die Motoren für 2026
Jefferies ist kein bloßer Zuschauer, sondern der „Architekt“ hinter den größten Deals des kommenden Quartals.
1. Das SMBC-Megaprojekt (Allianz-Integration)
Dies ist der wichtigste interne Werttreiber. Die strategische Allianz mit der japanischen Sumitomo Mitsui Banking Corp (SMBC) ist nun voll operativ:
- Kapitalhebel: Jefferies hat Zugriff auf 2,5 Mrd. $ an Kreditfazilitäten der SMBC.
- Marktanteile: Dies ermöglicht es Jefferies, bei großen M&A-Mandaten (Multi-Milliarden-Deals) als Finanzier aufzutreten – ein Bereich, der früher den „Bulge Bracket“ Banken (JP Morgan, Goldman) vorbehalten war.
2. Die „IPO-Renaissance“ (Equity Underwriting)
Jefferies hat sich als die Go-to-Bank für Tech- und Wachstumsfirmen positioniert. In der Pipeline für das 1. Halbjahr 2026 stehen:
- Fintech & Krypto: Vorbereitung der Börsengänge von Circle (USDC) und eToro (Nachfolgemandate).
- Healthcare: Über 9,4 Mrd. $ an ausstehenden Transaktionen allein im Sektor Gesundheit (Advisory & IPOs).
- Indien-Fokus: Jefferies begleitet derzeit massive Kapitalerhöhungen und IPOs im indischen Markt, der als der wachstumsstärkste für 2026 gilt.
3. Defense & Aerospace Picks
Passend zu meinen Beständen ($RDW (-5,24 %)
Redwire, $VOYG (-2,74 %)
Voyager) hat Jefferies gerade (Januar 2026) seine Top-Picks veröffentlicht:
- Leidos ($LDOS (+4,41 %)
) und L3Harris ($LHX (+2,65 %)
) sind ihre Favoriten für 2026. Jefferies hält hier die führenden Beratungs- und Analyse-Mandate.
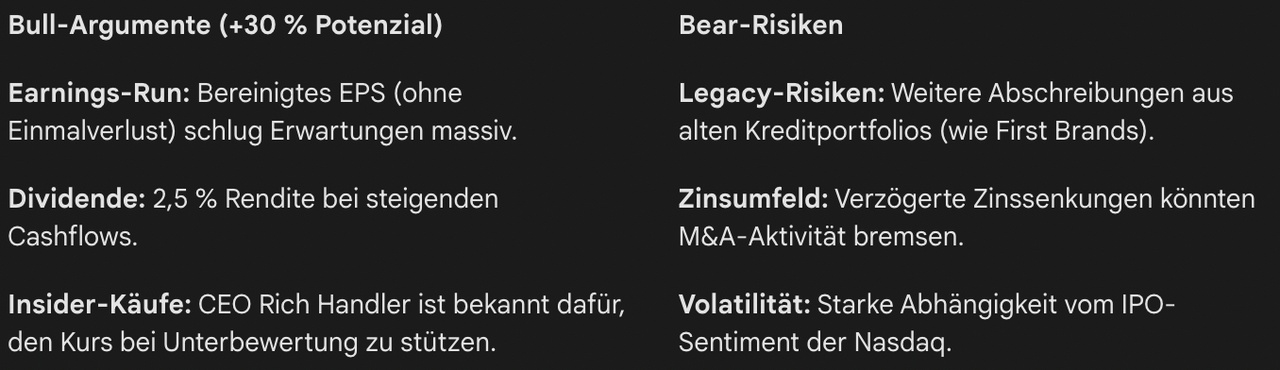
Natürlich auch hier eine erste KI-Analyse, für eine Ausführlichere fehlt neben dem Studium momentan die Zeit. Werde mich in den nächsten Wochen aber mal ran trauen:)
Ich denke ich setze bei dem Wert am Montag mal eine erste Tranche. Gerade die IPO Welle dürfte interessant werden! Ganz nach dem Motto Eins, Zwo Risiko!

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche