

Nach PepsiCo $PEP (+4,19 %) gegen McDonald’s $MCD (+2,72 %) und Nu $NU (-1,72 %) gegen SoFi $SOFI (-0,9 %) schauen wir heute auf zwei Unternehmen, ohne deren Technik viele Daten im Rechenzentrum ziemlich lange im Stau stehen würden.
Heute haben wir unseren ersten Wunschvergleich von @Tenbagger-Capital
Lumentum $LITE (-12,38 %) und Applied Optoelectronics $AAOI (-13,31 %) liefern optische Bauteile für schnellere Verbindungen. Beide profitieren vom KI-Ausbau.
Trotzdem unterscheiden sie sich erheblich darin, wie viel davon heute schon bei den Aktionären ankommt.
Wenn Ihr auch einen Wunsch für einen Vergleich habt, schreibt es gerne in die Kommentare, nur eine Bedingung, sie sollten beide aus dem gleichen Sektor kommen und im besten fall Konkurenten sein :)
Kleiner Hinweis: Stand 16. Oktober 2026. Gemeinsame Kursbasis US-Schluss 15. Oktober: Lumentum 869,54 USD, AAOI 83,73 USD. Allgemeiner Vergleich unabhängig von einer persönlichen Depotstrategie. Alle Szenarien sind eigene Annahmen, keine garantierten Kursziele.
Wie die Unternehmen entstanden sind
Lumentum entstand 2015 durch die Abspaltung von JDS Uniphase. Über die Jahre kamen weitere Spezialisten dazu, darunter Oclaro, NeoPhotonics und Cloud Light. Heute umfasst das Angebot Laserchips, optische Komponenten, Module und optische Schalter. Das Unternehmen hat dadurch mehrere Möglichkeiten, am Ausbau der Datenkommunikation zu verdienen.
AAOI wurde bereits 1997 in Houston gegründet und ist seit 2013 an der Nasdaq. Der Konzern produziert optische Sende- und Empfangsmodule und fertigt eigene Laser. Zusätzlich beliefert er Kabelnetzbetreiber über das CATV-Geschäft. Im letzten Quartal stammten rund 42 Prozent des Umsatzes aus diesem Bereich. AAOI ist deshalb mehr als eine reine KI-Wette, auch wenn die Börse derzeit besonders auf die schnellen Rechenzentrumsmodule schaut.
Was mir bei Lumentum besser gefällt
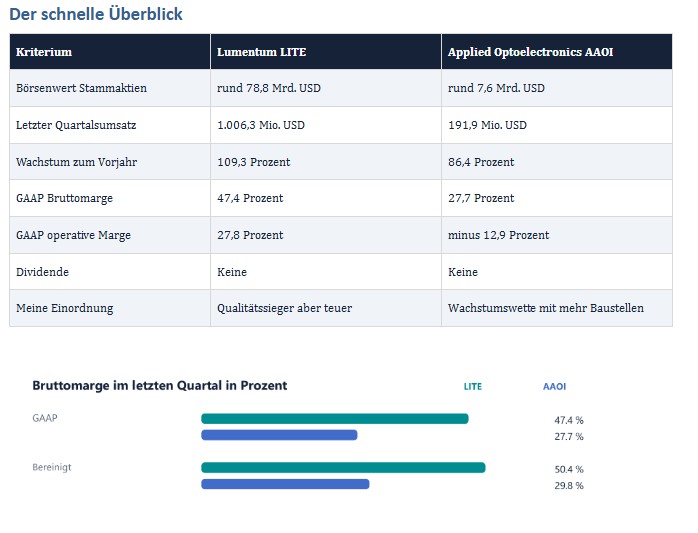
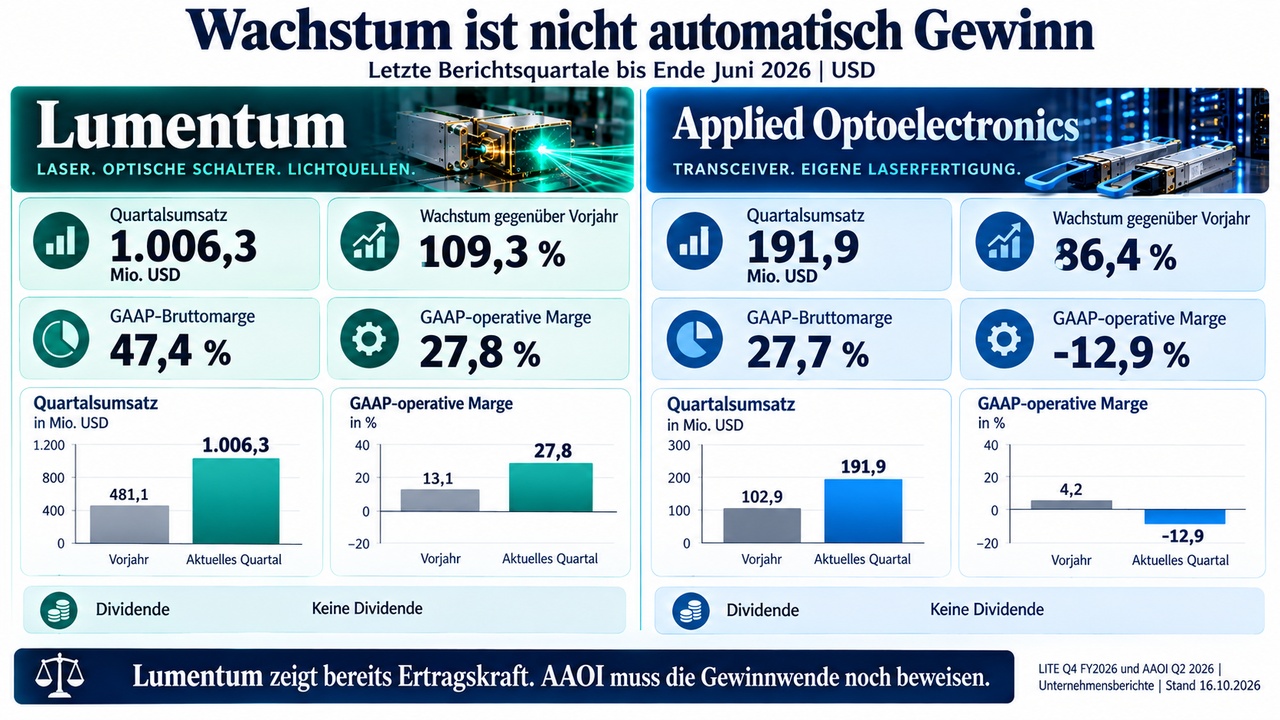
Lumentum kann bereits zeigen, dass hohe Nachfrage auch gute operative Gewinne bringt. Bei mehr als einer Milliarde Dollar Quartalsumsatz lag die operative GAAP-Marge bei 27,8 Prozent. AAOI wächst ebenfalls stark, schreibt auf operativer Ebene aber noch Verluste.
Für mich ist das der wichtigste Unterschied: Bei Lumentum muss ich weniger auf eine erst noch zu erreichende Profitabilitätswende hoffen.
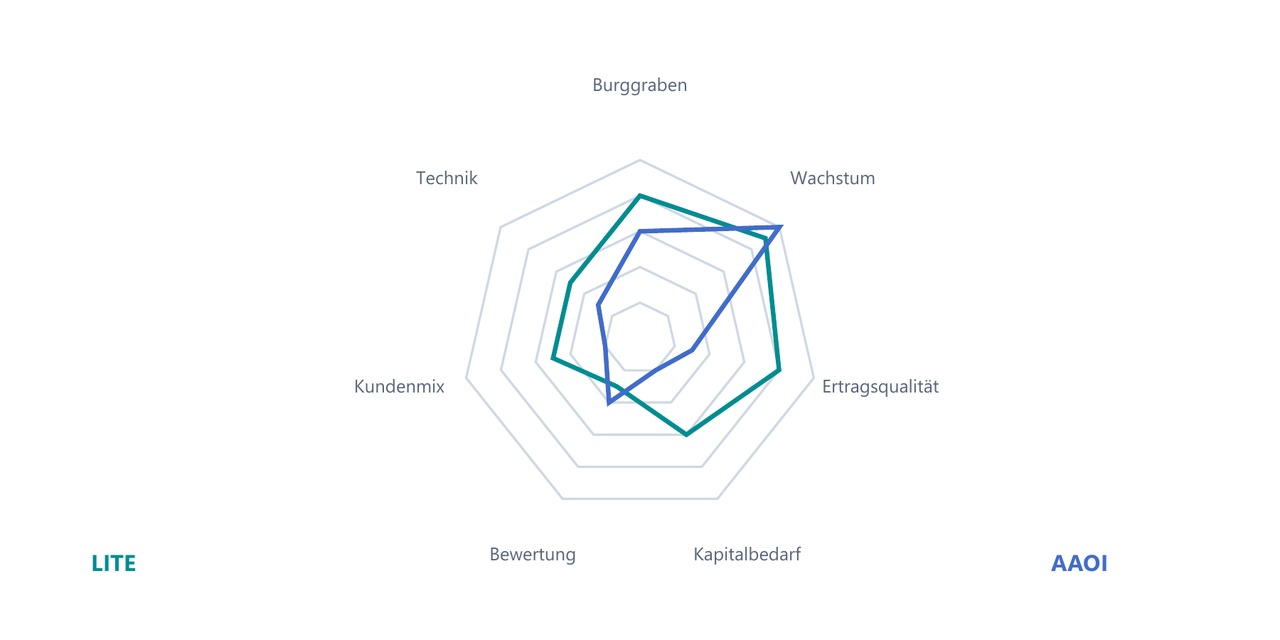
Dazu kommt das breitere technische Angebot. Verändert sich die Bauweise eines Rechenzentrums, kann Lumentum beispielsweise über spezialisierte Laser, externe Lichtquellen oder optische Schalter beteiligt bleiben.
AAOI hat mit der eigenen Laserproduktion ebenfalls einen Vorteil. Der wirtschaftliche Erfolg hängt dort aktuell aber stärker daran, neue Transceiverkapazität schnell und mit vernünftigen Margen hochzufahren.
Der riesige gemeldete Jahresverlust bei Lumentum verdient eine Erklärung.
Er wurde hauptsächlich durch eine nicht zahlungswirksame Belastung aus der Umwandlung von Wandelanleihen verursacht. Das war kein operativer Milliardenabfluss aus dem Tagesgeschäft.
Die Transaktion bleibt für Aktionäre trotzdem relevant, weil sie die Kapitalstruktur und die Verwässerung verändert. Einfach „Sondereffekt, egal“ wäre mir zu bequem.
Was bei AAOI besonders spannend ist
AAOI startet von einer deutlich kleineren Basis.
Wenn der Ausbau für 800G- und 1,6T-Module gelingt, kann das Unternehmen prozentual stärker wachsen als der größere Konkurrent. Eigene Laser können zusätzlich Kosten und Lieferfähigkeit verbessern.
Im günstigen Fall bekommt man also einen erheblichen Umsatz- und Margenhebel. Das ist der Punkt, an dem AAOI im Duell durchaus gewinnen kann.
Ich würde AAOI deshalb nicht als schlechte Firma abstempeln.
Die Frage ist, wie viel von der späteren Kapazität profitabel genutzt wird und wie viele zusätzliche Aktien bis dahin entstehen. Kapazität auf einer Präsentationsfolie bezahlt schließlich noch keine Rechnung.
Gerade bei so einem Ausbau muss man Umsatzwachstum und Wertzuwachs je Aktie auseinanderhalten.
Wo Lumentum mich noch nicht überzeugt
Die Firma ist gut, aber der Markt weiß das längst. Knapp 79 Milliarden Dollar Börsenwert stehen rund 300 Millionen Dollar freiem Cashflow aus dem letzten Geschäftsjahr gegenüber.
Natürlich soll dieser Cashflow kräftig wachsen. Trotzdem zeigt der Abstand, wie viel Zukunft heute schon bezahlt wird. Selbst ein gutes Unternehmen kann an der Börse enttäuschen, wenn es nur sehr gut statt sensationell liefert.
Hinzu kommen neue Fabriken, Engpässe und ein steigender Großkundenanteil.
Der größte veröffentlichte Endkunde stand zuletzt für 26,6 Prozent des Jahresumsatzes, gegenüber 15,4 Prozent im Vorjahr. Lange Auslastungsaussagen sind positiv. Sie sind aber kein Ersatz für die Frage, wie verbindlich Bestellungen tatsächlich sind und welche Preise später erzielt werden.
Was mich bei AAOI deutlich vorsichtiger macht
Der Ausbau verschlingt zunächst Geld. Im ersten Halbjahr lag der operative Mittelabfluss bei rund 74 Millionen Dollar.
Zusammen mit Anlagen, Ausrüstungsanzahlungen und Landkäufen wurden nach dieser breiten Investitionsdefinition ungefähr 707 Millionen Dollar verbraucht. Ein Teil davon soll später Erträge ermöglichen. Heute ist es erst einmal ein realer Finanzierungsbedarf.
Die am 5. Oktober abgeschlossene Kapitalerhöhung brachte netto rund 588 Millionen Dollar und verbessert den Spielraum. Gleichzeitig wurden etwa 5,7 Millionen neue Aktien ausgegeben.
Beides ist wahr: Die Finanzierung ist besser, und der Anteil der bisherigen Aktionäre ist kleiner. Ob eine weitere Kapitalaufnahme nötig wird, hängt vor allem von den tatsächlichen Ausbaukosten und den künftigen Zahlungseingängen ab.
Ein abgeschlossenes Programm ist kein Versprechen, dass nie wieder eines kommt.
Besonders wichtig ist mir die Kundenstruktur.
Drei Abnehmer standen im zweiten Quartal für zusammen 92 Prozent des Umsatzes. Zusätzlich entfielen rund 67 Prozent der Forderungen auf Digicomm, einen Distributor im Kabelnetzgeschäft. Das ist nicht automatisch ein Problem bei der Zahlung, aber ein erheblicher Klumpen. Ein Distributor kann viele Endkunden bedienen und trotzdem für den Hersteller ein einzelner großer Zahler bleiben.
KI hilft beiden aber die Technik kann sich verändern
Beide Unternehmen profitieren davon, dass Rechenzentren mehr Daten bewegen müssen. Die Gefahr ist weniger, dass eine KI den Laser ersetzt. Spannender ist, ob neue Architekturen die Wertschöpfung verschieben.
Wenn optische Verbindungen näher an die Chips rücken, verändern sich die Anforderungen an klassische steckbare Module.
Bei Lumentum gefällt mir, dass Laser und externe Lichtquellen auch in neuen Architekturen gebraucht werden können.
AAOI hat ebenfalls Chancen über seine Laserfertigung, muss diese aber erst in größerem Umfang in lukrative Produkte übersetzen. Die jüngste Demonstration von Lumentum mit Astera Labs und Corning ist interessant. Eine Vorführung ist allerdings noch kein Seriengeschäft mit festem Gewinnbeitrag.
Einen angeblich sicheren Rückenwind durch ein sofortiges Verbot chinesischer Transceiver würde ich bei keiner Aktie einpreisen. Es gibt politische Vorstöße und Berichte über mögliche FCC-Regeln.
Der geprüfte offizielle Senatsentwurf betrifft jedoch bestimmte Beschaffungen und enthält lange Übergangsfristen. Daraus wird bei mir kein bereits garantierter Zusatzumsatz.
Was ich für die nächsten Jahre erwarte
Bei Lumentum erwarte ich im Basisszenario weiter starkes Wachstum und eine gute operative Marge, zugleich aber hohe Investitionen und später mehr Wettbewerb.
Das Unternehmen kann erheblich größer werden. Ich gehe nur nicht davon aus, dass heutige Knappheitspreise und außergewöhnliche Wachstumsraten für immer bestehen bleiben.
Bei AAOI sehe ich den größeren möglichen Sprung, aber auch die größere Bandbreite der Ergebnisse. Im guten Fall laufen neue Kapazitäten ordentlich an, 1,6T gewinnt an Gewicht und mehr Umsatz wird zu höherem Gewinn je Aktie. Im schlechten Fall kommen neue Anlagen zu spät, die Auslastung bleibt zurück oder zusätzlicher Kapitalbedarf verwässert den Erfolg für Altaktionäre. Hier ist der Weg zum Gewinn mindestens so wichtig wie das mögliche Ziel.
Mein konservatives Cashflow-Modell ergibt im Basisfall heute rund 365 Dollar für Lumentum und 44 Dollar für AAOI.
Das liegt bei beiden unter dem aktuellen Börsenkurs.
Das heißt nicht, dass der Markt morgen dorthin fallen muss. Es heißt, dass bereits sehr viel Wachstum bezahlt wird und mein konservativer Fall keine klare Sicherheitsmarge bietet.
Die Bandbreite ist groß: Im Bearfall liegt mein Modell für Lumentum bei etwa 96 Dollar.
Der extreme AAOI-Stressfall kommt auf weniger als einen Dollar, weil Ausbaukosten bei zu niedrigen späteren Margen nahezu den gesamten Aktionärswert aufzehren.
Das ist keine Insolvenzprognose. Im Bullfall ergeben sich rund 1170 beziehungsweise 169 Dollar.
Dieser Fall setzt außergewöhnlich erfolgreichen Ausbau und hohe spätere Margen voraus. Solche Möglichkeiten sind reizvoll, aber ich würde sie nicht als Standardentwicklung verkaufen.
Ein möglicher Einstieg ist noch keine Kaufpflicht
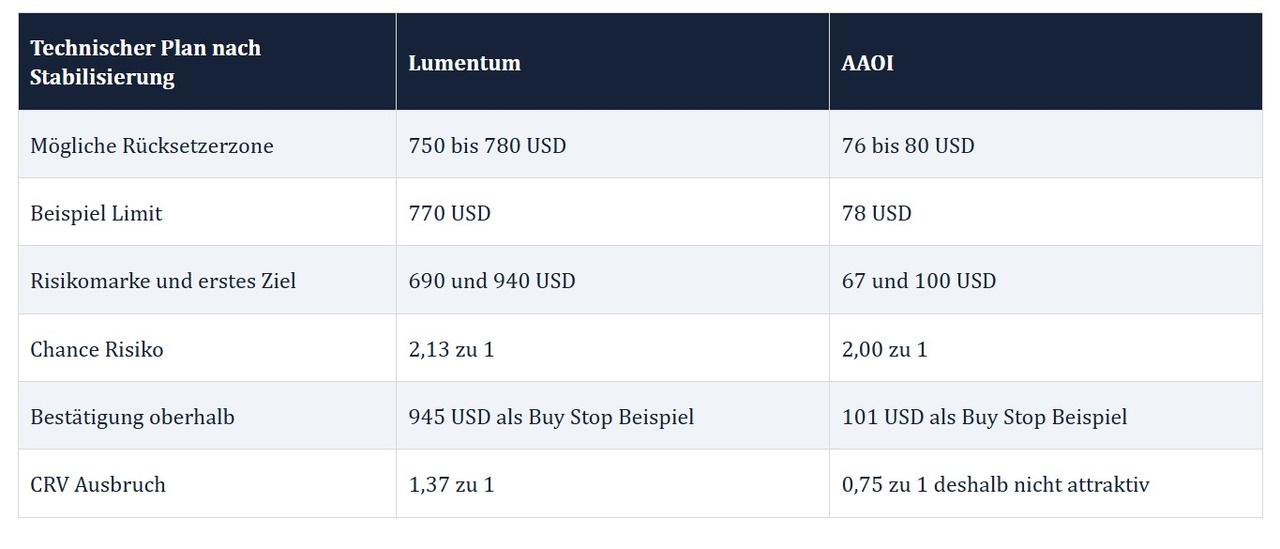
Im Chart ist Lumentum relativ stärker. Der Kurs liegt noch über der langfristigen Tageslinie, hat die kurzfristigere Trendlinie aber verloren.
AAOI liegt sowohl unter der 50er- als auch unter der 200er-Tageslinie.
Bei beiden fehlt mir im Moment ein bestätigter Boden. Ein roter Chart wird nicht allein dadurch grün, dass die Aktie letzte Woche noch teurer war.
Diese Marken sind Handelspläne für den Fall einer Stabilisierung, keine Aufforderung, sofort blinde Orders zu setzen. Bei einem Rücksetzertrade würde ich an den ersten Zielzonen überprüfen, ob ich reduziere oder die Erholung weiterlaufen lasse. Für ein langfristiges Investment würde ich zusätzlich eine vernünftige Bewertung und bessere operative Belege verlangen.
Ein technischer Stop kann bei einer Kurslücke deutlich schlechter ausgeführt werden.
Ein normaler Buy Stop wartet nicht auf einen bestätigten Schlusskurs.
Wer diese Bestätigung möchte, muss danach neu entscheiden. Limit und Ausbruch sind alternative Wege; Einstiegs-OCO kommt nur infrage, wenn der Broker diese Orderart unterstützt. Besonders die nächsten Zahlen am 5. November können zu größeren Sprüngen führen.
Mein Fazit zu diesem Duell
Wenn ich mich unabhängig von einer Depotstrategie für eines der beiden Unternehmen entscheiden müsste, wäre es Lumentum.
Die operative Ertragskraft, das breitere Produktportfolio und die bessere Cashflow-Basis überzeugen mich stärker.
AAOI kann im gelungenen Ausbau die größere Kurschance bieten.
Dafür muss man aber deutlich mehr Unsicherheit bei Marge, Finanzierung und Kundenabhängigkeit aushalten.
Für den heutigen Einstieg lautet mein Urteil bei beiden: noch warten.
Lumentum bleibt mein bevorzugter Beobachtungskandidat.
Bei AAOI möchte ich vor einem längerfristigen Kauf erst sehen, dass nicht nur neue Fabriken und neue Aktien hinzukommen, sondern auch nachhaltig mehr freies Geld je Aktie.
Der KI-Boom ist interessant genug. Ich muss ihm nicht jede Bewertung hinterhertragen.
Die stärkste Gegenposition zu meiner Vorsicht ist eine länger anhaltende Knappheit mit viel höheren künftigen Gewinnen.
Dann kann der Markt recht behalten und meine konservative Rechnung zu niedrig sein. Genau deshalb schaue ich auf die nächsten Ergebnisberichte beider Unternehmen am 5. November. Gute neue Belege würden meine Einschätzung verändern; ein weiteres hohes Analystenziel allein noch nicht.
Wie seht ihr das: lieber die bereits bewiesene Ertragskraft von Lumentum oder die größere Aufholwette bei AAOI?
Schreibt gern eure Argumente und auch zwei weitere Werte für ein kommendes Duell in die Kommentare.
Am besten aus demselben Sektor und mit vergleichbaren Geschäftsmodellen.
Konstruktive Gegenargumente sind ausdrücklich willkommen.
Grüße aus Dänemark
Raketentoni
Quellen:
S1 Lumentum Q4 und FY2026 Ergebnisbericht 11 August
S2 Lumentum FY2026 Annual Report einschließlich 10 K
S3 AAOI Q2 2026 Ergebnisse und Überleitung GAAP Non GAAP
S4 AAOI Form 10 Q zum 30 Juni 2026
S5 AAOI Jahresbericht 2025 Form 10 K
S6 AAOI Abschluss der Kapitalerhöhung 5 Oktober
S7 NVIDIA strategische Partnerschaft mit Lumentum 2 März
S8 Lumentum Astera Labs Corning OCP Demonstration 12 Oktober
S9 US Senatsentwurf S 5548 eingebracht 24 September
S10 Lumentum Kurs und Bewertungsdaten
S11 AAOI Kurs und Bewertungsdaten
S15 Lumentum Investor Relations Terminkalender
S16 AAOI Investor Relations Terminkalender
S17 AAOI Unternehmensgeschichte
und natürlich alle anderen :)