Der Neocloud-Crash der vergangenen Woche hat $CRWV (+2,14 %), $NBIS (+1,29 %) und $IREN (+1,19 %) auf Talfahrt geschickt. Was steckt dahinter, und was hat sich für die Zukunft tatsächlich geändert?
Die Kette beginnt beim Ölpreis
Seit den Angriffen auf den Iran ist der Ölpreis von ~80 $ im August auf über 106 $ je Barrel gestiegen. Das schlägt sich voll auf die US-Inflation durch:
- Verbraucherpreise (CPI): 3,7 % im September, erwartet waren 3,6 %. Das ist fast das Doppelte des Fed-Ziels von 2 %
- Kerninflation: 2,6 %, ebenfalls über der Erwartung
- Erzeugerpreise (PPI): 6,3 % zum Vorjahr, mehr als das Dreifache des Fed-Ziels. Zum Vormonat +1,3 %, fast doppelt so viel wie erwartet und der stärkste Anstieg seit März 2022
Die Fed hat am 16. September zum ersten Mal seit 2023 die Zinsen angehoben, auf 3,75–4,00 %. Die Rendite zehnjähriger US-Staatsanleihen lag Ende September über 5,2 %, so hoch wie seit 2007 nicht mehr. Dazu kommt ein US-Staat, der sich immer weiter verschuldet und laufend neue Anleihen platzieren muss.
Genau hier liegt das Problem der Neoclouds: Der KI-Ausbau wird zu einem großen Teil mit Schulden finanziert und konkurriert um dieselben Geldgeber wie der US-Staat. Bringt eine Staatsanleihe über 5 % fast ohne Risiko, verlangen Kreditgeber von einem Unternehmen, das noch Verluste schreibt, deutlich mehr.
Der Auslöser des Crashs: CoreWeaves Anleihen
Am 14. Oktober ging ein Chart viral, der eine CoreWeave-Anleihe über 1,25 Mrd. $ mit einer Rendite von knapp 15 % zeigte. Ausgegeben wurde sie im Juni mit 9,625 %. Die Kreditausfallversicherung (CDS) liegt auf einem Rekordstand von 1.194,5 Basispunkten, am 6. Oktober waren es noch 368.
Das entspricht nach Standardrechnung einer Ausfallwahrscheinlichkeit von über 60 % innerhalb von fünf Jahren.
Am selben Tag legte Gartner nach: Bis 2030 sollen über 80 % der Neocloud-Anbieter ihre Eigenständigkeit verlieren. Den KI-Rechenzentren stünden bis dahin höchstens 3,6 Billionen $ Umsatz gegenüber, nötig wären 8,5 Billionen $.
Ist die Angst berechtigt?
Bei CoreWeave zum Teil ja. Die höhere Marktrendite ändert nichts am Zins der bestehenden Anleihen, aber jede neue Finanzierung wird teurer, und CoreWeaves Wachstum hängt an neuen Krediten. Die 60 % sind allerdings ein Marktpreis aus einer Panikwoche und keine Prognose.
IREN und Nebius stehen anders da
IREN hat das Microsoft-Projekt $MSFT (+1,6 %) mit 3,6 Mrd. $ zu ~6% finanziert. Horizon 1 hat Microsoft im August abgenommen, seitdem wird Umsatz generiert. Horizon 2 bis 4 sollen im vierten Quartal folgen, vertraglich gibt es Puffer bis Anfang Q2 2027.
Auf X kursiert derzeit die Information, dass Microsoft $IREN (+1,19 %) falsche Netzwerk-Anforderungen geliefert haben soll und dadurch die aktuellen Childress-Rechenzentren nochmals umgebaut werden müssen. Horizon 2 verzögere sich dadurch um ~45 Tage, Horizon 1 wird weiter betrieben und während der Umrüstung von Microsoft weiter bezahlt. Horizon 3 & 4 sollen nicht betroffen sein, da diese direkt mit der richtigen Netzwerk-Anforderung fertiggestellt werden. Somit sollen alle vier Gebäude zum Jahresende wie geplant Umsatz bringen. Offiziell bestätigt ist davon nichts.
Nebius ist im Juli auf ein kapitalschonenderes Modell umgestiegen, bei dem Partner die Rechenzentren finanzieren. Außerdem liegen die Vorauszahlungen der Kunden bereits bei ~40-55% der Vertragssumme, welche einen Großteil des Finanzierungsrisikos der Neoclouds abnehmen. Dazu kommt die Möglichkeit des Asset-Backed-Financings, wobei die Rechenzentren selbst als Sicherheit für Kredite herangezogen werden können und somit die Kreditzinsen verringern. Der Markt verkauft die drei Unternehmen mit ihren unterschiedlichen Finanzierungsrisiken trotzdem als ein Gesamtes.
Die Nachfrage zeigt in die andere Richtung
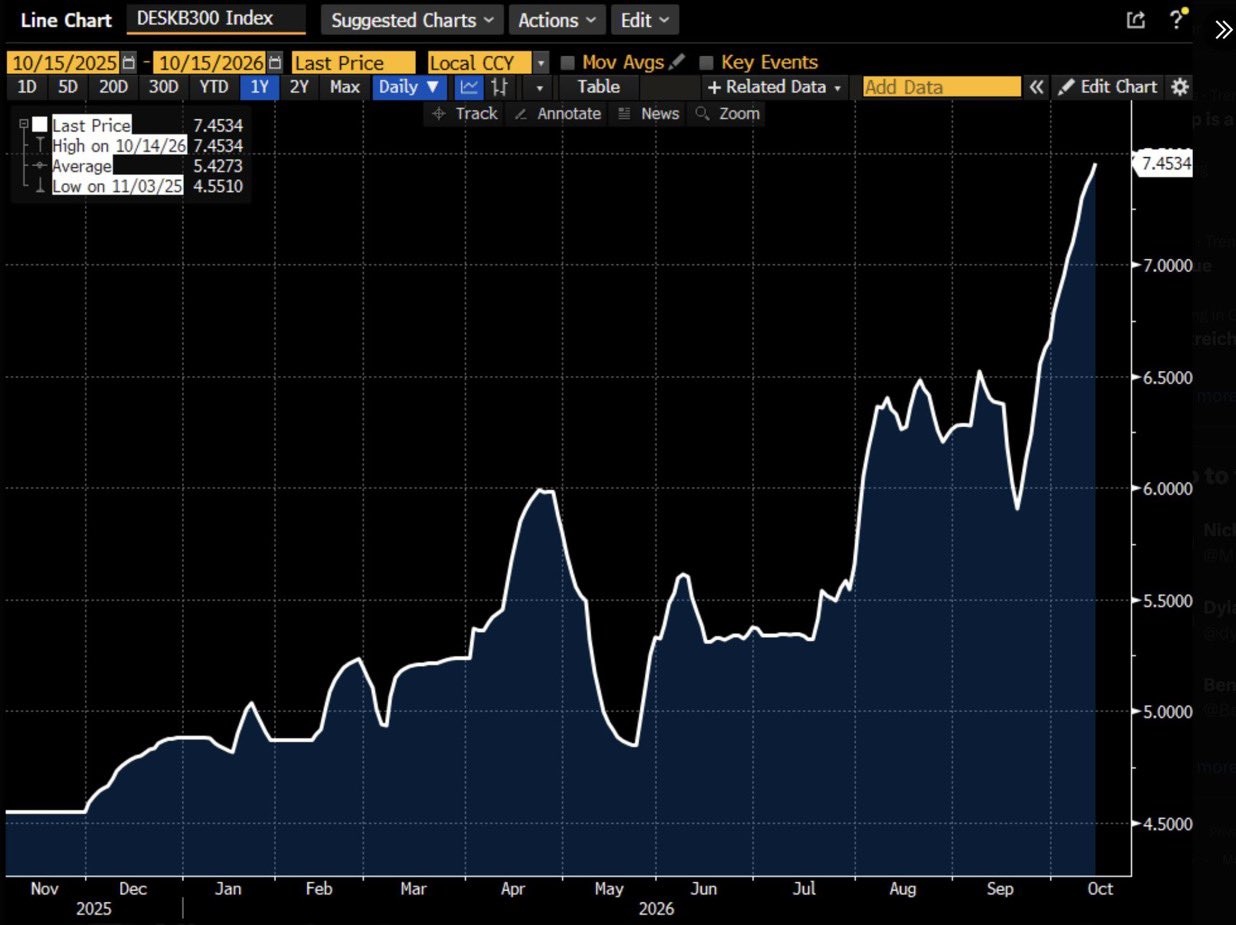
Die GPU-Mietpreise steigen: Nebius hat zum 1. Oktober den Preis für B300-GPUs um 21 % auf 9,50 $ pro Stunde angehoben, die zweite Erhöhung binnen drei Monaten.
Der DESKB300 Miet-Index aus echten Mietgeschäften bei US-Neoclouds meldete Mitte Oktober ein Rekordhoch, auch getrieben von Inferenz mit Open-Source-Modellen. Zur Sorge, GPUs würden zu schnell an Wert verlieren, passt das schlecht.
Die GPU-Rental Preise könnten auch durch die steigenden Finanzierungskosten beeinflusst sein und dadurch steigen - insgesamt also eher ein neutraler Prozess.
Jensen Huang sagte am 16.Oktober in Berlin zu Bloomberg: “All of this is going to pass.” KI werde jede Branche verändern, und man stehe erst am Anfang. CoreWeaves Kapitalkosten sinken laut Huang sogar. Der Anleihemarkt sah das diese Woche anders.
Zeit ist der eigentliche Engpass
Ein Rechenzentrum entsteht nicht in einem Quartal. Grundstück und Stromanschluss zu sichern dauert oft Jahre, der Bau selbst ist komplex. Neocloud-Aktien sind Wetten darauf, wo diese Firmen in drei bis fünf Jahren stehen, werden aber gehandelt, als müssten sie jede Woche liefern.
Auch bei wachsender Nachfrage kommen nicht alle durch. Manche werden ihre Aktionäre immer wieder verwässern, manche werden übernommen, einige scheitern.
Entscheidend ist, wie das Management den Ausbau finanziert und ob es liefert, was es versprochen hat.
Harte Abverkäufe, Monate ohne Bewegung und Rallys, nach denen plötzlich alle wieder bullish sind, gehören in diesem Sektor dazu und sollten jedem Investor klar sein. Eine Fünf-Jahres-These lässt sich schlecht an der Year-to-Date-Performance messen.
Insgesamt preist der Markt ein Finanzierungsproblem ein, das in dieser Schärfe vor allem CoreWeave hat, und überträgt es auf den ganzen Sektor. Gleichzeitig zeigt die Nachfrage nach Rechenleistung keine Schwäche, eher im Gegenteil.
Hohe langfristig hohe Zinsen sind das Hauptrisiko für alle Akteure
Bleiben die Renditen der Staatsanleihen dauerhaft über 5 %, wird jede neue Finanzierungsrunde teurer, und das trifft alle drei. CoreWeave, Nebius und IREN stehen erst am Anfang ihres Ausbaus und werden in den nächsten Jahren noch viele Milliarden für Rechenzentren und GPUs aufnehmen müssen. Teureres Geld drückt deshalb direkt auf die künftigen Renditen. Vor diesem Hintergrund ist der Abverkauf nachvollziehbar, auch wenn die Nachfrage selbst intakt bleibt.
Spannend werden die Nebius-Zahlen voraussichtlich am 22. Oktober, die Fed-Sitzung Ende Oktober und die Abnahme von Horizon 2. Außerdem ist der Kriegsverlauf (Iran & USA) genau zu beobachten, welche die zukünftige Entwicklung maßgeblich bestimmen wird.
Keine Anlageberatung
Quellen:
https://www.cnbc.com/2026/10/15/coreweave-credit-default-swaps-hit-distress-levels-as-investors-sour-on-ai-debt.html
https://www.cnbc.com/2026/10/15/whats-behind-the-sell-off-in-ai-neocloud-stocks-like-coreweave-and-nebius-.html
https://www.gartner.com/en/newsroom/press-releases/2026-10-14-gartner-says-over-us-dollars-three-and-a-half-trillion-of-artificial-intelligence-infrastructure-spending-could-be-exposed-to-impairment-by-the-end-of-2030
https://www.bls.gov/news.release/cpi.nr0.htm
https://www.bls.gov/news.release/ppi.nr0.htm
https://www.sec.gov/Archives/edgar/data/0001878848/000187884826000052/iren-20260630.htm
https://www.bloomberg.com/news/articles/2026-10-16/nvidia-ceo-on-ai-market-turmoil-all-of-this-is-going-to-pass
$ORCL (+6,74 %)$APLD (+0,88 %)$CIFR (+1,26 %)$GOOGL (-10,19 %)$MSFT (+1,6 %)$AVGO (+0,17 %)$AMD (+0,59 %)$INTC (-0,47 %)$HUT (+2,34 %)