

wo Rakete?? 🚀
Diskussion über NBIS
Beiträge
131


6Tg·
Hensold verkauft und in andere Werte umgeschichtet.
$HAG (-1,12 %) hane ich heute verkauft da mir die Entwicklung zu sehr seitwärts ging. Zugegeben sehr teuer eingekauft, aber um hier noch auf Wachstum zu warten reicht mir die Dividende nicht aus.
Das Geld floss zu großen Teilen in $WINC (-0,42 %) , $TDIV (-0,27 %) und $LDGL (-0,26 %) sowie in Zukäufe bei $SU (-0,45 %) und $NBIS (-2,25 %) . Bei letzteren hatte ich Glück, rechtzeitig bevor es bergauf ging heute.
Ein Teil blieb als Cash
1414

1Wo.·
Der Finanzierungskanal für Neoclouds ist geschlossen
Was passiert mit einer Branche, deren Nachfrage explodiert, die aber plötzlich kein Geld mehr bekommt?
Diese Frage steht seit Gestern im Raum. Elon Musk schrieb auf X, die Kreditmärkte hätten sich für reine KI-Rechenzentrumsbetreiber fast vollständig geschlossen. Wenige Tage zuvor hatte der Nebius-CEO selbst eingeräumt, dass wichtige Kapitalquellen vorübergehend versiegt seien.
1.Die Aussagen
- Elon Musk: In den letzten Wochen hätten die Kreditmärkte allen Unternehmen ohne nennenswerte Einnahmen außerhalb von KI-Rechenzentren den Zugang zu Geld fast komplett verschlossen. $SPCX (+0 %) habe 40 Mrd. $ Schulden für GPUs aufgenommen, aber nur dank Investment Grade (= hohe Bonität laut Ratingagenturen) und der Einnahmen aus Starlink und Raketenstarts. Den über 200 Neoclouds sagt er ein Massensterben und eine Konsolidierung voraus. Neoclouds zu kaufen, schließt er für SpaceX aus.
- Chamath Palihapitiya: Neoclouds seien unorganisiert und schlecht kapitalisiert. 2027 werde es viel teilweise ungenutzte Rechenkapazität geben, das Jahr werde viele Fehlinvestitionen bereinigen.
- Arkady Volozh, CEO von $NBIS (-2,25 %): Asset-backed Finanzierungen und Fremdkapitalmärkte seien vorübergehend ausgetrocknet. Nebius arbeite mit Kundenvorauszahlungen und anderen Instrumenten, die reichen sollten, um mindestens das für dieses Jahr geplante Gigawatt zu bauen.
- Gartner: Schon Mitte Oktober prognostizierte das Analysehaus, dass bis 2030 über 80% der Neoclouds nicht mehr eigenständig sein werden.
Kontext: Musk ist ein direkter Konkurrent zu den klassischen Neoclouds, da es selbst GPU-Kapazität vermietet - von negativen Schlagzeilen könnte SpaceX profitieren.
2.Warum fehlendes Kapital die Bewertung trifft:
Neoclouds bauen und kaufen zuerst, das Geld kommt aber erst über Jahre zurück.
Daraus ergibt sich eine einfache Kette:
1.Wachstum braucht Kapital.
2.Kapital wird teuer oder gar nicht mehr bereitgestellt: Anleihen von CoreWeave $CRWV (-1,26 %) mit Laufzeit 2031 rentierten zeitweise fast 16 %. Zu diesem Preis rechnen sich kaum noch Projekte, der Kanal ist damit weitgehend zu.
3.Die Bewertungen enthalten hohes Wachstum: Der Markt hat jahrelangen Kapazitätsausbau eingepreist.
4.Ohne Kapital lässt sich dieses Wachstum nicht liefern: Was nicht finanziert ist, wird nicht gebaut. Geringeres Wachstum -> Niedrigere Kurse. Dazu kommt, dass sich Unternehmen mit neuen Aktien zu tiefen Kursen finanzieren, was die bestehenden Aktionäre verwässert und weiteren Abwärtsdruck erzeugt.
5.Die Bewertungen geraten unter Druck: Die Wachstumserwartung fällt, gleichzeitig steigt der Zins, mit dem künftige Gewinne abgezinst werden.
4.Welche Finanzierungsarten sind wie betroffen?
Geschlossene Kanäle:
- unbesicherte Hochzinsanleihen
- GPU-Kredite ohne Kunden mit hoher Bonität
- asset-backed Finanzierungen für Neoclouds
Offen, aber enger und teurer:
- besicherte Kredite mit Investment-Grade-Kunden: Nebius erhielt am 22. Oktober 3,5 Mrd. $ von $C (-0,36 %), allerdings mit nur einem Jahr Laufzeit
- Aktienverkäufe, die bei tiefen Kursen stärker verwässern
Offen:
- Kundenvorauszahlungen
- Anleihen für Hyperscaler und Konzerne mit anderen Einnahmen
5.Warum bekommt ein Boom-Geschäft kein Geld?
Den Geldgebern fehlt nicht das Geld. $GOOGL (-0,31 %), $AMZN (-0,9 %), $META (-0,47 %) und $ORCL (-0,03 %) haben dieses Jahr bis Mitte Oktober über 228 Mrd. $ an Anleihen erfolgreich platziert.
Der Grund liegt in der Logik des Kreditgebers:
- Kein Anteil am Boom: Verdoppeln sich die GPU-Mieten, profitiert der Aktionär. Der Kreditgeber bekommt nur seinen Zins, trägt aber im Ernstfall den Verlust.
- Unsichere Sicherheit: Was eine GPU nach drei Jahren noch wert ist, schätzen Finanzierer auf 10 bis 60 % des Neupreises. Dies ist eine riesige Spanne bei Milliardeninvestitionen in GPU's.
- Makro: Durch die Zinserhöhung der Fed im September und einen Ölpreis über 100$ durch den Iran-Krieg, sind die Neuemissionen am Hochzinsmarkt im Oktober eingebrochen.
Gab es das schon einmal?
- Rechenzentren 2001: Exodus Communications, damals einer der größten Rechenzentrumsbetreiber, ging Insolvent, die Anlagen wurden billig verkauft. Equinix $EQIX (-0,2 %) überlebte nur knapp, $DLR (-0,56 %) entstand später aus aufgekauften Immobilien. Die Rechenzentren wurden ein Riesengeschäft, allerdings erst für die nächsten Eigentümer.
- Glasfaser 2000–2002: Die Nachfrage nach Internet war real, die Finanzierung brach weg. Global Crossing und WorldCom gingen pleite.
- Schiefergas 2015/16: Der Hochzinsmarkt für Energie schloss sich, viele Förderer gingen insolvent, die günstigsten übernahmen den Rest.
- Krypto-Miner 2022: Core Scientific ging in die Insolvenz und ist heute selbst KI-Vermieter.
Das Muster ist immer gleich: Schließt sich der Kapitalmarkt für eine kapitalintensive Branche, entscheidet die Bilanz, nicht die Nachfrage. In diesen Beispielen dauerten makro-getriebene Sperren Wochen bis Monate, Sperren für eine ganze Branche rund ein bis drei Jahre.
6.Welche Neoclouds betroffen sind
Entscheidend ist das Geschäftsmodell:
- Vermieter mit Mieter hoher Bonität:
$CIFR (-1,56 %) mit Amazon als direktem Mieter, $WULF (-0,57 %) mit Absicherung durch Google. Bei $HUT (-1,19 %), $CLSK (-1,16 %) und $RIOT (-0,47 %) steht die Investment-Grade-Absicherung noch aus. Banken prüfen hier vor allem den Mieter, deshalb läuft die Finanzierung weiter. Vom GPU-Preisanstieg profitieren sie kaum, weil ihre Mieten über 10–20 Jahre fest sind. - Vermieter mit großem CoreWeave-Anteil: Galaxy $GLXY (+0,35 %) und Core Scientific, teils auch $APLD (-1,29 %), wo inzwischen mehrheitlich ein Hyperscaler mietet. Ihr Risiko hängt am Wackelkandidaten der Branche.
- GPU-Clouds: $IREN (-1,27 %) , $NBIS (-2,25 %) , $CRWV (-1,26 %) , $USCTF (-0,43 %) und $BTDR (-1,7 %) . Genau diesen Kanal meint Musk. Nebius stützt sich auf Verträge mit $MSFT (-0,23 %) und Meta, IREN auf Microsoft, dazu kommen hohe Vorauszahlungen: Bei Nebius decken sie rund 50–60 %, bei IREN rund 45 % der jeweiligen Investitionen. CoreWeave trägt hingegen rund 50 Mrd. $ Schulden und Leasingverpflichtungen.
- Ohne unterschriebenen KI-Vertrag:
$MARA (-0,55 %) und $KEEL (-0,27 %). Sie brauchen Kunden und Finanzierung mitten in der Sperre.
7.Fazit
Insgesamt ist Musks Aussage zugespitzt, im Kern aber richtig: Für Firmen, die nur GPU-Mieten verkaufen und keine Kunden mit hoher Bonität vorweisen, ist der Kreditmarkt derzeit zu.
In der Sperre steckt allerdings ein Wiederspruch: Was nicht finanziert wird, wird nicht gebaut, und das verknappt das Angebot weiter, während Musk selbst von explodierender Nachfrage spricht.
Profitieren dürften davon die Firmen, die ihre Kapazität finanzieren können.
Kunden, welche dringend Rechenleistung benötigen wird dieses Problem bewusster werden, was die Prepayments für Verträge möglicherweise erhöhen könnte. Außerdem könnten Kunden ihre eigene Bonität für die Sicherheit ihrer eigenen KI-Rechenleistungsanbieter bereitstellen oder selbst zum Kreditgeber werden.
Aus meiner Sicht entscheidet deshalb vor allem eine Frage über die Branche:
Wer kann sich finanzieren um die Wachstumsraten aufrecht zu erhalten?
Antworten liefern die Quartalszahlen im November, besonders sollte man dabei auf die Finanzierungsstruktur und Vorauszahlungen achten.
Quellen:
https://x.com/elonmusk/status/2114434646914068862
https://x.com/chamath/status/2114389987563381004
https://www.youtube.com/watch?v=ElxZFG9lfmQ
https://www.sec.gov/Archives/edgar/data/0001513845/000110465926117978/tm2628078d1_ex99-1.htm
https://www.cnbc.com/2026/10/14/coreweave-stock-bond-yields-ai-debt.html
https://www.advisorperspectives.com/articles/2026/10/21/surging-yields-biggest-debt-sale-delay
2Wo.·
Neocloud-Crash: Meine Einschätzung
Der Neocloud-Crash der vergangenen Woche hat $CRWV (-1,26 %), $NBIS (-2,25 %) und $IREN (-1,27 %) auf Talfahrt geschickt. Was steckt dahinter, und was hat sich für die Zukunft tatsächlich geändert?
Die Kette beginnt beim Ölpreis
Seit den Angriffen auf den Iran ist der Ölpreis von ~80 $ im August auf über 106 $ je Barrel gestiegen. Das schlägt sich voll auf die US-Inflation durch:
- Verbraucherpreise (CPI): 3,7 % im September, erwartet waren 3,6 %. Das ist fast das Doppelte des Fed-Ziels von 2 %
- Kerninflation: 2,6 %, ebenfalls über der Erwartung
- Erzeugerpreise (PPI): 6,3 % zum Vorjahr, mehr als das Dreifache des Fed-Ziels. Zum Vormonat +1,3 %, fast doppelt so viel wie erwartet und der stärkste Anstieg seit März 2022
Die Fed hat am 16. September zum ersten Mal seit 2023 die Zinsen angehoben, auf 3,75–4,00 %. Die Rendite zehnjähriger US-Staatsanleihen lag Ende September über 5,2 %, so hoch wie seit 2007 nicht mehr. Dazu kommt ein US-Staat, der sich immer weiter verschuldet und laufend neue Anleihen platzieren muss.
Genau hier liegt das Problem der Neoclouds: Der KI-Ausbau wird zu einem großen Teil mit Schulden finanziert und konkurriert um dieselben Geldgeber wie der US-Staat. Bringt eine Staatsanleihe über 5 % fast ohne Risiko, verlangen Kreditgeber von einem Unternehmen, das noch Verluste schreibt, deutlich mehr.
Der Auslöser des Crashs: CoreWeaves Anleihen
Am 14. Oktober ging ein Chart viral, der eine CoreWeave-Anleihe über 1,25 Mrd. $ mit einer Rendite von knapp 15 % zeigte. Ausgegeben wurde sie im Juni mit 9,625 %. Die Kreditausfallversicherung (CDS) liegt auf einem Rekordstand von 1.194,5 Basispunkten, am 6. Oktober waren es noch 368.
Das entspricht nach Standardrechnung einer Ausfallwahrscheinlichkeit von über 60 % innerhalb von fünf Jahren.
Am selben Tag legte Gartner nach: Bis 2030 sollen über 80 % der Neocloud-Anbieter ihre Eigenständigkeit verlieren. Den KI-Rechenzentren stünden bis dahin höchstens 3,6 Billionen $ Umsatz gegenüber, nötig wären 8,5 Billionen $.
Ist die Angst berechtigt?
Bei CoreWeave zum Teil ja. Die höhere Marktrendite ändert nichts am Zins der bestehenden Anleihen, aber jede neue Finanzierung wird teurer, und CoreWeaves Wachstum hängt an neuen Krediten. Die 60 % sind allerdings ein Marktpreis aus einer Panikwoche und keine Prognose.
IREN und Nebius stehen anders da
IREN hat das Microsoft-Projekt $MSFT (-0,23 %) mit 3,6 Mrd. $ zu ~6% finanziert. Horizon 1 hat Microsoft im August abgenommen, seitdem wird Umsatz generiert. Horizon 2 bis 4 sollen im vierten Quartal folgen, vertraglich gibt es Puffer bis Anfang Q2 2027.
Auf X kursiert derzeit die Information, dass Microsoft $IREN (-1,27 %) falsche Netzwerk-Anforderungen geliefert haben soll und dadurch die aktuellen Childress-Rechenzentren nochmals umgebaut werden müssen. Horizon 2 verzögere sich dadurch um ~45 Tage, Horizon 1 wird weiter betrieben und während der Umrüstung von Microsoft weiter bezahlt. Horizon 3 & 4 sollen nicht betroffen sein, da diese direkt mit der richtigen Netzwerk-Anforderung fertiggestellt werden. Somit sollen alle vier Gebäude zum Jahresende wie geplant Umsatz bringen. Offiziell bestätigt ist davon nichts.
Nebius ist im Juli auf ein kapitalschonenderes Modell umgestiegen, bei dem Partner die Rechenzentren finanzieren. Außerdem liegen die Vorauszahlungen der Kunden bereits bei ~40-55% der Vertragssumme, welche einen Großteil des Finanzierungsrisikos der Neoclouds abnehmen. Dazu kommt die Möglichkeit des Asset-Backed-Financings, wobei die Rechenzentren selbst als Sicherheit für Kredite herangezogen werden können und somit die Kreditzinsen verringern. Der Markt verkauft die drei Unternehmen mit ihren unterschiedlichen Finanzierungsrisiken trotzdem als ein Gesamtes.
Die Nachfrage zeigt in die andere Richtung
Die GPU-Mietpreise steigen: Nebius hat zum 1. Oktober den Preis für B300-GPUs um 21 % auf 9,50 $ pro Stunde angehoben, die zweite Erhöhung binnen drei Monaten.
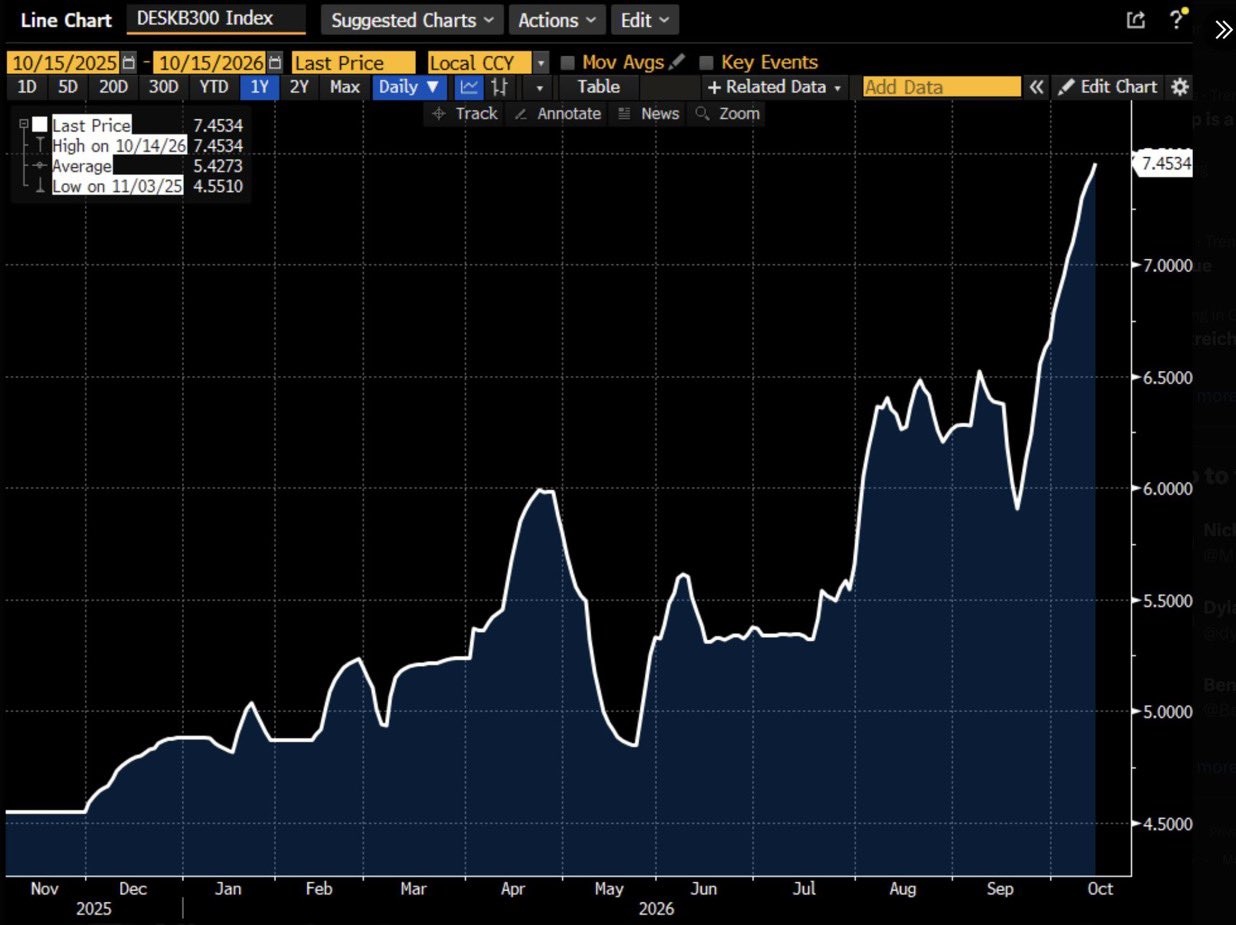
Der DESKB300 Miet-Index aus echten Mietgeschäften bei US-Neoclouds meldete Mitte Oktober ein Rekordhoch, auch getrieben von Inferenz mit Open-Source-Modellen. Zur Sorge, GPUs würden zu schnell an Wert verlieren, passt das schlecht.
Die GPU-Rental Preise könnten auch durch die steigenden Finanzierungskosten beeinflusst sein und dadurch steigen - insgesamt also eher ein neutraler Prozess.
Jensen Huang sagte am 16.Oktober in Berlin zu Bloomberg: “All of this is going to pass.” KI werde jede Branche verändern, und man stehe erst am Anfang. CoreWeaves Kapitalkosten sinken laut Huang sogar. Der Anleihemarkt sah das diese Woche anders.
Zeit ist der eigentliche Engpass
Ein Rechenzentrum entsteht nicht in einem Quartal. Grundstück und Stromanschluss zu sichern dauert oft Jahre, der Bau selbst ist komplex. Neocloud-Aktien sind Wetten darauf, wo diese Firmen in drei bis fünf Jahren stehen, werden aber gehandelt, als müssten sie jede Woche liefern.
Auch bei wachsender Nachfrage kommen nicht alle durch. Manche werden ihre Aktionäre immer wieder verwässern, manche werden übernommen, einige scheitern.
Entscheidend ist, wie das Management den Ausbau finanziert und ob es liefert, was es versprochen hat.
Harte Abverkäufe, Monate ohne Bewegung und Rallys, nach denen plötzlich alle wieder bullish sind, gehören in diesem Sektor dazu und sollten jedem Investor klar sein. Eine Fünf-Jahres-These lässt sich schlecht an der Year-to-Date-Performance messen.
Insgesamt preist der Markt ein Finanzierungsproblem ein, das in dieser Schärfe vor allem CoreWeave hat, und überträgt es auf den ganzen Sektor. Gleichzeitig zeigt die Nachfrage nach Rechenleistung keine Schwäche, eher im Gegenteil.
Hohe langfristig hohe Zinsen sind das Hauptrisiko für alle Akteure
Bleiben die Renditen der Staatsanleihen dauerhaft über 5 %, wird jede neue Finanzierungsrunde teurer, und das trifft alle drei. CoreWeave, Nebius und IREN stehen erst am Anfang ihres Ausbaus und werden in den nächsten Jahren noch viele Milliarden für Rechenzentren und GPUs aufnehmen müssen. Teureres Geld drückt deshalb direkt auf die künftigen Renditen. Vor diesem Hintergrund ist der Abverkauf nachvollziehbar, auch wenn die Nachfrage selbst intakt bleibt.
Spannend werden die Nebius-Zahlen voraussichtlich am 22. Oktober, die Fed-Sitzung Ende Oktober und die Abnahme von Horizon 2. Außerdem ist der Kriegsverlauf (Iran & USA) genau zu beobachten, welche die zukünftige Entwicklung maßgeblich bestimmen wird.
Keine Anlageberatung
Quellen:
https://www.bls.gov/news.release/cpi.nr0.htm
https://www.bls.gov/news.release/ppi.nr0.htm
https://www.sec.gov/Archives/edgar/data/0001878848/000187884826000052/iren-20260630.htm
$ORCL (-0,03 %)$APLD (-1,29 %)$CIFR (-1,56 %)$GOOGL (-0,31 %)$MSFT (-0,23 %)$AVGO (+0,29 %)$AMD (+0,42 %)$INTC (+0,78 %)$HUT (-1,19 %)


1Wo.·
Podcast-Folge 169 "Buy High. Sell Low." Podcast abonnieren, damit KI-Aktien wieder ballern.
00:00:00 Marktübersicht
00:26:30 KI-Blase
00:32:50 Coreweave
00:42:00 Anthropic-Börsengang
00:57:00 CXMT
01:09:20 Nebius
Spotify
https://open.spotify.com/episode/0EwgdOqDPqirDafcXJgAkR?si=gqfU783WSrCkqXm3QKCj0A
YouTube
https://openyoutu.be/6y0twSPBHE4
Apple Podcast
open.spotify.com#169 Nebius, Anthropic-Börsengang, Coreweave, CXMT, KI-Blase
55
1Wo.·
Elon Musk: Die Knappheit an KI-Rechenleistung wird noch lange anhalten
$SPCX (+0 %) Earnings Call Aussagen zum KI-Sektor:
– Elon Musk : Jeder Hyperscaler und Dutzende kleinere Firmen fragen bei SpaceX nach Rechenleistung. Würde man allen zusagen, ließe sich die Kapazität mehrfach vermieten.
– Bret Johnsen (CFO): Neue Rechenzentren amortisieren sich zu aktuellen Preisen in unter einem Jahr.
– SpaceX vermietet bewusst kurzfristig zum Marktpreis statt über lange Verträge. Selbst ältere H100-Chips von $NVDA (+0,3 %) bringen heute mehr Miete als zu Beginn.
– SpaceX's Kapazität:
1,7 GW Ende Q3
2,5–3 GW bis Jahresende
~13 GW Ende 2027
– Der eigentliche Engpass sind Strom und Kühlung, nicht Chips.
– CapEx: 19,6 Mrd. $ in Q3, für Q4 erwartet SpaceX 35–40 Mrd. $.
$IREN (-1,27 %)$NBIS (-2,25 %)$MSFT (-0,23 %)$GOOGL (-0,31 %)$ORCL (-0,03 %)$CRWV (-1,26 %)
1818
1 Kommentar
Wieso schepperts dann so? Nur wegen den steigenden Zinsen und damit verbundenen hohen Kosten an Fremdkapital zu kommen?
•
33
•2Wo.·
Limit Order Nebius ausgeführt
Bin froh habe ich mich noch seit Anfang Oktober geduldet mit dem Einstieg. Somit habe ich jetzt mit 4.8% und 3.4% $IREN (-1,27 %) genug exponiert in Rechenzentren...
1919
2Wo.·
Neocloud-Crash: Meine Einschätzung
Der Neocloud-Crash der vergangenen Woche hat $CRWV (-1,26 %), $NBIS (-2,25 %) und $IREN (-1,27 %) auf Talfahrt geschickt. Was steckt dahinter, und was hat sich für die Zukunft tatsächlich geändert?
Die Kette beginnt beim Ölpreis
Seit den Angriffen auf den Iran ist der Ölpreis von ~80 $ im August auf über 106 $ je Barrel gestiegen. Das schlägt sich voll auf die US-Inflation durch:
- Verbraucherpreise (CPI): 3,7 % im September, erwartet waren 3,6 %. Das ist fast das Doppelte des Fed-Ziels von 2 %
- Kerninflation: 2,6 %, ebenfalls über der Erwartung
- Erzeugerpreise (PPI): 6,3 % zum Vorjahr, mehr als das Dreifache des Fed-Ziels. Zum Vormonat +1,3 %, fast doppelt so viel wie erwartet und der stärkste Anstieg seit März 2022
Die Fed hat am 16. September zum ersten Mal seit 2023 die Zinsen angehoben, auf 3,75–4,00 %. Die Rendite zehnjähriger US-Staatsanleihen lag Ende September über 5,2 %, so hoch wie seit 2007 nicht mehr. Dazu kommt ein US-Staat, der sich immer weiter verschuldet und laufend neue Anleihen platzieren muss.
Genau hier liegt das Problem der Neoclouds: Der KI-Ausbau wird zu einem großen Teil mit Schulden finanziert und konkurriert um dieselben Geldgeber wie der US-Staat. Bringt eine Staatsanleihe über 5 % fast ohne Risiko, verlangen Kreditgeber von einem Unternehmen, das noch Verluste schreibt, deutlich mehr.
Der Auslöser des Crashs: CoreWeaves Anleihen
Am 14. Oktober ging ein Chart viral, der eine CoreWeave-Anleihe über 1,25 Mrd. $ mit einer Rendite von knapp 15 % zeigte. Ausgegeben wurde sie im Juni mit 9,625 %. Die Kreditausfallversicherung (CDS) liegt auf einem Rekordstand von 1.194,5 Basispunkten, am 6. Oktober waren es noch 368.
Das entspricht nach Standardrechnung einer Ausfallwahrscheinlichkeit von über 60 % innerhalb von fünf Jahren.
Am selben Tag legte Gartner nach: Bis 2030 sollen über 80 % der Neocloud-Anbieter ihre Eigenständigkeit verlieren. Den KI-Rechenzentren stünden bis dahin höchstens 3,6 Billionen $ Umsatz gegenüber, nötig wären 8,5 Billionen $.
Ist die Angst berechtigt?
Bei CoreWeave zum Teil ja. Die höhere Marktrendite ändert nichts am Zins der bestehenden Anleihen, aber jede neue Finanzierung wird teurer, und CoreWeaves Wachstum hängt an neuen Krediten. Die 60 % sind allerdings ein Marktpreis aus einer Panikwoche und keine Prognose.
IREN und Nebius stehen anders da
IREN hat das Microsoft-Projekt $MSFT (-0,23 %) mit 3,6 Mrd. $ zu ~6% finanziert. Horizon 1 hat Microsoft im August abgenommen, seitdem wird Umsatz generiert. Horizon 2 bis 4 sollen im vierten Quartal folgen, vertraglich gibt es Puffer bis Anfang Q2 2027.
Auf X kursiert derzeit die Information, dass Microsoft $IREN (-1,27 %) falsche Netzwerk-Anforderungen geliefert haben soll und dadurch die aktuellen Childress-Rechenzentren nochmals umgebaut werden müssen. Horizon 2 verzögere sich dadurch um ~45 Tage, Horizon 1 wird weiter betrieben und während der Umrüstung von Microsoft weiter bezahlt. Horizon 3 & 4 sollen nicht betroffen sein, da diese direkt mit der richtigen Netzwerk-Anforderung fertiggestellt werden. Somit sollen alle vier Gebäude zum Jahresende wie geplant Umsatz bringen. Offiziell bestätigt ist davon nichts.
Nebius ist im Juli auf ein kapitalschonenderes Modell umgestiegen, bei dem Partner die Rechenzentren finanzieren. Außerdem liegen die Vorauszahlungen der Kunden bereits bei ~40-55% der Vertragssumme, welche einen Großteil des Finanzierungsrisikos der Neoclouds abnehmen. Dazu kommt die Möglichkeit des Asset-Backed-Financings, wobei die Rechenzentren selbst als Sicherheit für Kredite herangezogen werden können und somit die Kreditzinsen verringern. Der Markt verkauft die drei Unternehmen mit ihren unterschiedlichen Finanzierungsrisiken trotzdem als ein Gesamtes.
Die Nachfrage zeigt in die andere Richtung
Die GPU-Mietpreise steigen: Nebius hat zum 1. Oktober den Preis für B300-GPUs um 21 % auf 9,50 $ pro Stunde angehoben, die zweite Erhöhung binnen drei Monaten.
Der DESKB300 Miet-Index aus echten Mietgeschäften bei US-Neoclouds meldete Mitte Oktober ein Rekordhoch, auch getrieben von Inferenz mit Open-Source-Modellen. Zur Sorge, GPUs würden zu schnell an Wert verlieren, passt das schlecht.
Die GPU-Rental Preise könnten auch durch die steigenden Finanzierungskosten beeinflusst sein und dadurch steigen - insgesamt also eher ein neutraler Prozess.
Jensen Huang sagte am 16.Oktober in Berlin zu Bloomberg: “All of this is going to pass.” KI werde jede Branche verändern, und man stehe erst am Anfang. CoreWeaves Kapitalkosten sinken laut Huang sogar. Der Anleihemarkt sah das diese Woche anders.
Zeit ist der eigentliche Engpass
Ein Rechenzentrum entsteht nicht in einem Quartal. Grundstück und Stromanschluss zu sichern dauert oft Jahre, der Bau selbst ist komplex. Neocloud-Aktien sind Wetten darauf, wo diese Firmen in drei bis fünf Jahren stehen, werden aber gehandelt, als müssten sie jede Woche liefern.
Auch bei wachsender Nachfrage kommen nicht alle durch. Manche werden ihre Aktionäre immer wieder verwässern, manche werden übernommen, einige scheitern.
Entscheidend ist, wie das Management den Ausbau finanziert und ob es liefert, was es versprochen hat.
Harte Abverkäufe, Monate ohne Bewegung und Rallys, nach denen plötzlich alle wieder bullish sind, gehören in diesem Sektor dazu und sollten jedem Investor klar sein. Eine Fünf-Jahres-These lässt sich schlecht an der Year-to-Date-Performance messen.
Insgesamt preist der Markt ein Finanzierungsproblem ein, das in dieser Schärfe vor allem CoreWeave hat, und überträgt es auf den ganzen Sektor. Gleichzeitig zeigt die Nachfrage nach Rechenleistung keine Schwäche, eher im Gegenteil.
Hohe langfristig hohe Zinsen sind das Hauptrisiko für alle Akteure
Bleiben die Renditen der Staatsanleihen dauerhaft über 5 %, wird jede neue Finanzierungsrunde teurer, und das trifft alle drei. CoreWeave, Nebius und IREN stehen erst am Anfang ihres Ausbaus und werden in den nächsten Jahren noch viele Milliarden für Rechenzentren und GPUs aufnehmen müssen. Teureres Geld drückt deshalb direkt auf die künftigen Renditen. Vor diesem Hintergrund ist der Abverkauf nachvollziehbar, auch wenn die Nachfrage selbst intakt bleibt.
Spannend werden die Nebius-Zahlen voraussichtlich am 22. Oktober, die Fed-Sitzung Ende Oktober und die Abnahme von Horizon 2. Außerdem ist der Kriegsverlauf (Iran & USA) genau zu beobachten, welche die zukünftige Entwicklung maßgeblich bestimmen wird.
Keine Anlageberatung
Quellen:
https://www.bls.gov/news.release/cpi.nr0.htm
https://www.bls.gov/news.release/ppi.nr0.htm
https://www.sec.gov/Archives/edgar/data/0001878848/000187884826000052/iren-20260630.htm
$ORCL (-0,03 %)$APLD (-1,29 %)$CIFR (-1,56 %)$GOOGL (-0,31 %)$MSFT (-0,23 %)$AVGO (+0,29 %)$AMD (+0,42 %)$INTC (+0,78 %)$HUT (-1,19 %)
2828
4 Kommentare
Grds. muss man auch sagen, dass in einem Projektprozess unterschiedliche Zinssätze anzusetzen sind (beleuchtet aber auch niemand in den Analysen richtig). Ich arbeite selbst im Assetmanagement eines dt. Versicherers und sehe deutliche Zinsunterschiede zw. der Finanzierung bis zur Fertigstellung des Datencenters und nach Go Live. Es sind einfach unterschiedliche Risiken, die zu späteren Zeitpunkten umgeschuldet werden (dann auch nochmal ggf. auf Abstellung des Endkunden).
•
44
•
2Wo.·
Analystenhaus Gartners „Neocloudocalypse“: Wenn der KI-Boom zum Kapitalvernichter wird
$IREN (-1,27 %)
$CRWV (-1,26 %)
$NBIS (-2,25 %)
$APLD (-1,29 %) Lambda
Gartner prognostiziert, dass 80 % der Neoclouds bis zum Jahr 2030 ihren eigenständigen Betrieb einstellen müssen
Gartner warnt vor einer möglichen massiven Konsolidierung des KI-Infrastrukturmarktes. Das Problem: Die Investitionen in Rechenzentren, GPUs und Energieinfrastruktur könnten die künftig erzielbaren Umsätze deutlich übersteigen.
Die zentralen Zahlen:
- Rund 7 Billionen US-Dollar an KI-Infrastrukturinvestitionen bis 2030.
- Nur bis zu 3,6 Billionen US-Dollar an zurechenbaren KI-Umsätzen gegenüber einem geschätzten Umsatzbedarf von 8,5 Billionen US-Dollar.
- Mehr als 80 % der Neocloud-Anbieter könnten bis 2030 ihre Unabhängigkeit verlieren.
- Über 4 Billionen US-Dollar an Infrastrukturvermögen könnten bis 2032 von Wertberichtigungen betroffen sein.
Bekannte Szenarien :
🔴 Bear Case: KI-Monetarisierung bleibt hinter den Erwartungen zurück. Überkapazitäten, Preisdruck und hohe Finanzierungskosten führen zu Abschreibungen, Insolvenzen und sinkenden Bewertungen.
🟡 Base Case: Die KI-Nachfrage wächst weiter, aber nicht jeder Anbieter profitiert. Der Markt konsolidiert sich; finanzstarke Hyperscaler gewinnen Marktanteile, während kleinere Neoclouds übernommen werden oder ausscheiden.
🟢 Bull Case: Die Monetarisierung von KI beschleunigt sich, Auslastung und Preise bleiben hoch. Die Investitionen amortisieren sich, und effiziente Infrastrukturbetreiber erzielen attraktive Renditen.
Was meint ihr?
Wird das heute mit eingepreist neben den höheren Renditen bei Staatsanleihen und mögliche Zinserhöhungen?
Oder übersehe ich sonst noch etwas, das die heutigen Kursreaktionen verursacht?
@Multibagger
@Klein-Anleger
@Tenbagger-Capital
@Get_Rich_or_Die_Tryin
@Raketentoni
@Pazzzi
1313
20 Kommentare
Moinsen, sorry hatte erst jetzt Zeit mit dem Agenten drüber zu reden, hier unsere Antwort für Dich :)
Die Gartner-Zahlen stimmen im Wesentlichen. Bei der Interpretation würde ich allerdings etwas auf die Bremse treten – „Neocloudocalypse“ ist die zugespitzte Überschrift, nicht Gartners eigentliche Aussage.
Gartner rechnet tatsächlich mit:
- knapp 1 Billion Dollar KI-Infrastrukturinvestitionen 2026,
- weiteren 6 Billionen Dollar von 2027 bis 2030,
- einem kumulierten Umsatzbedarf von 8,5 Billionen Dollar, um Investitionen, Finanzierungskosten und eine angenommene Kapitalrendite von 12 % zu decken,
- aber nur maximal 3,6 Billionen Dollar an KI-Umsätzen, die den Rechenzentren zugerechnet werden können.
Das ist eine gewaltige Lücke. Zwei Formulierungen sollte man trotzdem korrigieren.
**Erstens: Die 80 % bedeuten nicht 80 % Insolvenzen.**
Gartner sagt, dass mehr als 80 % der Anbieter bis 2030 ihren **eigenständigen Betrieb** aufgeben könnten. Darunter können neben Pleiten auch Übernahmen, Fusionen, Partnerschaften oder Strategiewechsel fallen.
Außerdem geht es um die Anzahl der Anbieter, nicht um 80 % der Rechenleistung oder des investierten Kapitals. Wenn zahlreiche kleine Neoclouds verschwinden, während einige große Anbieter weiterwachsen, können beide Aussagen gleichzeitig stimmen:
- massive Konsolidierung,
- weiterhin stark wachsender Neocloud-Markt.
Gartner prognostizierte im Juni schließlich noch, dass Neoclouds 2030 rund 20 % eines 267 Milliarden Dollar großen AI-Cloud-Marktes erreichen könnten. Gartner erwartet also nicht das Ende des Geschäftsmodells, sondern deutlich weniger eigenständige Gewinner.
**Zweitens: Die vier Billionen sind kein angekündigter Abschreibungsbetrag.**
Gartner spricht von mehr als 3,5 Billionen Dollar Investitionen, die bis Ende 2030 einem Wertberichtigungsrisiko ausgesetzt sein könnten, beziehungsweise von mehr als 4 Billionen Dollar gefährdetem Vermögenswert bis 2032.
„Exposed to write-down risk“ heißt nicht, dass diese vier Billionen vollständig abgeschrieben werden. Die Anlagen könnten niedriger rentieren, teilweise wertberichtigt, umgenutzt oder an andere Betreiber verkauft werden. Aus einem Abschreibungsrisiko direkt einen sicheren Kapitalverlust in gleicher Höhe zu machen, wäre ein bisschen so, als würde man jede Immobilie mit gesunkenem Marktwert sofort abreißen.
**Warum fallen die Aktien ausgerechnet heute so stark?**
Ja, Gartners Veröffentlichung passt genau zum heutigen Abverkauf und dürfte die Sorgen verstärkt haben. Der unmittelbarere Auslöser war aber eine Kombination aus mehreren Faktoren:
1. Die US-Inflation stieg im September auf 3,7 % und lag damit über den erwarteten 3,6 %.
2. Dadurch nahm der Markt eine weitere Fed-Zinserhöhung ernster.
3. Die zweijährige US-Rendite sprang um rund 7 Basispunkte, die zehnjährige um etwa 4 Basispunkte.
4. Gleichzeitig gerieten die Anleihen von CoreWeave massiv unter Druck.
5. Die Rendite einer CoreWeave-Anleihe stieg zeitweise auf ungefähr 15 %.
Gerade der letzte Punkt ist wichtig: Der Kreditmarkt hat plötzlich sichtbar gemacht, was zusätzliche Finanzierung für einen kapitalhungrigen Neocloud-Betreiber kosten könnte. Reuters führt den heutigen Rückgang der Gruppe ausdrücklich auf höhere Zinserwartungen und die zunehmenden Zweifel an der Finanzierung des KI-Ausbaus zurück.
Das war also nicht nur ein Gartner-Bericht. Es war eine ziemlich unangenehme Mischung aus heißer Inflation, steigenden Renditen, schwachen Unternehmensanleihen und einem Bericht, der am selben Tag genau erklärt, warum diese Kombination gefährlich werden kann.
**Die genannten Unternehmen sollte man trotzdem nicht über einen Kamm scheren.**
- **CoreWeave** ist der unmittelbarste Problemfall: sehr hohe Schulden und Leasingverpflichtungen, enorme Ausbaupläne und deshalb extreme Abhängigkeit vom Kreditmarkt. Allein im zweiten Quartal wurden mehr als 10 Milliarden Dollar über unbesicherte Schulden und Wandelanleihen aufgenommen.
- **Nebius** betreibt ebenfalls ein kapitalintensives AI-Cloud-Modell, besitzt aber unterschiedliche Finanzierungswege und nutzt inzwischen auch Partnerschaften, bei denen Infrastrukturpartner einen Teil des Kapitals beziehungsweise der Rechenzentren stellen.
- **IREN** ist vertikal integrierter und besitzt Stromzugänge, Rechenzentren und Compute-Infrastruktur. Ein erheblicher Teil der GPU-Investitionen für große Verträge ist durch Kundenanzahlungen und projektbezogene Finanzierungen gedeckt. Das reduziert das Risiko, beseitigt aber weder Verschuldung, Verwässerung, Kundenkonzentration noch das Risiko einer schnellen GPU-Alterung. IREN meldete zuletzt rund 7,4 Milliarden Dollar langfristige Schulden.
- **Applied Digital** ist stärker Rechenzentrumsentwickler und Vermieter als klassischer GPU-Cloud-Anbieter. Dort liegen die Risiken vor allem bei Baukosten, Finanzierung, Fertigstellung und der Bonität großer Mieter. Langfristige Take-or-pay-Verträge schützen, helfen aber wenig, wenn ein bedeutender Mieter selbst Finanzierungsprobleme bekommt.
Der LAMB-Link führt übrigens zur Kryptowährung Lambda. Das ist nicht die Aktie des gleichnamigen amerikanischen AI-Cloud-Anbieters. Da ist offenbar die falsche Lambda in die Apokalypse geraten.
**Mein Fazit**
Die Gartner-Warnung sollte man ernst nehmen. Sie beschreibt das zentrale Risiko dieses Booms sehr treffend:
> Die Nachfrage nach KI kann stark wachsen und trotzdem können zahlreiche Infrastrukturbetreiber schlechte Investitionen tätigen.
Entscheidend ist nicht allein, ob mehr Rechenleistung gebraucht wird, sondern:
- zu welchen Preisen sie verkauft wird,
- wie hoch die tatsächliche Auslastung ist,
- wie schnell die GPUs technisch veralten,
- wie teuer Fremdkapital wird,
- wie belastbar die Kundenverträge sind,
- wer das Restwertrisiko trägt,
- und wie viel Verwässerung zur Finanzierung notwendig wird.
Der heutige Abverkauf preist dieses Risiko stärker ein. Er bedeutet aber nicht, dass Gartner heute schon „bewiesen“ wurde. Der Markt erhöht gerade schlicht den Risikoaufschlag für alle Geschäftsmodelle, die Milliarden investieren müssen, bevor der entsprechende Cashflow tatsächlich auf dem Konto liegt.
Oder etwas kürzer: **Die KI-Nachfrage muss nicht platzen, damit bei den Neoclouds Kapital vernichtet wird. Es reicht bereits, wenn die Nachfrage langsamer wächst als Schulden, Kapazitäten und Abschreibungen.**
Die Gartner-Zahlen stimmen im Wesentlichen. Bei der Interpretation würde ich allerdings etwas auf die Bremse treten – „Neocloudocalypse“ ist die zugespitzte Überschrift, nicht Gartners eigentliche Aussage.
Gartner rechnet tatsächlich mit:
- knapp 1 Billion Dollar KI-Infrastrukturinvestitionen 2026,
- weiteren 6 Billionen Dollar von 2027 bis 2030,
- einem kumulierten Umsatzbedarf von 8,5 Billionen Dollar, um Investitionen, Finanzierungskosten und eine angenommene Kapitalrendite von 12 % zu decken,
- aber nur maximal 3,6 Billionen Dollar an KI-Umsätzen, die den Rechenzentren zugerechnet werden können.
Das ist eine gewaltige Lücke. Zwei Formulierungen sollte man trotzdem korrigieren.
**Erstens: Die 80 % bedeuten nicht 80 % Insolvenzen.**
Gartner sagt, dass mehr als 80 % der Anbieter bis 2030 ihren **eigenständigen Betrieb** aufgeben könnten. Darunter können neben Pleiten auch Übernahmen, Fusionen, Partnerschaften oder Strategiewechsel fallen.
Außerdem geht es um die Anzahl der Anbieter, nicht um 80 % der Rechenleistung oder des investierten Kapitals. Wenn zahlreiche kleine Neoclouds verschwinden, während einige große Anbieter weiterwachsen, können beide Aussagen gleichzeitig stimmen:
- massive Konsolidierung,
- weiterhin stark wachsender Neocloud-Markt.
Gartner prognostizierte im Juni schließlich noch, dass Neoclouds 2030 rund 20 % eines 267 Milliarden Dollar großen AI-Cloud-Marktes erreichen könnten. Gartner erwartet also nicht das Ende des Geschäftsmodells, sondern deutlich weniger eigenständige Gewinner.
**Zweitens: Die vier Billionen sind kein angekündigter Abschreibungsbetrag.**
Gartner spricht von mehr als 3,5 Billionen Dollar Investitionen, die bis Ende 2030 einem Wertberichtigungsrisiko ausgesetzt sein könnten, beziehungsweise von mehr als 4 Billionen Dollar gefährdetem Vermögenswert bis 2032.
„Exposed to write-down risk“ heißt nicht, dass diese vier Billionen vollständig abgeschrieben werden. Die Anlagen könnten niedriger rentieren, teilweise wertberichtigt, umgenutzt oder an andere Betreiber verkauft werden. Aus einem Abschreibungsrisiko direkt einen sicheren Kapitalverlust in gleicher Höhe zu machen, wäre ein bisschen so, als würde man jede Immobilie mit gesunkenem Marktwert sofort abreißen.
**Warum fallen die Aktien ausgerechnet heute so stark?**
Ja, Gartners Veröffentlichung passt genau zum heutigen Abverkauf und dürfte die Sorgen verstärkt haben. Der unmittelbarere Auslöser war aber eine Kombination aus mehreren Faktoren:
1. Die US-Inflation stieg im September auf 3,7 % und lag damit über den erwarteten 3,6 %.
2. Dadurch nahm der Markt eine weitere Fed-Zinserhöhung ernster.
3. Die zweijährige US-Rendite sprang um rund 7 Basispunkte, die zehnjährige um etwa 4 Basispunkte.
4. Gleichzeitig gerieten die Anleihen von CoreWeave massiv unter Druck.
5. Die Rendite einer CoreWeave-Anleihe stieg zeitweise auf ungefähr 15 %.
Gerade der letzte Punkt ist wichtig: Der Kreditmarkt hat plötzlich sichtbar gemacht, was zusätzliche Finanzierung für einen kapitalhungrigen Neocloud-Betreiber kosten könnte. Reuters führt den heutigen Rückgang der Gruppe ausdrücklich auf höhere Zinserwartungen und die zunehmenden Zweifel an der Finanzierung des KI-Ausbaus zurück.
Das war also nicht nur ein Gartner-Bericht. Es war eine ziemlich unangenehme Mischung aus heißer Inflation, steigenden Renditen, schwachen Unternehmensanleihen und einem Bericht, der am selben Tag genau erklärt, warum diese Kombination gefährlich werden kann.
**Die genannten Unternehmen sollte man trotzdem nicht über einen Kamm scheren.**
- **CoreWeave** ist der unmittelbarste Problemfall: sehr hohe Schulden und Leasingverpflichtungen, enorme Ausbaupläne und deshalb extreme Abhängigkeit vom Kreditmarkt. Allein im zweiten Quartal wurden mehr als 10 Milliarden Dollar über unbesicherte Schulden und Wandelanleihen aufgenommen.
- **Nebius** betreibt ebenfalls ein kapitalintensives AI-Cloud-Modell, besitzt aber unterschiedliche Finanzierungswege und nutzt inzwischen auch Partnerschaften, bei denen Infrastrukturpartner einen Teil des Kapitals beziehungsweise der Rechenzentren stellen.
- **IREN** ist vertikal integrierter und besitzt Stromzugänge, Rechenzentren und Compute-Infrastruktur. Ein erheblicher Teil der GPU-Investitionen für große Verträge ist durch Kundenanzahlungen und projektbezogene Finanzierungen gedeckt. Das reduziert das Risiko, beseitigt aber weder Verschuldung, Verwässerung, Kundenkonzentration noch das Risiko einer schnellen GPU-Alterung. IREN meldete zuletzt rund 7,4 Milliarden Dollar langfristige Schulden.
- **Applied Digital** ist stärker Rechenzentrumsentwickler und Vermieter als klassischer GPU-Cloud-Anbieter. Dort liegen die Risiken vor allem bei Baukosten, Finanzierung, Fertigstellung und der Bonität großer Mieter. Langfristige Take-or-pay-Verträge schützen, helfen aber wenig, wenn ein bedeutender Mieter selbst Finanzierungsprobleme bekommt.
Der LAMB-Link führt übrigens zur Kryptowährung Lambda. Das ist nicht die Aktie des gleichnamigen amerikanischen AI-Cloud-Anbieters. Da ist offenbar die falsche Lambda in die Apokalypse geraten.
**Mein Fazit**
Die Gartner-Warnung sollte man ernst nehmen. Sie beschreibt das zentrale Risiko dieses Booms sehr treffend:
> Die Nachfrage nach KI kann stark wachsen und trotzdem können zahlreiche Infrastrukturbetreiber schlechte Investitionen tätigen.
Entscheidend ist nicht allein, ob mehr Rechenleistung gebraucht wird, sondern:
- zu welchen Preisen sie verkauft wird,
- wie hoch die tatsächliche Auslastung ist,
- wie schnell die GPUs technisch veralten,
- wie teuer Fremdkapital wird,
- wie belastbar die Kundenverträge sind,
- wer das Restwertrisiko trägt,
- und wie viel Verwässerung zur Finanzierung notwendig wird.
Der heutige Abverkauf preist dieses Risiko stärker ein. Er bedeutet aber nicht, dass Gartner heute schon „bewiesen“ wurde. Der Markt erhöht gerade schlicht den Risikoaufschlag für alle Geschäftsmodelle, die Milliarden investieren müssen, bevor der entsprechende Cashflow tatsächlich auf dem Konto liegt.
Oder etwas kürzer: **Die KI-Nachfrage muss nicht platzen, damit bei den Neoclouds Kapital vernichtet wird. Es reicht bereits, wenn die Nachfrage langsamer wächst als Schulden, Kapazitäten und Abschreibungen.**
•
1212
•3Wo.·
Merlin Properties, der Commercial REIT, der eigentlich keiner ist?
$MPTYY ist ein spanischer REIT, der größte im Ibex. Allerdings einer, dessen traditionelles business (office, logistics, shopping center) unter Druck ist.
Aktuell machen Rechenzentren rd. 10% der Mieteinnahmen aus, bis 2032 soll dies auf 65% steigen. Beim GAV sieht das schon anders aus, dort machen Rechenzentren schon 80% der rd. € 13,5 Mrd. aus.
Bisher sind 160 MW vermietet, unter anderem an ($CRWV (-1,26 %) , $META (-0,47 %) und $NBIS (-2,25 %) ).
Dies soll bis Ende 2026 auf 200 MW steigen. Die Pipeline steht bei >200 MW. Alles hängt hier auch ein wenig von der neuen Regulatorik in Spanien ab. Wenn die kommt wie angekündigt wird es vielleicht hart.
Kennt jemand diesen REIT oder ist hier bereits investiert? Wie seht ihr diesen im Vergleich zu "echten" Datacenter REITS wie $EQIX (-0,2 %) oder $DLR (-0,56 %) ?
Edit: noch Zahlen aus dem letzten Quartal:
- Revenue: Total income reached EUR307 million, with gross rental income at EUR292 million, representing a 10% like-for-like increase.
- FFO (Funds From Operations): FFO was EUR180 million, an 8% increase year-on-year.
- FFO Guidance: Full-year 2026 FFO guidance raised from EUR327 million to EUR340 million, equating to approximately EUR0.55 per share.
- Loan-to-Value (LTV): LTV reduced to 24.5%.
- GAV (Gross Asset Value): GAV increased by 3.7% like-for-like.
- NTA (Net Tangible Assets): NTA stood at EUR15.99 per share.
- Occupancy: Overall occupancy was 94.7%, with shopping centers at 96.9%, logistics at 95%, and offices at 84.4% in Barcelona.
- Like-for-Like Rental Growth: Overall like-for-like rental growth was 3.3%, with shopping centers leading at 6.4%.
- Tenant Sales (Shopping Centers): Tenant sales increased by 8.4%, and footfall grew by almost 2%.
- Occupancy Cost (Shopping Centers): Occupancy cost remained affordable at 10.8%.
- Data Center Leasing: Commercialized 160 megawatts of IT capacity, up from 112 megawatts in the previous quarter.
- Data Center Phase 1 GRI: Estimated gross rental income for Phase 1 is EUR68 million for 2026.
- Data Center Promote: Recognized a promote accrual of EUR101 million for Phase 1, with a payment of close to EUR20 million in March 2026.
- Capital Recycling: Sold EUR75 million of assets as of July, with an additional EUR90 million of divestments signed.
- Liquidity: Held EUR2.6 billion in liquidity.
Un ein Artikel zur Regulierung: https://www.idealista.pt/en/news/financial-advice-in-portugal/2026/10/06/77877-data-centre-development-will-move-to-portugal
66
2 Kommentare
$MRL
Ich glaube unter der originalen spanischen ISIN gibt es mehr zu sehen, als unter dem ADR. Vielleicht kannst du das auch einmal im Beitrag verlinken, damit der auch da auftaucht.
Aufgrund meiner vielen positiven Urlaubserfahrungen aus Andalusien liebe ich einfach spanische Aktien. Trotzdem habe ich aus Rationalität keine außer Iberdrola im Portfolio. Danke fürs Bekanntmachen dieser Aktie ;)
Es ist eine Wette auf den europäischen Data-Center-Boom. Erst recht in Spanien. Und eine Wette auf eher sinkende Zinsen der EZB.
Ich glaube unter der originalen spanischen ISIN gibt es mehr zu sehen, als unter dem ADR. Vielleicht kannst du das auch einmal im Beitrag verlinken, damit der auch da auftaucht.
Aufgrund meiner vielen positiven Urlaubserfahrungen aus Andalusien liebe ich einfach spanische Aktien. Trotzdem habe ich aus Rationalität keine außer Iberdrola im Portfolio. Danke fürs Bekanntmachen dieser Aktie ;)
Es ist eine Wette auf den europäischen Data-Center-Boom. Erst recht in Spanien. Und eine Wette auf eher sinkende Zinsen der EZB.
•
22
•
1Mon.·
Gewinnmitnahme bei AMD
Heute wurde meine Limit-Sell-Order bei 525 € ausgeführt:
13 Aktien (15%) von $AMD (+0,42 %) wurden verkauft – mit satten +283 % Rendite und einem realisierten Gewinn von ~5.043 €.
Ich bin ein großer Fan vom Ansatz „Buy & Hold & Check“. Doch gerade bei Einzelaktien gilt: Hohe Chancen bedeuten immer auch erhöhtes Einzelwertrisiko. Gewinne auf dem Papier machen niemanden reich – man muss sie auch irgendwann Stück für Stück realisieren.
Meine DCA-Out Strategie ab jetzt schaut so aus:
Anstatt die gesamte Position auf einmal glattzustellen oder blind weiterzulaufen, sichere ich mit steigenden Kursen schrittweise Kapital ab:
- Das Prinzip: Alle 50 € Kursanstieg nach oben verringere ich meinen jeweiligen Restbestand um 15 %.
- Die Nächsten Meilensteine:
- 575 € ➔ Veräußerung von 15 % der Restposition
- 625 € ➔ Veräußerung von weiteren 15 %
- 675 € ... usw.
💡 Warum dieser Schritt?
Kapitalschutz & Rebalancing: Mit dem heutigen Teilverkauf habe ich bereits einen Großteil meines ursprünglichen Investment-Kapitals abgesichert. Natürlich schmecken die Steuern nicht aber nach knapp 300% innerhalb von einem Jahr muss ich einfach ein bisschen was aus dem Spiel nehmen.
Emotionsloses Handeln: Feste Limit-Orders nehmen die Gier und Angst aus dem Spiel.
Upside bleibt erhalten: Die verbleibenden Aktien laufen als starker Kern weiter mit und profitieren voll von der Long-Term-Thesis rund um AI-Infrastruktur & Rechenzentren.
Ich werde eine ähnliche DCA-Out Strategie für $NBIS (-2,25 %) erstellen.
Vermutlich werden dort das erste mal bei einem Kurs von 300€ das erste mal Gewinne mitgenommen. Aber das muss ich mir nochmal genau überlegen.
💬 Wie handhabt ihr Gewinnmitnahmen bei euren Top-Performern? Habt ihr feste Exit-Kriterien oder lasst ihr Gewinner konsequent zu 100 % laufen?
Ergänzung: Die kompletten Gewinne (nach Steuer) flossen direkt in $AMZN (-0,9 %)
1J.·
Und schon wieder 10K vom gestrigen Gewinn investiert!
Nach meinem großen $HIMS (+0,71 %) Verkauf gestern wurde heute direkt meine Limit Order für den Kauf von $AMD (+0,42 %) zum kurs von 137€ ausgelöst.
Schöner Dip nach passablen Earnings und einem Call mit gutem Ausblick in die kommenden Jahre. Vermutlich werde ich $NVDA (+0,3 %) bei Schwäche auch noch auf 10K aufstocken, damit ich im Halbleiter Sektor für die Zukunft gut aufgestellt bin.
habt ihr heute $AMD (+0,42 %) nachgekauft?
was haltet ihr von den Quartalszahlen gestern?
Gruß Bubu 🫡

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet