
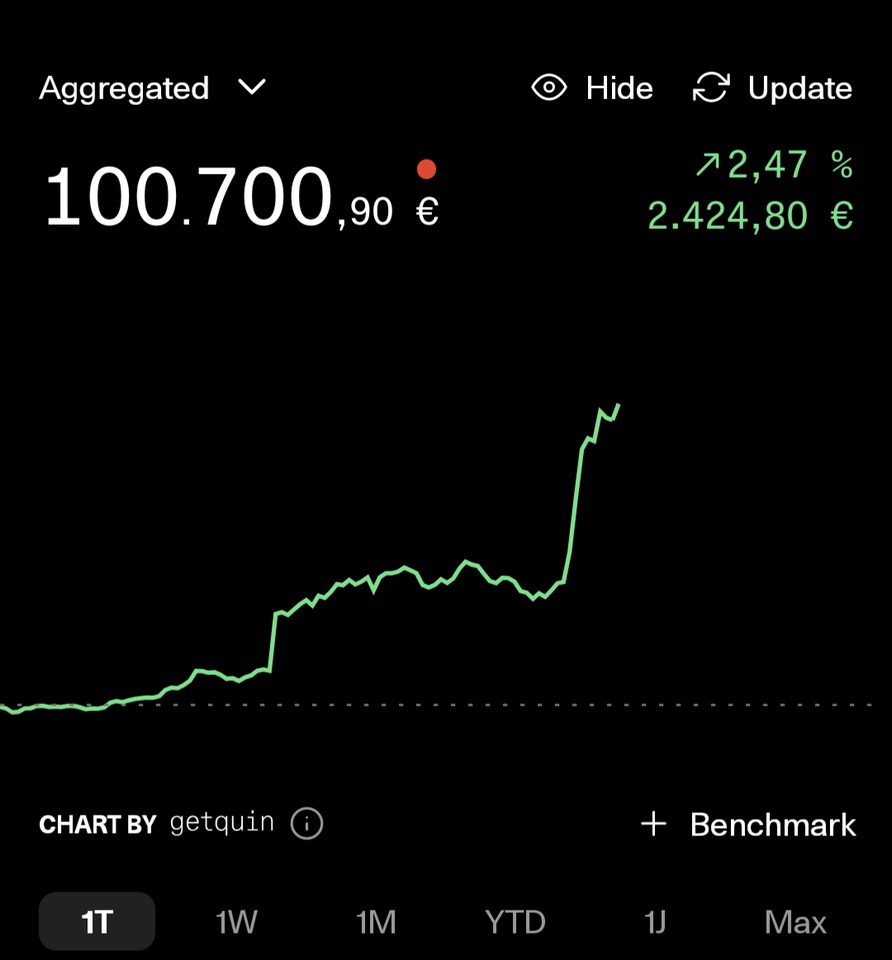
Jetzt kann ich auch mal: Unerwartet und mit viel Schwung die 100k€ geknackt! War ein langer Weg, 6 Jahre, und ich hoffe die zweiten dauern nicht mehr so lang.
Top Movers heute
Professionelle Anleger


2Tg·
Wie immer ist eure Meinung gefragt!
Meine zweite Dividendenzahlung von $MCD (-0,07 %) Noch nicht lange im Depot, aber ich bin sehr zufrieden. Fühlt sich eigentlich ziemlich gut und positiv an, „so viel“ in McDonald’s zu halten. 👍🏽
Für mich definitiv ein Core Wert.
Wie findet ihr die Aktie von McDonald’s,
wenn man die gesundheitlichen Aspekte rauslässt?
Wäre McDonalds ein Core Wert für euch, oder eher kleineres Investment? Und warum?
Ich fahre selber eine gesunde Schiene und trainiere fast täglich, aber deshalb sehe ich keinen Grund,
$MCD (-0,07 %) zu verteufeln.
Sie vermieten ihr Geschäftsmodell, die Leute bekommen einen Job, das Unternehmen zahlt Steuern und bringt viele Menschen dazu, rauszugehen. Und, und, und …
Aber genauso wie positive Seiten gibt’s auch negative, klar.
Was ist auf dieser Welt schon nur positiv?
3838
52 KommentareIch hab ein paar Probleme. Früher waren diese Imbisse arme Leute essen. Die Preise sind aber die letzten Jahre weit über Inflation gewachsen. Das erfolgsmodell von früher... 99cent Burger und 1.99 menus gibt es nicht mehr. Man kann auch nicht mehr reingehen und kriegt schnell was ...
Mcdonalds selbst hat wie ich mitbekam auch seine Lizenzgebühr für die Restaurants erhöht ... um McDonalds mach ich mir noch nicht direkt sorgen aber das Grundlagengeschäft in den Restaurants ... die ganze Umstellung auf KI und Bestellterminals .... hat nicht viel gebracht ...
McDonald Aktionäre haben schon immer davon gelebt das arme Amerikaner sich wenigstens McDonalds leisten können ... dass Modell gibt es nicht mehr ... und das macht mich vorsichtig
Mcdonalds selbst hat wie ich mitbekam auch seine Lizenzgebühr für die Restaurants erhöht ... um McDonalds mach ich mir noch nicht direkt sorgen aber das Grundlagengeschäft in den Restaurants ... die ganze Umstellung auf KI und Bestellterminals .... hat nicht viel gebracht ...
McDonald Aktionäre haben schon immer davon gelebt das arme Amerikaner sich wenigstens McDonalds leisten können ... dass Modell gibt es nicht mehr ... und das macht mich vorsichtig
•
1919
•
2Wo.·
Wie ich versuche, menschliche Anlageentscheidungen mit einem strukturierten KI-Research- und Control-System zu verbessern
## Einleitung zur Serie
Ich beschäftige mich schon seit längerer Zeit intensiv mit künstlicher Intelligenz und habe auch beruflich immer wieder mit diesem Thema zu tun.
Gleichzeitig gehöre ich zu den Menschen, die gerne neue Dinge ausprobieren und nicht nur darüber lesen möchten, was theoretisch möglich wäre.
An der Börse bin ich mittlerweile seit mehr als 15 Jahren aktiv.
In dieser Zeit habe ich unterschiedliche Marktphasen, Strategien und natürlich auch eigene Fehler erlebt. Eine Frage hat mich dabei immer begleitet:
Wie lassen sich Anlageentscheidungen besser vorbereiten, strukturierter treffen und anschließend konsequenter überprüfen?
Aus dieser Kombination entstand die Idee zu meinem neuesten Projekt.
Angefangen hat alles relativ unspektakulär mit einem normalen Prompt und einigen ersten Aktienfragen. Danach habe ich verschiedene KI-Systeme ausprobiert, ihre Ergebnisse miteinander verglichen und getestet, wo ihre jeweiligen Stärken, Schwächen und Grenzen liegen.
Aus einzelnen Fragen wurden ausführlichere Analysen, daraus entstanden erste Regeln – und irgendwann entwickelte sich ein komplettes Research- und Kontrollsystem.
In den vergangenen vier bis sechs Wochen habe ich sehr intensiv an diesem Projekt gearbeitet, es immer wieder überarbeitet und um neue Erfahrungen ergänzt.
Dabei war mir wichtig, nicht einfach nur möglichst viele Aktien von einer KI vorgeschlagen zu bekommen. Ich wollte herausfinden, ob sich aus der Zusammenarbeit zwischen menschlicher Erfahrung und künstlicher Intelligenz ein nachvollziehbarer und dauerhaft nutzbarer Entscheidungsprozess entwickeln lässt.
Es ist übrigens nicht mein erstes Experiment in diesem Bereich. In einem vorherigen Projekt erhielt eine KI ein eigenes Echtgelddepot und durfte innerhalb festgelegter Rahmenbedingungen selbst entscheiden, welche Aktien gekauft werden.
Sie entschied sich damals für eine Momentum-Strategie mit drei Werten.
Den Verlauf dieses Versuchs kann man über meine bisherigen Beiträge in meinem Account nachvollziehen.
Das neue Projekt geht allerdings einen anderen Weg:
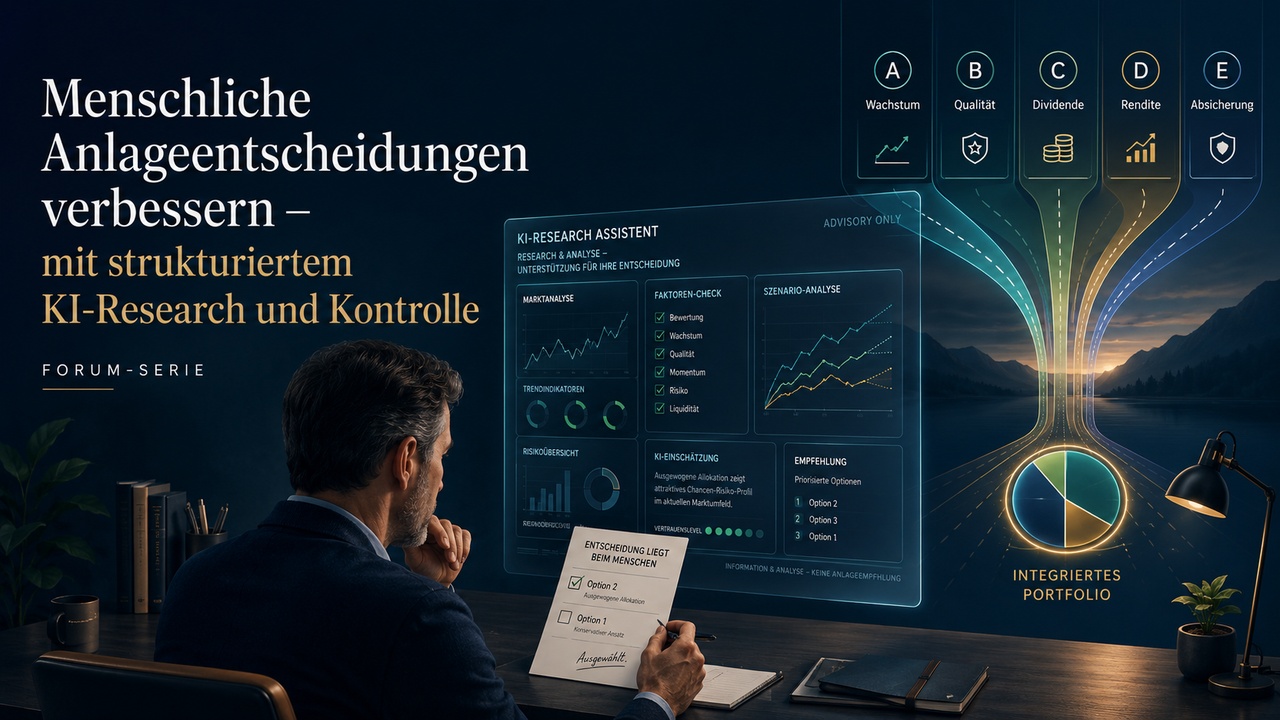
Diesmal soll die KI nicht autonom über das Depot bestimmen. Sie dient als Research-Assistent, kritischer Gegenprüfer und Kontrollinstanz – während die endgültigen Entscheidungen weiterhin beim Menschen liegen.
Wie daraus schrittweise das **55555-Portfolio-System** entstanden ist, welche Ziele dahinterstehen und warum aus vielen einzelnen Gesprächen schließlich ein verbindliches Regelwerk wurde, darum geht es jetzt in Teil 1.
Teil 1: Vom Bauchgefühl zum verbindlichen Regelwerk
Viele Anleger kennen wahrscheinlich dieselbe Situation:
Man entdeckt eine interessante Aktie, liest ein paar überzeugende Argumente, schaut auf einen vielversprechenden Chart – und plötzlich wirkt der Kauf fast zwingend.
Einige Wochen später taucht der nächste spannende Kandidat auf und die ursprüngliche Überzeugung gerät ins Wanken.
Genau an diesem Punkt begann mein Projekt.
Mein Ziel war nicht, die eine perfekte Aktie zu finden oder der künstlichen Intelligenz einfach mein Depot zu überlassen.
Ich wollte ein System entwickeln, das unterschiedliche Anlageideen sinnvoll miteinander verbindet, Entscheidungen nachvollziehbarer macht und mich vor typischen Fehlern wie Aktionismus, FOMO oder spontanen Strategiewechseln schützt.
Aus dieser Idee ist nach und nach das 55555-Portfolio-System entstanden, wieso dieser Name, naja das werdet Ihr im Laufe dieser 4teiligen Serie erfahren.
Warum ich kein reines Standarddepot wollte
Ein weltweit gestreuter ETF kann für viele Anleger vollkommen ausreichend sein.
Ich wollte allerdings mehrere Ziele miteinander verbinden:
- langfristigen Vermögensaufbau,
- einen wachsenden zukünftigen Cashflow,
- Beteiligungen an qualitativ starken Wachstumsunternehmen,
- bewusst begrenzte spekulative Chancen,
- und genügend Flexibilität für besondere Marktgelegenheiten.
Dabei stellte sich schnell heraus, dass man nicht jede Position nach denselben Maßstäben beurteilen kann.
Ein ausschüttungsstarker Immobilienwert erfüllt eine andere Aufgabe als ein Wachstumsunternehmen.
Ein ETF benötigt andere Regeln als eine Biotech-Spekulation, und ein kurzfristiger Event-Trade darf nicht versehentlich zu einer ewigen Langfristposition werden.
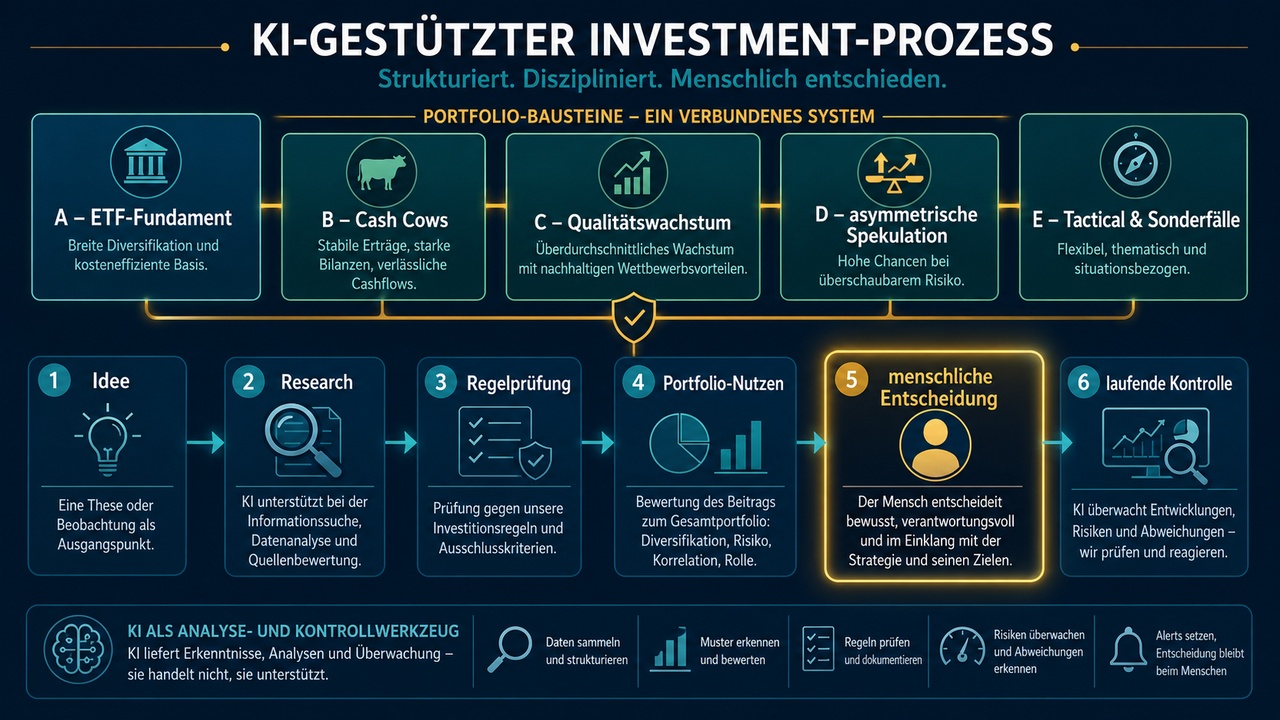
Deshalb wurde das Depot in fünf Aufgabenbereiche unterteilt.
Die fünf Bausteine des Systems
Kategorie A – ETF-Fundament
Dieser Bereich bildet die langfristige Basis.
Hier stehen breite Diversifikation, Stabilität und eine verlässliche Grundstruktur im Mittelpunkt. Normale Kursschwankungen sind kein Verkaufsgrund, und es gibt keinen Zwang, ständig umzuschichten.
Kategorie B – Cash Cows
In dieser Kategorie geht es um laufende Ausschüttungen und möglichst nachhaltigen Cashflow. Eine hohe Dividendenrendite allein genügt allerdings nicht.
Entscheidend ist, ob die Ausschüttung durch das jeweilige Geschäftsmodell tatsächlich getragen werden kann.
Kategorie C – Qualitätswachstum
C soll der langfristige Wachstums- und Compounding-Motor sein.
Gesucht werden Unternehmen mit strukturellem Wachstum, hoher oder steigender Profitabilität, belastbarer Bilanz, nachvollziehbarer Kapitalallokation und einem echten Wettbewerbsvorteil.
Kategorie D – asymmetrische Spekulation
Hier dürfen bewusst riskantere Ideen stattfinden.
Voraussetzung sind eine nachvollziehbare Story, konkrete Meilensteine und ein interessantes Verhältnis zwischen möglichem Gewinn und begrenztem Einsatz.
Hoffnung allein ist kein Investmentcase.
Kategorie E – Tactical, Events und Sonderfälle
E schafft einen klar geregelten Platz für Situationen, die nicht sauber in A bis D passen: taktische Trades, besondere Ereignisse, historische Sonderfälle oder sogenannte Free Rides nach einem Teilverkauf bei über 100% Gewinn.
Die Kategorie soll Flexibilität ermöglichen, darf aber nicht dazu benutzt werden, die Regeln der übrigen Bereiche zu umgehen.
Für alle Kategorien gilt
Die Kategorien müssen nicht jederzeit vollständig besetzt sein.
Es gibt auch keine starre Gleichgewichtung und keine automatische Pflicht zum Rebalancing. Wenn sich keine überzeugende Gelegenheit bietet, darf ein Platz frei bleiben und Cash liegen bleiben.
Aus Gesprächen wurde ein echtes Regelwerk
Am Anfang bestand das Projekt hauptsächlich aus Analysen, Ideen und vielen Diskussionen. Das war hilfreich, aber noch kein belastbares System.
Mit der Zeit traten typische Probleme auf:
- Unterschiedliche Unternehmen wurden mit ungeeigneten Kennzahlen verglichen.
- Eine interessante Aktie wurde zu schnell mit einer kaufbaren Aktie gleichgesetzt.
- Kurzfristige Kursbewegungen erhielten manchmal zu viel Bedeutung.
- Ältere Aussagen und neuere Entscheidungen konnten sich widersprechen.
- Einzelne Sonderfälle drohten allgemeine Regeln zu verändern.
- Eine gute Position wirkte plötzlich austauschbar, nur weil ein neuer Kandidat ebenfalls interessant erschien.
Dadurch wurde deutlich:
Wir benötigten nicht einfach mehr Analysen, sondern eine verbindliche Entscheidungsstruktur.
Aus vielen Einzelregeln entstand deshalb ein Masterbook mit mittlerweile mehr als 270.000 Zeichen.
Es beschreibt die strategische Grundlage des Systems: die Aufgaben der Kategorien, Mindestanforderungen, Prüfverfahren, Risiko- und Verkaufsregeln, den Umgang mit Stops, die Watchlist-Struktur und die Zusammenarbeit zwischen Mensch und KI.
Daneben gibt es einen Master-Status.
Dort wird nicht die Strategie beschrieben, sondern der jeweils aktuelle operative Stand: Positionen, Kategorien, Orders, Stops, Beobachtungsfälle und anstehende Prüfungen.
Damit sind Strategie und Tagesgeschäft bewusst voneinander getrennt.
Falls Informationen einander widersprechen, gilt eine klare Reihenfolge:
die jüngste ausdrücklich bestätigte Entscheidung oder Transaktion,
der aktuelle Master-Status,
das Masterbook,
ältere Aussagen und Analysen.
Das klingt zunächst etwas bürokratisch. In der Praxis verhindert es aber genau das Problem, dass eine längst überholte Aussage plötzlich wieder als aktuelle Entscheidung behandelt wird.
Regeln sollen Fehler begrenzen – nicht die Zukunft vorhersagen
Das System verspricht keine sicheren Gewinne. Es kann weder überraschende Unternehmensmeldungen noch Marktcrashs oder politische Entscheidungen vorhersehen.
Seine Aufgabe ist eine andere:
Es soll dafür sorgen, dass Entscheidungen auch unter Unsicherheit möglichst konsistent getroffen werden.
Daraus entstanden einige wichtige Grundsätze:
- Ein roter Börsentag ist allein niemals ein Verkaufsgrund.
- Ein Kursverlust ist allein kein Argument für einen Nachkauf.
- Eine gute Aktie ist nicht automatisch zu jedem Preis ein guter Kauf.
- Unternehmensqualität und Einstiegszeitpunkt werden getrennt bewertet.
- Risiken werden klar benannt, sind aber nicht automatisch ein Regelbruch.
- Gute Bestandspositionen werden nicht wegen eines nur geringfügig besseren Kandidaten ausgetauscht.
- Es gibt keinen Zwang, freie Plätze sofort zu besetzen.
- Dividenden, Verkaufserlöse und neues Kapital dürfen dort eingesetzt werden, wo sie den größten Gesamtnutzen bieten.
- Regeln dürfen weiterentwickelt werden, aber nicht spontan, um einen gerade gewünschten Kauf passend zu machen.
Besonders wichtig ist mir die Unterscheidung zwischen Qualität und Kaufbarkeit.
Ein Unternehmen kann zur Champions League gehören und trotzdem aktuell zu teuer oder charttechnisch ungünstig sein.
Umgekehrt macht ein starker Kursrückgang aus einem schwachen Unternehmen noch kein Schnäppchen.
Welche Aufgabe die KI übernimmt
Die künstliche Intelligenz ist in diesem Projekt weder Vermögensverwalter noch autonomer Händler. Sie ist vielmehr eine Kombination aus Research-Assistent, Gegenprüfer und Kontrollinstanz.
Sie soll unter anderem:
- Geschäftsmodelle verständlich aufarbeiten,
- Unternehmensberichte und aktuelle Meldungen prüfen,
- Kennzahlen mit passenden Wettbewerbern vergleichen,
- Chancen, Risiken und Abhängigkeiten herausarbeiten,
- geeignete Einstiegszonen untersuchen,
- Kandidaten gegen bestehende Positionen antreten lassen,
- Regelverstöße und Widersprüche erkennen,
- Watchlists und Katalysatoren überwachen,
- und auch dann widersprechen, wenn die Analyse nicht zu meiner ursprünglichen Meinung passt.
Dabei gilt eine feste Quellenhierarchie.
Unternehmensberichte, offizielle Veröffentlichungen und regulatorische Dokumente haben Vorrang.
Analystenmeinungen, Bewertungsmodelle, Screener und technische Daten sind wichtige Ergänzungen, ersetzen aber nicht die Primärquellen.
Wenn Daten nicht zusammenpassen, soll die KI keinen scheinbar präzisen Mittelwert erfinden. Stattdessen müssen Zeitraum, Bilanzierungsstandard, Definition und Aktualität geprüft werden. Bleibt etwas unklar, wird es als offen gekennzeichnet.
Die endgültige Entscheidung bleibt immer bei mir.
Die KI kann analysieren, warnen, vergleichen und Empfehlungen aussprechen. Sie darf aber weder eigenmächtig handeln noch die Regeln verändern.
Das eigentliche Ziel des Projekts
Das langfristige Ziel ist nicht, möglichst häufig zu handeln oder jedes Jahr eine festgelegte Rendite erzwingen zu wollen.
Das Depot soll über viele Jahre, bis zu meinem Renteneintritt, Vermögen aufbauen und gleichzeitig einen zunehmend belastbaren Cashflow entwickeln.
Das ETF-Fundament sorgt für Stabilität und Diversifikation.
Die Cash Cows liefern Ausschüttungen. Qualitätswachstum soll den langfristigen Wertzuwachs antreiben.
Spekulative und taktische Positionen können zusätzliche Chancen eröffnen, dürfen das Gesamtsystem aber nicht dominieren.
Gute Unternehmen sollen lange gehalten werden können.
Langfristig bedeutet für mich jedoch nicht, eine Position unabhängig von jeder Entwicklung für immer zu behalten.
Es bedeutet, nur dann zu verkaufen, wenn es dafür einen nachvollziehbaren Grund gibt.
Das 55555-System ist deshalb kein fertiges Produkt und auch kein unfehlbarer Algorithmus.
Es ist ein lernendes Regelwerk. Erfahrungen dürfen zu Verbesserungen führen – aber nicht jede einzelne schlechte Erfahrung erzeugt sofort eine neue pauschale Regel.
Genau darin liegt für mich der größte Nutzen des gesamten Projekts:
Die KI soll menschliche Entscheidungen nicht ersetzen.
Sie soll helfen, sie strukturierter, kritischer, nachvollziehbarer und hoffentlich langfristig besser zu machen.
Im zweiten Teil zeige ich, wie wir neue Aktien finden, welche Quellen und Prüfungen dabei zum Einsatz kommen und wie aus einer ersten Idee entweder ein Kandidat, ein Beobachtungsfall oder eine klare Absage wird.
Am Freitag in einer Woche erscheint Teil 2. Darin geht es ausführlich um unsere Aktiensuche und die konkrete Zusammenarbeit mit dem KI-Agenten.
Ich freue mich auf einen offenen und freundlichen Austausch über das Projekt.
Fragen, Anregungen und konstruktive Kritik sind ausdrücklich willkommen – ebenso Fragen zu einzelnen Abläufen, falls jemand etwas Ähnliches ausprobieren möchte.
Mir geht es dabei nicht um eine Grundsatzdebatte über Sinn oder Unsinn künstlicher Intelligenz, sondern um eine sachliche Diskussion auf Augenhöhe über die konkrete Anwendung.
Ich werde versuchen, eure Fragen zeitnah, so gut und ausführlich wie möglich zu beantworten und bin gespannt, welche Ideen und Verbesserungsvorschläge sich daraus ergeben.
Grüße aus Dänemark
Euer Raketentoni
8585
43 Kommentare
Ich bin (nochmal) ganz ehrlich dazu: Ich finde den Aufwand, das Ergebnis und die Herangehensweise phänomenal und bin sehr gespannt auf die weiteren Teile der Vorstellung. Für mich persönlich zeitlich aktuell zwar undenkbar, so etwas zu entwickeln aber ich ziehe den Hut vor Deiner Leistung, Toni! Bis dahin begnüge ich mich mit meinem Prompt, der für meine Parameter bislang das nötige in einer Erstanalyse tut (und frage deine Jungs hin und wieder mal nach ihrer Meinung, wenn mir mal wieder etwas vermeintlich spannendes über den Weg läuft).😁🫶🏻 Freue mich mehr zu erfahren.
•
1919
•
1Wo.·
Meilenstein 100K mit 22
Es ist passiert genau 1 Woche nach meinem 22. Geburtstag habe ich die 100K geknackt. In dem Zuge möchte ich euch auch mal mein Depot und meine Strategie vorstellen.
Über Mich:
Ich bin frisch 22 und investiere seit dem ich 18 bin, damals noch als Azubi mit geringem Gehalt. Mittlerweile bin ich fest angestellt und kann eine monatliche Sparrate von 1000€-1500€ aufbringen. Ich beschäftige mich intensiv mit dem investieren und würde behaupten das es auch zu einem Hobby geworden ist da mein Interesse sehr groß ist. Deswegen ist es um so schöner wenn es sich am Ende auszahlt.
Meine Strategie:
Anfangs hatte ich alles in einen ETF ( $VWCE (-0,33 %) ) gesteckt aber schnell gemerkt das mir dieser Weg zu langweilig ist und zu wenig Rendite bringt. Mittlerweile liegt mein Fokus größtenteils auf Einzelaktien ich werde denn ETF aber als Basis behalten. Mein Depot ist sehr Tech lastig was aber auch beabsichtigt ist da ich in dem Sektor die größten Chancen sehe. Ich gehe eigentlich nur auf Wachstumswerte um die Größt mögliche Rendite zu erzielen. Die Vereinzelten Dividende Aktien sind noch aus meiner Anfangs Zeit. Außer die $EOAN (-1,64 %) Aktie die bespare ich jährlich mit 500€ bekomme davon aber 360€ vom Arbeitgeber gestellt. Ich bin neulich stark in Software ( $NOW (-2,27 %) ) und Rechenzentren ( $IREN (+7,07 %) ) eingestiegen da ich in den Sektoren hohes Potenzial sehe.
Ich hab mich auch an Krypto probiert bin aber damit sehr schnell gescheitert wie man sieht. Mir hat einfach das Wissen gefehlt aber mir war durchaus klar das es ein sehr riskanter Sektor ist. Aber ich werde nicht im Minus verkaufen sondern es aussitzen. Wenn die Altcoin Positionen auf Null gehen dann ist das so aber wer weiß vielleicht komme ich da ja noch mit bisschen Rendite raus. Anders ist das bei $BTC (+0,06 %) da sehe ich nach wie vor Potenzial und bespare den auch weiterhin Monatlich.
Meine Sparpläne:
50€ $VWCE (-0,33 %) (Nur um das Save-Back bei Trade Republic zu nutzen)
250€ $BTC (+0,06 %)
Zukunfts Ziele:
Ich werde weitermachen wie bisher und Probier meine Sparrate bei 1000€-1500€ zu halten. Ich suche mir weiter Einzelwerte raus wo ich großes Potenzial sehe und werde da dann in Tranchen einsteigen.
Zusätzlich zu meinem Depot möchte ich auch in den nächsten 2 Jahren meine erste Eigentumswohnung kaufen und diese dann Vermieten.
Ich hoffe euch hat der kleine Einblick gefallen und über Tipps und Verbesserungsvorschläge würde ich mich sehr freuen.
37Positionen
99.930,96 €
39,31 %
9191
47 Kommentare
1Wo.
und wie viel startkapital gab es von den eltern ? :D
•
3030
•
4Tg·
Meine Dividenden im August 2026
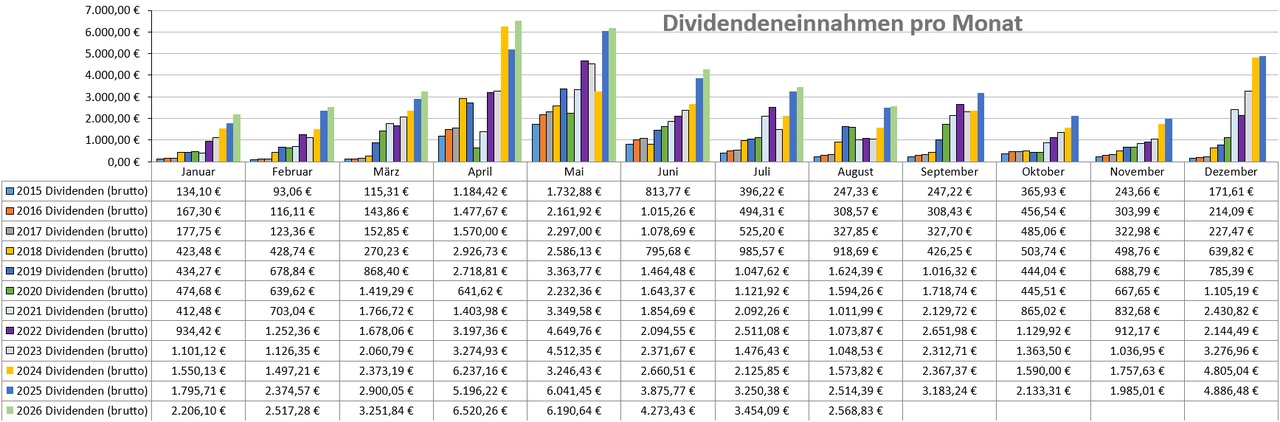
Dividenden August 2026: 16 Monatsrekorde in Folge
Ab jetzt müssen meine Kapitalerträge reichen
Manchmal muss man bei seinen eigenen Zahlen kurz innehalten.
Der August war für mich wieder so ein Monat.
Nach meinem bereits besten Dividenden-Juli aller Zeiten hat mein Depot auch im August einen neuen persönlichen Bestwert geliefert. Und damit nicht genug:
Es war bereits mein 16. Monatsrekord in Folge.
Seit Mai 2025 konnte ich damit in jedem einzelnen Monat meine bisherige Bestmarke übertreffen.
Gleichzeitig läuft auch mein Dividendenjahr 2026 weiterhin deutlich besser als geplant. Mein Ziel für dieses Jahr sind erstmals 50.000 € brutto Dividendeneinnahmen. Bereits nach den ersten sechs Monaten hatte ich die Hälfte davon im Sack. Inzwischen ist klar: Wenn nicht noch einiges schiefgeht, ist diese Marke durchaus in Reichweite.
Und es geht für mich mittlerweile um mehr als nur eine möglichst hohe Jahressumme.
Denn seit September 2026 ist mein Angestelltendasein endgültig Geschichte. Damit muss ich bestimmte laufende Kosten, die früher über mein Beschäftigungsverhältnis mit abgedeckt waren, nun selbst tragen. Dazu gehört auch meine Krankenversicherung.
Mein Kapitalertrag sorgt dabei dafür, dass ich den Höchstsatz bezahlen muss. Unterm Strich landet der monatliche Beitrag bei ungefähr 1.250 €. Und genau hier kommt mein Projekt „monatliches Grundrauschen erhöhen“ ins Spiel.
Ich möchte die Ausschüttungen meiner Monatszahler Schritt für Schritt so weit erhöhen, dass sie allein meine monatlichen Krankenversicherungsbeiträge abdecken.
1.250 € monatliches Grundrauschen sind für mich deshalb keine beliebige Zielzahl. Sie haben seit meinem endgültigen Abschied aus dem Angestelltendasein eine ganz konkrete Bedeutung bekommen.
Schauen wir also einmal auf die Zahlen des Augusts, die Entwicklung meiner Dividendeneinnahmen und darauf, wo mein Depot inzwischen angekommen ist.
Noch ein kleiner Dividenden-Hinweis
Wenn du beim Thema Dividenden gerade richtig Bock auf mehr bekommen hast: Vom 09. bis 11. Oktober 2026 findet die Online-Dividenden-Offensive statt.
Und jetzt kommt der für dich vielleicht interessanteste Teil:
2026 gibt es erstmals sogar eine kostenlose Teilnahmemöglichkeit.
Wenn du also Dividendenwissen tanken möchtest, check den kostenlosen Zugang unbedingt ab, bevor du ein Ticket kaufst.
2.568,83 € Dividende im August
Die von mir vereinnahmten Ausschüttungen aus Wertpapieren beliefen sich im August auf 2.568,83 € brutto.
Damit konnte ich den Vorjahresmonat um 2,17 % übertreffen.
Noch wichtiger ist für mich aber die langfristige Entwicklung: Auch im August habe ich damit einen neuen persönlichen Monatsrekord aufgestellt.
Es war mein 16. Monatsrekord in Folge.
Und diese Serie ist für mich tatsächlich beeindruckender als der einzelne Augustwert.
Denn ein einzelner Rekord kann immer mal passieren. Wenn sich aber über 16 Monate hintereinander jeden Monat eine neue Bestmarke ergibt, zeigt das, dass sich an der Ertragskraft meines Depots nachhaltig etwas verändert hat.
Für das laufende Jahr peile ich weiterhin die 50.000-€-Marke brutto aus Dividenden an.
Nach den ersten sechs Monaten hatte ich bereits die Hälfte meines Jahresziels kassiert. Und auch danach ging es weiter aufwärts: Mein Juli und jetzt auch mein August waren jeweils die besten Monate ihrer Art, die ich bisher erlebt habe.
Noch interessanter wird die Rechnung beim Blick auf die verbleibenden Monate.
Selbst wenn meine Dividendeneinnahmen von September bis Dezember lediglich auf dem Niveau der jeweiligen Vorjahresmonate liegen würden, käme ich am Jahresende bereits auf einen Betrag, der mein Jahresziel übertrifft.
Das heißt natürlich nicht, dass die 50.000 € schon sicher sind. Dividenden können gekürzt werden, Unternehmen können ihre Ausschüttungen aussetzen, und auch mein Depot verändert sich laufend.
Aber die Ausgangslage ist ziemlich komfortabel.
Die 50.000 € waren zu Jahresbeginn ein ambitioniertes Ziel. Inzwischen sind sie ein realistisches Etappenziel.
Dividendenerhöhungen gehören zum Spiel dazu
Ein wesentlicher Bestandteil meines langfristigen Dividendenwachstums sind natürlich die Unternehmen selbst.
Im August haben 9 Unternehmen aus meinem Portfolio ihre Dividende erhöht.
Demgegenüber stehen 3 Kürzungen.
Bei Honeywell International ist die Kürzung allerdings im Zusammenhang mit dem Spin-off von Honeywell Aerospace zu sehen. Das sollte man bei der Einordnung berücksichtigen und nicht einfach mit einer klassischen Kürzung der laufenden Dividende gleichsetzen.
Nachfolgend findest du die komplette Übersicht der Dividendenerhöhungen und -kürzungen im August.
Damit stehen in meiner Jahresbilanz inzwischen 89 Dividendenerhöhungen und 13 Senkungen.
Natürlich sind 13 Kürzungen nicht schön.
Aber genau deshalb gefällt mir der Ansatz eines breit diversifizierten Dividendendepots: Nicht jedes Unternehmen muss jedes Jahr alles richtig machen.
Einige erhöhen ihre Ausschüttung kräftig, andere nur marginal. Manche halten sie konstant, und bei einigen geht es eben auch einmal in die andere Richtung.
Entscheidend ist für mich die Summe des Cashflows über viele Jahre.
Und dort zeigt die Entwicklung weiterhin nach oben.
Mein monatliches Grundrauschen hat einen konkreten Zweck
Ein weiteres Ziel von mir ist es, auch 2026 in jedem Monat mehr als 2.000 € Dividende zu erhalten.
Das hat bisher funktioniert.
Allerdings verteilen sich die Ausschüttungen bei einem klassischen Dividendenportfolio nicht gleichmäßig über das Jahr. Viele Unternehmen zahlen quartalsweise und sorgen damit in manchen Monaten für volle Kassen, während andere Monate deutlich dünner ausfallen.
Genau deshalb beschäftige ich mich schon seit einiger Zeit mit dem „monatlichen Grundrauschen“.
Gemeint sind dabei vor allem die Ausschüttungen meiner Monatszahler.
Mein Ziel für dieses Projekt lautet: 1.250 € netto pro Monat allein aus Monatszahlern.
Warum ausgerechnet 1.250 €?
Seit September 2026 ist das für mich eine ziemlich konkrete Zahl.
Ich habe mein Angestelltendasein endgültig beendet und muss meine Krankenversicherung nun komplett selbst bezahlen. Aufgrund meiner Kapitalerträge falle ich dabei in den Höchstsatz. Der monatliche Beitrag liegt ungefähr bei 1.250 €.
Mein Gedanke dahinter ist deshalb ziemlich simpel:
Die Monatszahler sollen irgendwann meine Krankenversicherung bezahlen.
Nicht auf dem Papier. Nicht als theoretische Renditerechnung.
Sondern jeden Monat tatsächlich durch ihre Ausschüttungen.
Davon bin ich aktuell noch ein gutes Stück entfernt. Aber genau deshalb bleibt das Projekt auf meiner persönlichen Cashflow-Baustelle.
Denn wenn die Krankenversicherung jeden Monat bereits durch die Ausschüttungen meiner Monatszahler finanziert wird, ist eine weitere laufende Ausgabe meines Lebens einfach aus dem Cashflow abgedeckt.
Und genau solche kleinen Bausteine machen für mich finanzielle Freiheit greifbar.
Die Entwicklung meiner Dividenden seit 2015
Wie sich meine Dividendeneinnahmen über die Jahre entwickelt haben, zeigt die folgende Grafik.
2026 ist dabei hellgrün dargestellt. Die Vergleichswerte der Vorjahre sind entsprechend farblich gekennzeichnet.
Wenn man die einzelnen Monate betrachtet, gibt es natürlich immer wieder größere und kleinere Ausschläge.
Das liegt in erster Linie an den unterschiedlichen Zahlungsintervallen der Unternehmen. Ein Quartalszahler kann eben nicht jeden Monat für einen gleichmäßigen Cashflow sorgen.
Trotzdem gefällt mir das Gesamtbild.
Denn wenn man etwas Abstand gewinnt und nicht auf einzelne Monate starrt, wird der langfristige Trend ziemlich deutlich:
Der Cashflow wächst.
Und genau darum geht es mir beim Aufbau meines Dividendendepots.
Nicht darum, jeden Monat exakt dieselbe Summe zu kassieren.
Sondern darum, dass die Ausschüttungen über viele Jahre hinweg immer weiter wachsen.
Von 2015 bis heute
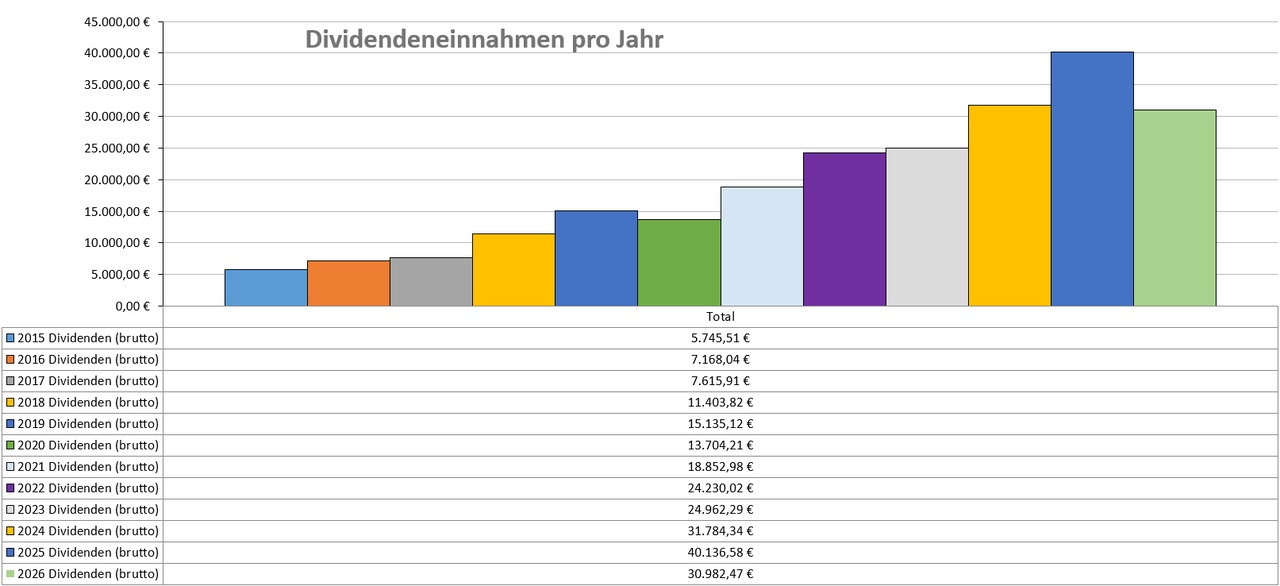
Noch deutlicher wird die Entwicklung, wenn wir die monatlichen Einnahmen zu Jahreswerten zusammenfassen.
Hier sieht man ziemlich eindrucksvoll, was aus einem langfristigen Vermögensaufbau entstehen kann.
Aus vielen kleinen und großen Ausschüttungen ist über die Jahre ein immer größerer Einkommensstrom geworden.
Und der hellgrüne Balken ganz rechts?
Der ist noch nicht fertig.
Vier Monate fehlen schließlich noch.
Ich bin gespannt, wo er am Ende des Jahres landen wird.
Die 50.000 € für 2026 sind dabei für mich nicht das Ende der Reise. Eher das nächste Etappenziel.
Denn wenn man einmal erlebt hat, wie sich ein wachsender Cashflow entwickelt, bekommt man schnell Lust auf mehr.
Was kann mein Depot in Zukunft ausschütten?
Damit kommen wir zu einer Frage, die ich fast noch spannender finde als die bereits kassierten Dividenden:
Was kann mein aktuelles Depot in Zukunft an Ausschüttungen produzieren?
Natürlich hat auch diese Rechnung ihre Grenzen.
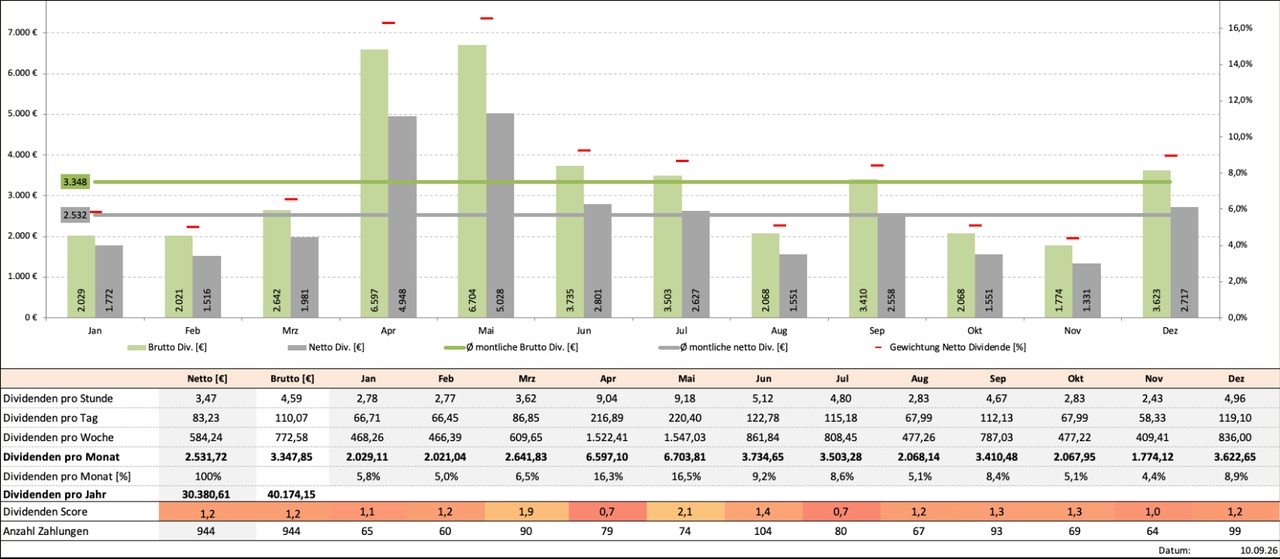
Einige CEFs und ETFs lassen sich in das Tool nicht integrieren. In meiner Auswertung fehlen beispielsweise der Vanguard 0-3 Month Treasury Bill ETF (VBIL) und Global X 1-3 Month T-Bill ETF (CLIP).
Die tatsächliche erwartete Ausschüttung meines gesamten Portfolios liegt daher noch etwas höher.
Spannend finde ich außerdem den Blick auf die monatliche Nettodividende.
Das Tool weist aktuell bereits 2.533,04 € Nettodividende pro Monat aus.
Und da wird es für mich interessant.
Vermögen ist gut. Cashflow ist besser.
Ich habe mein Depot nicht aufgebaut, um irgendwann einfach eine möglichst große Zahl auf dem Bildschirm zu sehen.
Natürlich ist Vermögen wichtig.
Aber mich hat beim Investieren schon immer besonders fasziniert, dass Vermögenswerte laufend Geld produzieren können.
Zinsen.
Dividenden.
Optionsprämien.
Cashflow.
Und genau dieser Cashflow schafft einen Teil der Freiheit, die ich mir über viele Jahre aufgebaut habe.
Mein Angestelltendasein ist seit September 2026 endgültig beendet. Jetzt kann ich noch stärker beobachten, wie weit mich mein aufgebautes Vermögen und die daraus entstehenden Einnahmen tatsächlich tragen.
Wenn die prognostizierten Dividendeneinnahmen meines Portfolios bereits über dem liegen, was ich für meinen bescheidenen Lebensstil benötige, ist das für mich eine ziemlich angenehme Ausgangssituation.
Und das Schöne daran:
Das Depot arbeitet weiter.
Auch wenn ich nicht mehr jeden Morgen zur Arbeit fahre, zahlen meine Beteiligungen weiterhin aus.
Unternehmen erwirtschaften Gewinne. Einige davon landen bei mir als Dividende.
Und wenn ich diese Ausschüttungen wiederum investiere, kann daraus noch mehr ausschüttendes Vermögen entstehen.
Das ist für mich der eigentliche Charme des langfristigen Vermögensaufbaus.
Die 50.000 € Dividenden in 2026 sind deshalb zwar ein schönes Ziel.
Aber sie sind eben nur eine weitere Etappe.
Und während der hellgrüne Balken für 2026 noch wächst, habe ich schon das nächste Projekt im Blick:
Das monatliche Grundrauschen muss lauter werden.
Denn wenn meine Monatszahler irgendwann jeden Monat 1.250 € ausschütten, ist zumindest meine Krankenversicherung bereits aus einem ganz speziellen Teil meines Cashflows bezahlt.
Und dann darf der Rest des Depots weiter für mich arbeiten.
+ 2
3939
29 Kommentare
Schöner Dividendenertrag, Glückwunsch. Lass es mich bitte mal provokativ sagen, du hoffst durch die Verlinkung in deinem Profil auf deine Lounge bestimmt auch auf Abonnements die Dein Grundrauschen finanzieren. Ist dein Beitrag hier jetzt als reiner Content zu werten oder schon als unbezahlte Werbung?
•
88
•Trending heute
Top-Creator dieser Woche