1Wo.·

Neocloud-Crash: Meine Einschätzung

Der Neocloud-Crash der vergangenen Woche hat $CRWV (+6,14 %), $NBIS (+10,71 %) und $IREN (+6,97 %) auf Talfahrt geschickt. Was steckt dahinter, und was hat sich für die Zukunft tatsächlich geändert?


Die Kette beginnt beim Ölpreis

Seit den Angriffen auf den Iran ist der Ölpreis von ~80 $ im August auf über 106 $ je Barrel gestiegen. Das schlägt sich voll auf die US-Inflation durch:

  • Verbraucherpreise (CPI): 3,7 % im September, erwartet waren 3,6 %. Das ist fast das Doppelte des Fed-Ziels von 2 %
  • Kerninflation: 2,6 %, ebenfalls über der Erwartung
  • Erzeugerpreise (PPI): 6,3 % zum Vorjahr, mehr als das Dreifache des Fed-Ziels. Zum Vormonat +1,3 %, fast doppelt so viel wie erwartet und der stärkste Anstieg seit März 2022


Die Fed hat am 16. September zum ersten Mal seit 2023 die Zinsen angehoben, auf 3,75–4,00 %. Die Rendite zehnjähriger US-Staatsanleihen lag Ende September über 5,2 %, so hoch wie seit 2007 nicht mehr. Dazu kommt ein US-Staat, der sich immer weiter verschuldet und laufend neue Anleihen platzieren muss.


Genau hier liegt das Problem der Neoclouds: Der KI-Ausbau wird zu einem großen Teil mit Schulden finanziert und konkurriert um dieselben Geldgeber wie der US-Staat. Bringt eine Staatsanleihe über 5 % fast ohne Risiko, verlangen Kreditgeber von einem Unternehmen, das noch Verluste schreibt, deutlich mehr.


Der Auslöser des Crashs: CoreWeaves Anleihen

Am 14. Oktober ging ein Chart viral, der eine CoreWeave-Anleihe über 1,25 Mrd. $ mit einer Rendite von knapp 15 % zeigte. Ausgegeben wurde sie im Juni mit 9,625 %. Die Kreditausfallversicherung (CDS) liegt auf einem Rekordstand von 1.194,5 Basispunkten, am 6. Oktober waren es noch 368.


Das entspricht nach Standardrechnung einer Ausfallwahrscheinlichkeit von über 60 % innerhalb von fünf Jahren.


Am selben Tag legte Gartner nach: Bis 2030 sollen über 80 % der Neocloud-Anbieter ihre Eigenständigkeit verlieren. Den KI-Rechenzentren stünden bis dahin höchstens 3,6 Billionen $ Umsatz gegenüber, nötig wären 8,5 Billionen $.


Ist die Angst berechtigt?

Bei CoreWeave zum Teil ja. Die höhere Marktrendite ändert nichts am Zins der bestehenden Anleihen, aber jede neue Finanzierung wird teurer, und CoreWeaves Wachstum hängt an neuen Krediten. Die 60 % sind allerdings ein Marktpreis aus einer Panikwoche und keine Prognose.


IREN und Nebius stehen anders da

IREN hat das Microsoft-Projekt $MSFT (+0,67 %) mit 3,6 Mrd. $ zu ~6% finanziert. Horizon 1 hat Microsoft im August abgenommen, seitdem wird Umsatz generiert. Horizon 2 bis 4 sollen im vierten Quartal folgen, vertraglich gibt es Puffer bis Anfang Q2 2027.

Auf X kursiert derzeit die Information, dass Microsoft $IREN (+6,97 %) falsche Netzwerk-Anforderungen geliefert haben soll und dadurch die aktuellen Childress-Rechenzentren nochmals umgebaut werden müssen. Horizon 2 verzögere sich dadurch um ~45 Tage, Horizon 1 wird weiter betrieben und während der Umrüstung von Microsoft weiter bezahlt. Horizon 3 & 4 sollen nicht betroffen sein, da diese direkt mit der richtigen Netzwerk-Anforderung fertiggestellt werden. Somit sollen alle vier Gebäude zum Jahresende wie geplant Umsatz bringen. Offiziell bestätigt ist davon nichts.


Nebius ist im Juli auf ein kapitalschonenderes Modell umgestiegen, bei dem Partner die Rechenzentren finanzieren. Außerdem liegen die Vorauszahlungen der Kunden bereits bei ~40-55% der Vertragssumme, welche einen Großteil des Finanzierungsrisikos der Neoclouds abnehmen. Dazu kommt die Möglichkeit des Asset-Backed-Financings, wobei die Rechenzentren selbst als Sicherheit für Kredite herangezogen werden können und somit die Kreditzinsen verringern. Der Markt verkauft die drei Unternehmen mit ihren unterschiedlichen Finanzierungsrisiken trotzdem als ein Gesamtes.


Die Nachfrage zeigt in die andere Richtung

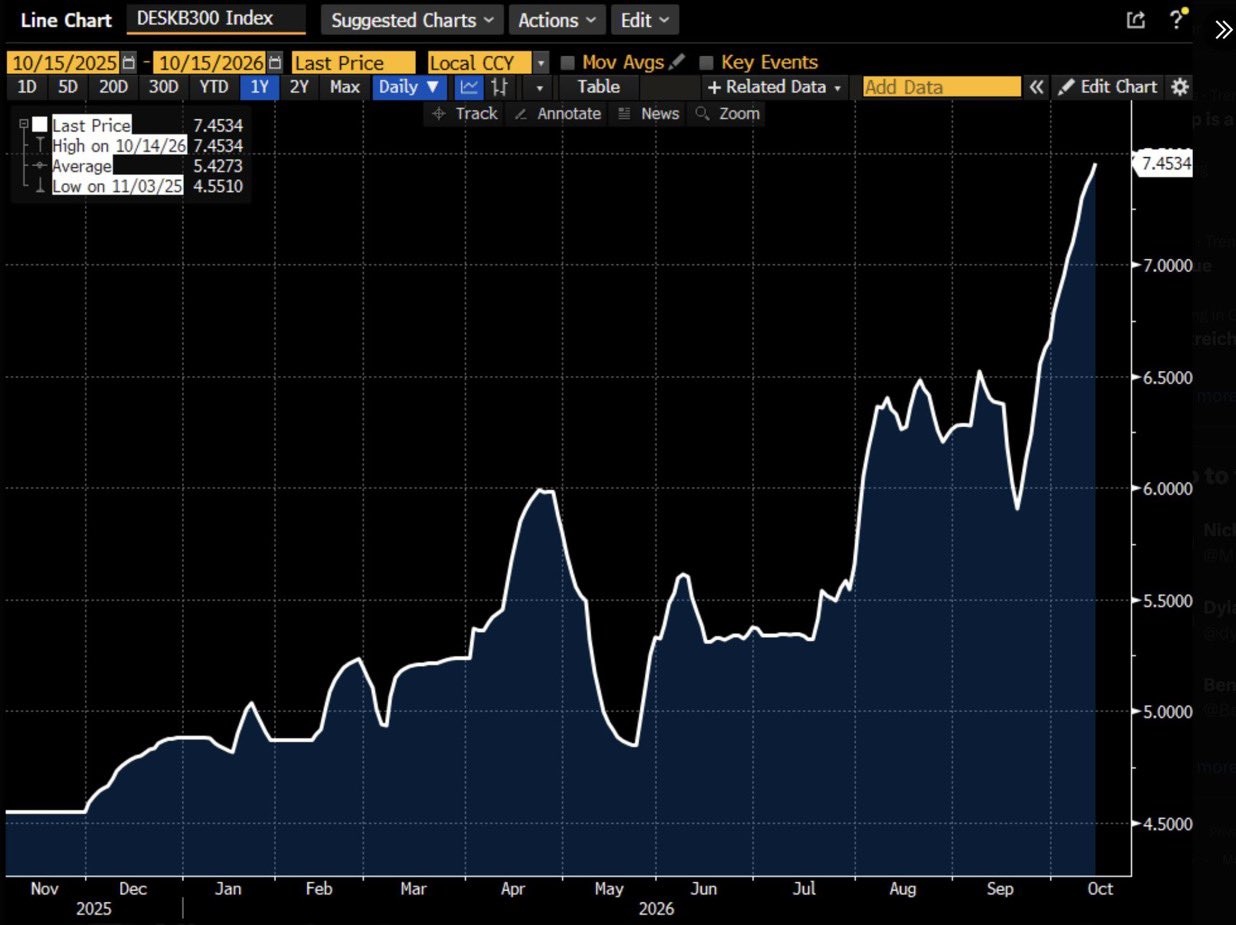
Die GPU-Mietpreise steigen: Nebius hat zum 1. Oktober den Preis für B300-GPUs um 21 % auf 9,50 $ pro Stunde angehoben, die zweite Erhöhung binnen drei Monaten.


Der DESKB300 Miet-Index aus echten Mietgeschäften bei US-Neoclouds meldete Mitte Oktober ein Rekordhoch, auch getrieben von Inferenz mit Open-Source-Modellen. Zur Sorge, GPUs würden zu schnell an Wert verlieren, passt das schlecht.
attachment

Die GPU-Rental Preise könnten auch durch die steigenden Finanzierungskosten beeinflusst sein und dadurch steigen - insgesamt also eher ein neutraler Prozess.


Jensen Huang sagte am 16.Oktober in Berlin zu Bloomberg: “All of this is going to pass.” KI werde jede Branche verändern, und man stehe erst am Anfang. CoreWeaves Kapitalkosten sinken laut Huang sogar. Der Anleihemarkt sah das diese Woche anders.


Zeit ist der eigentliche Engpass

Ein Rechenzentrum entsteht nicht in einem Quartal. Grundstück und Stromanschluss zu sichern dauert oft Jahre, der Bau selbst ist komplex. Neocloud-Aktien sind Wetten darauf, wo diese Firmen in drei bis fünf Jahren stehen, werden aber gehandelt, als müssten sie jede Woche liefern.


Auch bei wachsender Nachfrage kommen nicht alle durch. Manche werden ihre Aktionäre immer wieder verwässern, manche werden übernommen, einige scheitern.

Entscheidend ist, wie das Management den Ausbau finanziert und ob es liefert, was es versprochen hat.


Harte Abverkäufe, Monate ohne Bewegung und Rallys, nach denen plötzlich alle wieder bullish sind, gehören in diesem Sektor dazu und sollten jedem Investor klar sein. Eine Fünf-Jahres-These lässt sich schlecht an der Year-to-Date-Performance messen.


Insgesamt preist der Markt ein Finanzierungsproblem ein, das in dieser Schärfe vor allem CoreWeave hat, und überträgt es auf den ganzen Sektor. Gleichzeitig zeigt die Nachfrage nach Rechenleistung keine Schwäche, eher im Gegenteil.


Hohe langfristig hohe Zinsen sind das Hauptrisiko für alle Akteure

Bleiben die Renditen der Staatsanleihen dauerhaft über 5 %, wird jede neue Finanzierungsrunde teurer, und das trifft alle drei. CoreWeave, Nebius und IREN stehen erst am Anfang ihres Ausbaus und werden in den nächsten Jahren noch viele Milliarden für Rechenzentren und GPUs aufnehmen müssen. Teureres Geld drückt deshalb direkt auf die künftigen Renditen. Vor diesem Hintergrund ist der Abverkauf nachvollziehbar, auch wenn die Nachfrage selbst intakt bleibt.


Spannend werden die Nebius-Zahlen voraussichtlich am 22. Oktober, die Fed-Sitzung Ende Oktober und die Abnahme von Horizon 2. Außerdem ist der Kriegsverlauf (Iran & USA) genau zu beobachten, welche die zukünftige Entwicklung maßgeblich bestimmen wird.


Keine Anlageberatung


Quellen:

https://www.cnbc.com/2026/10/15/coreweave-credit-default-swaps-hit-distress-levels-as-investors-sour-on-ai-debt.html

https://www.cnbc.com/2026/10/15/whats-behind-the-sell-off-in-ai-neocloud-stocks-like-coreweave-and-nebius-.html

https://www.gartner.com/en/newsroom/press-releases/2026-10-14-gartner-says-over-us-dollars-three-and-a-half-trillion-of-artificial-intelligence-infrastructure-spending-could-be-exposed-to-impairment-by-the-end-of-2030

https://www.bls.gov/news.release/cpi.nr0.htm

https://www.bls.gov/news.release/ppi.nr0.htm

https://www.sec.gov/Archives/edgar/data/0001878848/000187884826000052/iren-20260630.htm

https://www.bloomberg.com/news/articles/2026-10-16/nvidia-ceo-on-ai-market-turmoil-all-of-this-is-going-to-pass


$ORCL (+4,28 %)$APLD (+8,73 %)$CIFR (+9,94 %)$GOOGL (+1,83 %)$MSFT (+0,67 %)$AVGO (+3,11 %)$AMD (+6,11 %)$INTC (+3,13 %)$HUT (+6,99 %)

28
4 Kommentare

Profilbild
Grds. muss man auch sagen, dass in einem Projektprozess unterschiedliche Zinssätze anzusetzen sind (beleuchtet aber auch niemand in den Analysen richtig). Ich arbeite selbst im Assetmanagement eines dt. Versicherers und sehe deutliche Zinsunterschiede zw. der Finanzierung bis zur Fertigstellung des Datencenters und nach Go Live. Es sind einfach unterschiedliche Risiken, die zu späteren Zeitpunkten umgeschuldet werden (dann auch nochmal ggf. auf Abstellung des Endkunden).
•
4
•
Profilbild
@Michey777 Sehr wichtiger und interessanter Punkt! Die langfristige Umschuldung reduziert die Finanzierungskosten, bspw. wird das von $APLD als auch so praktiziert.
Beschäftigst du dich im Asset Management mit KI-Unternehmen bzw. Neoclouds?
••
Profilbild
@Pazzzi ja ich befasse mich damit. Weniger im Bereich Wandlerschuldverschreibungen, aber grds. kommt man an dem Thema nicht vorbei. Die DataCenter- Finanzierungen werden immer mehr und auch explizit von Banken und von Seiten BlackRock etc. Gepusht. Alles aber natürlich eher im Bereich Non IG.
•
1
•
Profilbild
Ich finde deinen Beitrag grundsätzlich nachvollziehbar. Vor allem ist es richtig, CoreWeave, IREN und Nebius nicht einfach gleichzusetzen.
Ich habe die Aussagen aber mit den Unternehmensunterlagen und Originalquellen abgeglichen.
Dabei bleiben einige konkrete Fehler und Gegenargumente. (Zumindest aus meiner Sicht)

1. Die Inflationszahlen stimmen – der Vergleich mit dem Fed-Ziel nicht.

Die 3,7 % Verbraucherpreisinflation und 6,3 % Erzeugerpreisinflation sind bestätigt. Auch der monatliche PPI-Anstieg von 1,3 % stimmt.
Allerdings bezieht sich das 2-%-Inflationsziel der Fed auf den PCE-Verbraucherpreisindex, nicht auf Erzeugerpreise. „PPI mehr als dreimal über dem Fed-Ziel“ vergleicht deshalb unterschiedliche Messgrößen. Inflation bleibt ein Problem, aber dafür muss man die Zahlen nicht zusätzlich dramatisieren. [1]

2. Bei Nebius sind die Vorauszahlungen falsch eingeordnet.

Du schreibst von ungefähr 40–55 % der Vertragssumme. Im offiziellen Q2-Aktionärsbrief steht etwas anderes: 70 % der abgeschlossenen Geschäfte enthielten Vorauszahlungen, die 50–60 % der zugehörigen Investitionskosten deckten. Vertragsvolumen und Investitionskosten sind nicht dasselbe. [2]

Außerdem ist Nebius nicht insgesamt auf ein kapitalarmes Modell umgestiegen. Die Mitteilung vom 15. Juli beschreibt ausdrücklich ein zusätzliches Partnermodell, das eigene Rechenzentren und Colocation ergänzt. [3]

Das Gegenbeispiel zur vermeintlichen Entlastung: Nebius investierte im zweiten Quartal weiterhin ungefähr 5,7 Mrd. Dollar. Am 24. August kamen 5,75 Mrd. Dollar neue Wandelanleihen hinzu: 3,45 Mrd. Dollar mit 0,5 % Kupon bis 2030 und 2,3 Mrd. Dollar mit 4,5 % bis 2034. Parallel wurden 800 Mio. Dollar älterer Wandelanleihen gegen rund 15,8 Millionen neue Aktien getauscht. Günstige Kupons sind positiv, aber Wandelanleihen bringen eben auch Verwässerungsrisiken mit. [2][4]

„Asset-light“ ist eine zusätzliche Finanzierungsoption – kein Zauberspruch, der Milliardenbedarf verschwinden lässt.

3. IRENs Microsoft-Finanzierung ist günstig, aber nicht repräsentativ für den gesamten Ausbau.

Die rund 3,6 Mrd. Dollar betreffen GPUs und zugehörige Infrastruktur für den Microsoft-Vertrag. Laut Geschäftsbericht bestehen sie aus ungefähr 1,5 Mrd. Dollar Kredit zu SOFR plus 2,25 Prozentpunkten und 2,1 Mrd. Dollar Schuldverschreibungen mit 5,96 % Festzins. Dazu bestehen Zinsabsicherungsanforderungen. [5]

Ein wichtiges Gegenbeispiel: Die im August vereinbarte Finanzierung für Mackenzie über bis zu 2,4 Mrd. Dollar kostet 9 % Festzins. IREN bekommt also keineswegs für jedes weitere Projekt automatisch Microsoft-Konditionen. [5]

Bestätigt sind die Abnahme von Horizon 1 im August, das Lieferziel für Horizon 2–4 im vierten Quartal und vertragliche Puffer bis Anfang Q2 2027. Für die angeblich falschen Netzwerkanforderungen, 45 Tage Verzögerung und Weiterzahlung während des Umbaus fehlt mir dagegen eine offizielle Bestätigung. Gut ist, dass du diese Geschichte selbst als unbestätigt kennzeichnest. [5]

4. Der DESKB300-Index ist kein reiner Transaktionspreisindex.

Laut veröffentlichter Methodik kombiniert er abgeschlossene Geschäfte und veröffentlichte Neocloud-Listenpreise. Die Daten werden auf einjährige US-Mietverträge und Referenzhardware normalisiert. Die Aussage „aus echten Mietgeschäften“ ist damit unvollständig. [6]

Nebius’ B300-Preiserhöhung von 7,85 auf 9,50 Dollar je GPU-Stunde, also rund 21 %, stimmt. Es handelt sich aber um den veröffentlichten On-Demand-Tarif, nicht automatisch um den durchschnittlich erzielten Preis aller Kundenverträge. [7]

Und steigende heutige B300-Mieten widerlegen keine spätere wirtschaftliche Entwertung. Neue Hardware kann heute knapp sein und in einigen Jahren trotzdem durch effizientere Nachfolger unter Druck geraten. Entscheidend sind Auslastung, Betriebskosten, Finanzierung, Nutzungsdauer und Restwerte – nicht allein die Mietpreiskurve.

5. Gartners Warnung ist echt, aber die 8,5 Billionen Dollar brauchen Kontext.

Gartner rechnet bis 2030 mit kumuliert 8,5 Billionen Dollar benötigtem Umsatz, um Investitionen, Finanzierungskosten und eine angenommene Kapitalrendite von 12 % abzudecken. Dem stehen prognostizierte höchstens 3,6 Billionen Dollar zurechenbarer KI-Umsatz gegenüber. [8]

Die 8,5 Billionen sind also keine bloße Insolvenzvermeidungsgrenze. Und die prognostizierte Aufgabe eigenständiger Geschäftstätigkeit bei über 80 % der Neoclouds bedeutet nicht automatisch 80 % Insolvenzen. Übernahmen und Konsolidierung gehören ebenfalls dazu.

6. CoreWeaves Kreditstress ist real – die 60 % bleiben eine Modellgröße.

Reuters bestätigt CDS-Spreads über 1.100 Basispunkten und zeitweise Anleiherenditen bis 16 %. Das sollte man ernst nehmen. Eine daraus abgeleitete Ausfallwahrscheinlichkeit ist aber abhängig von Rückgewinnungsannahmen und Risikoprämien, keine objektiv gemessene Pleitequote. Deine Einschränkung ist deshalb richtig. Nur ist „Panik“ umgekehrt auch kein Beweis dafür, dass der Kreditmarkt falschliegt. [9]

Mein Fazit: Die Nachfrage kann stark sein und die Aktionärsrendite trotzdem enttäuschen. Nebius und IREN besitzen andere Finanzierungsstrukturen als CoreWeave, aber eigene erhebliche Risiken. Höhere Kreditaufschläge, Verwässerung, Bauverzögerungen und technische Überalterung verschwinden nicht durch volle Auftragsbücher.

Ich wäre deshalb vorsichtig mit der Aussage, der Markt übertrage hauptsächlich CoreWeaves Problem auf den Rest. Dafür müsste man den zukünftigen Finanzierungsbedarf und die Rendite der Investitionen jedes Unternehmens durchrechnen. Ein Kunde bestellt Rechenleistung – er garantiert damit noch lange nicht die Rendite der Aktionäre.

Quellen:

[1] BLS: Verbraucherpreise September 2026, BLS: Erzeugerpreise September 2026 und Federal Reserve: Definition des 2-%-Inflationsziels.

[2] Nebius: Q2-2026-Aktionärsbrief – Vorauszahlungen und Investitionen.

[3] Nebius: Zusätzliches Infrastruktur-Partnermodell, 15. Juli 2026.

[4] Nebius: Wandelanleihen über 5,75 Mrd. Dollar und Aktientausch, 24. August 2026.

[5] IREN: Geschäftsbericht zum 30. Juni 2026 – Microsoft-Vertrag, GPU-Finanzierung und August-Finanzierung.

[6] Compute Desk: Methodik der GPU-Mietpreisindizes.

[7] Nebius: Offizielle GPU-Preisliste.

[8] Gartner: Originalveröffentlichung zur Wirtschaftlichkeit des KI-Infrastrukturausbaus, 14. Oktober 2026.

[9] Reuters: Kreditmarktstress bei CoreWeave, 15. Oktober 2026 und BIS: Ausfallwahrscheinlichkeiten und Risikoprämien im CDS-Markt.
•
3
•
Werde Teil der Community