
$VZ (-1,29 %)
$P911 (+3,67 %)
$NOVN (-0,21 %)
$PYPL (+0,44 %)
$SOFI (+2,78 %)
$UPS (-0,5 %)
$GLW (+3,54 %)
$KO (+1,29 %)
$RCL (+0,02 %)
$NXPI (+6,88 %)
$V (+1,57 %)
$STX (+8,85 %)
$HOOD (+2,73 %)
$SKHY (+10,38 %)
$MBG (+0 %)
$DBK (+4,12 %)
$GEV (-3,48 %)
$TER (+0,87 %)
$ADYEN (-13,66 %)
$WM (-3,94 %)
$AIR (+0,89 %)
$GOOGL (-9,94 %)
$CMG (+9,75 %)
$FTNT (-31,18 %)
$NOW (-19,99 %)
$KLAC (+7 %)
$MSFT (+5,61 %)
$CVNA (+6,71 %)
$006400
$VOW3 (+0,77 %)
$BMY (-1,82 %)
$INCY (+2,92 %)
$CAT (-0,42 %)
$N1CL34
$MO (-0,21 %)
$MA (-0,02 %)
$AIXA (+1,79 %)
$LLY (+1,19 %)
$SBUX (+1,17 %)
$RDDT (-3,24 %)
$RBLX (-2,05 %)
$ILMN (+2,31 %)
$SNDK (+6,01 %)
$INTC (+0,3 %)
$MDLZ (+0,14 %)
$COIN (+0,62 %)
$AMZN (+0,5 %)
$TWLO (-2,23 %)
$PINS (-1,07 %)
$285A (+9,94 %)
$CL (+0,42 %)
$GD (+0,17 %)
$ABBV (+0,27 %)
$PUM (+1,17 %)
$CVX (+0,57 %)
Diskussion über INTC
Beiträge
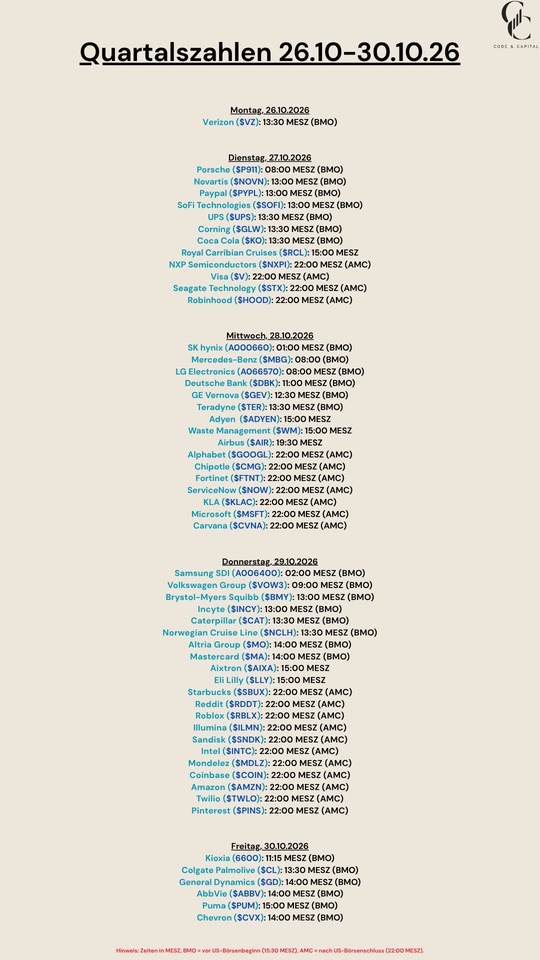
319Quartalszahlen 26.10-30.10.16


Die Woche voraus
Montag, 26.10.
🇩🇪 10:30 – Deutschland: ifo-Geschäftsklimaindex (Okt.)
🇺🇸 13:30 – USA: Chicago Fed National Activity Index (Sep.)
🇺🇸 15:30 – USA: Dallas-Fed-Geschäftsindex (Okt.)
Dienstag, 27.10.
🇪🇺 10:00 – Eurozone: Geldmenge M3 & Kreditvergabe (Sep.)
✈️ 12:30 – USA: Boeing (Q3-Zahlen)
🇺🇸 13:30 – USA: Auftragseingang langlebige Güter (Sep.)
🇺🇸 14:00 – USA: FHFA-Hauspreisindex (Aug.)
🇺🇸 15:00 – USA: Conference Board Verbrauchervertrauen (Okt.)
🇺🇸 15:00 – USA: Neubauverkäufe (Sep.)
🪶 22:00 – Robinhood (Q3-Zahlen)
Mittwoch, 28.10.
🇩🇪 08:00 – Deutschland: GfK-Konsumklima (Nov.)
🇨🇦 14:45 – Kanada: Bank of Canada Zinsentscheid
🇺🇸 19:00 – USA: Fed-Zinsentscheid (FOMC) 🌶
🇺🇸 19:30 – USA: Fed-Pressekonferenz (Kevin Warsh)
🤑 21:00 – USA: Alphabet & Microsoft (Q3-Zahlen)
Donnerstag, 29.10.
🇪🇺 11:00 – Eurozone: Wirtschafts- und Industrievertrauen (Okt.)
🇺🇸 13:30 – USA: BIP Q3 2026 (1. Schätzung) & Privater Konsum
🇺🇸 13:30 – USA: Erstanträge auf Arbeitslosenhilfe
🇪🇺 14:15 – Eurozone: EZB-Zinsentscheid 🌶
🇪🇺 14:45 – Eurozone: EZB-Pressekonferenz (Christine Lagarde)
💵 21:00 – USA: Amazon & Intel (Q3-Zahlen)
Freitag, 30.10.
🇯🇵 00:30 – Japan: CPI Tokio & Arbeitslosenquote
🇩🇪 10:00 – Deutschland: BIP Q3 2026 (1. Schätzung)
🇪🇺 11:00 – Eurozone: BIP Q3 2026 (1. Schätzung) & Arbeitslosenquote
🇩🇪 14:00 – Deutschland: Inflation CPI (Okt., vorläufig)
🇺🇸 14:45 – USA: Chicago Einkaufsmanagerindex (Okt.)
🇺🇸 20:30 – USA: CFTC Commitments of Traders (COT-Report)
$HOOD (+2,73 %)
$BA (-1,24 %)
$MSFT (+5,61 %)
$INTC (+0,3 %)
$SKHY (+10,38 %)
$V (+1,57 %)
$CCO (+0,44 %)
$GOOG (-9,66 %)
$GOOGL (-9,94 %)
$SNDK (+6,01 %)
$XOM (+1,18 %)
$CVX (+0,57 %)
$SNDK (+6,01 %)
$VZ (-1,29 %)
$COIN (+0,62 %)
$SBUX (+1,17 %)
$7751 (+1,82 %)
$BP. (+1,53 %)
$CAT (-0,42 %)


Neocloud-Crash: Meine Einschätzung
Der Neocloud-Crash der vergangenen Woche hat $CRWV (+3,84 %), $NBIS (+2,67 %) und $IREN (+2,18 %) auf Talfahrt geschickt. Was steckt dahinter, und was hat sich für die Zukunft tatsächlich geändert?
Die Kette beginnt beim Ölpreis
Seit den Angriffen auf den Iran ist der Ölpreis von ~80 $ im August auf über 106 $ je Barrel gestiegen. Das schlägt sich voll auf die US-Inflation durch:
- Verbraucherpreise (CPI): 3,7 % im September, erwartet waren 3,6 %. Das ist fast das Doppelte des Fed-Ziels von 2 %
- Kerninflation: 2,6 %, ebenfalls über der Erwartung
- Erzeugerpreise (PPI): 6,3 % zum Vorjahr, mehr als das Dreifache des Fed-Ziels. Zum Vormonat +1,3 %, fast doppelt so viel wie erwartet und der stärkste Anstieg seit März 2022
Die Fed hat am 16. September zum ersten Mal seit 2023 die Zinsen angehoben, auf 3,75–4,00 %. Die Rendite zehnjähriger US-Staatsanleihen lag Ende September über 5,2 %, so hoch wie seit 2007 nicht mehr. Dazu kommt ein US-Staat, der sich immer weiter verschuldet und laufend neue Anleihen platzieren muss.
Genau hier liegt das Problem der Neoclouds: Der KI-Ausbau wird zu einem großen Teil mit Schulden finanziert und konkurriert um dieselben Geldgeber wie der US-Staat. Bringt eine Staatsanleihe über 5 % fast ohne Risiko, verlangen Kreditgeber von einem Unternehmen, das noch Verluste schreibt, deutlich mehr.
Der Auslöser des Crashs: CoreWeaves Anleihen
Am 14. Oktober ging ein Chart viral, der eine CoreWeave-Anleihe über 1,25 Mrd. $ mit einer Rendite von knapp 15 % zeigte. Ausgegeben wurde sie im Juni mit 9,625 %. Die Kreditausfallversicherung (CDS) liegt auf einem Rekordstand von 1.194,5 Basispunkten, am 6. Oktober waren es noch 368.
Das entspricht nach Standardrechnung einer Ausfallwahrscheinlichkeit von über 60 % innerhalb von fünf Jahren.
Am selben Tag legte Gartner nach: Bis 2030 sollen über 80 % der Neocloud-Anbieter ihre Eigenständigkeit verlieren. Den KI-Rechenzentren stünden bis dahin höchstens 3,6 Billionen $ Umsatz gegenüber, nötig wären 8,5 Billionen $.
Ist die Angst berechtigt?
Bei CoreWeave zum Teil ja. Die höhere Marktrendite ändert nichts am Zins der bestehenden Anleihen, aber jede neue Finanzierung wird teurer, und CoreWeaves Wachstum hängt an neuen Krediten. Die 60 % sind allerdings ein Marktpreis aus einer Panikwoche und keine Prognose.
IREN und Nebius stehen anders da
IREN hat das Microsoft-Projekt $MSFT (+5,61 %) mit 3,6 Mrd. $ zu ~6% finanziert. Horizon 1 hat Microsoft im August abgenommen, seitdem wird Umsatz generiert. Horizon 2 bis 4 sollen im vierten Quartal folgen, vertraglich gibt es Puffer bis Anfang Q2 2027.
Auf X kursiert derzeit die Information, dass Microsoft $IREN (+2,18 %) falsche Netzwerk-Anforderungen geliefert haben soll und dadurch die aktuellen Childress-Rechenzentren nochmals umgebaut werden müssen. Horizon 2 verzögere sich dadurch um ~45 Tage, Horizon 1 wird weiter betrieben und während der Umrüstung von Microsoft weiter bezahlt. Horizon 3 & 4 sollen nicht betroffen sein, da diese direkt mit der richtigen Netzwerk-Anforderung fertiggestellt werden. Somit sollen alle vier Gebäude zum Jahresende wie geplant Umsatz bringen. Offiziell bestätigt ist davon nichts.
Nebius ist im Juli auf ein kapitalschonenderes Modell umgestiegen, bei dem Partner die Rechenzentren finanzieren. Außerdem liegen die Vorauszahlungen der Kunden bereits bei ~40-55% der Vertragssumme, welche einen Großteil des Finanzierungsrisikos der Neoclouds abnehmen. Dazu kommt die Möglichkeit des Asset-Backed-Financings, wobei die Rechenzentren selbst als Sicherheit für Kredite herangezogen werden können und somit die Kreditzinsen verringern. Der Markt verkauft die drei Unternehmen mit ihren unterschiedlichen Finanzierungsrisiken trotzdem als ein Gesamtes.
Die Nachfrage zeigt in die andere Richtung
Die GPU-Mietpreise steigen: Nebius hat zum 1. Oktober den Preis für B300-GPUs um 21 % auf 9,50 $ pro Stunde angehoben, die zweite Erhöhung binnen drei Monaten.
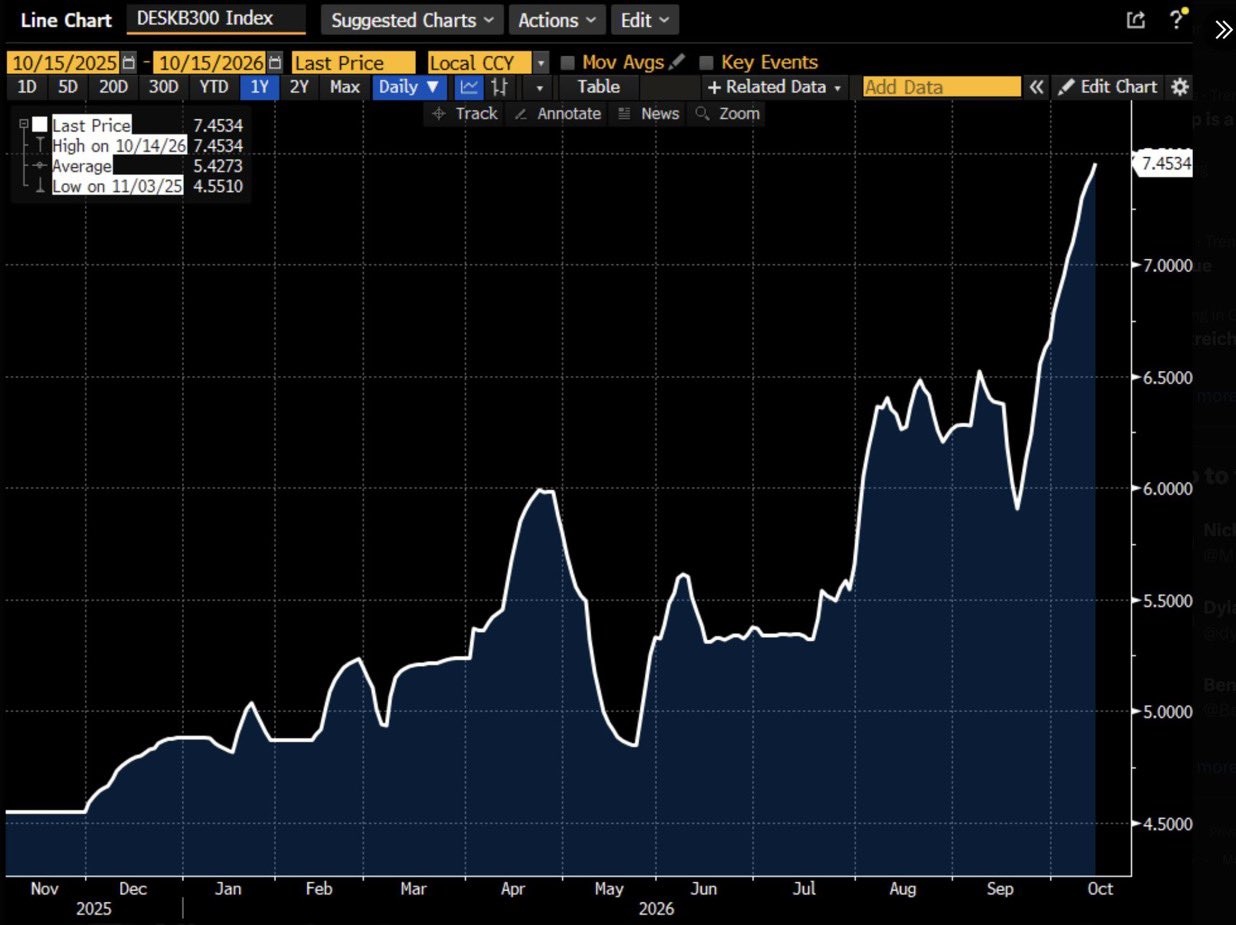
Der DESKB300 Miet-Index aus echten Mietgeschäften bei US-Neoclouds meldete Mitte Oktober ein Rekordhoch, auch getrieben von Inferenz mit Open-Source-Modellen. Zur Sorge, GPUs würden zu schnell an Wert verlieren, passt das schlecht.
Die GPU-Rental Preise könnten auch durch die steigenden Finanzierungskosten beeinflusst sein und dadurch steigen - insgesamt also eher ein neutraler Prozess.
Jensen Huang sagte am 16.Oktober in Berlin zu Bloomberg: “All of this is going to pass.” KI werde jede Branche verändern, und man stehe erst am Anfang. CoreWeaves Kapitalkosten sinken laut Huang sogar. Der Anleihemarkt sah das diese Woche anders.
Zeit ist der eigentliche Engpass
Ein Rechenzentrum entsteht nicht in einem Quartal. Grundstück und Stromanschluss zu sichern dauert oft Jahre, der Bau selbst ist komplex. Neocloud-Aktien sind Wetten darauf, wo diese Firmen in drei bis fünf Jahren stehen, werden aber gehandelt, als müssten sie jede Woche liefern.
Auch bei wachsender Nachfrage kommen nicht alle durch. Manche werden ihre Aktionäre immer wieder verwässern, manche werden übernommen, einige scheitern.
Entscheidend ist, wie das Management den Ausbau finanziert und ob es liefert, was es versprochen hat.
Harte Abverkäufe, Monate ohne Bewegung und Rallys, nach denen plötzlich alle wieder bullish sind, gehören in diesem Sektor dazu und sollten jedem Investor klar sein. Eine Fünf-Jahres-These lässt sich schlecht an der Year-to-Date-Performance messen.
Insgesamt preist der Markt ein Finanzierungsproblem ein, das in dieser Schärfe vor allem CoreWeave hat, und überträgt es auf den ganzen Sektor. Gleichzeitig zeigt die Nachfrage nach Rechenleistung keine Schwäche, eher im Gegenteil.
Hohe langfristig hohe Zinsen sind das Hauptrisiko für alle Akteure
Bleiben die Renditen der Staatsanleihen dauerhaft über 5 %, wird jede neue Finanzierungsrunde teurer, und das trifft alle drei. CoreWeave, Nebius und IREN stehen erst am Anfang ihres Ausbaus und werden in den nächsten Jahren noch viele Milliarden für Rechenzentren und GPUs aufnehmen müssen. Teureres Geld drückt deshalb direkt auf die künftigen Renditen. Vor diesem Hintergrund ist der Abverkauf nachvollziehbar, auch wenn die Nachfrage selbst intakt bleibt.
Spannend werden die Nebius-Zahlen voraussichtlich am 22. Oktober, die Fed-Sitzung Ende Oktober und die Abnahme von Horizon 2. Außerdem ist der Kriegsverlauf (Iran & USA) genau zu beobachten, welche die zukünftige Entwicklung maßgeblich bestimmen wird.
Keine Anlageberatung
Quellen:
https://www.bls.gov/news.release/cpi.nr0.htm
https://www.bls.gov/news.release/ppi.nr0.htm
https://www.sec.gov/Archives/edgar/data/0001878848/000187884826000052/iren-20260630.htm
$ORCL (+7,54 %)$APLD (+2,31 %)$CIFR (+2,75 %)$GOOGL (-9,94 %)$MSFT (+5,61 %)$AVGO (+0,81 %)$AMD (+1,5 %)$INTC (+0,3 %)$HUT (+2,43 %)

Der Broadcom CEO sagt der KI-Markt ist ein Casino
Hock Tan, Chef von Broadcom, sagte am Montag in Singapur: „A lot of investors have no clue what they are investing in." Sie setzten „very extreme expectations only to find out that it's almost like they are in a casino".
Den eigentlichen Engpass der Branche sieht er nicht bei Chips, Speicher oder Strom: „What I think might be the biggest constraint is capital."
Broadcom prognostiziert für das Geschäftsjahr 2028 einen KI-Halbleiterumsatz von 230 Mrd. $, nach 58 Mrd. $ in diesem Jahr – eine Vervierfachung (+396,5%), für die das Angebot nach seinen Worten gesichert ist.
Der Kapitalengpass trifft Broadcom inzwischen auch und das Unternehmen löst diesen inzwischen selbst: Aus Anthropics Börsenprospekt geht hervor, dass es bis zu 42 Mrd. $ bei Broadcom als Wandelanleihe aufnehmen kann. Somit finanziert Broadcom praktisch seine eigenen Chips.
Insgesamt ist diese Casino-Aussage keine Warnung vor dem KI-Ausbau, sondern eher eine Beschreibung seines größten Bottlenecks, und diese liegt nicht in der Technik, sondern in der Bilanz. Die Aussage kann auch als Argumentation gesehen werden, die berechtigt kritisierte Kreislauffinanzierung des KI-Ausbaues zu rechtfertigen.
Quellen:
https://www.cnbc.com/2026/10/01/broadcom-lending-anthropic-42-billion-chips-reuters.html

https://finance.yahoo.com/markets/stocks/articles/leveraged-etfs-turned-south-korea-140002821.html
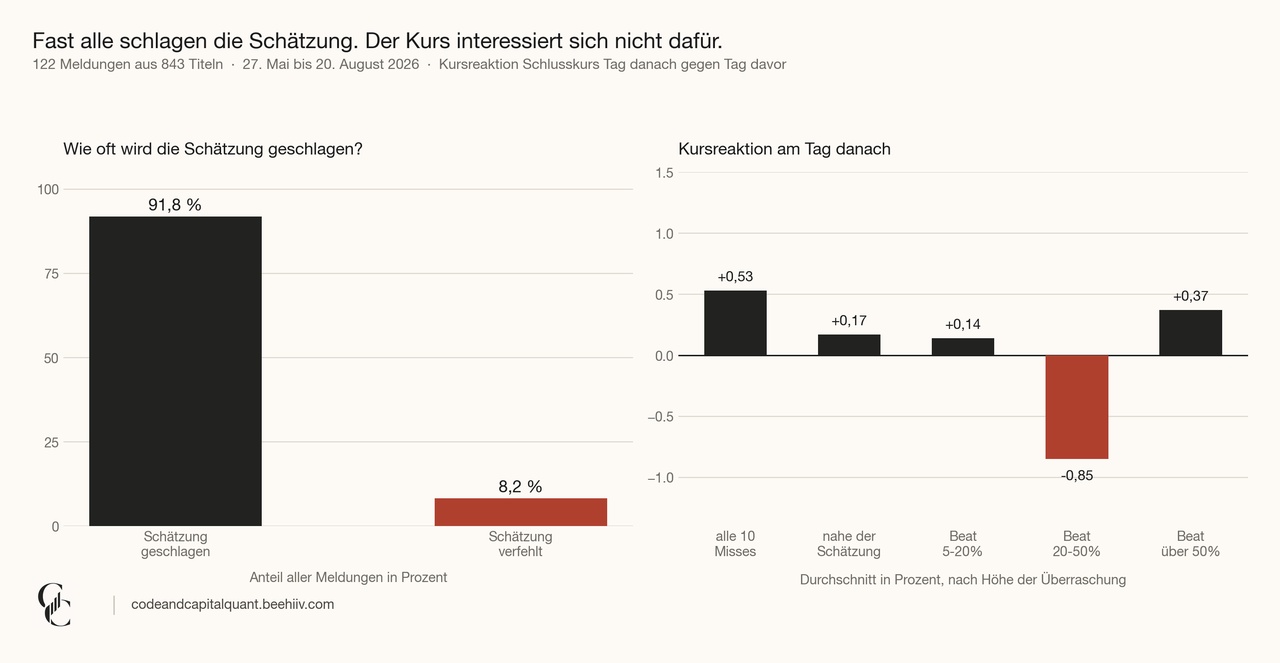
📊 92 Prozent schlagen die Schätzung. Der Kurs fällt trotzdem meistens.
Alphabet $GOOGL (-9,94 %) hat die Gewinnschätzung um 214 Prozent übertroffen. Der Kurs stieg danach um 0,65 Prozent.
Coeur Mining $CDE (+0,55 %) hat die Erwartung im selben Zeitraum um 54 Prozent verfehlt. Die Aktie stieg um 11 Prozent.
Ich hab seit Ende Mai jede Quartalsmeldung aus meinem Aktienuniversum automatisch mitschreiben lassen, zusammen mit der Kursreaktion am Tag danach. 122 Meldungen sind zusammengekommen, zwischen dem 27. Mai und dem 20. August. Keine Simulation, die Daten sind entstanden während es passiert ist.
Die übliche Annahme geht so: Ein Unternehmen schlägt die Schätzung, das ist eine gute Nachricht, der Kurs steigt. Keine der drei Stufen hält.
1️⃣ Fast alle schlagen
112 von 122 lagen über der Erwartung. Das sind 91,8 Prozent. Zehn haben verfehlt.
Die Quote sagt nichts über die Unternehmen. Sie sagt was über die Schätzungen. Analysten ziehen ihre Prognosen in den Wochen vor der Meldung nach unten, weil die Firmen sie entsprechend vorbereiten. Übrig bleibt eine Latte, über die praktisch jeder springt. Wer "Erwartungen übertroffen" liest, hat ungefähr so viel erfahren wie bei der Nachricht, dass ein Zug pünktlich abgefahren ist.
2️⃣ Der Kurs fällt trotzdem
Von den 112 Firmen, die geschlagen haben, ist der Kurs bei 65 gefallen. Also bei 58 Prozent.
Im Schnitt lag die Reaktion nach einem Beat bei minus 0,03 Prozent, nach einem Miss bei plus 0,53. Der Median zeigt dasselbe Bild, minus 0,47 gegen minus 0,28. Beide Werte liegen nah an null, daraus mache ich keine Handelsregel. Bei zehn Misses ist die zweite Zahl ohnehin dünn. Aber die Richtung stimmt in beiden Rechnungen.
3️⃣ Auch eine große Überraschung hilft nicht
Naheliegend wäre, dass zwei Prozent über der Schätzung zu wenig sind und es einen richtigen Ausreißer braucht. Die Korrelation zwischen der Höhe der Überraschung und der Kursreaktion liegt bei minus 0,042. Das ist Rauschen. Alphabet $GOOGL (-9,94 %) 214 Prozent drüber, Kurs plus 0,65. Warner Bros. Discovery $WBD 154 Prozent drüber, plus 1,44. Centene $CNC (-2,09 %) 133 Prozent drüber, minus 1,59. Intel $INTC (+0,3 %) 95 Prozent drüber, minus 7,89.
Bewegung gibt es, nur kommt sie woanders her
Nach oben lief NetApp $NTAP (-2,7 %) mit plus 22,4 Prozent, Teradyne $TER (+0,87 %) mit plus 14,4, Seagate $STX (+8,85 %) mit plus 11,4. Nach unten Reddit $RDDT (-3,24 %) mit minus 21,0, Ciena $CIEN (+4,28 %) mit minus 8,9, Broadcom $AVGO (+0,81 %) mit minus 7,9, Apple $AAPL (-1,02 %) mit minus 7,4.
Das sind zweistellige Tagesbewegungen. Reddit $RDDT (-3,24 %) lag 30 Prozent über der Schätzung und verlor ein Fünftel. Broadcom $AVGO (+0,81 %) lag 1,7 Prozent drüber und verlor fast acht. Die Zahl aus der Überschrift erklärt keine dieser Bewegungen. Es geht um den Ausblick, um Margen, um einen Satz im Call.
Was das nicht ist
Drei Monate sind eine Berichtssaison, kein Zyklus. In einer Phase mit fallenden Gewinnen sähe die Quote von 92 Prozent vermutlich anders aus. Ich messe nur den Tag nach der Meldung, nicht die zwei Wochen danach. Mein Universum besteht aus großen Werten aus vierzehn Indizes, bei Nebenwerten kann das anders laufen. Ich sammle weiter, in einem Jahr hab ich vier Quartale.
Für mich heißt das: Wer nach einer Meldung kauft, weil die Erwartung übertroffen wurde, handelt auf eine Information, die alle haben und die fast immer eintritt. Interessanter ist der umgekehrte Fall, wenn ein Kurs stark reagiert, obwohl die Zahl unauffällig war. Da steht was anderes im Bericht.
❓ Handelt jemand von euch bewusst um Earnings herum? Und hat einer eine Erklärung dafür, warum Misses im Schnitt besser wegkommen als Beats?
👇 Schreibt es in die Kommentare!
➡️ Solche Auswertungen mache ich regelmäßig, dazwischen kommt das monatliche Wikifolio-Update.
🗞️ Newsletter: codeandcapitalquant.beehiiv.com
📈 Wikifolio: https://www.wikifolio.com/de/de/w/wf0gquant6
Keine Anlageberatung, eigenes Research. Vergangene Ergebnisse sagen nichts über die Zukunft.

Nvidia erhöht die Preise um 15%
Betroffen sind die Serversysteme der Spitzenchips Vera Rubin und Grace Blackwell, die Anfang 2027 ausgeliefert werden. Die Höhe variiert je nach Chip-Generation und Speicherausstattung. Als Grund gelten die extrem hohen Preise für Arbeitsspeicher ($MU (+4,29 %)$SKHY (+10,38 %)$005930). Damit verschiebt sich ein Stück der Wertschöpfung im KI-Stapel nach unten – weg vom Rechenchip, hin zum Speicher. Wie viel NVIDIA selbst davon auffängt, dürfte die Bruttomarge im Quartalsbericht am 26. August zeigen.
Insgesamt trifft das die Hyperscaler wie Neoclouds und KI-Labore, die folglich mit noch höheren Kosten konfrontiert werden - weil die Nvidia Chips den größten Kostenfaktor bei KI-Rechenzentren darstellen.
Folglich werden auch die GPU-Vermietungspreise weiter ansteigen, was insgesamt ein neutraler Effekt für diese Unternehmen ist.
Schwierig bleibt weiterhin die extrem teure Finanzierung, welche durch die makroökonomische Unsicherheit weiter belastet bleibt. Diese Preiserhöhung gießt dabei weiter Öl ins Feuer. 🔥
$GOOGL (-9,94 %)$AMD (+1,5 %)$INTC (+0,3 %)$MSFT (+5,61 %)$META (-0,39 %)$IREN (+2,18 %)$CRWV (+3,84 %)$NBIS (+2,67 %)$AVGO (+0,81 %)
Quelle:

But he's got a point.

Nachrichten der vergangenen Woche
Wie jeden Sonntag, die wichtigsten Nachrichten der vergangenen Woche.
Dienstag:
$AIR (+0,89 %) Airbus und $BA (-1,24 %) Boeing liefern mehr Flugzeuge aus, allerdings sinkt der Vorsprung von Airbus. Unter anderem bestellte die saudische Riyadh Air sechs neue Maschinen vom Typ A350 - 1000.
Mittwoch:
Nach eher durchwachsenen Zahlen von $TSLA (-1,74 %) Tesla die an der Börse nicht so gut ankamen befeuert Musk Gerüchte um eine mögliche Fusion von $SPCX (-3,43 %) Space X und Tesla. Es wäre nicht das erste Mal das Musk seine Unternehmen fusioniert …
$GOOGL (-9,94 %) Alphabet legt Zahlen über den Erwartungen vor, erhöht die Investitionen allerdings auf ein neues Rekordniveau. Im Q2 stieg der Umsatz um 24 % auf 120 Milliarden USD. Der Gewinn lag bei unglaublichen 112 Milliarden USD. Vor allem wegen es Buchgewinns durch die Beteiligungen an Space X und Anthropic. Alphabet möchte zudem knapp 200 Milliarden USD in KI-Infrastruktur investieren. Damit macht ein einziger Konzern mehr Investitionen wie der deutsche Staat mit dem Sondervermögen. Insgesamt war der Cashflow deshalb negativ, was nicht so gut an der Börse ankam.
https://www.tagesschau.de/wirtschaft/unternehmen/google-cloud-ki-zahlen-investitionen-100.html
Donnerstag:
$ROP (-0,64 %) Roche hat vor allem wegen negativer Wechselkurseffekte ein negatives Wachstum von 2 % beim Umsatz im 1. HJ erzielt. Währungsbereinigt wären es 6 % Umsatzwachstum gewesen. Allerdings hat der CHF weiter aufgewertet. Mit 23,6 Milliarden Franken ist die Pharmasparte weiter wichtigster Geschäftszweig vor der Diagnostik (6,7 Milliarden Franken).
$INTC (+0,3 %) Intel profitiert vom KI Boom und kann den Quartalsumsatz um 25 % steigern. Mit 16,1 Milliarden USD lag der Umsatz 1,5 Milliarden USD über den Erwartungen. Der Gewinn lag sogar doppelt so hoch wie erwartet.
Freitag:
Der Gewinn von $VOW (+1,06 %) VW brach erneut ein auf 1,5 Milliarden Euro nach 2,3 Milliarden Euro im Vorjahr. Der Umsatz von VW stieg um 2 % an. Für das Gesamtjahr erwartet VW einen Umsatzrückgang von 1 - 3 %.
https://de.finance.yahoo.com/nachrichten/nettogewinn-volkswagen-zweiten-quartal-um-062011552.html

Mein nächster Kauf ?!
Zuerst möchte ich den verschollenen @Tenbagger2024 offiziell wieder aus der Versenkung begrüßen! 🫡 Schön, dass du wieder zurück bist!
Ich hoffe, du konntest deine Auszeit genießen, den Akku 🪫wieder aufladen und bist mit neuer Energie 🔋sowie alter Stärke 💪 zurückgekehrt. Die Community hat auf jeden Fall einen bekannten Namen vermisst – ohne deine Vorstellungen & Analysen war es hier schon fast ein bisschen zu ruhig. 🙇♂️
Und was soll ich sagen: Dein Comeback kam sogar schneller als das der DFB-Elf nach ihren letzten Rückschlägen – die Messlatte lag also nicht allzu hoch. 😂⚽
In diesem Sinne: Willkommen zurück, mein Lieber! Ich bin gespannt, welche Unternehmen du uns diesmal aus dem Ärmel schüttelst und welche Kandidaten wieder gnadenlos unter die Lupe genommen werden. 💀
————————————————————————-
Während der Markt seine Aufmerksamkeit auf die üblichen Verdächtigen richtet, gibt es immer wieder Unternehmen, die weitgehend unter dem Radar fliegen. Genau so ein Kandidat befindet sich seit geraumer Zeit auf meiner Watchlist und steht nun kurz davor, den Sprung in mein Portfolio zu schaffen.
Heute möchte ich euch zeigen, warum ich dieses Unternehmen (ein weiterer Wert aus Japan) für einen äußerst spannenden Investmentkandidaten halte.
Es geht heute um Hoya Corp $7741 (-0,66 %)
HOYA Corp. : Das unsichtbare Monopol der Optik- & Chip-Welt
Während die Börse gebannt auf $ASML (+0,02 %) ASMLs EUV-Lithografiemaschinen oder die Wafer-Massenfertigung von $2330 starrt, hat sich im Schatten der Tech-Giganten ein japanisches Schwergewicht etabliert, ohne das im KI- und Halbleiterzeitalter kein einziger Sub-3nm-Prozessor hergestellt werden kann: HOYA Corporation. $7741 (-0,66 %)
HOYA $7741 (-0,66 %) baut keine fertigen Microchips und keine Diagnosegeräte im Krankenhaus. HOYA $7741 (-0,66 %) liefert die physikalisch perfekten Hochpräzisions-Materialien, auf denen der gesamte globale Fortschritt in der Chipindustrie und der Medizintechnik aufbaut.
Der Unterschied zu normalen Zulieferern ist gewaltig: HOYA $7741 (-0,66 %) kombiniert das explosive, hochmargige Wachstum der KI- und Halbleitersphäre mit der Krisenfestigkeit eines globalen Medizintechnik-Monopols.
1. Das Geschäftsmodell: Die hochprofitable Dual-Engine ⚙️👁️
HOYA $7741 (-0,66 %) skaliert über ein perfekt austariertes Zwei-Säulen-Modell, das die zyklische Dynamik der Tech-Welt durch defensive Gesundheits-Cashflows absichert:
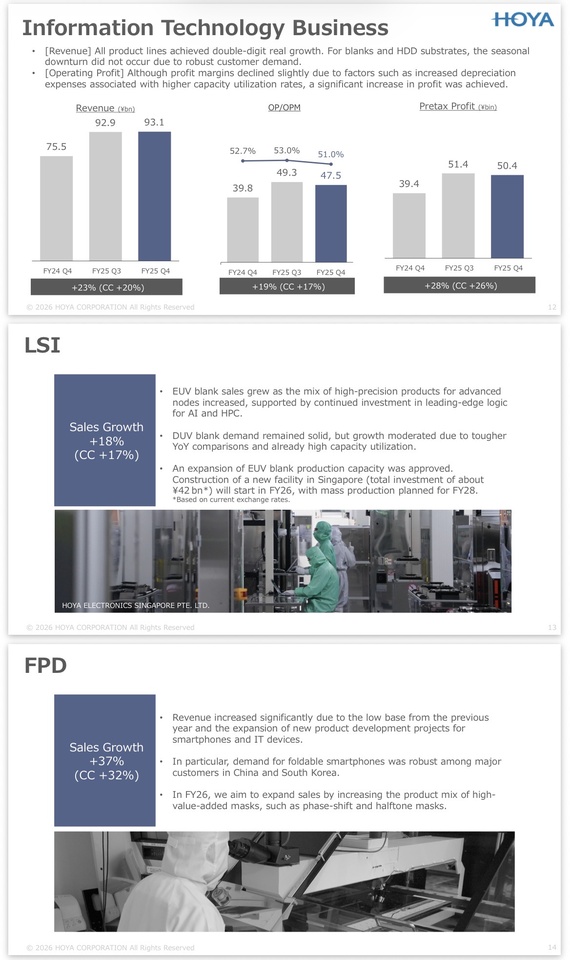
① Information Technology (IT) Segment (~46–48 % Umsatz):
- EUV Photomask Blanks: Hochreine Quarzglas-Rohlinge, die als Fotomasken für die fortschrittlichsten Chiphersteller (Sub-3nm, High-NA EUV) dienen. HOYA $7741 (-0,66 %) besitzt hier ein globales Quasi-Monopol (>80 % Marktanteil).
- HDD Glass Substrates: Ultraflache Glasscheiben für High-Capacity-Festplatten in Datacentern. Glas ermöglicht höhere Speicherdichten als Alu – essenziell für die Datenflut von KI-Hyperscalern.
- Operative Marge: Atemberaubende ~54,1 %! Dieser Bereich ist eine wahre Gelddruckmaschine, die direkt vom KI- und Halbleiterboom profitiert.
② Life Care Segment (~52–54 % Umsatz):
- Produkte: Optometrie (Brillengläser, Kontaktlinsen) und MedTech (PENTAX-Endoskope, Intraokularlinsen bei Grauem Star).
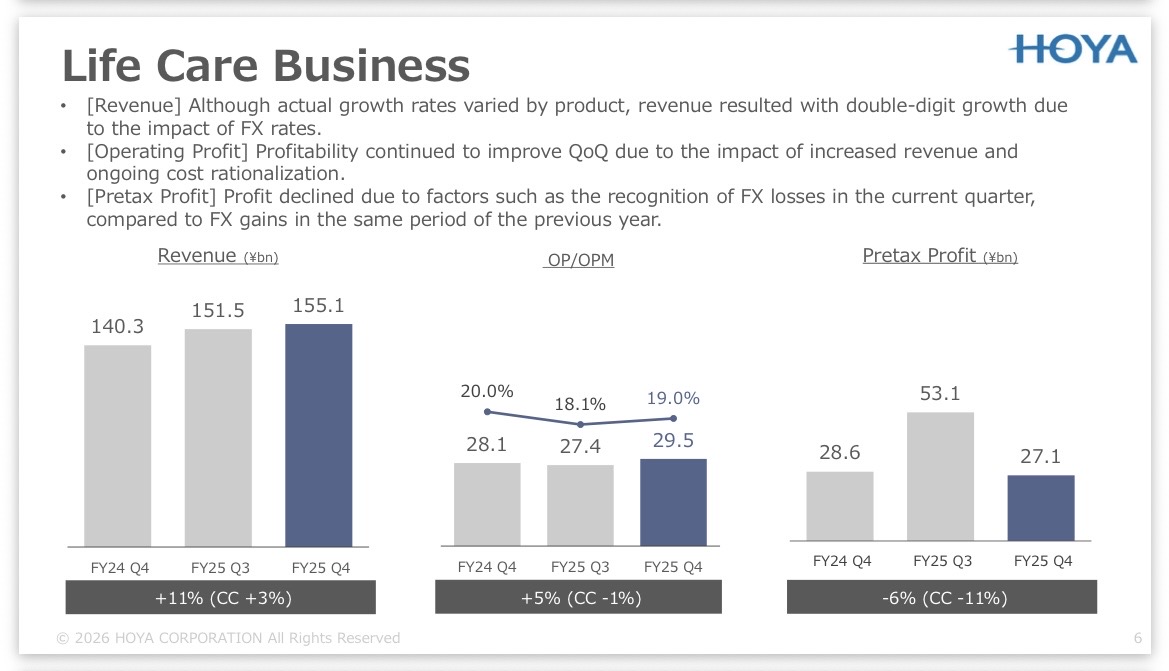
- Operative Marge: Äußerst solide ~18,1 %.
- Burggraben: Bietet ein krisenfestes, unzyklisches Fundament. Selbst wenn die Halbleiterindustrie stagniert, werden Operationen durchgeführt und Sehhilfen gekauft.
2. Die Technologie: Warum Sub-3nm & KI-Datacenter ohne HOYA scheitern
Das physikalische Alleinstellungsmerkmal von HOYA $7741 (-0,66 %) liegt in der Beherrschung der Glas- und Materialwissenschaft im Nanometerbereich. Zwei Haupttreiber machen HOYA $7741 (-0,66 %) unersetzlich:
- EUV-Lithografie & High-NA EUV: Beim Belichten modernster Chips mit extrem ultraviolettem Licht (EUV) darf die Fotomaske keine Molekülabweichungen aufweisen. Ein winziger Defekt auf der Maske ruiniert Millionen von Chips. HOYAs Blank-Materialien bieten eine Defektdichte nahe Null. Ohne HOYA $7741 (-0,66 %) gäbe es keine Ausbeute (Yield) bei $AAPL (-1,02 %) Apple-Silicon, $NVDA (-1,47 %) Nvidia-GPUs oder $AMD (+1,5 %) AMD-Prozessoren.
- HDD-Glassubstrate für KI-Datacenter: Speicherplatz in der Cloud wächst exponentiell. Herkömmliche Aluminium-Scheiben in Festplatten biegen sich bei extrem hohen Umdrehungen und vielen Layern durch. HOYAs Spezialglas ist steifer, flacher und ermöglicht massiv höhere Speicherkapazitäten pro Festplatte.
Der Validierungs-Burggraben: Genauso wie bei Werkzeugausrüstern ist die Zulassung eines neuen Maskenrohlings oder Glassubstrats bei TSMC $2330 , Samsung $005930 oder Intel $INTC (+0,3 %) ein mehrjähriger Qualifizierungsprozess. Die Wechselkosten für Chipfertiger sind immens.
3. Geografische Verteilung: Global Player mit geringem Home-Bias 🌍
HOYA $7741 (-0,66 %) ist zwar in Tokio gelistet, erzielt aber knapp 85–88 % der Umsätze im Ausland. Das schützt vor der heimischen Demografie Japans und bringt massive Währungsvorteile bei schwachem Yen:
REGION :
🇹🇼🇰🇷🇨🇳ASIEN/China
Umsatzanteil: ~35%-38%
Hauptreiber: semi foundries (TSMC, $2330 Samsung $005930 ) IT-Packaging-Hubs
🇪🇺Europa
~28% -30%
Starkes Life care medtech-Geschäft (Eyewear & Endoskope)
🇺🇸Nordamerika
~20% - 22%
Datacenter-Hyperscaler & US Chipdesign (EUV/HDDS)
🇯🇵Japan
~12% -14%
Medtech Absatz & optische R&D- / Fertigungsstandorte
4. Die Kennzahlen (Fundamentalanalyse & Finanz-DNA) 📊
- Marktkapitalisierung: ~6,8 bis 7,2 Billionen JPY (ca. 42–45 Mrd. EUR) – Ein echter globaler Tech-/MedTech-Mega-Cap an der Börse Tokio.
- Umsatz-Wachstum (Segment-Dynamik):
- IT-Segment:
+36 % YoY (stark getrieben von EUV Blanks & KI-HDD-Lust). - Life Care Segment:
+9 % YoY (stabiler, unzyklischer Anker). - Konzern-EBIT-Marge:
~35–38 % – Durch den hohen Gewinnbeitrag der IT-Sparte (54,1 % Marge) arbeitet der Gesamtzustand auf Software-Niveau. - Kapitalrendite (ROIC):
>22 % – Zeigt hervorragende Reinvestitionsmöglichkeiten und hohe Kapitaleffizienz. - Free-Cashflow-Marge:
>22 % – HOYA $7741 (-0,66 %) wandelt operative Gewinne verlässlich in echten FCF um. - Bilanzstärke: Net Debt/EBITDA liegt im negativen Bereich (Net Cash). HOYA $7741 (-0,66 %) verzeichnet eine extrem dicke Cash-Reserve und hat absolut kein Refinanzierungsrisiko.
5. Warum ist die Aktie spannend? 🚀
Die unangefochtene Hockeystick-Sparte (EUV-Boom): Mit dem Umstieg der Chipindustrie auf High-NA-EUV-Maschinen von ASML steigt der Bedarf an noch präziseren Maskenrohlzeiten drastisch. HOYA $7741 (-0,66 %) kassiert an jedem technologischen Sprung der Halbleiterbranche mit.
Defensiver Airbag: Fällt der Halbleitermarkt in eine zyklische Korrektur, fängt das defensive MedTech-Segment (Life Care) die Bewertung ab und sorgt für unerschütterliche Cashflows.
Mitte des KI-Infrastruktur-Zentrums: HOYA $7741 (-0,66 %) gewinnt doppelt beim Thema KI: Einmal über die Fertigung der Logik-Chips (EUV) und einmal über das Speichern der KI-Datenberge (HDD-Glassubstrate).
6. Risiken ⚠️
- Geopolitik in Ostasien: Da der Großteil des IT-Geschäfts über Foundries in Taiwan 🇹🇼 und Südkorea🇰🇷 abgewickelt wird, besteht im Falle eines China-Taiwan-Konflikts ein deutliches Klumpenrisiko.
- US-Exportbeschränkungen: Verschärfte US-Sanktionen gegen die chinesische Chipindustrie können die Auslieferung von High-End-Substraten und Blanks dämpfen.
- Wechselkurs-Sensitivität (JPY): Als stark exportorientiertes Unternehmen (85–88 % Auslandsumsatz) führt eine plötzliche Aufwertung des Yen zu Umrechnungsverlusten in den Bilanzen.
🎯 EARNINGS PREP: Worauf kommt es bei den nächsten Zahlen an?
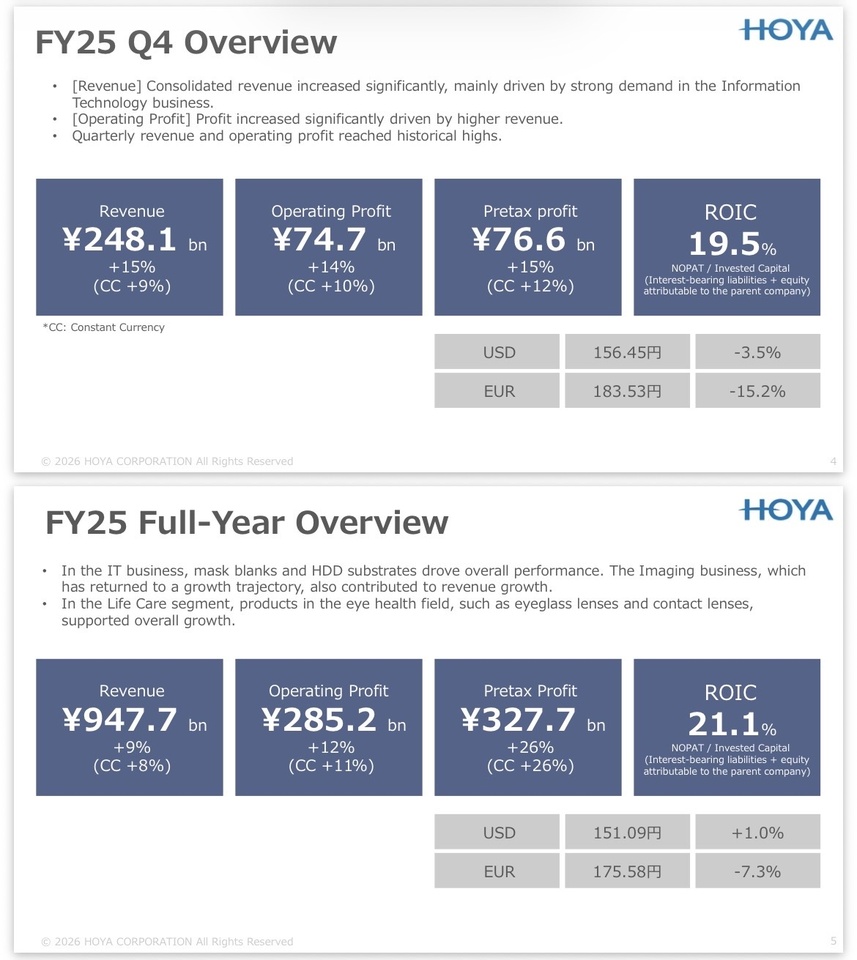
Die nächsten Quartalszahlen (Q1 des Geschäftsjahres 2027) von HOYA Corp. stehen unmittelbar bevor:
📅 Termin:
Donnerstag, 30. Juli 2026 (bzw. 31. Juli je nach Zeitzone)
⏱ Uhrzeit: In der Regel veröffentlicht HOYA $7741 (-0,66 %) die Ergebnisse gegen 13:30 Uhr JST (ca. 06:30 Uhr deutscher Zeit).
📊 Berichtszeitraum: Abgelaufenes 1. Quartal (3 Monate bis 30. Juni 2026).
💡 Analystenerwartungen (Konsens)
Umsatz: ~1,55 bis 1,57 Mrd. USD (stark getrieben von der anhaltenden Nachfrage im IT-/EUV-Segment).
Gewinn je Aktie (EPS): ~1,15 USD
Für das anstehende Earnings-Update liegen die Prüfsteine vor allem in der IT-Sparte und der Margen-Entwicklung. Folgende Punkte müssen auf dem Radar stehen:
1.🎭 EUV & High-NA Blank Volume: Bestätigt sich das starke YoY-Wachstum im IT-Segment (+36 %)? Achte auf Aussagen zum Hochlauf von High-NA-EUV-Fotomasken bei TSMC und Intel.
2.🏭 HDD-Glassubstrat-Nachfrage (Hyperscaler Capex): Ziehen die Abrufzahlen für Glassubstrate durch den KI-Datacenter-Ausbau weiter an? Das ist der zweite große Hebel im IT-Bereich.
3. 🤖Margen-Verharrung im IT-Segment: Kann die operative Marge im IT-Bereich auf dem extrem hohen Niveau von >54 % gehalten werden, oder drücken R&D-Kosten für nächste Sub-2nm-Generationen kurzfristig auf die Profitabilität?
4.🩺 Life Care Stability Check: Hält das MedTech-Segment sein stetiges Währungs-bereinigtes Wachstum von ~8–9 % YoY bei einer op. Marge von knapp ~18 %? (Ein Abweichen zeigt Schwächen im Endkonsumentenmarkt für Brillengläser).
5. 💴Yen-Effekt (FX Tailwinds/Headwinds): Wie stark verzerrt der Wechselkurs die gemeldeten JPY-Zahlen im Vergleich zum organischen Wachstum im Ausland (85–88 % Auslandsumsatz)?
Mein persönliches Fazit & Reaper-Rating 🧐
Ich finde Hoya Corp. $7741 (-0,66 %) schon seit geraumer Zeit schon unglaublich spannend. Für mich ist das Unternehmen das Lehrbuchbeispiel eines perfekten Hybrid-Modells: Auf der einen Seite steht ein nahezu unersetzliches Monopolgeschäft, das eine essenzielle Schlüsselkomponente für die modernsten Halbleiter der Welt liefert. Auf der anderen Seite sorgt das starke, defensive MedTech-Geschäft mit seinen krisenfesten Margen für eine Stabilität, die die zyklischen Schwankungen des Halbleitersektors hervorragend abfedert.
Genau diese Kombination macht Hoya $7741 (-0,66 %) für mich so außergewöhnlich. Das Unternehmen vereint enormes strukturelles Wachstum mit einer defensiven Qualität, die man in dieser Form nur äußerst selten findet.
Natürlich ist Hoya $7741 (-0,66 %) nach wie vor hoch bewertet, keine Frage. Allerdings ist die Aktie seit dem ATH bereits ein Stückchen zurückgekommen und baut damit einen Teil ihrer ambitionierten Bewertung ab. Für mich ergibt sich dadurch aktuell eine spannende Gelegenheit, mich schrittweise bei einem Unternehmen zu positionieren, das ich schon lange auf meiner Watchlist habe 👀🙇♂️
💀Jack‘s Verdict:
Jack’s Senf: „Wenn du an der Börse nach dem perfekten CRV suchst, landest du früher oder später bei HOYA. Während die Masse hypesuchend jedem Schaufelverkäufer hinterherläuft, besitzt HOYA das Monopol auf das Spezialglas, aus dem die Schaufeln überhaupt erst geschmiedet werden.
Läuft der KI- und High-NA-EUV-Boom auf Hochtouren, druckt die IT-Sparte dank >54 % Marge Geld wie eine Notenpresse. Kommt der Halbleiterzyklus kurz ins Stottern, verkauft HOYA völlig unbeeindruckt weiter Millionen von Brillengläsern, Endoskopen und Grauer-Star-Linsen. Du kaufst hier keine hochspekulative Tech-Wette, sondern eine hochprofitable, netto-schuldenfreie Festung mit eingebautem Airbag.“
- REAPER-RATING: 🟢 KAUFEN (Qualitäts-Compounder)
- REAPER SCORE:
8/10 · Anker 7–9 (Monopolartiger Dual-Compounder)
@Get_Rich_or_Die_Tryin
@Tenbagger2024
@Raketentoni
@PikaPika0105
@Stocktective
@schlimmschlimm
@Multibagger
@Dividendenopi
@Simpson und natürlich alle anderen ✌️
+ 5

Starker Aufschlag und erstklassig geschriebene Analyse! Du hast da definitiv einen absolut faszinierenden Champion ausgegraben, den viele an der Börse überhaupt nicht auf dem Schirm haben.
Da du explizit nach Meinungen fragst, bekommst du von mir die gewohnte Dosis Klartext:
Ich habe deine Thesen durch unseren Daten-Scanner gejagt und mit den nackten Bilanzen abgeglichen.
Hier ist das ungeschönte Feedback – was auf den Punkt getroffen ist, wo du die rosarote Brille aufhast und was das Zahlenwerk wirklich sagt.
### 👍 Wo du absolut ins Schwarze triffst (Das Lob)
1. **Der Burggraben ist eine Wucht:** Deine Beschreibung des Geschäftsmodells ist ein Volltreffer. Mit einem Marktanteil von über 80 % bei EUV-Fotomasken-Rohlingen hat Hoya bei Sub-3nm-Prozessoren ein faktisches Welt-Monopol. Wer Halbleiter-Zukunft (TSMC, Nvidia, Apple) will, kommt an Hoya schlichtweg nicht vorbei.
2. **Das Dual-Engine-Prinzip:** Die Kombination aus hochmargiger Tech-Sparte (EUV & HDD-Glas) und krisenfestem MedTech-Geschäft (Endoskope, Brillengläser) ist lehrbuchmäßig.
3. **Bilanz wie aus Granit:** Deine Aussage zur Verschuldung stimmt exakt. Laut unseren aktuellen Daten liegt die Nettoverschuldung/Gesamtkapital bei **-6,2 %**. Das Unternehmen sitzt auf einem fetten Cash-Berg und ist netto komplett schuldenfrei.
### ⚠️ Der Reality-Check (Wo du falsch liegst / was du schöntrinkst)
So genial das Unternehmen operativ ist:
Beim Blick auf die Bewertung und die aktuellen Kennzahlen muss ich dir leider ordentlich in die Parade fahren.
Du wischst die Bewertung etwas zu locker mit *"ein Stückchen zurückgekommen"* beiseite.
Hier sind die harten Fakten aus dem Maschinenraum:
* **Das Bewertungs-Monster (KGV 33,6x):**
Hoya wird aktuell mit einem **KGV von 33,6** und einem **Kurs-Buchwert-Verhältnis (KBV) von satten 8,3x** gehandelt.
Das Gesamtwachstum des Konzerns liegt auf LTM-Basis aktuell bei **9,4 %**. Ein 33er KGV für ein einstelliges bis knapp zweistelliges Gesamtwachstum ist verdammt sportlich.
Da ist absolut null Marge für Enttäuschungen eingepreist.
* **Der Fair Value zeigt nach unten:**
Unsere Datenmodelle (12 verschiedene Finanzmodelle) spucken für die Aktie aktuell einen fairen Wert von **137,49 USD** aus.
Bei einem aktuellen Kurs von 158,03 USD bedeutet das ein negatives Potenzial (Downside) von **-13,0 %**.
Im Qualitätscheck reicht es beim "Relativen Wert" deshalb auch nur für mickrige **1,4 von 5 Punkten** (rote Zone).
* **Marge leicht überschätzt:**
Du sprichst von einer Konzern-EBIT-Marge von 35–38 %. Der reale Gesamtwert liegt aktuell bei sehr starken, aber eben etwas niedrigeren **32,4 %**.
* **Massiver Performance-Rückstand im Sektor:**
Schaut man auf die Performance-Entwicklung der letzten 12 Monate, hat Hoya mit **+20,45 %** zwar den S&P 500 leicht geschlagen, hinkt aber ihren direkten Halbleiter- und Tech-Benchmarks (**+92,59 %**) meilenweit hinterher.
Warum?
Weil der Markt genau sieht, dass die Aktie bewertungstechnisch schlicht an der Obergrenze klebt.
---
### 🎯 RaketenTonis Fazit
Hoya Corp ist das Paradebeispiel für ein **1A-Qualitätsunternehmen mit einem unverschämt teuren Preisschild**.
Man kauft hier unbestritten eine der besten Material-Festungen der Welt. Aber beim aktuellen Kurs von ca. 158 USD kaufst du keinerlei Sicherheitsmarge (*Margin of Safety*) ein.
**Mein Urteil:**
Wer Hoya jetzt vor den Zahlen am 31. Juli mit vollem Einsatz kauft, wettet darauf, dass das Unternehmen die ohnehin schon extrem hohen Erwartungen im IT-Segment noch einmal pulverisiert.
Für die Watchlist ist der Wert eine glatte 10/10.
Für einen Direktkauf würde ich hier entweder nur mit einer winzigen ersten Anfütterungs-Tranche arbeiten oder ganz entspannt abwarten, ob die Earning-Release Ende Juli einen Rücksetzer in Richtung des fairen Werts (135–140 USD) bringt.
Qualität hat ihren Preis – aber man muss sie ja nicht am absoluten Peak bezahlen!
Die Woche voraus
Mo, 20.07.
08:00 Uhr: Erzeugerpreise (Juni), Deutschland
12:00 Uhr: Monatsbericht der Bundesbank, Deutschland
Di, 21.07.
11:00 Uhr: ZEW-Konjunkturerwartungen (Juli), Deutschland
Do, 23.07.
08:45 Uhr: Geschäftsklima (Juli), Frankreich
14:15 Uhr: EZB-Zinsentscheid, Eurozone 🌶
14:30 Uhr: Erstanträge auf Arbeitslosenhilfe, USA
14:45 Uhr: EZB-Pressekonferenz, Eurozone
16:00 Uhr: Verbrauchervertrauen (Juli, vorläufig), Eurozone
Fr, 24.07.
08:00 Uhr: GfK-Konsumklima (August), Deutschland
09:30 Uhr: Einkaufsmanagerindizes (PMI) Industrie und Dienstleistungen (vorläufig), Deutschland
10:00 Uhr: Einkaufsmanagerindizes (PMI) Industrie und Dienstleistungen (vorläufig), Eurozone
15:45 Uhr: S&P Global Einkaufsmanagerindizes (vorläufig), USA 🌶
16:00 Uhr: Neubauverkäufe (Juni), USA
$INTC (+0,3 %)
$TSLA (-1,74 %)
$GOOG (-9,66 %)
$GOOGL (-9,94 %)
$IBM (-0,41 %)
$TXN (+0,28 %)
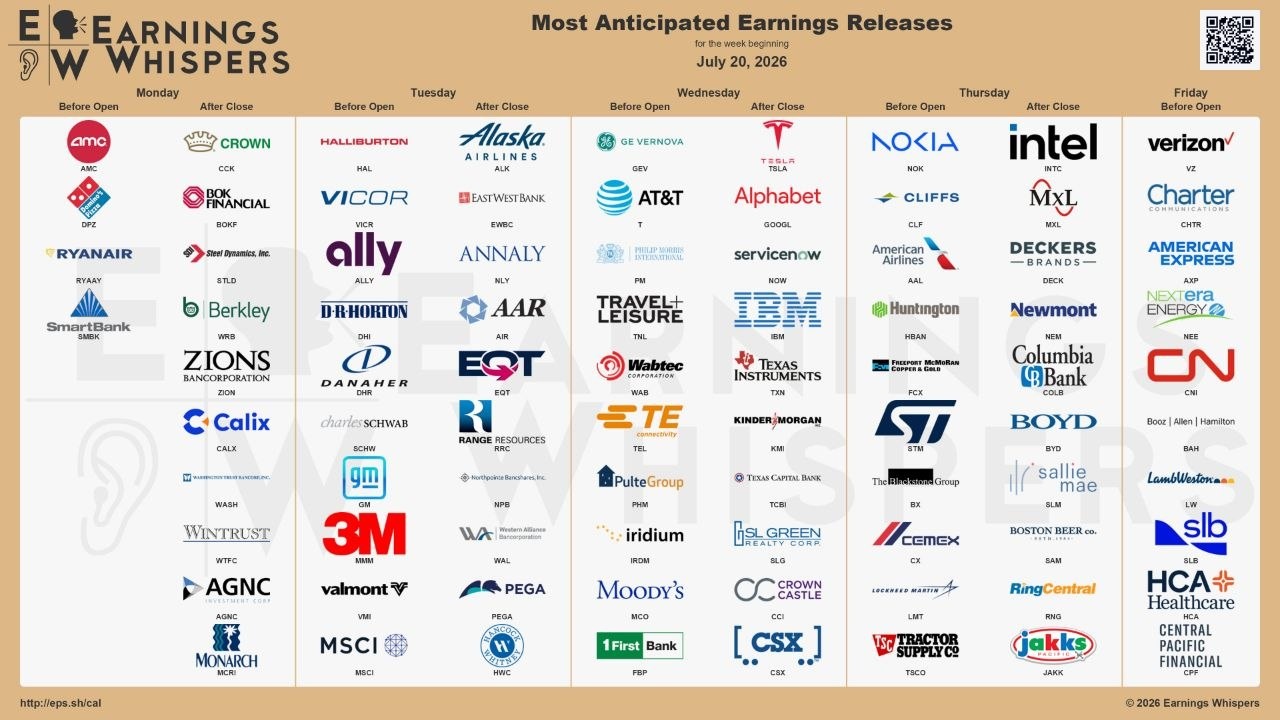
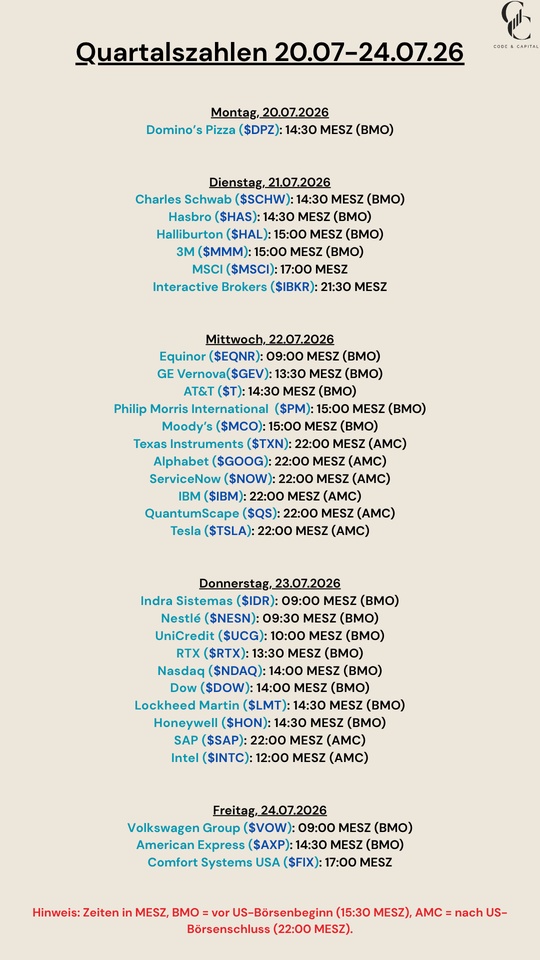
Quartalszahlen 20.07-24.07.26
$DPZ (-0,36 %)
$SCHW (-0,35 %)
$HAS (+1,13 %)
$HAL (+0,63 %)
$MMM (+0,71 %)
$MSCI (+0,26 %)
$IBKR (+0,22 %)
$EQNR (+0,45 %)
$GEV (-3,48 %)
$T (-1,06 %)
$PM (+0,79 %)
$MCO (+0,47 %)
$TXN (+0,28 %)
$GOOG (-9,66 %)
$NOW (-19,99 %)
$IBM (-0,41 %)
$QS (-0,27 %)
$TSLA (-1,74 %)
$IDR (-0,33 %)
$NESN (-0,65 %)
$UCG (+0,35 %)
$RTX (+1,32 %)
$NDAQ (+1,07 %)
$DOW (+0,99 %)
$LMT (+0,71 %)
$HON (+1,32 %)
$SAP (-4 %)
$INTC (+0,3 %)
$VOW (+1,06 %)
$AXP (+1,31 %)
$FIX (+3,71 %)
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche