
$VZ (+0,44 %)
$DPZ (+3,04 %)
$CDNS (-2,37 %)
$BARC (+0,73 %)
$SPOT (+1,77 %)
$BP. (-0,94 %)
$SPGI (+3,4 %)
$KO (+0,04 %)
$UPS (+1,35 %)
$AIR (+3,11 %)
$SBUX (+2,8 %)
$ENPH (+1,9 %)
$NXPI (+3,32 %)
$STX (-5,04 %)
$BE (-2,93 %)
$V (+2,01 %)
$MDLZ (+0,97 %)
$HOOD (+1,37 %)
$MBG (+1,02 %)
$UBSG (+0,65 %)
$DBK (-0,1 %)
$LMND (+0,73 %)
$SOFI (+3,49 %)
$TER (-6,13 %)
$ADS (+2,18 %)
$ABBV (+0,51 %)
$G24 (+7,26 %)
$WM (+2,98 %)
$APH (-2,17 %)
$CMG (+0,09 %)
$GOOG (+0,17 %)
$META (-0,06 %)
$MSFT (+0,76 %)
$AMZN (-0,26 %)
$005930
$BAS (+0,04 %)
$SU (-1,39 %)
$INGA (-1,13 %)
$ULVR (+1,64 %)
$IDR (+0,3 %)
$DHL (+1,73 %)
$CAT (-3,07 %)
$MA (+1,85 %)
$PUM (+3,32 %)
$MRK (+0,13 %)
$CNHI (-1,02 %)
$LLY (+3,96 %)
$FSLR (-0,99 %)
$WDC (-4,83 %)
$RBLX (+3,76 %)
$RDDT (+5,28 %)
$SNDK (-3,21 %)
$AAPL (-0,25 %)
$TWLO (-0,33 %)
$EL (+4,75 %)
$CL (-0,43 %)
$XOM (-1,62 %)
$CVX (-1,65 %)
Colgate
Price
Diskussion über CL
Beiträge
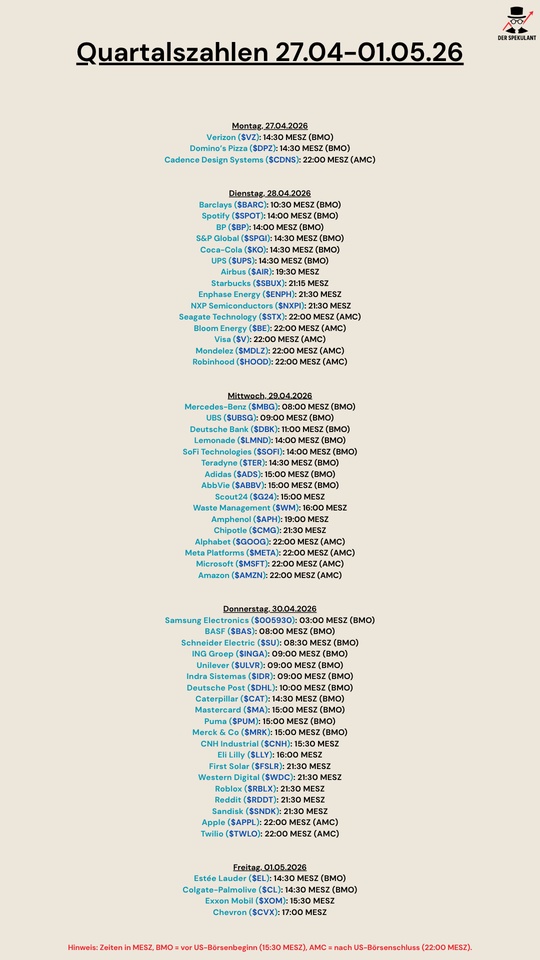
31Quartalszahlen 27.04-01.05.26


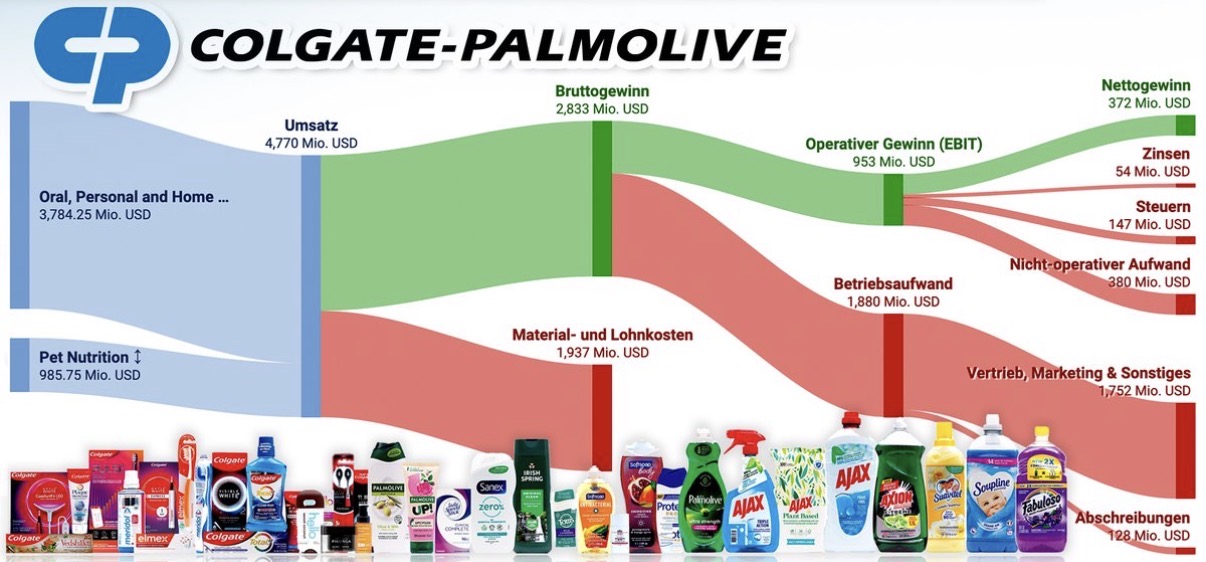
Colgate-Palmolive: Quartalszahlen & Ausblick – Stabilität im Konsumgütersektor trotz Herausforderungen
Am 30. Januar 2026 hat die Colgate-Palmolive Company (NYSE: CL) ihre Ergebnisse für das vierte Quartal und das Gesamtjahr 2025 veröffentlicht und einen soliden, wenngleich weniger dynamischen Abschluss eines anspruchsvollen Geschäftsjahres präsentiert. Die Quartalszahlen sowie die strategischen Initiativen geben ein differenziertes Bild: Einerseits stehen starke Cashflows und eine robuste Dividendenpolitik, andererseits verlangsamt sich das organische Wachstum in vielen Kernsegmenten.
1. Aktuelle Quartalszahlen (Q4 & Gesamtjahr 2025)
Umsatz & Ergebnis
- Die Netto-Umsatzerlöse des vierten Quartals übertrafen mit rund 5,23 Mrd. USD die Konsensschätzungen der Analysten, was ein positives Marktumfeld im Bereich der täglichen Konsumgüter widerspiegelt.
- Der bereinigte Gewinn je Aktie (Adjusted EPS) lag bei 0,95 USD und übertraf damit die Erwartungen (Prognose etwa 0,91 USD). Dies zeigt die operative Stärke des Unternehmens trotz nach wie vor volatiler Rahmenbedingungen.
- Im Gesamtjahr stieg der Netto-Umsatz organisch um 1,4 %, während der GAAP-EPS aufgrund bilanzieller Einmaleffekte (Goodwill/Immaterielle Vermögenswerte) um etwa 25 % sank.
Cashflow & Kapitalrückführung
- Besonders hervorzuheben ist ein Rekord-Operativer Cashflow von rund 4,198 Mrd. USD, ein starker Indikator für die Cash-Generierungskraft.
- Das Unternehmen hat 2,9 Mrd. USD an die Aktionäre zurückgeführt, u. a. durch Dividenden und Aktienrückkäufe. Colgate zahlt seit 1895 kontinuierlich Dividenden, was für defensive Anleger ein wichtiges Kriterium ist.
2. Detallierte Analyse der letzten Quartale
Eine Betrachtung der vorangegangenen Quartalsberichte zeigt, dass Colgate-Palmolive sich kontinuierlich an ein schwierigeres Marktumfeld anpasst:
- Q3 2025: Organisches Umsatzwachstum blieb bei 0,4 %, und die Bruttomarge litt unter höheren Rohstoff- und Verpackungskosten.
- Q2 2025: Die Ergebnisse zeigten ebenfalls leichte Übertreffungen bei Umsatz und EPS, obwohl die Bruttomarge durch inflationäre Kosten und Zölle belastet war.
Insgesamt steht fest: Colgate liefert weiterhin stabile Ergebnisse, doch die Wachstumsdynamik ist im Vergleich zu früheren Jahren moderat. Das spiegelt sich insbesondere in organischen Wachstumsraten wider, die tendenziell im niedrigen einstelligen Prozentbereich liegen.
3. Marktreaktion & Analystenmeinungen
Nach der Veröffentlichung der Zahlen reagierten die Aktienkurse leicht positiv, was auf das solide Ergebnis und den verbesserten Ausblick für 2026 hindeutet. Laut Reuters-Bericht erwartet Colgate für 2026 Netto-Umsatzwachstum zwischen 2 % und 6 %, gestützt durch stabile Nachfrage nach alltäglichen Hygiene- und Pflegeprodukten, insbesondere in Lateinamerika und Europa.
Die Analystenstimmung ist gemischt:
- Wells Fargo hat die Bewertung zuletzt auf „Equal-Weight“ hochgestuft und sieht ein moderates Kurspotenzial basierend auf den aktuellen Bewertungen und erwarteten Ergebnissen.
- RBC Capital geht von einem Outperform-Rating aus, sieht jedoch weiterhin Herausforderungen im globalen Wachstum.
- JPMorgan hatte zuvor sein Kursziel gesenkt, da einige Produktkategorien schwächer performen als erwartet.
Diese divergierenden Einschätzungen zeigen, dass der Markt Colgate-Palmolive als defensiven Konsumgüterwert sieht – mit attraktiver Dividendenrendite, aber gleichzeitig begrenztem kurzfristigen Wachstumspotenzial.
4. Zukunftsaussichten und strategische Initiativen
Colgate investiert aktiv in sein Zukunftspotenzial, um langfristig wieder höheres organisches Wachstum zu erzielen:
Strategische Ausrichtung bis 2030
- Das Unternehmen hat ein „Strategic Growth and Productivity Program“ (SGPP) aufgelegt, das Innovation, digitale Nachfragegenerierung und künstliche Intelligenz stärker integrieren soll.
Produktinnovation & Portfolio-Erweiterung
- Innovationen in Kernkategorien wie Zahnpflege und Heim-/Körperpflege sollen die Markenstärke weiter festigen und neue Wachstumstreiber schaffen.
- Die Hill’s Pet Nutrition-Sparte zeigt wieder Verbesserung, nachdem Colgate sich von weniger strategischen private-label-Geschäftsbereichen getrennt hat.
Makroökonomische Herausforderungen
- Wie viele Konsumgüterhersteller spürt Colgate den Druck durch Rohstoffpreis-Inflation, Wechselkursvolatilität und zurückhaltenden Konsum, insbesondere in entwickelten Märkten. Dies kann die Margen belasten und das Wachstum dämpfen.
5. Fazit für Anleger
Colgate-Palmolive bleibt ein klassischer defensiver Konsumgüterwert mit stabilen Cashflows, solider Dividendenhistorie und langfristig attraktiven Renditeaspekten. Die jüngsten Quartalszahlen zeigen, dass das Unternehmen strukturell gut positioniert ist, um auch in einem schwierigen globalen Umfeld zu bestehen. Gleichzeitig ist das Wachstum eher moderat, und Marktrisiken – etwa schwache Kategorieausweitungen oder Margendruck – können die kurzfristige Performance begrenzen.
Für Anleger, die auf stabile Erträge und Dividendenkontinuität setzen, bleibt Colgate-Palmolive daher eine überlegenswerte Position. Wer hingegen starkes Umsatz- und Gewinnwachstum sucht, sollte die Aktie eher langfristig im Blick behalten und auf die Umsetzung der 2030-Strategie achten.
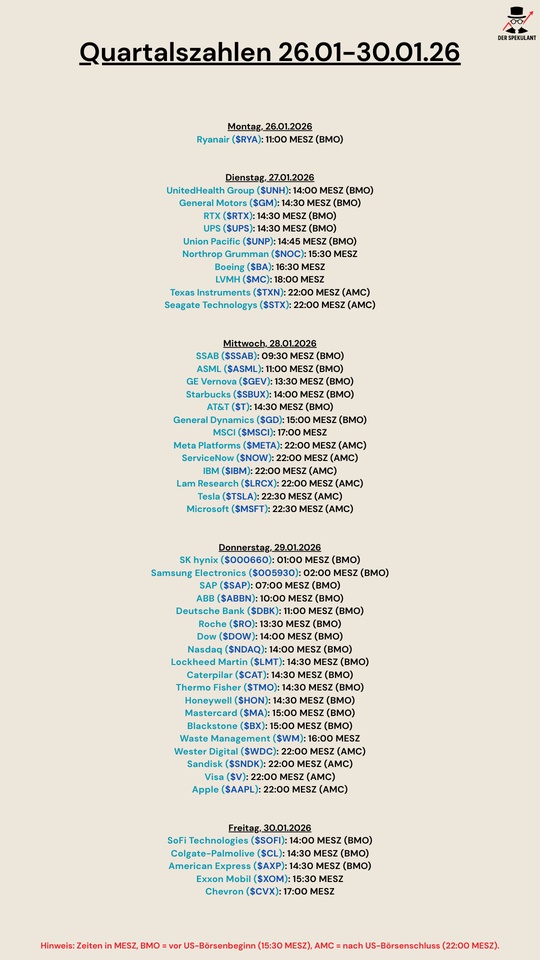
Quartalszahlen 26.01-30.01.2026
$RYA (-0,57 %)
$UNH (+3,39 %)
$GM (+0,36 %)
$RTX (-0,66 %)
$UPS (+1,35 %)
$UNP (+0,16 %)
$NOC (+0,25 %)
$BA (+0,87 %)
$MC (+3,35 %)
$TXN (-1,65 %)
$STX (-5,04 %)
$SSAB A (+0,43 %)
$ASML (-0,78 %)
$GEV (-3,01 %)
$SBUX (+2,8 %)
$T (+1,69 %)
$GD (-0,35 %)
$MSCI (+1,81 %)
$META (-0,06 %)
$NOW (+5,34 %)
$IBM (+1,7 %)
$LRCX (-4,53 %)
$TSLA (-1,96 %)
$MSFT (+0,76 %)
$000660
$005930
$SAP (+1,97 %)
$ABBN (-2,49 %)
$DBK (-0,1 %)
$ROG (+2,83 %)
$DOW (+1,32 %)
$NDAQ (+0,79 %)
$LMT (+1,1 %)
$CAT (-3,07 %)
$TMO (+2,45 %)
$HON (+0,04 %)
$MA (+1,85 %)
$BX (+2,28 %)
$WM (+2,98 %)
$WDC (-4,83 %)
$SNDK (-3,21 %)
$V (+2,01 %)
$AAPL (-0,25 %)
$SOFI (+3,49 %)
$CL (-0,43 %)
$AXP (+1,53 %)
$XOM (-1,62 %)
$CVX (-1,65 %)




Consumer & Co
Es ist doch schon beunruhigend zu sehen wie die amerikanischen Basiskosumgüter Aktien und andere höherwertigen Dividendenaktien in den Boden gerammt werden. Zeigt mir dass dort drüben einiges im Argen liegt. Tech und Ki halten das Fähnchen vorwiegend oben. Mir fehlt die Rotation des Marktes in oben genannte Märkte. Hoffe dass das langsam startet.
Eine gänzliche Korrektur wurde diese eh schon gebeutelten Aktien nochmal 10-15% runterziehen.
$PG (+0,26 %)
$CLX (+1 %)
$KHC (+2,1 %)
$GIS (+2,97 %)
$CL (-0,43 %)
$KMB (+3,92 %)
$PEP (+0,07 %)
$SBUX (+2,8 %)
$DGE (+0,78 %)
$RI (+0,61 %) und etliche mehr


Basis-Konsumgüter for the win?
Basiskonsumgüter sind eigentlich nicht unbedingt mein Beuteschema. Trotzdem seh ich in dem Bereich den größten Nachholbedarf. Gefühlt geht es gerade in eine Sektoren-Rotation, was mich erahnen lässt, dass $PEP (+0,07 %)
$PG (+0,26 %) , $KHC (+2,1 %) , $CLX (+1 %) , $CL (-0,43 %) und Co. demnächst ne Zeit lang überperformen könnten.
Deckt sich jemand ein? Was sind in diesem Sektor eure Favoriten? Ich bin hier ziemlich blank und würde am ehesten die oben genannten Klassiker favorisieren.
Meinungen, Tipps?


Putzmittel und mehr?
Guten Abend liebe Mitstreiter.
Vor einiger Zeit habe ich mich mit 4 Unternehmen im Bereich Daily Care etc. beschäftigt. $HEN (+0,5 %) , $CL (-0,43 %) , $PG (+0,26 %) und $KMB (+3,92 %)
Der Wunsch nach einer Analyse zu Procter & Gamble war groß, daher bin ich diesem Wunsch auch gerne gefolgt.
Wenn es interessiert gibt hier das Video: https://youtu.be/i9Ms7MuTcNo
und hier der Blogartikel: Dividenden-König im Angebot? - Finanzen Anders
Bist Du in Procter & Gamble investiert? Ich (noch) nicht.
LG,
Angelo

https://youtu.be/RGxhve3D03c?si=uu_qb3mWdqAYJNYT
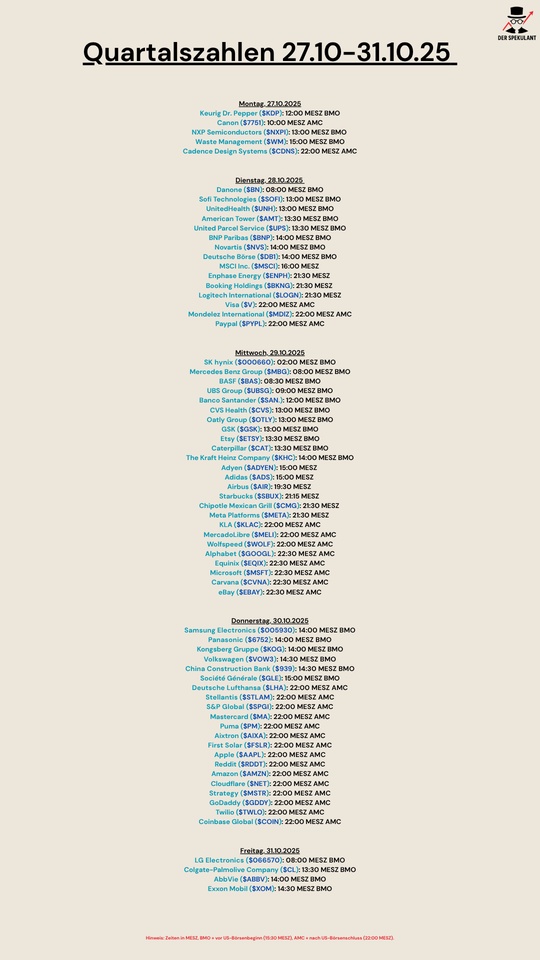
Quartalszahlen 27.10-31.10.25
$KDP (+1,67 %)
$7751 (+1,12 %)
$NXPI (+3,32 %)
$WM (+2,98 %)
$CDNS (-2,37 %)
$BN (+1,98 %)
$SOFI (+3,49 %)
$UNH (+3,39 %)
$AMT (+0,58 %)
$UPS (+1,35 %)
$BNP (-0,91 %)
$NVS (+2,28 %)
$DB1 (+0,97 %)
$MSCI (+1,81 %)
$ENPH (+1,9 %)
$BKNG (+3,53 %)
$LOGN (+2,84 %)
$V (+2,01 %)
$MDLZ (+0,97 %)
$PYPL (+1,36 %)
$000660
$MBG (+1,02 %)
$BAS (+0,04 %)
$UBSG (+0,65 %)
$SAN (-0,5 %)
$CVS (+1,38 %)
$OTLY (+0,4 %)
$GSK (+1,82 %)
$ETSY (+9,28 %)
$CAT (-3,07 %)
$KHC (+2,1 %)
$ADYEN (+2,71 %)
$ADS (+2,18 %)
$AIR (+3,11 %)
$SBUX (+2,8 %)
$CMG (+0,09 %)
$META (-0,06 %)
$KLAC (-3,8 %)
$MELI (+0,39 %)
$WOLF (+3,2 %)
$GOOGL (+0,27 %)
$EQIX (-1,32 %)
$MSFT (+0,76 %)
$CVNA (+4,21 %)
$EBAY (+4,84 %)
$005930
$6752 (-6,58 %)
$KOG (+1,1 %)
$VOW3 (+0,22 %)
$GLE (+0,73 %)
$LHA (+2,08 %)
$STLAM (+1,51 %)
$SPGI (+3,4 %)
$MA (+1,85 %)
$PUM (+3,32 %)
$AIXA (-4,1 %)
$FSLR (-0,99 %)
$AAPL (-0,25 %)
$REDDIT
$AMZN (-0,26 %)
$NET (-4,97 %)
$MSTR (+3,57 %)
$GDDY (+3,22 %)
$TWLO (-0,33 %)
$COIN (+4,1 %)
$066570
$CL (-0,43 %)
$ABBV (+0,51 %)
$XOM (-1,62 %)

Die 10 besten US-Dividendenaktien
$MRK (+0,13 %)
$KO (+0,04 %)
$PEP (+0,07 %)
$COP (-0,43 %)
$MDT (+0,77 %)
$MDLZ (+0,97 %)
$EOG (-1,05 %)
$SLB (-1,06 %)
$KMB (+3,92 %)
$CL (-0,43 %)
Worauf sollten Anleger achten, wenn es darum geht, die besten Dividendenaktien für das Jahr 2025 zu kaufen?
Bei Morningstar sind wir der Meinung, dass die besten Dividendenaktien nicht einfach die Aktien mit den höchsten Dividenden oder die Aktien mit der besten Divendenrendite sind. Wir empfehlen Anlegern, über die Rendite und die kurzfristige Performance einer Aktie hinauszuschauen und stattdessen Aktien mit dauerhaften Dividenden auszuwählen und diese zu kaufen, wenn sie unterbewertet sind.
„So verlockend sie auch sein mögen, die attraktivsten Renditen an der Börse sind oft illusorisch“, erklärt Dan Lefkovitz, Stratege bei Morningstar Indexes. „Hohe Dividendenrenditen finden sich häufig in risikoreichen Sektoren, Branchen und Unternehmen.“ Daher sind solche hohen Dividendenrenditen nicht immer nachhaltig.
David Harrell, der Herausgeber von Morningstar DividendInvestor, empfiehlt,sich auf Unternehmen mit Managementteams zu konzentrieren, die ihre Dividendenstrategie unterstützen, und Unternehmen mit Wettbewerbsvorteilen oder wirtschaftlichen Burggräben zu bevorzugen.
“Ein Economic Moat Rating ist natürlich keine Garantie für Dividenden, aber wir haben einige sehr starke Korrelationen zwischen Economic Moats und Dividendenbeständigkeit festgestellt”, sagt Harrell.
Anleger, die auf der Suche nach guten Dividendenaktien sind, könnten erwägen, unterbewertete Qualitätsdividendenaktien in ihr Portfolio aufzunehmen.
10 beste US-Dividendenaktien zum Kaufen
Um die besten US-Dividendenaktien zu finden, wenden wir uns an den Morningstar Dividend Yield Focus Index. Die Dividendentitel auf dieser Liste gehören zu den Top-Werten des Index und wurden am 13. Juni 2025 im 4- und 5-Sterne-Bereich gehandelt.
Merck MRK
Coca-Cola KO
PepsiCo PEP
ConocoPhillips COP
Medtronic MDT
Mondelez Global MDLZ
EOG Resources EOG
SLB SLB
Kimberly-Clark KMB
Colgate-Palmolive CL
Im Folgenden finden Sie eine kurze Beschreibung der einzelnen günstigen Dividendenaktien sowie einige wichtige Morningstar-Kennzahlen. Alle Daten gelten bis zum 10. Oktober 2025.
Merck
- Morningstar-Rating: 4 Sterne
- Morningstar Economic Moat Rating: Hoch
- Morningstar Uncertainty Rating: Mittel
- Erwartete Dividendenrendite: 3,77 %
- Branche: Arzneimittelhersteller – Allgemein
Merck führt unsere Liste der besten Dividendenaktien an, deren Aktienkurs 23 % unter unserem geschätzten fairen Wert von 111 USD pro Aktie liegt. Merck verzeichnet weiterhin eine schwache Nachfrage nach seinem HPV-Impfstoff Gardasil in China, was die Einnahmen in diesem Jahr gedämpft hat. Dennoch halten wir die Merck-Aktie für unterbewertet. Die Bilanz des Unternehmens ist solide und weist ein geringes Risiko auf. Wir erwarten stabile zukünftige Dividenden, unterstützt durch eine Ausschüttungsquote von fast 50 % im Verhältnis zum bereinigten Gewinn pro Aktie, so Morningstar- Director Karen Andersen.
Coca-Cola
- Morningstar-Rating: 4 Sterne
- Morningstar Economic Moat Rating: Breit
- Morningstar Uncertainty Rating: Niedrig
- Erwartete Dividendenrendite: 3,04 %
- Branche: Getränke – alkoholfrei
Coca-Cola ist der erste Dividendenaristokrat auf unserer Liste der besten Dividendenaktien dieses Monats. Dividendenaristokraten sind Unternehmen, die ihre Dividenden seit mindestens 25 Jahren in Folge erhöht haben. Das beeindruckende Markenportfolio, die Preissetzungsmacht und die Beziehungen zu Einzelhändlern des Unternehmens untermauern sein hohes Economic-Moat-Rating, sagt Morningstar-Analyst Dan Su. Wir gehen davon aus, dass die Dividendenzahlung in den nächsten zehn Jahren parallel zum Gewinnwachstum steigen wird, wobei sich die Dividendenausschüttungsquote bei über 60 % stabilisieren dürfte, fügt Su hinzu. Wir schätzen den Wert der Coca-Cola-Aktie auf 72 US-Dollar.
PepsiCo
- Morningstar-Rating: 4 Sterne
- Morningstar- Economic Moat Rating: Breit
- Morningstar-Unsicherheitsrating: Niedrig
- Erwartete Dividendenrendite: 3,79 %
- Branche: Getränke – alkoholfrei
Pepsi ist der zweite Dividendenaristokrat auf der Liste der besten Dividendenaktien, die man diesen Monat kaufen sollte. Wir schätzen den Wert der Pepsi-Aktie auf 164 US-Dollar, und die Aktien werden 8 % unter diesem Wert gehandelt. Trotz kurzfristiger Gegenwinde aufgrund der Sparmaßnahmen der Verbraucher sind wir der Meinung, dass Pepsi weiterhin in der Lage ist, seine Wettbewerbsposition im Bereich Getränke und Snacks durch Marketing- und Produktinitiativen zu stärken, berichtet Su von Morningstar. Für das nächste Jahrzehnt erwarten wir, dass die Ausschüttungsquote von Pepsi im Durchschnitt bei niedrigen 70 % bleiben und die Dividendenzahlung jährlich im mittleren einstelligen Bereich wachsen wird, so Su.
ConocoPhillips
- Morningstar-Rating: 4 Sterne
- Morningstar Economic Moat Rating: Gering
- Morningstar Uncertainty Rating: Hoch
- Erwartete Dividendenrendite: 3,56 %
- Branche: Öl und Gas E&P
Die ConocoPhillips-Aktie ist die erste Energieaktie auf unserer Liste der besten Dividendenaktien und wird derzeit 19 % unter unserem geschätzten fairen Wert von 108 USD gehandelt. Der Morningstar-Analyst Adam Baker weist darauf hin, dass das Unternehmen große Akquisitionen zu günstigen Preisen getätigt hat, ohne die Bilanz zu belasten. ConocoPhillips knüpft die Barrendite an den Cashflow und hat sich verpflichtet, 30 % des operativen Cashflows an die Aktionäre zurückzugeben, wodurch das Dividendenwachstum moderat bleibt, aber überschüssige Barmittel für Rückkäufe und eine variable Dividende jedes Jahr gebunden werden.
Medtronic
- Morningstar-Rating: 4 Sterne
- Morningstar Economic Moat Rating: Gering
- Morningstar Uncertainty Rating: Mittel
- Erwartete Dividendenrendite: 2,98 %
- Branche: Medizinische Geräte
Die Medtronic-Aktie ist eine der besten Dividendenaktien und wird derzeit 15 % unter unserem geschätzten fairen Wert von 112 USD gehandelt. Der größte reine Hersteller von Medizinprodukten ist dank seines diversifizierten Produktportfolios für eine Vielzahl chronischer Erkrankungen ein wichtiger Partner für seine Krankenhauskunden, erklärt Morningstar-Senior-Aktienanalystin Debbie Wang. Das Unternehmen strebt an, mindestens 50 % seines jährlichen freien Cashflows an die Aktionäre auszuschütten, lag in den letzten Jahren jedoch im Bereich von 60 % bis 70 %, so Wang. Medtronic ist außerdem ein Dividendenaristokrat.
Mondelez Global
- Morningstar-Rating: 4 Sterne
- Morningstar Economic Moat Rating: Breit
- Morningstar Uncertainty Rating: Niedrig
- Erwartete Dividendenrendite: 3,25 %
- Branche: Süßwarenhersteller
Mondelez International ist eines der fünf Unternehmen mit breitem Burggraben auf unserer Liste der besten Dividendenaktien, die man kaufen sollte. „Mondelez hat sich unermüdlich dafür eingesetzt, seine Geschäftstätigkeit weiter zu vereinfachen, indem es seine Lieferantenbasis rationalisiert, sich von unrentablen Marken getrennt und seine Produktionsanlagen weiter modernisiert hat“, argumentiert Morningstar-Direktorin Erin Lash. Wir prognostizieren, dass das Unternehmen seine Dividende bis zum Geschäftsjahr 2034 im Durchschnitt im hohen einstelligen Bereich erhöhen wird. Wir schätzen den Wert dieser Top-Dividendenaktie auf 75 USD, und die Aktien werden 18 % unter diesem Wert gehandelt.
EOG Resources
- Morningstar-Rating: 4 Sterne
- Morningstar Economic Moat Rating: Gering
- Morningstar Uncertainty Rating: Mittel
- Erwartete Dividendenrendite: 3,78 %
- Branche: Öl- und Gasförderung
EOG Resources kehrt in unsere Liste der besten Dividendenaktien zurück, die diesen Monat gekauft werden sollten. Diese Top-Dividendenaktie wird 21 % unter unserem geschätzten fairen Wert von 137 USD gehandelt. Das Unternehmen strebt an, 70 % des freien Cashflows über Dividenden und Aktienrückkäufe an die Aktionäre zurückzugeben. „Im Gegensatz zu einigen Mitbewerbern, die Aktien zu Spitzenbewertungen zurückkaufen, wenn sie über reichlich Barmittel verfügen, gibt EOG auch Bargeld über Sonderdividenden zurück“, sagt Morningstar-Direktor Josh Aguilar. Die Bilanz von EOG ist stark, und das Unternehmen sollte keine Probleme haben, seine festen und variablen Dividenden zu decken.
SLB
- Morningstar-Rating: 4 Sterne
- Morningstar Economic Moat Rating: Gering
- Morningstar Uncertainty Rating: Hoch
- Erwartete Dividendenrendite: 3,59 %
- Branche: Öl- und Gasausrüstung und -dienstleistungen
SLB, die letzte Energieaktie auf unserer Liste der besten Dividendenaktien, wird 37 % unter unserem geschätzten fairen Wert von 50 USD gehandelt. SLB ist gemessen am Marktanteil das weltweit führende Ölfelddienstleistungsunternehmen und hat sich aufgrund seiner Kostenvorteile und immateriellen Vermögenswerte einen schmalen wirtschaftlichen Burggraben erarbeitet. Aguilar von Morningstar bezeichnet die Ausschüttungen des Unternehmens als „aktionärsfreundlich”, und wir gehen davon aus, dass das Management weiterhin mehr als die Hälfte des freien Cashflows in Form von Dividenden oder Rückkäufen an die Aktionäre zurückgeben wird.
Kimberly-Clark
- Morningstar-Rating: 4 Sterne
- Morningstar-Economic Moat-Rating: Gering
- Morningstar-Unsicherheitsrating: Mittel
- Erwartete Dividendenrendite: 4,22 %
- Branche: Haushalts- und Körperpflegeprodukte
Kimberly-Clark ist die Aktie mit der höchsten Rendite auf unserer Liste der besten Dividendenaktien für Investitionen und wird derzeit 15 % unter unserem geschätzten fairen Wert von 140 USD gehandelt. Das Portfolio des Unternehmens mit bekannten Marken für Hygieneartikel und Tissueprodukte, darunter Huggies, Depend und Kleenex, generiert laut Lash von Morningstar erhebliche Cash-Überschüsse. Lashs langfristiger Ausblick sieht ein jährliches Dividendenwachstum im mittleren einstelligen Bereich vor. Kimberly-Clark ist außerdem ein Dividendenaristokrat.
Colgate-Palmolive
- Morningstar-Rating: 4 Sterne
- Morningstar Economic Moat Rating: Breit
- Morningstar Uncertainty Rating: Niedrig
- Erwartete Dividendenrendite: 2,67 %
- Branche: Haushalts- und Körperpflegeprodukte
Colgate-Palmolive rundet unsere Liste der besten Dividendenaktien ab und ist ebenfalls ein Dividendenaristokrat. Die soliden immateriellen Vermögenswerte der Marke Colgate und die Kostenvorteile untermauern den breiten wirtschaftlichen Burggraben des Unternehmens, sagt Lash von Morningstar. In den nächsten 10 Jahren erwarten wir ein durchschnittliches jährliches Dividendenwachstum im hohen einstelligen Bereich bei einer Ausschüttungsquote von 55 % bis 60 %, fügt sie hinzu.
Quelle

Zähne werden (meist) tgl geputzt
Meiner Meinung nach ein schöner Kurs für eine Aktie für die Ewigkeit 😋 $CL (-0,43 %)
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche