
Zusammenfassung
Beides gleichzeitig — und die Gemengelage hat sich seit unserem letzten Blick eher noch verschärft als aufgelöst. Der Ölpreis notiert inzwischen über 100 USD und bleibt der zentrale Belastungsfaktor für die Marge. Gleichzeitig verschärft sich die Konkurrenzsituation am Heimatstandort Berlin: Emirates erhält voraussichtlich erweiterte Zugangsrechte am Flughafen BER — direkter Wettbewerb im eigenen Rückgarten. Auf der positiven Seite: Lufthansa Cargo übernimmt den deutschen Frachtabfertiger LUG air cargo handling, um die eigene Kapazität an inländischen Flughäfen zu sichern. Und der wohl wichtigste Termin rückt näher — laut Presseberichten will die portugiesische Regierung Mitte Oktober über die TAP-Privatisierung entscheiden. Die Aktie notiert aktuell bei ca. 7,70 EUR, die Marktkapitalisierung liegt bei 9,19 Mrd. EUR.
Die wichtigsten Punkte:
Kurs: ca. 7,70 EUR — Marktkapitalisierung 9,19 Mrd. EURÖlpreis über 100 USD bleibt zentraler Belastungsfaktor für die MargeEmirates erhält voraussichtlich erweiterte BER-Zugangsrechte — verschärfter Wettbewerb im HeimatmarktLufthansa Cargo übernimmt LUG air cargo handling GmbHTAP-Entscheidung der portugiesischen Regierung erwartet Mitte Oktober 2026KGV: ca. 7,52 — historisch günstigDividendenrendite: 3,93–4,32 %200-Tage-Linie am 10.08.2026 nach unten gekreuzt — Abwärtstrend seit 25.05.2026Nächster vollständiger Bericht: 3. November 2026Hauptsitz ist Köln, Aktie seit 1988 im DAX gelistet
Aktuelle Kennzahlen - Lufthansa Aktie (Stand: 14.09.2026)
KennzahlWertStand
Kurs (XETRA: LHA)
ca. 7,70 EUR
14.09.2026
24h-Performance
+0,89 %
14.09.2026
52-Wochen-Hoch
10,02 EUR
06.07.2026
52-Wochen-Tief
6,87 EUR
27.10.2025
Marktkapitalisierung
9,19 Mrd. EUR
13.09.2026
Abstand zum 52-Wochen-Hoch
ca. −23 %
14.09.2026
August-Performance
−12,58 %
Aug. 2026
Ölpreis
über 100 USD — zentraler Belastungsfaktor
Sept. 2026
KGV
ca. 7,52
Sept. 2026
Dividendenrendite
3,93–4,32 %
Sept. 2026
Lufthansa Cargo / LUG-Übernahme
Deal angekündigt, behördliche Prüfung ausstehend
08.09.2026
Emirates-BER-Konkurrenz
Erweiterte Zugangsrechte voraussichtlich
13.09.2026
TAP-Entscheidung (Portugal)
Erwartet Mitte Oktober 2026
10.09.2026
200-Tage-Linie
Am 10.08.2026 nach unten gekreuzt (bei 8,34 EUR)
10.08.2026
Abwärtstrend seit
25.05.2026
—
WKN / ISIN / Ticker
823212 / DE0008232125 / LHA
—
Hauptsitz
Köln
—
Indexzugehörigkeit
DAX (seit 01.07.1988)
—
Nächste Quartalszahlen
3. November 2026
—
Lufthansa Aktie News — Alle aktuellen Meldungen im Überblick
DatumMeldungDetailsEinschätzung
13.09.2026
Emirates verschärft Konkurrenz am BER
Emirates erhält voraussichtlich erweiterte Zugangsrechte am Hauptstadtflughafen Berlin — direkter Wettbewerbsdruck an einem wichtigen deutschen Standort, zusätzlich zum bereits hohen Ölpreis.
Bärisch
10.09.2026
TAP-Entscheidung für Mitte Oktober erwartet
Laut Presseberichten will die portugiesische Regierung im Bieterverfahren um die staatliche Fluggesellschaft TAP Mitte Oktober eine Entscheidung treffen — der bislang konkreteste Zeitrahmen für diesen wichtigen strategischen Termin.
Ausstehend
08.09.2026
Lufthansa Cargo übernimmt LUG air cargo handling
Lufthansa Cargo einigt sich auf Übernahme des deutschen Frachtabfertigers LUG air cargo handling GmbH — sichert zusätzliche Kapazität an inländischen Flughäfen. Deal steht noch unter behördlichem Prüfvorbehalt, LUG soll als eigenständige Einheit weitergeführt werden.
Bullisch
Sept. 2026
Ölpreis über 100 USD belastet weiter
Der anhaltend hohe Ölpreis bleibt laut Expertenkommentaren der zentrale Belastungsfaktor für die gesamte Branche und drückt direkt auf die Margen.
Bärisch
Aug. 2026
Schwächster Monat des Jahres
Die Aktie verliert im August 12,58 % bei ungewöhnlich hoher Volatilität — einer der stärksten Monatsrückgänge seit Langem.
Bärisch
10.08.2026
200-Tage-Linie nach unten gekreuzt
Rücksetzer auf 8,34 EUR bestätigt den seit 25.05.2026 laufenden Abwärtstrend.
Bärisch
05.08.2026
"Wieso ich den Absturz noch nicht kaufe"
Kommentierende Fachpresse bleibt trotz des Kursrückgangs vorsichtig — Skepsis, ob der aktuelle Bewertungsabschlag bereits eine Kaufgelegenheit darstellt.
Neutral
08.07.2026
Citi stuft ab — Rally bekommt Gegenwind
Citi senkt die Einstufung, kurz nachdem die Aktie ihr Jahreshoch markiert hatte — Beginn des seitdem laufenden Abwärtstrends.
Bärisch
Was macht Lufthansa — und womit verdient der Konzern konkret Geld?
Unternehmensbeschreibung
Die Deutsche Lufthansa AG (ISIN: DE0008232125, WKN: 823212) mit Hauptsitz in Köln ist eine der größten Fluggesellschaften der Welt und bereits seit dem 1. Juli 1988 im DAX gelistet. Die Unternehmensgeschichte reicht bis 1926 zurück, als der Deutsche Aero Lloyd (DAL) mit dem Junkers Luftverkehr zur "Deutsche Luft Hansa Aktiengesellschaft" fusionierte — ab 1933 unter dem heutigen Namen Lufthansa.
Die drei offiziellen Geschäftssegmente — und womit der Konzern konkret Geld verdient:
Passenger Airlines: Das Kerngeschäft — Lufthansa Airlines, SWISS, Austrian Airlines, Brussels Airlines und Eurowings befördern gemeinsam Passagiere in Europa, Nord-, Mittel- und Südamerika, dem Asien-Pazifik-Raum, dem Nahen Osten und Afrika. Verdient über TicketverkäufeLogistics (Lufthansa Cargo): Luftfrachtmanagement, zeitkritische Sendungen, Zollabwicklung sowie digitale und modulare Logistiklösungen für grenzüberschreitenden E-Commerce. Verdient über Frachttransport — unabhängig vom Passagieraufkommen ein wichtiger DiversifikationsfaktorMaintenance, Repair and Overhaul (MRO / Lufthansa Technik)): Wartungs-, Reparatur- und Überholungsdienstleistungen für zivile Verkehrsflugzeuge — nicht nur für die eigene Flotte, sondern auch für Flugzeughersteller, Leasinggesellschaften, VIP-Jet-Betreiber und Regierungen weltweit. Verdient über Wartungsverträge — strukturell margenstärker und konjunkturunabhängiger als das reine Fluggeschäft
Mit der Übernahme von LUG air cargo handling sichert sich Lufthansa Cargo zusätzliche Abfertigungskapazität an deutschen Flughäfen — ein kleiner, aber cleverer Schritt, um die eigene Logistiksparte auszubauen, während gleichzeitig die TAP-Entscheidung noch aussteht. Ähnlich wie bei der RENK Aktie, wo eine gezielte Übernahme (David Brown Defence) neue Marktzugänge schaffen sollte, setzt Lufthansa auf dieselbe Logik im kleineren Maßstab.
Fundamentalanalyse: Rechtfertigt das niedrige KGV eine Neubewertung?
Fundamentalanalyse Lufthansa Aktie 2026
Teilweise — die Bewertung bleibt attraktiv, aber die operativen Gegenwinde bleiben real.
Bewertung im historischen und Branchenvergleich: Mit einem KGV von ca. 7,52 bleibt Lufthansa historisch günstig bewertet — deutlich unter dem, was viele europäische Industriewerte aufrufen. Das extrem niedrige Kurs-Umsatz-Verhältnis ist für Fluggesellschaften typisch — umsatzstark, aber strukturell margenschwach, was Airlines fundamental von Softwareunternehmen wie der SAP Aktie unterscheidet. Nichtsdestotrotz rechen die Marktanalysten damit, dass die Kurs-Gewinn-Entwicklung von Lufthansa über das Jahr 2026 sich weiter verschlechtern dürfte. (siehe Schaubild)
Operative Gegenwinde: Zwei Entwicklungen belasten die kurzfristige Lage. Erstens bleibt der Ölpreis über 100 USD ein anhaltender Kostentreiber ohne Entspannungssignale. Zweitens verschärft sich mit den erweiterten Emirates-Zugangsrechten am BER die Wettbewerbssituation direkt im deutschen Heimatmarkt — ein struktureller, nicht nur temporärer Belastungsfaktor, den Anleger im Blick behalten sollten.
Bilanzqualität und Kapitalrückführung: Mit einer Dividendenrendite von 3,93 bis 4,32 % bei einer Marktkapitalisierung von 9,19 Mrd. EUR zeigt Lufthansa weiterhin substanzielle Kapitalrückführung an Aktionäre — ein Signal für ausreichende Bilanzstabilität trotz der operativen Herausforderungen.
Segmentbetrachtung: Die MRO-Sparte (Lufthansa Technik) bleibt der strukturell stabilste Baustein — unabhängig von Ölpreis oder Wettbewerbsdruck am BER benötigen Flugzeuge weltweit kontinuierlich Wartung. Die Cargo-Akquisition stärkt zusätzlich die Logistics-Sparte als zweites Standbein neben dem zyklischeren Passagiergeschäft.
Fazit der Fundamentalanalyse: Das niedrige KGV bleibt ein valides Argument für eine mögliche Unterbewertung, aber Ölpreis und Emirates-Konkurrenz zeigen, dass die kurzfristigen operativen Risiken real bleiben. Die TAP-Entscheidung Mitte Oktober wird zum entscheidenden nächsten Prüfstein.
Wie entwickelt sich der Kurs der Lufthansa Aktie?
Aktuelle Chartanalyse und Kursziele Lufthansa Aktie (Stand: 14.09.2026)
Die Lufthansa Aktie markierte ihr 52-Wochen-Hoch am 6. Juli 2026 bei 10,02 EUR — seitdem befindet sich die Aktie in einem klaren Abwärtstrend, der sich am 10. August mit der Kreuzung der 200-Tage-Linie bei 8,34 EUR technisch bestätigte. Der August selbst brachte mit −12,58 % einen der schwächsten Monate des Jahres. Aktuell notiert die Aktie bei ca. 7,70 EUR mit leicht positivem Tagesmomentum (+0,89 %) — aber weiterhin rund 23 % unter dem Jahreshoch. Ein ähnliches Nebeneinander aus charttechnischer Schwäche und strategisch positiven Unternehmensmeldungen zeigte zuletzt auch die Porsche Aktie — in beiden Fällen braucht der Markt Zeit, um widersprüchliche Signale zu verarbeiten.
Wichtige Kursmarken:
52-Wochen-Hoch: 10,02 EUR (06.07.2026)52-Wochen-Tief: 6,87 EUR (27.10.2025)Aktueller Kurs: ca. 7,70 EUR (14.09.2026)200-Tage-Linie: 8,34 EUR — am 10.08. nach unten gekreuztErster Widerstand: 8,15 EURZweiter Widerstand: 9,50 EUR (Analystenkonsens)Kritischer nächster Termin: TAP-Entscheidung Mitte Oktober, Quartalszahlen 3. November
Chartanalyse:
Die Lufthansa Aktie hat es im aktuellen Marktumfeld doppelt schwer und korrigiert nachhaltig. Der anhaltend hohe Ölpreis, die Ausweitung der Nah-Ost-Krise und die steigenden Gesamtkosten, drücken die Aktienkurs nach unten. Der Scharfe Abverkauf von Anfang Juli scheint keine Ende zu nehmen. Sollte nun auch die Aufwärtstrendlinie in Kombination der Unterstützung am aktuellen Kurs von 7,50 EUR unterschritten weden, wäre 7,00 EUR eine wahrscheinliche Preismarke.
Erst mit dem Aufbrechen der 8,15 EUR zur Oberseite würde kurzfristig Potenzial zum Widerstand um 9,50 EUR frei.
Lufthansa Aktie Chartanalyse und Kursziele 2026 (Stand 14.09.2026) – Quelle: Stock3 / Christian Lill
Fazit: Lufthansa Aktie Zwischen Expansionsplänen und Kursabsturz — was passiert hier?
Meine Einschätzung: Halten
Der operative Gegenwind ist real (Ölpreis, Emirates-Konkurrenz am BER), während die strategische Wachstumsstory (Cargo-Übernahme, mögliche TAP-Beteiligung) intakt bleibt. Das niedrige KGV von 7,52 bleibt ein starkes Bewertungsargument, aber die Belastungsfaktoren zeigen: Wer auf schnelle Entspannung hofft, könnte enttäuscht werden. Wer auf der Suche nach einem Vergleich ist, wie unterschiedlich der Markt operative Risiken gegenüber strategischen Chancen gewichtet, findet ein ähnliches Muster bei der Deutsche Bank Aktie.
Wer an die europäische Airline-Konsolidierung glaubt und die TAP-Entscheidung Mitte Oktober abwarten kann, findet hier einen Einstieg deutlich unter dem Jahreshoch mit solider Dividendenrendite. Wer auf Nummer sicher gehen will, beobachtet zunächst, ob sich der Ölpreis entspannt und wie sich die Emirates-Konkurrenz am BER tatsächlich auswirkt.
Ich persönlich sehe keinen Anlasse, die Aktie aktuell zu kaufen. Zu hoch sind die Unsicherheiten, zu scharf ist der Verkaufsdruck. Nachhaltig wäre die Lufthansa Aktie erst über 11,50 EUR wieder langfristig bullisch.
Wer sich neben Einzelaktien auch für automatisierten, regelbasierten Handel interessiert, findet in meinem selbst entwickelten Goldbunker Trading-Bot einen völlig anderen Ansatz — automatisierter Goldhandel mit maximal einer Position pro Woche.
✅ Chancen
⚠️ Risiken
- KGV nur ca. 7,52 — historisch günstige Bewertung
- Dividendenrendite über 4 % trotz operativer Herausforderungen
- Cargo-Übernahme (LUG) stärkt Logistics-Sparte gezielt
- TAP-Entscheidung Mitte Oktober als konkreter, naher Katalysator
- Lufthansa Technik (MRO) als stabiler, konjunkturunabhängiger Ergebnisbeitrag
- Leichtes positives Tagesmomentum (+0,89 %) als erstes Stabilisierungszeichen
- Ölpreis über 100 USD bleibt anhaltender struktureller Kostentreiber
- Emirates-Konkurrenz am BER verschärft Wettbewerb im Heimatmarkt
- 200-Tage-Linie nach unten gekreuzt — Abwärtstrend seit Ende Mai
- August-Einbruch von 12,58 % zeigt hohe operative Anfälligkeit
- Airline-Geschäft strukturell margenschwach
- 23 % unter Jahreshoch — Vertrauen des Markts noch nicht zurückgewonnen
FAQ: Meistgestelle Fragen zur Lufthansa Aktie
Ist die Lufthansa Aktie 2026 ein Kauf?
Das KGV liegt bei nur ca. 7,5, und die Dividendenrendite bei über 4 % — auf den ersten Blick günstig. Gleichzeitig belasten der hohe Ölpreis und verschärfte Konkurrenz durch Emirates am Standort Berlin die kurzfristige operative Lage.
Warum ist die Lufthansa Aktie im August 2026 so stark gefallen?
Die Aktie verlor im August rund 12,6 %, belastet durch anhaltend hohe Ölpreise über 100 USD, die direkt auf die Treibstoffkosten und damit die Marge drücken.
Wann entscheidet sich die TAP-Übernahme für Lufthansa?
Laut Presseberichten will die portugiesische Regierung Mitte Oktober 2026 eine Entscheidung im Bieterverfahren um die staatliche Fluggesellschaft TAP treffen — ein wichtiger Termin für die weitere Kursentwicklung.
Warum verschärft sich die Konkurrenz für Lufthansa am Flughafen Berlin?
Die Fluggesellschaft Emirates erhält voraussichtlich erweiterte Zugangsrechte am Hauptstadtflughafen BER — das verschärft den Wettbewerb an einem wichtigen deutschen Standort direkt im Heimatmarkt der Lufthansa Group.
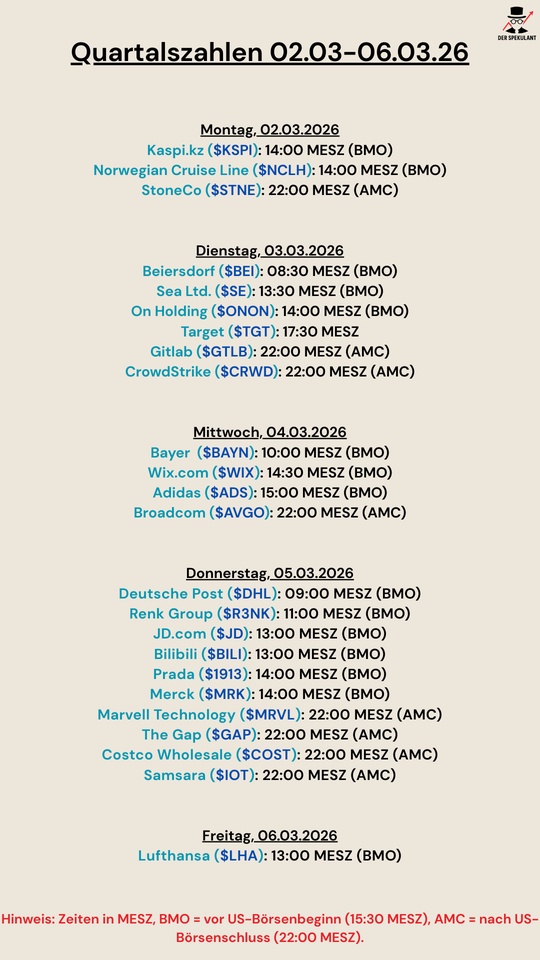
Ich finde, es sieht eher schlecht aus für die $LHA (+0,06 %) - wie seht ihr das?