
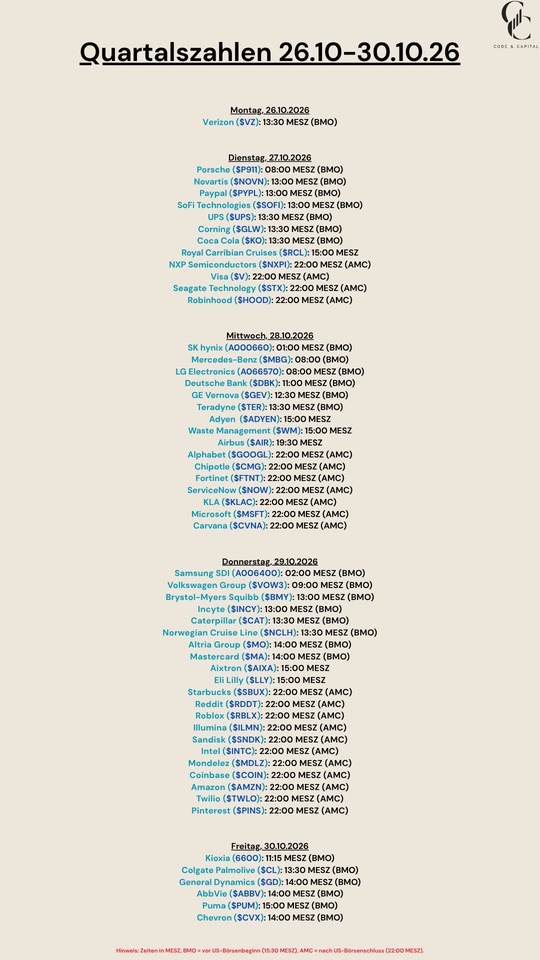
$VZ (+1,03 %)
$P911 (+2,89 %)
$NOVN (+3,46 %)
$PYPL (+1,74 %)
$SOFI (+0,79 %)
$UPS (+1,32 %)
$GLW (-5,64 %)
$KO (+0,99 %)
$RCL (+3,52 %)
$NXPI (+2,94 %)
$V (+2,27 %)
$STX (-1,3 %)
$HOOD (-2,89 %)
$SKHY (-3,14 %)
$MBG (+1,66 %)
$DBK (+3,22 %)
$GEV (-0,5 %)
$TER (-7,39 %)
$ADYEN (-0,36 %)
$WM (+3,02 %)
$AIR (+1,19 %)
$GOOGL (-3,28 %)
$CMG (+0,54 %)
$FTNT (+6,84 %)
$NOW (-12,78 %)
$KLAC (-1,03 %)
$MSFT (-6,52 %)
$CVNA (+6,93 %)
$006400
$VOW3 (+1,14 %)
$BMY (+0,86 %)
$INCY (-0,29 %)
$CAT (-9,89 %)
$N1CL34
$MO (+4,91 %)
$MA (+4,49 %)
$AIXA (+8,38 %)
$LLY (+5,92 %)
$SBUX (-1,03 %)
$RDDT (-20,29 %)
$RBLX (-18,62 %)
$ILMN (-12,81 %)
$SNDK (-6,48 %)
$INTC (-23,14 %)
$MDLZ (+4,96 %)
$COIN (-3,57 %)
$AMZN (-10,47 %)
$TWLO (-18,59 %)
$PINS (-14,56 %)
$285A (-2,97 %)
$CL (+1,84 %)
$GD (+4,05 %)
$ABBV (+1,88 %)
$PUM (+0,48 %)
$CVX (+1 %)
AbbVie
Price
Diskussion über ABBV
Beiträge
107Quartalszahlen 26.10-30.10.16


🦎 Dividenden-Check: AbbVie liefert ab!
Harte Zahlen und verlässlichen Cashflow 📊💰
Heute gab es 102$ Dividende aufs Konto
Seit 2021 liegt AbbVie im Depot. Die Bilanz nach 5 Jahren? Ein satter Verdoppler beim Buchgewinn und ein Dividenden-Strom, der einfach nur Freude macht.
Hier sind die Fakten direkt aus meinem Depot:
📌 Position: 59 x AbbVie (ABBV)
🏛 Investment seit: 2021
💵 Einstieg: 7.404,88 Gesamt(125,51 / Aktie)
📈 Performance: +99,87 % Buchgewinn (+7.395,37 $)
💸 Cashflow: 1.527,91 $ Dividenden kassiert
🏆 Gesamtertrag:+8.923,28 $ (+120,5 % Total Return)
🔥 Zusatz-Kick: Der Yield on Cost liegt mittlerweile bei satten 6,48 %.
Wie sieht’s bei euch aus – habt ihr Pharma-Schwergewichte wie AbbVie im Depot?

Bin mit $MRK aber auch sehr zufrieden

AbbVie Dividende
Bald ist es soweit - Am 14.08 kommt die Dividende von Abbvie!
Nachdem ich vor ein paar Monaten ordentlich Kursgewinne bei $JNJ (+1,3 %) mitgenommen habe, fehlte mir ein Pharma-Unternehmen im Depot, welches konstant abliefert und wächst - eben einen echten Qualitätswert. Da fiel die Wahl bei Abbvie zum Kauf im April ziemlich einfach für mich.
Ich komme selbst aus der Pharmaindustrie und weiß, dass jedes Jahr enorme Summen in Forschung, sowie die Standortentwicklung bzw. den Ausbau investiert werden müssen - trotzdem scheppern die Gewinne enorm, wenn neue Medikamente einschlagen und den Markt erreichen!
Wusstet ihr eigentlich, dass mehr als 90% von entwickelten Stoffen niemals den Markt erreichen? Das hat unzählige Gründe - fehlende Zulassungen, pharmazeutische Vorgaben, fehlende Wirksamkeit. Ich finde es immer wieder faszinierend, dass trotzdem soviel Geld damit verdient werden kann. Man stelle sich vor deine Werkstatt könnte 90% der Fahrzeuge nicht wieder instand setzen. Der Laden wäre wohl schnell pleite.
Trotz all dieser Probleme in der Pharmaindustrie - ich bin fest davon überzeugt, dass AbbVie noch lange in meinem Depot zu finden sein wird. Habt ihr Pharmawerte von denen ihr tief überzeugt seid?
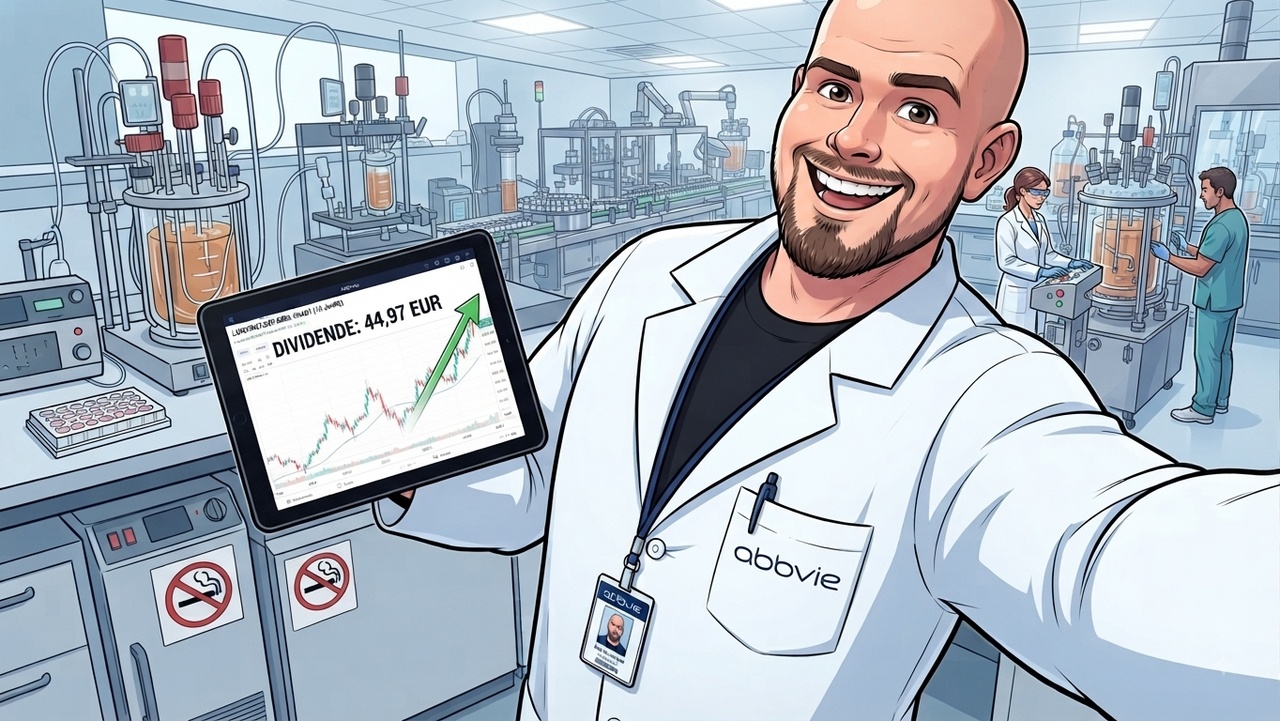
*KI generiertes Bild*

Immer weiter einsammeln ...
Den kleinen Rücksetzer nach den Zahlen bei $CARR (-2,05 %) und auch die Schwäche bei $ACLN (-0,76 %) für einen kleinen Nachkauf genutzt. Auch bei $NESN (+0,44 %) und $MCD (+2,55 %) hatte ich ausserhalb meiner Sparpläne kleine Einmalkäufe getätigt.
Sehr gespannt bin ich schon auf die $ABBV (+1,88 %) und $NOVO B (+2,53 %) Zahlen.
Ansonsten nebenbei auch ein neues Alltime High fürs Portfolio 🤓

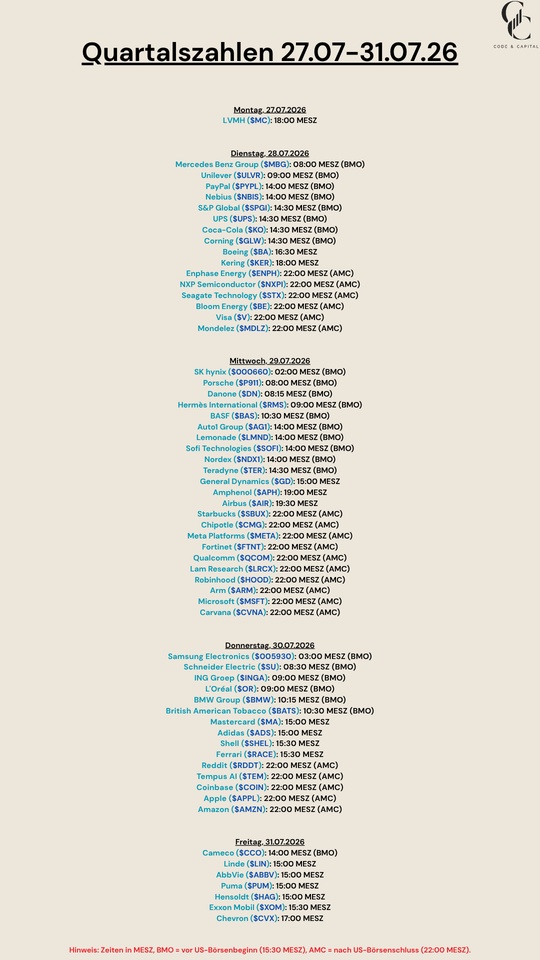
Quartalszahlen 27.07-31.07.26
$MC (-0,74 %)
$MBG (+1,66 %)
$ULVR (+0,54 %)
$PYPL (+1,74 %)
$NBIS (-8,24 %)
$SPGI (+2,11 %)
$UPS (+1,32 %)
$KO (+0,99 %)
$GLW (-5,64 %)
$BA (+2,61 %)
$KER (-0,24 %)
$ENPH (+1,16 %)
$NXPI (+2,94 %)
$STX (-1,3 %)
$BE (-5,92 %)
$V (+2,27 %)
$MDLZ (+4,96 %)
$000660
$P911 (+2,89 %)
$BN (+1,89 %)
$RMS (+0,5 %)
$BAS (+1,61 %)
$AG1 (+4,39 %)
$LMND (+0 %)
$SOFI (+0,79 %)
$NDX1 (+1,1 %)
$TER (-7,39 %)
$GD (+4,05 %)
$APH (+0,72 %)
$AIR (+1,19 %)
$SBUX (-1,03 %)
$CMG (+0,54 %)
$META (-0,2 %)
$FTNT (+6,84 %)
$QCOM (-0,95 %)
$LRCX (-2,49 %)
$HOOD (-2,89 %)
$ARM (-8,76 %)
$MSFT (-6,52 %)
$CVNA (+6,93 %)
$005930
$SU (+0,91 %)
$INGA (-2,37 %)
$OR (+0,15 %)
$BMW (+0,79 %)
$BATS (+1,55 %)
$MA (+4,49 %)
$ADS (+5,42 %)
$SHEL (+2,23 %)
$RACE (+1,39 %)
$RDDT (-20,29 %)
$TEM (-1,69 %)
$COIN (-3,57 %)
$AAPL (+1,68 %)
$AMZN (-10,47 %)
$CCO (-0,15 %)
$LIN (-1,55 %)
$ABBV (+1,88 %)
$PUM (+0,48 %)
$HAG (+2,22 %)
$XOM (+0,88 %)
$CVX (+1 %)

Unternehmensvorstellung: UCB
Hallo liebe Community,
Ich möchte euch heute ein weiteres Unternehmen aus dem Gesundheitsbereich vorstellen. Bleiben wir auf europäischem Boden und blicken nach Belgien zu unseren Nachbarn.
heute in der Vorstellung dreht sich um „Union Chimique Belge“ $UCB (+3,23 %)
🧬 UCB SA $UCB (+3,23 %)
: Die auferstandene Wachstumsmaschine der globalen Biopharma
UCB (Union Chimique Belge) $UCB (+3,23 %) ist kein träger Pharma-Riese, der nur alte Patente melkt. Es ist eines der am besten positionierten Biotech-Unternehmen Europas, das den schmerzhaften Verlust seines Milliarden-Blockbusters Vimpat nicht nur überlebt, sondern in eine beispiellose operative Wachstumsphase gedreht hat. Während der Markt vor zwei Jahren noch an der Zulassungspipeline zweifelte, hat UCB $UCB (+3,23 %) die Weichen für ein Jahrzehnt des geschützten Wachstums gestellt. Ihr Fokus liegt auf hocheffektiven, immunologischen und neurologischen Nischentherapien für schwere Krankheiten – fernab von austauschbaren Massen-Generika.
1. Das Geschäftsmodell: Die 5-Säulen-Wachstumsrakete 🔬💉📈
UCB $UCB (+3,23 %) hat sein gesamtes Business-Modell radikal verjüngt und kontrolliert den Markt für Spezialtherapien durch ein hochmodernes Produkt-Portfolio:
•Der globale Plattform-Blockbuster (Bimzelx®): Als erster dualer IL-17A- und IL-17F-Inhibitor ist Bimzelx der technologische Albtraum der Konkurrenz. Bei Schuppenflechte (Psoriasis) setzt er klinisch neue Maßstäbe und nimmt Platzhirschen wie AbbVies $ABBV (+1,88 %) Skyrizi aggressiv Marktanteile ab – frisch untermauert durch die jüngsten Head-to-Head-Studiendaten (BE BOLD), die eine klare Überlegenheit beweisen.
💉Bimzelx® (Bimekizumab):
USA: Bis 2035 (ohne optionale Patentverlängerungen).
Europa: Bis 2036.
Hier droht also noch für mindestens 10 Jahre keinerlei Gefahr durch Nachahmerprodukte (Biosimilars).
•Der seltene Neurologie-Doppelschlag (Rystiggo® & Zilbrysq®): Bei der seltenen neuromuskulären Erkrankung Myasthenia gravis (gMG) besetzt UCB $UCB (+3,23 %) den Markt strategisch doppelt – einmal mit einem monoklonalen Antikörper und einmal mit einem subkutanen Peptid. Damit decken sie fast alle Patientenbedürfnisse gleichzeitig ab.
💉Rystiggo® (Rozanolixizumab):
Europa: Bis 2034
USA: Bis 2035
Japan: Bis 2037
💉Zilbrysq® (Zilucoplan):
Europa & USA: Bis 2035
Japan: Bis 2040
•Orphan-Drug-Premium-Pricing (Fintepla® & Kygevvi™): Mit Fintepla bei seltenen Epilepsieformen und der brandneuen 2026er US-Zulassung für Kygevvi (Therapie bei ultra-seltenem TK2-Mangel) sichert sich UCB exklusiven Zugang zu hochpreisigen Nischenmärkten mit enormer Preissetzungsmacht.
💉Fintepla® (Fenfluramine):
Europa: Bis 2032
USA: Bis 2033 (wobei einige nachgelagerte Formulierungspatente sogar bis 2038 reichen).
2. Die Kennzahlen 📊
Marktkapitalisierung: ca. 47,7 Mrd. EUR (Gelistet an der Euronext Brüssel).
•Umsatz-Explosion: Im abgelaufenen Geschäftsjahr schoss der Umsatz um +26 % (+29 % währungsbereinigt) auf 7,74 Mrd. EUR nach oben. Die fünf neuen Wachstumstreiber haben ihren Umsatz auf 3,3 Mrd. EUR mehr als verdoppelt!
•EBITDA-Hebel: Das bereinigte EBITDA explodierte um +79 % auf 2,64 Mrd. EUR. Die Marge sprang auf 34,0 % – ein gigantischer Beweis für die operative Hebelwirkung (Skaleneffekte der weltweiten Medikamenten-Launches).
•Core EPS: Der bereinigte Gewinn pro Aktie verdoppelte sich nahezu auf 9,99 EUR.
•Bilanz-Sanierung (Net Cash): Innerhalb von 12 Monaten wurden fast 1,5 Mrd. EUR Schulden komplett getilgt. UCB $UCB (+3,23 %) ging mit einer sauberen Net-Cash-Position ins Jahr 2026 und ist nun voll handlungsfähig für strategische Zukäufe (M&A).
3. Warum ist die Aktie gerade JETZT spannend? 🚀
🟢Jahrzehnt der Patent-Festung: Der wichtigste Punkt für Pharma-Investoren: Die Kernpatente für die Wachstumstreiber wie Bimzelx laufen in den USA und Europa erst zwischen 2034 und 2037 aus. UCB $UCB (+3,23 %) hat eines der am längsten geschützten Portfolios im gesamten Sektor.
🟢US-Marktdurchdringung zündet: Für Bimzelx wurde die kommerzielle US-Versicherungskabdeckung für 2026 um 36 Millionen Patienten auf über 80 % ausgeweitet. Der wahre Umsatz-Tsunami in den USA rollt jetzt erst richtig an.
🟢 Die Pipeline schläft nicht: Hinter den Launches wartet bereits die nächste Welle. Die FDA hat Anfang 2026 den Fast-Track-Status für den Alzheimer-Hoffnungsträger Bepranemab erteilt.
🟢Kommerzielle Exzellenz schlägt Hype: UCB $UCB (+3,23 %) liefert verlässlich harte Zahlen. Die Guidance für 2026 verspricht trotz des anstehenden Patentendes des alten Epilepsie-Mittels Briviact ein weiteres Jahr mit prozentual hohem einstelligen bis niedrigem zweistelligen Umsatzwachstum.
🟢Die 5 neuen Hoffnungsträger: Sie haben ihren kombinierten Umsatz im Jahr 2025 auf über 3,3 Milliarden Euro mehr als verdoppelt !
4. Risiken ⚠️
❗️Zulassungs- & Studiendynamik: Die klinische Entwicklung ist teuer. Rückschläge bei Phase-3-Studien (wie den anstehenden Readouts im zweiten Halbjahr 2026) können kurzfristig auf die Stimmung drücken
❗️Nachahmer-Erosion (Briviact LOE): Der Patentschutz für das reife Epilepsie-Medikament Briviact fällt im Laufe des Jahres 2026 in den USA und Europa. Dieser Umsatzrückgang muss aktiv von Bimzelx & Co. geschluckt werden
❗️US-Regulierung & Preiskampf: Der US-Biologika-Markt ist hart umkämpft. Rabatte an die mächtigen Pharmacy Benefit Managers (PBMs) könnten an den Bruttomargen kratzen
❗️Bewertung: Mit einem KGV von über 30 ist die Aktie nach der fulminanten Kursrallye (nahe dem 52-Wochen-Hoch von ~290 EUR) kein Schnäppchen mehr. Viel Wachstum ist bereits eingepreist.
5.🚀 Ausblick & Pipeline-Katalysatoren für 2026
Das Management unter CEO Jean-Christophe Tellier und CFO Sandrine Dufour hat die Guidance für das laufende Jahr 2026 im Frühjahr bestätigt:
✅Umsatz 2026: Erwartet wird ein Wachstum im hohen einstelligen bis niedrigen zweistelligen Prozentbereich (in CER).
✅EBITDA 2026: Das bereinigte EBITDA soll im hohen einstelligen bis mittleren Teenager-Prozentbereich zulegen.
✅ Pipeline-Erfolge: Anfang 2026 erhielt UCB die US-FDA-Zulassung für Kygevvi™ (Therapie bei TK2-Mangel, einer extrem seltenen genetischen Erkrankung). Zudem läuft eine wichtige Phase-2b-Studie mit Galvokimig bei atopischer Dermatitis.
🎯 Persönliches Fazit & Reaper-Rating 🧐
Ich persönlich finde UCB $UCB (+3,23 %) extrem interessant und steht bei mir ganz weit oben auf der Watch, weil UCB den traumhaften Turnaround zum Compounder geschafft und den harten Übergang zu neuen Produkten fehlerfrei gemeistert hat. ( was ich auch für $NOVO B (+2,53 %) hoffe🙇♂️🙄) Es ist keine hochspekulative Biotech-Wette mehr, sondern eine hochprofitable Pharma-Wachstumsmaschine mit einer Festungsbilanz.
Wer eine europäische Alternative zu Novo Nordisk $NOVO B (+2,53 %) sucht, könnte mit UCB $UCB (+3,23 %) den perfekten Kandidaten finden.
BONUS MATERIAL 💀
Jack's Senf: "Die Story ist einfach ein Traum für jeden Qualitäts-Investor. UCB hat das geschafft, woran 80 % der Pharma-Buden scheitern: Sie haben den Patentverlust eines alten Blockbusters nicht nur abgefedert, sondern die Nachfolge-Rakete Bimzelx so brutal in den Markt gedrückt, dass die Gewinne regelrecht explodieren. Dass sie jetzt auch noch komplett schuldenfrei sind, nimmt massiv Risiko vom Tisch. Nach der brutalen Rallye seit Ende 2023 konsolidiert das Ding aktuell gesund um die 244 EUR – für mich ein absoluter Top-Einstieg für die erste Tranche. Wer geduldig ist, legt sich hier die Basis für ein entspanntes Investment-Jahrzehnt in den Depot-Bunker. Wenn die Aktie Richtung 220 EUR korrigiert, wird nicht lang gefackelt, sondern nachgeladen!
Rating: 🔥 BUY
Reaper Score:
8,3 / 10 (Begründet durch die spektakuläre Margenexpansion, die eliminierten Schulden und das verifizierte Umsatzmomentum bis Mitte der 2030er Jahre).
@Get_Rich_or_Die_Tryin
@Tenbagger2024
@schlimmschlimm
@Raketentoni und natürlich alle anderen User ✌️


+ 2


Warum ich die AbbVie-Aktie gekauft habe
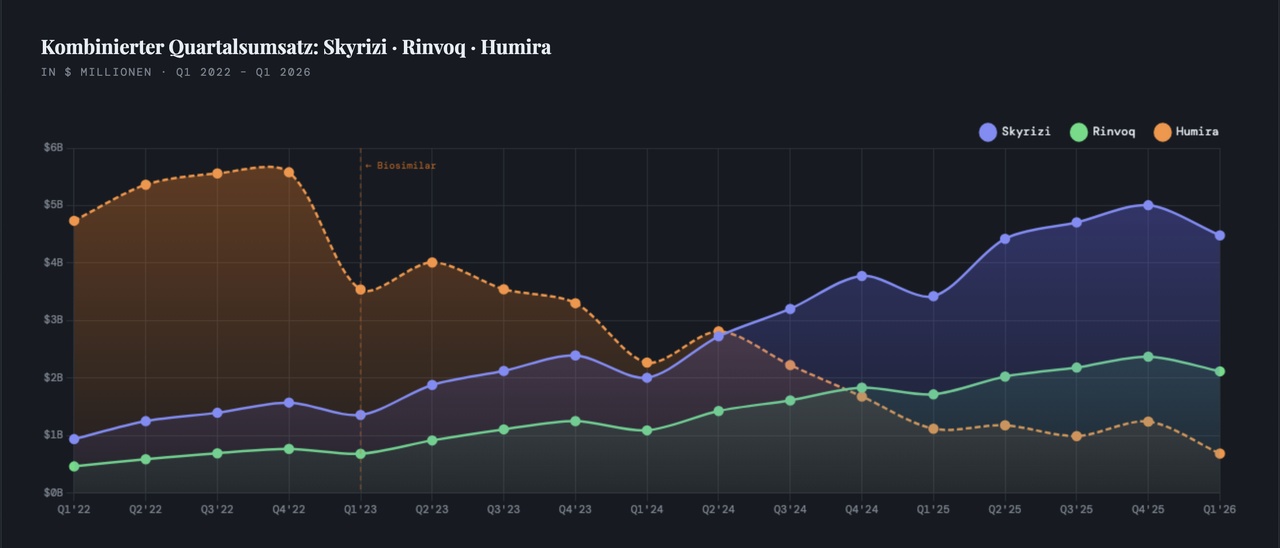
AbbVie $ABBV (+1,88 %) hat ein großes Problem gut gelöst: den Wegfall von Humira.
Humira war viele Jahre das meistverkaufte Medikament der Welt.
Jetzt kommen Nachahmerprodukte auf den Markt, deshalb ist der Umsatz damit erwartungsgemäß gefallen.
Aber das Management hat diesen Übergang gut gemeistert.
Die neuen Medikamente Skyrizi und Rinvoq wachsen stark.
Sie gleichen den Rückgang bei Humira nicht nur aus, sondern könnten zusammen in Zukunft sogar mehr Umsatz machen als Humira früher.
Dazu kommt:
AbbVie baut sich mit Übernahmen breiter auf, zum Beispiel in der Krebsmedizin und im Bereich Neurologie. Das macht die Zukunft stabiler.
Auch bei der Dividende ist AbbVie stark. Das Unternehmen erhöht die Dividende seit vielen Jahren regelmäßig und verdient genug Geld, um die Ausschüttung weiter zu tragen.
Erwartete Rendite:
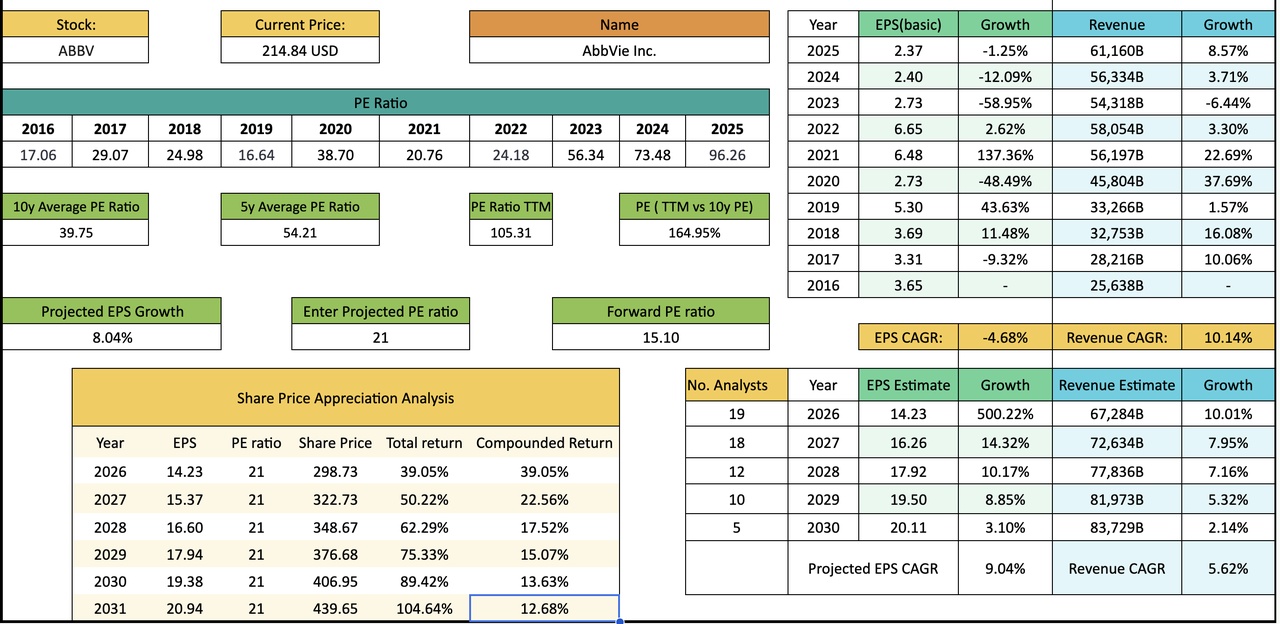
Wenn ich davon ausgehe, dass AbbVie langfristig mit einem KGV von etwa 21 bewertet wird und das Unternehmen jährlich um 8,04% wächst, dann erwarte ich allein durch die Kurssteigerung eine Rendite von rund 12,68% pro Jahr. Die Dividende ist dabei noch nicht eingerechnet. Mit Dividende liege ich insgesamt bei über 15% Rendite pro Jahr.
Kurz gesagt:
AbbVie ist ein defensiver Gesundheitskonzern, der seinen größten Belastungstest bestanden hat und jetzt wieder vor neuerem Wachstum stehen könnte
Mehr zur Aktienanalyse findest du hier: https://youtu.be/Oj_POIWKyVo?si=X04YcJTxc1cKioN7
Es läuft und läuft und läuft ...
Was für ein wildes Jahr bisher, ein Rekord jagt den nächsten somit ist es mal Zeit für ein Update und einen groben Depotüberflug.
Zunächst mal grobe Fakten:
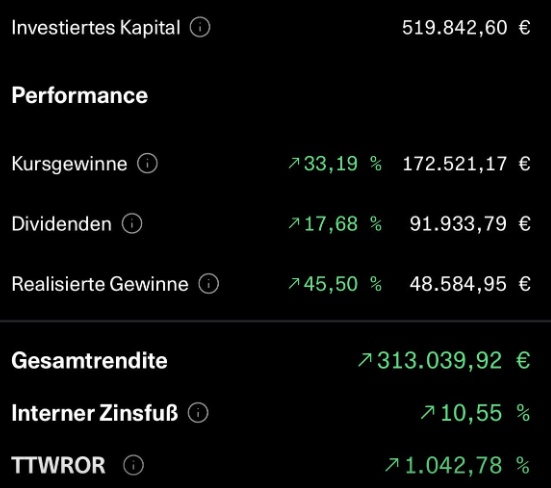
- vor knapp einem Jahr konnte ich die 600k Euro Depotstand vermelden, jetzt sind es schon knapp 700k ... das ist verrückt
- aktuell stehe ich bei Gesamtgewinnen von über 300k (aktuelle Performance, Dividenden, Verkäufe)
- meine gesamte historische brutto Dividende wird mit diesem Jahr die 100k knacken
Der Depotstand ist natürlich nur eine Momentaufnahme und daher freue ich mich besonders über die Dividendenentwicklung. Am Ende diesen Jahres werden es deutlich über 20k sein. So weit, so gut ... was sagen die Details?
Änderungen im Depot:
Ok, was ist seit Jahresbeginn im Portfolio passiert?
Einige Low Performer habe ich aussortiert dazu gehörten $MMM (+1,83 %)
$COK (-0,69 %)
$LAND (+2,21 %)
Meine $INTC (-23,14 %) Position habe ich in 3 Schritten auch komplett verkauft, nach den letzten Käufen um die 20$ ist mir das aktuell zu viel Euphorie und vor allem eine irre Bewertung. $ROP (+1,53 %) habe ich etwas reduziert, was erst nach 4 Jahren Haltedauer möglich ist um einfach etwas breiter zu streuen. Das werde ich auch immer mal wieder machen.
Das mit den Verkäufen frei gewordene Geld wurde noch nicht komplett aber doch mehrheitlich wieder investiert. Mit $EIX (+0,3 %) und $BKW (+0,91 %) habe ich einen separaten Energie Anteil aufgebaut und die $DTE (+1,17 %) ist jetzt auch im Depot - ich bin drin. Mein $XDJP (-0,53 %) ETF läuft prächtig und auch meine $XD5E (+0,57 %)
$VFEM (-0,86 %) und $VAPX (-1,84 %) ETFs geben ordentlich Gas, die werden auch weiter ausgebaut. Ansonsten ist viel in bestehende Kandidaten geflossen (zb $ABBV (+1,88 %) oder $PG) (+0,95 %), viele US Werte wurden aufgestockt und bei $BRK.B (+0,2 %) etwas mehr gekauft. Das CHF Depot wurde um $ZURN (+0,16 %) , $SLHN (+0,56 %) , $VZN (+0,93 %) erweitert und bei der $PGHN (+0,5 %) und $BCHN (+0,1 %) habe ich verstärkt nachgekauft.
Ach und ja, die Pommesbude $NOVO B (+2,53 %) scheint noch lebendig :-)
Meine Sparpläne laufen wie gehabt weiter, egal wie die Stimmung gerade ist. Ziel bleibt weiterhin, langfristig mit Dividenden ein ordentliches passives Einkommen aufzubauen.
Ich würde sagen, es läuft 🤓

Quartalszahlen 27.04-01.05.26
$VZ (+1,03 %)
$DPZ (-0,72 %)
$CDNS (-0,38 %)
$BARC (+1,46 %)
$SPOT (+3,01 %)
$BP. (+1,4 %)
$SPGI (+2,11 %)
$KO (+0,99 %)
$UPS (+1,32 %)
$AIR (+1,19 %)
$SBUX (-1,03 %)
$ENPH (+1,16 %)
$NXPI (+2,94 %)
$STX (-1,3 %)
$BE (-5,92 %)
$V (+2,27 %)
$MDLZ (+4,96 %)
$HOOD (-2,89 %)
$MBG (+1,66 %)
$UBSG (+2,81 %)
$DBK (+3,22 %)
$LMND (+0 %)
$SOFI (+0,79 %)
$TER (-7,39 %)
$ADS (+5,42 %)
$ABBV (+1,88 %)
$G24 (+1,72 %)
$WM (+3,02 %)
$APH (+0,72 %)
$CMG (+0,54 %)
$GOOG (-3,13 %)
$META (-0,2 %)
$MSFT (-6,52 %)
$AMZN (-10,47 %)
$005930
$BAS (+1,61 %)
$SU (+0,91 %)
$INGA (-2,37 %)
$ULVR (+0,54 %)
$IDR (+3,34 %)
$DHL (+1,62 %)
$CAT (-9,89 %)
$MA (+4,49 %)
$PUM (+0,48 %)
$MRK (+2,43 %)
$CNHI (+2,43 %)
$LLY (+5,92 %)
$FSLR (-1,46 %)
$WDC (-2,11 %)
$RBLX (-18,62 %)
$RDDT (-20,29 %)
$SNDK (-6,48 %)
$AAPL (+1,68 %)
$TWLO (-18,59 %)
$EL (-0,5 %)
$CL (+1,84 %)
$XOM (+0,88 %)
$CVX (+1 %)
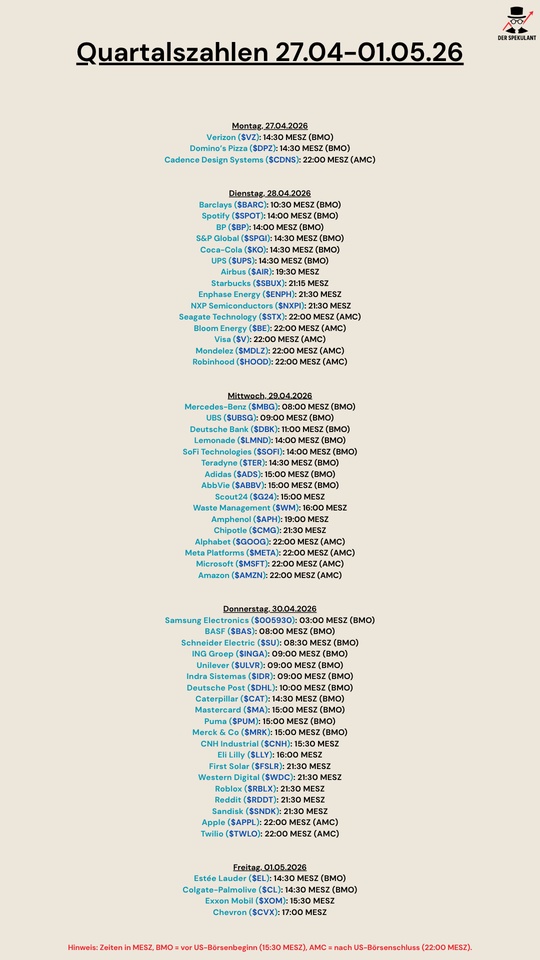

Mercedes könnte weh tun...
Liste unterbewerteter Dividendenaktien (April '26) : Teil 3
💊 AbbVie (ABBV) $ABBV (+1,88 %)
AbbVie ist in vier zentralen Geschäftsbereichen tätig:
- Immunologie — Skyrizi, Rinvoq und Humira
- Neurowissenschaften — Botox Therapeutic, Vraylar, Qulipta und Ubrelvy
- Onkologie — Venclexta und Epkinly
- Ästhetik — Botox Cosmetic, Juvederm und verwandte Produkte
Ich war gegenüber Investitionen in Pharmaunternehmen immer etwas vorsichtig – vor allem wegen der schwer vorhersehbaren Cashflows und der permanenten Abhängigkeit davon, neue Medikamente erfolgreich durch die Pipeline zu bringen.
Aus diesem Grund sehe ich Pharmawerte selten als klassische „Buy-and-hold“-Investments für die sehr langfristige Portfolioallokation.
Das bedeutet jedoch nicht, dass ich sie vollständig meide.
Über Jahre hinweg war die Investmentstory von AbbVie ziemlich eindeutig:
Das Unternehmen war stark um Humira aufgebaut – das meistverkaufte Medikament in der Geschichte der Pharmabranche. Mit dem Auslaufen des Patents im Jahr 2023 stellten sich Investoren auf einen massiven Umsatzrückgang ein.
Dieser Einschnitt kam auch.
Doch AbbVie gelang es, die Humira-Umsätze erfolgreich zu ersetzen.
Skyrizi und Rinvoq erzielten im Jahr 2025 gemeinsam 25,9 Milliarden US‑Dollar Umsatz und übertrafen damit die eigene langfristige Zielmarke für 2027 um 500 Millionen US‑Dollar – und das zwei Jahre früher als geplant.
Das Management rechnet inzwischen damit, dass diese beiden Medikamente im Jahr 2026 zusammen über 31 Milliarden US‑Dollar Umsatz generieren werden, was einem Wachstum von mehr als 20 % gegenüber dem Vorjahr entspricht.
Zum Vergleich: Humira hat selbst auf dem Höhepunkt seines Erfolgs niemals ein solches Umsatzniveau erreicht.
Die Nachfolgeprodukte übertreffen die Erwartungen also deutlich.
Warum ist die AbbVie-Aktie dann dennoch rund 15 % unter ihren Höchstständen vom Oktober?
Das ist vor allem auf zwei Faktoren zurückzuführen:
Wettbewerbsdruck — Johnson & Johnson erhielt eine FDA-Zulassung für ein orales Psoriasis-Medikament, was Sorgen über mögliche Marktanteilsverluste von Skyrizi auslöste.
Rechtliche Belastungen — Ein Gericht bestätigte ein Gesetz, das AbbVie zwingt, 340B-Rabatte auch auf Vertragsapotheken auszuweiten, was kurzfristig Margendruck erzeugt.
Diese Risiken sind real und müssen berücksichtigt werden.
Gleichzeitig ist jedoch festzuhalten: Jedes größere Wachstumsziel, das AbbVie kommuniziert hat, ist entweder voll auf Kurs oder wurde angehoben.
- Die Umsatzprognose für Skyrizi im Jahr 2027 wurde auf über 17 Milliarden US‑Dollar erhöht
- Die Umsatzprognose für Rinvoq im Jahr 2027 wurde auf über 10 Milliarden US‑Dollar angehoben
- Die Prognosen für orale CGRPs wurden ebenfalls erhöht
- Ein Umsatzwachstum im hohen einstelligen Prozentbereich (CAGR) bis 2029 bleibt unverändert bestehen
Ein einzelner oraler Wettbewerber in einer Indikation reicht nicht aus, um eine Plattform zu destabilisieren, bei der das Management die Prognosen über alle Bereiche hinweg anhebt.
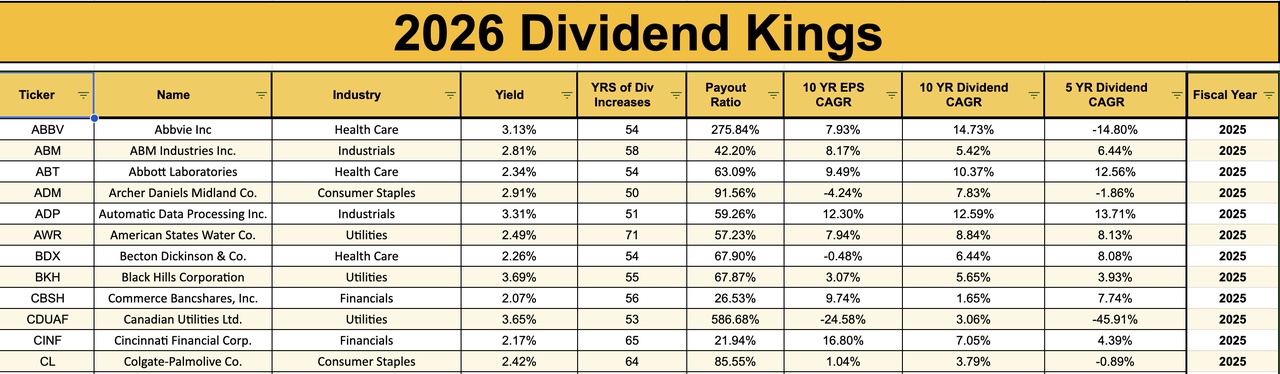
Hinzu kommt, dass AbbVie seine Dividende seit 54 Jahren in Folge erhöht hat und damit zu den sogenannten Dividend Kings gehört.
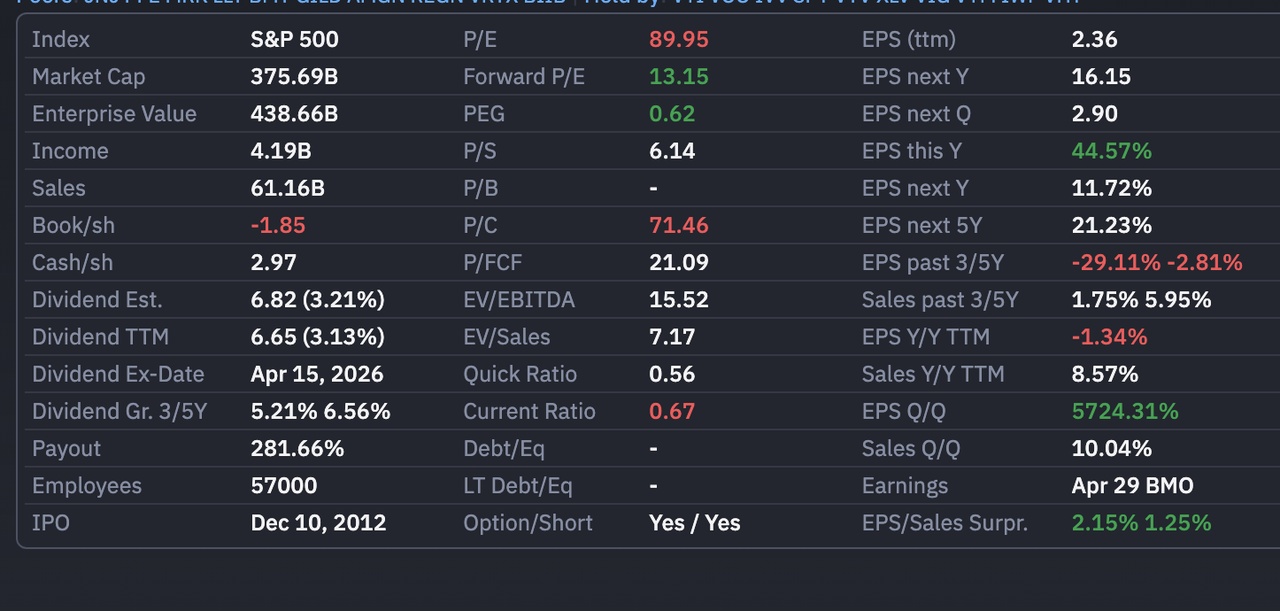
Die Dividendenrendite liegt aktuell bei 3,13 %, basierend auf einer annualisierten Ausschüttung von 6,92 US‑Dollar je Aktie, bei einer 10‑jährigen Dividenden-CAGR von 14,73 %.
Diese Dividende ist deutlich sicherer, als es das aktuelle KGV von rund 89.95 vermuten lässt.
Dieses hohe Verhältnis ist nahezu vollständig auf die temporär gedrückten Gewinne nach dem Humira-Patentablauf zurückzuführen.
Auf Forward-Basis stellt sich das Bild ganz anders dar.
Für 2026 prognostiziert AbbVie ein adjustiertes EPS von 14,37 bis 14,57 US‑Dollar, was einem Gewinnsprung von über 45 % innerhalb eines Jahres entspricht, sobald der Humira-Effekt abklingt.
Auf Basis eines Forward-KGVs von etwa 13,15 leiten Analysten ein Kursziel von rund 253,67 US‑Dollar ab, also ein Upside von 19,43%
Für einen Dividend King mit 3,13 % Rendite und einem langfristig prognostizierten Umsatzwachstum im hohen einstelligen Bereich bis 2029 stellt dies eines der attraktivsten Setups dar, die AbbVie in den letzten Jahren geboten hat.
Erwartete Rendite der Abbvie-Aktie
Kommen wir nun zu einer der wichtigsten Fragen überhaupt, wenn wir eine Aktie analysieren:
Wie viel Rendite steckt heute eigentlich in der Abbvie-Aktie?
Oder anders formuliert:
Wenn wir heute investieren – welche jährliche Rendite könnten wir in den nächsten fünf Jahren erwarten?
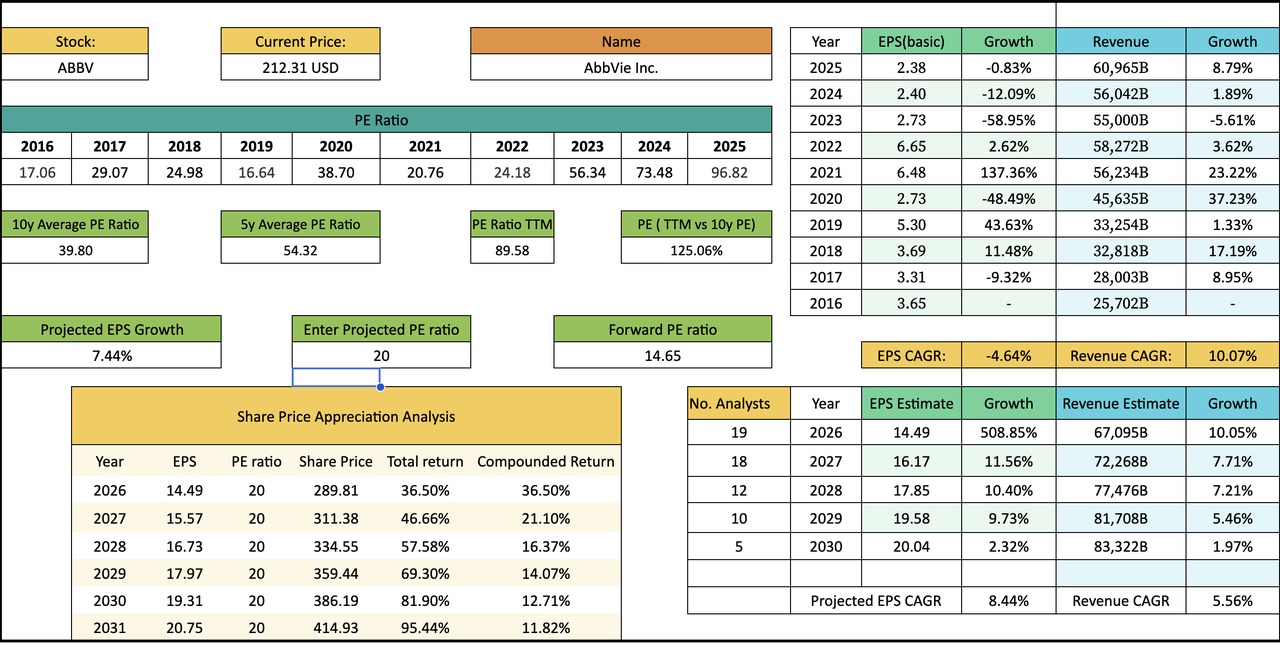
Nach aktuellen Schätzungen könnte der Gewinn pro Aktie von Abbvie in den kommenden Jahren deutlich steigen.
Die Erwartungen sehen ungefähr so aus:
- 2026: etwa 14,49 US‑Dollar Gewinn pro Aktie
- 2030: ungefähr 20,04 US‑Dollar Gewinn pro Aktie
Rechnet man diese Entwicklung herunter, entspricht das einem durchschnittlichen Gewinnwachstum von rund 8,44 % pro Jahr.
Ich möchte hier allerdings nicht zu optimistisch rechnen.
Deshalb mache ich etwas ganz Einfaches:
Ich ziehe einen Prozentpunkt vom erwarteten Wachstum ab.
Statt mit 8,44 % rechne ich also nur mit:
-> 7,44 % Gewinnwachstum pro Jahr
Damit kommen wir zur nächsten Frage:
Wie könnte sich der Aktienkurs entwickeln, wenn dieses Wachstum tatsächlich eintritt?
Dafür benötigen wir eine zweite Annahme – nämlich die Bewertung der Aktie, also das sogenannte Kurs‑Gewinn‑Verhältnis (KGV).
Wenn wir davon ausgehen, dass Abbvie langfristig mit einem KGV von etwa 20 bewertet wird, lässt sich daraus ein mögliches Kursziel ableiten.
Dieses Kursziel liegt bei ungefähr:
-> 414,93 US‑Dollar pro Aktie im jahr 2031
Natürlich ist das keine Garantie.
Aber es zeigt uns, welches Potenzial theoretisch möglich wäre, wenn das Unternehmen weiterhin stark wächst.
Wenn wir nun vom heutigen Aktienkurs von 212.31 USD ausgehen, würde das in etwa Folgendes bedeuten:
-> rund 95,44 % Gesamtrendite bis zum Jahr 2031
Umgerechnet entspricht das etwa:
-> rund 12 % Rendite pro Jahr
Und das ist noch ohne Dividende gerechnet.
Zum Vergleich:
Der historische Durchschnitt des S&P 500 liegt bei etwa 8 bis 9 % Rendite pro Jahr.
Das bedeutet:
Abbvie könnte – zumindest auf Basis dieser Rechnung – fast doppelt so hohe Renditen liefern wie der Durchschnitt des Marktes.
Berücksichtigt man zusätzlich noch die Dividende, steigt die potenzielle Gesamtrendite sogar noch etwas weiter.
Wenn du mich gerne unterstützen möchtest, klicke einfach auf den Link! https://www.youtube.com/@Verstehdieaktie/videos
+ 2

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche