Hey zusammen, welche Aktien aus eurer Watchlist stehen bei euch gerade ganz oben ? Bei mir wären es:
$AAK (-4,08 %) (Nachkauf)
Beiträge
46Hey zusammen, welche Aktien aus eurer Watchlist stehen bei euch gerade ganz oben ? Bei mir wären es:
$AAK (-4,08 %) (Nachkauf)

Investing.com – Schneider Electric hat am Freitag seine Finanzziele für 2026 angehoben. Zuvor war der Umsatz im dritten Quartal organisch um 16,9 % gestiegen – und damit deutlich stärker als die von Analysten prognostizierten 13,8 %. Ausschlaggebend hierfür war die rasant wachsende Nachfrage nach Ausrüstung für Rechenzentren, die den Umsatz auf den Rekordwert von 11,46 Milliarden Euro trieb.
Der Umsatz übertraf die Konsensschätzung der Analysten von 11,13 Milliarden Euro und kletterte auf berichteter Basis um 17,9 % – ein historischer Höchstwert für ein einzelnes Quartal.
CEO Olivier Blum erklärte, die Nachfrage aus dem Rechenzentrumssektor habe im abgelaufenen Quartal mit dreistelligen Zuwachsraten expandiert und biete „eine zunehmende Visibilität bis in die Jahre 2027 und 2028“. Eine robuste Nachfrage in allen vier Endmärkten sorgte zum Quartalsende zudem für einen neuen Rekord-Auftragsbestand.
Der Bereich Energy Management erzielte ein organisches Plus von 18,8 % (Erwartung: 15,1 %), maßgeblich angetrieben durch den Rechenzentren-Markt. Der Spartenumsatz von 9,62 Milliarden Euro übertraf die Schätzungen von 9,30 Milliarden Euro deutlich.
Das Segment Industrial Automation legte organisch um 8,1 % zu und lag damit leicht über der Prognose von 7,7 %; der Umsatz belief sich auf 1,85 Milliarden Euro gegenüber erwarteten 1,83 Milliarden Euro. In der Prozess- und Hybridautomation gingen die Erlöse infolge der anhaltenden Schwäche in China insgesamt zurück.
Angeführt wurde die Dynamik von China und Ostasien mit einem Zuwachs von 26,1 %. Energy Management verzeichnete dort ein Plus von 32,4 %, da Investitionen in die KI-Infrastruktur gleich mehreren Teilbereichen zugutekamen.
In Nordamerika, wo 40 % des Konzernumsatzes erwirtschaftet werden, lag das Wachstum bei 19,9 %. Die Sparte Energy Management verbuchte dort dank der starken Nachfrage nach US-Rechenzentren ein Plus von 20,3 %. Europe wuchs um 8,6 %, während Südasien und die Region International um 13,2 % zulegten.
Das Produktgeschäft, auf das 48 % des Gesamtvolumens entfallen, verzeichnete ein organisches Wachstum von 17 %, primär getrieben durch höhere Absatzmengen, da die Preiserhöhungen von Jahresbeginn nun voll zum Tragen kamen. Das Systemgeschäft legte um 22 % zu, gestützt durch vorgefertigte Lösungen und Kühlsysteme für Rechenzentren. Der Bereich Software und Services wuchs um 7 %.
Nach neun Monaten belief sich der Umsatz auf 32,69 Milliarden Euro, was einem organischen Anstieg von 15,0 % entspricht.
Wechselkurseffekte steuerten 114 Millionen Euro zum Umsatz bei, hauptsächlich bedingt durch die Aufwertung des chinesischen Yuan und des US-Dollar gegenüber dem Euro. Für 2026 rechnet Schneider Electric auf Basis aktueller Kurse mit einer währungsbedingten Umsatzminderung von 300 bis 400 Millionen Euro sowie einer Belastung durch Portfolioanpassungen (Zu- und Verkäufe) von rund 50 Millionen Euro. Beide Faktoren dürften die bereinigte EBITA-Marge im Wesentlichen unberührt lassen.
Schneider Electric hatte am 5. Oktober angekündigt, PTC Inc für 205 US-Dollar je Aktie in bar zu erwerben, womit das Eigenkapital von PTC Inc mit rund 22,6 Milliarden US-Dollar bewertet wird. Der Vollzug der Transaktion wird bis zum dritten Quartal 2027 erwartet. Der Konzern stellt bis zum dritten Jahr Kostensynergien von 250 Millionen Euro sowie zusätzliche Umsatzerlöse von rund 800 Millionen Euro in Aussicht.
Bereits am 24. September vereinbarte Schneider Electric die Übernahme von Shelly Group für rund 1,2 Milliarden Euro in bar; der Vollzug soll voraussichtlich im ersten Quartal 2027 erfolgen.
Daher kontrolliere ich ab jetzt mit. KO lag einige Zeit rum und lief heute rein.
Zum Ausgleich fürs Depot auch noch $SIE (+0,14 %) nachgekauft und DCA auf $SU (-2,1 %) betrieben. Nicht dass es zu spekulativ wird.

Der Technologiekonzern Schneider Electric setzt seine Übernahmetour mit dem Kauf des US-Softwareanbieters PTC fort.
Mit $PTC (+0 %) will $SU (-2,1 %) seinen Fußabdruck in Produktdesign, -konstruktion und Datenmanagement stärken. Im fusionierten Unternehmen sollen die jährlichen Kosten ab dem dritten Jahr um 250 Millionen Euro niedriger liegen, beim Umsatz erhofft sich Schneider 800 Millionen Euro an Synergien.
Übernahmetour —> $SLYG (+0,23 %) und jetzt $PTC (+0 %)
Würdet ihr jetzt bei $SU (-2,1 %) Einsteigen? Oder vielleicht nachkaufen?
Liebe Grüße 🌊

Liebe Community,
nochmals möchte ich mein Portfolio vorstellen.
Mein Core bildet der $VWRL (-0,17 %) der monatlich bespart wird.
Danach habe ich ein paar Dividendentitel wie $ALV (-1,43 %)
$MCD (-1,4 %)
$BMY (-2,19 %) und $TTE (+2,47 %) diese Titel sind meine “Dividendentitel“ von denen ich mir um ehrlich zu sein nicht viel Rendite erwarte, aber dennoch vielleicht überraschen können. Bei $BMY (-2,19 %) bin ich mir noch nicht so sicher, ob ich diesen Titel halte oder doch eher im Healthcare mehr ins Wachstum gehen soll $SYK (+0,44 %) sieht zum Beispiel zur Zeit interessant aus, wäre auch vielleicht in Zukunft mein neuer Arbeitgeber 😜.
Dann habe ich noch bissl Wachstum mit Dividende, die aber nicht im Vordergrund steht $TSM (+1,57 %)
$AVGO (-0,06 %)
$SU (-2,1 %) und $8001 (-0,82 %) wobei Itochu so ein Mittelding ist.
Zu letzt natürlich noch $BTC (-1,95 %) um Krypto abgedeckt zu haben.
Sobald ich die Positionen unter $MCD (-1,4 %) den oberen Titeln angepasst habe als Ziel derweil ca. 5000€ pro Titel und Btc auf 3000€, habe ich vor neue Titel zu ergänzen in Form von $VST (-0,02 %)
$XYL (-0,36 %) und vielleicht wieder $RKLB (+3,19 %) , natürlich bis dahin andere Titel möglich.
Danke für eure Unterstützung, Meinungen, Verbesserungsvorschläge usw.
Liebe Grüße und einen schönen Start ins Wochenende
Florian

Teil 3: Die fünf Kategorien im praktischen Einsatz
Worum es in diesem Teil geht
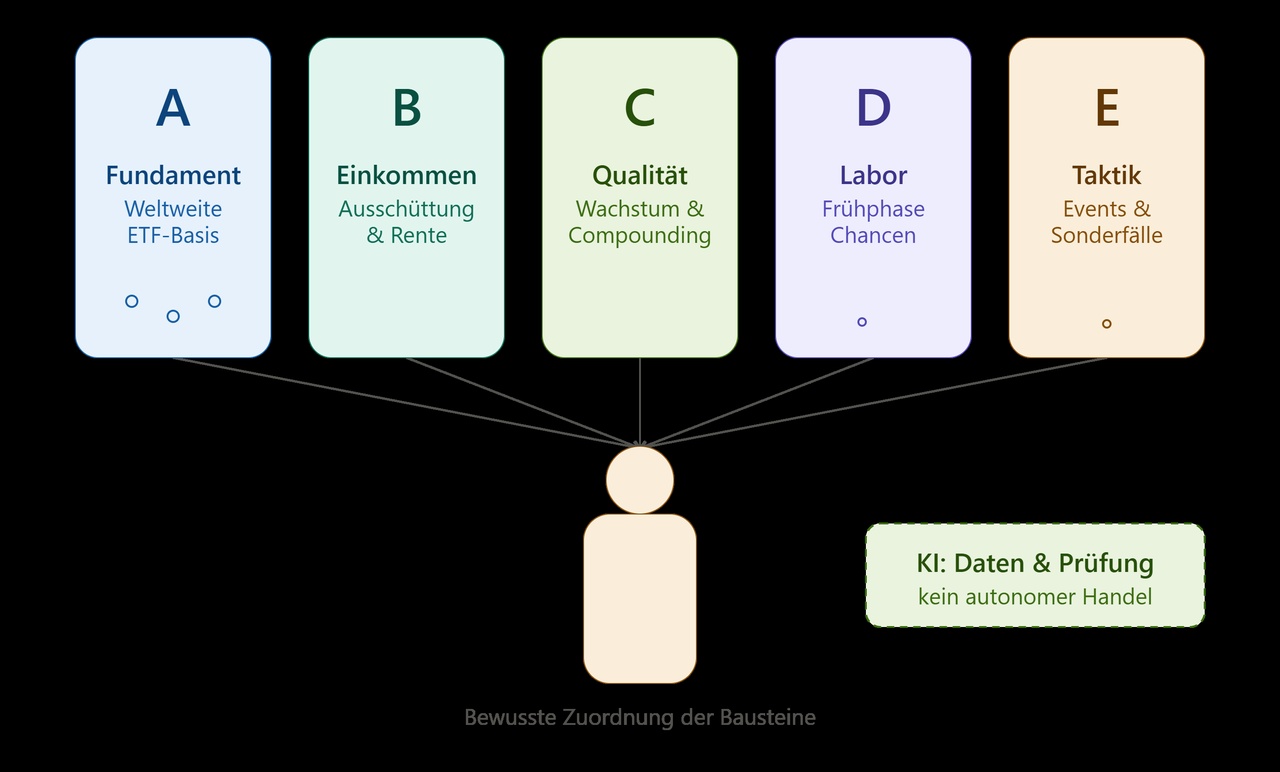
In Teil 1 habe ich die Entstehung des 55555-Systems beschrieben. Teil 2 zeigte, wie aus einer ersten Aktienidee durch Recherche, Gegenprüfung und Vergleich eine begründete Entscheidung wird. Jetzt geht es um die praktische Seite: Welche Aufgabe haben die fünf Kategorien A bis E, welche Titel sind derzeit darin enthalten und warum passen sie genau dorthin?
Die Kategorien sind keine Rangliste von sicher bis gefährlich. Jede übernimmt eine andere Funktion.
A bildet das breite Fundament. B soll laufenden Cashflow liefern. C sucht Qualitätswachstum. D erlaubt begrenzte asymmetrische Chancen. E ist für taktische Situationen, Events und Sonderfälle vorgesehen. Entscheidend ist deshalb nicht nur, ob ein Unternehmen interessant ist, sondern welche Aufgabe es im Gesamtsystem erfüllen soll.
Die folgende Darstellung zeigt den aktuellen bestätigten Bestand nach der Aufnahme von AeroVironment. Sie enthält bewusst keine Stückzahlen, Depotwerte, absoluten Positionsgrößen, Kaufvolumina oder absoluten Gewinne und Verluste. Das System soll nachvollziehbar werden, ohne private Finanzdaten offenzulegen.
Holt Euch eine Tasse Kaffee oder was zum snacken, denn die geschätzte Lesezeit beträgt diesmal 14 Minuten :)
Kategorie A: Das breit gestreute Fundament
Kategorie A besteht aus 5 ETFs.
Diese Ebene soll nicht die spannendsten Einzeltitel finden, sondern das Depot stabilisieren, Regionen und Unternehmen breit abdecken und die Abhängigkeit von einzelnen Investmentthesen reduzieren.
Für A gibt es deshalb keinen mechanischen Kursstop.
Entscheidend sind Indexqualität, Kosten, Diversifikation, Liquidität und die Frage, ob sich die Bausteine sinnvoll ergänzen.
A und B sind die langfristigen Cashflow-Bausteine für die spätere Rentenaufbesserung. Deshalb ist häufiges Rein und Raus dort ausdrücklich nicht vorgesehen:
Ein Austausch braucht einen klaren Bruch der Aufgabe oder eine deutlich bessere, nach Kosten und Risiken überzeugende Alternative.
Aktuell ist Kategorie A mit fünf Bausteinen vollständig belegt:
VanEck Developed Markets Dividend Leaders $TDIV (-0,12 %)
- Dividendenbaustein für entwickelte Märkte
Ausschüttung und Region (Stand 16. September 2026): rund 3,0 Prozent Ausschüttungsrendite, quartalsweise. Regional grob: Europa 56 Prozent, Nordamerika 16 Prozent, Asien-Pazifik und übrige Märkte 28 Prozent.
Warum im Depot: Der ETF bündelt etablierte Unternehmen mit einer ausgeprägten Ausschüttungsorientierung und ergänzt damit das Fundament um einen klaren Einkommensschwerpunkt.
Erwartung: Langfristig soll er robuste Ausschüttungen und eine breitere Streuung über entwickelte Märkte liefern.
Wichtigstes Risiko: Ein Dividendenfokus kann einzelne Branchen und Value-Titel zeitweise stark übergewichten; eine hohe Ausschüttung ersetzt keine Unternehmensqualität.
L&G Global Quality Dividends $LDGL (-0,16 %)
- globaler Qualitäts- und Dividendenbaustein
Ausschüttung und Region (Stand 16. September 2026): rund 4,3 Prozent annualisiert auf Basis der jüngsten Monatszahlung; der junge Fonds besitzt noch keine volle Zwölfmonatshistorie. Ausschüttung monatlich. Regional grob: Nordamerika 35 Prozent, Europa 29 Prozent, Asien-Pazifik 34 Prozent, übrige Märkte 2 Prozent.
Warum im Depot: Dieser ETF verbindet internationale Streuung mit Qualitäts- und Ausschüttungsmerkmalen. Er soll verhindern, dass der Dividendenanteil des Depots nur aus klassischen Hochdividendenwerten besteht.
Erwartung: Er soll an globaler Unternehmensqualität teilhaben und zugleich regelmäßige Ausschüttungen beisteuern.
Wichtigstes Risiko: Faktorstrategien können lange hinter dem breiten Markt zurückbleiben und trotz globalem Namen regionale oder sektorale Schwerpunkte entwickeln.
WisdomTree Europe SmallCap Dividend
$DFE (-0,09 %)
- europäische Nebenwerte
Ausschüttung und Region (Stand 16. September 2026): rund 3,7 Prozent Ausschüttungsrendite, quartalsweise. Die Aktienquote liegt nahezu vollständig in Europa; die größten Länder sind Großbritannien, Schweden und Norwegen.
Warum im Depot: Der Baustein erweitert das Depot um kleinere europäische Unternehmen, die in großen Weltindizes nur wenig Gewicht haben. Gleichzeitig bleibt die Ausschüttungskomponente erhalten.
Erwartung: Er soll langfristig zusätzliche Renditequellen jenseits der globalen Mega-Caps erschließen.
Wichtigstes Risiko: Small Caps reagieren empfindlicher auf Konjunktur, Finanzierungskosten und schwächere Liquidität; Europa kann zudem längere Phasen relativer Schwäche erleben.
Fidelity Emerging Markets Quality Income
$FYEQ (-0,03 %)
- Schwellenländer mit Qualitätsfilter
Ausschüttung und Region (Stand 16. September 2026): 2,6 Prozent Ausschüttungsrendite, quartalsweise. Regional grob: Asien 81 Prozent, Europa 3 Prozent, Nahost und Afrika 8 Prozent, Lateinamerika 3 Prozent, übrige Märkte 5 Prozent.
Warum im Depot: Der ETF bringt Schwellenländer ins Fundament, ohne ausschließlich auf die größten Indexgewichte zu setzen. Qualität und Ausschüttung sollen einen Teil der typischen Schwellenländerrisiken abfedern.
Erwartung: Er soll Wachstum aus aufstrebenden Märkten mit einem disziplinierteren Qualitäts- und Einkommensansatz verbinden.
Wichtigstes Risiko: Währungen, Politik, Regulierung und geopolitische Spannungen können die Unternehmensergebnisse und die in Europa gemessene Rendite stark beeinflussen.
iShares MSCI ACWI
$ISAC (-0,11 %)
- Grundpfeiler des Depots und damit der breite globaler Kern
Ausschüttung und Region (Stand 16. September 2026): thesaurierend, daher keine laufende Barausschüttung; Erträge werden im ETF wiederangelegt. Regional grob: Nordamerika 66 Prozent, Europa 12 Prozent, Asien-Pazifik 16 Prozent, Lateinamerika, Nahost, Afrika und übrige Märkte 6 Prozent.
Warum im Depot: Er deckt Industrie- und Schwellenländer in einem sehr breiten Weltaktienansatz ab. Sie ist der schlichteste und am stärksten diversifizierte Teil des Systems.
Erwartung: Er soll den langfristigen globalen Vermögensaufbau tragen, unabhängig davon, welche Einzelideen im übrigen Depot gerade im Vordergrund stehen.
Wichtigstes Risiko: Auch ein Weltindex schützt nicht vor allgemeinen Aktienmarktverlusten und ist häufig stark von großen US-Technologieunternehmen geprägt.
Gesamtregionen der Depot:
Kategorie B: Cash Cows und laufende Ausschüttungen
Kategorie B soll verlässlichen Cashflow erzeugen.
Ein hoher Prozentsatz allein reicht dafür nicht. Vor einem Neukauf prüfen wir Ausschüttungsdeckung, Bilanz, Verschuldung, Geschäftsmodell, Kapitalallokation und Konzentrationsrisiken. Für neue B-Positionen gilt grundsätzlich eine Mindestrendite von sechs Prozent. Mechanische Kursstops stehen hier nicht im Vordergrund; verkauft wird, wenn die Ausschüttungs- oder Fundamentalthese bricht oder eine klar bessere Alternative entsteht.
Wie A ist auch B auf langen Halt und spätere laufende Einnahmen ausgerichtet. Kursbewegungen allein lösen deshalb keinen Wechsel aus; entscheidend bleiben Ausschüttungsdeckung, Bilanz, Geschäftsmodell und die nachhaltige Cash-Generierung.
Aktuell hat Kategorie eine Dividendenrendite von ca. 9% ohne eventuelle Sonderdividenden!
Cibus Nordic Real Estate
$CIBUS (+0,65 %)
- monatlicher Immobiliencashflow
Dividende (Stand 16. September 2026): rund 7,1 Prozent annualisiert, monatliche Auszahlung.
Warum im Depot: Cibus konzentriert sich stark auf Lebensmittel- und andere Güter des täglichen Bedarfs. Die monatliche Ausschüttung und weitgehend indexierte Mieten passen zur Cashflow-Aufgabe der Kategorie.
Erwartung: Die Position soll planbare Ausschüttungen aus einem defensiven Immobilienportfolio liefern.
Wichtigstes Risiko: Die Verschuldung und der Refinanzierungsbedarf bleiben hoch. Steigende Zinsen, schwächerer Like-for-like-Ertrag oder zu aggressives Wachstum über Zukäufe würden die These belasten.
Hercules Capital $HTGC (-0,14 %)
- Spezialfinanzierer für Wachstumsunternehmen
Dividende (Stand 16. September 2026): rund 10,8 Prozent auf Basis der aktuellen regulären und ergänzenden Ausschüttungen, quartalsweise. Ergänzende Ausschüttungen sind nicht garantiert.
Warum im Depot: Hercules vergibt vor allem Kredite an technologie- und life-science-orientierte Unternehmen. Viele Darlehen sind variabel verzinst, wodurch die Erträge zunächst von höheren Zinsen profitieren können.
Erwartung: Gesucht wird eine überdurchschnittliche laufende Ausschüttung aus einem spezialisierten Kreditportfolio.
Wichtigstes Risiko: Kreditausfälle, eine schwache Venture-Capital-Umgebung, sinkende Zinsen oder eine Verschlechterung der Ausschüttungsdeckung können den Cashflow unter Druck setzen.
Vår Energi $VAR (+5,84 %)
- Energiecashflow
Dividende (Stand 16. September 2026): rund 10,0 Prozent annualisiert auf Basis der jüngsten Quartalszahlung, quartalsweise. Die Höhe bleibt vom Rohstoffzyklus und vom freien Cashflow abhängig.
Warum im Depot: Vår Energi ergänzt die Kategorie um einen rohstoffnahen Cashflow-Baustein. Produktion, Projektpipeline und Ausschüttungen bieten einen anderen Ertragstreiber als Immobilien oder Kreditgeschäft.
Erwartung: Die Position soll von effizienter Öl- und Gasproduktion sowie einer aktionärsfreundlichen Ausschüttungspolitik profitieren.
Wichtigstes Risiko: Öl- und Gaspreise, Projektverzögerungen, Kostenüberschreitungen und politische Eingriffe machen die Ausschüttung zyklischer als bei einem klassischen defensiven Dividendenwert.
Capital Southwest $CSWC (+0,85 %)
- Mittelstandsfinanzierung
Dividende (Stand 16. September 2026): rund 10,8 Prozent auf Basis der zuletzt ausgewiesenen Jahreszahlungen. Die reguläre Dividende wird monatlich gezahlt; ergänzende Dividenden können quartalsweise hinzukommen.
Warum im Depot: Capital Southwest ist ein weiterer BDC-Baustein, aber mit eigenem Kreditportfolio und anderer Unternehmensstruktur. Die Position ergänzt Hercules und verteilt das Kreditrisiko auf einen zweiten Manager.
Erwartung: Erwartet werden laufende Erträge aus dem US-Mittelstand und eine disziplinierte Ausschüttung aus dem Nettozinsertrag.
Wichtigstes Risiko: Die größten Risiken sind Kreditqualität, Rezession, fallende Zinsmargen, Verwässerung und eine Ausschüttung, die schneller wächst als der nachhaltig verdiente Ertrag.
Chesnara
$CSN (+0,43 %)
- Versicherungs- und Run-off-Cashflow
Dividende (Stand 16. September 2026): rund 6,5 Prozent auf Basis der zuletzt bekannten Zwölfmonatszahlungen, halbjährliche Auszahlung.
Warum im Depot: Chesnara verwaltet Lebensversicherungsbestände und kauft weitere Portfolios hinzu. Dadurch entsteht ein Cashflow-Profil, das sich deutlich von Immobilien, Energie und BDCs unterscheidet.
Erwartung: Die Position soll langfristig stabile Ausschüttungen aus bestehenden Versicherungsbeständen und disziplinierter Kapitalallokation liefern.
Wichtigstes Risiko: Kapitalanforderungen, Marktbewegungen, Akquisitionsqualität und eine schwächere Cash-Generierung können Dividenden und Wachstum begrenzen.
Kategorie C: Qualitätswachstum und langfristiges Compounding
Kategorie C ist für Unternehmen gedacht, die über viele Jahre Umsatz, Gewinne und freien Cashflow steigern können. Qualität und Wachstum werden getrennt vom Einstieg betrachtet. Ein Unternehmen kann die Champions League erreichen und trotzdem zunächst zu teuer oder technisch ungünstig sein.
Für aktive C-Positionen gilt grundsätzlich eine 20-Prozent-Trailing-Logik, wobei reale Brokerorders und rechnerische Referenzen sauber getrennt bleiben müssen.
Ein freier Platz erzeugt keinen Kaufzwang.
Nu Holdings $NU (+3,11 %)
- digitale Finanzplattform in Lateinamerika
Warum im Depot: Nu verbindet starkes Kundenwachstum, eine skalierbare digitale Plattform und die Möglichkeit, je Kunde mehr Finanzprodukte anzubieten. Die Aktie bringt zugleich regionale Diversifikation ins C-Segment.
Erwartung: Langfristig soll Nu seine große Kundenbasis in Brasilien, Mexiko, USA und weiteren Märkten profitabel monetarisieren.
Wichtigstes Risiko: Kreditqualität, Regulierung, Währungen, Wettbewerb und eine zu hohe Bewertung können die Wachstumsthese beschädigen.
Schneider Electric
$SU (-2,1 %)
- Elektrifizierung, Energieeffizienz und Automation
Warum im Depot: Schneider ist ein Qualitätsunternehmen an mehreren strukturellen Wachstumsthemen: steigender Strombedarf, Rechenzentren, Automatisierung, Netze und effizienteres Energiemanagement. Die Aufnahme erfolgte nach einem direkten Vergleich mit mehreren Industrie- und Energieinfrastrukturkandidaten.
Erwartung: Die Position soll langfristig vom Ausbau elektrischer Infrastruktur und der Verbindung von Hardware, Software und Services profitieren.
Wichtigstes Risiko: Bewertung, Konjunktur, Integrations- und Ausführungsrisiken sowie eine deutliche Abkühlung bei Rechenzentren oder Industrieinvestitionen sind die wichtigsten Gegenargumente.
Hacksaw $HACK (-0,69 %)
- digitales Spiele- und Plattformwachstum
Warum im Depot: Hacksaw steht für ein skalierbares, inhaltlich getriebenes Geschäftsmodell im regulierten Online-Gaming. Neue Spiele und zusätzliche Märkte können bei relativ geringer Kapitalbindung überproportional zum Ergebnis beitragen.
Erwartung: Gesucht wird langfristiges Wachstum durch neue Inhalte, Distribution und internationale Expansion.
Wichtigstes Risiko: Regulatorische Änderungen, die Abhängigkeit von Plattformpartnern, wechselnde Spieltrends und eine hohe Bewertung können das Wachstum schnell neu bepreisen.
Vincorion $V1NC (-2,32 %)
- spezialisierte Energie- und Verteidigungssysteme
Warum im Depot: Vincorion ergänzt C um einen kleineren deutschen Spezialisten mit langfristigem Bedarf an robusten Energie- und Systemlösungen für sicherheitskritische Anwendungen.
Erwartung: Die Position soll von höheren Verteidigungs- und Infrastrukturinvestitionen sowie einer verbesserten operativen Umsetzung profitieren.
Wichtigstes Risiko: Auftragsverschiebungen, Projekt- und Margenrisiken, geringe Börsenliquidität und Kundenkonzentration machen die Aktie anfälliger als einen großen Industriekonzern.
RELX
$REL (-0,58 %)
- datenbasierte Informations- und Analysedienste
Warum im Depot: RELX verfügt über wiederkehrende Erlöse, starke Datenbestände und tiefe Einbindung in professionelle Arbeitsabläufe. Das Geschäftsmodell ist weniger konjunkturabhängig als klassische Industrieunternehmen.
Erwartung: Die Position soll über Preissetzung, Daten, Software und stetige Produktverbesserung langfristig wachsen.
Wichtigstes Risiko: Eine zu hohe Bewertung, regulatorische Fragen, technologische Umbrüche und neue KI-basierte Wettbewerber könnten Wachstum und Margen begrenzen.
Für Kategorie C gilt: Eine C-Position kann nicht nach D abgestuft werden.
Verschlechtert sich die C-These dauerhaft, wird die Position innerhalb der C-Kategorie ersetzt oder verkauft.
D ist kein Auffangbecken für beschädigte Qualitäts- oder Wachstumsthesen.
Ein D-Unternehmen darf dagegen nach C aufsteigen, wenn es seine Unsicherheiten nachweisbar reduziert und im direkten Vergleich besser zur Qualitäts- und Wachstumsaufgabe von C passt.
Es muss allerdings wie jeder Titel mindestens 10% bis 15% besser sein in der Bewertung als der Vorhandene Titel.
Sektorübersicht Depot:
Kategorie D: Begrenzte asymmetrische Chancen
Kategorie D nimmt bewusst höhere Unsicherheit auf. Hier suchen wir Situationen, in denen ein erfolgreicher Meilenstein den Unternehmenswert deutlich verändern kann, während die Positionsgröße und die Exit-Logik den möglichen Schaden begrenzen.
Geprüft werden Produkt und Technologie, Finanzierung, Cash Runway, Verwässerung, Kunden- oder Pipelinekonzentration, Katalysatoren und technisches Setup.
Ein freier Platz erzeugt keinen Kaufzwang.
NeoVolta $NEOV (+3,21 %)
- kleiner Anbieter von Energiespeichersystemen
Warum im Depot: NeoVolta bietet Zugang zum wachsenden Markt für private und kleinere gewerbliche Energiespeicher. Der Investmentfall lebt von Skalierung, Vertrieb und einer breiteren Marktakzeptanz.
Erwartung: Bei erfolgreichem Wachstum könnte das Unternehmen von dezentraler Stromversorgung, Resilienz und steigender Solarnutzung profitieren.
Wichtigstes Risiko: Finanzierung, Verwässerung, Wettbewerb, geringe Unternehmensgröße und die Abhängigkeit von starkem Umsatzwachstum machen die Position hochspekulativ.
Kymera Therapeutics $KYMR
- Targeted Protein Degradation
Warum im Depot: Kymera entwickelt Medikamente, die krankheitsrelevante Proteine gezielt abbauen sollen. Erfolgreiche klinische Daten könnten mehrere Programme und die gesamte Technologieplattform erheblich aufwerten.
Erwartung: Die Position zielt auf den asymmetrischen Wert klinischer Fortschritte und möglicher Partnerschaften.
Wichtigstes Risiko: Klinische Fehlschläge, Nebenwirkungen, binäre Datenereignisse, hoher Kapitalbedarf und mögliche Verwässerung gehören zum Kernrisiko und nicht zu einer vorübergehenden Begleiterscheinung.
IQM Quantum Computers
$IQMX (-0,24 %)
- europäische Quantencomputertechnologie
Warum im Depot: IQM bietet einen direkten Zugang zu einem strategisch wichtigen Zukunftsmarkt und verfügt über reale Systeme, Aufträge und technologische Partnerschaften. Gleichzeitig ist der Markt noch früh und schwer zu bewerten.
Erwartung: Die Position soll von wachsender Nachfrage nach europäischer Quanteninfrastruktur und technologischen Fortschritten profitieren.
Wichtigstes Risiko: Lange Entwicklungszeiten, hohe Finanzierungskosten, technologischer Wettbewerb und weiterer Kapitalbedarf können den Unternehmenswert stark verwässern. Die Risiko- und Stoplogik wird deshalb erneut geprüft.
AeroVironment
$AVAV (+5,53 %)
- Drohnen, Counter-UAS und Verteidigungstechnologie
Warum im Depot: AeroVironment wurde nach erneuter fundamentaler und technischer Prüfung aufgenommen. Der Investmentfall verbindet einen hohen Auftragsbestand mit wachsender Nachfrage nach unbemannten Systemen, Abwehrlösungen und Directed-Energy-Anwendungen.
Erwartung: Die Position soll vom Übergang wichtiger Programme in größere Serienbeschaffungen und vom strukturell steigenden Bedarf an Drohnen- und Abwehrsystemen profitieren.
Wichtigstes Risiko: Auftragszeitpunkte, staatliche Budgets, Projektintegration, Bewertung und starke Kursschwankungen können trotz guter Nachfrage zu erheblichen Rücksetzern führen.
Der fünfte D-Platz ist Stand heute noch frei.
Aktuell werden vor allem NeurAxis $NRXS , Praxis Precision Medicines und Rocket Lab $RKLB (+3,19 %) weiter beobachtet.
NeurAxis ist nach der technischen Verbesserung deutlich interessanter geworden, bleibt wegen Verlusten, Kapitalbedarf und möglicher Verwässerung aber ein spekulativer Kandidat. Der Platz wird nur vergeben, wenn Qualität, Finanzierung, Katalysator, Chart und Portfolio-Nutzen gemeinsam überzeugen.
Kategorie E: Taktische Situationen und Sonderfälle
Sie dient für Swings, Events, Free Rides und klar dokumentierte Sonderfälle. E ist kein Parkplatz für schlechte Positionen und kein Weg, Regeln aus B, C oder D zu umgehen. Vor einem taktischen Kauf müssen Setup, Auslöser, Risiko, Ziel und Exit-Logik feststehen. Die Kategorie darf frei bleiben, wenn keine überzeugende Gelegenheit vorhanden ist.
Desert Control $DSRT (-4,83 %)
- Sonderfall und Bestandsschutz
Warum im Depot: Desert Control entwickelt eine Technologie zur Verbesserung sandiger und trockener Böden. Die Position stammt aus einer früheren Phase des Depots und wird heute nicht als normaler Neukauf nach den aktuellen D-Regeln behandelt.
Erwartung: Der verbleibende Bestand hält die Chance offen, dass Pilotprojekte, Partnerschaften oder kommerzielle Anwendungen die Technologie bestätigen.
Wichtigstes Risiko: Frühe Kommerzialisierung, Finanzierung, Verwässerung, geringe Planbarkeit und sehr hohe Schwankungen machen den Fall ungeeignet als Kernposition. Er bleibt deshalb ausdrücklich ein dokumentierter Sonderfall.
Teekay Tankers $TNK (+4,47 %)
– Momentum Position
Warum im Depot: Teekay Tankers haben wir als taktische Momentum-/Event-Position in Kategorie E aufgenommen. Das Unternehmen profitiert derzeit von hohen Tankerraten, einer starken Nachfrage nach Öltransporten und längeren Transportwegen infolge geopolitischer Spannungen. Hinzu kommen eine sehr solide Bilanz, hohe freie Cashflows und eine günstige Bewertung.
Erwartungen: Ausnutzung des Momentums. Deshalb behandeln wir Teekay nicht als dauerhafte Dividenden- oder Qualitätsposition, sondern als aktiv zu überwachende E-Position mit klarer Ausstiegslogik.
Wichtigstes Risiko: Trotz dieser Stärken ist das Geschäft stark zyklisch: Sinkende Frachtraten oder eine Entspannung der geopolitischen Lage könnten die Gewinne schnell normalisieren.
Zusätzlich prüfen wir für die beiden freien Plätze in E derzeit unter anderem ausgewählte Fallen Angel-Aktien, mögliche Rebound- oder Event-Setups.
Dorian LPG $LPG (+5,21 %) und International Seaways $INSW (+2,33 %) sind Beispiele für starke, aber sehr zyklische Momentumfälle. DSV $DSV (-0,05 %) wäre eher ein Rebound- oder Ergebnis-Event als ein sofortiger C-Kauf.
Solche Ideen werden nicht automatisch zu Positionen; der aktuelle Chart und eine vorher festgelegte Exit-Logik entscheiden mit.
Warum die Kategorien nicht gleich groß sein müssen
Das 55555-System bedeutet fünf mögliche Plätze je Kategorie, nicht fünf identische Positionen und keine starre Gleichgewichtung.
Eine Kategorie darf unvollständig bleiben.
Kapital wird nicht automatisch dem nächsten freien Feld zugeteilt.
Zuerst kommen Regelbruch und Risikokontrolle, danach freie Plätze, die besten Kandidaten und erst anschließend mögliche Austausche oder Nachkäufe.
Auch ein Austausch erfolgt nicht, weil ein neuer Name modern oder kurzfristig stärker aussieht. Ein Kandidat muss die Aufgabe der bestehenden Position erkennbar besser erfüllen und das Gesamtdepot ungefähr zehn bis fünfzehn Prozent verbessern oder einen klaren Regelbruch ersetzen. Dadurch wird aus der Kategorienstruktur kein Handelsautomat, sondern ein Rahmen für disziplinierte Entscheidungen.
Das Regelbuch sagt klar, dass kein Sektor mehr als 30% des Portfolios einnehmen darf!
Dafür werden auch die ETFs mit eingerechnet. So kann es also auch passieren, dass eine wirklich gute Aktie, Aufgrund der Sektor Sperre nicht mehr gekauft werden darf / kann, um kein Klumpenrisiko entstehen zu lassen.
Was sich seit dem Start verändert hat
Die Grundidee der fünf Aufgaben ist geblieben, aber die praktische Umsetzung wurde genauer. Kategorie E ist heute aktiv. Bilanz, Verschuldung und Konzentration sind verpflichtende Prüfblöcke. Champions League, Reserve, Watchlist und Top-3-Nachrücker trennen Qualität von aktueller Kaufbarkeit.
Masterbook und Master-Status sorgen dafür, dass neue Entscheidungen, Verkäufe und Ausnahmen nicht in alten Chats und Works verloren gehen.
Besonders wichtig war die Erkenntnis, dass ein System nicht dadurch besser wird, dass jede Regel mechanisch angewendet wird.
Ein Stop, ein Score oder ein freier Platz ist nur ein Teil der Entscheidung.
Datenqualität, Unternehmenskontext, Portfolio-Nutzen und menschliche Verantwortung bleiben unverzichtbar.
Ausblick auf Teil 4
Im vierten und letzten Teil geht es um Kontrolle und Weiterentwicklung:
Wie Masterbook, Master-Status, Tagesabschluss, Listen, Transaktionshistorie, Dividendenlog und Katalysatorenkalender zusammenspielen. Ich zeige außerdem, wie Fehler, widersprüchliche Daten und neue Informationen behandelt werden und wo die Grenzen eines KI-gestützten Systems liegen.
Auch Teil 3 beschreibt ausschließlich meinen persönlichen Entwicklungs- und Entscheidungsprozess. Er ist weder Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren.
Ich freue mich auf Fragen, Anregungen und konstruktive Kritik. Besonders spannend finde ich, welche Aufgaben andere Anleger ihren Depotbausteinen geben und wie sie zwischen langfristiger Qualität, laufendem Cashflow und begrenzten spekulativen Chancen unterscheiden.
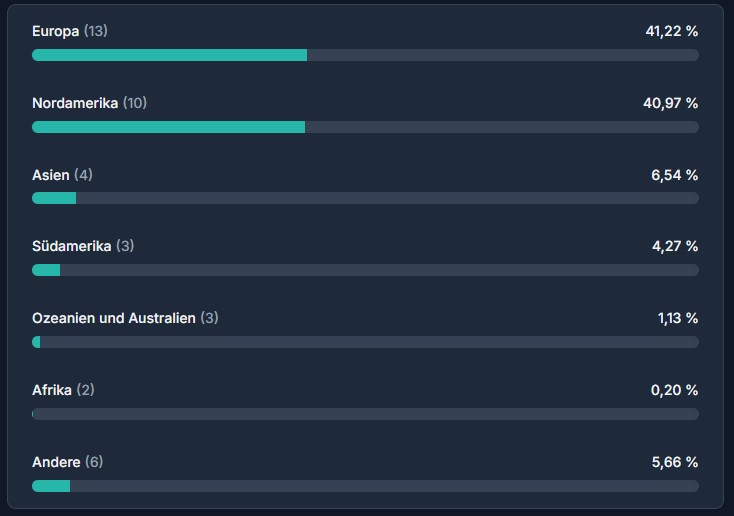
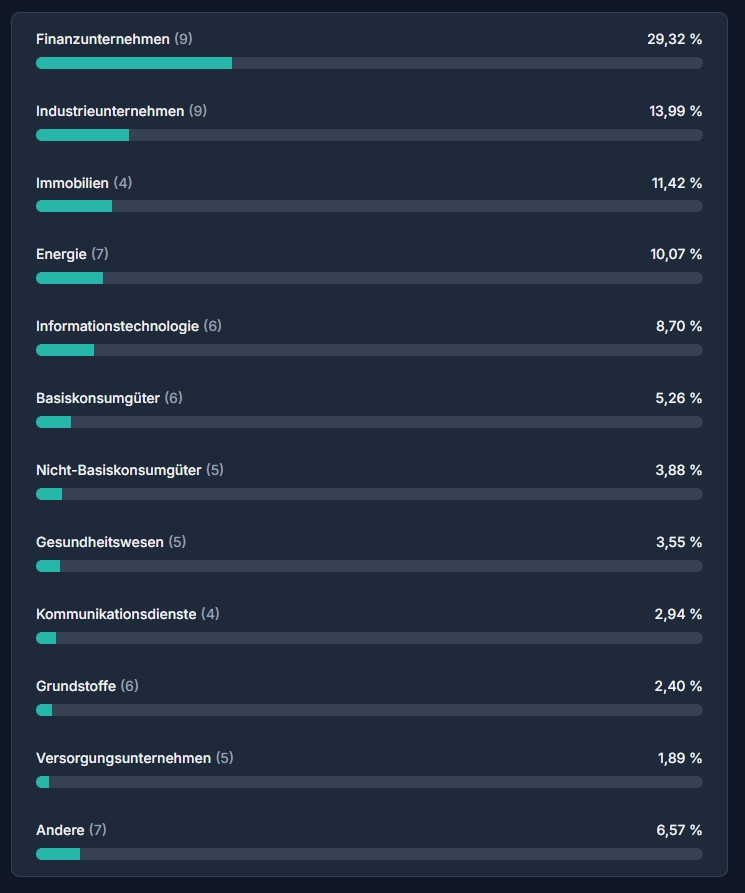
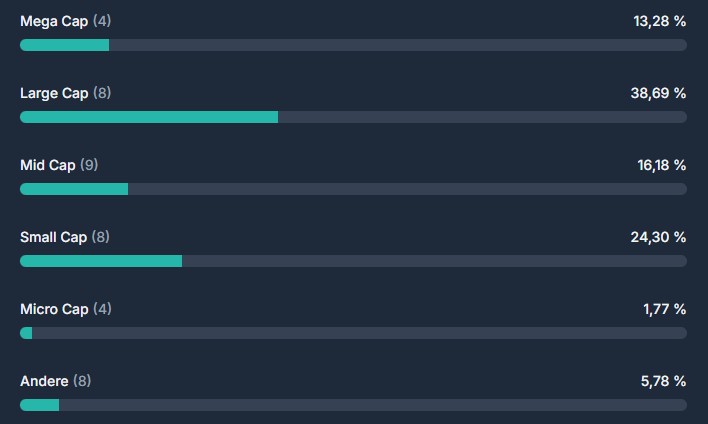
+ 2

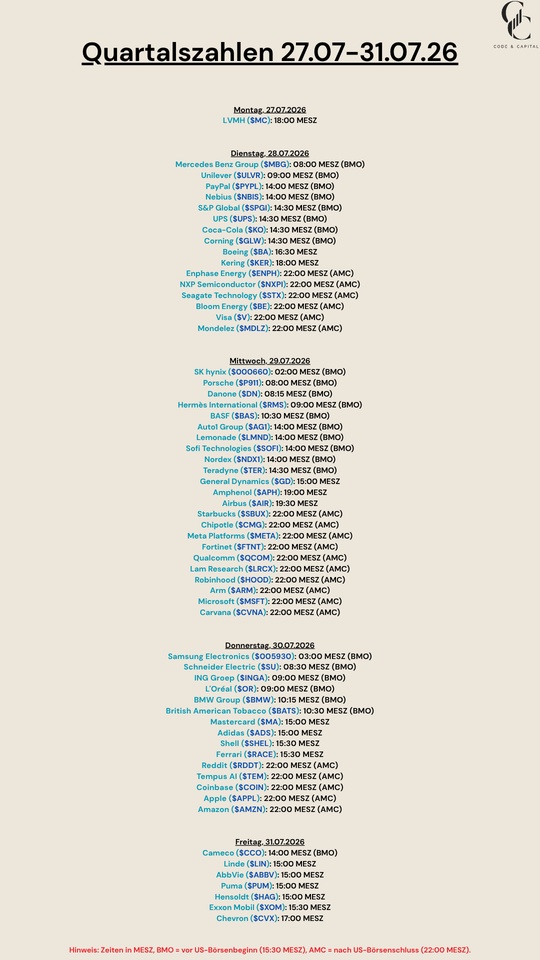
$MC (-1,54 %)
$MBG (-1,34 %)
$ULVR (-0,5 %)
$PYPL (-0,46 %)
$NBIS (+1,36 %)
$SPGI (-0,41 %)
$UPS (-0,3 %)
$KO (-2,47 %)
$GLW (+0,23 %)
$BA (+0,48 %)
$KER (-8,53 %)
$ENPH (+2,68 %)
$NXPI (-0,3 %)
$STX (+3,48 %)
$BE (-5,12 %)
$V (-0,95 %)
$MDLZ (-1,4 %)
$000660
$P911 (-3,01 %)
$BN (-0,03 %)
$RMS (-2,56 %)
$BAS (-0,15 %)
$AG1 (+0,41 %)
$LMND (-0,94 %)
$SOFI (-0,84 %)
$NDX1 (-1,75 %)
$TER (+1,66 %)
$GD (-0,46 %)
$APH (+1,04 %)
$AIR (-1,34 %)
$SBUX (-1,16 %)
$CMG (-1,8 %)
$META (-0,39 %)
$FTNT (+3,29 %)
$QCOM (+2,25 %)
$LRCX (+0,98 %)
$HOOD (-1,11 %)
$ARM (+0,91 %)
$MSFT (+0,62 %)
$CVNA (-1,21 %)
$005930
$SU (-2,1 %)
$INGA (-1,65 %)
$OR (+1,62 %)
$BMW (+0,76 %)
$BATS (-1,1 %)
$MA (-1,36 %)
$ADS (-1,12 %)
$SHEL (+2,32 %)
$RACE (-0,98 %)
$RDDT (-3 %)
$TEM (+6,4 %)
$COIN (-2,34 %)
$AAPL (-0,05 %)
$AMZN (-0,76 %)
$CCO (+0,17 %)
$LIN (+0,26 %)
$ABBV (+0,16 %)
$PUM (-0,14 %)
$HAG (+2,12 %)
$XOM (+2,77 %)
$CVX (+2,97 %)
- Globale Kapazitäten von Rechenzentren
- Markt für Flüssigkeitskühlung in Rechenzentren
- Schaufeln des KI-Goldrauschs
- "Alte Industrie" als Gewinner
- ABB $ABBN (-1,88 %)
- Cisco $CSCO (+1,75 %)
- Hochtief $HOT (+0,39 %)
- Nokia $NOKIA (+0,34 %)
- Schneider Electric $SU (-2,1 %)
- Siemens $SIE (+0,14 %)
- Siemens Energy $ENR (-2,58 %)
Da das wikifolio seit dem 18.06. besteht, erfolgt erst ab Ende Juli ein Rückblick.
Zum Start der zweiten Jahreshälfte kommt es zur ersten Umverteilung.
_________________________
Hintergrund
Reduzierung VAT Group/ Ergänzung durch Atlas Copco:
Der Euro AI Backbone verfolgt u.a. das Ziel, möglichst weite Teile der Wertschöpfungskette abzubilden. Während die VAT Group Vakuumventile herstellt, wird dies nun durch den Weltmarktführer bei Vakuumpumpen ergänzt.
Reduzierung Nexans:
Im Bereich Kabel/Infrastruktur sind neben Nexans auch Prysmian $PRY (-1,52 %) und NKT $NKT (+2,4 %) vertreten. Prysmian mit seiner operativ großen Skalierung und NKT mit der tiefen Verwurzelung im europäischen Netzerausbau decken den Bereich bereits zu großen Teilen ab.
Ergänzung durch Alfa Laval:
Im Bereich Automatisierung und Rechenzentrum-Kühlung ist Alfa Laval Weltmarktführer im Bereich thermische Wärmeübertragung, Trenntechnik und Flüssigkeitssteuerung. Alfa Laval ergänzt hierbei Siemens $SIE (+0,14 %) , Schneider Electrics $SU (-2,1 %) und ABB $ABBN (-1,88 %) , aber auch RWE $RWE (-2,33 %) , Iberdrola $IBE (+0,53 %) und Enel $ENEL (+0,17 %) .
Hier geht es zum Euro AI Backbone-wikifolio
Ps: Fast geschafft! Das wikifolio wurde bereits sieben Mal vorgemerkt - fehlen noch drei, damit das Zertifikat in wenigen Tagen den nächsten Schritt in Richtung “Investierbar“ gehen kann.
Liebe Community,
zum Wochenanfang stelle ich euch mein Pick-and-Shovel-wikifolio „Euro AI Backbone“ (zu Deutsch: Rückgrat) vor. Nähere bzw. detailliertere Informationen hierzu werden folgen, es geht zunächst um einen groben Einblick.
_________________________
Hintergrund
Der Fokus des Marktes liegt primär auf den USA, während Europa oft eher eine untergeordnete Rolle spielt. Doch gerade die letzten Jahre haben verdeutlicht, wie abhängig Europa von anderen Staaten wie den USA, Russland und China ist.
Spätestens durch die zweite Amtszeit des Orangenmannes wurde klar:
Europa muss unabhängiger werden – und das nicht nur im Bereich Rüstung, sondern eben auch im Bereich KI.
Seit knapp fünf Jahren gibt es von Goldman Sachs einen Index mit dem Namen „EU AI Capex“, welcher aus 64 europäischen Titeln besteht. Dieser diente als Blaupause für mein wikifolio.
Start des wikifolio war der 18.06.2026. Damit das wikifolio den Status "Investierbar" erhalten kann, bedarf es unter anderem 10 Vormerkungen. Entsprechend freue ich mich, wenn ihr beim wikifolio auf „Vormerken & auf Watchlist“ klickt - danke vorab.
_________________________
Der „Pick-and-Shovel“-Ansatz
Das wikifolio versucht, einen möglichst großen Teil der Wertschöpfungskette für den Betrieb moderner Künstlicher Intelligenz abzudecken.
Hierbei liegt der Fokus vor allem auf fünf Bereichen:
_________________________
Anlageuniversum
Gehandelt werden europäische Large, Mid und Small Caps.
Fokus: Technologie (Halbleiterausrüstung), Versorger (Strom, Netze) und Industrie (Automatisierung, Spezialkabel, RZ-Bau, Cybersecurity).
Der Kern: Europäische Marktführer mit globalen Monopolen und Burggräben.
Die Tech-Spezialisten: Profitable Zulieferer aus der zweiten Reihe als Rendite-Turbo.
Das Fundament: Energieerzeuger, Netzbetreiber und Bau-Spezialisten für stabile Cashflows und Absicherung.
Ein regelmäßiges Rebalancing, welches in der Regel zu Anfang eines jeden Monats erfolgt, verhindert Klumpenrisiken. Während das Fundament unverändert bestehen bleibt, können einzelne Titel hinsichtlich ihrer Gewichtung verändert werden. Auch die Ersetzung einzelner Titel beziehungsweise eine Ergänzung durch weitere Titel/ ein Ausschluss einzelner Titel kann zu Monatsanfang erfolgen.
Zu Beginn besteht das Portfolio aus 37 Titeln. Es gibt keine Cash-Reserve.
Die derzeitige Verteilung der Werte ist wie folgt:
Nach Sektoren:
Nach Ländern:
Investiert wird ausschließlich in europäische Aktien. Keine ETFs, keine Anlagezertifikate, keine Fonds, keine Hebelprodukte.
_________________________
Werte zu Beginn
Zu Beginn umfasst das Portfolio folgende 37 Titel, sortiert nach ihrer derzeitigen Gewichtung:
Infineon $IFX (-2,73 %) , ASML Holding $ASML (+0,71 %) , Siemens $SIE (+0,14 %) , Enel $ENEL (+0,17 %) , Rolls-Roye $RR. (-6,5 %) , Schneider Electric $SU (-2,1 %) , Iberdrola $IBE (+0,53 %) , ABB $ABBN (-1,88 %) , VAT Group $VACN (-1,89 %) , Siemens Energy $ENR (-2,58 %) , Prysmian $PRY (-1,52 %) , ASM International $ASM (-0,95 %) , BE Semiconductor Industries $BESI (-6,48 %) , STMicroelectronics $STM (+0,51 %) , RWE $RWE (-2,33 %) , E.ON $EOAN (+0,57 %) , Legrand $LR (+0,2 %) , National Grid $NG. (-0,05 %) , Nokia $NOKIA (+0,34 %) , SSE $SSE (-0,82 %) , EDP Renovaveis $EDPR (-1,29 %) , Hochtief $HOT (+0,39 %) , Red Electrica racion $RED (-0,91 %) , Nexans $NEX (-1,73 %) , United Utilities $UUGRY (-0,28 %) , Enagas $ENG (+0,57 %) , Centric $CENTR (-0,79 %) , Spirax-Sarco Engineering $SPX (-0,29 %) , Soitex $SOI (-1,22 %) , Geberit $GEBN (+0,74 %) , Aixtron $AIXA (-2,2 %) , Orsted $ORSTED (+1,27 %) , Verbund $VER (+2,06 %) , SAFRAN $SAF (-9,6 %) , Thales $THALES (-3,99 %) , NKT $NKT (+2,4 %) , Andritz $ANDR (-0,7 %)
_________________________
Haltedauer
Da der Infrastruktur-Aufbau wohl noch einige Jahre anhalten wird, ist die Haltedauer klar auf langfristig ausgelegt. Kurzfristiges Trading wird vermieden.
_________________________
Informationsquellen
Für die Eruierung der Titel werden primär folgende Informationsquellen genutzt:
Quartalsberichte und Bilanzen der Unternehmen.
Analysten-Reports und Branchenstudien globaler Investmentbanken.
Wirtschaftsmedien und Finanzpublikationen.
_________________________
Ich bin gespannt, wie sich das Portfolio langfristig entwickeln wird. Monatliche Updates werden euch hierüber am Laufenden halten.

Top-Creator dieser Woche