
$ABBN (-1,88 %)
$GE
$RTX (-1,37 %)
$HAL (+5,8 %)
$MMM (-0,75 %)
$NOC (-0,07 %)
$MSCI (-0,58 %)
$ISRG (+2,41 %)
$SPCX (+1,67 %)
$NFLX (-1,61 %)
$DB1 (-1,2 %)
$CME (+0,03 %)
$T (-7,5 %)
$PM (-0,14 %)
$MCO (-1,37 %)
$NEE (+0,32 %)
$UAL (-3,75 %)
$MONC (-3,34 %)
$TXN (+2,44 %)
$META (-0,39 %)
$IBM (+1,09 %)
$SAP (-0,68 %)
$QS (-1,9 %)
$LRCX (+0,98 %)
$TSLA (-0,23 %)
$RMS (-2,56 %)
$NESN (-1,68 %)
$BARC (-0,77 %)
$ROP (+2,58 %)
$DOW (+2,82 %)
$SPOT (+0,38 %)
$NDAQ (-0,38 %)
$AAL (-3,85 %)
$LMT (+2,72 %)
$PG (-2,89 %)
$BX (-0,26 %)
$BESI (-6,48 %)
$VLO (-1,69 %)
$KER (-8,53 %)
$OR (+1,62 %)
$VRSN (+1,86 %)
$WDC (+4,07 %)
$BE (-5,12 %)
$NEM (-5,17 %)
$TOM (+2,94 %)
$AXP (-3,68 %)
$FIX (-0,29 %)
Diskussion über SPOT
Beiträge
1111Wo.·
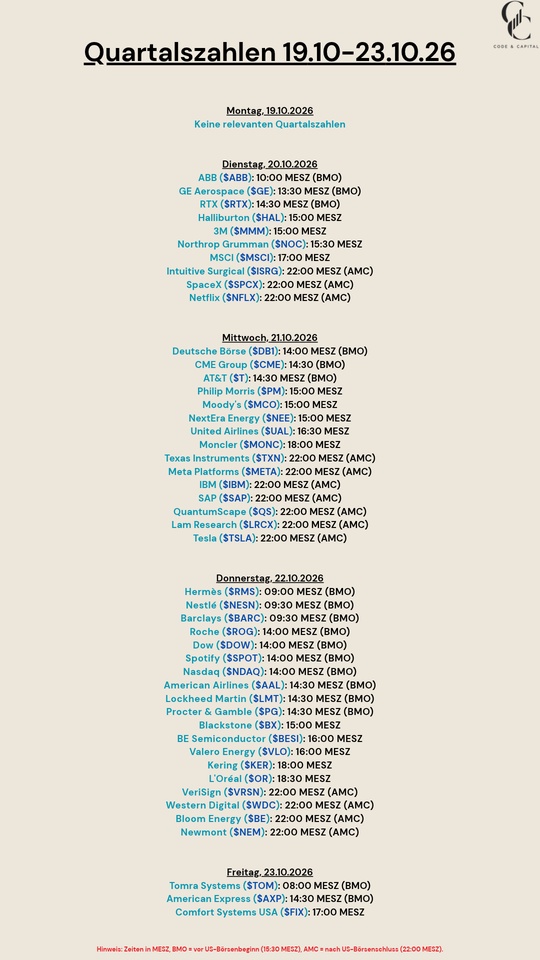
Quartalszahlen 19.10-23.10.26
99


2Mon.·
Spotify bleibt hinter den Erwartungen zurück
Hier ist der heiße Scheiß aus dem Spotify Technology
$SPOT (+0,38 %) (NYSE: SPOT) Q2 2026 Earnings Release, frisch am 4. August 2026 vor US-Börsenöffnung aus Stockholm/New York geliefert:
🚀 Topline-Performance & Historischer Meilenstein
Spotify knackt im zweiten Quartal 2026 eine historische Marke, die noch kein Audio-Streaming-Dienst zuvor erreicht hat, und beschleunigt das Umsatzwachstum:
Gesamtumsatz: Kletterte um +14 % YoY (währungsbereinigt +15 %) auf 4,8 Milliarden Euro.
300-Millionen-Klub (Premium Subscribers): Die Zahl der zahlenden Abonnenten wuchs um +9 % YoY auf exakt 300 Millionen – ein Meilenstein für die Branche!
Monatlich aktive Nutzer (MAU): Schossen um +12 % YoY auf 777 Millionen nach oben (+16 Millionen neue Nutzer im Quartal).
🔮 Profitabilität & All-Time-High bei den Margen
Die Zeiten, in denen Spotify nur Nutzer sammelte, ohne Geld zu verdienen, sind endgültig vorbei. Die Monetarisierungs-Maschine läuft auf Hochtouren:
Rekord-Bruttomarge (Gross Margin): Kletterte auf ein Allzeithoch von 33,4 % (ein Plus von ~193 Basispunkten ggü. dem Vorjahr).
Preissetzungsmacht & Effizienz: Steigende Abopreise und eine optimierte Preiskalkulation bei Podcasts und Hörbüchern zahlen sich direkt in der Marge aus.
🤖 Operativer Gewinn-Abriss
Beim operativen Ergebnis zeigt sich der gewaltige Skaleneffekt der Plattform:
Operating Income: Schoss um +61 % YoY auf 655 Millionen Euro nach oben.
Free Cashflow & Kapitaldisziplin: Höhere Margen und gesenkte Strukturkosten schieben kontinuierlich dicke Cash-Polster in die Kasse.
⚡ 💡 Das Fazit von Jack
Spotify liefert einen echten Bildbuch-Print! 300 Millionen zahlende Kunden sind eine uneinnehmbare Festung und zeigen, wie stark der Burggraben im Audio-Streaming ist. Dass der operative Gewinn um +61 % explodiert und die Bruttomarge mit 33,4 % ein neues Rekordhoch erreicht, beweist: Daniel Ek & Co. haben den Dreh raus, massives Nutzerwachstum in echten FCF und fette Margen zu verwandeln!
1010
2Mon.·
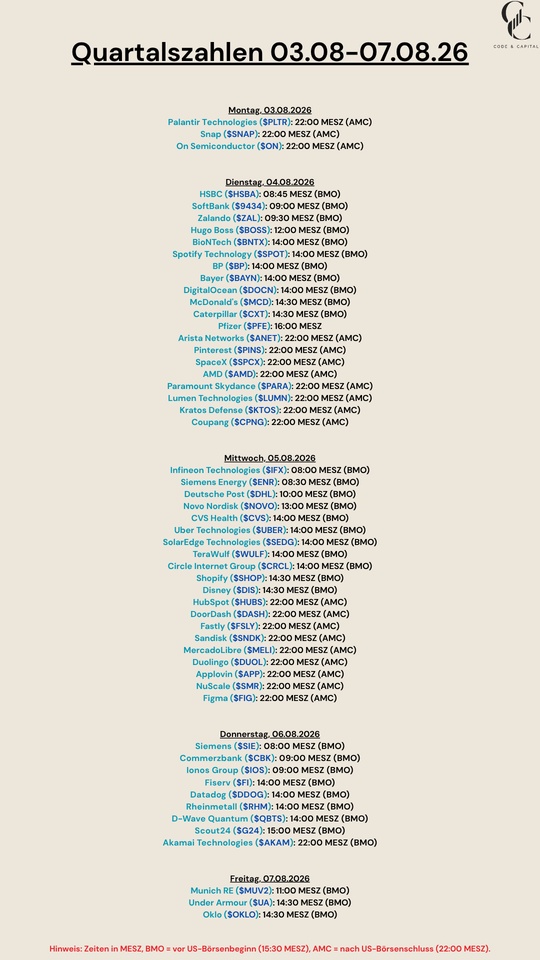
Quartalszahlen 03.08-07.08.26
$PLTR (+0,42 %)
$SNAP (+0,09 %)
$HSBA (-0,73 %)
$9434 (-3,37 %)
$ZAL (+1,87 %)
$BOSS (+0,25 %)
$BNTX (-1,6 %)
$SPOT (+0,38 %)
$BP. (+2,73 %)
$BAYN (-0,25 %)
$DOCN (+2,37 %)
$MCD (-1,4 %)
$CAT (-2,11 %)
$PFE (-0,63 %)
$ANET (+1,14 %)
$PINS (-2,93 %)
$SPCX (+1,67 %)
$AMD (+2,31 %)
$PARA (-1,27 %)
$LUMN (+2,26 %)
$KTOS (+2,12 %)
$CPNG (-0,36 %)
$IFX (-2,73 %)
$ENR (-2,58 %)
$DHL (+0,4 %)
$NOVO B (-0,34 %)
$CVS (-0,7 %)
$UBER (-2,53 %)
$SEDG (+1,62 %)
$WULF (+1,31 %)
$CRCL (+0,46 %)
$SHOP (+0,45 %)
$DIS (-0,16 %)
$HUBS (+1,47 %)
$DASH (-3,79 %)
$FSLY (+9,68 %)
$SNDK (+0,91 %)
$MELI (-0,64 %)
$DUOL
$APP (-0,8 %)
$SMR
$FIG (+2,81 %)
$SIE (+0,14 %)
$CBK (+1,49 %)
$IOS (-1,25 %)
$FI (-0,72 %)
$DDOG (+5,44 %)
$RHM (+0,13 %)
$QBTS (+0,97 %)
$G24 (-0,62 %)
$AKAM (+3,57 %)
$MUV2 (-0,88 %)
$UA (-3,58 %)
$OKLO
1313
4Mon.·
Unternehmensvorstellung: Boku
Hallo an die Community✌️
Zum Monatsende möchte ich euch heute einen weiteren Wert vorstellen, den ich persönlich extrem spannend finde. Danach ist erst einmal Schluss mit neuen Vorstellungen für die nächsten Wochen. 👀
Meiner Meinung nach ist dieser Titel sowohl für kurzfristig orientierte Zocker als auch für langfristige Investoren interessant. Die einen 🫵 @Multibagger werden vor allem das Momentum und die potenziell schnellen Kursbewegungen feiern. 📈
Die anderen könnten hier eine spannende Wachstumsstory mit langfristigem Potenzial entdecken. 👀🤔
heute geht’s um Boku $BOKU
BOKU INC. : Die unsichtbare Mautstation der globalen Tech-Giganten:
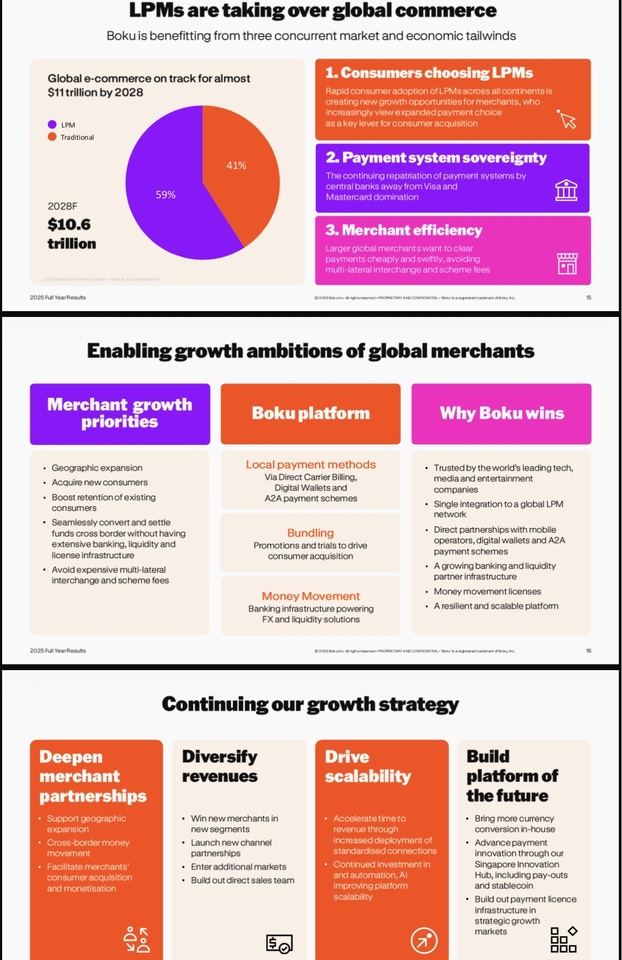
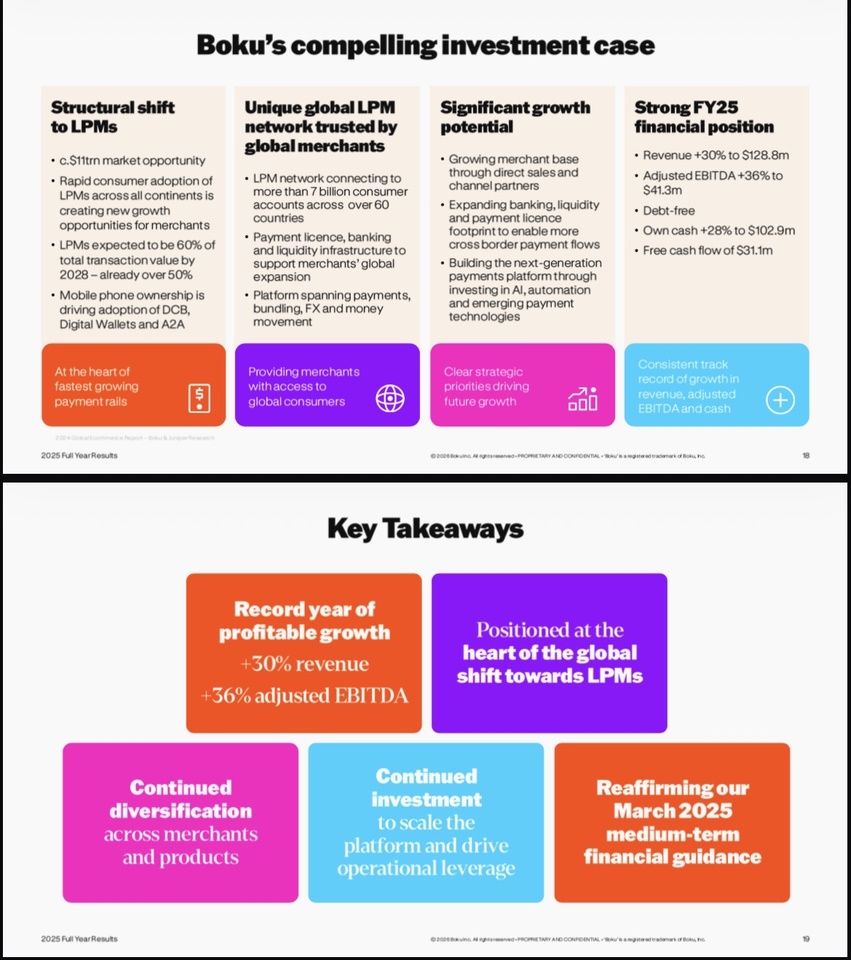
Boku $BOKU ist kein gehypter, unprofitabler FinTech-Traum, der von Risikokapital lebt. Es ist ein hochprofitables, britisches Netzwerk-Powerhouse, das die Nische der Alternative Payment Methods (APMs) besetzt hat. Während traditionelle Kreditkartenriesen in Schwellenländern und bei der Generation Z an ihre Grenzen stoßen, fungiert Boku $BOKU als die unsichtbare digitale Mautstation für die größten Firmen der Erde. Wenn jemand auf Spotify, $SPOT (+0,38 %) Netflix $NFLX (-1,61 %) oder im $GOOGL (-0,92 %) Google Play Store via Handyrechnung (Direct Carrier Billing) oder lokaler eWallet (wie Pix, Mercado Pago $MELI (-0,64 %) , Alipay $9988 (-0,98 %) oder GrabPay $GRAB (-1,65 %) ) bezahlt, schneidet Boku im Hintergrund gnadenlos seine Fee ab. Boku $BOKU profitiert vom unaufhaltsamen globalen Trend des digitalen Konsums – völlig unabhängig davon, welche App gerade im Trend liegt.
📱Das Geschäftsmodell: Die 3-Säulen-Transaktionsrakete 💳🌐📈
Boku $BOKU hat sich vom reinen SMS-Bezahldienst zu einem hochmodernen, globalen Identitäts- und Zahlungsnetzwerk (Boku Platform) transformiert:
Der unersättliche eWallet- & Account-to-Account (A2A) Hebel: Das klassische Geschäft Mobilfunkbetreibern (DCB) ist solide, aber das wahre Hyperwachstum kommt von lokalen Wallets (Pix in Brasilien, PromptPay in Thailand, Twint in der Schweiz). Boku verbindet diese fragmentierten lokalen Märkte über eine einzige API für die Tech-Giganten. Dieses Segment wächst rasant und treibt den Transaktionswert (TPV) massiv nach oben.
Die Festungs-Kundenbasis (Das "Whale"-Portfolio): Bokus Kundenliste liest sich wie das Who's-Who des Silicon Valley: Apple $AAPL (-0,05 %)
, Google $GOOGL (-0,92 %)
, Meta $META (-0,39 %)
, Microsoft $MSFT (+0,62 %)
, Netflix $NFLX (-1,61 %)
, Spotify $SPOT (+0,38 %)
, Amazon $AMZN (-0,76 %)
, Tencent $700 (+0,36 %) . Diese Giganten werfen Boku nicht mal eben so aus ihrer Checkout-Infrastruktur, weil der Aufbau eigener lokaler Anbindungen in 60+ Ländern regulatorischer und technischer Selbstmord wäre. High Switching Costs par excellence.
Das wiederkehrende Netzwerkeffekt-Premium (NRR 124%): Boku wächst organisch mit dem Erfolg seiner Kunden. Je mehr Abos $AMZN (-0,76 %) Amazon Prime oder Spotify $SPOT (+0,38 %) in Indien oder Südostasien verkaufen, desto mehr Transaktionsvolumen fließt automatisch über Bokus Server – ohne, dass Boku dafür neue Marketinggelder verbrennen muss.
📊Die Kennzahlen (Stand: Q1 2026 / FY25-Verlauf)
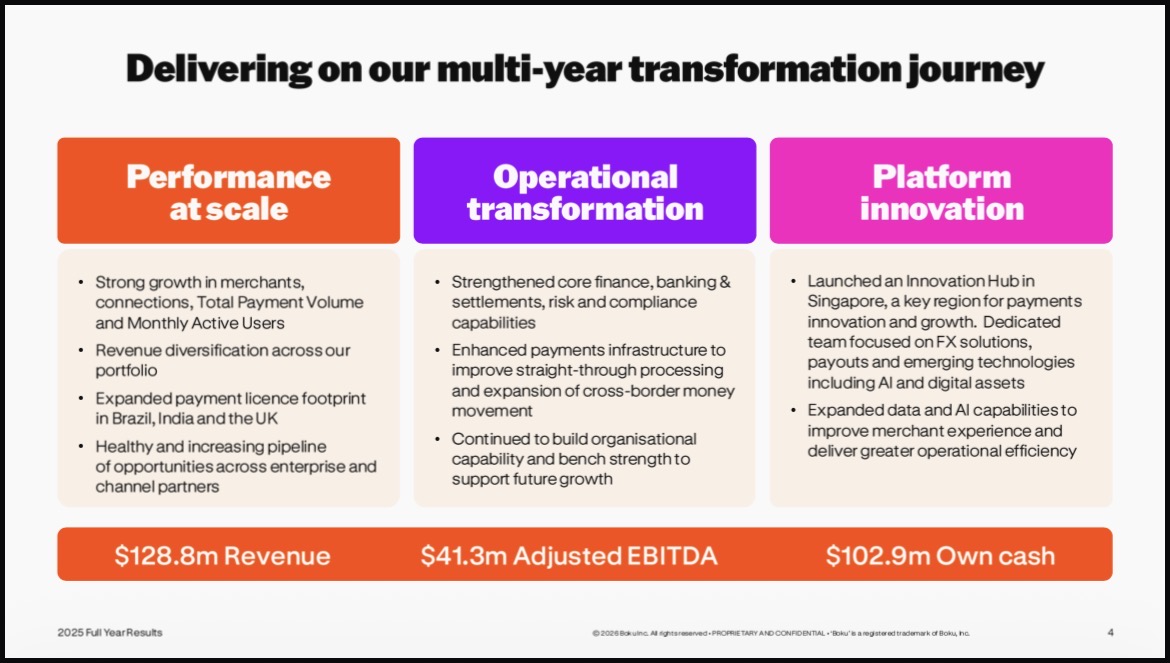
Marktkapitalisierung: ca. 540 Mio. GBP / ~635 Mio. EUR (Gelistet an der London Stock Exchange, AIM). Ein waschechter, profitabler Small-Cap.
Umsatz-Momentum: Kontinuierliches Wachstum von rund +15% p.a. Der Schwenk von der reinen Handyrechnung hin zu eWallets und A2A-Zahlungen zündet komplett und kompensiert die Reife des alten DCB-Geschäfts.
EBITDA-Hebel & Margen: Die bereinigte EBITDA-Marge kratzt an der 35%-Marke. Da die Plattform-Infrastruktur steht, fließt fast jeder zusätzliche Dollar Transaktionsgebühr direkt in den Gewinn durch (Bruttomarge von stolzen ~68,5%).
Real FCF-Marge (SBC-bereinigt): Starke ~24,0% vom Umsatz. Boku ist eine Cash-Maschine, die ihre Aktienkompensationen locker aus dem operativen Cashflow verdaut, ohne die Aktionäre schmerzhaft zu verwässern.
Bilanz-Festung (Net Cash): Keine langfristigen Finanzschulden. Boku sitzt auf einer Netto-Cash-Position von rund 50-60 Mio. USD. Das bedeutet null Refinanzierungsrisiko im aktuellen Zinsumfeld und maximale Flexibilität für kleinere, strategische Tech-Zukäufe.
🚀Warum ist die Aktie spannend?
✅Die Demografie-Wette im e-Commerce: In den Wachstumsregionen (Südostasien, Lateinamerika, Afrika) besitzen Milliarden Menschen keine Kreditkarte, aber fast jeder hat ein Smartphone und eine lokale Wallet. Wer dort als westlicher Tech-Konzern Abos verkaufen will, muss Boku nutzen.
✅Das Win-Win-Schild gegen Big Tech: Das oft kritisierte Klumpenrisiko ist keine Einbahnstraße. In Märkten wie Indonesien, Brasilien oder Indien ist Boku $BOKU für Apple $AAPL (-0,05 %) und Google $GOOGL (-0,92 %) kein lästiger Kostenfaktor, sondern der exklusive Umsatz-Enabler. Ohne Bokus lokale Infrastruktur müssten die Tech-Giganten auf Millionen zahlungswillige Kunden verzichten, die schlicht keine Kreditkarte besitzen. Apple $AAPL (-0,05 %) und Google $GOOGL (-0,92 %) sind daher strukturelle Partner 🤝keine Gegner – Boku bringt ihnen inkrementellen Umsatz, den sie allein nicht bergen könnten.
✅Evolution des Burggrabens & Diversifikation: Das Management hat das historische „Was-wäre-wenn-Szenario“ (den Verlust eines Großkunden) verstanden und das Risiko proaktiv entschärft. Durch die aggressive Expansion in den Bereich Digital Wallets und Account-to-Account (A2A)-Zahlungen (die mittlerweile 45% des Umsatzes ausmachen) hat sich Boku fundamental diversifiziert. Der Burggraben ist heute technischer, regulatorischer und geografischer Natur – das kopiert auch ein Silicon-Valley-Riese nicht mal eben in zwei Quartalen.
✅Operativer Hebel schlägt Inflation: Bokus Kostenbasis besteht primär aus IT-Infrastruktur und Entwicklern. Wenn die Preise für digitale Abos weltweit inflationsbedingt steigen, steigt Bokus Transaktionsvolumen und damit die Fee-Einnahmen automatisch mit. Ein perfekter Inflationsschutz.
✅Konsolidierung der FinTech-Infrastruktur: Boku $BOKU hat jahrelang das regulatorische Fundament (Lizenzen in dutzenden Ländern) gegraben. Diesen Burggraben baut man nicht in zwei Quartalen nach. Das macht die Firma auch zu einem permanenten, hochattraktiven Übernahmeziel für größere Payment-Konzerne.
⚠️Die Risiken
❗️Brutale Klumpenrisiken (Whale-Dependency): Apple $AAPL (-0,05 %) , Google $GOOGL (-0,92 %) und Amazon $AMZN (-0,76 %) machen einen Löwenanteil des Volumens aus. Wenn einer dieser Giganten beschließt, die Gebühren drastisch zu drücken oder eine eigene globale Wallet-Infrastruktur aufzubauen, wackelt die Boku-Story fundamental
❗️Kommerzieller Margendruck: Die Unit Economics bei eWallets sind oft dünner als beim alten Direct Carrier Billing (DCB). Boku muss massiv Volumen bolzen, um den strukturellen Margen-Rückgang pro Transaktion abzufedern
❗️Währungseffekte (FX-Risiko): Da Boku weltweit Gebühren in lokalen Währungen einsammelt (und in GBP bilanziert), können heftige Währungsturbulenzen in den Emerging Markets die operative Performance optisch verhageln .
✍️Mein persönliches Fazit + Reaper Urteil 💀
Ich persönlich finde Boku Inc. extrem spannend. Boku $BOKU betreibt im Background ein erstaunlich starkes Geschäft. Für mich ist das ein hochprofitabler Nischen-Champion mit einer starken Bilanz und einem Geschäftsmodell, das deutlich robuster ist, als es auf den ersten Blick wirkt.
Was mir besonders gefällt: Ohne Boku $BOKU würden Unternehmen wie Google $GOOGL (-0,92 %) oder Apple $AAPL (-0,05 %) auf Millionen potenzieller Kunden verzichten, die sie über ihre klassischen Zahlungswege gar nicht erreichen könnten. Boku $BOKU erschließt ihnen Umsätze, die sonst schlicht nicht existieren würden. Warum sollten die Tech-Giganten hunderte Millionen Dollar investieren, um in dutzenden Schwellenländern eigene regulatorische Lizenzen zu beantragen und lokale Zahlungssysteme anzubinden, wenn sie stattdessen einfach auf Bokus fertige Infrastruktur zurückgreifen können? Boku $BOKU löst ein komplexes Problem, das seine Kunden nur mit erheblichem Aufwand selbst lösen könnten und wird dafür entsprechend gut bezahlt. Dadurch erscheint mir auch das Risiko begrenzt, dass große Kunden die Zusammenarbeit plötzlich beenden. Der Nutzen ist schlicht zu groß und die Alternative zu aufwendig.
BONUSMATERIAL:
💀Jack's Verdict:
"Machen wir uns nichts vor: Das operative Geschäft von Boku ist sexy wie eine perfekt geölte Gelddruckmaschine. Die NRR von 124% zeigt, dass die Tech-Giganten immer abhängiger von Bokus API werden. Aber an der Börse wird die Musik eben auch beim Preis gemacht. Ein fwd KGV von über 31x und ein PEG von 1,7 für 15% Wachstum? Da hat der Markt mal wieder etwas zu tief in die Hype-Bowle geschaut. Der Markt preist aktuell ein, dass die nächsten 10 Jahre fehlerfrei durchlaufen. Wenn Apple morgen hustet und die Fees um einen Basispunkt drückt, kracht die Bewertung in den Keller. Deshalb: Aktie auf die Watchlist, keine emotionalen Market-Käufe. Wir legen uns bei 135 GBX auf die Lauer. Wenn die ungeduldigen Kleinanleger bei der nächsten makroökonomischen Delle die Nerven verlieren und das Ding dorthin korrigiert, greifen wir zu. Vorher bleibt das Kapital im Halfter."
Reaper-Rating: BEOBACHTEN, TENDENZ EHER KAUFEN 🔥
Reaper Score:
6,8/10
@Get_Rich_or_Die_Tryin
@Tenbagger2024
@Raketentoni
@schlimmschlimm
@Stocktective und natürlich alle anderen ✌️
+ 4
3636
17 Kommentare
Tenbagger-Capital@Tenbagger-Capital
4Mon.
•
66
•
5Mon.·
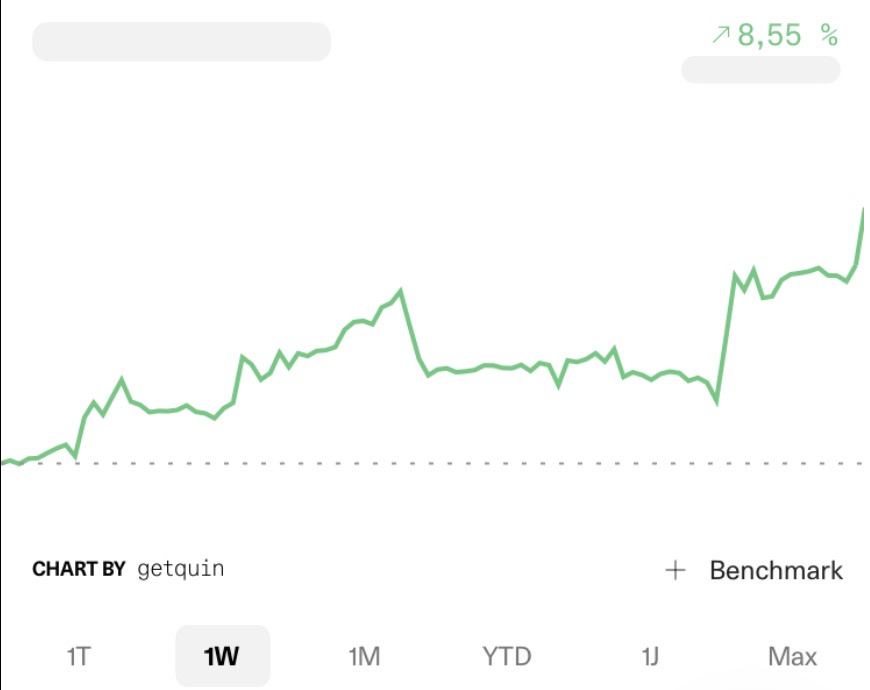
Weekly recap
🇩🇪 Sehr starke Woche 📈
Vorantreiber des Depots diese Woche waren
$SPOT (+0,38 %)
$CEG (-0,46 %) und $NOW (+1,76 %) .
🇬🇧 Very strong week 📈
Main drivers of the portfolio this week were
33

5Mon.·
🎧 Das „Spotify-Machine“-Upgrade: Mehr KI, neue Preise & die Zukunft des Streamings! 🚀
Großer Tag für die gesamte Audio- und Musikbranche! Beim heutigen Spotify Investor Day $SPOT (+0,38 %) hat CEO Daniel Ek die Karten auf den Tisch gelegt – und was dort besprochen wurde, sendet Schockwellen (und jede Menge Optimismus) durch den Markt.
Hier sind die 3 wichtigsten Takeaways, die man jetzt auf dem Schirm haben muss:
🤖 Die KI-Roadmap steht:
Spotify setzt massiv auf künstliche Intelligenz. Von noch smarterer Personalisierung („Discoverability“) bis hin zu neuen KI-gestützten Features für Creator – die Plattform will zeigen, dass sie technologisch den Ton angibt.
💰 Monetarisierung & neue Preisstrategien:
Höhere Margen und flexiblere Premium-Modelle (Tiers) stehen ganz oben auf der Agenda. Das Ziel? Höherer Customer Lifetime Value und stabilere Gewinne trotz globaler Marktveränderungen.
🎵 Signalwirkung für die Musikindustrie:
Nicht nur für Spotify-Aktionäre war das heute spannend. Auch Major-Labels wie die Warner Music Group schauen ganz genau hin.
Wenn Spotify seine Margenpfade stabilisiert und neue Einnahmequellen erschließt, profitiert die gesamte Wertschöpfungskette der Musikwelt.
Spotify will längst kein reiner Musik-Streamingdienst mehr sein. Es baut die ultimative, globale Creator-Plattform aus – angetrieben von Machine Learning und smarter Monetarisierung. Die Konkurrenz muss sich warm anziehen! 🔥
#Spotify #InvestorDay #Streaming #MusicBusiness #ArtificialIntelligence #TechNews #Monetarisierung #Finance
1212
6 Kommentare
5Mon.
•
33
•5Mon.·
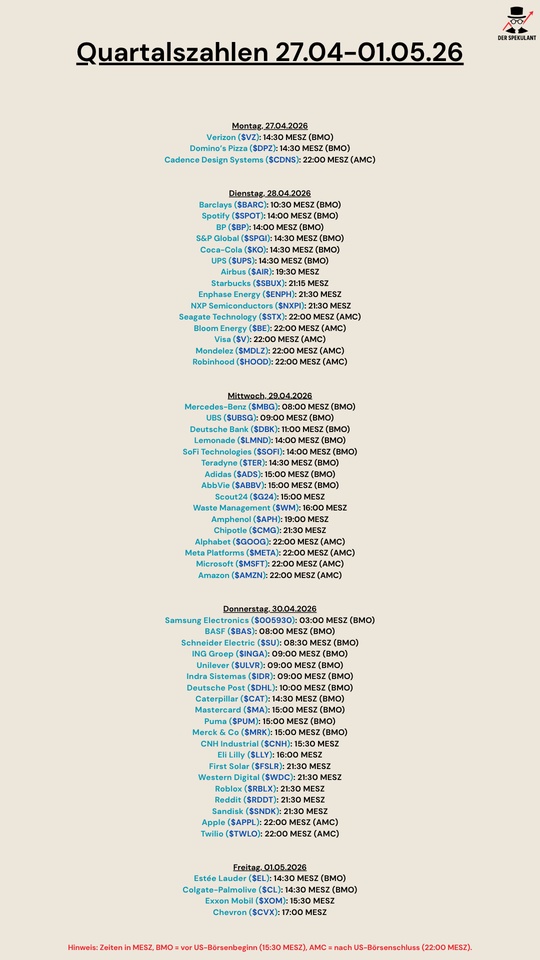
Quartalszahlen 27.04-01.05.26
$VZ (-1,27 %)
$DPZ (+0 %)
$CDNS (+3,52 %)
$BARC (-0,77 %)
$SPOT (+0,38 %)
$BP. (+2,73 %)
$SPGI (-0,41 %)
$KO (-2,47 %)
$UPS (-0,3 %)
$AIR (-1,34 %)
$SBUX (-1,16 %)
$ENPH (+2,68 %)
$NXPI (-0,3 %)
$STX (+3,48 %)
$BE (-5,12 %)
$V (-0,95 %)
$MDLZ (-1,4 %)
$HOOD (-1,11 %)
$MBG (-1,34 %)
$UBSG (-0,44 %)
$DBK (-0,73 %)
$LMND (-0,94 %)
$SOFI (-0,84 %)
$TER (+1,66 %)
$ADS (-1,12 %)
$ABBV (+0,16 %)
$G24 (-0,62 %)
$WM (+0,14 %)
$APH (+1,04 %)
$CMG (-1,8 %)
$GOOG (-0,82 %)
$META (-0,39 %)
$MSFT (+0,62 %)
$AMZN (-0,76 %)
$005930
$BAS (-0,15 %)
$SU (-2,1 %)
$INGA (-1,65 %)
$ULVR (-0,5 %)
$IDR (-4,77 %)
$DHL (+0,4 %)
$CAT (-2,11 %)
$MA (-1,36 %)
$PUM (-0,14 %)
$MRK (-1,61 %)
$CNHI (-0,19 %)
$LLY (-2,35 %)
$FSLR (+1,32 %)
$WDC (+4,07 %)
$RBLX (-0,42 %)
$RDDT (-3 %)
$SNDK (+0,91 %)
$AAPL (-0,05 %)
$TWLO (+3,5 %)
$EL (+0,98 %)
$CL (-3,26 %)
$XOM (+2,77 %)
$CVX (+2,97 %)
2121
2 Kommentare
Lemonade wird interessant und vielleicht schon richtungsweisend.
Mercedes könnte weh tun...
Mercedes könnte weh tun...
•
22
•8Mon.·
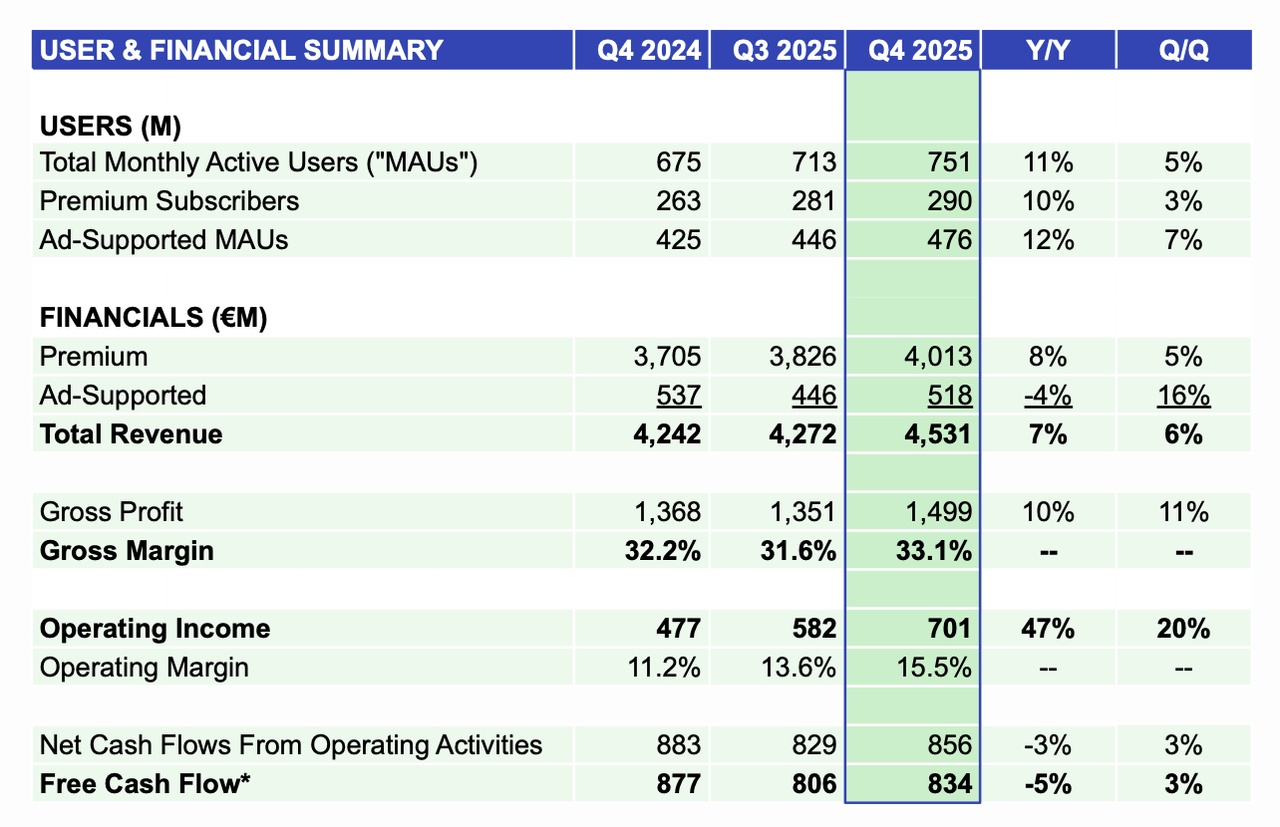
🎧 Spotify im Rekordrausch: Die Q4-Zahlen sind da!
$SPOT (+0,38 %) hat das Jahr 2025 mit einem Paukenschlag beendet. Die heute veröffentlichten Ergebnisse für das vierte Quartal zeigen, dass der Streaming-Riese so stark wächst wie nie zuvor.
Die Highlights im Überblick:
• 📈 Nutzer-Rekord: Die monatlich aktiven Nutzer (MAUs) kletterten auf 751 Millionen (+11% YoY). Mit einem Zuwachs von 38 Millionen war es das stärkste Quartal der Unternehmensgeschichte!
• 💎 Premium-Wachstum: 290 Millionen Menschen zahlen mittlerweile für ihr Abo (+10% YoY).
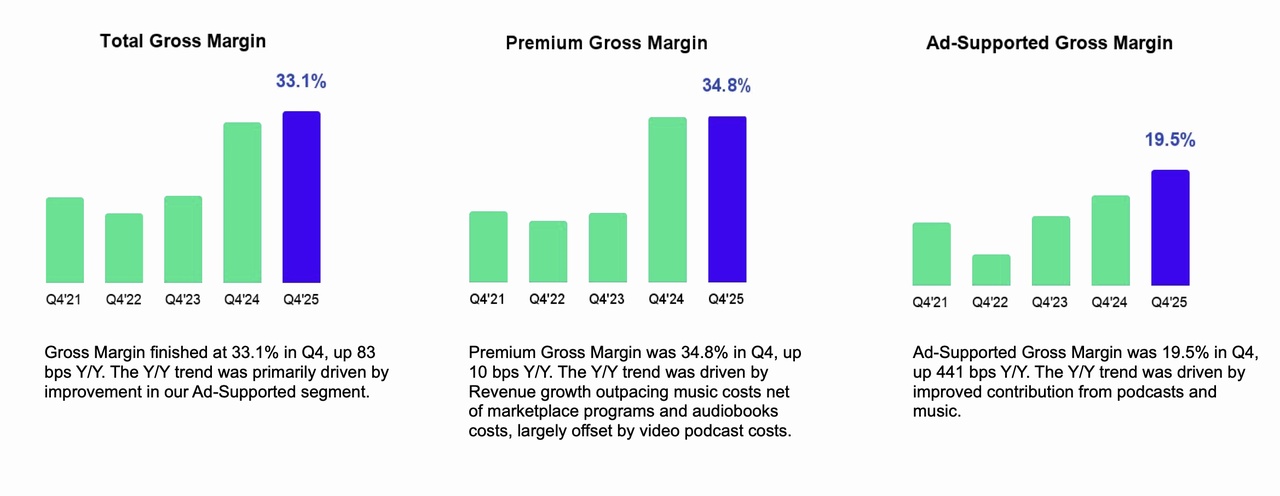
• 💰 Profitabilität: Ein operativer Gewinn von 701 Mio. Euro und eine Rekord-Bruttomarge von 33,1% zeigen: Spotify ist endgültig eine Gewinnmaschine geworden.
• 📊 Umsatz: Der Quartalsumsatz stieg währungsbereinigt um 13% auf 4,5 Mrd. Euro.
Warum läuft’s so gut?
Besonders der Erfolg von Spotify Wrapped (über 300 Mio. Nutzer!) und die Expansion bei Hörbüchern und Video-Podcasts haben die Zahlen nach oben getrieben. Für 2026 hat das neue Co-CEO-Duo das „Jahr der Ambitionen“ ausgerufen.
Die Börse feiert: Die Aktie reagierte heute bereits mit einem deutlichen Kurssprung. 🚀
#Spotify
#Earnings
#Streaming
#MusikBusiness
#Finanzen
#TechNews
#SpotifyWrapped

8Mon.·
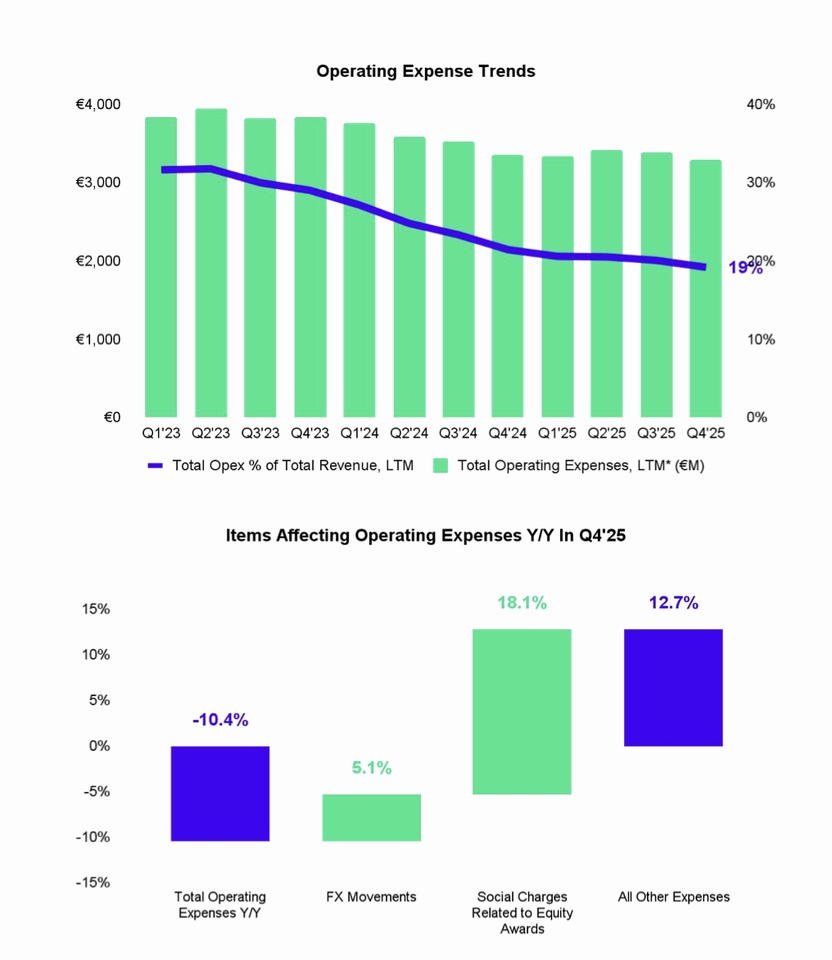
Spotify Q4 Earnings Beat
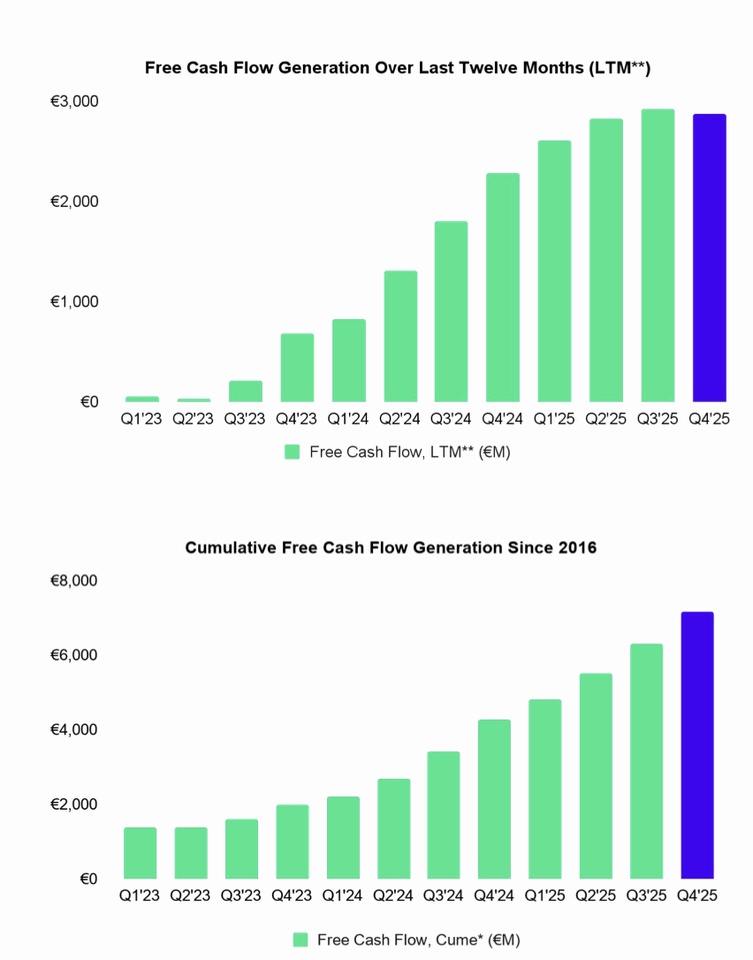
$SPOT (+0,38 %) übertrifft Analystenerwartungen bei den Q4 Earnings.
--> Operating Income steigt im Vergleich zum Vorjahr um 47%.
--> Stetig sinkende Operating Expenses
--> Stabiles Wachstum der "Premium" Benutzer
--> Steigender FCF
Ist die Aktie bei euch bereits im Depot?
1111
8Mon.·
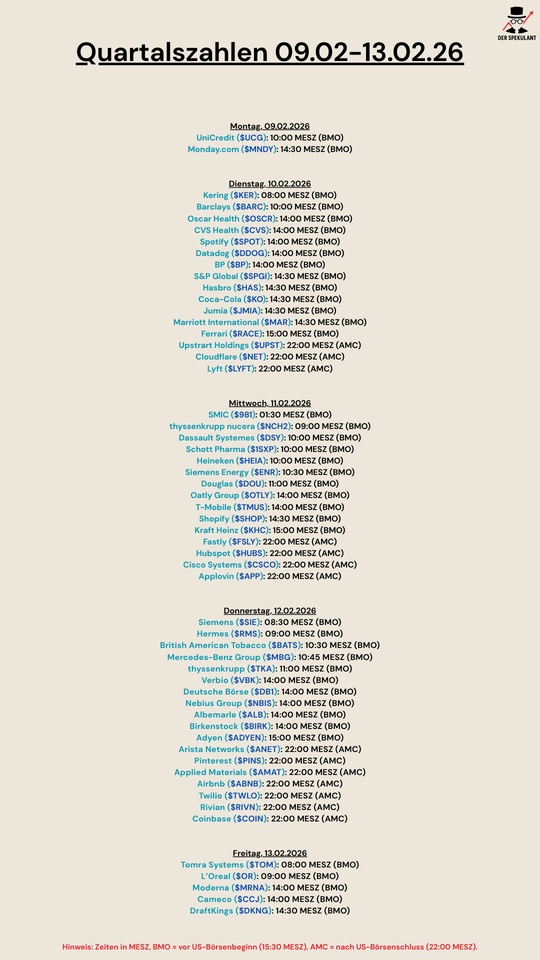
Quartalszahlen 09.02-13.02.26
$UCG (+0,34 %)
$MNDY (+0,16 %)
$KER (-8,53 %)
$BARC (-0,77 %)
$OSCR (-6,29 %)
$CVS (-0,7 %)
$SPOT (+0,38 %)
$DDOG (+5,44 %)
$BP. (+2,73 %)
$SPGI (-0,41 %)
$HAS (+1,33 %)
$KO (-2,47 %)
$JMIA (-3,04 %)
$MAR (-1,25 %)
$RACE (-0,98 %)
$UPST (+0 %)
$NET (+7,94 %)
$LYFT (-1,78 %)
$981
$NCH2 (+0,59 %)
$DSY (+1,1 %)
$1SXP (+0,99 %)
$HEIA (-0,59 %)
$ENR (-2,58 %)
$DOU (-0,78 %)
$OTLY (-0,69 %)
$TMUS (-6,92 %)
$SHOP (+0,45 %)
$KHC (-0,97 %)
$FSLY (+9,68 %)
$HUBS (+1,47 %)
$CSCO (+1,75 %)
$APP (-0,8 %)
$SIE (+0,14 %)
$RMS (-2,56 %)
$BATS (-1,1 %)
$MBG (-1,34 %)
$TKA (-0,51 %)
$VBK (+1,64 %)
$DB1 (-1,2 %)
$NBIS (+1,36 %)
$ALB (+1,97 %)
$BIRK (-2,51 %)
$ADYEN (-1,55 %)
$ANET (+1,14 %)
$PINS (-2,93 %)
$AMAT (+0,68 %)
$ABNB (-2,03 %)
$TWLO (+3,5 %)
$RIVN (-1,68 %)
$COIN (-2,34 %)
$TOM (+2,94 %)
$OR (+1,62 %)
$MRNA (+0,7 %)
$CCO (+0,17 %)
$DKNG (+0,27 %)
1313
1 Kommentar
8Mon.
•
22
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet