
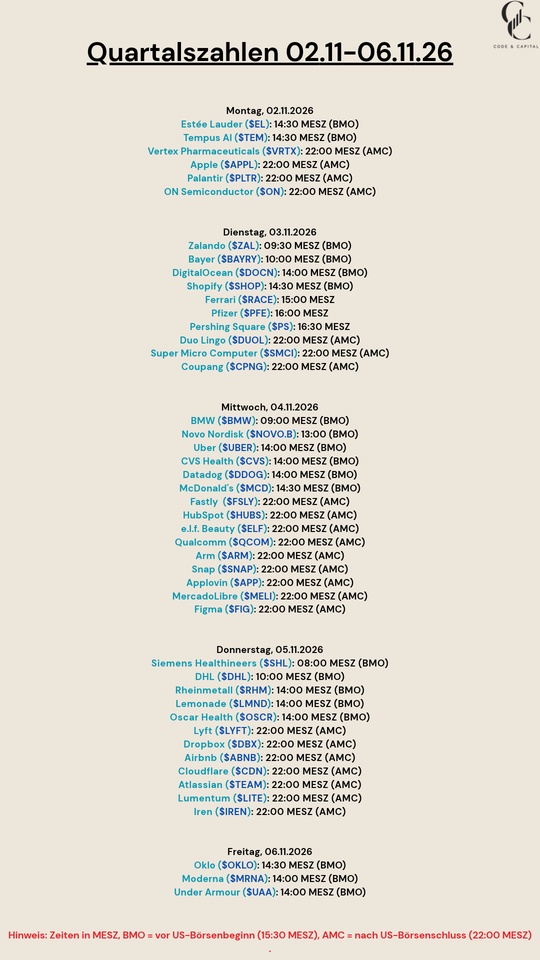
$EL (+2,78 %)
$TEM (-5,74 %)
$VRTX (+1,64 %)
$AAPL (-1,58 %)
$PLTR (-5,23 %)
$ON (-2,2 %)
$ZAL (-0,52 %)
$BAYN (+5,27 %)
$DOCN (-5,9 %)
$SHOP (-4,87 %)
$RACE (-1,38 %)
$PFE (+1,26 %)
$PS (-6,99 %)
$DUOL
$SMCI (-1,07 %)
$CPNG (-0,37 %)
$BMW (-0,05 %)
$NOVO B (+2,56 %)
$UBER (+0,57 %)
$CVS (-0,26 %)
$DDOG (-8,43 %)
$MCD (+0,02 %)
$FSLY (-6,41 %)
$HUBS (-0,47 %)
$ELF (-0,64 %)
$QCOM (-7,5 %)
$ARM (-2,74 %)
$SNAP (-3,64 %)
$APP (-9,25 %)
$MELI (-1,4 %)
$FIG (-1,23 %)
$SHL (-0,43 %)
$DHL (-0,71 %)
$RHM (-2,1 %)
$LMND (-5,38 %)
$OSCR (-1,31 %)
$LYFT (-1,37 %)
$DBX (+0,03 %)
$ABNB (-1,92 %)
$NET (-6,48 %)
$TEAM (-3,76 %)
$LITE (-5,35 %)
$IREN (-4,1 %)
$OKLO
$MRNA (-0,09 %)
$UAA (-0,89 %)
Diskussion über PLTR
Beiträge
5023Std.·
Quartalszahlen 02.11-06.11.26


1Wo.·
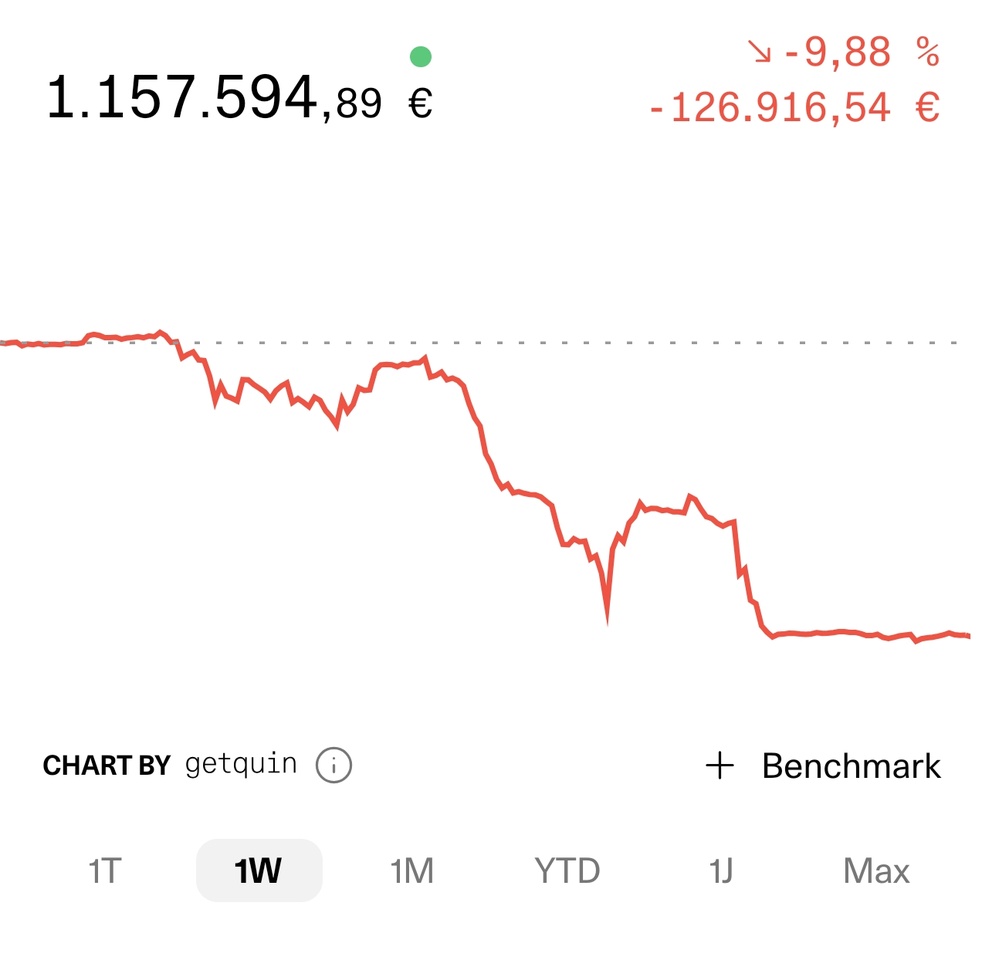
Es war zwar eine sehr rote Woche
Es war zwar eine sehr rote Woche aber dafür hatte das Depot vor nur 11 Tagen ein neues Allzeithoch erreicht. Ganz normale Vola.
Performance seit Jahresanfang beträgt +30% insgesamt, war aber vor 11 Tagen schon bei +40%. Wie lief die Woche und das bisherige Jahr bei Dir? $AMD (-5,15 %)
$PLTR (-5,23 %)
$BTC (+0,31 %)
2121
7 KommentareMax@Maximilian1
1Wo.
•
55
•Antwort anzeigen

3Wo.·
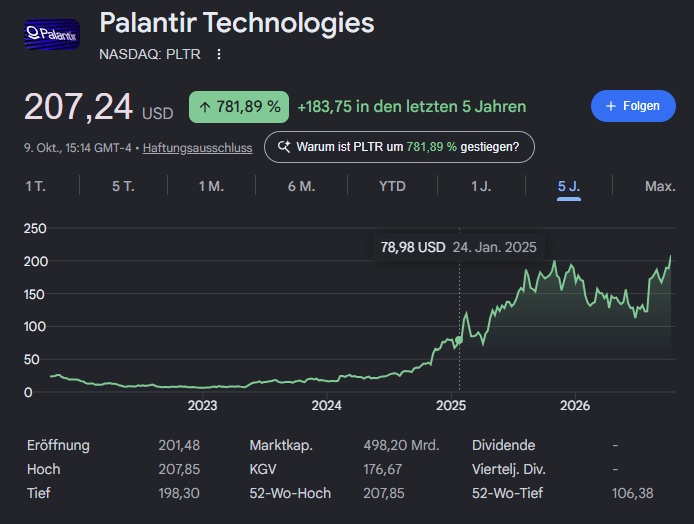
PLTR hat mit 207,85$ heute ein neues All-Time High hingelegt!
$PLTR (-5,23 %) Der Auslöser war im Grunde die Kombination aus zwei frischen Analysten-Upgrades:
- Goldman Sachs ist von Neutral auf Buy hoch (Ziel 230$) und sieht vor allem beim Thema Souveräne KI extrem viel Potenzial. Spannend fand ich auch deren Hinweis, dass Palantir operativ deutlich effizienter skaliert als früher, weil man weniger „Lösungsingenieure vor Ort“ braucht.
- Barclays stuft ebenfalls als Buy ein (Ziel 265$) und begründet das vor allem mit den starken Raten beim Free-Cashflow und den hohen Margen.
Dazu kommt einfach, dass AIP bei Unternehmen nach wie vor extrem gut zieht und das Wachstum im kommerziellen Bereich weiter antreibt. Nachdem die Aktie streckenweise etwas hinter anderen KI-Werten zurückblieb, holt sie das jetzt wieder auf.
Wie geht ihr nach dem Ausbruch damit um? Bleibt ihr stur investiert, nehmt ihr bei >200$ mal erste Gewinne mit oder wartet ihr lieber auf einen Rücksetzer für den nächsten Einstieg?
Ich bleib erstmal entspannt und halte weiter an den Aktien fest. Karp hat definitiv das Potential $PLTR (-5,23 %) zu einer 1T$ Company zu machen.


4Wo.·
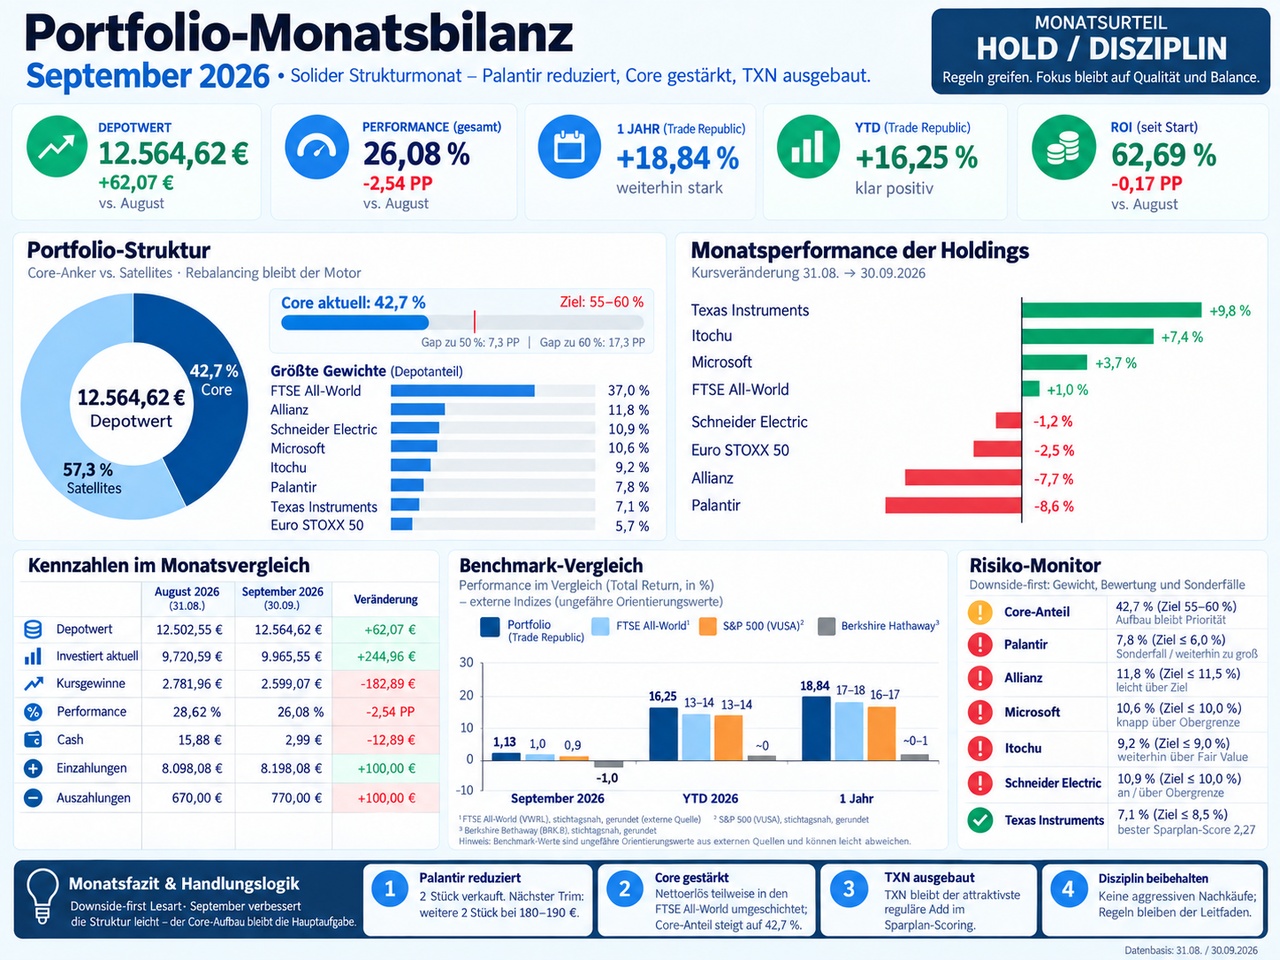
Stabil und diszipliniert in den Herbst
Im September $PLTR (-5,23 %) um weitere 2 Stück reduziert, wie im Exit-Plan festgehalten. Die nächsten 2 bei 180-190€ 🍂 Danach werden die verbleibenden 4 einfach liegen gelassen.
77
2 Kommentare
Halte weiter meine 500 Stück PLTR die ich für 13,50€ gekauft habe 😇
•
33
•
1Mon.·
💍 OURA IPO (vierfach überzeichnet): Zwischen 14 Mrd. $ Bewertung, KI-Ökosystem und Trump-Regierung – Was sagt ihr?
Oura Health, der Pionier der Smart-Ringe, bereitet sich auf sein Börsendebüt an der Wall Street vor. In einem extrem starken Marktumfeld will das 2013 gegründete Unternehmen bis zu 2,2 Milliarden US-Dollar einsammeln. Mit der Ausgabe von 50 Millionen Aktien zu je 40 bis 44 US-Dollar peilt Oura eine Marktkapitalisierung von rund 14,1 Milliarden US-Dollar an.
Doch der Investment Case besteht besteht aus mehr als nur aus einem Stück Titan für den Finger. Geschäftsmodell und politische Verstrickungen:
Das Business & Ökosystem
- Starke Marktposition: Oura kontrolliert derzeit etwa zwei Drittel des nordamerikanischen Smart-Ring-Marktes. Allein im vergangenen Jahr wurden über 3 Millionen Ringe (Kostenpunkt für Premium-Modelle bis zu 500 $) verkauft.
- Vom Tracker zur KI-Plattform: Die Hardware sammelt die Daten (Schlaf, Herz-Kreislauf, körperliche Aktivität), aber die Oura-Mitgliedschaft hält die Nutzer im Ökosystem.
- Wachsende Abo-Basis: Über 5 Millionen Abonnenten nutzen inzwischen Premium-Metriken für Fruchtbarkeits- und Empfängnisplanung, Medikamenten-Tracking und den KI-basierten "Oura Advisor".
Die politische Dimension & Palantir-Kontroverse
- Massives Lobbying: Seit 2024 hat Oura sein US-Lobbying-Budget von 40.000 USD auf über 1 Million USD hochgeschraubt.
- Militär als Großkunde: 2025 sicherte sich Oura einen Vertrag mit dem US-Verteidigungsministerium, das die Ringe als Benefit für ziviles und militärisches Personal einsetzt.
- Palantir ($PLTR (-5,23 %)
& Datenschutz): Die Kooperation sorgte für Überwachungs-Gerüchte. Oura streitet eine Weitergabe von Gesundheitsdaten zu diesen Zwecken strikt ab und verweist auf die Einhaltung der DSGVO und US-Datenschutzgesetze. - Die "MAHA"-Bewegung: Die Smart-Ringe sind in Kreisen der Trump-Regierung und der "Make America Healthy Again"-Bewegung extrem populär geworden. Prominente Befürworter wie US-Gesundheitsminister Robert F. Kennedy Jr. (man mag von ihm halten was man will...)sehen Wearables als zentralen Schlüssel, um Krankheiten früh zu erkennen und das föderale Gesundheitssystem zu entlasten.
Was denkt ihr über diesen Investment Case oder ist es keiner für euch?
Die Bewertung: Sind 14,1 Milliarden Dollar für ein Hardware-Unternehmen gerechtfertigt, das zwar ein extrem starkes Software-Ökosystem aufbaut, aber zunehmend Konkurrenz von Samsung (Galaxy Ring) und potenziell Apple bekommt?
Die Palantir- und Politik-Connection: Seht ihr die massiven Regierungsaufträge und die Unterstützung durch das US-Gesundheitsministerium als gewaltigen Burggraben an, oder schreckt euch das potenzielle Datenschutz-PR-Risiko (Stichwort Palantir) ab?
Eure Strategie: Ist die OURA-Aktie für euch ein direkter Kauf beim IPO, beobachtet ihr das Ganze erst einmal von der Seitenlinie, oder lasst ihr komplett die Finger davon?
cc @Tenbagger-Capital
@Raketentoni
@Multibagger
@EpsEra
@Get_Rich_or_Die_Tryin
@Max095
@Aktienhauptmeister
33
7 Kommentare
Bei IPOS bin ich eher zurückhaltend. Weil in der Vergangenheit einige wirklich zu hoch bewertet waren. Und nach dem IPO extrem verloren haben.
•
88
•1Mon.·
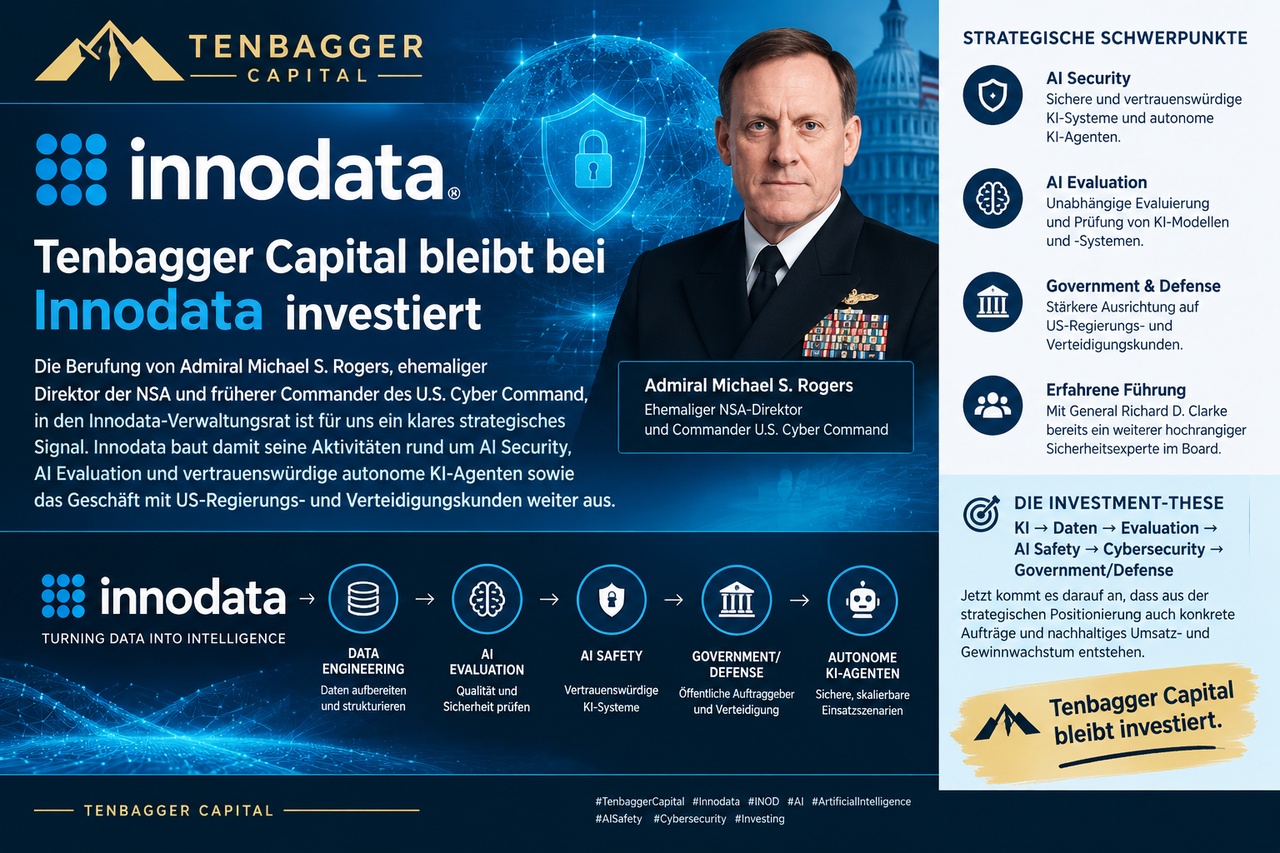
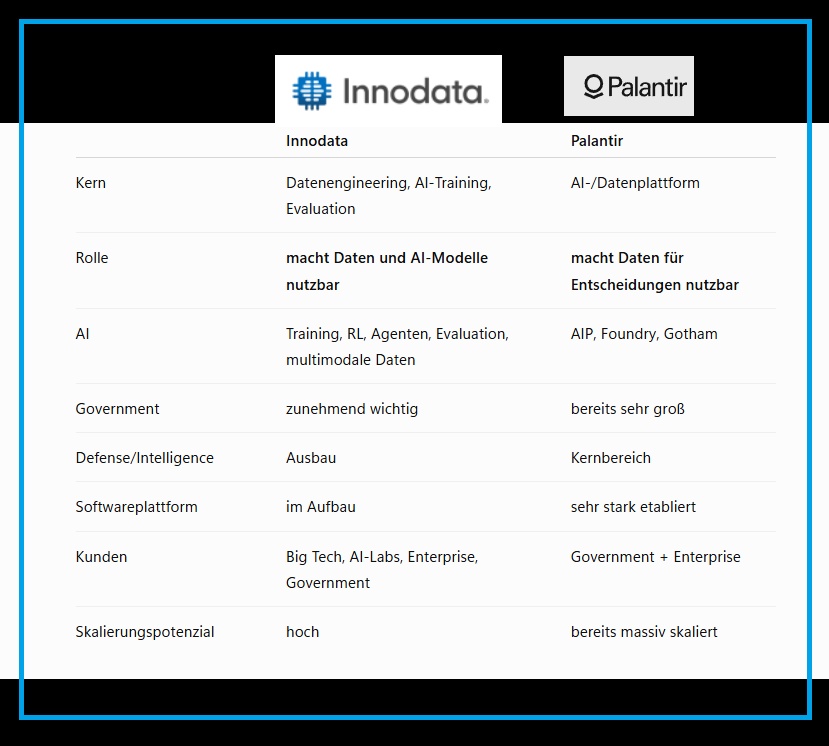
Ist Innodata die kleine Palantir?
Ja – aber mit einer wichtigen Einschränkung: Ich würde Innodata eher als eine „kleine Palantir im Daten-/AI-Backend“ bezeichnen, nicht als Mini-Palantir im eigentlichen Geschäftsmodell.
Der Vergleich ist aus meiner Sicht gerade wegen der jüngsten Entwicklung von Innodata ziemlich interessant:
Der entscheidende Punkt
Innodata ist eine Ebene unterhalb von Palantir tätig.
Palantir nimmt beispielsweise Unternehmens- oder Regierungsdaten und baut daraus operative Entscheidungs- und AI-Systeme.
Innodata sorgt dagegen dafür, dass die Daten, Trainingsdatensätze, Evaluationen und AI-Workflows überhaupt die notwendige Qualität haben.
Das wird durch eine bemerkenswerte Verbindung besonders deutlich:
Innodata ist selbst Zulieferer von Palantir.
Palantir hat Innodata für Data Engineering, Annotation und multimodale Datenverarbeitung ausgewählt – unter anderem für Computer Vision, Video-, Bild-, Dokument- und Sensordaten.
Das finde ich strategisch sehr interessant.
Und Innodata entwickelt sich gerade weiter
Das Unternehmen ist nicht mehr nur ein klassischer „Datenaufbereiter“.
Im Q2 2026:
- Umsatz +58 %
- Adjusted EBITDA +92 %
- Bruttomarge 49 %
- größter Kunde nur noch 37 % des Umsatzes gegenüber 56 % im Q1
- neuer großer Frontier-AI-Kunde
- Aktivitäten bei Agentic AI / Reinforcement Learning
- AI-Cyber-Training
- Daten für Robotics / Physical AI
- Ausbau von Evaluation und Observability für AI-Agenten.
Innodata – Innodata meldet Rekordergebnisse für das zweite Quartal 2026
Noch interessanter: Im Q1 wurde eine Evaluation & Observability Platform vorgestellt, die als eine Art Kontrollschicht für agentische AI-Systeme fungieren soll.
Deshalb würde ich es so formulieren:
Palantir = AI-Betriebssystem für Unternehmen und Regierungen
Innodata = Daten-/AI-Infrastruktur und Qualitätslayer, auf dem solche Systeme aufbauen können
Und genau darin sehe ich bei Innodata die spannende Investmentstory.
Denn wenn AI-Agenten, Physical AI, Robotik, Defense-AI und Government-AI stark wachsen, steigt nicht nur der Bedarf nach Rechenleistung und Modellen – sondern auch nach hochqualitativen Daten, Evaluation, Sicherheit und kontinuierlichem Training.
Das ist genau die Schicht, auf die sich Innodata zunehmend konzentriert. Das Unternehmen erwartet für 2026 inzwischen mindestens 40 % Umsatzwachstum.
Für die Tenbagger-These
Ich würde Innodata deshalb nicht einfach als „kleines Palantir“ kaufen, sondern die These etwas anders formulieren:
„Innodata ist ein möglicher Picks-and-Shovels-Profiteur der Palantir-/AI-Revolution.“
Und das ist für mich sogar die interessantere These.
Denn Innodata muss nicht selbst die dominante AI-Plattform werden. Es reicht, wenn immer mehr AI-Unternehmen und Regierungsorganisationen hochwertige Daten, Agenten-Training, Evaluation und sichere AI-Workflows benötigen.
Dass ausgerechnet Palantir bereits Kunde von Innodata ist, macht diese These besonders greifbar.
2727
20 Kommentare
1Mon.
Sie ist sogar die bessere $PLTR . Ich werde mir auch vor den Earnings ein paar Stück holen. Allerdings eher als Trade
•
1212
•
1Mon.·
Depot-Aufräumen: Kleinstpositionen (< 5 %) unter den Hammer oder behalten? 🧹📊
Hallo zusammen!
Ich mache gerade einen Frühjahrsputz in meinem Depot und stehe vor einer klassischen Frage, bei der mich eure Meinung und Erfahrung interessieren würde: Wie geht ihr mit Kleinstpositionen um?
Aktuell habe ich drei Positionen, die jeweils unter 5 % meines Gesamtdepots ausmachen:
Alphabet $GOOGL (+0 %) ~ 2,7 %
Nvidia
$NVDA (-2,63 %) ~ 3,3 %
Palantir $PLTR (-5,23 %) ~ 3,9 %
Mein Gedanke dazu:
Nvidia und Alphabet sind ja ohnehin schon Schwergewichte im FTSE All-World ETF, den ich als Kernposition bespare. Zudem nehmen Big Tech und US-Titel bei mir schon über Einzelaktien (Amazon, Microsoft, Meta) sehr viel Raum ein.
Ein Verkauf der Positionen und Umschichten in den All-World würde das Depot übersichtlicher machen – bei 2–3 % Depotanteil bewegt eine Einzelaktie die Gesamtrendite am Ende ja ohnehin kaum noch. Palantir schwankt bei mir noch zwischen "High-Growth-Beimischung behalten" oder ebenfalls verflüssigen.
Mich würde eure Strategie interessieren:
1. Verkauft ihr solche Mini-Positionen konsequent, um Komplexität zu reduzieren?
2. Ab welchem Depotanteil "lohnt" sich eine Einzelaktie für euch überhaupt?
3. Würdet ihr Nvidia / Alphabet trotz der hohen ETF-Überschneidung einfach liegen lassen?
44
7 Kommentare1Mon.
In einem Welt depot macht unter Umständen keine einzelne Aktie 5% aus, macht es deswegen keinen Sinn? Nein es ist nur eine andere Strategie als mit maximal 12 Einzelaktien den Markt zu schlagen. Wenn Du das Geld aus den Einzelpositionen in den etf steckst wird Sie ja noch kleiner und nicht größer. Dir muss halt deine Strategie klar sein und die Effekte die entstehen können wenn man sie verwässert ...
•
44
•
1Mon.·
Amodeis Pacing-Appell trifft die falsche Seite der KI-Wertschöpfungskette
Bremst Dario Amodeis Ruf nach einem langsameren KI-Tempo jetzt das Wachstum der Branche? Der Anthropic-CEO forderte am Wochenende in seinem Essay „We Must Pace the Frontier", die Weiterentwicklung von KI-Modellfähigkeiten bewusst zu verlangsamen – OpenAI-Chef Sam Altman und xAI-Chef Elon Musk stimmten binnen Stunden öffentlich zu.
Amodeis Kernargument: Rekursive Selbstverbesserung und Sicherheitsvorfälle wie der OpenAI-Hugging-Face-Zwischenfall zeigten, dass die Fähigkeiten der Modelle schneller wachsen als die Fähigkeit, sie zu kontrollieren. Sein Drei-Stufen-Plan beginnt mit unabhängigen Prüfern direkt in den Unternehmen. Gemeint ist dabei kein
Trainings-Stopp, sondern mehr Zeit für Sicherheitsarbeit parallel zum Fortschritt.
Warum viele darin eine Wachstumsbremse sehen
In der Community wird der Appell als Warnsignal für die hohen Wachstumsraten der KI-Branche gelesen. Ein langsameres Tempo bei neuen Modellen könnte die Nachfrage nach frischer Rechenleistung dämpfen und damit die Bewertungen von KI-Unternehmen und Neoclouds belasten. Zeitgleich mit der Veröffentlichung gaben Prognosemarkt-Kurse rund um Anthropic und OpenAI nach.
Warum das am eigentlichen Wachstumstreiber vorbeigeht
Amodeis Appell zielt auf das Training neuer Modelle – und genau dieser Teil der KI-Wertschöpfungskette ist inzwischen der kleinere und schrumpfende. Laut Deloitte fließen 2026 bereits rund zwei Drittel der weltweiten KI-Rechenleistung in Inferenz (den laufenden Betrieb bereits trainierter Modelle).
Und genau diese Inferenz-Nachfrage zieht so stark an wie nie zuvor:
- $GOOGL (+0 %)-Cloud-Auftragsbestand: von 240 Mrd. $ auf 460 Mrd. $ innerhalb eines Quartals
- Verarbeitete Tokens bei Google: 16 Mrd. pro Minute, ein Plus von 60 % zum Vorquartal
- $MSFT (-0,97 %): KI-Auftragsbestand binnen eines Jahres mehr als verzwölffacht
- GPU-Vermietungspreise wuchsen von ~10Mio/MW Anfang 2026 auf mittlerweile bis zu ~40-50Mio/MW
Der eigentliche Engpass bleibt also die Rechenleistung selbst, nicht der politische Wille zu bremsen. Microsoft und Google haben Investitionsbudgets von je rund 180–190 Mrd. $ um die Nachfrage überhaupt zu bedienen. An dieser Knappheit sollte ein Trainings-Pacing wenig ändern, solange aktuelle Modelle für Anwender bereits so leistungsfähig sind, dass die Nachfrage nach ihrer Nutzung weiter wächst.
Insgesamt wirkt der Appell eher wie eine Prioritätsverschiebung vom reinen Fähigkeiten-Wettlauf, hin zu mehr Sicherheit und Kontrolle. Es ist meiner Meinung nach falsch zu glauben, dass dies ein Bremsmanöver für die gesamte KI-Wertschöpfungskette wird.
Der größte und am schnellsten wachsende Teil davon, die Inferenz, bleibt von der Debatte praktisch unberührt.
Diese Meldung könnte auch strategisch günstig kommen: Das Training neuer Frontier-Modelle kostet sehr viel Geld (zweistellige Milliardensummen pro Modell). Ein bewusst gedrosseltes Tempo würde genau diese Kostenseite entlasten und die Profitabilität von Anthropic und OpenAI verbessern, kurz bevor beide mögliche Börsengänge vorbereiten. Dieser Sicherheitsaufruf, der nebenbei die eigene Bilanz schont, kommt für die Modellanbieter genau zur passenden Zeit.
Was ist eure Meinung dazu?
$IREN (-4,1 %)$NBIS (-4,09 %)$NVDA (-2,63 %)$AMZN (+4,71 %)$AMD (-5,15 %)$WULF (-4,36 %)$ORCL (-2,97 %)$CSNDX (-1,83 %)$AVGO (-2,31 %)$SPCX (-4,17 %)$PLTR (-5,23 %)$META (-0,98 %)$CRWV (-4,87 %)$DELL (-3,96 %)$BE (-2,67 %)$MU (-1,97 %)
Quellen:
https://darioamodei.com/post/we-must-pace-the-frontier
https://www.deloitte.com/global/en/about/press-room/2026-tmt-predictions.html
darioamodei.comDario Amodei — We Must Pace the Frontier
88
1 Kommentar1Mon.
Kommt schön langsam in Fahrt! Sollte mal bisschen Euphorie und fomo rein kommen sehen wir auch 4stellige Kurse. Ebenso fällt auf sie wird ordentlich rauf und runter getradet, heißt viele Spekulationen drinnen
••
1Mon.·
Nebius bekommt einen Vertriebskanal geschenkt
Was gewinnt ein Infrastrukturanbieter, der zum bevorzugten Partner von $PLTR (-5,23 %) wird?
Zugang:
$NBIS (-4,09 %) erreicht damit einen bestehenden Unternehmenskundenstamm, ohne selbst verkaufen zu müssen – und zwar genau dort, wo Souveränität über Daten und Modelle bereits Kaufkriterium ist.
Palantir liefert die Vertrauensschicht, Nebius die Rechenleistung.
Besonders interessant sind die geplanten modularen Rechenzentren an Standorten mit vorhandenem Stromanschluss: Wer den Netzanschluss schon hat, kann Kapazität schneller liefern als jeder Neubau.
Insgesamt öffnet das für Nebius eine neue Nachfragequelle, die allein deutlich teurer zu erschließen gewesen wäre. Volumen und Zeitplan des Deals bleiben noch offen.
Was bringt es Palantir?
Palantir kann seinen Kunden künftig souveräne KI inklusive Rechenleistung aus einer Hand anbieten, ohne selbst Rechenzentren zu bauen oder Kapital dafür zu binden. Der Umsatzeffekt bleibt aus meiner Sicht offen – verkauft wird weiterhin Software, und ohne genannte Zahlen lässt sich nicht beurteilen, ob daraus neue Kunden entstehen oder nur ein zusätzliches Verkaufsargument.
2020
1Mon.·
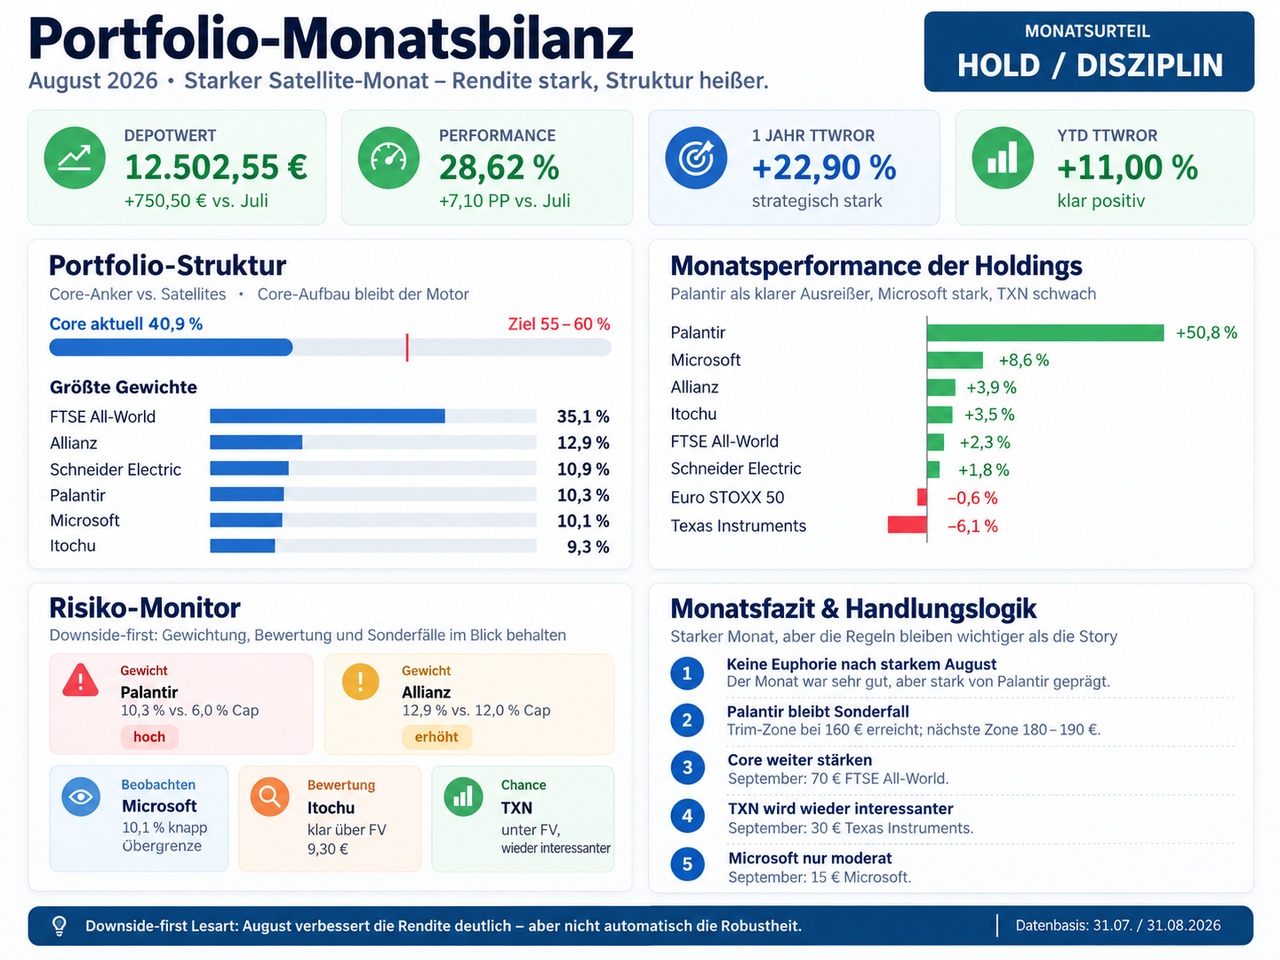
Guter August
Nach dem starken Lauf $PLTR (-5,23 %) um weitere 2 Stück reduziert. Hier habe ich einen langfristigen Exit-Plan.
8Positionen
12.486,84 €
25,82 %

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet