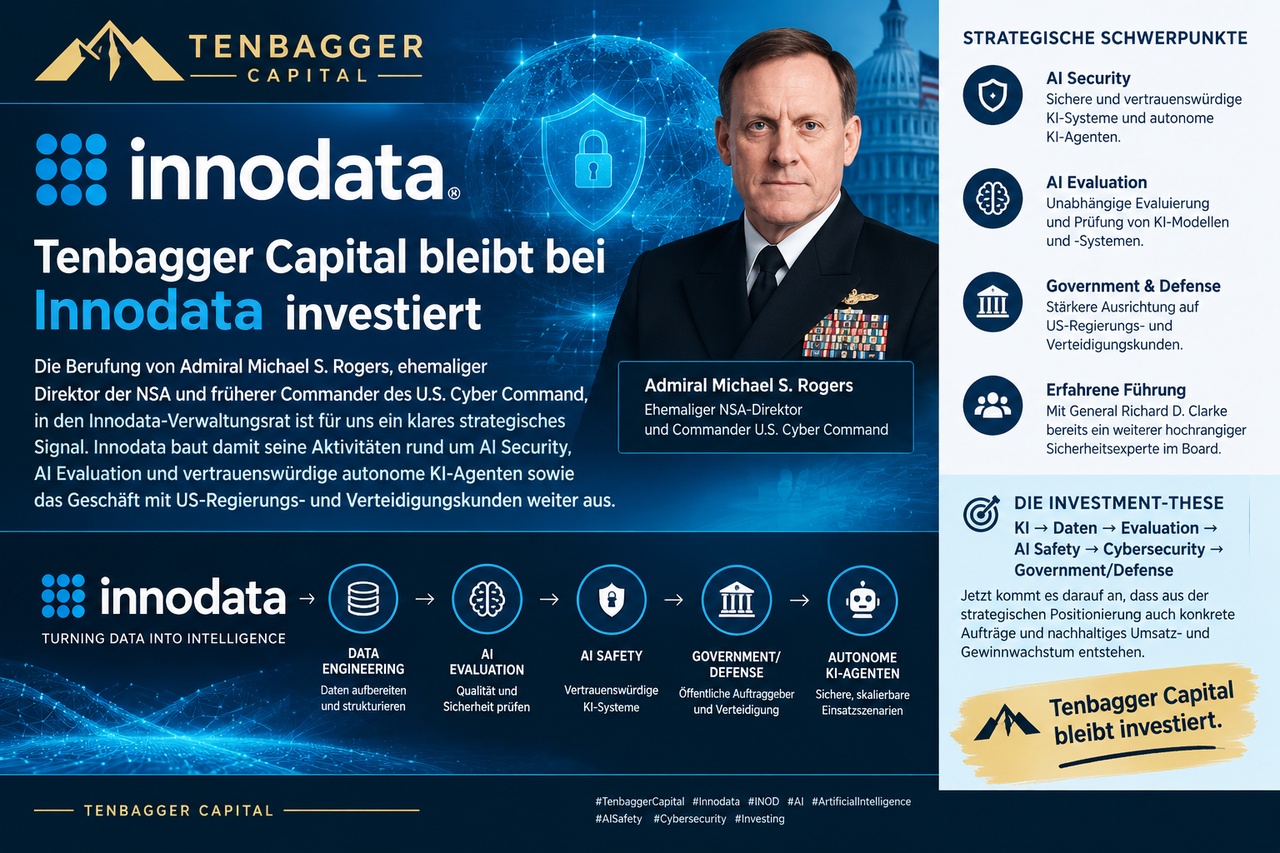
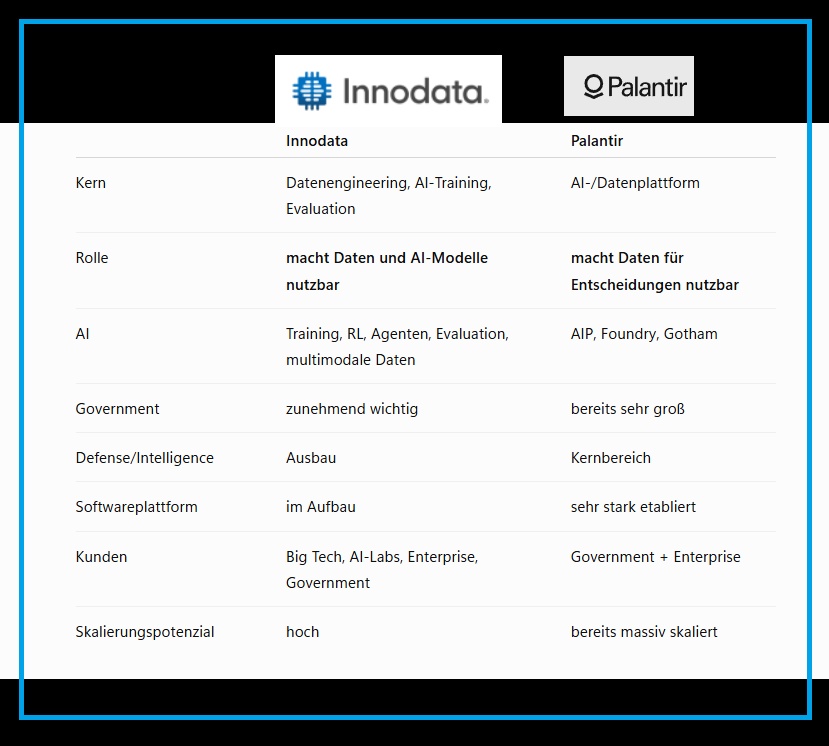
Ja – aber mit einer wichtigen Einschränkung: Ich würde Innodata eher als eine „kleine Palantir im Daten-/AI-Backend“ bezeichnen, nicht als Mini-Palantir im eigentlichen Geschäftsmodell.
Der Vergleich ist aus meiner Sicht gerade wegen der jüngsten Entwicklung von Innodata ziemlich interessant:
Der entscheidende Punkt
Innodata ist eine Ebene unterhalb von Palantir tätig.
Palantir nimmt beispielsweise Unternehmens- oder Regierungsdaten und baut daraus operative Entscheidungs- und AI-Systeme.
Innodata sorgt dagegen dafür, dass die Daten, Trainingsdatensätze, Evaluationen und AI-Workflows überhaupt die notwendige Qualität haben.
Das wird durch eine bemerkenswerte Verbindung besonders deutlich:
Innodata ist selbst Zulieferer von Palantir.
Palantir hat Innodata für Data Engineering, Annotation und multimodale Datenverarbeitung ausgewählt – unter anderem für Computer Vision, Video-, Bild-, Dokument- und Sensordaten.
Das finde ich strategisch sehr interessant.
Und Innodata entwickelt sich gerade weiter
Das Unternehmen ist nicht mehr nur ein klassischer „Datenaufbereiter“.
Im Q2 2026:
- Umsatz +58 %
- Adjusted EBITDA +92 %
- Bruttomarge 49 %
- größter Kunde nur noch 37 % des Umsatzes gegenüber 56 % im Q1
- neuer großer Frontier-AI-Kunde
- Aktivitäten bei Agentic AI / Reinforcement Learning
- AI-Cyber-Training
- Daten für Robotics / Physical AI
- Ausbau von Evaluation und Observability für AI-Agenten.
Innodata – Innodata meldet Rekordergebnisse für das zweite Quartal 2026
Noch interessanter: Im Q1 wurde eine Evaluation & Observability Platform vorgestellt, die als eine Art Kontrollschicht für agentische AI-Systeme fungieren soll.
Deshalb würde ich es so formulieren:
Palantir = AI-Betriebssystem für Unternehmen und Regierungen
Innodata = Daten-/AI-Infrastruktur und Qualitätslayer, auf dem solche Systeme aufbauen können
Und genau darin sehe ich bei Innodata die spannende Investmentstory.
Denn wenn AI-Agenten, Physical AI, Robotik, Defense-AI und Government-AI stark wachsen, steigt nicht nur der Bedarf nach Rechenleistung und Modellen – sondern auch nach hochqualitativen Daten, Evaluation, Sicherheit und kontinuierlichem Training.
Das ist genau die Schicht, auf die sich Innodata zunehmend konzentriert. Das Unternehmen erwartet für 2026 inzwischen mindestens 40 % Umsatzwachstum.
Für die Tenbagger-These
Ich würde Innodata deshalb nicht einfach als „kleines Palantir“ kaufen, sondern die These etwas anders formulieren:
„Innodata ist ein möglicher Picks-and-Shovels-Profiteur der Palantir-/AI-Revolution.“
Und das ist für mich sogar die interessantere These.
Denn Innodata muss nicht selbst die dominante AI-Plattform werden. Es reicht, wenn immer mehr AI-Unternehmen und Regierungsorganisationen hochwertige Daten, Agenten-Training, Evaluation und sichere AI-Workflows benötigen.
Dass ausgerechnet Palantir bereits Kunde von Innodata ist, macht diese These besonders greifbar.