Guten Morgen meine Lieben,
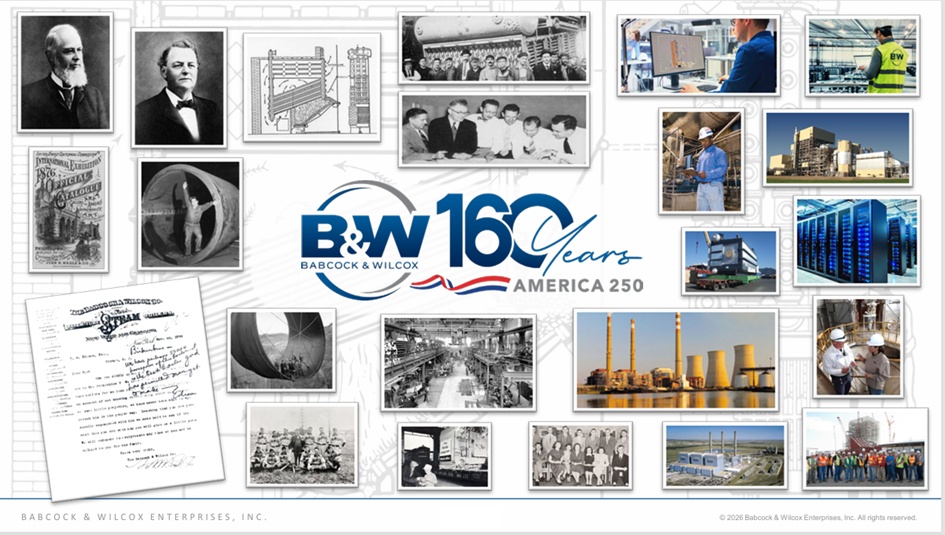
gestern war Juan ganz tief in der Geschichte und hat uns ein 160 Jahre altes Unternehmen mitgebracht.
Auch wenn Siemens Energy noch nicht so alt ist. Sehe ich bei der Transformation Parallelen, dass passt gut, schließlich arbeiten beide Unternehmen ja auch miteinander.
Ebenso wie es bei Siemens Energy schwierige Jahre gab, und den Rest der Story sollte wohl jeder kennen.
Zu Babcock & Wilcox $BW (-6,4 %) hatte ich letztes Jahr schon einmal einen Bericht gepostet. Und irgendwie ärgert es mich, danach nicht schon gekauft zu haben. Ähnlich wie es einige ärgern wird Siemens Energy nicht gekauft zu haben, oder sogar verkauft zu haben.
Trotz des richtigen Runs, sehe ich B&W mit einem Forward KGV von 20,8 und einem PEG von 0x als noch nicht zu teuer an. Das bedeutet natürlich als Anleger sollten wir auch fest an den dreistelligen Gewinnwachstum glauben.
Wir freuen uns auf eure Einschätzung in den Kommentaren.
Babcock & Wilcox Enterprises, Inc. ist ein Anbieter von erneuerbaren Energien, Umwelt- und Wärmetechnologien für Industrie, Stromversorger, Kommunen und andere Kunden. Das Unternehmen ist in drei Segmenten tätig: Babcock & Wilcox Renewable, Babcock & Wilcox Environmental, und Babcock & Wilcox Thermal. Das Segment Babcock & Wilcox Renewable bietet Technologien zur umweltverträglichen Strom- und Wärmeerzeugung an, darunter Waste-to-Energy, Biomasse-to-Energy und Schwarzlaugensysteme für die Zellstoff- und Papierindustrie. Das Segment Babcock & Wilcox Environmental bietet Emissionskontroll- und Umwelttechnologielösungen für Versorgungsunternehmen, Waste-to-Energy-, Biomasse-to-Energy-, Ruß- und industrielle Dampferzeugungsanwendungen auf der ganzen Welt. Das Segment Babcock & Wilcox Thermal bietet Dampferzeugungsanlagen, Ersatzteile, Konstruktion, Wartung und Vor-Ort-Service für Anlagen in den Bereichen Stromerzeugung, Öl und Gas sowie Industrie.
Mitarbeiterzahl: 1.625
Babcock & Wilcox wandelt sich vom Kesselbauer zum KI-Profiteur
Babcock & Wilcox Enterprises Inc. (ISIN: US05614L2097) entwickelt Energie- und Umwelttechnologien, insbesondere Dampferzeuger, Kesselanlagen sowie Lösungen zur Emissionsreduzierung für Kraftwerke und Industrieanlagen. Neben dem Verkauf werden auch langfristige Service-, Wartungs- und Technologieverträge geschlossen. Die Gründung reicht bis in das Jahr 1867 zurück. Die Aktie ist seit 2015 an der NYSE handelbar.
Am 04.03.2026 legte das Unternehmen seine Zahlen für das Q4 2025 vor. Der Umsatz ging leicht um 0,5 % auf 161,0 Mio. USD zurück. Der Verlust konnte jedoch massiv um rund 92 % auf nur noch –0,05 USD je Aktie reduziert werden. Damit wurden die Erwartungen der Analysten deutlich geschlagen.
Neben den guten Zahlen sorgte zudem die Meldung eines neuen Großauftrags im Bereich Energieversorgung für KI-Rechenzentren für Euphorie. Dabei handelt es sich um ein 2,4-Mrd.-USD-Projekt, das bis zu 1,2 GW neue Stromerzeugungskapazität liefern soll. Daneben soll man sich bereits in Gesprächen über weitere Data-Center-Projekte befinden, wodurch das Unternehmen sich vom traditionellen Energie- und Kesselbauer zu einem Infrastruktur-Zulieferer für KI-Rechenzentren wandeln könnte.
Fazit: Babcock & Wilcox zeigt eine deutliche operative Verbesserung, da der Verlust trotz stagnierender Umsätze stark reduziert werden konnte. Der neue Großauftrag im Bereich Energieversorgung für KI-Rechenzentren könnte sich als strategischer Wendepunkt erweisen und dem Unternehmen Zugang zu einem schnell wachsenden Markt verschaffen. Sollte es gelingen, weitere Data-Center-Projekte zu gewinnen, könnte sich die Investmentstory dynamisch entwickeln.
Babcock-Wilcox-Enterprises-2025-Annual-Report.pdf
2025 B&W IR Overview
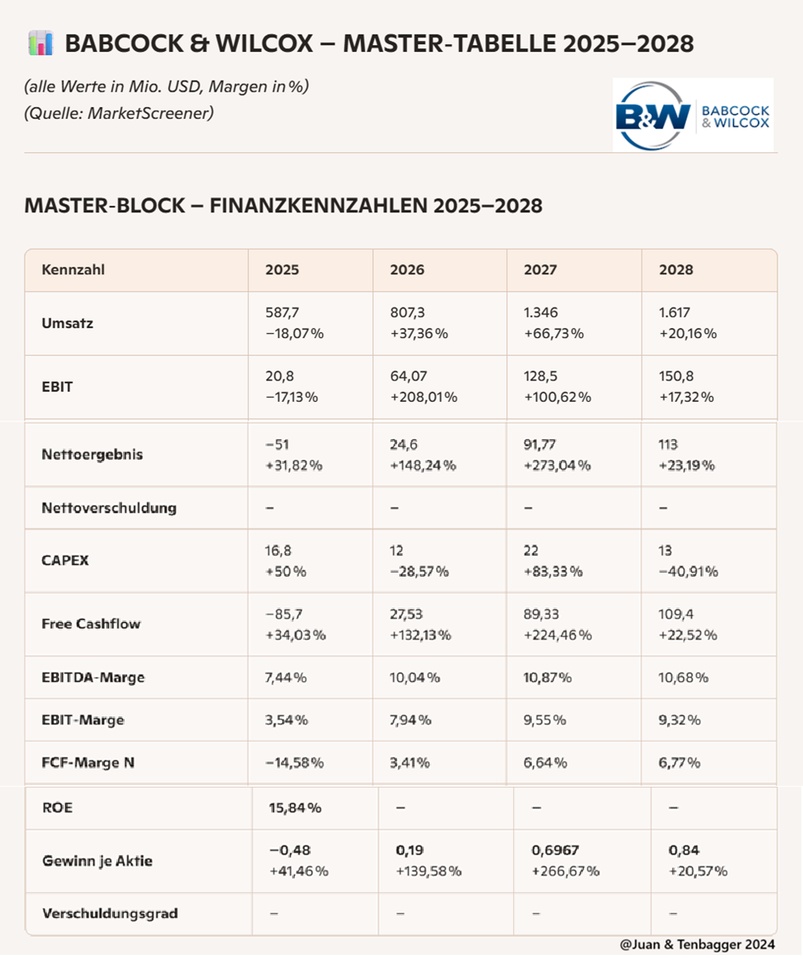
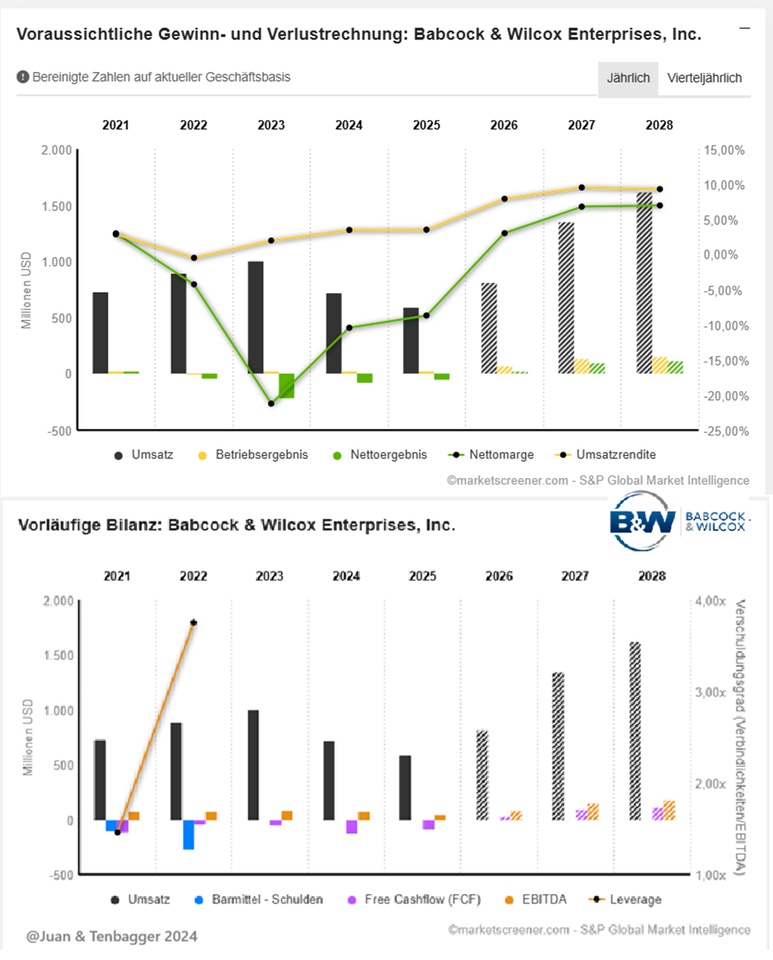
🧠 JUAN‑FAZIT – Finanzkennzahlen Babcock & Wilcox (2025–2028)
(Quelle: MarketScreener – Tab 848408656)
1️⃣ Umsatz & Wachstum – der Turbo zündet erst ab 2026
2025 ist ein Schrumpfjahr (–18 %), aber ab 2026 dreht BW brutal ins Wachstum:
- 2026: +37 %
- 2027: +66 %
- 2028: +20 %
Juan‑Take:
„Das ist ein klassischer Turnaround‑Ramp‑Up. 2027 ist ein Skalierungsjahr, das man selten so sauber sieht.“
2️⃣ EBIT & Profitabilität – von Mini‑EBIT zu echter Ertragskraft
EBIT‑Entwicklung:
- 2025: 20,8 Mio
- 2026: 64,1 Mio (+208 %)
- 2027: 128,5 Mio (+100 %)
- 2028: 150,8 Mio (+17 %)
EBIT‑Marge steigt von 3,5 % → 9,3 %.
Juan‑Take: „BW verwandelt sich von einem Low‑Margin‑Player zu einem echten Ertragsmodell. Die Marge 2027 ist ein Statement.“
3️⃣ Nettoergebnis – der echte Turnaround‑Beweis
2025 noch tiefrot (–51 Mio), aber dann:
- 2026: +24,6 Mio
- 2027: +91,8 Mio
- 2028: +113 Mio
Juan‑Take: „Der Sprung von –51 auf +113 Mio in drei Jahren ist heftig. Das ist kein kosmetischer Turnaround, das ist Substanz.“
4️⃣ Free Cashflow – vom Problemfall zum Cash‑Generator
2025: –85,7 Mio 2026: +27,5 Mio 2027: +89,3 Mio 2028: +109,4 Mio
FCF‑Marge dreht von –14,6 % → +6,8 %.
Juan‑Take: „Der FCF‑Turnaround ist das stärkste Signal. Ohne Cashflow kein Turnaround — hier passt es.“
5️⃣ ROE & Kapitalrendite – nur 2025/2026 sichtbar
- 2025: 15,84 %
- 2026: 15,84 %
- 2027/2028: keine Schätzungen
Juan‑Take: „ROE ist solide zweistellig — aber die Daten enden 2026. Trotzdem: die Richtung stimmt.“
6️⃣ EPS – der heftigste Hebel im Modell
- 2025: –0,48
- 2026: 0,19
- 2027: 0,6967
- 2028: 0,84
Juan‑Take: „Das EPS explodiert. Genau solche EPS‑Kurven führen zu Re‑Ratings.“
🎯 Gesamtfazit (Juan‑Style)
„BW ist ein High‑Beta‑Turnaround, der ab 2026 richtig Fahrt aufnimmt. Umsatz, EBIT, FCF, EPS — alles dreht gleichzeitig nach oben. 2027 ist das Schlüsseljahr: Skalierung + Margen + Cashflow. Kein Quality‑Compounder, aber ein extrem spannender Rebound‑Case mit Momentum.“
🧠 JUAN‑FAZIT – Bewertungskennzahlen Babcock & Wilcox (2025–2028)
(Datenquelle: MarketScreener, Ref: turn0browsertab1)
1️⃣ KGV – von Chaos zu Normalisierung
Die KGV‑Reihe zeigt den gesamten Turnaround in einem einzigen Blick:
- 2025: –13,2× (Verlustjahr → verzerrt)
- 2026: 76,3× (Gewinn klein → KGV explodiert)
- 2027: 20,8× (normalisiert sich)
- 2028: 17,3× (fair bewertet)
Juan‑Take: „Das KGV sieht wild aus, aber es erzählt die Wahrheit: 2025/26 sind Übergangsjahre. Ab 2027 ist BW wieder in einer realistischen Bewertungszone.“
2️⃣ FCF‑Yield – der wichtigste Indikator dreht sauber ins Positive
- 2025: –12,2 %
- 2026: 1,4 %
- 2027: 4,54 %
- 2028: 5,56 %
Juan‑Take: „Der FCF‑Yield ist der echte Gamechanger. 2027/28 zeigt BW erstmals wieder echten Cashflow‑Wert. Das ist das stärkste bullishe Signal in der ganzen Tabelle.“
3️⃣ PEG – volatil, aber 2028 wird interessant
- 2025: 0,3×
- 2026: –1× (negatives Wachstum → unbrauchbar)
- 2027: 0× (EPS‑Sprung → PEG kollabiert)
- 2028: 0,8×
Juan‑Take: „PEG unter 1 heißt: Wachstum ist günstiger als der Preis. 2028 ist das erste Jahr, in dem BW wirklich attraktiv aussieht.“
🎯 Gesamturteil (Juan‑Style)
„Die Bewertungskennzahlen zeigen einen klassischen Turnaround: 2025/26 chaotisch, 2027 stabil, 2028 attraktiv. Der FCF‑Yield und das PEG 2028 sind die echten Highlights. BW ist kein Value‑Play — es ist ein Re‑Rating‑Kandidat mit Momentum.“
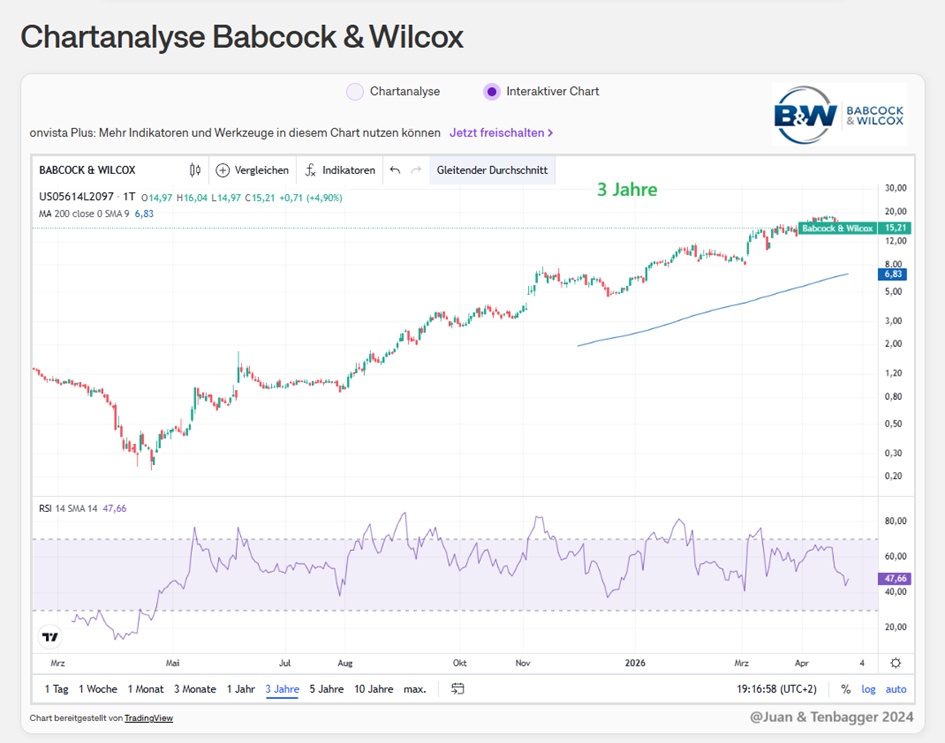
KURS 13,22€ (28,04,2026 um 9:25 Uhr)
$BW (-6,4 %)