
Palantir hat im dritten Quartal 2026 alles geliefert, was Anleger sehen wollten – und trotzdem fällt die Aktie. Der Umsatz sprang um 96 % auf 2,313 Mrd. USD und lag damit klar über der Konsensschätzung von rund 2,17 bis 2,18 Mrd. USD. Das bereinigte Ergebnis je Aktie erreichte 0,44 USD statt der erwarteten 0,41 USD, und zum ersten Mal in der Firmengeschichte überholte das Geschäft mit US-Unternehmenskunden die Umsätze mit der US-Regierung. Die Jahresprognose hob Palantir erneut an, auf jetzt 8,530 bis 8,534 Mrd. USD. Die Börse reagierte dennoch mit Gewinnmitnahmen: Die Aktie schloss am 02.11.2026 bei 178,34 USD (−3,1 %) und rutschte nachbörslich auf rund 171,52 USD ab. Als Auslöser gelten das deutlich schwächere Wachstum der neu abgeschlossenen Auftragswerte und die extrem hohe Bewertung. Charttechnisch rückt damit die Unterstützungszone um 162,65 USD in den Fokus.
Die wichtigsten Punkte
- Umsatz Q3 2026: 2,313 Mrd. USD (+96 %), Konsens rund 2,17–2,18 Mrd. USD
- Bereinigtes EPS: 0,44 USD (Konsens: 0,41 USD), Nettogewinn 1,128 Mrd. USD
- US-Geschäftskunden: 984 Mio. USD (+148 %) – erstmals vor der US-Regierung (953 Mio. USD)
- Bereinigte operative Marge 62 %, Rule of 40 bei 158 %
- Jahresprognose 2026 angehoben: 8,530–8,534 Mrd. USD (+91 %), Q4: 2,649–2,653 Mrd. USD
- Kursreaktion: Schluss 178,34 USD (−3,1 %), nachbörslich ca. 171,52 USD (−3,8 %)
- Warnsignal: Neu abgeschlossener Auftragswert (TCV) nur +6 %, im US-Geschäftskundensegment +11 %
- Wichtige Marken: Unterstützung 162,65 USD, Widerstand 200–207,52 USD, Auffangmarke 122 USD
Welche Kennzahlen hat die Palantir Aktie aktuell?
Die Palantir Aktie schloss am 02.11.2026 bei 178,34 USD an der Nasdaq, nachdem Palantir für das dritte Quartal einen Umsatzsprung um 96 % auf 2,313 Mrd. USD gemeldet hatte. Die wichtigsten Kennzahlen (Stand: 03.11.2026):
- Kurs (Nasdaq: PLTR): 178,34 USD (Schluss 02.11.2026), nachbörslich ca. 171,52 USD
- Allzeithoch / 52-Wochen-Hoch: 212,94 USD (Oktober 2026), 52-Wochen-Tief: 106,37 USD (Juni 2026)
- Umsatz Q3 2026: 2,313 Mrd. USD (+96 %), US-Umsatz gesamt 1,937 Mrd. USD (+119 %)
- EPS (bereinigt): 0,44 USD, Nettogewinn (GAAP): 1,128 Mrd. USD (Marge 49 %)
- Bereinigte operative Marge: 62 % (Vorjahr: 51 %), Rule of 40: 158 %
- Bereinigter Free Cashflow Q3: 1,216 Mrd. USD (Marge 53 %)
- Cash und US-Staatsanleihen: 10,4 Mrd. USD (30.09.2026)
- Neu abgeschlossener Vertragswert (TCV): 2,918 Mrd. USD (+6 %)
- Verbleibender US-Geschäftskunden-Vertragswert (RDV): 6,517 Mrd. USD (+79 %)
- Prognose Umsatz 2026: 8,530–8,534 Mrd. USD (+91 %, zuvor 8,15–8,16 Mrd. USD)
- Prognose ber. Free Cashflow 2026: 4,8–5,0 Mrd. USD
- Dividende: keine
- WKN / ISIN: A2QA4J / US69608A1088
- Nächste Quartalszahlen (Q4): voraussichtlich Anfang Februar 2027
Welche Nachrichten bewegen die Palantir Aktie aktuell?
Die Palantir Aktie bewegen aktuell vor allem die Rekordzahlen zum dritten Quartal vom 02.11.2026 – und der überraschende Abverkauf, der trotz klar übertroffener Erwartungen folgte.
- 02.11.2026 – Umsatz erstmals über 2 Mrd. USD: +96 % auf 2,313 Mrd. USD, bereinigtes EPS 0,44 USD statt 0,41 USD (sehr bullisch)
- 02.11.2026 – Unternehmen überholen erstmals den Staat: US-Geschäftskunden 984 Mio. USD (+148 %) vs. US-Regierung 953 Mio. USD (bullisch)
- 02.11.2026 – Jahresprognose erneut angehoben auf 8,530–8,534 Mrd. USD (bullisch)
- 02.11.2026 – Abverkauf trotz Rekordzahlen: TCV nur +6 %, US-Geschäftskunden-TCV +11 % nach über 150 % im Vorquartal, hohe Bewertung (bärisch)
- 29.10.2026 – JPMorgan startet mit Overweight und Kursziel 262 USD (bullisch)
- 27.10.2026 – Rosenblatt bestätigt Buy und erhöht auf 260 USD (bullisch)
- 15.10.2026 – Mizuho bestätigt Outperform, Kursziel von 215 auf 245 USD (bullisch)
- Mitte Okt. 2026 – Neues Allzeithoch bei 212,94 USD, danach Korrektur um rund 16 % (neutral)
- 08.10.2026 – Goldman Sachs stuft von Neutral auf Buy, Kursziel 230 USD (bullisch)
Was macht Palantir – und womit verdient das Unternehmen sein Geld?
Palantir verdient sein Geld mit Software-Plattformen, die riesige Datenmengen zusammenführen und mit künstlicher Intelligenz in konkrete Entscheidungen übersetzen – für Regierungen ebenso wie für Konzerne. Die Palantir Technologies Inc. wurde 2003 unter anderem von Peter Thiel und Alex Karp gegründet und wird an der Nasdaq gehandelt.
Die vier Plattformen:
- Gotham: Analyse- und Einsatzplattform für Militär, Geheimdienste und Behörden
- Foundry: Das Daten-Betriebssystem für Unternehmen, das Produktion, Lieferketten und Finanzen auf einer gemeinsamen Datenbasis (Ontology) verbindet
- AIP (Artificial Intelligence Platform): Bringt Sprachmodelle direkt in die Arbeitsabläufe der Kunden und ist der wichtigste Wachstumstreiber
- Apollo: Steuert Auslieferung und Updates der Software in Cloud-, Behörden- und Edge-Umgebungen
So verteilt sich der Umsatz im dritten Quartal 2026:
- US-Geschäftskunden: 984 Mio. USD (+148 %) – erstmals das größte Segment
- US-Regierung: 953 Mio. USD (+96 %)
- Internationales Geschäft: rund 376 Mio. USD
- Gesamt: 2,313 Mrd. USD, davon 1,937 Mrd. USD in den USA (+119 %)
Palantir verkauft seine Software überwiegend über mehrjährige Verträge und Abonnements. Neue Kunden gewinnt der Konzern unter anderem über sogenannte AIP-Bootcamps, in denen Unternehmen innerhalb weniger Tage eigene KI-Anwendungen auf ihren Daten bauen.
Sovereign AI – der neue Wachstumsmotor: CEO Alex Karp sieht Palantir mitten in einer Bewegung, die er „Sovereign AI“ nennt: Staaten und Unternehmen wollen ihre KI-Systeme selbst kontrollieren, statt sich vollständig auf fremde Modelle zu verlassen. Laut Karp ist die Nachfrage aktuell größer, als Palantir sie bedienen kann. Der verbleibende Vertragswert im US-Geschäftskundensegment (RDV) stieg auf 6,517 Mrd. USD (+79 %), im Quartal schloss Palantir 212 Verträge über mindestens 1 Mio. USD und 64 Verträge über mindestens 10 Mio. USD ab. Welche Fantasie ein prall gefüllter Auftragsbestand an der Börse entfachen kann, zeigt seit Monaten die Rheinmetall Aktie – dort wie hier gilt aber: Der Markt zahlt nur so lange Höchstpreise, wie das Auftragswachstum mit dem Umsatzwachstum Schritt hält.
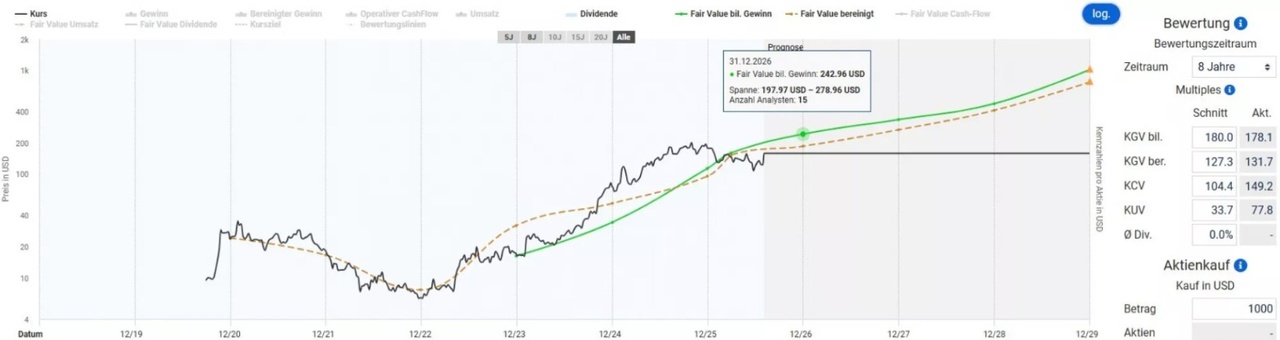
Fundamentalanalyse: Ist die Palantir Aktie nach dem Rekordquartal zu teuer?
Gemessen an klassischen Kennzahlen ist die Palantir Aktie extrem teuer – gemessen an Wachstum und Profitabilität ist sie im Softwaresektor nahezu konkurrenzlos.
Bewertung im Vergleich: Auf Basis der bereinigten Gewinne der letzten zwölf Monate wird Palantir mit rund dem 150-Fachen bewertet, einem Vielfachen typischer Softwarewerte. Beim Umsatz zahlen Anleger rund das 50-Fache der für 2026 erwarteten 8,53 Mrd. USD. Selbst nach dem Rückgang von rund 16 % seit dem Allzeithoch bleibt Palantir damit eine der teuersten großen Aktien der Welt. Wie genau Anleger bei Softwarewerten inzwischen auf die Auftragsbücher statt nur auf den Umsatz schauen, zeigte zuletzt die SAP Aktie, die nach einem Plus von 26 % beim Cloud-Auftragsbestand nachbörslich nach oben schoss – bei Palantir erleben wir gerade das Spiegelbild.
Margenentwicklung: Die bereinigte operative Marge stieg von 51 % im Vorjahresquartal auf 62 %, die operative GAAP-Marge von 33 % auf 47 %. Der Nettogewinn (GAAP) kletterte von 475,6 Mio. USD auf 1,128 Mrd. USD, die Bruttomarge liegt bei rund 83 %. Zusammen ergibt das eine Rule-of-40-Kennzahl von 158 % – ein Wert, den kaum ein anderes börsennotiertes Softwareunternehmen erreicht.
Bilanz und Cashflow: Palantir hat keine Finanzschulden und verfügt über 10,4 Mrd. USD an Barmitteln und US-Staatsanleihen. Der bereinigte Free Cashflow lag im Quartal bei 1,216 Mrd. USD (Marge 53 %), für das Gesamtjahr erwartet das Management 4,8 bis 5,0 Mrd. USD. Zwei Punkte verdienen dennoch Aufmerksamkeit: Die aktienbasierte Vergütung summierte sich auf 319 Mio. USD (knapp 14 % vom Umsatz), und die Forderungen aus Lieferungen und Leistungen stiegen seit Jahresbeginn um rund 81 % auf 1,88 Mrd. USD.
Segmente und Auftragseingang: Das US-Geschäftskundensegment wächst mit 148 % am schnellsten und soll 2026 mehr als 3,559 Mrd. USD Umsatz liefern (+143 %). Der Haken liegt im Auftragseingang: Der gesamte neu abgeschlossene Vertragswert (TCV) stieg nur um 6 % auf 2,918 Mrd. USD, im US-Geschäftskundensegment um 11 % auf 1,463 Mrd. USD – nach mehr als 150 % im Vorquartal. Finanzchef David Glazer verwies unter anderem auf kürzere Laufzeiten einiger Großverträge, weil Kunden zunächst mit ersten Sovereign-AI-Anwendungen starten.
Fazit der Fundamentalanalyse: Operativ liefert Palantir Zahlen, die in dieser Größenordnung beispiellos sind. Die Bewertung lässt jedoch keinen Raum für Enttäuschungen – und genau deshalb reagiert die Aktie selbst auf kleinere Schwächen wie das abflauende Auftragswachstum mit Kursverlusten.
Fair-Value-Berechnung Palantir Aktie (PLTR) 2026 – Quelle: Aktienfinder / Christian Lill
Palantir Aktie Kursziele und Prognose 2026
Die Kursziele der Analysten für die Palantir Aktie liegen im Durchschnitt bei rund 211 bis 221 USD und damit etwa 18 bis 24 % über dem Schlusskurs von 178,34 USD. Die höchsten Ziele kommen von JPMorgan (262 USD) und Rosenblatt (260 USD). Die Prognose aus Sicht des Charts ist vorsichtiger: Kurzfristig rückt zunächst die Unterstützung bei rund 162,65 USD in den Fokus, von wo aus ein neuer Anlauf Richtung 200 USD möglich wird.
Seit dem Allzeithoch von 212,94 USD Mitte Oktober hat die Aktie rund 16 % verloren. Wer erlebt hat, wie brutal die D-Wave Quantum Aktie nach Euphoriephasen durchgeschüttelt wurde, weiß: Bei solchen Bewertungen entscheiden die Chartmarken, nicht die Schlagzeilen.
Wichtige Kursmarken:
- 52-Wochen-Hoch: 212,94 USD (zugleich Allzeithoch intraday, Oktober 2026)
- Aktueller Kurs: 178,34 USD (Nasdaq-Schluss 02.11.2026), nachbörslich ca. 171,52 USD
- Erster Widerstand: ca. 184 USD (Schlusskurs 30.10.2026: 184,11 USD)
- Zweiter Widerstand: 200 bis 207,52 USD (Rekordzone)
- Unterstützung: ca. 162,65 USD plus steigende Trendlinie
- Kritische Marke nach unten: Schlusskurse unter 160 USD, nächste Auffangmarke 122 USD
Analysten-Kursziele:
- Ø-Kursziel: ca. 211 bis 221 USD (FMP-Konsens 210,75 USD, TipRanks 221,27 USD)
- JPMorgan: Overweight, 262 USD (29.10.2026)
- Rosenblatt: Buy, 260 USD (27.10.2026)
- Mizuho: Outperform, 245 USD (15.10.2026)
- Goldman Sachs: Buy, 230 USD (08.10.2026)
- Kurszieländerungen nach den Q3-Zahlen lagen bis zum Morgen des 03.11.2026 noch nicht vor
Chartanalyse:
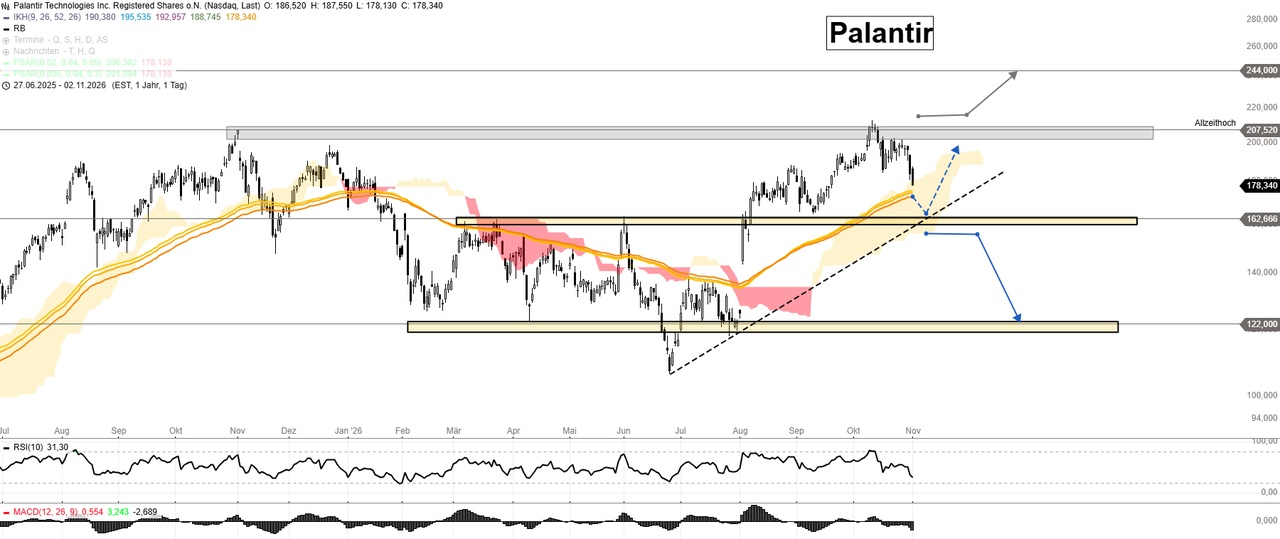
Starke Zahlen werden abverkauft – genau dieses Bild liefert die Palantir Aktie nach dem Rekordquartal. Nach dem Allzeithoch im Oktober ist der Kurs aus der grauen Rekordzone zwischen 200 und 207,52 USD nach unten abgedreht und nähert sich nun der nächsten großen Unterstützung. Der RSI(10) notiert mit rund 31 bereits nahe am überverkauften Bereich.
Bei rund 162,65 USD könnte eine Reboundbewegung Richtung 200 USD stattfinden. Dort treffen die gelb markierte Unterstützungszone aus den Hochpunkten von März und Juni 2026 und die seit dem Jahrestief im Juni steigende Trendlinie zusammen – ein Bereich, an dem Käufer erfahrungsgemäß zurückkehren. Dieses Szenario (blau gestrichelter Pfeil) halte ich aktuell für das wahrscheinlichste.
Ein nachhaltiger Ausbruch über das bisherige Rekordhoch sollte Anschlusskäufe bis 244 USD mit sich bringen. Dieses Szenario (grauer Pfeil) sehe ich allerdings zunächst als unwahrscheinlicher, denn dafür müsste die Aktie erst die komplette Widerstandszone zwischen 200 und 207,52 USD zurückerobern.
Der Abwärtsdruck könnte sich verstärken, wenn wir unter 160 USD fallen. Dann wäre 122 USD eine wichtige, relevante Auffangmarke – dort verläuft die untere gelbe Unterstützungszone, die im Frühjahr und Sommer 2026 mehrfach angelaufen wurde (blauer Pfeil).
Palantir Aktie Chartanalyse und Kursziele 2026 – Quelle: Stock3 / Christian Lill – 03.11.2026, PLTR
Fazit: Palantir Aktie nach dem Abverkauf – Chance oder Falle?
Meine Einschätzung: Kaufen
Palantir liefert operativ ab wie kaum ein anderes Unternehmen: 96 % Umsatzwachstum, 62 % bereinigte operative Marge, eine erneut angehobene Jahresprognose und zum ersten Mal mehr Umsatz mit US-Unternehmen als mit der US-Regierung. Trotzdem gilt an der Börse gerade: Starke Zahlen werden abverkauft. Das schwache Wachstum beim neu abgeschlossenen Auftragswert und eine Bewertung von rund dem 150-Fachen des bereinigten Gewinns reichen aus, um kräftige Gewinnmitnahmen auszulösen.
Charttechnisch ist die Lage klar umrissen. Bei rund 162,65 USD könnte eine Reboundbewegung Richtung 200 USD stattfinden – dort treffen Unterstützungszone und steigende Trendlinie zusammen. Ein nachhaltiger Ausbruch über das bisherige Rekordhoch sollte Anschlusskäufe bis 244 USD mit sich bringen, das sehe ich allerdings zunächst als unwahrscheinlicher. Fällt die Aktie dagegen unter 160 USD, könnte sich der Abwärtsdruck verstärken, und 122 USD wäre die nächste wichtige Auffangmarke.
Für Anleger heißt das: Wer an die Sovereign-AI-Story glaubt, beobachtet die Zone um 162,65 USD genau, statt dem Kurs hinterherzulaufen. Wie weit Zahlen und Kursfantasie an der Börse auseinanderlaufen können, zeigt gerade auch die Tesla Aktie, bei der sinkende Gewinne auf eine kräftige Fusionsfantasie treffen – bei Palantir ist es genau umgekehrt, und die 160-USD-Marke entscheidet über das nächste Kapitel.
✅ Chancen
- Umsatz +96 % auf 2,313 Mrd. USD – erstmals über 2 Mrd. USD im Quartal
- US-Geschäftskunden +148 % – erstmals größer als das US-Regierungsgeschäft
- Jahresprognose auf 8,530–8,534 Mrd. USD angehoben (+91 %)
- Bereinigte operative Marge 62 %, Rule of 40 bei 158 %
- 10,4 Mrd. USD Cash und Staatsanleihen, keine Finanzschulden
- Analystenziele bis 262 USD (JPMorgan) – rund 47 % über dem Schlusskurs
⚠️ Risiken
- Neu abgeschlossener Vertragswert (TCV) nur +6 %, US-Geschäftskunden-TCV +11 %
- Bewertung bei rund dem 150-Fachen des bereinigten Gewinns
- Q4-Prognose impliziert nur rund 15 % Wachstum zum Vorquartal nach 20 % in Q3
- Aktienbasierte Vergütung 319 Mio. USD im Quartal (knapp 14 % vom Umsatz)
- Forderungen seit Jahresbeginn um rund 81 % auf 1,88 Mrd. USD gestiegen
- Unter 160 USD droht verstärkter Abwärtsdruck bis 122 USD
Quellen
- Palantir Pressemitteilung Q3 2026 (Form 8-K, SEC, 02.11.2026)
- Palantir Investor Relations
- Investing.com: Earnings Call Transcript Palantir Q3 2026
- TipRanks: Kursreaktion und Konsens nach den Q3-Zahlen (03.11.2026)
- Coinpaper: Nachbörsliche Kursreaktion (03.11.2026)
- CNBC: Rosenblatt erhöht Kursziel auf 260 USD (27.10.2026)
- Teleborsa: JPMorgan startet mit Overweight und 262 USD (29.10.2026)
- TheFly/TipRanks: Mizuho erhöht Kursziel auf 245 USD (15.10.2026)
- FX Leaders: Goldman Sachs stuft auf Buy, Kursziel 230 USD (08.10.2026)
- Kursdaten: Alpha Vantage, Financial Modeling Prep (Nasdaq-Schlusskurse)
- Fundamentaldaten und Grafiken: Aktienfinder · Charts: Stock3
Keine Anlageberatung – alle Informationen dienen ausschließlich der finanziellen Bildung.
Was haltet ihr aktuell von der $PLTR (-4,83 %)?

