
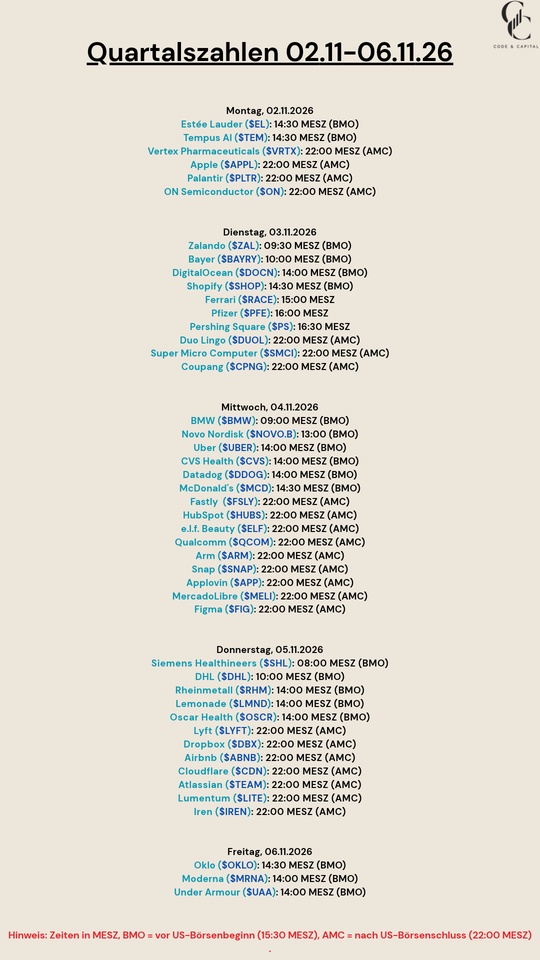
$EL (-5,27 %)
$TEM (+16,11 %)
$VRTX (+0,55 %)
$AAPL (-2,52 %)
$PLTR (-0,45 %)
$ON (+0,7 %)
$ZAL (+0,58 %)
$BAYN (-1,04 %)
$DOCN (+1,91 %)
$SHOP (+0,99 %)
$RACE (+1,46 %)
$PFE (+0,23 %)
$PS (+0,43 %)
$DUOL
$SMCI (-4,2 %)
$CPNG (+3,23 %)
$BMW (+1,65 %)
$NOVO B (+1,32 %)
$UBER (+2,58 %)
$CVS (-2,37 %)
$DDOG (-5,83 %)
$MCD (+1,64 %)
$FSLY (-6,62 %)
$HUBS (+1,43 %)
$ELF (+0,1 %)
$QCOM (-0,03 %)
$ARM (-2,33 %)
$SNAP (+4,67 %)
$APP (+2,96 %)
$MELI (+4,35 %)
$FIG (+5,37 %)
$SHL (+1,99 %)
$DHL (+1,22 %)
$RHM (-2,96 %)
$LMND (-0,52 %)
$OSCR (+0,32 %)
$LYFT (+3,81 %)
$DBX (-1,05 %)
$ABNB (+4,11 %)
$NET (-3,62 %)
$TEAM (-0,64 %)
$LITE (-15,23 %)
$IREN (-4,15 %)
$OKLO
$MRNA (+1,58 %)
$UAA (+4,78 %)
Apple
Aktie
Aktie
Ticker: AAPL
AAPL
Price
Diskussion über AAPL
Beiträge
7441Tg·
Quartalszahlen 02.11-06.11.26
1212

4Tg·
Vorstellung Atea – profitiert von KI und steigenden Verteidigungsausgaben
Atea liefert die IT für Skandinaviens Digitalisierung und profitiert von KI und Verteidigungsausgaben
Wir waren mit unserer Aktiensuche mal wieder in Skandinavien unterwegs.
Beim Zusammensitzen mit Freunden und Nachbarn hier in Dänemark, ging es um Unternehmen aus dem Norden, die an der Börse weniger Aufmerksamkeit bekommen, obwohl sich in ihrem Geschäft einiges bewegt.
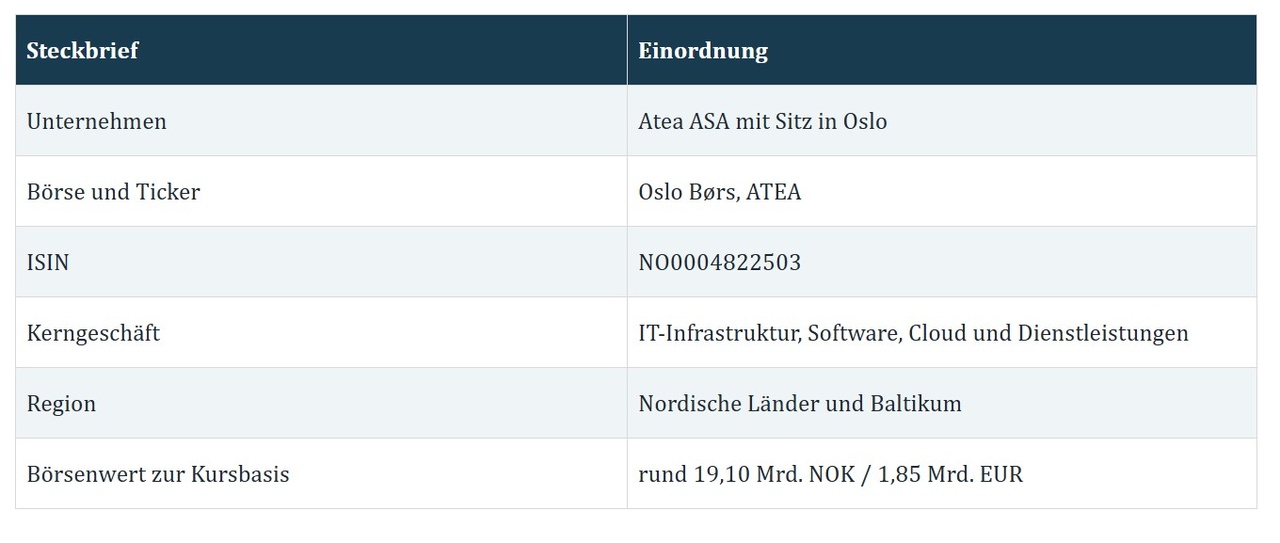
Dabei fiel ein Name, den ich bisher kaum wahrgenommen habe: Atea. $ATEA (-0,74 %)
Nach einem Blick auf das Unternehmen und die Zahlen vom 22. Oktober dachte ich mir: Den Kandidaten sollten wir einmal ausführlicher vorstellen.
Atea verdient sein Geld mit der IT, die Unternehmen, Behörden und inzwischen auch verstärkt Verteidigungsorganisationen tatsächlich benötigen.
Gerade die Verbindung aus KI-Infrastruktur, IT-Sicherheit und laufenden Ausschüttungen finde ich spannend.
Ob daraus auch ein guter Kauf wird, hängt allerdings an den Margen, dem Cashflow und dem Einstiegspreis.
Datenstand 29. Oktober 2026. Kursbasis für die Berechnungen: 171,20 NOK, rund 16,57 EUR, . Quellen stehen am Ende und bei den jeweiligen Abschnitten.
1 Geschäftsmodell und Geschichte
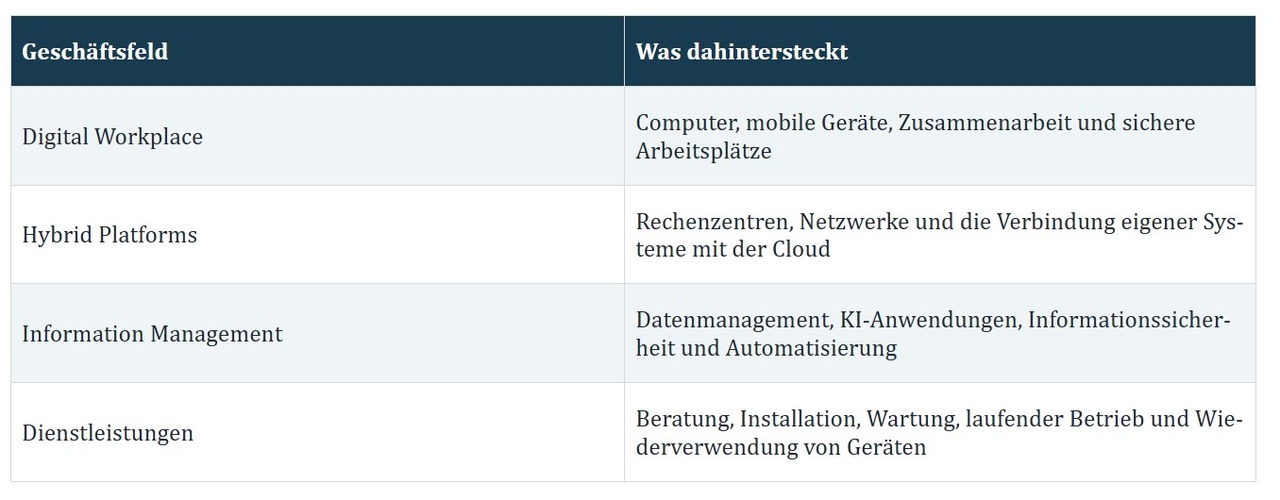
Wenn eine Behörde neue Arbeitsplätze ausstattet, ein Krankenhaus seine IT erneuert oder ein Unternehmen Server, Netzwerke und Datensicherheit zusammenbringen muss, kann Atea Planung, Beschaffung, Installation und Betrieb übernehmen.
Die Technik kommt überwiegend von Herstellern wie Microsoft $MSFT (-0,88 %) , Cisco $CSCO (-1,85 %) , HP $HPQB34 , HPE, Dell $DELL (-3,95 %) , Lenovo oder Apple $AAPL (-2,52 %) .
Atea verdient daran, diese Produkte passend auszuwählen, zu integrieren und über ihren Lebenszyklus zu betreuen.
Die Wurzeln reichen bis 1968 zurück. Damals entstand in Norwegen Merkantildata.
Aus dem frühen IT-Anbieter wurde ein größerer Infrastruktur- und Dienstleistungskonzern, der 1985 an die Börse in Oslo ging. In den 1990er-Jahren wuchs das Unternehmen durch zahlreiche Übernahmen. 2003 wurden Merkantildata und die Bereiche Eterra und Ementor unter dem Namen Ementor zusammengeführt.
Das heutige Atea nahm vor allem 2006 Gestalt an:
Ementor schloss sich mit dem dänischen IT-Anbieter Top Nordic zusammen und übernahm anschließend die schwedische Atea. 2007 kam die baltische Sonex-Gruppe hinzu.
Seit 2009 trägt der Konzern insgesamt den Namen Atea. Mehr als 50 weitere Zukäufe stärkten das Netz in den Kernmärkten.
Das erklärt, warum Atea bis heute lokal so präsent ist. Die Gruppe verbindet gewachsene Kundenbeziehungen einzelner Länder mit gemeinsamem Einkauf, Logistik und Fachwissen. Heute ist sie in 88 Städten vertreten und beschäftigt mehr als 8.000 Menschen.
Auch die Führung ist mit dem Geschäft lange vertraut:
Steinar Sønsteby kam 1997 zum Unternehmen, führte unter anderem die norwegischen und schwedischen Aktivitäten und ist seit 2014 Konzernchef. Eine einzelne romantische Gründerstory würde Ateas Entstehung deshalb nicht gerecht. Es ist vor allem die Geschichte mehrerer regionaler IT-Unternehmen, die schrittweise zusammengewachsen sind.
2 Marktstellung und Burggraben
Atea bezeichnet sich als führenden IT-Infrastrukturanbieter in den nordischen und baltischen Ländern und nennt für diesen regionalen Markt rund 20 Prozent Marktanteil. Das ist eine Unternehmensangabe, kein Anteil am weltweiten IT-Markt.
Die Größe hilft beim Einkauf und bei komplexen Ausschreibungen. Lokale Fachkräfte und Erfahrung mit bestehenden Kundensystemen lassen sich ebenfalls nicht kurzfristig ersetzen.
Etwa 70 Prozent der Verkäufe gehen laut Unternehmen an den öffentlichen Sektor.
Das bringt langfristigen Bedarf, macht Atea aber auch von Haushaltsbeschlüssen und Vergabeprozessen abhängig.
Ein breiter öffentlicher Kundenkreis bedeutet nicht, dass ein einzelner Kunde 70 Prozent ausmacht. Belastbare Top-5- oder Top-10-Kundenanteile sind in den geprüften Unterlagen nicht ausgewiesen.
Mein Urteil: eine gute regionale Stellung mit praktischen Wettbewerbsvorteilen.
Die Hersteller behalten jedoch viel Macht über Produkte, Konditionen und Vertrieb.
Die Ausschreibung für den nächsten Auftrag bleibt umkämpft.
3 Core Quality Formula
Die Formel verbindet Umsatzwachstum und operative Marge. Bei Atea muss man dafür denselben Umsatzbegriff verwenden: IFRS-Umsatz für Wachstum und Marge. Den höheren währungsbereinigten Bruttoumsatzzuwachs mit einer IFRS-Marge zu kombinieren wäre methodisch unsauber.
Das ist ein ordentlich wachsender IT-Dienstleister mit Handelsgeschäft und schmaler Ergebnismarge. Die Formel zeigt zugleich, warum ich Atea nicht mit einem hochmargigen Softwareunternehmen gleichsetzen würde. Der Bruttogewinn legte in Q3 nur um 2,0 Prozent zu. Mehr verkaufte Hardware bedeutet also nicht automatisch entsprechend mehr eigene Wertschöpfung.
Die Neunmonatsmarge beruht auf 1.049 Mio. NOK bereinigtem EBIT.
Die berichteten 1.201 Mio. NOK enthalten zusätzlich 152 Mio. NOK aus AppXite. Eigene Berechnungen auf Basis des Quartalsberichts.
4 Cashflow Quality Formula
Hier liegt für mich die wichtigste Baustelle. Gewinne sind erfreulich; dauerhaft muss daraus frei verfügbares Geld werden. In Ateas Geschäft binden Lagerbestände und die Zahlungsziele von Kunden und Lieferanten zeitweise erhebliche Mittel.
Der operative Cashflow der letzten zwölf Monate entspricht rund 91,47 Mio. EUR, der einfache FCF rund 48,30 Mio. EUR.
Der Unternehmens-FCF ist höher, weil Atea Erlöse aus Anlagenverkäufen bei den Nettoinvestitionen berücksichtigt.
Unternehmensverkäufe sind in diesen FCF-Zahlen nicht enthalten.
Die einfache Cash Conversion beträgt damit nur etwa 41 Prozent: 499 Mio. NOK FCF geteilt durch 1.219 Mio. NOK berichteten Nettogewinn der letzten zwölf Monate.
Dieser Gewinn enthält zudem den AppXite-Effekt. Nach zusätzlich 431 Mio. NOK Leasingtilgungen blieben rechnerisch nur rund 68 Mio.
NOK, etwa 6,58 Mio. EUR. Das ist eine zusätzliche eigene Cash-Betrachtung, keine offizielle FCF-Kennzahl.
Das vierte Quartal ist saisonal besonders wichtig. 2025 brachte es allein fast 1,98 Mrd. NOK operativen Cashflow. Eine Erholung ist daher plausibel, aber noch nicht verdient. Außerdem verkauft Atea Forderungen über ein Verbriefungsprogramm; zum September waren das 1,88 Mrd. NOK. Auch diese Finanzierung muss man bei der Cashflow-Qualität mitdenken. Mein Urteil bleibt hier vorsichtig.
5 Dividenden Filter
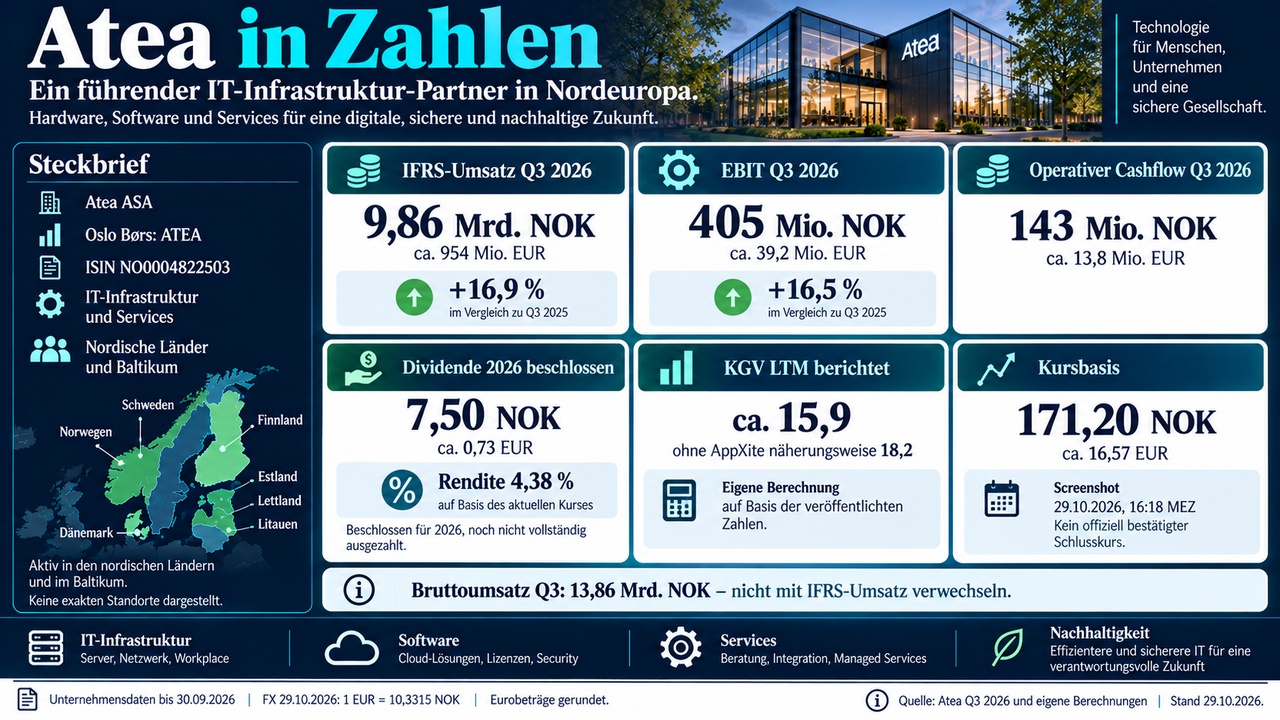
Die beschlossene Ausschüttung für 2026 beträgt insgesamt 7,50 NOK je Aktie, rund 0,73 EUR. Eine Hälfte wurde im Mai gezahlt, die andere ist für November vorgesehen. Zur Kursbasis ergibt sich eine Bruttorendite von 4,38 Prozent.
Von 2021 bis zur beschlossenen Ausschüttung 2026 entspricht das ungefähr 8,4 Prozent jährlichem Wachstum. Vier Erhöhungen und ein unverändertes Jahr stehen in dieser Folge; 2026 ist noch nicht vollständig ausgezahlt. Die längere Historie verlief nicht durchgehend aufwärts: 2019 wurden 6,50 NOK gezahlt, 2020 nur 5,00 NOK.
Atea strebt grundsätzlich eine Ausschüttung von etwa 70 bis 100 Prozent des Nettogewinns an. Die 7,50 NOK entsprechen rund 95 Prozent des unverwässerten Gewinns je Aktie von 2025. Gleichzeitig lagen die tatsächlichen Barzahlungen der letzten zwölf Monate mit rund 808 Mio. NOK über dem Unternehmens-FCF von 526 Mio. NOK, also bei etwa 154 Prozent. Eine attraktive Historie ersetzt hier keine Deckungsprüfung.
Für norwegische Steuerzwecke bezeichnet Atea die Ausschüttung als Rückzahlung eingezahlten Kapitals. Daraus folgt keine pauschale Steuerfreiheit für Anleger in anderen Ländern. Mein Urteil: erfreuliche Ausschüttung, aber mit begrenztem Gewinnpuffer und aktuell schwacher Cash-Deckung.
6 KGV
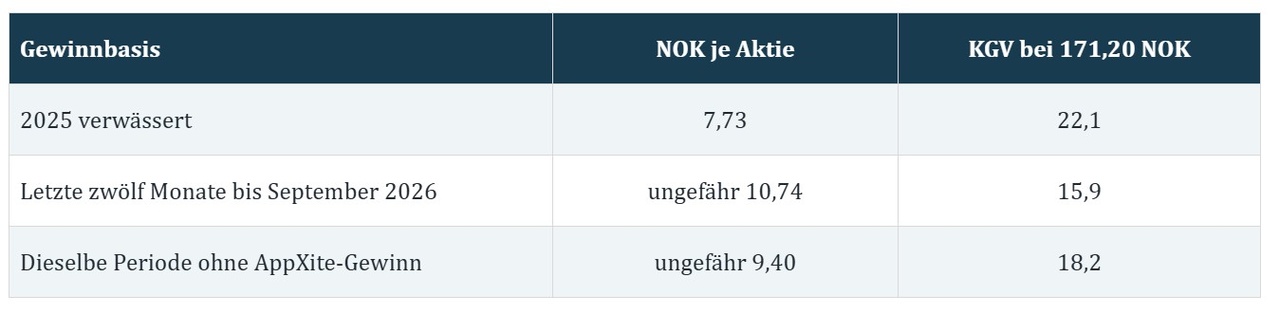
Die letzte Zeile ist eine eigene Näherung: Der steuerfreie AppXite-Gewinn von 152 Mio. NOK wird mit der verwässerten durchschnittlichen Aktienzahl des Neunmonatszeitraums je Aktie herausgerechnet. Unterschiedliche gewichtete Aktienzahlen machen die rollierende EPS-Rechnung ebenfalls leicht ungenau.
Ein bereinigtes KGV um 18 ist für ein etabliertes Unternehmen mit Wachstum und Ausschüttung vertretbar. Ein offensichtliches Schnäppchen sehe ich darin noch nicht. Das niedrigere KGV von etwa 16 würde ich jedenfalls nicht ohne den Einmaleffekt zeigen.
7 KCV
Rechnung auf Zwölfmonatsbasis Ergebnis
Börsenwert rund 19,10 Mrd. NOK / operativer Cashflow 945 Mio. NOK = KCV 20,2
Börsenwert / Unternehmens-FCF 526 Mio. NOK = Kurs zu FCF 36,3
Unternehmens-FCF / Börsenwert = FCF-Rendite 2,75 %
Das KCV ist das Verhältnis zum operativen Cashflow. Das Verhältnis zum freien Cashflow ist eine andere Kennzahl und wird deshalb separat ausgewiesen. Beide zeigen: Gemessen am zuletzt tatsächlich zugeflossenen Geld ist die Aktie anspruchsvoller bewertet als nach dem berichteten Gewinn. Eine gute Q4-Cashflow-Erholung könnte dieses Bild verbessern. Bis dahin bleibt sie eine Erwartung.
9 KBV und Bilanz
Kennzahl zum 30. September 2026 / Wert
Eigenkapital: 4,14 Mrd. NOK / 400,33 Mio. EUR
KBV zur Kursbasis = 4,62
Nettoverschuldung nach Kreditvertragsdefinition = 1,35 Mrd. NOK / 130,57 Mio. EUR
Nettoverschuldung zu Pro-forma-EBITDA nach Covenant = 0,6
Die Verschuldungskennzahl wirkt zunächst komfortabel. Die Unternehmensdefinition lässt allerdings zusätzliche IFRS-16-Leasingverbindlichkeiten von rund 1,42 Mrd. NOK aus. Sie ist daher keine vollständige Darstellung sämtlicher finanzieller Verpflichtungen.
Auch das Eigenkapital ist kein harter Sicherheitspuffer: Der Goodwill von 4,22 Mrd. NOK übersteigt bereits das gesamte ausgewiesene Eigenkapital leicht. Das kann nach vielen Übernahmen vorkommen, macht den Buchwert aber als Bewertungsanker wenig hilfreich. Die von Atea genannte Liquiditätsreserve von 4,76 Mrd. NOK ist überwiegend rechnerischer Verschuldungsspielraum bis zur Covenant-Grenze und kein entsprechender Geldbestand auf dem Konto.
10 Aktuelle Zahlen und Katalysatoren
Die Veröffentlichung vom 22. Oktober 2026 zeigt einen operativ guten Verlauf.
Besonders wichtig ist die Nachfrage nach Rechenzentrums-Hardware.
Bruttoumsatz beschreibt das größere verkaufte Geschäftsvolumen. Bei Teilen des Software- und Servicegeschäfts erfasst Atea nach IFRS nur die eigene Vermittlungsleistung als Umsatz. Deshalb sind 13,86 und 9,86 Mrd. NOK keine widersprüchlichen Angaben.
Verteidigungs-IT: Im Ergebnisgespräch nannte das Management ein währungsbereinigtes Wachstum dieses Kundenbereichs von fast 40 Prozent. Bereits im November 2025 wurde ein NCIA-Vertrag mit einem geschätzten Gesamtwert von rund 130 Mio. EUR über vier Jahre bekanntgegeben. Der aktuelle Bericht nennt den Start der Übernahme dieses großen Serviceauftrags ab Q4 2026 und eine Laufzeit bis 2029. Der Auftragswert ist kein Jahresumsatz und keine garantierte Gewinnsumme.
KI: Atea sieht steigende Nachfrage nach Servern, Speicher und Netzwerken sowie nach Beratung und Betrieb. Einen eigenen KI-Umsatz weist die Gesellschaft nicht aus. Das Thema ist damit geschäftlich belegt, sein genauer Ergebnisbeitrag bleibt offen.
Für das Gesamtjahr erwartet das Management 1,710 bis 1,745 Mrd. NOK EBIT, rund 165,51 bis 168,90 Mio. EUR. Darin stecken 152 Mio. NOK AppXite-Gewinn. Ohne diesen Betrag lautet die rechnerische Spanne 1,558 bis 1,593 Mrd. NOK. Für Q4 wird langsameres währungsbereinigtes Umsatzwachstum erwartet; für 2027 bleibt die Führung zuversichtlich. Die nächsten Jahreszahlen sind laut veröffentlichtem Finanzkalender für 9. Februar 2027 vorgesehen.
11 Wettbewerb und Risiken
Die Risiken liegen für mich besonders in den schmalen Margen, der Finanzierung des Umlaufvermögens und den hohen Ausschüttungen. Steigende Hardwarepreise erhöhen zwar den Umsatz, können aber Kundenbudgets überfordern und bei Festpreisverträgen die Marge drücken. Laut Management ging ungefähr die Hälfte des Hardware-Wachstums in Q3 auf höhere Preise zurück.
Öffentliche Kunden reduzieren manche Konjunkturrisiken, können Beschaffungen aber verschieben. Hinzu kommen Abhängigkeiten von großen Herstellern und die NOK-Währung für Euro-Anleger. Zur Geschichte gehört auch die 2018 ausgesprochene Verurteilung der dänischen Tochter wegen früherer Korruptionsvorgänge. Atea führte danach ein Selbstreinigungsprogramm nach EU-Vergaberecht durch. Das ist kein Beleg für einen neuen Fall 2026, zeigt aber, wie wichtig Compliance bei öffentlichen Aufträgen ist.
Bei KI sehe ich überwiegend Chancen auf zusätzliche Infrastrukturaufträge. Gleichzeitig kann Automatisierung abrechenbare Beratungs- und Betriebsleistungen verändern. Hersteller können mehr direkt liefern und Kunden manches selbst erledigen. Für die nächsten drei bis fünf Jahre ist das für mich ein zu beobachtendes Geschäftsrisiko; KI-Umsatz allein wäre kein Beweis für einen dauerhaften Burggraben.
12 Zukunftsaussichten und Szenarien
Meine positive These lautet: Mehr Rechenleistung muss beschafft, installiert, abgesichert und betrieben werden. Atea besitzt dafür Kundenzugang und Fachkräfte.
Für gute Aktionärsrenditen muss die Firma zusätzlich ihre Wertschöpfung und den freien Cashflow steigern.
Eigene Szenarien für 2027 bis 2028:
- Positives Szenario: Bei einem nachhaltigen Gewinn je Aktie von 12,50 bis 13 NOK und einem KGV von 17 bis 18 ergibt sich eine mögliche Kursgrößenordnung von etwa 213 bis 234 NOK beziehungsweise 20,62 bis 22,65 EUR.
- Gemischtes Szenario: Bei einem Gewinn je Aktie von 11 bis 12 NOK und einem KGV von 16 ergibt sich eine mögliche Kursgrößenordnung von etwa 176 bis 192 NOK beziehungsweise 17,04 bis 18,58 EUR.
- Negatives Szenario: Bei einem Gewinn je Aktie von 9 NOK und einem KGV von 14 ergibt sich eine mögliche Kursgrößenordnung von etwa 126 NOK beziehungsweise 12,20 EUR.
Diese Szenarien sind eigene, bedingte Rechenbeispiele ohne den AppXite-Verkaufsgewinn. Es handelt sich weder um Unternehmensprognosen noch um zugesagte faire Werte. Etwaige Dividenden sind nicht enthalten. Wechselkursänderungen können die Euro-Rendite verändern.
13 Charttechnik
Der Wochenchart hat für die langfristige Einordnung Vorrang.
AM 29. Oktober liegt die Aktie bei 171,20 NOK oberhalb des 50-Wochen-EMA um 160 NOK und des 200-Wochen-EMA um 144 NOK.
Der übergeordnete Trend ist damit konstruktiv. Der Wochen-RSI liegt bei ungefähr 57. Der Wochen-MACD ist noch unter seiner Signallinie, obwohl sich die jüngste Kursbewegung verbessert hat.
Im Tageschart hat sich Atea von der jüngsten Korrektur erholt. Der 50-Tage-EMA liegt ungefähr bei 165,22 NOK, der 200-Tage-EMA bei 161,57 NOK. Der Tages-MACD hat nach oben gedreht und der RSI liegt ebenfalls nahe 57. Am oberen Bollinger-Band um 172,82 NOK kann kurzfristig eine Pause entstehen. Ein Bandkontakt allein ist aber kein Verkaufssignal.
Technische Orientierungsmarken aus den Charts vom 29. Oktober 2026:
- Erste Rücklaufzone: 165 bis 167 NOK beziehungsweise rund 15,97 bis 16,16 EUR.
- Tiefere Unterstützungszone: 160 bis 162 NOK beziehungsweise rund 15,49 bis 15,68 EUR.
- Auffälliger jüngster Tiefbereich: ungefähr 157 NOK beziehungsweise rund 15,20 EUR.
- Größerer Widerstand: ungefähr 179 bis 180 NOK beziehungsweise rund 17,33 bis 17,42 EUR.
Die Marken sind Momentaufnahmen. Ein nachhaltiger Wochenschluss unter 157 NOK würde die jüngste Erholung infrage stellen und eine erneute Prüfung nahelegen. Daraus folgt allein noch kein fundamentaler Geschäftsbruch.
14. BARGAIN HUNTERS LIST
Technische Beobachtungspläne für ungefähr drei bis neun Monate:
- Aktuelle Kursbasis: Einstieg bei 171,20 NOK, erstes Ziel bei 179 NOK und Risikomarke bei 157 NOK. Daraus ergibt sich ein Chancen-Risiko-Verhältnis von 0,55 : 1.
- Rücklauf mit Stabilisierung: Einstieg bei 165 NOK, erstes Ziel bei 179 NOK und Risikomarke bei 157 NOK. Daraus ergibt sich ein Chancen-Risiko-Verhältnis von 1,75 : 1.
- Tieferer Rücklauf mit Stabilisierung: Einstieg bei 160 NOK, erstes Ziel bei 179 NOK und Risikomarke bei 153 NOK. Daraus ergibt sich ein Chancen-Risiko-Verhältnis von 2,71 : 1.
- Bestätigter Ausbruch: Einstieg bei 181 NOK, erstes Ziel bei 190 NOK und Risikomarke bei 173 NOK. Daraus ergibt sich ein Chancen-Risiko-Verhältnis von 1,13 : 1.
Euro-Orientierung für die genannten Kursmarken:
- 153 NOK entsprechen ungefähr 14,81 EUR.
- 157 NOK entsprechen ungefähr 15,20 EUR.
- 160 NOK entsprechen ungefähr 15,49 EUR.
- 165 NOK entsprechen ungefähr 15,97 EUR.
- 171,20 NOK entsprechen ungefähr 16,57 EUR.
- 173 NOK entsprechen ungefähr 16,74 EUR.
- 179 NOK entsprechen ungefähr 17,33 EUR.
- 181 NOK entsprechen ungefähr 17,52 EUR.
- 190 NOK entsprechen ungefähr 18,39 EUR.
Das Verhältnis ist immer als Chance : Risiko zu lesen.
Berechnung: möglicher Kursgewinn geteilt durch möglichen Kursverlust.
Beispiel für den Einstieg bei 160 NOK: (179 − 160) / (160 − 153) = 2,71.
Die 153 NOK sind ein eigener Risikopuffer unter dem jüngsten Tief, keine präzise historische Unterstützung. Die 190 NOK sind eine vorläufige Projektionsmarke nach einem gelungenen Ausbruch. Für dessen Bestätigung wäre zunächst ein überzeugender Schlusskurs über 180 NOK wichtig. Ein gewöhnlicher Buy-Stop prüft keinen Schlusskurs.
Diese Pläne sind keine langfristige Unternehmensbewertung. Risikomarken garantieren keinen Ausführungskurs; Kurslücken, Slippage und Gebühren können das tatsächliche Ergebnis verschlechtern. Das rechnerische Chancen-Risiko-Verhältnis sagt nichts über die Eintrittswahrscheinlichkeit aus.
15 Mein persönliches Fazit
Atea ist für mich ein Unternehmen, das man auf dem Schirm haben darf.
Die Gruppe ist seit Jahrzehnten im Geschäft und kann bei Digitalisierung, KI-Infrastruktur und Verteidigungs-IT an konkrete Kundenbedürfnisse anknüpfen.
Die Dividende macht das Gesamtpaket zusätzlich interessant.
Meine Begeisterung endet allerdings dort, wo aus hohem Hardwareumsatz automatisch hohe Ertragsqualität gemacht wird. Der bereinigte Bewertungsmaßstab ist weniger günstig als das berichtete KGV, und die Cashflow-Deckung muss besser werden.
Gerade deshalb wäre das vierte Quartal für mich der nächste entscheidende Prüfpunkt.
Mein allgemeines Urteil: interessanter skandinavischer IT-Wert, derzeit eher beobachten oder einen günstigeren Rücklauf abwarten.
Für langfristige Anleger wird die Geschichte überzeugender, wenn aus dem Wachstum verlässlich mehr freies Geld je Aktie entsteht.
Wie seht ihr Atea? Hattet ihr den Namen schon auf dem Radar, oder schaut ihr bei KI und Verteidigung bisher eher auf die großen, bekannten Unternehmen?
Quellen und Rechenbasis
Die vier Bewertungsverhältnisse beruhen auf 171,20 NOK und rund 111,56 Mio. ausstehenden Aktien ohne eigene Aktien zum 30. September. Spätere Änderungen der Aktienzahl sind nicht unterstellt. Zwölfmonatswerte wurden als Gesamtjahr 2025 plus neun Monate 2026 minus neun Monate 2025 berechnet. Kurs zu FCF ist vom KCV getrennt. Werte sind gerundet.
Q3 2026 Originalbericht, insbesondere Seiten 3, 10–17, 23, 26–28 und 33–34
Q3 2026 Präsentation und Ausblick
Offizielle Ergebnismeldung vom 22. Oktober 2026
Managementgespräch vom 22. Oktober 2026
Unternehmensprofil und Geschichte
Steinar Sønsteby und sein beruflicher Werdegang
Dividendenpolitik und Zahlungshistorie
Offizielle Meldung zum NCIA-Auftrag vom 25. November 2025
Veröffentlichter Finanzkalender
Historische Einordnung durch Store norske leksikon
Historische Compliance-Meldung von 2018
Dustin Unternehmensprofil, Bechtle Geschäftsmodell und Computacenter Investor Relations
EZB-Referenzkurse, abgerufen für 29. Oktober 2026
und natürlich alle anderen :)
+ 6
1414


1Wo.·
Apple erreicht Rekordhoch nach Markteinführung des iPhone Duo
Die Apple-Aktie stieg auf ein Rekordhoch von 351,73 USD und brachte die Marktkapitalisierung auf 5,11 Billionen USD, womit Apple Nvidia überholte. Zeitgleich startet das hochpreisige iPhone Duo mit einem Einstiegspreis von 2.299 Euro in den Verkauf.
Der Artikel erinnert an den iPod-Jubiläumseffekt und rechnet historische Renditen vor, warnt aber, dass das neue Modell erst zeigen muss, ob es wieder nachhaltiges Wachstum und hohe Absätze liefert. Apples starkes Ökosystem und Kundentreue bleiben zentrale Stärken.
deraktionaer.de
1Mon.·
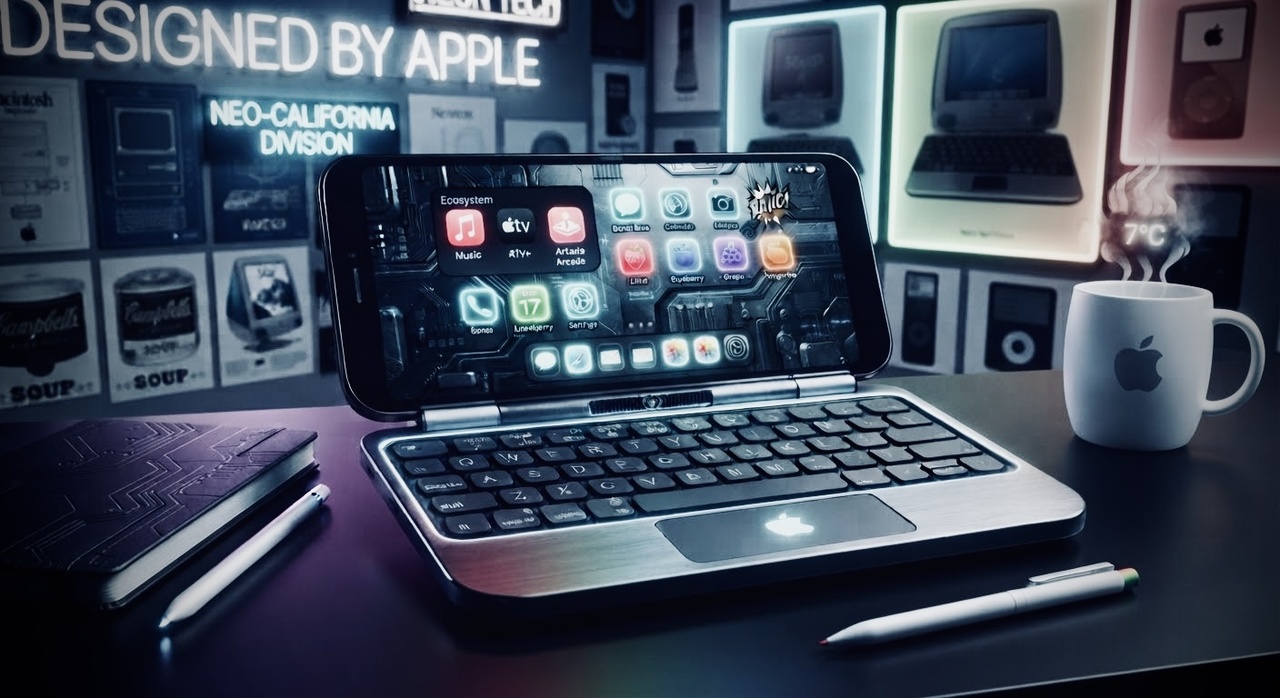
🍏 Keynote
E N D L I C H !!! $AAPL (-2,52 %)
>> das Nokia Communicator Feeling zurück !!! 🥴
77

1Mon.·
Tech Aktien geben mal wieder ein schönes Up Die Tage standen diese ziemlich unter Druck und haben ein hohes Risiko für Verluste ausgelöst.
Habt eine schöne Grüne Restwoche
🍎& 🍏
11Positionen
1,76 %
22

1Mon.·
Depot Vorstellung
Hi zusammen,
ich lese hier oft Beiträge, bei denen nach Feedback gefragt wird, aber die Story dahinter fehlt. Deshalb möchte ich heute einfach mal ganz transparent mein eigenes Depot mit meiner Geschichte teilen.
Kurz zu mir:
Ich bin 31 Jahre alt & schon etwas länger auf GQ unterwegs. Mein aktuelles Vermögen von knapp 1.28 Millionen Euro ist selbst erarbeitet. Ich habe bereits während meiner Kindheit nebenbei immer wieder potentielle geschäftsträchtige Ideen ausprobiert, um mir finanzielle Mittel zu erarbeiten - vor 6 Jahren habe ich dann den Schritt in die Selbstständigkeit gewagt.
Mittlerweile habe ich zwei Firmen in verschiedenen Bereichen. Für mich war recht früh klar, dass ich ein wiederkehrendes hohen aktiven Einkommen benötige, wenn man ein gewisses Vermögen aufbauen möchte, sodass ich recht früh die Festanstellung verlassen habe.
Für die nächsten 12 Monate ist ein monatliches Einkommen von ca. 30.000 Euro geplant. Darüber hinaus habe ich natürlich wiederkehrende Einnahmen, die sich langfristig auch mal nach oben oder unten verschieben können.
Mein Ziel ist es, dieses Vermögen weiter vernünftig zu vermehren, um irgendwann komplett von den Dividenden leben zu können. Derzeit laufen aus steuerlichen Gründen Teile zweier Werte ($MSFT (-0,88 %) und $NOVO B (+1,32 %) ) als Einzelpositionen über mein Holding Depot & der Rest wird über das private Depot gehalten.
Meine Strategie und der Kern des Depots
Ich verfolge einen klassischen Core-Satellite Ansatz. Der Kern, der für mich später als eine Art Renten Ersatz dienen soll, bilden zwei ETFs: Der $HMWO (+0,02 %) und der $QQQ. (-0,36 %) Mir ist bewusst, dass sich die beiden Werte überschneiden, beide werden monatlich per Sparplan weiter bespart.
Die Einzelwerte und meine Sorgenkinder
Bei den Einzelaktien suche ich die Kombination aus langfristigen Trends und verlässlichem Cashflow. Auf der einen Seite übergewichte ich bewusst Tech- und Zukunftsklassiker wie $MSFT (-0,88 %) , $GOOGL (-0,07 %) , $NVDA (+0,29 %) , $META (-0,63 %) , $AMZN (+3,84 %) und $AAPL (-2,52 %) , weil ich fest davon überzeugt bin, dass diese Branchen auch in den nächsten Jahren gut laufen werden.
Für die Dividendenstrategie und den nötigen Cashflow habe ich Qualitätsaktien wie die $ALV (+0,55 %) , $MUV2, $NOVO B (+1,32 %) und $UNH (-2,5 %) im Boot. Ergänzt wird das Ganze durch klassische Ausschützer wie $BATS (+0,27 %) , $SIE (+2,34 %) , $ARCC (+1,11 %) und $O (+0,15 %).
Aber man muss auch ehrlich sein: Werte wie $MPW (-6,99 %)
$PYPL (+2,62 %) , $BAYN (-1,04 %) oder der Zock $LILM laufen überhaupt nicht wie einst erhofft.
Im Krypto Bereich runden $BTC (-1,52 %) als größte Position sowie etwas $SOL (-1,73 %) und $XRP (-0,67 %) das Ganze ab - in Zukunft werde ich alles auf die Position $BTC (-1,52 %) verdichten und noch etwas $4GLD (+1,45 %) mit dazu nehmen.
Wie es jetzt weitergeht
Zum Ende dieses Monats erwarte ich einen größeren Zahlungseingang von rund 50.000 Euro. Ich möchte die Summe aufteilen und sowohl in den $HMWO (+0,02 %) als auch gezielt in meine Dividendentitel stecken, um das Fundament weiter zu stärken.
Ziel ist es, Richtung Ende des Jahres die Depotgröße von 1.5 Mio zu erreichen.
Lasst gerne mal eure Meinung da, ich freue mich auf den Austausch :-)
27Positionen
1.280.261,12 €
30,94 %
126126
76 Kommentare
D.S.@Crash-Propheteus
1Mon.
•
6161
•Alle 6 weiteren Antworten anzeigen

1Mon.·
Lohnt sich ein Investment?
Hallo liebe Leute, ich bin am überlegen eine neue Position in Apple $AAPL (-2,52 %) zu eröffnen. Wie ist eure Meinung zu dem Unternehmen? Die Zahlen sehen relativ vernünftig aus und das Wachstum auch. In Richtung Künstliche Intelligenz sehe ich auch eine gute Entwicklung. Allerdings ist mir die Bewertung im Gegensatz zu Konkurrenz aktuell ziemlich hoch.
Wie seht ihr das Ganze?
Ich freue mich über Feedback.


1Mon.·
Podcast-Folge 165 "Buy High. Sell Low." KI-Angst, Oracle, Adobe, Apple, Crowdstrike, Bitcoin & Kryptos
Podcast abonnieren, damit Bitcoin steuerfrei bleibt.
Spotify
https://open.spotify.com/episode/5aQzxTJlGifaiuR9LM9hnK?si=G_Komv5iR0e99Xwje3BTXw
YouTube
https://openyoutu.be/KyUhFelsSWE
Apple Podcast
$ORCL (-6,9 %)
$ADBE (+1,05 %)
$CRWD (-1,55 %)
$AAPL (-2,52 %)
$BTC (-1,52 %)
$ETH (-0,69 %)
$SOL (-1,73 %)
$COIN (-3,49 %)
open.spotify.com#165 KI-Angst, Oracle, Adobe, Apple, Crowdstrike, Bitcoin & Kryptos
55
1 Kommentar
1Mon.
Heißt ich muss das Podcast Abo beenden damit Bitcoin besteuert wird 😅.
•
33
•1Mon.·
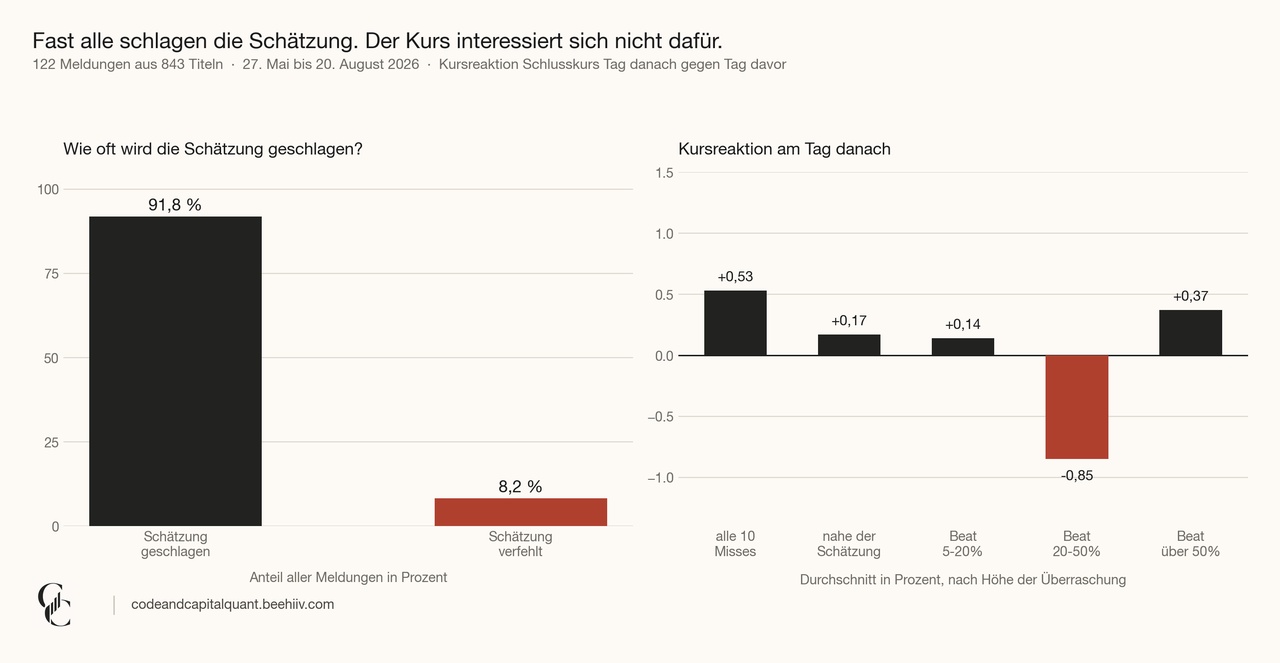
📊 92 Prozent schlagen die Schätzung. Der Kurs fällt trotzdem meistens.
Alphabet $GOOGL (-0,07 %) hat die Gewinnschätzung um 214 Prozent übertroffen. Der Kurs stieg danach um 0,65 Prozent.
Coeur Mining $CDE (+3,4 %) hat die Erwartung im selben Zeitraum um 54 Prozent verfehlt. Die Aktie stieg um 11 Prozent.
Ich hab seit Ende Mai jede Quartalsmeldung aus meinem Aktienuniversum automatisch mitschreiben lassen, zusammen mit der Kursreaktion am Tag danach. 122 Meldungen sind zusammengekommen, zwischen dem 27. Mai und dem 20. August. Keine Simulation, die Daten sind entstanden während es passiert ist.
Die übliche Annahme geht so: Ein Unternehmen schlägt die Schätzung, das ist eine gute Nachricht, der Kurs steigt. Keine der drei Stufen hält.
1️⃣ Fast alle schlagen
112 von 122 lagen über der Erwartung. Das sind 91,8 Prozent. Zehn haben verfehlt.
Die Quote sagt nichts über die Unternehmen. Sie sagt was über die Schätzungen. Analysten ziehen ihre Prognosen in den Wochen vor der Meldung nach unten, weil die Firmen sie entsprechend vorbereiten. Übrig bleibt eine Latte, über die praktisch jeder springt. Wer "Erwartungen übertroffen" liest, hat ungefähr so viel erfahren wie bei der Nachricht, dass ein Zug pünktlich abgefahren ist.
2️⃣ Der Kurs fällt trotzdem
Von den 112 Firmen, die geschlagen haben, ist der Kurs bei 65 gefallen. Also bei 58 Prozent.
Im Schnitt lag die Reaktion nach einem Beat bei minus 0,03 Prozent, nach einem Miss bei plus 0,53. Der Median zeigt dasselbe Bild, minus 0,47 gegen minus 0,28. Beide Werte liegen nah an null, daraus mache ich keine Handelsregel. Bei zehn Misses ist die zweite Zahl ohnehin dünn. Aber die Richtung stimmt in beiden Rechnungen.
3️⃣ Auch eine große Überraschung hilft nicht
Naheliegend wäre, dass zwei Prozent über der Schätzung zu wenig sind und es einen richtigen Ausreißer braucht. Die Korrelation zwischen der Höhe der Überraschung und der Kursreaktion liegt bei minus 0,042. Das ist Rauschen. Alphabet $GOOGL (-0,07 %) 214 Prozent drüber, Kurs plus 0,65. Warner Bros. Discovery $WBD 154 Prozent drüber, plus 1,44. Centene $CNC (-3,64 %) 133 Prozent drüber, minus 1,59. Intel $INTC (-4,76 %) 95 Prozent drüber, minus 7,89.
Bewegung gibt es, nur kommt sie woanders her
Nach oben lief NetApp $NTAP (-3,34 %) mit plus 22,4 Prozent, Teradyne $TER (-3,61 %) mit plus 14,4, Seagate $STX (-6,24 %) mit plus 11,4. Nach unten Reddit $RDDT (+1,82 %) mit minus 21,0, Ciena $CIEN (-7,41 %) mit minus 8,9, Broadcom $AVGO (+0,21 %) mit minus 7,9, Apple $AAPL (-2,52 %) mit minus 7,4.
Das sind zweistellige Tagesbewegungen. Reddit $RDDT (+1,82 %) lag 30 Prozent über der Schätzung und verlor ein Fünftel. Broadcom $AVGO (+0,21 %) lag 1,7 Prozent drüber und verlor fast acht. Die Zahl aus der Überschrift erklärt keine dieser Bewegungen. Es geht um den Ausblick, um Margen, um einen Satz im Call.
Was das nicht ist
Drei Monate sind eine Berichtssaison, kein Zyklus. In einer Phase mit fallenden Gewinnen sähe die Quote von 92 Prozent vermutlich anders aus. Ich messe nur den Tag nach der Meldung, nicht die zwei Wochen danach. Mein Universum besteht aus großen Werten aus vierzehn Indizes, bei Nebenwerten kann das anders laufen. Ich sammle weiter, in einem Jahr hab ich vier Quartale.
Für mich heißt das: Wer nach einer Meldung kauft, weil die Erwartung übertroffen wurde, handelt auf eine Information, die alle haben und die fast immer eintritt. Interessanter ist der umgekehrte Fall, wenn ein Kurs stark reagiert, obwohl die Zahl unauffällig war. Da steht was anderes im Bericht.
❓ Handelt jemand von euch bewusst um Earnings herum? Und hat einer eine Erklärung dafür, warum Misses im Schnitt besser wegkommen als Beats?
👇 Schreibt es in die Kommentare!
➡️ Solche Auswertungen mache ich regelmäßig, dazwischen kommt das monatliche Wikifolio-Update.
🗞️ Newsletter: codeandcapitalquant.beehiiv.com
📈 Wikifolio: https://www.wikifolio.com/de/de/w/wf0gquant6
Keine Anlageberatung, eigenes Research. Vergangene Ergebnisse sagen nichts über die Zukunft.
55
3 Kommentare
1Mon.
Ich handle nicht rings um Zahlen. Habe das einmal gemacht mit $SNOW aus Lust und Laune und hat funktioniert. Optionen kenn ich mich zu wenig aus um damit zu gamblen. Daher halte ich einfach meine Werte und nutze manchmal einen drop nach Zahlen um aufzustocken, mehr aber nicht. Vor den Zahlen halte ich i.d.R. die Füße still.
•
33
•1Mon.·
🍏 Keynote
E N D L I C H !!! $AAPL (-2,52 %)
>> das Nokia Communicator Feeling zurück !!! 🥴
88
7 Kommentare
1Mon.
Schöne Verbesserungen beim IPhone Pro 18, plane mein 15 pro zu ersetzen.
IPhone Due sah schon cool aus 😎
IPhone Due sah schon cool aus 😎
•
55
•
2Mon.·
"Sorgen" um den US-Dollar...
Hallo an alle (Schweizer) Investoren
Der Titel bringt es eigentlich schon auf den Punkt: Seit einiger Zeit beschäftigt mich das Thema USD zunehmend – und ich komme einfach nicht mehr davon los.
Zwischen dem anhaltend starken Franken und einem Dollar, der sich seit Monaten in einer eher schwachen Verfassung präsentiert, stelle ich mir immer öfter die grundsätzliche Frage, ob es für mich als Schweizer Investor überhaupt noch sinnvoll ist, so stark in US-Einzeltitel investiert zu bleiben.
Konkret überlege ich mir, meine Positionen in US-Unternehmen deutlich zu reduzieren und den freiwerdenden Anteil vermehrt in CHF-Titel umzuschichten. Der Auslöser für diese Überlegungen ist relativ simpel und lässt sich gut an einem meiner Portfolio-Positionen illustrieren: Meine $O (+0,15 %) -Aktien (Realty Income) zeigen mir in der App zwar ein Plus von rund 10 % in USD an – auf den ersten Blick also ein solides Ergebnis. Rechne ich die Währungsentwicklung aber mit ein, sieht das Bild schon ganz anders aus: Unterm Strich bin ich mit dieser Position aktuell effektiv im Minus. Der Kursgewinn wird also komplett vom Wechselkursverlust aufgefressen – und ich bin gerade einmal 1 Jahr in diesem Unternehmen investiert.
Das frustriert mich ehrlich gesagt zunehmend. Wenn sich dieser Trend fortsetzt, stellt sich für mich die Frage, wie viel Sinn es überhaupt noch macht, US-Einzeltitel aktiv im Portfolio aufzubauen oder auszubauen, wenn ein Grossteil der operativen Gewinne durch die Währungsentwicklung wieder zunichtegemacht wird. Man investiert ja letztlich nicht nur in ein Unternehmen, sondern – ob man will oder nicht – gleichzeitig auch in dessen Heimatwährung. Und genau dieser zweite Teil der Gleichung macht mir aktuell einen Strich durch die Rechnung.
Eine bemerkenswerte Ausnahme in meinem Portfolio ist aktuell $AAPL (-2,52 %) . Hier bin ich – trotz der ungünstigen Währungsentwicklung – mit über 40 % im Plus, was zeigt, dass eine wirklich starke operative Entwicklung des Unternehmens den Währungseffekt durchaus überkompensieren kann. Das gibt mir zumindest etwas Hoffnung, dass es nicht per se sinnlos ist, in US-Titel zu investieren – solange man sich der Unternehmen und ihrer fundamentalen Stärke wirklich sicher ist.
Trotzdem bleibt bei mir ein ungutes Gefühl. Deshalb würde mich eure Einschätzung zum Thema USD sehr interessieren: Wie seht ihr die Situation aktuell? Glaubt ihr, dass sich der Dollar mittelfristig wieder erholen kann, oder rechnet ihr eher damit, dass sich die Schwäche fortsetzt? Und ganz grundsätzlich: Denkt ihr, dass sich USD und CHF sich langfristig wieder etwas annähern werden, oder müssen wir uns als Schweizer Investoren einfach dauerhaft mit einem strukturell schwächeren Dollar arrangieren?
Bin gespannt auf eure Meinungen und Erfahrungen – gerade auch von denen unter euch, die ähnliche Überlegungen zur Gewichtung zwischen US- und CH-Titeln in ihrem eigenen Portfolio anstellen.
99
12 Kommentare
2Mon.
Kurz, weil Zeit fehlt:
- USD wird sich nicht erholen
- Bravus Research auf yt - letzten ein top video zu Verschuldung und Währungsdominanz/-zyklen erstellt
- Währung „egal“, Unternehmen und deren Währungsexposure viel relevanter - und da kannst du dem
USD trotzdem kaum
entkommen.
-Fazit:
> „Save bets“ in USD meiden oder tief gewichten - Performance vs. Risiko einfach nicht gut.
> Wenn er USD fällt, ruckelt es überall - bis sich eine neue Leitwährung etabliert. Hat aber alles per se keinen (direkten) Einfluss auf Unternehmensperformance.
> Mein Ansatz: Aktuell primär Reinvestitionen von Ausschüttungen, Langsamer aufbau Kapitalpuffer für ein Black Swan event (Kollaps USD-Bondmarkt in den nächsten 1-5 Jahren)
- USD wird sich nicht erholen
- Bravus Research auf yt - letzten ein top video zu Verschuldung und Währungsdominanz/-zyklen erstellt
- Währung „egal“, Unternehmen und deren Währungsexposure viel relevanter - und da kannst du dem
USD trotzdem kaum
entkommen.
-Fazit:
> „Save bets“ in USD meiden oder tief gewichten - Performance vs. Risiko einfach nicht gut.
> Wenn er USD fällt, ruckelt es überall - bis sich eine neue Leitwährung etabliert. Hat aber alles per se keinen (direkten) Einfluss auf Unternehmensperformance.
> Mein Ansatz: Aktuell primär Reinvestitionen von Ausschüttungen, Langsamer aufbau Kapitalpuffer für ein Black Swan event (Kollaps USD-Bondmarkt in den nächsten 1-5 Jahren)
•
66
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet