
Zusammenfassung:
Ein einziger Satz im Ausblick reicht offenbar, um Rekordzahlen kursseitig zunichtezumachen. Hensoldt meldete für das erste Halbjahr 2026 einen Auftragseingang von 2,812 Mrd. EUR — mehr als doppelt so viel wie im Vorjahreszeitraum. Der Auftragsbestand überschritt dabei erstmals die Marke von 10 Mrd. EUR, der Umsatz kletterte um 23,6 % auf 1,167 Mrd. EUR. Die Aktie reagierte zunächst mit einer kräftigen Rally auf bis zu 89,20 EUR — ein Plus von 22 % seit Jahresbeginn. Doch das Management dämpfte gleichzeitig die Erwartungen für das zweite Halbjahr mit einem vorsichtigeren Ausblick — ein Detail, das ausreichte, um die Stimmung zu drehen. Seitdem ist die Aktie weiter gefallen, kreuzte am 1. September ihre 38-Tage-Linie nach unten und notiert aktuell nur noch bei ca. 82,29 EUR — fast 30 % unter dem 52-Wochen-Hoch. Zusätzlich belastet ein Insider-Verkauf die Stimmung.
Die wichtigsten Punkte:
H1 2026: Auftragseingang 2,812 Mrd. EUR — mehr als verdoppelt (Vorjahr: 1,405 Mrd. EUR)Auftragsbestand erstmals über 10 Mrd. EURUmsatz H1: 1,167 Mrd. EUR (+23,6 % YoY)Management dämpft Erwartungen fürs zweite Halbjahr — langsameres Wachstum in Aussicht gestelltKurs: von 89,20 EUR (21.08.) auf ca. 82,29 EUR (aktuell) — fast 30 % unter Jahreshoch38-Tage-Linie am 01.09. nach unten gekreuzt, Abwärtstrend seit 23.07.Insider-Verkauf: Vorstandsmitglied Reiner Winkler (18.08., EQS-Meldung)Analystenkursziele zwischen 94 und 98 EUR — Jefferies bei 94 EUR (Buy), sieht aber Leonardo als neuen Sektor-FavoritenBosch-Kooperation: neues Ingenieurszentrum bei Stuttgart, ca. 300 Stellen bis Ende 2027Politisches Exekutionsrisiko (u.a. F126-Debatte) bleibt latenter Unsicherheitsfaktor
Aktuelle Kennzahlen - Hensoldt Aktie (Stand: 05.09.2026)
KennzahlWertStand
Kurs (XETRA: HAG)
ca. 82,29–82,62 EUR
02.–03.09.2026
52-Wochen-Hoch
117,70 EUR
2025/2026
52-Wochen-Tief
63,18 EUR
2026
Abstand zum 52-Wochen-Hoch
ca. −30,14 %
03.09.2026
Abstand vom 52-Wochen-Tief
+30,00 %
03.09.2026
Jahresperformance 2026 (YTD)
+12,00 %
03.09.2026
30-Tage-Performance
+2,60 %
03.09.2026
Monatsperformance
−4,78 %
03.09.2026
7-Tage-Performance
−6,46 %
03.09.2026
Marktkapitalisierung
ca. 9,50 Mrd. EUR
Sept. 2026
Auftragseingang H1 2026
2,812 Mrd. EUR (mehr als verdoppelt, Vorjahr: 1,405 Mrd. EUR)
Mitte Aug. 2026
Auftragsbestand
über 10 Mrd. EUR (erstmals)
30.06.2026
Umsatz H1 2026
1,167 Mrd. EUR (+23,6 % YoY)
Mitte Aug. 2026
Ausblick H2 2026
Management stellt langsameres Wachstum in Aussicht
Mitte Aug. 2026
Insider-Verkauf
Reiner Winkler (Vorstand), 18.08.2026
18.08.2026
Bosch-Kooperation
Ingenieurszentrum Stuttgart, ca. 300 Stellen bis 2027
05.08.2026
38-Tage-Linie
Am 01.09.2026 nach unten gekreuzt (bei 82,62 EUR)
01.09.2026
Abwärtstrend seit
23.07.2026
—
WKN / ISIN / Ticker
HAG000 / DE000HAG0005 / HAG
—
Analystenkursziele
Spanne 94–98 EUR
Sept. 2026
Jefferies
Buy, 94 EUR — nennt aber Leonardo als neuen Sektor-Favoriten
Aug. 2026
Nächster vollständiger Bericht (Q3)
ca. November 2026
—
Hensoldt Aktie News — Alle aktuellen Meldungen im Überblick
Die wichtigsten Nachrichten zur Hensoldt Aktie der letzten Wochen auf einen Blick:
DatumMeldungDetailsEinschätzung
01.09.2026
38-Tage-Linie nach unten gekreuzt
Rücksetzer auf 82,62 EUR bestätigt den seit dem 23. Juli laufenden Abwärtstrend — trotz der starken Halbjahreszahlen setzt sich die charttechnische Schwäche fort.
Bärisch
28.08.2026
Stimmrechtsmitteilung veröffentlicht
Reguläre Transparenzmitteilung gemäß § 40 WpHG — Routinevorgang ohne unmittelbare Signalwirkung für die operative Entwicklung.
Neutral
21.08.2026
Aktie hält sich bei 89,20 EUR — 24 % unter Hoch
Trotz starker Halbjahreszahlen und Auftragseingang von 2,81 Mrd. EUR bleibt die Aktie rund 24 % unter ihrem 52-Wochen-Hoch von 117,70 EUR. Wochenverlust von 6,5 bis 7,06 % laut finanzen.net TecDAX-Auswertung — Markt bleibt trotz Jahresplus von 22 % vorsichtig.
Gemischt
18.08.2026
Insider-Verkauf: Reiner Winkler
Vorstandsmitglied Reiner Winkler meldet einen Aktienverkauf (EQS-Directors'-Dealings). Insider-Verkäufe kurz nach starken Zahlen werden von Marktbeobachtern häufig kritisch gesehen, auch wenn sie nicht zwangsläufig ein negatives Signal für die Unternehmensentwicklung sind.
Bärisch
Mitte Aug. 2026
Halbjahreszahlen: Auftragsbestand knackt 10 Mrd. EUR
Auftragseingang 2,812 Mrd. EUR — mehr als doppelt so hoch wie im Vorjahr. Auftragsbestand erstmals über 10 Mrd. EUR. Umsatz +23,6 % auf 1,167 Mrd. EUR. Gleichzeitig stellt das Management für H2 2026 ein langsameres Wachstumstempo in Aussicht — dämpft die anfängliche Kursrally deutlich.
Gemischt
05.08.2026
Neue Kooperation mit Bosch
Hensoldt kündigt gemeinsames Ingenieurszentrum mit Bosch in Leinfelden-Echterdingen bei Stuttgart an — rund 300 neue Stellen bis Ende 2027 geplant. Stärkt die technologische Basis im Bereich Sensorik und Elektronik.
Bullisch
Was macht Hensoldt — und warum reicht ein vorsichtiger Satz, um die Rally zu stoppen?
Unternehmensbeschreibung
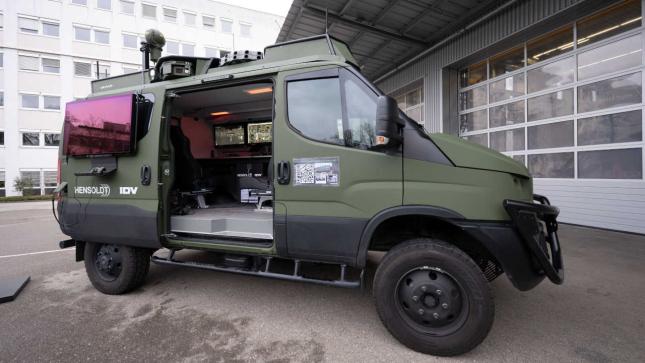
Die Hensoldt AG (ISIN: DE000HAG0005, WKN: HAG000) wurde 2017 aus dem Airbus-Konzern ausgegliedert und hat ihren Sitz in Taufkirchen bei München. Das Unternehmen ist im MDAX gelistet und beschäftigt rund 7.500 Mitarbeiter. Die Unternehmensgeschichte reicht bis 1852 zurück. Zwei bedeutende Ankeraktionäre verleihen dem Unternehmen strategische Stabilität: die Bundesrepublik Deutschland (25,1 %) und Leonardo S.p.A. (22,8 %).
Das Kerngeschäftsmodell — "Augen und Ohren" der Verteidigung:
- Radarsysteme: TRML-4D (Luftverteidigung), TRS-4D (Marinefregatte), SPEXER (Perimeterschutz)
- Optische Systeme: Wärmebildgeräte, Zielfernrohre, Drohnenabwehr-Optronik
- Elektronische Kampfführung: Aufklärungssysteme, Störsender, Signalerfassung
- Cyber: Cybersicherheit für Verteidigungsinfrastrukturen — neuer Wachstumstreiber
- Software-Defined Defence: OrbitISR und Mehrdomänen-Plattformen — KI-gestützte Echtzeit-Lagebilder
Warum ein einziger vorsichtiger Satz im Ausblick so viel Wirkung entfalten konnte: Der Markt hatte sich an eine Serie immer neuer Rekordmeldungen gewöhnt — Auftragseingang verdoppelt, Backlog über 10 Mrd. EUR, Umsatz +23,6 %. Als das Management dann für die zweite Jahreshälfte lediglich ein langsameres Wachstumstempo in Aussicht stellte, reichte das aus, um die zuvor aufgebaute Euphorie zu brechen. Genau dasselbe Muster erlebte kürzlich auch die RENK Aktie — dort sorgte eine ähnliche Diskrepanz zwischen starken Zahlen und verhaltenem Ton dafür, dass eine Rally binnen weniger Wochen wieder in sich zusammenfiel.
Ist die Hensoldt Aktie fundamental kaufenswert?
Fundamentalanalyse: Ist der vorsichtige Ausblick eine Übertreibung des Markts? (Stand: 05.09.2026)
Vieles spricht dafür — die Datenbasis bleibt trotz des dämpfenden Kommentars außergewöhnlich stark.
Bewertung im Sektorvergleich: Bei einem Kurs von ca. 82 EUR und Analystenkurszielen zwischen 94 und 98 EUR preist der Markt aktuell ein gewisses Misstrauen gegenüber der Wachstumsfortsetzung ein — trotz eines Auftragsbestands, der die künftigen Umsätze über Jahre absichert. Diese Bewertungslücke von grob 15 bis 20 % zum Analystenkonsens ist ähnlich ausgeprägt wie bei der Rheinmetall Aktie, wo der Markt ebenfalls skeptischer bleibt, als es die operativen Kennzahlen nahelegen würden.
Margenentwicklung und Wachstumsqualität: Ein Umsatzwachstum von 23,6 % bei gleichzeitig mehr als verdoppeltem Auftragseingang ist eine seltene Kombination — sie zeigt, dass Hensoldt nicht nur bestehende Aufträge abarbeitet, sondern gleichzeitig deutlich neues Geschäft gewinnt. Die Book-to-Bill-Dynamik (deutlich mehr neue Aufträge als realisierter Umsatz) sichert dem Unternehmen Visibilität weit über das laufende Jahr hinaus — der vorsichtigere H2-Ausblick betrifft primär das Wachstumstempo, nicht die grundsätzliche Nachfragesituation.
Bilanzqualität und strategische Investitionen: Die neue Kooperation mit Bosch für ein gemeinsames Ingenieurszentrum bei Stuttgart zeigt, dass Hensoldt trotz der kurzfristigen Kurszurückhaltung antizyklisch in seine technologische Basis investiert — rund 300 neue Stellen bis Ende 2027 sind ein klares Bekenntnis zu langfristigem Wachstum, nicht das Verhalten eines Unternehmens, das seine eigene Zukunft skeptisch einschätzt.
Segmentbetrachtung: Der Insider-Verkauf von Vorstandsmitglied Reiner Winkler ist der einzige wirklich uneindeutige Datenpunkt in dieser Analyse. Einzelne Insider-Verkäufe folgen häufig persönlichen finanziellen Gründen (Steuerzahlungen, Diversifikation) und sind nicht automatisch ein Signal mangelnden Vertrauens in das Unternehmen — trotzdem sollte man sie im Kontext eines ohnehin schon nervösen Marktumfelds nicht komplett ignorieren.
Fazit der Fundamentalanalyse: Die fundamentalen Daten — verdoppelter Auftragseingang, Rekord-Backlog, starkes Umsatzwachstum, strategische Investitionen — rechtfertigen eher eine Aufwertung als den aktuellen Kursrückgang. Der vorsichtige H2-Ausblick des Managements wirkt wie der eigentliche Auslöser der Verkaufswelle, ist aber inhaltlich moderat und keine fundamentale Kehrtwende.
Bewertung und KGV der Hensoldt Aktie (Stand 03.09.2026) - Quelle: Aktienfinder / Christian Lill
Wie entwickelt sich der Kurs der Hensoldt Aktie?
Hensoldt Chartanalyse und Kursziele 2026 (Stand: 05.06.2026)
Die Hensoldt Aktie markierte ihr 52-Wochen-Hoch bei 117,70 EUR und notiert aktuell rund 30 % darunter. Nach den starken Halbjahreszahlen kletterte die Aktie zunächst bis auf 89,20 EUR (21. August) — ein Plus von 22 % seit Jahresbeginn zu diesem Zeitpunkt. Seitdem hat sich der Wind jedoch gedreht: Die Aktie befindet sich seit dem 23. Juli in einem Abwärtstrend, der sich am 1. September mit der Kreuzung der 38-Tage-Linie bei 82,62 EUR nochmals bestätigte. Aktuell notiert die Aktie bei ca. 82,29 EUR — deutlich unter dem Post-Zahlen-Hoch, aber immer noch rund 30 % über dem 52-Wochen-Tief von 63,18 EUR. Ein sehr ähnliches Chartbild aus starken Zahlen, anfänglicher Rally und anschließendem Rückschlag zeigte zuletzt auch die Siemens Energy Aktie — beide Aktien kämpfen aktuell mit demselben Phänomen: Fundamentale Stärke reicht dem Markt allein nicht mehr aus.
Wichtige Kursmarken:
52-Wochen-Hoch: 117,70 EUR52-Wochen-Tief: 63,18 EUR (2026)Post-Zahlen-Hoch: 89,20 EUR (21.08.2026)Aktueller Kurs: ca. 82,29 EUR (03.09.2026)38-Tage-Linie: 82,62 EUR — am 01.09. nach unten gekreuztErster Widerstand: 97,50 EUR (Post-Zahlen-Hoch-Zone)Zweiter Widerstand: 117,70 EURKritische Marke nach unten: Rückfall unter 78 EUR würde erneute Schwäche bestätigen
Chartanalyse:
Übergeordnet tendieren die Anteilsscheine der Rüstungsfirma seitwärts. Es klassifiziert sich eine neutrale Handelsrange zwischen 97,50 EUR und 63 EUR innerhalb den letzten Wochen. Ein Ausbruch über den ersten Widerstand von 97,50 EUR hinaus triggert ein Kursziel von 117,70 EUR (das Allzeithoch). Ein Absturz unter 63 EUR würde die Hensoldt Aktie weiter bis 46 EUR abfallen lassen können. Zwischen den genannten beiden Triggermarken ist die Aktie kurzfristig trendlos zu sein, selbst wenn Hensoldt langfristig in einem klaren Aufwärtstrend steckt.
Fazit: Wann kommt die Trendwende bei Hensoldt?
Meine Einschätzung: Halten / Beobachten
+100 % mehr Aufträge, aber ein vorsichtiger Ausblick bremst alles — genau das fasst die aktuelle Lage bei Hensoldt treffend zusammen. Die Substanz der Halbjahreszahlen ist unbestreitbar: verdoppelter Auftragseingang, ein Backlog über 10 Mrd. EUR, kräftiges Umsatzwachstum. Der Grund für den Kursrückgang liegt weniger in den Zahlen selbst als in der Erwartungshaltung, die der Markt zuvor aufgebaut hatte — und in einem Management, das lieber vorsichtig kommuniziert als Euphorie zu schüren. Der Insider-Verkauf und die charttechnische Schwäche sollten beobachtet, aber nicht überbewertet werden.
Wer an die strukturelle Nachfrage nach Sensorik und Verteidigungselektronik glaubt und die aktuelle Konsolidierung als Übertreibung nach unten einordnet, findet hier einen Einstieg fast 30 % unter dem Jahreshoch mit einem Analystenkonsens deutlich darüber. Wer auf Nummer sicher gehen will, wartet ab, ob sich die Aktie oberhalb des ersten Widerstands von 97,50 EUR etablieren kann und wie sich der tatsächliche Geschäftsverlauf im zweiten Halbjahr entwickelt.
✅ Chancen
⚠️ Risiken
- Auftragseingang mehr als verdoppelt — 2,812 Mrd. EUR im Halbjahr
- Auftragsbestand erstmals über 10 Mrd. EUR — lange Umsatzsichtbarkeit
- Umsatz +23,6 % — starkes, breit getragenes Wachstum
- Bosch-Kooperation zeigt antizyklische Investitionsbereitschaft
- Analystenkursziele (94–98 EUR) deutlich über aktuellem Kurs
- +30 % vom 52-Wochen-Tief — langfristiger Aufwärtstrend nicht gebrochen
- Management dämpft Erwartungen fürs zweite Halbjahr
- 38-Tage-Linie nach unten gekreuzt — Abwärtstrend seit 23. Juli
- Insider-Verkauf von Vorstandsmitglied Winkler belastet Stimmung zusätzlich
- Jefferies sieht trotz Kursziel-Anhebung Leonardo als neuen Sektor-Favoriten
- Politisches Exekutionsrisiko (u.a. F126-Debatte) bleibt latent
- Fast 30 % unter Jahreshoch trotz Rekordzahlen — Vertrauensdefizit
Kauft ihr bei $HAG (+0,56 %) jetzt zu?