
Hensoldt hat nach neun Monaten 2026 die Erwartungen übertroffen und die Jahresprognose angehoben. Der Umsatz stieg um 21 % auf 1.863 Mio. EUR, das bereinigte EBITDA sogar um 33 % auf 281 Mio. EUR – Analysten hatten laut Dow Jones nur mit rund 1,81 Mrd. EUR Umsatz und 260 Mio. EUR EBITDA gerechnet. Der Auftragseingang schoss um 77 % auf 3.564 Mio. EUR, der Auftragsbestand erreichte mit 10.367 Mio. EUR einen neuen Rekord. Für 2026 peilt das Management jetzt rund 2,8 Mrd. EUR Umsatz und eine bereinigte EBITDA-Marge von rund 19 % an. Der Haken: Der bereinigte Free Cashflow liegt nach neun Monaten bei −104 Mio. EUR, der Großauftrag PEGASUS kommt womöglich erst 2027 und die Probleme im ZEBEL-Logistikzentrum belasten das Vertrauen. Vor dem Xetra-Handelsstart am 05.11.2026 notierte die Aktie beim Vortagesschluss von 81,44 EUR – die Kursreaktion auf die Zahlen steht noch aus. Charttechnisch steckt die Aktie seit Monaten in einer Range zwischen 63 und 97 EUR – erst ein Ausbruch über 96,80 EUR oder ein Bruch unter 63,14 EUR liefert das nächste Signal.
Die wichtigsten Punkte
- 9M-Umsatz 1.863 Mio. EUR (+21 %), bereinigtes EBITDA 281 Mio. EUR (+33 %), Marge 15,1 %
- Auftragseingang 3.564 Mio. EUR (+77 %), Rekord-Auftragsbestand 10.367 Mio. EUR
- Prognose 2026 angehoben: rund 2,8 Mrd. EUR Umsatz (zuvor 2,75 Mrd. EUR), Marge rund 19 %
- Haken: Free Cashflow −104 Mio. EUR, PEGASUS evtl. erst 2027, ZEBEL-Logistikprobleme
- Analysten: Ø-Kursziel rund 92 EUR, Spanne 60 bis 105 EUR
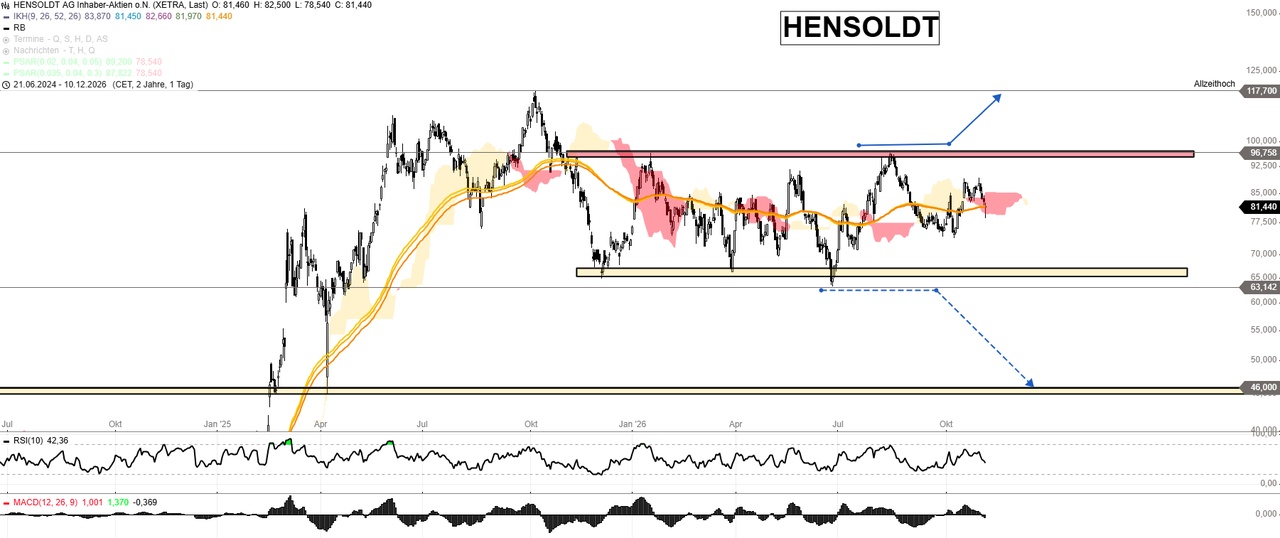
- Chartmarken: Ausbruch über 96,80 EUR mit Ziel 117,70 EUR, Bruch unter 63,14 EUR mit Ziel 46 EUR
Welche Kennzahlen hat die Hensoldt Aktie aktuell?
Die Hensoldt Aktie notierte vor dem Xetra-Handelsstart am 05.11.2026 bei 81,44 EUR (Xetra-Schlusskurs vom 04.11.2026, −1,7 % am 04.11.). Seit Jahresbeginn liegt die Aktie damit rund 11 % im Plus, während Rheinmetall im gleichen Zeitraum rund 36 % verloren hat. Bis zum 52-Wochen-Hoch von 96,70 EUR fehlen allerdings noch knapp 19 %, bis zum Rekordhoch von 117,70 EUR sogar rund 45 %.
Welche Nachrichten bewegen die Hensoldt Aktie aktuell?
Die Hensoldt Aktie bewegen aktuell vor allem die starken Neunmonatszahlen und die angehobene Jahresprognose. Umsatz und bereinigtes EBITDA lagen über den Analystenschätzungen, der Auftragsbestand erreicht einen neuen Rekord. Auf der Gegenseite stehen der negative Free Cashflow, die mögliche Verschiebung des Großauftrags PEGASUS ins Jahr 2027 und Berichte über massive Störungen im ZEBEL-Logistikzentrum der Bundeswehr. Wie schnell Rüstungs-Euphorie in Enttäuschung umschlagen kann, hat in diesem Jahr auch die RENK Aktie schmerzhaft gezeigt – bei Hensoldt entscheidet jetzt der Chart, wohin die Reise geht.
Was sagt das Management von Hensoldt zu den Neunmonatszahlen?
CEO Oliver Dörre sieht Hensoldt klar auf Wachstumskurs: Die strukturell hohen Verteidigungsausgaben in Deutschland und Europa „füllen weiter unsere Auftragsbücher“. Laut Pressemitteilung zeigt sich die Nachfrage inzwischen zunehmend auch im Umsatz, weil Hensoldt dank zusätzlicher Kapazitäten deutlich mehr produziert und ausliefert. Strategisch will sich der Konzern vom Sensorspezialisten zum „neo-systems house“ entwickeln, in dem Sensoren, Plattformen und Software enger zusammenwirken.
Was gut lief: Das bereinigte EBITDA wuchs mit 33 % deutlich schneller als der Umsatz mit 21 %. Finanzvorstand Christian Ladurner betont, dass die Margen in beiden Segmenten gestiegen sind – in der Optronik hat sie sich auf 12,6 % mehr als verdoppelt. Im dritten Quartal allein erreichte die bereinigte EBITDA-Marge 20,6 % nach 17,6 % im Vorjahr, der Free Cashflow drehte mit +32 Mio. EUR ins Plus.
Der Haken: Nach neun Monaten liegt der bereinigte Free Cashflow noch bei −104 Mio. EUR. Das Book-to-Bill-Ziel hängt an den Aufträgen im vierten Quartal, der Großauftrag PEGASUS könnte erst Anfang 2027 kommen. Zu den Berichten über die Störungen im ZEBEL-Logistikzentrum äußert sich die Mitteilung nicht – genau das bleibt für mich der offene Punkt.
Ausblick: Für 2026 erwartet Hensoldt jetzt rund 2,8 Mrd. EUR Umsatz, eine bereinigte EBITDA-Marge von rund 19 % und ein Book-to-Bill am oberen Ende der Spanne von 1,5x bis 2,0x. Die Mittelfristziele wurden bestätigt, am 10.11.2026 folgt der Kapitalmarkttag in London.
Was macht Hensoldt — und womit verdient der Konzern sein Geld?
Hensoldt ist ein Spezialist für Verteidigungs- und Sicherheitselektronik – also für die „Augen und Ohren“ moderner Streitkräfte. Das MDAX-Unternehmen mit Sitz in Taufkirchen bei München entstand 2017 aus dem Airbus-Konzern, beschäftigt rund 10.000 Mitarbeiter und erzielte 2025 einen Umsatz von 2,46 Mrd. EUR. Ankeraktionäre sind die Bundesrepublik Deutschland und Leonardo.
Sensors: Das größte Segment liefert Radare wie das TRML-4D für die Luftverteidigung, Marineradare, Systeme zur elektronischen Kampfführung und Avionik. Nach neun Monaten 2026 erzielte Sensors 1.522 Mio. EUR Umsatz (+15,5 %) bei einer bereinigten EBITDA-Marge von 15,5 % und einem Auftragsbestand von rund 7,4 Mrd. EUR.
Optronics: Hier entstehen Zielfernrohre, Wärmebildgeräte und Optronik für Fahrzeuge. Der Bereich ist der Wachstumsturbo: Umsatz 354 Mio. EUR (+52,4 %), Auftragseingang 1.157 Mio. EUR (+253 %) und ein Book-to-Bill von 3,3x.
Services und Logistik: Mit dem Logistikzentrum ZEBEL in Wolfhagen verantwortet Hensoldt die zentrale Ersatzteillogistik für das Heer. Genau dieser Bereich steht aktuell wegen Software-Störungen im Fokus.
Warum der Markt trotzdem zögert: Hensoldt liefert Rekordzahlen, die Aktie steckt aber seit über einem Jahr unter dem Rekordhoch von 117,70 EUR fest. Die Bewertung ist hoch, der Cashflow schwankt stark mit den Projektmeilensteinen, und politische Themen wie Friedensgespräche oder Verzögerungen bei Großaufträgen sorgen immer wieder für Rücksetzer im gesamten Rüstungssektor.
Fundamentalanalyse: Ist die Hensoldt Aktie nach den Neunmonatszahlen zu teuer?
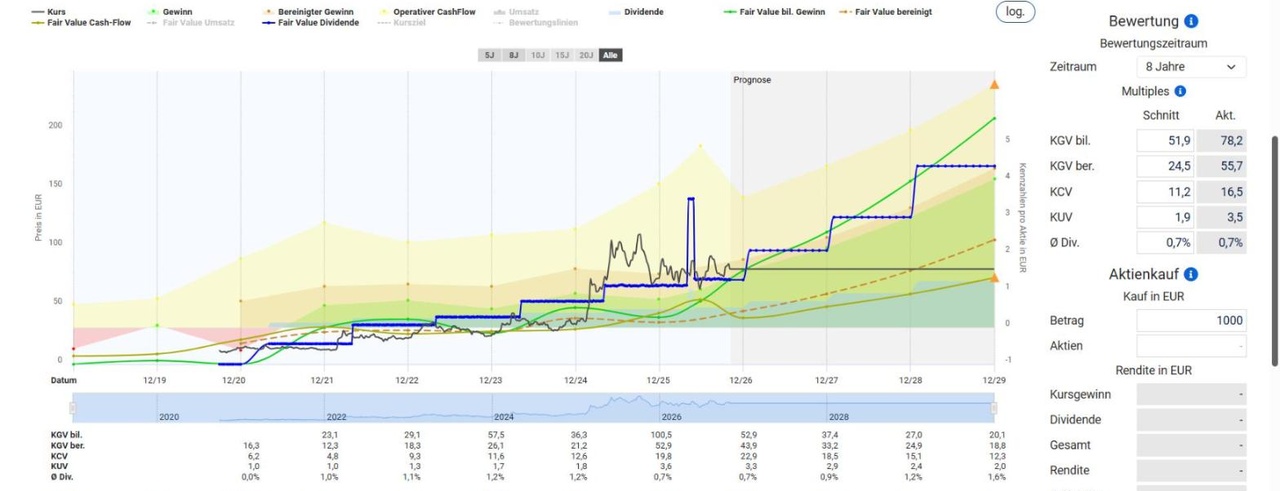
Fundamental ist Hensoldt operativ stark, aber nicht günstig bewertet – das Wachstum ist im Kurs schon zu einem großen Teil eingepreist. Auf Basis der Konsensschätzung von 1,87 EUR Gewinn je Aktie für 2026 liegt das KGV bei rund 45, Rheinmetall kommt auf etwa 31. Laut Aktienfinder liegt das bereinigte KGV mit 55,7 deutlich über dem Schnitt der vergangenen acht Jahre von 24,5.
Wachstum und Margen: Der Umsatz wuchs nach neun Monaten um 21 % auf 1.863 Mio. EUR, ohne Durchlaufumsätze um 17,7 %. Das bereinigte EBIT stieg um 45 % auf 177 Mio. EUR, die Marge von 7,9 % auf 9,5 %. Weil das vierte Quartal traditionell das stärkste ist, liegt die Jahresmarge deutlich über dem Neunmonatswert – Hensoldt peilt rund 19 % an.
Cashflow und Verschuldung: Der bereinigte Free Cashflow lag nach neun Monaten bei −104 Mio. EUR nach −119 Mio. EUR im Vorjahr. Für das Gesamtjahr erwartet Hensoldt unverändert eine Cash Conversion von rund 50 % des bereinigten EBITDA und einen Verschuldungsgrad von rund 1,5x. Wie schnell sich ein hoch bewerteter Wachstumswert mit Rekord-Auftragsbuch neu bewerten lässt, zeigt auch die Siemens Energy Aktie – entscheidend ist, dass am Ende Cash hängen bleibt.
Auftragsbestand als Sicherheitsnetz: Mit 10.367 Mio. EUR entspricht der Auftragsbestand fast dem Vierfachen des erwarteten Jahresumsatzes. Das sichert die Auslastung über Jahre ab und macht Hensoldt weniger abhängig von einzelnen Quartalen.
Dividende: Für 2025 hat Hensoldt 0,55 EUR je Aktie ausgeschüttet, beim aktuellen Kurs eine Rendite von nur rund 0,7 %. Die Ausschüttungsquote soll bei 30 bis 40 % des bereinigten Nettogewinns liegen – Hensoldt ist eine Wachstums-, keine Dividendenaktie.
Hensoldt Aktie Kursziele und Prognose 2026
Die Analysten sehen für die Hensoldt Aktie im Schnitt ein Kursziel von rund 92 EUR und damit rund 13 % Luft nach oben. Laut Aktienfinder liegt der Konsens von 16 Analysten bei 90,34 EUR, finanzen.net kommt bei sieben Kurszielen auf 94,43 EUR. Die Spanne reicht von 60 EUR (mwb research) bis 105 EUR (Deutsche Bank). Neue Kursziele nach den Neunmonatszahlen lagen zum Redaktionsschluss (05.11.2026, 08:45 Uhr) noch nicht vor.
Wichtige Kursmarken:
- 52-Wochen-Hoch: 96,70 EUR (Januar und August 2026)
- Aktueller Kurs: 81,44 EUR (Xetra-Schluss 04.11.2026; Stand Import 05.11.2026, 08:45 Uhr, vor Xetra-Eröffnung)
- Widerstand: 96,80 EUR (rote Widerstandszone, Ausbruchsmarke)
- Allzeithoch: 117,70 EUR (Oktober 2025, Ziel nach Ausbruch)
- Unterstützung: 66–67 EUR (gelbe Unterstützungszone)
- Kritische Marke nach unten: 63,14 EUR
- Ziel short: 46,00 EUR (gelbe Zone)
Analysten-Kursziele:
- Ø-Kursziel: ca. 92 EUR (Aktienfinder 90,34 EUR bei 16 Analysten, finanzen.net 94,43 EUR)
- Deutsche Bank: Buy, 105 EUR (16.10.2026)
- JPMorgan: Neutral, 100 EUR (06.08.2026)
- Jefferies: Buy, 98 EUR (07.10.2026)
- Barclays: Equal Weight, 97 EUR (01.06.2026)
- Bank of America: Buy, 94 EUR (01.10.2026)
- Warburg Research: Buy, 94 EUR (03.08.2026)
- Goldman Sachs: Neutral, 85 EUR (06.10.2026)
- mwb research: Sell, 60 EUR (30.10.2026)
Chartanalyse:
Der Tageschart von Hensoldt zeigt eine klassische Seitwärtsbewegung: Seit Monaten pendelt die Aktie in einer breiten Range zwischen rund 63 und 97 EUR, ohne dass sich eine Seite durchsetzen kann. Auffällig ist dabei die relative Stärke – Hensoldt outperformt die Rheinmetall Aktie deutlich. Seit Jahresbeginn liegt Hensoldt rund 11 % im Plus, Rheinmetall dagegen rund 36 % im Minus.
Hier gilt es, die Triggermarken abzuwarten. Oben liegt die entscheidende Marke bei 96,80 EUR, wo die rote Widerstandszone die Aktie bisher jedes Mal ausgebremst hat. Gelingt der Ausbruch darüber, rechne ich mit weiteren Anschlusskäufen bis zum Rekordhoch bei 117,70 EUR.
Unten achte ich auf die Marke von 63,14 EUR direkt unter der gelben Unterstützungszone um 66 bis 67 EUR, die mehrfach gehalten hat. Fällt die Aktie unter 63,14 EUR, wäre eine Abwärtsbewegung bis 46 EUR zu shorten.
Zwischen diesen beiden Marken bleibt Hensoldt für mich ein klassischer Range-Kandidat. Ich warte ab, bis eine der beiden Triggermarken auslöst – erst dann ergibt sich ein Trade mit klarer Richtung.
Chancen und Risiken der Hensoldt Aktie
Chancen:
- ✅ Zahlen über Konsens: Umsatz 1.863 Mio. EUR, bereinigtes EBITDA 281 Mio. EUR
- ✅ Prognose 2026 angehoben auf rund 2,8 Mrd. EUR Umsatz und rund 19 % Marge
- ✅ Rekord-Auftragsbestand von 10.367 Mio. EUR sichert Umsatz über Jahre
- ✅ Optronics als Wachstumsturbo: Umsatz +52 %, Book-to-Bill 3,3x
- ✅ Relative Stärke: seit Jahresbeginn ca. +11 % gegenüber ca. −36 % bei Rheinmetall
- ✅ Ausbruch über 96,80 EUR öffnet Raum bis zum Rekordhoch bei 117,70 EUR
Risiken:
- ⚠️ Bereinigter Free Cashflow nach neun Monaten bei −104 Mio. EUR
- ⚠️ PEGASUS-Auftrag womöglich erst Anfang 2027
- ⚠️ ZEBEL-Logistikprobleme belasten Vertrauen und Reputation
- ⚠️ Hohe Bewertung: KGV 2026e rund 45
- ⚠️ Politische Risiken wie Friedensgespräche drücken den Rüstungssektor
- ⚠️ Bruch unter 63,14 EUR würde Abwärtspotenzial bis 46 EUR öffnen
Fazit: Hensoldt Aktie – Rekordzahlen, aber wann platzt die Range?
Die Hensoldt Aktie ist nach den Neunmonatszahlen operativ stärker denn je, charttechnisch aber weiter ein Fall für Geduld – ich warte auf den Trigger. Umsatz und bereinigtes EBITDA lagen über den Erwartungen, der Auftragsbestand erreicht 10.367 Mio. EUR und die Prognose für 2026 steigt auf rund 2,8 Mrd. EUR Umsatz bei rund 19 % Marge. Gleichzeitig bleiben der negative Free Cashflow, die mögliche PEGASUS-Verschiebung und die ZEBEL-Störungen echte Bremsklötze.
Mit einem KGV von rund 45 für 2026 ist viel Wachstum eingepreist, das Ø-Kursziel der Analysten liegt bei rund 92 EUR. Charttechnisch ist der Plan klar: Über 96,80 EUR steigt die Wahrscheinlichkeit für Anschlusskäufe bis zum Rekordhoch bei 117,70 EUR, unter 63,14 EUR droht eine Abwärtsbewegung bis 46 EUR. Dazwischen bleibt die Aktie in ihrer Range.
Wer im Verteidigungssektor auf Software statt Sensorik setzt, sollte auch die Palantir Aktie kennen – dort tobt ein ganz anderer Kampf zwischen Wachstum und Bewertung.
Quellen
- Hensoldt Pressemitteilung (EQS-News): HENSOLDT steigert bereinigtes EBITDA um 33 % und konkretisiert Prognose für 2026 nach oben (05.11.2026)
- EQS-News via FinanzNachrichten.de: Neunmonatszahlen Hensoldt (05.11.2026)
- HENSOLDT Investor Relations
- dpa-AFX via finanzen.at: Hensoldt wird im Rüstungsboom noch etwas optimistischer (05.11.2026)
- Dow Jones via FinanzNachrichten.de: Hensoldt mit hohem Ordereingang und besserer Prognose, inkl. Konsens (05.11.2026)
- Sharedeals: Rechtfertigen die Q3-Zahlen ein KGV von 45? (Konsens, Bewertung, Analysten)
- Heidelberg24 mit Bezug auf WirtschaftsWoche: Ersatzteil-Stopp bei der Bundeswehr (ZEBEL, 30.10.2026)
- Finanztrends: Kursziel von mwb auf 60 Euro gesenkt (01.11.2026)
- finanzen.net: Analysten-Kursziele Hensoldt
- FinanzNachrichten.de: Analysten-Einstufungen Hensoldt
- Finanztrends: Analysten-Zwiespalt vor den November-Zahlen (Goldman Sachs, Bank of America)
- EQS-News via Börse Online: Hauptversammlung beschließt höhere Dividende
- boerse.de: Historische Kurse Rheinmetall
- boerse.de: Hensoldt Aktie – Kurs, 52-Wochen-Spanne, Performance
- Xetra-Schlusskurs Hensoldt 04.11.2026 (Alpha Vantage, finanzen.net)
- Alpha Vantage: Tages- und Wochenkurse Hensoldt (HAG.DEX) und Rheinmetall (RHM.DEX), Xetra
- Stock3: Tageschart Hensoldt (Xetra, EUR), Stand 05.11.2026
- Aktienfinder: Fair-Value-Berechnung, Bewertungskennzahlen und Analysten-Konsens Hensoldt, Stand 05.11.2026
Keine Anlageberatung – alle Informationen dienen ausschließlich der finanziellen Bildung.
Was haltet ihr aktuell von der $HAG (-2,81 %) ?