
Gesundheitsgigant gegen MedTech-Spezialist
In der vergangenen Woche standen sich AstraZeneca $AZN (+0,22 %) und Roche $ROP (+0,01 %) gegenüber – zwei Konzerne, bei denen die Diskussion fast zwangsläufig um Medikamente, Patente und klinische Studien kreist.
Heute bleiben wir zwar im Gesundheitssektor, wechseln aber die Perspektive:
Johnson & Johnson $JNJ (+0,35 %) und Abbott $ABT (+0,14 %)
verdienen ihr Geld nicht nur mit einzelnen Wirkstoffen, sondern mit ganzen Plattformen, Geräten, Diagnostik und dauerhaften Beziehungen zu Kliniken und Ärzten.
Johnson & Johnson ist der größere und breitere Konzern: Innovative Medicine trifft auf MedTech, von Immunologie und Onkologie bis zu Herz-Kreislauf-Produkten, Orthopädie und Chirurgie.
Abbott ist fokussierter auf Medizintechnik, Diagnostik, Ernährung und etablierte Medikamente – mit FreeStyle Libre als sichtbarstem Wachstumsmotor und Exact Sciences als neuem Baustein in der Krebsdiagnostik.
Der Vergleich ist deshalb besonders reizvoll:
Gewinnt die enorme Forschungs- und Finanzkraft von Johnson & Johnson – oder bietet Abbott mit seinem Geräte- und Diagnostikmodell das ausgewogenere Verhältnis aus wiederkehrenden Umsätzen, Innovation und Bewertung?
Hinweis: Kurse aus den bereitgestellten Charts beziehungsweise Schlussständen vom 12.–13.11.2026. Finanzzahlen aus Q3/LTM 2026, Geschäftsberichten, Proxy Statements und Primärquellen.
ZWEI PLATTFORMEN, UNTERSCHIEDLICHE RISIKOTREIBER
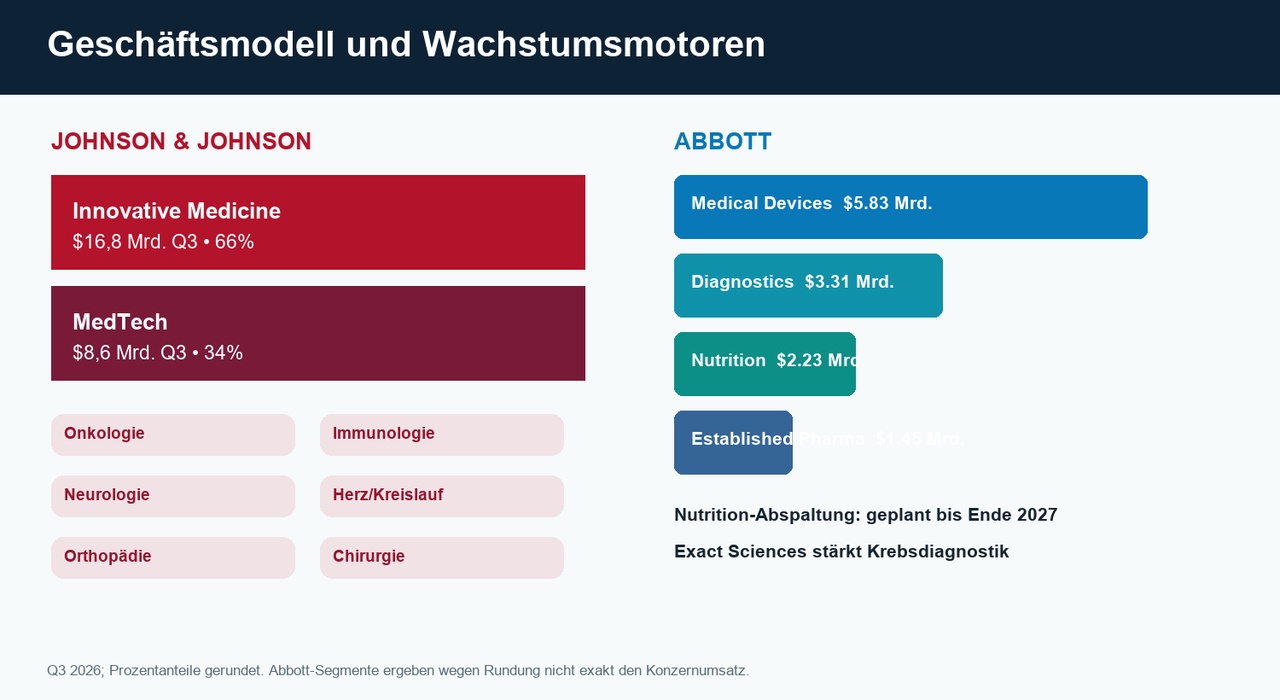
J&J erzielte im dritten Quartal 25,4 Mrd. USD Umsatz und wuchs um 5,9 Prozent. Innovative Medicine kam auf 16,8 Mrd. USD, MedTech auf 8,6 Mrd. USD.
Abbott erzielte 13,0 Mrd. USD und rund sieben Prozent vergleichbares Wachstum; Medical Devices war mit 5,83 Mrd. USD das größte Segment.
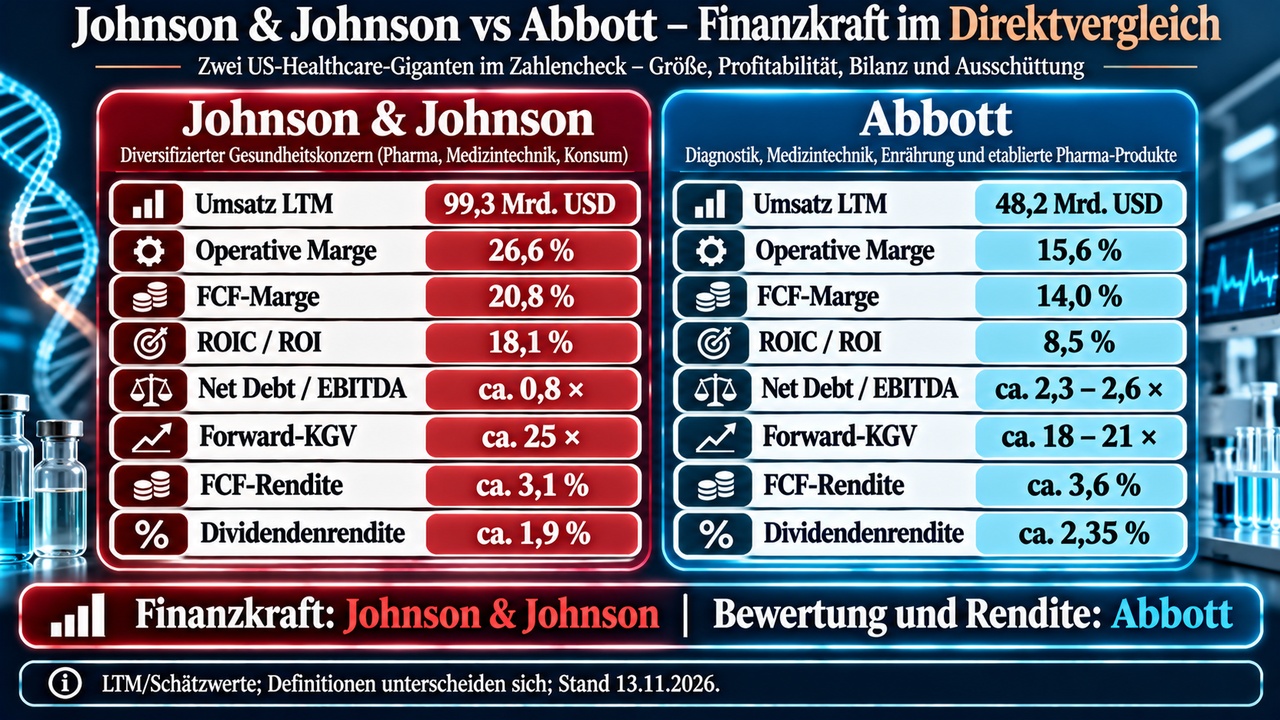
J&J gewinnt den Finanzblock deutlich. Abbott ist günstiger und bietet mehr laufende Rendite, trägt nach der Exact-Sciences-Übernahme aber sichtbar mehr Schulden.
Der ausgewiesene Gewinn wurde in Q3 durch rund sieben Mrd. USD Sonderbelastungen stark gedrückt; deshalb ist das rückblickende KGV wenig aussagekräftig.
Abbott trägt nach der Exact-Sciences-Übernahme sichtbar
mehr Schulden, bleibt aber operativ cashflow-stark.
J&J; bewegt sich größenmäßig in einer anderen Liga als klassische MedTech-Konzerne.
Abbott konkurriert bei Geräten und Diagnostik mit Medtronic, Boston Scientific, Dexcom, Roche Diagnostics und Guardant.
Größe schafft Vertriebskraft, aber kein Monopol: In Elektrophysiologie, Glukosemessung und Krebsdiagnostik ist der Wettbewerb intensiv.
Pipeline und Wachstumstreiber
DIE INVESTMENTTHESE KANN AUF MEHREREN EBENEN BRECHEN
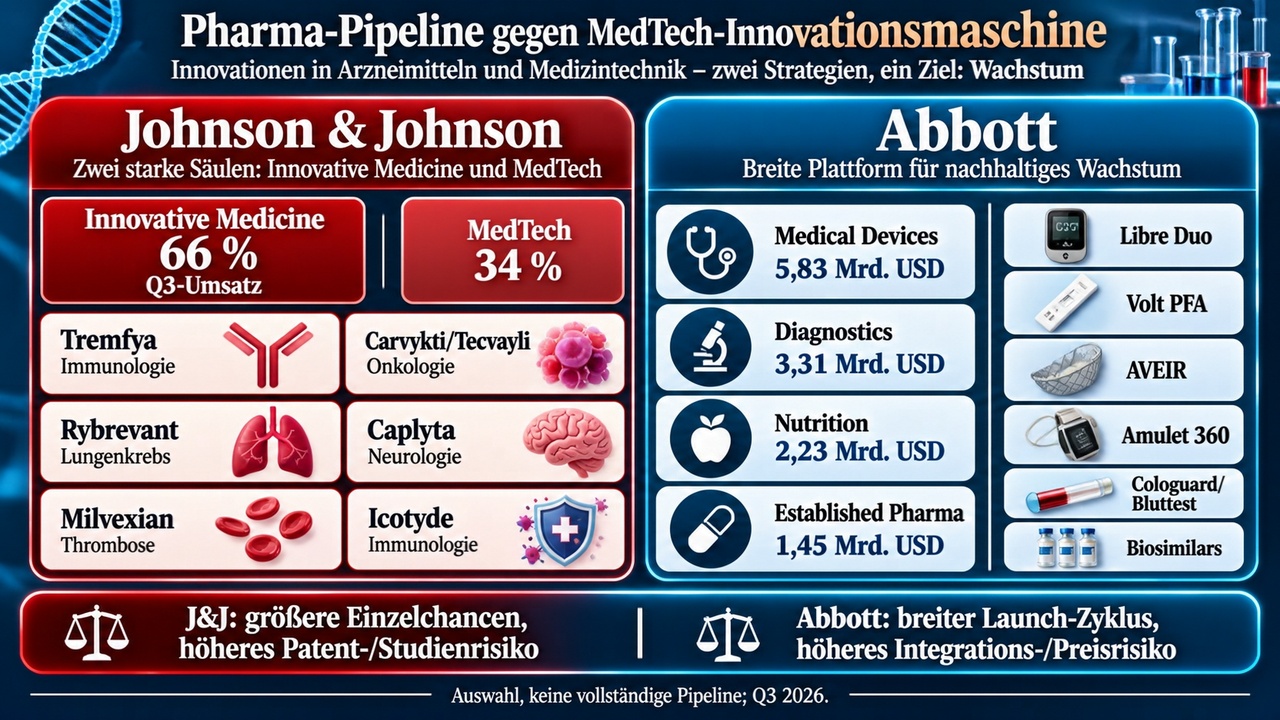
J&J wächst über Tremfya, Tecvayli, Caplyta und Rybrevant; Carvykti, Milvexian und Icotyde können die nächste Welle bilden. Frühe Studiensignale dürfen nicht wie bestätigte Umsätze behandelt werden.
Abbott verteilt seine Chancen auf Libre Duo, Volt PFA, AVEIR, Amulet 360, strukturelle Herzprodukte und Krebsdiagnostik. Exact Sciences erweitert den adressierbaren Markt, erhöht aber Integration und Schulden.
Kundenkonzentration, KI und Burggraben
Keiner der beiden Konzerne veröffentlicht eine belastbare Top-10-Kundenquote.
Nicht offengelegt bedeutet nicht automatisch diversifiziert. Die Abhängigkeiten liegen bei Gesundheitssystemen, Kostenträgern, Großhändlern, Kliniken, Laboren und Erstattungsregimen.
KI kann Forschung, Studiendesign, Pharmakovigilanz, OP-Planung, Sensoralgorithmen und Diagnostik beschleunigen.
Der Burggraben entsteht aber erst aus validierten Daten, Zulassung, Fertigung, Vertrieb und Einbindung in klinische Abläufe. Die direkte Substitutionsgefahr ist bei beiden niedrig.
Dividende und Kapitalallokation
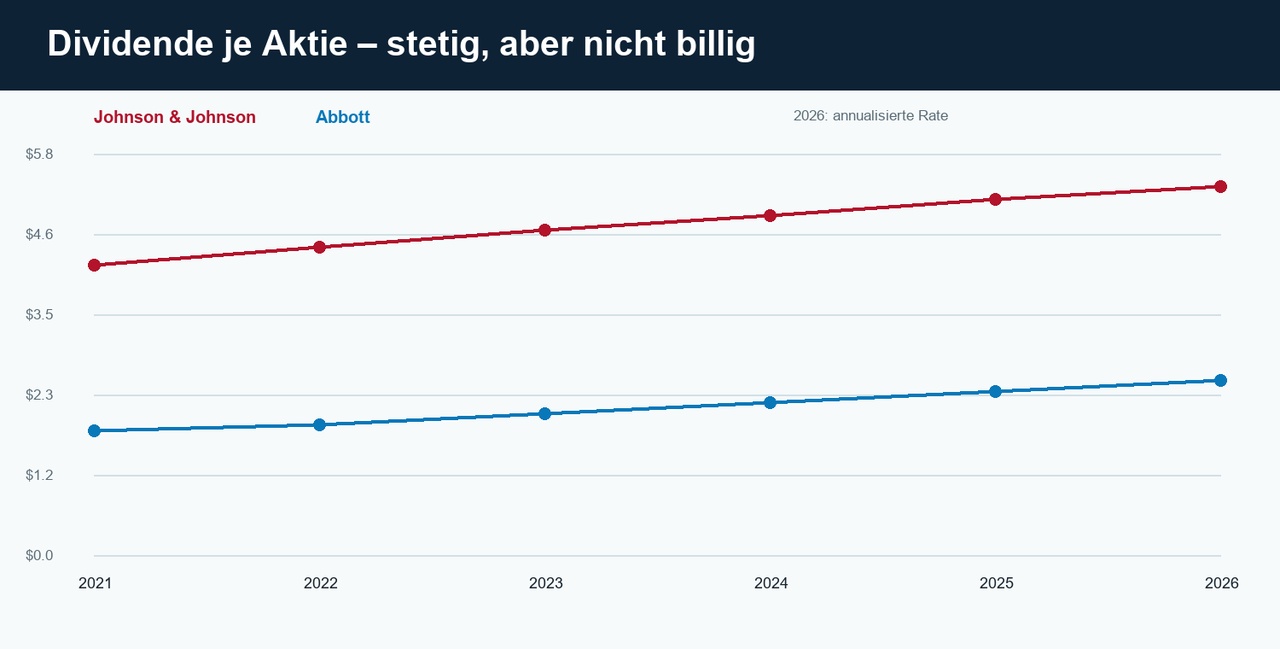
J&J zahlt annualisiert 5,36 USD und erhöht seit 64 Jahren.
Abbott zahlt 2,52 USD und erhöht seit 54 Jahren.
Abbott bietet aktuell die höhere Rendite, J&J den größeren absoluten FCF-Puffer. Beide planen zugleich große Strukturmaßnahmen: DePuy Synthes bei J&J, Nutrition bei Abbott.
Bewertung und DCF
Modellbasis: etwa 21 Mrd. USD normalisierter Free Cashflow bei J&J; und rund 6,75 Mrd. USD bei Abbott, jeweils auf die aktuelle Aktienzahl verteilt. Das Modell ist bewusst streng und verwendet Equity-Free-Cashflow ohne zusätzliche Akquisitionssynergien. Schon kleine Änderungen bei Diskontsatz und Terminalwachstum verschieben den Wert stark.
Das Ergebnis ist unmissverständlich: J&J; liegt selbst über dem optimistischen Szenario; Abbott notiert zwischen Base und Bull.
Das macht J&J; nicht zu einem schlechten Unternehmen – aber zu einer Aktie mit sehr hoher Erwartungslast. Abbott ist relativ günstiger, jedoch nur dann attraktiv, wenn Integration, Entschuldung und Produktwachstum gelingen
Charttechnik und Einstiegsplan
J&J
Der Tageschart liegt deutlich über EMA 50 und EMA 200; RSI und MACD sind positiv, der Kurs läuft aber nahe am oberen Bollinger-Band. Im Wochenchart bestätigt die Struktur den langfristigen Aufwärtstrend. Widerstand liegt bei 285 bis 290 USD, erste Unterstützung bei 270 bis 265 USD, darunter 253 bis 249 USD.
Mein bevorzugtes Setup ist der Rücklauf. Ein Ausbruch über 290 USD wäre technisch stark, aber fundamental noch teurer.
Ereignisrisiken können Stopps mit Kurslücken überspringen; die genannten Marken sind Szenarien, keine Orderempfehlungen.
Abbott stabilisiert sich im Tageschart um die gleitenden Durchschnitte; RSI ist neutral und der MACD positiv, aber flacher. Im Wochenchart bleibt die Zone 111 bis 116 USD der entscheidende Widerstand. Unterstützungen liegen bei 105 bis 102 USD, tiefer um 98 und 93 USD.
Der Pullback bietet das bessere Verhältnis aus Chance und Risiko. Ein Breakout ist erst nach bestätigtem Wochenschluss über 116 USD interessant. Der Chart ist weniger überdehnt als J&J;, aber noch nicht so sauber.
Endwertung und Schlusswort
DER SIEGER IST NICHT AUTOMATISCH DER NÄCHSTE KAUF
Johnson & Johnson gewinnt dieses Duell für mich als Unternehmen. Die Kombination aus Pharma, MedTech, Free Cashflow, Bilanz und Forschungstiefe ist schwer zu schlagen. Abbott bleibt ein hervorragender Konzern und ist beim heutigen Kurs der vernünftigere Bewertungsfavorit.
Als Aktie würde ich trotzdem keiner von beiden hinterherlaufen. Bei J&J; gefällt mir der Bereich 265 bis 272 USD deutlich besser als ein Kauf nahe dem Widerstand. Bei Abbott wären 102 bis 105 USD ein erster Beobachtungsbereich; alternativ warte ich auf einen bestätigten Ausbruch über 116 USD. Wer nur auf Qualität schaut, landet bei J&J.; Wer Bewertung und Einstiegsrisiko stärker gewichtet, kann Abbott wählen.
Wie seht ihr das? Ist Johnson & Johnson trotz des hohen Preises der klare Qualitätsanker – oder ist Abbott mit Libre,
Herzprodukten und Krebsdiagnostik der spannendere Kandidat für die kommenden Jahre?
Beim nächsten Aktienduell treffen Danaher $DHR (-0,83 %)
und Thermo Fisher Scientific $TMO (-0,2 %)
aufeinander: zwei unverzichtbare Ausrüster der Forschung, Diagnostik und Bioproduktion – mit sehr unterschiedlichen Wachstums- und Bewertungsprofilen.
und natürlich alle anderen :)