
Hallo zusammen,
nach unserem letzten Aktienduell zwischen Eli Lilly $LLY (+2,49 %) und Novo Nordisk $NOVO B (+2,56 %) wechseln wir heute einmal ganz bewusst die Branche.
Weg von Abnehmspritzen, Medikamentenpipelines, künstlicher Intelligenz und den großen Technologiethemen – und hin zu einem Geschäft, das im Hintergrund arbeitet, ohne das unsere moderne Wirtschaft aber kaum funktionieren würde:
der weltweiten Logistik.
Denn egal, welches neue Smartphone verkauft, welches Medikament produziert oder welcher Onlineshop beliefert wird – am Ende müssen Rohstoffe, Bauteile und fertige Waren tatsächlich von einem Ort zum anderen gelangen.
Per Flugzeug, Containerschiff, Lastwagen und schließlich ins Lager oder direkt zum Kunden.
Genau daran verdienen Unternehmen wie DSV $DSV (+0,21 %) und Kühne+Nagel $KNIN (-0,1 %) ihr Geld.
Es sind vielleicht keine Aktien, über die täglich überall gesprochen wird. Aber sie sorgen dafür, dass die Produkte der großen Börsenstars überhaupt auf die Straße, in die Fabriken und zu den Kunden kommen.
Heute treten deshalb zwei der bedeutendsten Logistikkonzerne der Welt gegeneinander an:
DSV aus Dänemark und Kühne+Nagel aus der Schweiz.
Beide organisieren globale Lieferketten, verfolgen dabei aber unterschiedliche Wege.
DSV setzt seit Jahren stark auf große Übernahmen und muss nun zeigen, ob sich die gewaltige Integration von DB Schenker wirklich auszahlt.
Kühne+Nagel wächst weniger spektakulär, überzeugt dafür aktuell mit einer stärkeren Bilanz, guter operativer Entwicklung und neuen Wachstumsfeldern rund um Cloud-Infrastruktur, Healthcare und die Zusammenarbeit mit Amazon und AWS.
Wir schauen uns wie immer die Geschäftsmodelle, aktuellen Zahlen, Bilanzen, Cashflows, Dividenden, Bewertungen sowie Chancen und Risiken an.
Natürlich gehören auch die Tages- und Wochencharts sowie konkrete mögliche Einstiegszonen dazu.
Die entscheidende Frage lautet diesmal:
Ist DSV mit seinem enormen Synergie- und Wachstumspotenzial die spannendere Aktie – oder ist Kühne+Nagel mit seiner bewiesenen Qualität, der stärkeren Bilanz und dem saubereren Chart am Ende die bessere Wahl?
Viel Spaß beim heutigen Aktienduell: DSV $DSV (+0,21 %)
gegen Kühne+Nagel $KNIN (-0,1 %)
– Integrationsgigant gegen Qualitätsführer.
Worum es bei diesem Duell wirklich geht
Beide Firmen verkaufen keine eigenen Schiffe oder Flugzeuge, sondern organisieren globale Lieferketten. Der wichtigste Rohstoff ist deshalb nicht Stahl, sondern Information:
Wer Kapazitäten, Routen, Zoll, Lager und Kundennachfrage besser zusammenführt, verdient an jedem transportierten Container oder jeder Luftfrachtsendung.
Das macht Skalierung wertvoll – und erklärt, warum DSV seit Jahrzehnten zukauft, während Kühne+Nagel stärker organisch und über Spezialisierung wächst.
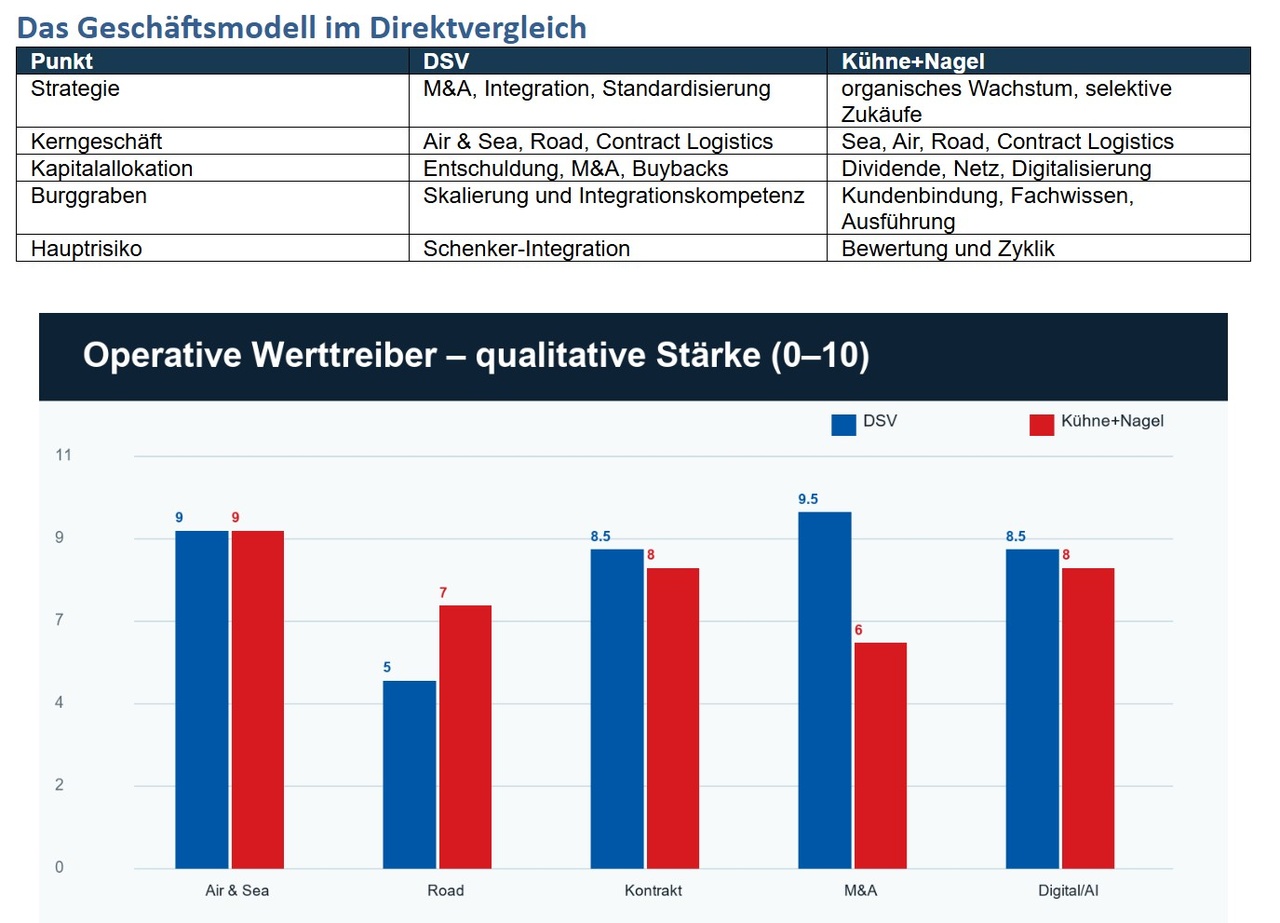
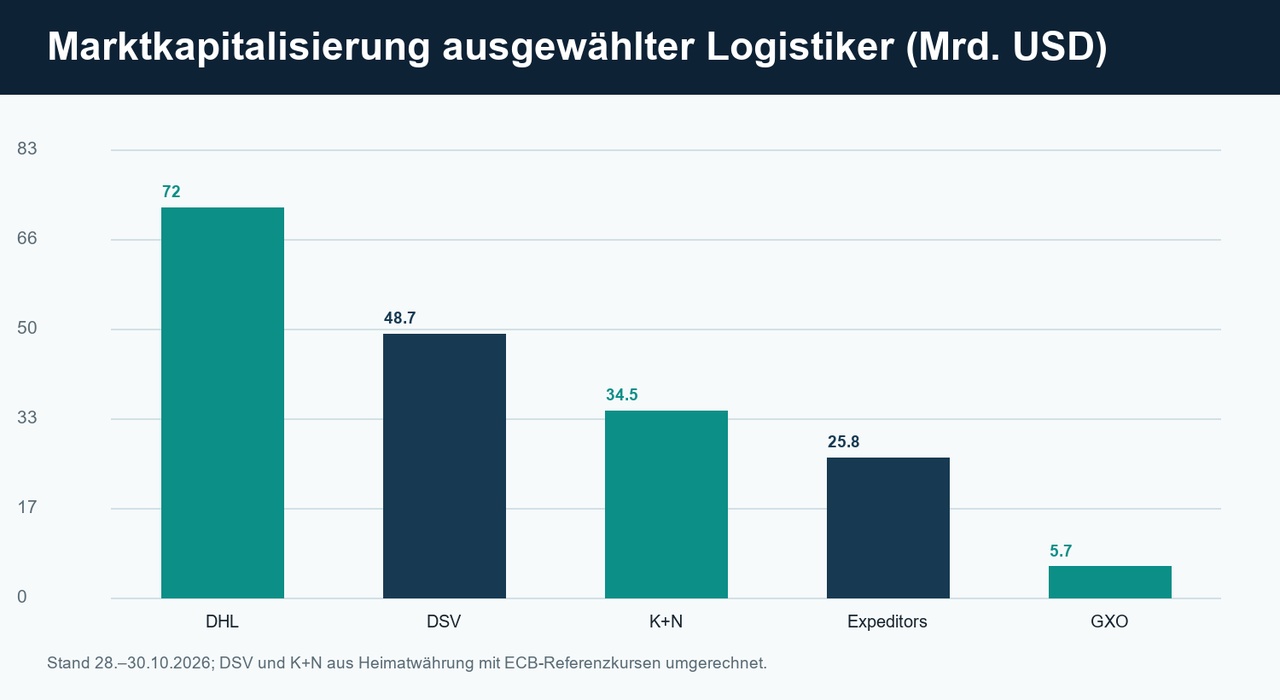
DSV ist nach der Übernahme von DB Schenker zur globalen Plattform geworden.
Kühne+Nagel bleibt kompakter, ist aber nach eigener Aussage die weltweite Nummer eins in Luft- und Seefrachtvolumen.
Der Vergleich ist deshalb weniger David gegen Goliath als zwei unterschiedliche Betriebssysteme:
DSV kauft Größe und presst Synergien heraus; Kühne+Nagel versucht, vorhandene Größe profitabler und kundenorientierter zu nutzen.
DSV: Die Schenker-Wette
Der Unternehmenswert der Schenker-Transaktion lag bei 106,7 Milliarden DKK.
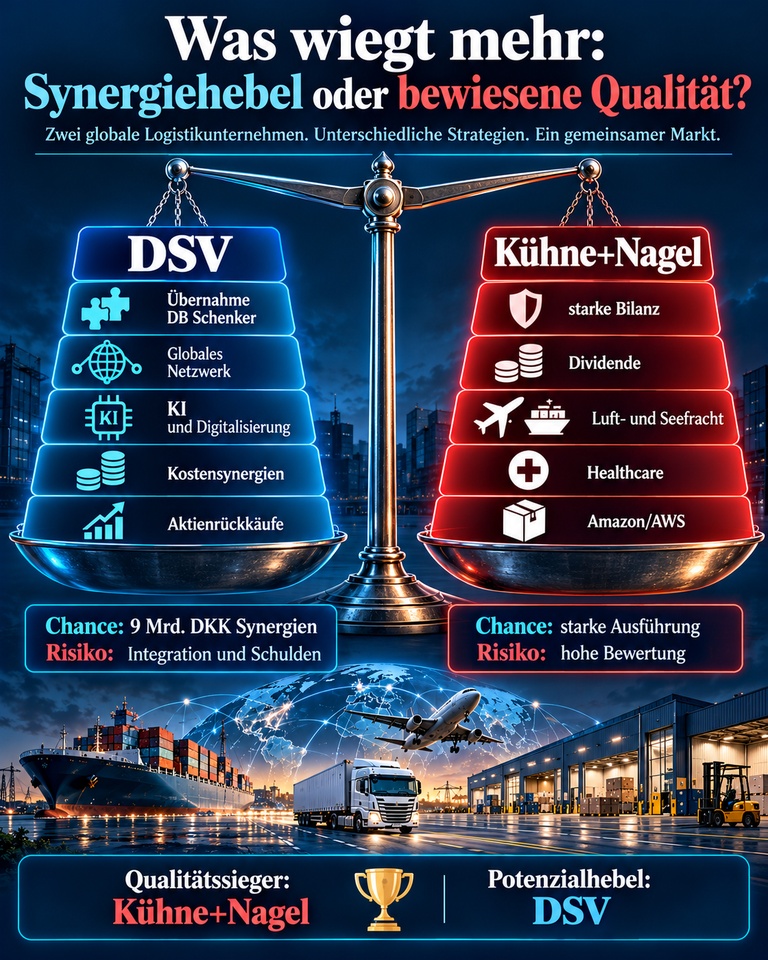
DSV erwartet rund 9 Milliarden DKK jährliche Synergien mit voller finanzieller Wirkung ab 2027. Bis Ende des dritten Quartals 2026 waren rund 8,7 Milliarden DKK der erwarteten 11 Milliarden DKK Integrations- und Transaktionskosten verbucht. Fast alle Länder sind integriert oder befinden sich mitten im Prozess.
Das ist die große Chance und zugleich das größte Risiko. Gelingt die Integration, wachsen Einkaufsmacht, Netzwerkauslastung, Cross-Selling und Backoffice-Effizienz.
Scheitert sie teilweise, bleiben Kundenverluste, Doppelstrukturen und hohe Schulden. DSV meldet ein Gearing von 2,5, während langfristig weniger als 2,0 angestrebt werden.
Der Cashflow muss deshalb zunächst die Bilanz reparieren, bevor große Rückkäufe wieder zum dominanten Renditetreiber werden.
Entscheidend sind für mich vier Punkte:
- Road muss sich stabilisieren,
- die 9-Milliarden-DKK-Synergie darf nicht weiter nach hinten rutschen,
- der bereinigte Free Cashflow muss ohne Immobilienverkäufe steigen und
- das Gearing sollte 2027 unter 2,0 fallen.
Kühne+Nagel: Qualität mit neuer Wachstumskante
Kühne+Nagel hat 2026 eine siebenjährige strategische Zusammenarbeit mit Amazon und AWS angekündigt. Im Mittelpunkt stehen Infrastruktur, Ausrüstung, Wartung und Ausbau von Cloud-Rechenzentren. Die Vereinbarung wird durch eine erfolgsabhängige Option auf bestehende Kühne+Nagel-Aktien flankiert. Das bindet Amazon langfristig, erhöht aber auch die Verhandlungsmacht eines ohnehin sehr großen Kunden.
Daneben wachsen Luftfracht für Cloud- und Halbleiterkunden, Healthcare-Logistik und integrierte Kontraktlogistik. Im dritten Quartal stieg der Air-Logistics-EBIT um 84 Prozent, Sea Logistics um 55 Prozent, Road um 40 Prozent und Contract Logistics um sieben Prozent.
Das ist breit genug, um nicht nur von einer einzelnen Sparte zu sprechen.
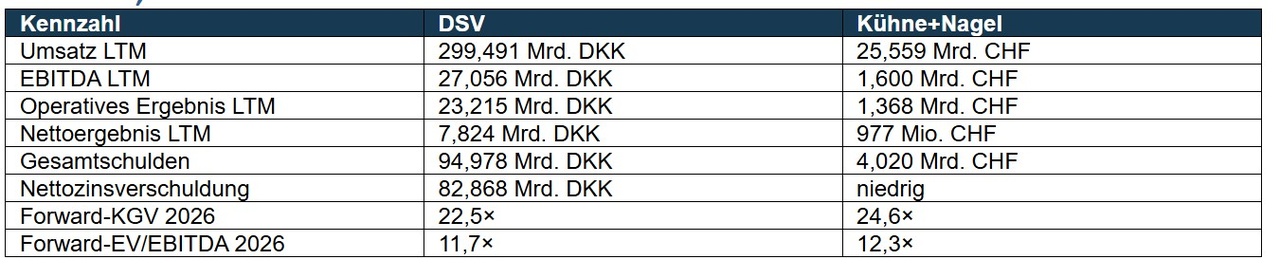
Die Kehrseite ist die Bewertung. Wer Kühne+Nagel zu rund 24,6-mal dem erwarteten Gewinn kauft, setzt voraus, dass 2026 keine kurzfristige Zyklusspitze ist.
Das Unternehmen darf sich kaum operative Fehler erlauben.
Q3 2026: Wer hat aktuell das bessere Momentum?
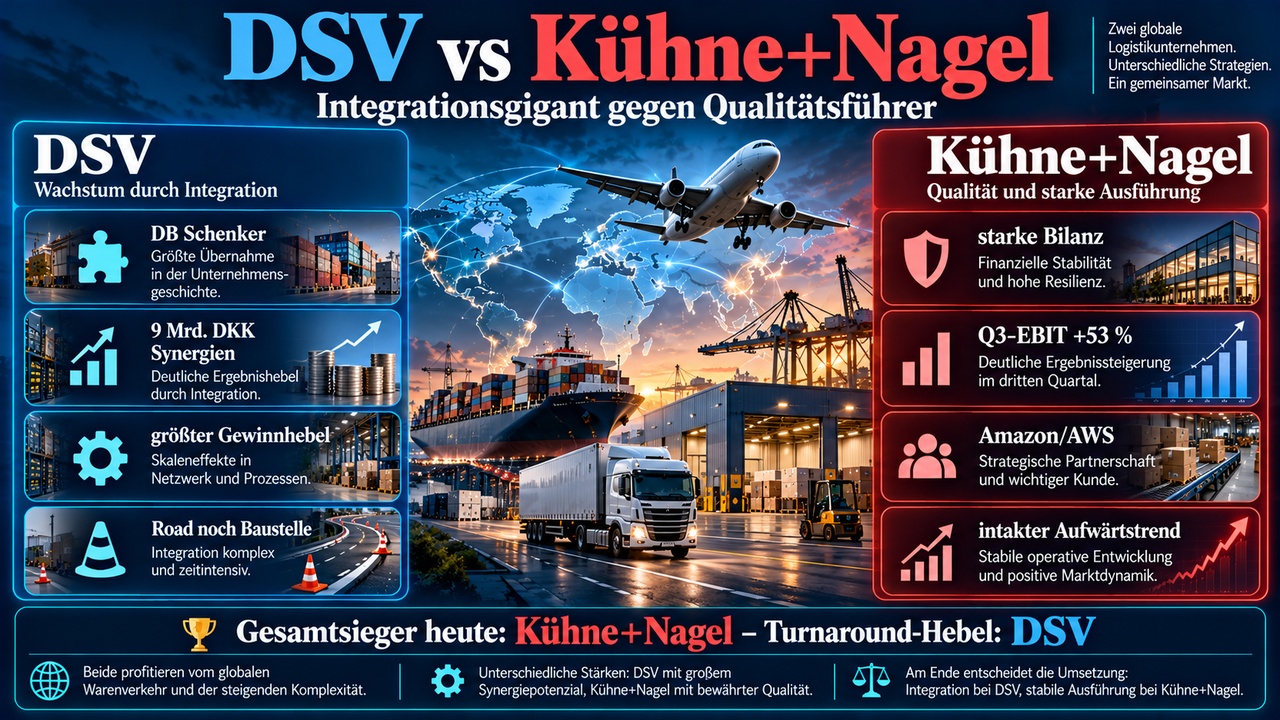
Kühne+Nagel liefert das klarere Quartal. Alle vier Sparten wuchsen, Air Logistics legte beim Volumen im dritten Quartal um zehn Prozent zu und das Management hob die Prognose erneut an. Bei DSV sind Air & Sea und Contract Logistics stark, aber Road bleibt die offene Baustelle. Dort fiel der Quartals-EBIT um 35,1 Prozent, weil Integration, Produktivität und Kundenbindung noch nicht funktionieren wie geplant.
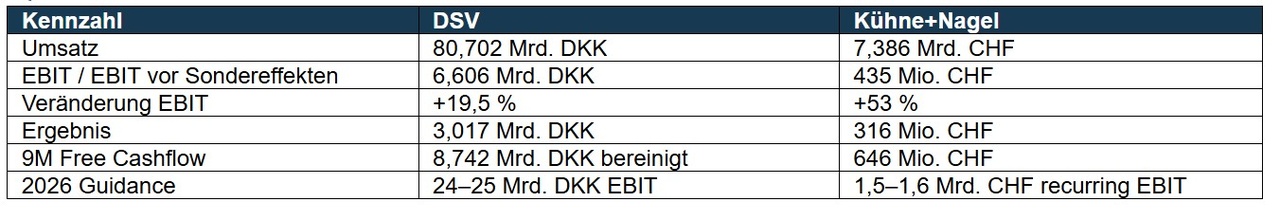
Kühne+Nagel gewinnt den Bilanzvergleich deutlich. DSVs Schulden sind durch Schenker strategisch erklärt, aber wirtschaftlich real. Positiv ist, dass die Nettozinsverschuldung seit Ende 2025 sinkt. Negativ ist, dass ein Teil des starken Q3-Cashflows von Immobilienverkäufen kam. Bei Kühne+Nagel deckt der Cashbestand einen großen Teil der Schulden, wodurch Konjunkturdellen leichter auszuhalten sind.
Dividende und Kapitalrückgabe
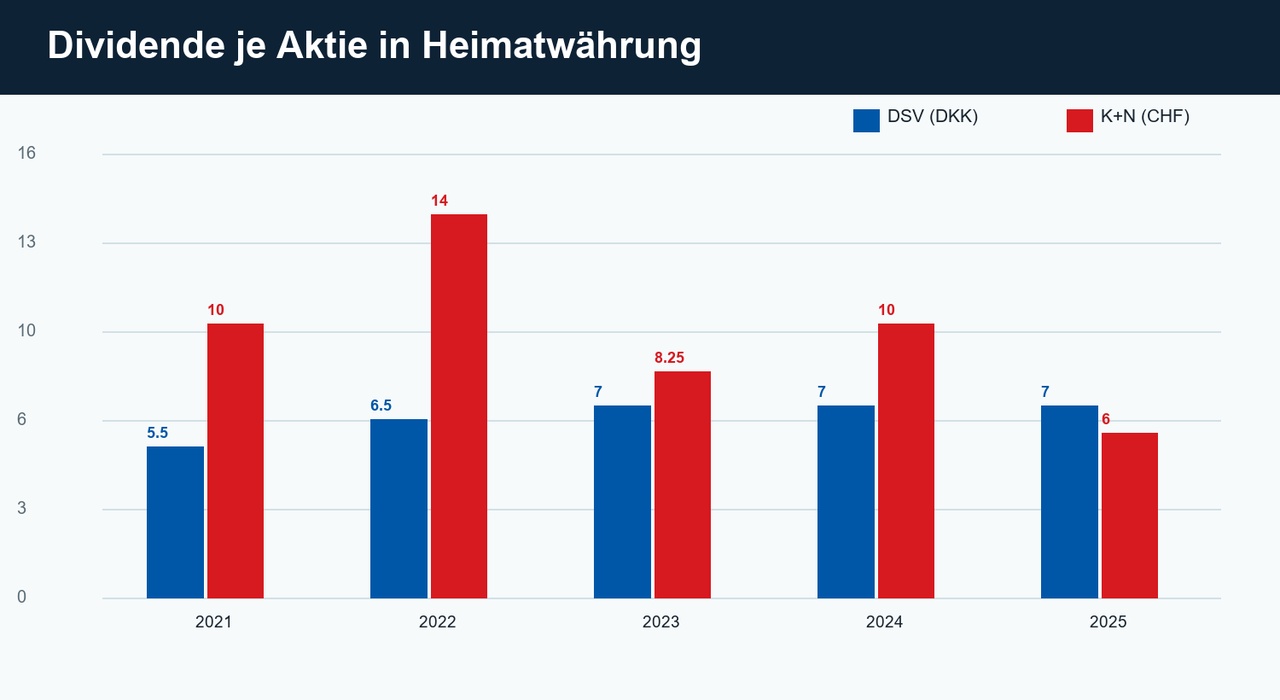
Kühne+Nagel ist der klare Dividendenfavorit.
Die für 2025 gezahlten sechs CHF entsprechen am aktuellen Kurs ungefähr 2,5 Prozent Rendite. DSV zahlt sieben DKK und kommt nur auf rund 0,5 Prozent.
Bei DSV waren historisch Aktienrückkäufe wichtiger als die Dividende; nach der Schenker-Übernahme steht vorerst die Entschuldung im Vordergrund.
Kühne+Nagel schüttet dagegen einen großen Teil des Gewinns aus – 2025 lag die Quote bei rund 81 Prozent.
Bewertung und eigener DCF
Im Base Case liegen beide Aktien über meinem DCF-Wert.
Das ist kein Beweis für Überbewertung, sondern ein Hinweis auf die Erwartungslast.
Bei DSV braucht es nach Schenker einen normalisierten Free Cashflow von rund 18 Milliarden DKK und mehrere Jahre Wachstum.
Bei Kühne+Nagel braucht es einen freien Cashflow von rund 1,15 Milliarden CHF und dauerhaft solide Margen. Rund drei Viertel beider Base-Case-Werte stammen aus dem Terminal Value – kleine Änderungen bei Kapitalkosten und langfristigem Wachstum bewegen den fairen Wert stark.
Kundenkonzentration und KI
Weder DSV noch Kühne+Nagel veröffentlicht eine belastbare Top-10-Kundenquote. Kühne+Nagel spricht von rund 400.000 Kunden. Amazon ist strategisch wichtig, aber die gesamte Kundenbasis bleibt breit. Bei DSV ist weniger ein einzelner Großkunde das Thema als der Verlust mehrerer Kunden während der Road-Integration.
DSV erwartet bis 2030 zusammen rund neun Milliarden DKK Produktivitätsgewinn aus KI, Technologie und Netzoptimierung – zusätzlich zu den Schenker-Synergien. Kühne+Nagel erwartet materielle KI-Effekte ab 2027 und vertieft über AWS seine Daten- und Cloud-Infrastruktur. Für mich ist KI bei beiden kein eigener Burggraben. Sie wird zum Werkzeug für Routenplanung, Kapazität, Angebotserstellung, Zoll, Lager und Backoffice. Wer Prozesse und Daten sauberer integriert, gewinnt; das physische Netzwerk bleibt aber unverzichtbar.
Charttechnik und Einstiegsplan
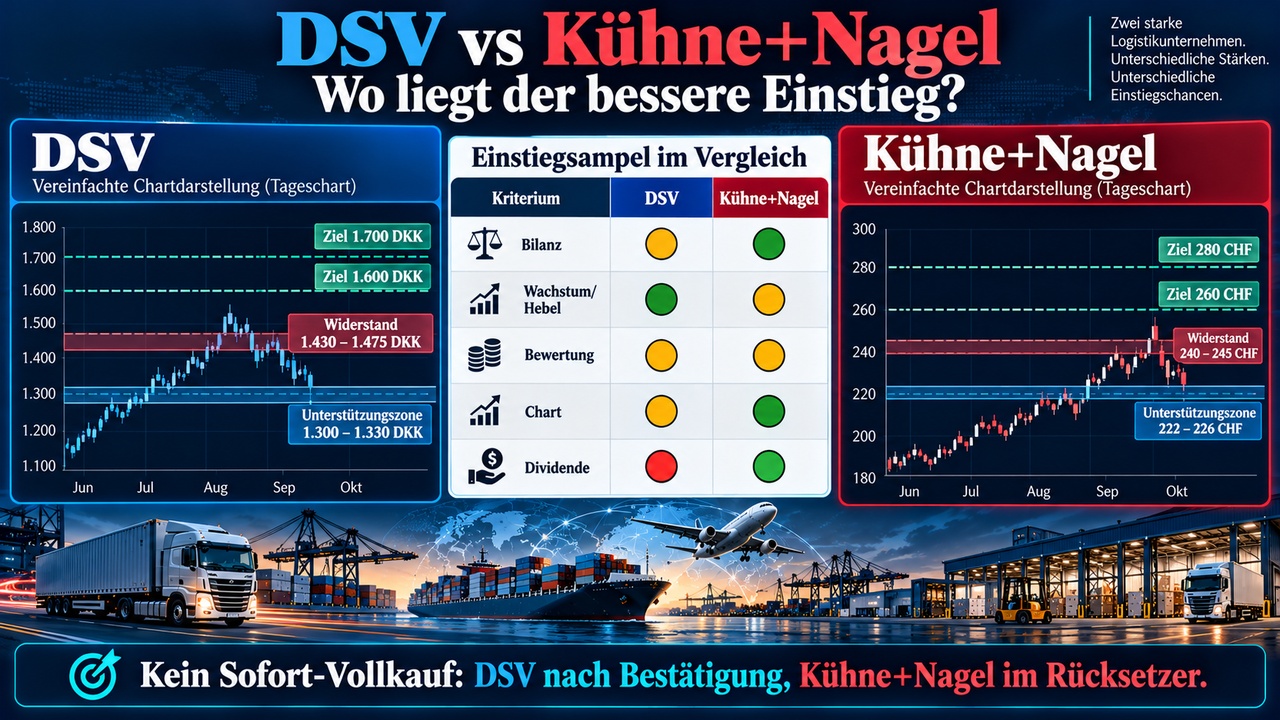
Kühne+Nagel notiert im Tageschart über EMA 50 und EMA 200, der RSI liegt bei rund 63 und der MACD ist positiv.
Der Wochenchart bestätigt den Trend, nähert sich aber der Widerstandszone 240 bis 245 CHF. Ein Einstieg im Rücksetzer um 224 CHF bietet ein besseres Verhältnis als ein Kauf direkt am Hoch.
DSV hat im Tageschart stark gedreht, liegt aber noch unter der 200-Tage-Linie um 1.432 DKK.
Der Wochenchart ist erst neutral: RSI knapp unter 50, MACD noch negativ, aber zunehmend besser. Deshalb möchte ich entweder einen Rücksetzer in die 1.300er-Zone oder einen bestätigten Ausbruch über 1.475 DKK sehen.

Mein Schlussurteil
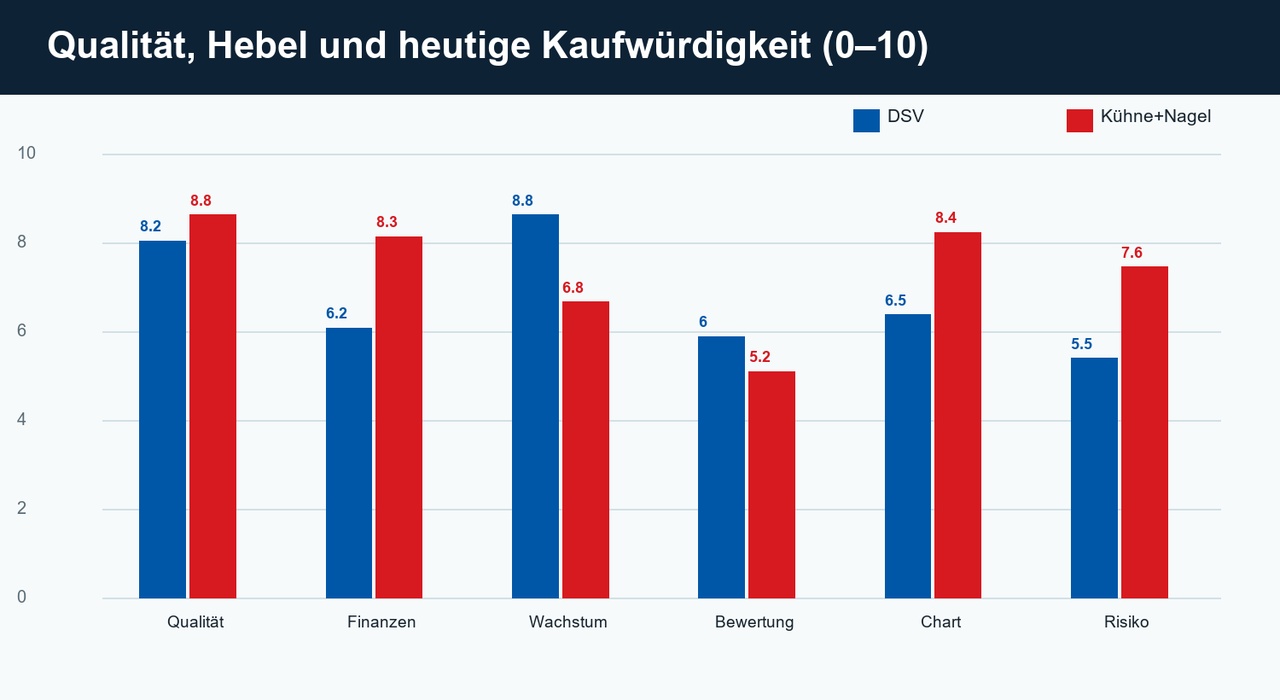
Damit geht dieses Aktienduell an Kühne+Nagel – wenn auch nur knapp.
DSV bleibt für mich die spannendere Wette auf eine erfolgreiche Integration und kräftige Synergien, während Kühne+Nagel aktuell mit der stärkeren Bilanz, der besseren operativen Ausführung und dem überzeugenderen Chart punktet.
Jetzt bin ich gespannt auf eure Meinung:
Welchen der beiden Logistikkonzerne würdet ihr bevorzugen?
Setzt ihr auf den größeren Hebel bei DSV $DSV (+0,21 %) oder auf die derzeit besser sichtbare Qualität von Kühne+Nagel $KNIN (-0,1 %) ?
Habt Ihr Überhaupt solche Aktien im Depot?
Beim nächsten Aktienduell kehren wir noch einmal in den Gesundheitssektor zurück.
Dann treffen mit AstraZeneca $AZN (+6,73 %)
und Roche $ROP (+0,24 %) zwei europäische Pharmaschwergewichte aufeinander. Dabei wird es unter anderem um Onkologie, Diagnostik, Pipelinequalität, Patentrisiken, Dividenden und natürlich die aktuelle Bewertung gehen.
Bis zum nächsten Aktienduell!
Euer Raketentoni aus Dänemark
Quellen und Hinweis
DSV: Q3 2026 Interim Report, Annual Report 2025, Capital Markets Day 2026 und offizielle Schenker-Angaben.
Kühne+Nagel: Q3 2026 Ergebnis, Annual Report 2025, Q3-Präsentation und Amazon/AWS-Mitteilung.
ECB-Referenzkurse vom 29.10.2026; zwei bereitgestellte Research-PDFs und vier Charts vom 30.10.2026.
Bewertung und Scores sind eigene Szenariorechnungen; keine Anlageberatung.
und natürlich alle anderen :)

