
Pipeline-Offensive gegen Schweizer Doppelplattform
Nach unserem Ausflug in die Welt der Logistik – DSV $DSV (-0,11 %) gegen Kühne+Nagel $KNIN (-0,19 %) – geht es heute zurück in den Gesundheitssektor.
Diesmal stehen sich aber nicht zwei austauschbare Pharmariesen gegenüber.
AstraZeneca $AZN (+0,28 %) und Roche $ROP (+0,03 %) zählen beide zur Weltspitze, verdienen ihr Geld jedoch auf unterschiedliche Weise:
AstraZeneca setzt auf eine außergewöhnlich breite Medikamentenpipeline und eine hohe Entwicklungsgeschwindigkeit.
Roche verbindet innovative Arzneimittel mit einer eigenen Diagnostiksparte.
Genau das macht den Vergleich spannend.
Auf der einen Seite steht der offensivere Wachstumskonzern AtsraZeneca mit vielen späten klinischen Chancen. Auf der anderen Seite steht ein Schweizer Qualitätskonzern mit höherer Cashflow-Stärke, jahrzehntelanger Dividendenkontinuität und einer einzigartigen Pharma-Diagnostik-Kombination.
Die Frage lautet deshalb nicht nur, wer heute mehr verdient, sondern welches Modell über die nächsten Jahre das bessere Verhältnis aus Wachstum, Sicherheit und Bewertung bietet.
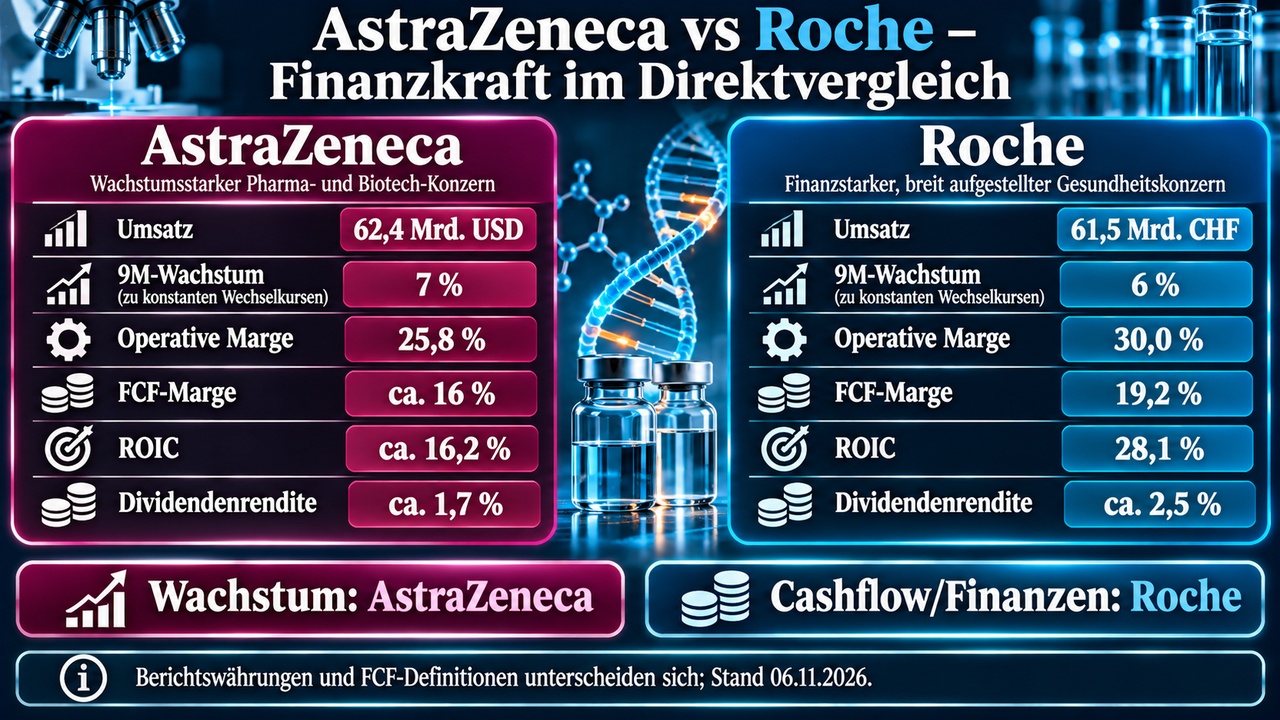
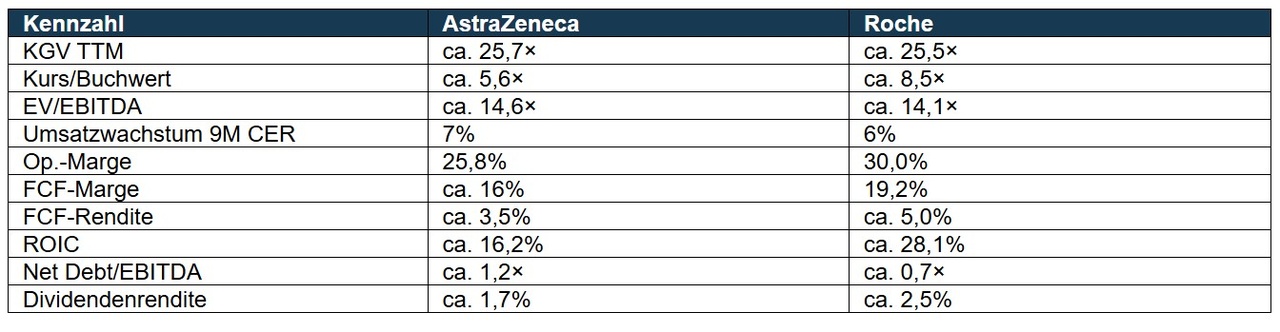
Finanzen und zehn Schlüsselkennzahlen
AstraZeneca erzielte in den ersten neun Monaten 2026 einen Umsatz von 46,9 Milliarden USD, sieben Prozent mehr zu konstanten Wechselkursen. Onkologie stellte 47 Prozent des Umsatzes und wuchs um 16 Prozent.
Roche kam auf 46,5 Milliarden CHF, davon 78 Prozent Pharma und 22 Prozent Diagnostik. Die fünf größten Wachstumstreiber von Roche erlösten zusammen 16,8 Milliarden CHF und wuchsen um zwölf Prozent.
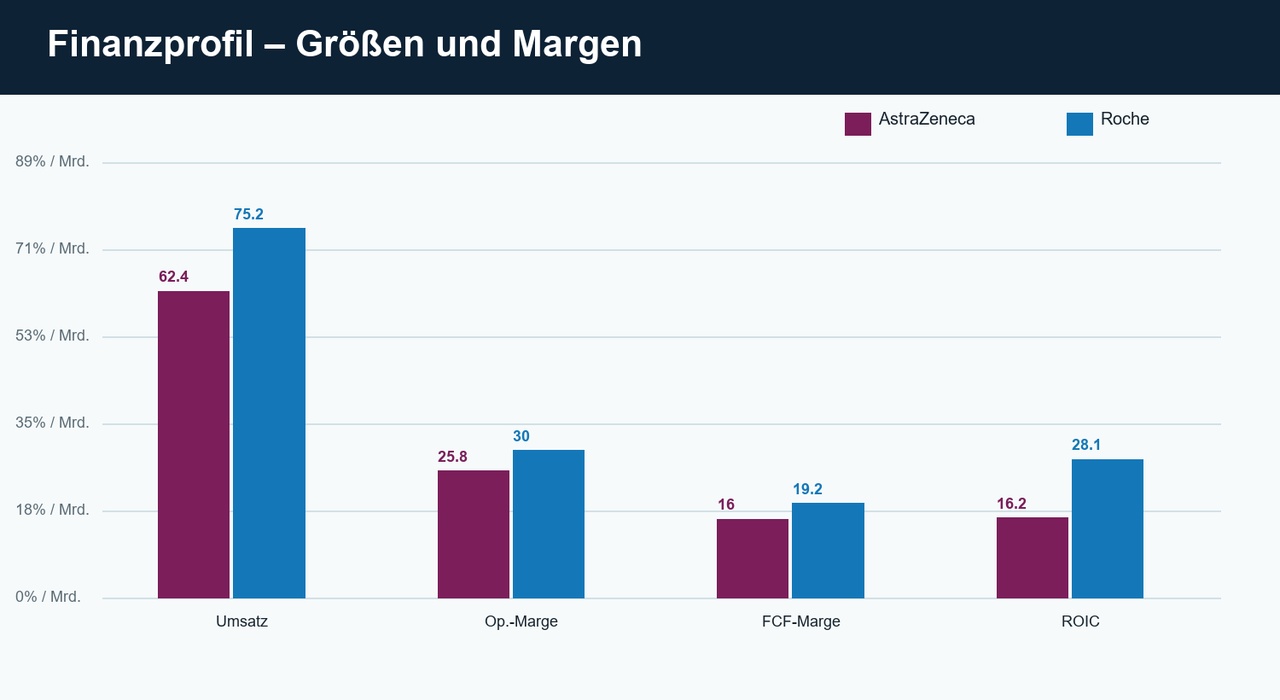
Roche gewinnt den Finanzblock: höhere operative Marge, bessere Cash-Konversion, höhere Kapitalrendite und weniger Verschuldung.
AstraZeneca wächst schneller und steigerte den Core EPS nach neun Monaten um 14 Prozent. Die Werte sind wegen unterschiedlicher Berichts- und FCF-Definitionen als Größenordnung zu lesen.
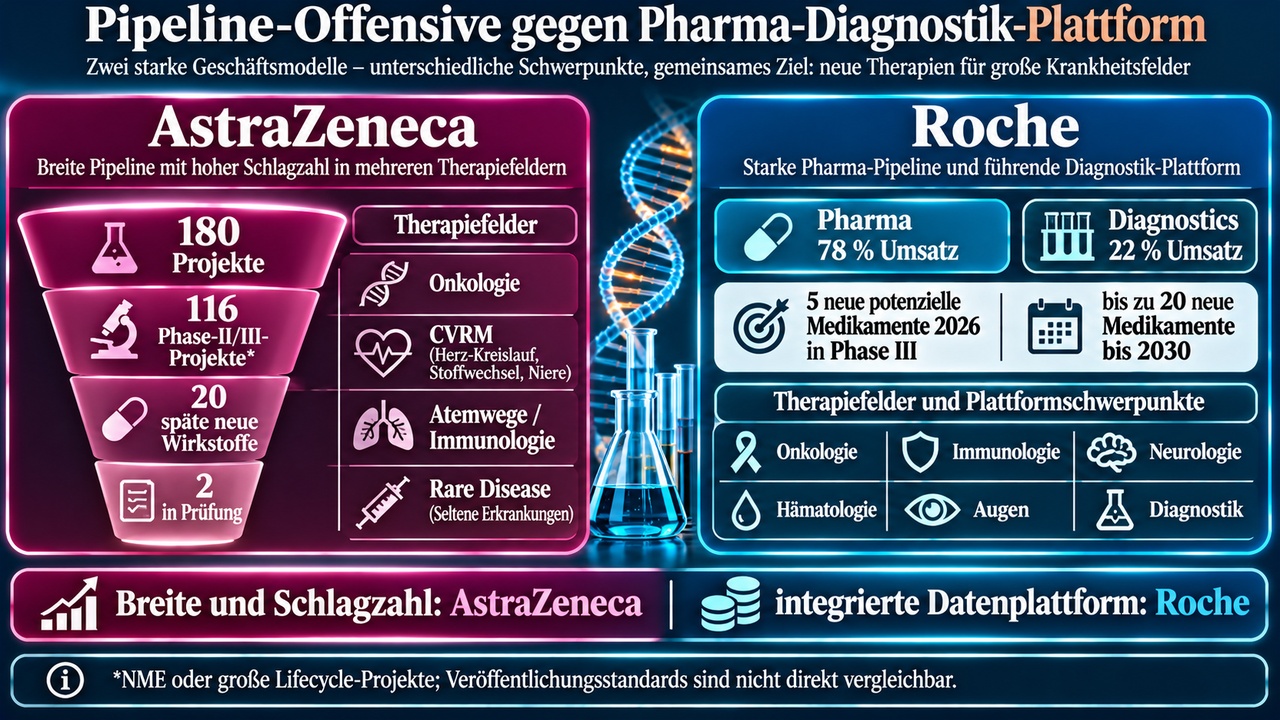
Pipeline: Wo entsteht das Wachstum von morgen?
AstraZeneca nennt 180 Projekte. 116 davon sind neue Wirkstoffe oder große Lifecycle-Projekte in Phase II oder III, 20 neue Wirkstoffe befinden sich in der Spätphase und zwei Verfahren in Prüfung. Zwölf positive Phase-III-Ergebnisse im Jahr 2026 sollen nach Unternehmensschätzung mehr als zehn Milliarden USD nicht risikoadjustiertes Spitzenumsatzpotenzial besitzen.
Roche rückte 2026 fünf neue potenzielle Medikamente in Phase III vor und will bis 2030 bis zu 20 neue Medikamente einführen. Der besondere Vorteil ist die Verbindung von Medikamenten, Diagnostik und Biomarkern. AstraZeneca gewinnt bei sichtbarer Breite und Schlagzahl; Roche punktet mit der integrierten Plattform.
Wichtig: Die 2026 kolportierten Spekulationen über ein mögliches AstraZeneca-Angebot für Rhythm Pharmaceuticals sind unbestätigt und gehören nicht in den Basiscase. Der offiziell abgeschlossene Summit-Deal für Ivonescimab über zwei Milliarden USD ist berücksichtigt.
Aktionärsstruktur, Free Float und Handelbarkeit
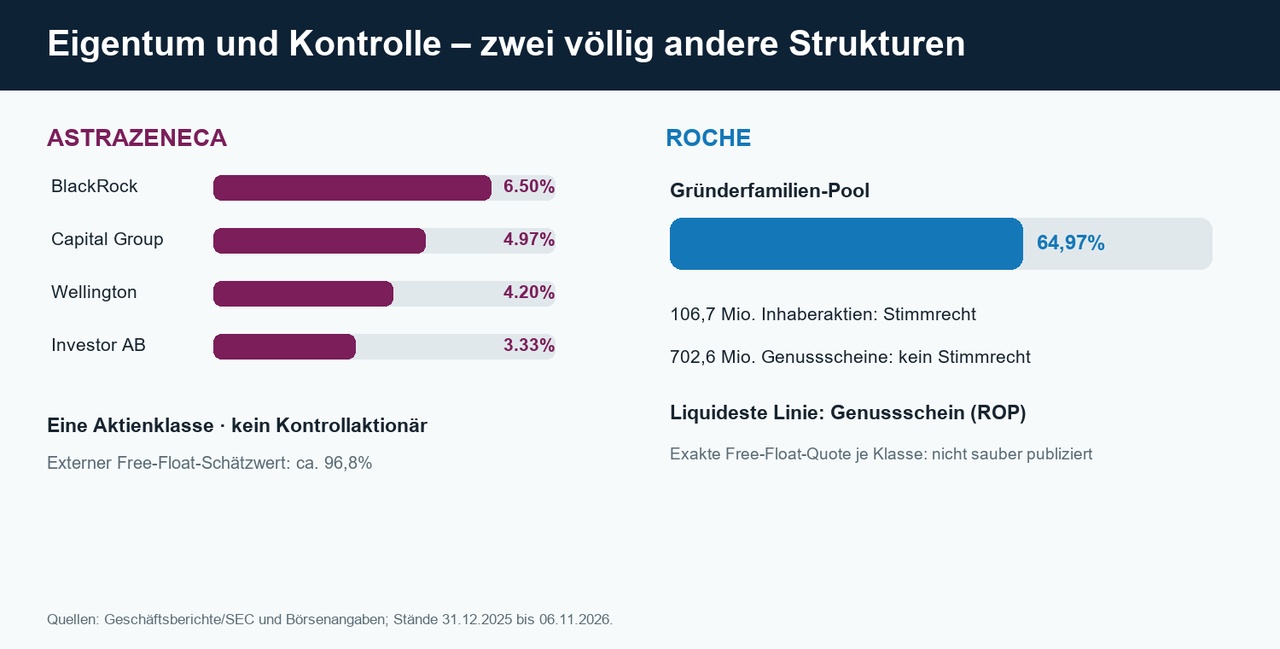
AstraZeneca besitzt eine Aktienklasse mit gleichen Stimmrechten und keinen Kontrollaktionär. BlackRock hielt 6,50 Prozent, Capital Group 4,97 Prozent, Wellington 4,20 Prozent und Investor AB 3,33 Prozent. Der externe Free-Float-Schätzwert von rund 96,8 Prozent ist keine Unternehmensdefinition. Die Londoner Aktie handelt im Durchschnitt etwa 2,71 Millionen Stück täglich und ist sehr gut handelbar.
Bei Roche kontrolliert der Gründerfamilien-Pool 64,97 Prozent der stimmberechtigten Inhaberaktien. Daneben existieren 702,6 Millionen Genussscheine ohne Stimmrecht. Der Genussschein ROP ist die liquidere Linie und handelt im 20-Tage-Mittel rund 1,05 Millionen Stück. Eine belastbare unternehmenseigene Free-Float-Quote je Klasse liegt nicht vor. Für Minderheitsaktionäre ist der Einfluss gering; die praktische Handelbarkeit bleibt dennoch sehr gut.
Urteil: AstraZeneca gewinnt bei Stimmrechtsklarheit und Streubesitz. Roche ROP ist hochliquide, vermittelt aber keine Stimmen. Ein einmalig enger Spread ist keine Garantie für jede Marktphase, und Free Float darf nie als Synonym für Liquidität verwendet werden.
Kundenkonzentration und künstliche Intelligenz
Keiner der beiden Konzerne veröffentlicht eine belastbare Top-10-Kundenquote. Deshalb bleibt die Ampel gelb: Nicht offengelegt bedeutet nicht automatisch diversifiziert. AstraZeneca erzielte 2025 etwa 43 Prozent des Umsatzes in den USA; bei Roche entfielen ungefähr 40 Prozent der Neunmonats-Pharmaumsätze auf die USA.
Die direkte KI-Substitutionsgefahr ist niedrig. KI kann Target-Suche, Studiendesign, Bildauswertung, Biomarker und regulatorische Dokumentation beschleunigen. Roche besitzt durch Diagnostik einen besonderen Datenhebel, AstraZeneca durch die Pipelinebreite einen großen Produktivitätshebel. Entscheidend bleibt die klinische Validierung.
Dividende und Kapitalallokation
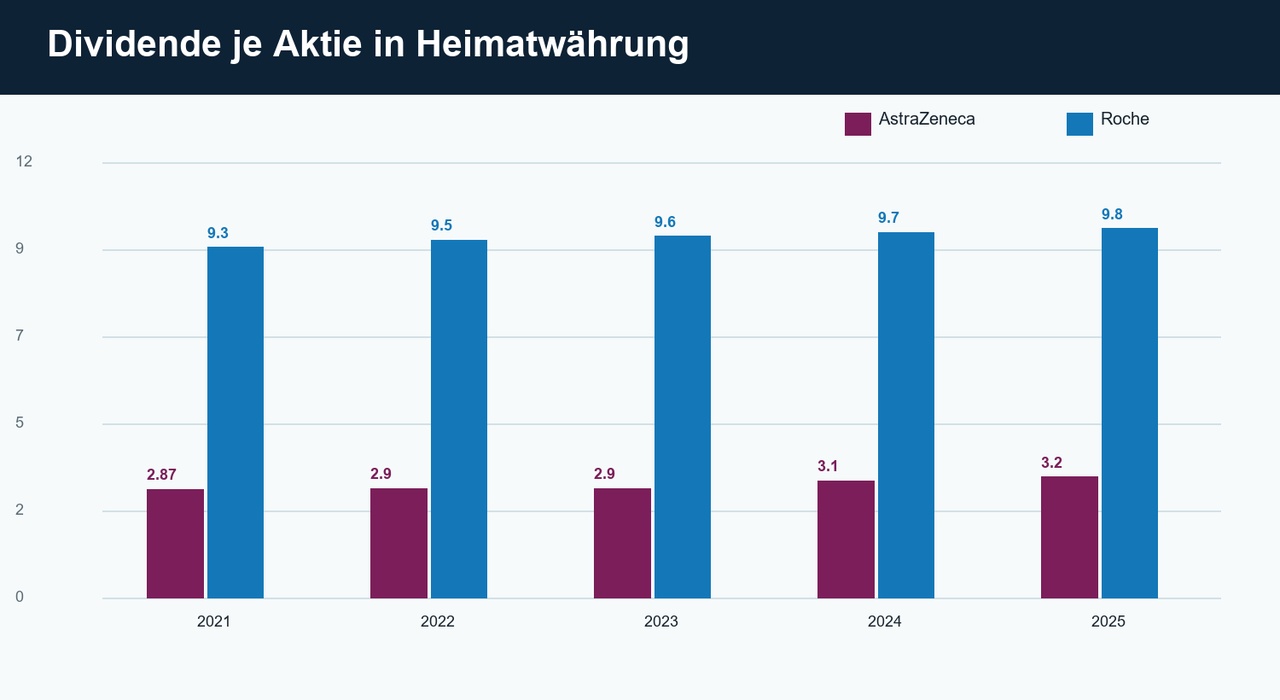
Roche erhöhte die Dividende für 2025 auf 9,80 CHF – die 39. Erhöhung in Folge. Beim aktuellen Kurs sind das ungefähr 2,5 Prozent Rendite.
AstraZeneca erklärte 3,20 USD je Aktie, etwa 1,7 Prozent Rendite. Roche ist damit der klare Einkommensfavorit; AstraZeneca investiert aggressiver in Pipeline und Wachstum.
Charttechnik und Einstiegsplan
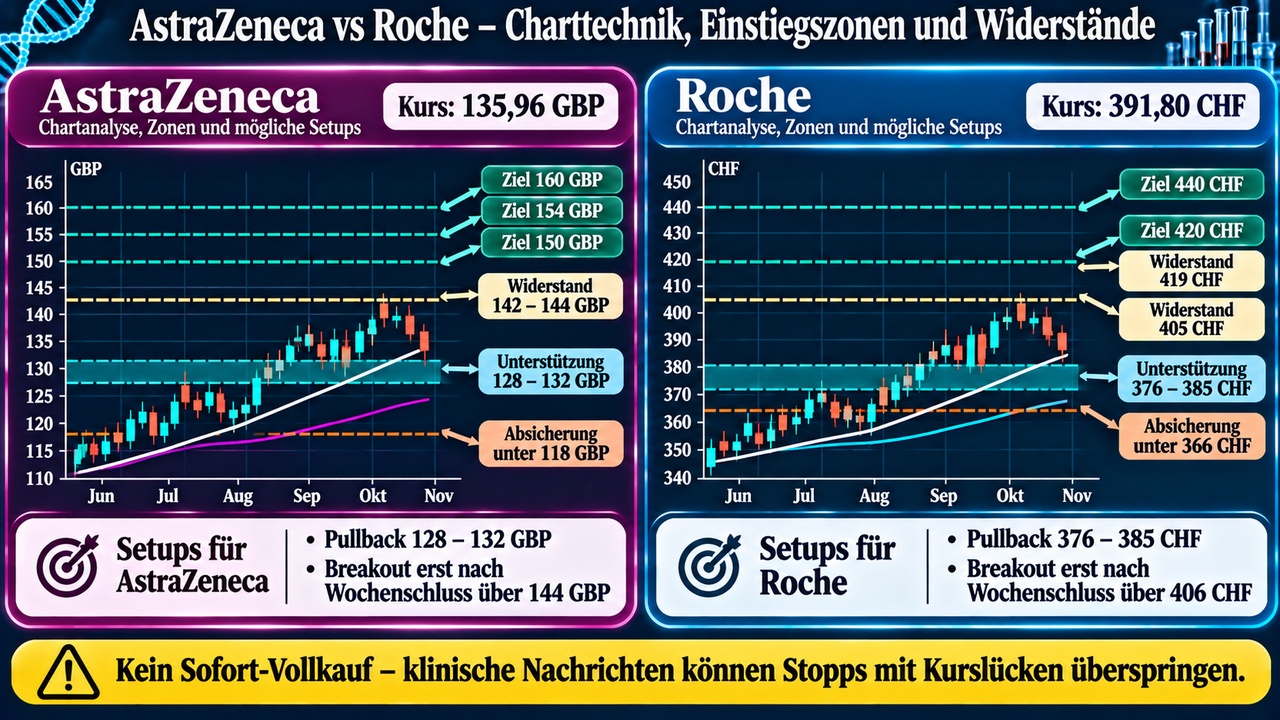
AstraZeneca trifft bei 142 bis 144 GBP auf Widerstand; die Zone 128 bis 132 GBP bietet das bessere Chance-Risiko-Verhältnis.
Roche hält seinen langfristigen Aufwärtstrend, läuft aber bei 405 bis 419 CHF in Widerstände. Der attraktivere Roche-Einstieg liegt im Rücklauf auf 376 bis 385 CHF. Klinische Nachrichten können Stopps mit Kurslücken überspringen.
Bewertung und DCF
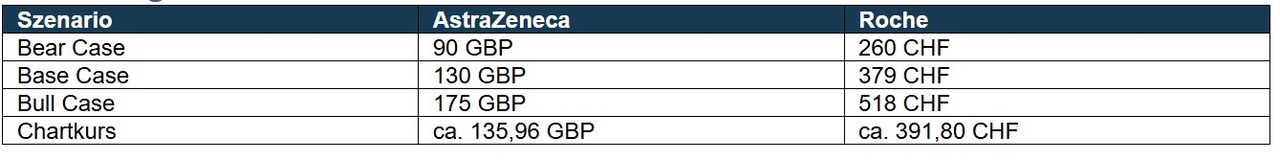
Beide Base Cases liegen knapp unter dem Kurs.
AstraZeneca benötigt erfolgreiche Pipeline-Kommerzialisierung und normalisierte Cashflows, Roche dauerhaft starke Margen und neue Produkte gegen Patentabläufe. Die Modelle reagieren sehr empfindlich auf Kapitalkosten und Terminalwachstum und sind Erwartungsrahmen, keine Kursziele.
Mein persönliches Fazit:
AstraZeneca
gewinnt für mich mit 7,8 zu 7,7 Punkten.
Der Vorsprung ist so klein, dass er weniger über absolute Qualität als über die Gewichtung erzählt.
Wer Wachstum und Pipeline priorisiert, landet bei AstraZeneca.
Wer Cashflow, Dividende und Bilanzstärke höher gewichtet, landet bei Roche.
Mein Fazit lautet deshalb nicht: sofort kaufen.
Es lautet: zwei außergewöhnliche Unternehmen auf die richtigen Zonen warten lassen. AstraZeneca unter 132 GBP oder nach einem bestätigten Ausbruch; Roche bevorzugt im Bereich 376 bis 385 CHF.
Wie seht ihr das? Gewinnt bei euch die größere Pipeline von AstraZeneca – oder Roches Kombination aus Pharma, Diagnostik, Cashflow und Dividendenkontinuität?
Beim nächsten Aktienduell treffen Johnson & Johnson und Abbott Laboratories aufeinander: diversifizierter Gesundheitsgigant gegen fokussierten Medizintechnik- und Diagnostikspezialisten.
Quellen und Hinweis
AstraZeneca: Q3/9M 2026 Results, Annual Report 2025, offizielle Pipeline-, Aktien- und Dividendenangaben.
Roche: 9M 2026 Sales, Annual Report 2025, AGM-/Aktienkapitalangaben sowie Pipeline- und Dividendenangaben.
SIX, LSE/FT-Marktdaten, vier bereitgestellte Charts und zwei vollständig ausgewertete Research-PDFs.
Bewertung, Scores, Ampeln und Einstiegsszenarien sind eigene Modellannahmen. Keine Anlageberatung.
und natürlich alle anderen :)
