
$ABBN (+0,08 %)
$GE
$RTX (+1,48 %)
$HAL (-0,2 %)
$MMM (+1,69 %)
$NOC (+1,65 %)
$MSCI (+1,6 %)
$ISRG (+0,58 %)
$SPCX (-0,45 %)
$NFLX (-0,68 %)
$DB1 (+0,69 %)
$CME (-0,57 %)
$T (+0,83 %)
$PM (+0,7 %)
$MCO (+1,05 %)
$NEE (+0,23 %)
$UAL (+1,29 %)
$MONC (-0,84 %)
$TXN (+0,2 %)
$META (+1,27 %)
$IBM (+1,93 %)
$SAP (+2,3 %)
$QS (+1,6 %)
$LRCX (+1,28 %)
$TSLA (+0,4 %)
$RMS (+0,68 %)
$NESN (-0,2 %)
$BARC (+0,4 %)
$ROP (+1,73 %)
$DOW (-2,5 %)
$SPOT (+3,06 %)
$NDAQ (-0,37 %)
$AAL (+2,12 %)
$LMT (+2,17 %)
$PG (-0,22 %)
$BX (+1,79 %)
$BESI (+0,81 %)
$VLO (-2,95 %)
$KER (-0,19 %)
$OR (+0,4 %)
$VRSN (-1,04 %)
$WDC (+1,01 %)
$BE (-0,55 %)
$NEM (-2,56 %)
$TOM (+0,05 %)
$AXP (+1,51 %)
$FIX (-0,29 %)
Northrop Grumman
Aktie
Aktie
Ticker: NOC
NOC
Price
Diskussion über NOC
Beiträge
681Wo.·
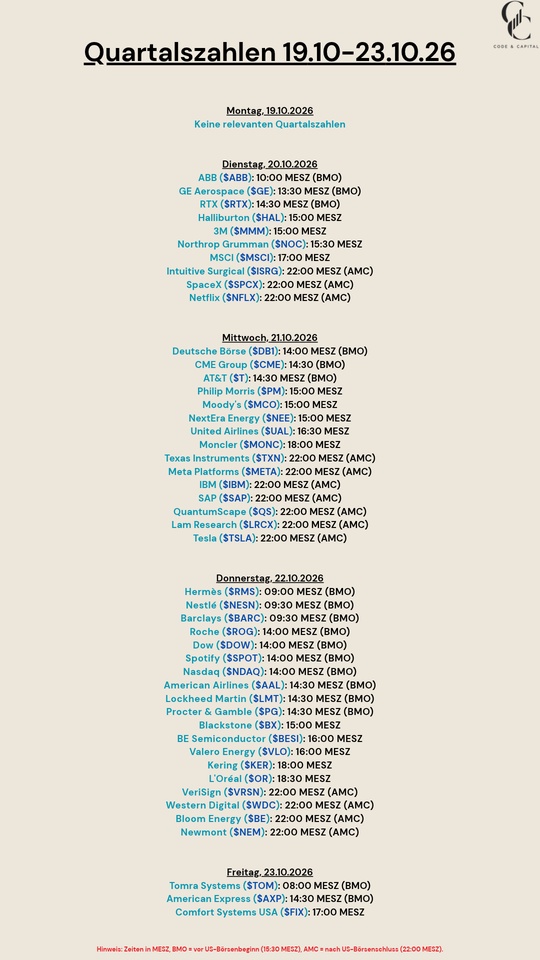
Quartalszahlen 19.10-23.10.26
99
4Wo.·
Stop Loss
Heute war es soweit,
nach 9 Monaten wurde Intesea Sanpalo
ausgebucht - Stop Loss erreicht.
Der italienische Dividenden Banktitel der vom Raketen Toni aus DK
als "naja" Fehlkauf KI betitelt wurde.
Hat mir folgende Situation beschert:
Kauf Januar zu 5,6 Euro
Nachkauf in März zu 5,1 Euro
Dividende 350 Euro
Wie gesagt jetzt die Reisleine
da die Bank,
trotz Zins Erhöhungen EZB
und Kurs Steigerungen anderer europäischer Banken nicht anzieht.
Die Reißleine zu ziehen war die konsequente Umsetzung eines disziplinierten Risikomanagements:
Wenn die ursprüngliche Investment-These (Kursfantasie durch Zinsumfeld) trotz des Dividendenertrags von 350 € nicht greift und die Aktie relative Schwäche zum Sektor zeigt, schützt ein Stop-Loss vor weiterem Kapitalverzehr.
Das frei gewordene Kapital beendet das "tote Kapital"-Szenario und steht nun für dynamischere Titel bereit etwa
$MCD (+1,66 %) Nachkauf
$NOC (+1,65 %) Wieder Anlage
$FRA (+2,24 %) Nachkauf
$KRN (+0,62 %) evtl. trotz Größe Position erreicht weitere Erhöhung im PoFo.
Desweiteren wird auch bald $LMT (+2,17 %) verkauft da hier die 10% p.a. nicht realisiert sind.
7Mon.·
Intesa Sanpaolo
Nach dem Verkauf einiger Dividenden Werten
Hab ich mir eine 2. Tranche eines italienischen Bank Titel mit Dividende geholt:
intesa sanpaolo
Hier eine kompakte Fundamentalanalyse von Intesa Sanpaolo
## 1. KGV (Trailing & Forward) inkl. Branchenvergleich
| Kennzahl | Intesa Sanpaolo | Typischer EU‑Bankensektor* |
|----------------------------|-----------------|----------------------------|
| Kurs (ca.) | 5,1 € | – |
| KGV Trailing (TTM) | 9–11 ca. 8–10 (große Euro‑Banken, grob) |
| KGV Forward (Schätzung) | etwa im Bereich 7–9 (abgeleitet aus hohem Gewinnwachstum und Dividendenrendite) | ähnlich, teils leicht höher |
| KUV (Price/Sales, ttm) | ca. 3,3–4,1 meist 2–3 |
| KBV (Price/Book, mrq) | ca. 1,5 oft 0,7–1,2 |
Interpretation: Das **KGV** liegt leicht über dem reinen Substanz‑Sektor (viele Banken handeln unter Buchwert), was die hohe Profitabilität und Ausschüttungspolitik widerspiegelt, ist aber absolut betrachtet noch im „günstig bis fair“‑Bereich.
## 2. Gewinn pro Aktie (EPS) & Trend
- Aktuelles EPS (TTM): rund 0,50–0,54 € pro Aktie.
- Nettogewinn 2024: Rekord‑Nettoergebnis 8,7 Mrd. €, +12% gegenüber 2023.
- Gewinnwachstum: Laut Simply Wall St im Schnitt ca. 28% p.a. über mehrere Jahre, Umsatzwachstum ca. 11,5% p.a.
Damit zeigt der **EPS‑Trend** der letzten 3–5 Jahre ein deutlich überdurchschnittliches Wachstum für eine Großbank, getragen von Zinsumfeld, Gebühren und Versicherungsgeschäft.
## 3. EBIT & EBIT‑Marge (operatives Ergebnis)
Banken berichten typischerweise operatives Ergebnis eher als „Operating income/operating margin“ statt klassischem EBIT, aber sinngemäß:
- 2024: Sehr starke operative Profitabilität, getrieben von Zinsengeschäft, Gebühren und Rekord‑Versicherungsergebnis; Cost/Income‑Ratio auf Rekordtief bei 42,7% (eine der besten Quoten in Europa).
- Hohe Net‑Margin: Nettomarge laut Analyseplattform ca. 36,5%, ROE etwa 14,3%.
Fazit: Operative **Ertragskraft** und Margen liegen klar über dem Schnitt europäischer Großbanken, was das etwas höhere Bewertungsniveau rechtfertigt.
## 4. Dividende, Rendite & Ausschüttungsquote
| Kennzahl | Wert (zuletzt) |
|-------------------------------|-------------------------|
| Dividende je Aktie (laufend) | ca. 0,34–0,37 €
| Dividendenrendite (forward) | etwa 6,4–7,7%
| Ausschüttungsquote (Payout) | ca. 67%
| Ausschüttung 2024 gesamt | 6,1 Mrd. € Cash‑Dividenden
| Zusätzlich | geplanter Aktienrückkauf 2 Mrd. €
Die Bank verfolgt eine aktionärsfreundliche Politik mit hoher **Dividendenrendite** plus Buybacks; bei ~2/3 Ausschüttungsquote bleibt noch Puffer für Kapitalaufbau und Wachstum.
## 5. Kurshistorie & Performance
| Zeitraum | Kursinfo / Performance* |
|--------------|--------------------------------------------------------|
| 52‑W‑Range | ca. 3,5–6,2 €
|
| Letzter Kurs | ca. 5,1 € (März 2026, Börse Mailand) |
| 1‑J Performance | ca. +39% (letzte 12 Monate) |
| Volatilität | Beta ca. 0,8 (unter Marktdurchschnitt)
*Gegenüber einem breiten Index wie Euro Stoxx 50 oder S&P 500 hat Intesa Sanpaolo im letzten Jahr sehr stark outperformt; genaue Benchmarkzahlen schwanken je nach Stichtag, liegen aber deutlich unter +39%.
Damit hat die Aktie in den letzten 1–3 Jahren klar überdurchschnittlich performt, ist aber seit dem Hoch (Februar 2026 bei ca. 6,16 €) bereits wieder zweistellig zurückgekommen.
## 6. Gesamtbewertung – günstig / fair / teuer?
Punkte, die für die Aktie sprechen:
- Überdurchschnittliches Gewinn‑ und Umsatzwachstum bei gleichzeitig sehr hoher Profitabilität (ROE, Nettomarge, Cost/Income).
- Hohe und voraussichtlich nachhaltige Dividendenrendite um 6–7% plus Aktienrückkäufe.
- Bewertungskennzahlen (KGV, KBV) eher im „günstig bis fair“‑Bereich gegenüber europäischen Peers, wenn man die hohe Qualität berücksichtigt.
Risiken/Beobachtungspunkte:
- Deutlicher Kursanstieg der letzten Jahre; ein Teil der Verbesserung ist bereits eingepreist.
- Zyklisches Zins‑ und Kreditrisiko im Bankensektor allgemein (Zinswende, Konjunktur in Italien/Eurozone).
Gesamturteil aus Investorensicht: Intesa Sanpaolo erscheint auf Basis der vorliegenden Kennzahlen aktuell **eher günstig bis fair bewertet**, insbesondere für einkommensorientierte Anleger, die Wert auf stabile, hohe Dividenden legen und das Bankensektor‑Risiko akzeptieren.
Quellen:
[1] Intesa Sanpaolo SpA, ISP:MIL summary - FT.com - Markets data
77
5 Kommentare
Keineui@Keineui
4Wo.
•
11
•Alle 3 weiteren Antworten anzeigen


1Mon.·
Northrop Grumman Dividende
Heute ist die Dividende vom Rüstungsriesen $NOC (+1,65 %) ins Depot gebucht worden. Die Auftragsbücher von Northrop sind so voll, dass der Konzern sich wohl bis 2031 eher Sorgen um zu geringe Kapazitäten machen muss, als Kundenakquise.
Insbesondere das B21 Raider Programm, die nukleare Modernisierung, aber auch Hyperschallraketen, U-Boot Wartung und Flugabwehr, machen einen Großteil der zu erwartenden Einnahmen aus.
1515
3 Kommentare
1Mon.
Den Kursanstieg im Hintergrund "grün ATH" kann ich nicht bestätigen!
•
33
•2Mon.·
Rüstungsindustrie - Krisen(sind)sicher?
Mittlerweile macht der Sektor Luft-, Raumfahrt & Verteidigung etwa 8% meines investieren Kapitals aus. Einige Unternehmen der Branche sind zwar ohnehin im $HMWO (-0,51 %) , $TDIV (+0,35 %) oder dem $VHYL (+0,1 %) enthalten, wanderten aber aufgrund ihres langfristigen Trends und Zukunftsaussichten trotzdem als Einzeltitel ins Depot.
Dies sind $LMT (+2,17 %) , $NOC (+1,65 %) , $AVEX und $AVAV (+9,8 %)
Der Rüstungssektor boomt das erste Mal seit 1990 wieder aufgrund der weltweiten Konflikte und noch drohenden Krisen - die Auftragsbücher sind voll, es werden Jobs geschaffen und neue Werke errichtet. Staaten rüsten sich u.a. mit Drohnen, aber auch anderen Gerätschaften und Systemen aus, seit man gesehen hat, wozu diese mittlerweile fähig sind. Auch der Gegenpart, die Verteidigungsfähigkeit gegen Drohnen, Cyberattacken und hybride Kriegsführung spielt mittlerweile eine massive Rolle und erfordert es, dass sich Staaten gegen diese Bedrohung aufrüsten.
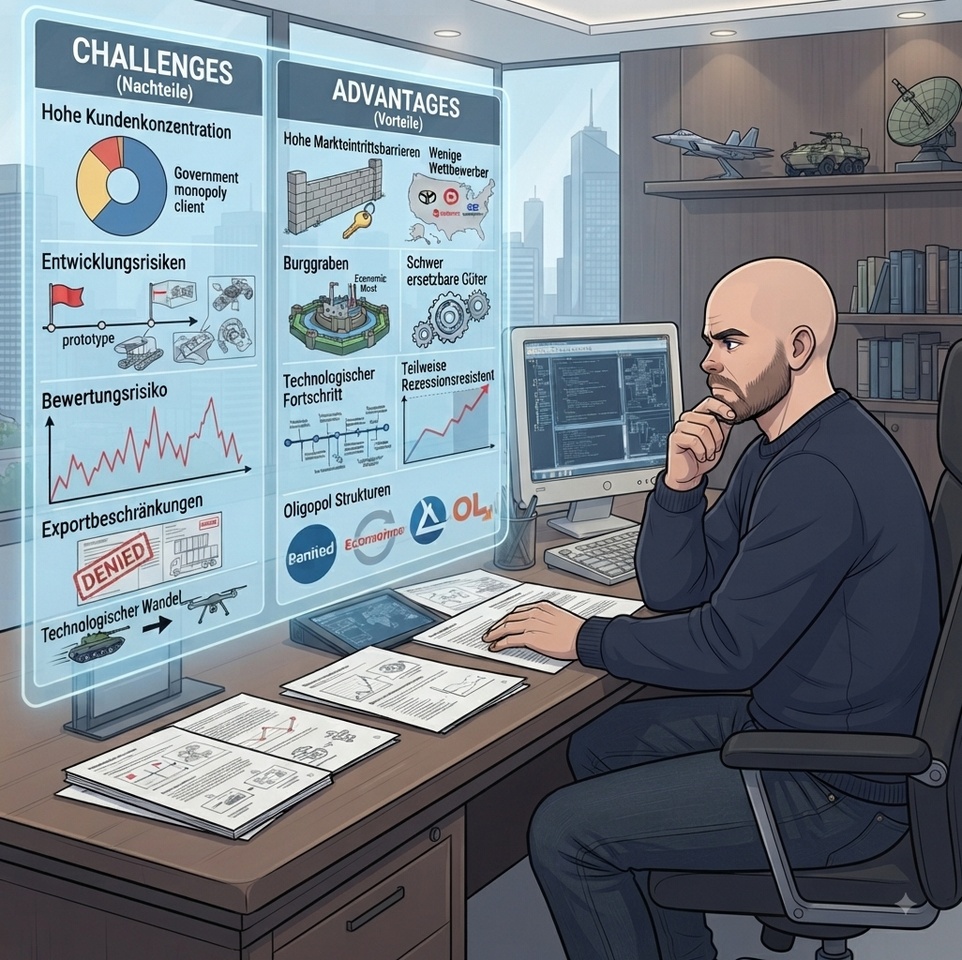
Neben dem aktuellen Boom, ist diese Branche aber auch aus einem anderen Grund interessant. Sie ist aufgrund des Kundenkreises recht rezessionsfest. Zusätzlich gibt es hohe Markteintrittshürden, wenige Wettbewerber, die Abnehmer sind fast ausschließlich Staaten, die auch gleich auf Jahrzehnte hinaus Wartungs- und Upgradeverträge haben und nicht zuletzt auch ein gewisses Vertrauen der jeweiligen Nutzer gegenüber der Leistungsfähigkeit.
Auch wenn man teils den Eindruck hat, dass die NATO aufbricht - so sind doch immer noch viele Systeme und Gerätschaften untereinander kompatibel oder sollen es in der Zukunft noch werden - das erweitert die Liste an möglichen Abnehmern enorm.
Nachteile der Branche? Eine hohe Kundenkonzentration, Entwicklungsrisiken, Exportbeschränkungen, teilweise sinnvolle oder weniger sinnvolle politische Einmischung - und sollte ein Unternehmen technologisch abgehängt werden, könnte es auch sehr schnell den Anschluss verlieren.
Während $LMT (+2,17 %) und $NOC (+1,65 %) schon jahrelang etabliert in der Branche sind und durch Skalierung, Diversifikation sowie Know-How wachsen, bilden $AVEX und $AVAV (+9,8 %) für mich die Entwicklung der Zukunft in den Streitkräften ab und sind somit eine Wachstumswette auf den Drang der Staaten autonome Systeme in Krisengebieten operieren zu lassen.
Mein Fazit ist: Wer sich aktiv für Rüstungsindustrie im Depot entscheidet, der akzeptiert zwar ein ethisches Dilemma, profitiert jedoch von enormer Planbarkeit, strukturellem Rückenwind, sowie dem technologischen Wandel und damit einhergehenden Staatsausgaben.
Schlusswort:
Sollte Morgen der Weltfrieden eintreten - dann bin ich im Übrigen sehr gerne und mehr als dazu bereit den Preis in Form von Verlusten dafür zu zahlen!
*enthält KI-generierte Bilder*
88
2 Kommentare
2Mon.
Ein weiterer Nachteil der Branche wird im Beschaffungsprozess der ukrainischen Streitkräfte sichtbar:
In einem Krieg, der auf höchstem technologischen Level geführt wird, kommt es durchgehend darauf an, schnell und flexibel Material beschaffen zu können. Das bieten riesige Rüstungskonzerne schlichtweg nicht.
Ukrainische Einheits- und Verbandsführer bestellen Ausrüstung, UAV‘s, Waffen und Zubehör über eine staatliche Website, auf der viele kleine Unternehmen ihre Ware anbieten. Dieser dezentrale Beschaffungsprozess bietet den Streitkräften das, was sie brauchen. Unmittelbar verfügbares Gerät, welches ausprobiert, adaptiert, verworfen & ersetzt wird.
Die taktische Ebene einer Armee ist nicht an Langzeitverträgen, Wartungsfristen oder Ersatzteilproduktionslaufzeiten interessiert. All das, was Rüstungskonzerne einem Staat, der Kunde werden will, aufschwatzen, um langfristig und planbar Geld zu verdienen.
Wenn wir über große Rüstungsprojekte sprechen wie Kampfpanzer, Marschflugkörper, Fregatten, U-Boote & Kampfflugzeuge, bleiben die großen Rüstungskonzerne einsame Spitze. Allerdings muss man sich vor Augen führen, dass in der Ukraine auch folgendes zu sehen ist:
- ein 35 Mio € Panzer kann problemlos durch eine 1500€ Drohne vernichtet werden
- der Einsatzwert eines Kampfflugzeugs wird in einem Krieg zweier ebenbürtiger Parteien, aufgrund von fehlender Luftüberlegenheit, extrem reduziert
- Fregatten und U-Boote können in Häfen gefangen sein, da ein Auslaufen durch Untersee UAV‘s zu gefährlich ist
- Millionenschwere Marschflugkörper werden durch günstige Langstrecken-UAV‘s ersetzt, welche bessere Luftaufklärung und selektivere Zielbekämpfung ermöglichen
Die Rüstungskonzerne werden nicht aufhören Geld zu verdienen, gerade da Staaten wie Deutschland weiterhin viel auf konventionelle Kriegsführung setzen, aber man kann auch Gründe dafür finden, warum das, was Rüstungskonzerne bieten, für eine Armee nicht attraktiv sein kann.
•
88
•3Mon.·
SpaceX ? Nein, danke 🙂↔️
Ich muss ehrlicherweise zugeben: Den Hype rund um SpaceX $SPCX (-0,45 %) kann ich bis heute – selbst einige Wochen nach dem IPO/Börsengang – nicht wirklich nachvollziehen. Vielleicht übersehe ich etwas, vielleicht auch nicht. Aber das soll heute gar nicht das Thema sein.
Viel spannender finde ich nämlich einen anderen Wert, der meiner Meinung nach bislang deutlich weniger Aufmerksamkeit bekommt, obwohl er ebenfalls erst im Mai dieses Jahres den Schritt an die Börse gewagt hat. Für mich ist dieses Unternehmen eine der interessantesten Alternativen im gesamten Space-Sektor und genau deshalb möchte ich es euch heute etwas näher vorstellen.
An dieser Stelle auch ein riesiges Dankeschön an den besten @Get_Rich_or_Die_Tryin 🫶✌️ für den informativen Austausch über diesen Wert, aber natürlich auch für mehr !
Vorab noch der Transparenz halber: Ich bin bereits investiert. Trotzdem versuche ich, euch die Chancen und Risiken so objektiv wie möglich aufzuzeigen.
Let’s go! 🚀
🛰️ HawkEye 360, Inc. $HAWK :Die Ohren des Westens im Orbit
Während die halbe Anlegerwelt auf den $SPCX (-0,45 %) SpaceX-Börsengang starrt, ist im Mai 2026 ein anderes Weltraum-Unternehmen an die NYSE gegangen, das fundamental deutlich greifbarer ist als jeder Raketen-Hype: HawkEye 360 $HAWK Das Unternehmen ist keine Bilderbude wie Maxar und kein defizitärer Space-Träumer. Es ist der weltweite Pionier im Bereich kommerzielle, weltraumgestützte Funkaufklärung (Commercial Space-Based Signals Intelligence, SIGINT)
Der Unterschied ist fundamental: Klassische Erdbeobachter (Geo-Intelligence) machen Fotos oder Radarbilder – sie zeigen, was zu sehen ist, HawkEye 360 $HAWK fängt das Unsichtbare ab: Radiofrequenzen (RF). Funkgeräte, militärische Radarsysteme, Satellitentelefone, GPS-Störsender. Für Geheimdienste und Generäle ist das die wertvollste Datenquelle überhaupt, weil sie Truppenbewegungen sichtbar macht, bevor der erste Panzer ins Kamerabild rollt. Und anders als ein optischer Satellit funktioniert RF-Aufklärung durch Wolken und bei Nacht – Funk braucht kein Licht.
1. Das Geschäftsmodell: Die Triade der Funkaufklärung 🛰️📡🕵️
HawkEye $HAWK kontrolliert die gesamte Wertschöpfungskette der kommerziellen Weltraum-Spionage über drei Stufen – ein vertikal integriertes B2G-Modell (Business-to-Government), das von der Datenerfassung bis zur fertigen Erkenntnis reicht.
① Die Konstellation (Datenerfassung): HawkEye $HAWK betreibt eine Flotte von über 30 aktiven Mikrosatelliten im niedrigen Erdorbit (~500 km). Das technische Herzstück: Die Satelliten fliegen in präzisen Dreier-Clustern (Formationsflug). Das ist die fixe Capex-Komponente – einmal im Orbit, fällt die Kapitalintensität mit jedem weiteren Kunden.
② Die Software-Schicht (Veredelung): Rohe Funksignale sind wertlos. Über die hauseigenen Plattformen filtert HawkEye $HAWK Störsignale heraus und macht Muster sichtbar. Hier sitzt der eigentliche Wert – und seit Ende 2025 ein massiv verstärkter Burggraben (siehe ISA-Zukauf).
③ Die Kundenbindung & Skalierung: HawkEye $HAWK bricht das jahrzehntelange staatliche Monopol auf militärische Spionagesatelliten auf. Verkauft werden Daten- und Analyse-Abonnements an Regierungen und Behörden. Der entscheidende Hebel: Sobald die Konstellation steht, ist jeder zusätzliche Abonnent nahezu reine Marge.
2. Die Technologie: Warum HawkEye sieht, was Wolken verbergen 📐
Das physikalische Alleinstellungsmerkmal heißt TDOA – Time Difference of Arrival
Sendet eine Quelle auf der Erde (ein Schiff, ein Radar, ein Jammer) ein Funksignal aus, empfangen die drei Satelliten eines Clusters dasselbe Signal mit minimal unterschiedlicher Laufzeit. Aus diesen Nanosekunden-Laufzeitunterschieden triangulieren die Algorithmen den exakten Standort der Quelle – kilometergenau, weltweit, unabhängig von Wetter und Tageszeit.
Drei weitere technische Punkte, die im Verständnis oft untergehen:
Ausbau-Lizenz: Eine FCC-Lizenz erlaubt den Ausbau auf bis zu 80 Satelliten (Endausbau: 15 Cluster). Die heutige 30+-Flotte ist also erst der Anfang der Abdeckungs- und Latenzverbesserung.
Globales Bodennetz: Über Partner wie ATLAS Space Operations ist ein weltweites Bodenstationsnetz angebunden, das die Latenz zwischen Signalerfassung und nutzbarer Erkenntnis drückt.
Der Daten-Burggraben: HawkEye hat über mehr als ein Jahrzehnt ein RF-Emitter-Archiv aufgebaut. Jedes neu erfasste Signal verbessert die Mustererkennung. Das ist ein wachsender, kumulativer Vorsprung, den ein Neueinsteiger nicht über Nacht aufholen kann.
3. Die Kennzahlen (Stand: nach IPO Mai 2026 / Geschäftsjahr 2025) 📊
Börsengang: NYSE-Debüt am 07.05.2026 unter dem Ticker $HAWK
Ausgabepreis $26,00, 16 Mio. Aktien, ~$416 Mio. Bruttoerlös.
Der Erlös tilgte die teuren Übernahmeschulden (zwei Bankdarlehen, ~$48,6 Mio. Gesamtschuld) plus eine aufgeschobene ISA-Verpflichtung – HawkEye agiert seither aus einer komfortablen Cash-Position.
Marktkapitalisierung: ~$2,3 Mrd. (bei ~$24 und ~93 Mio. Aktien).
Umsatz (FY 2025): $117,7 Mio. ein Wachstum von +74 % gegenüber $67,6 Mio. in 2024.
EBITDA (FY 2025):$24,8 Mio. = ~21 % Marge. Das gehört im Satellitendaten-Sektor zu den höchsten Werten überhaupt.
Net Income (FY 2025): $2,7 Mio. – erstmals positiv, nach einem Verlust von ~$29–31 Mio. in 2024. Ehrlich eingeordnet: Mit ~2 % Nettomarge ist das hauchdünn; den Stammaktionären zurechenbar bleiben sogar nur ~$48 Tsd. Die aussagekräftige Profitabilitätskennzahl ist hier das EBITDA, nicht der Bilanzgewinn.
🚀Auftragsbestand (Backlog): $302,7 Mio. – eine Explosion von +586 % (6,9x) gegenüber $44,1 Mio. im Vorjahr. Das entspricht ~2,6x Forward-Umsatzdeckung und stammt aus mehrjährigen Festpreis-Regierungsverträgen, nicht aus Spot-Geschäft.
Kundenmix:
🇺🇸61 % US-Regierung (NRO, NGA, US Space Force)
🇯🇵16 % Japan,
23 % andere alliierte Staaten.
Bewertung: ~12x EV/Umsatz. Bruttomargen entwickeln sich Richtung Software-Niveau.
📉Kursverlauf: IPO $26 → Allzeithoch $35,73 (12.05.) → ~$19 (Stand 27.07.2026). Das Papier hat also fast 50 % vom Hoch abgegeben und notiert nahe seinem 52-Wochen-Tief.
Analysten: Kursziel-Spanne $34–42 (mehrere Kaufempfehlungen). Bemerkenswert: Der aktuelle Kurs liegt unter der gesamten Analysten-Spanne.
Eckdaten: gegründet 2015, Sitz Herndon (Virginia), ~395 Mitarbeiter, CEO John Serafini. Nächste Zahlen: ~02.09.2026.
Wettbewerb & Burggraben ♟️
Das Umfeld:
🥊- Direkte RF-Wettbewerber: Spire Global $SPIR (+0,58 %) (größeres Multi-Sensor-Netz, RF nur eine von vielen Funktionen), Unseenlabs aus Frankreich (Fokus maritime RF-Detektion).
😵- Ein Mahnmal: Kleos Space, ein RF-Maritim-Spezialist aus Luxemburg, ging 2023 pleite. Das zeigt, wie kapitalintensiv und hart die Skalierung in diesem Feld ist – und unterstreicht HawkEyes Reife- und Größenvorsprung.
📡-Komplementär, nicht direkt: Maxar, Planet Labs $PL (+0 %) , Capella, Iceye liefern optische bzw. SAR-Bildgebung – andere Datenart, oft kombiniert mit RF.
🪖- Rüstungsprimes (Lockheed $LMT (+2,17 %) , Northrop $NOC (+1,65 %) ): brauchen Jahre und Milliarden, um eine vergleichbare Konstellation zu bauen – und sind nicht „space-native” im RF-Bereich.
HawkEyes Burggraben in Stichpunkten:
🏰- Größte kommerzielle RF-Konstellation mit Cluster-Triangulation
🏰 - Reines Pure-Play auf SIGINT – nicht durch Nebengeschäfte verwässert
🏰- Jahrzehnt-tiefes RF-Emitter-Archiv (kumulativer Datenvorsprung)
🏰- Klassifizierte Algorithmen bereits in US-Sicherheitsarchitektur integriert (siehe ISA)
🏰- Unklassifiziert teilbares Datenmodell – Alliierte können es nutzen, ohne eigene geheime Infrastruktur aufbauen zu müssen
🏰- Space-native, persistente globale Abdeckung statt boden-/luftgestützter Punktlösungen
Zusätzliche Insider-Fakten (Der „Deep Dive”-Bonus) 💡
🚀 Der ISA-Zukauf – Schlüssel zu den dicken Budgets.**
Kurz vor dem IPO (Dezember 2025) hat HawkEye $HAWK die Firma Innovative Signal Analysis (ISA) für $166,5 Mio. geschluckt. Strategisch brillant: HawkEye $HAWK sammelt die unklassifizierten Rohdaten, ISA liefert die klassifizierten Analyse-Algorithmen, die bereits in US-SIGINT-Programmen integriert sind, plus eine universelle Detektions-Engine, die Signale erkennt und isoliert. Die Formel lautet: unklassifizierte Sammlung + klassifizierte Analyse = Zugang zu den größten, geheimen Pentagon-Budgets. Zudem fusioniert ISA Weltraumdaten mit boden- und luftgestützten Sensoren.
🚀 Der Dark-Vessel-Jäger („Custody ID”).
Schmuggler, illegale Fischer und sanktionierte Öltanker schalten auf hoher See ihr AIS (Ortungssystem) ab, um unsichtbar zu werden. HawkEye $HAWK fängt stattdessen die Funksignale ihrer Bord-Radare ab und verfolgt die „Geisterschiffe” per KI weiter – auch wenn das AIS schweigt.
🚀 GNSS-Interferenz-Erkennung.
In GPS-verweigerten, umkämpften Räumen erkennt und lokalisiert HawkEye GPS-Störung – ein direkt monetarisierbarer Anwendungsfall in jedem aktiven Konfliktgebiet.
Die PBC-Struktur (zugleich Burggraben und Fessel).
HawkEye $HAWK ist als Public Benefit Corporation (Delaware) aufgestellt. Das Management ist *gesetzlich verpflichtet*, die Sicherheit der USA und ihrer Alliierten mit den Aktionärsinteressen abzuwägen. Im Zweifel geht nationale Sicherheit vor Rendite. Das schafft einerseits ein Vertrauens-Monopol gegenüber dem Pentagon (kein Wettbewerber mit lascher Governance kommt da heran), kann andererseits aber lukrative Deals mit „falschen” Drittstaaten blockieren. Diese Spannung ist der wichtigste, oft übersehene Punkt der ganzen Aktie.
🚀 Neue Großaufträge.
Im Dezember 2025 wurde ein mehrjähriger internationaler Vertrag über mehr als $100 Mio. verkündet, 2026 folgten weitere Awards – der Backlog wächst also nicht aus der Vergangenheit, sondern aktiv weiter.
4. Warum ist die Aktie gerade spannend? 🚀
1. RF-Kriegsführung ist der makroökonomische Megatrend.
Moderne Konflikte werden im elektromagnetischen Spektrum entschieden. GPS-Jamming gegen Drohnen, illegale Radarsysteme im Südchinesischen Meer, elektronische Kampfführung in der Ukraine – HawkEye $HAWK liefert die einzige kommerziell teilbare, unzensierte Karte dieser Bedrohungen für westliche Alliierte.
2. Die Verteidigungsbudgets drehen nach oben.
NATO-Mitglieder haben sich auf ein Ausgabenziel von bis zu 5 % des BIP zubewegt, und die US Space Force erhöht gezielt die Mittel für weltraumgestützte Sensorik. HawkEye $HAWK sitzt direkt in diesem Geldstrom – mit einem adressierbaren Markt (TAM) von ~$24 Mrd. allein für RF-Spektrum-Exploitation (kommerzielle Chancen noch nicht eingerechnet).
3. First-Mover mit Beweis in der Bilanz.
HawkEye $HAWK ist das erste profitable, kommerzielle RF-SIGINT-Pure-Play an der Börse. Das ist genau das, woran 95 % der Space-Startups scheitern: Sie verdienen Geld, bevor ihnen der Treibstoff ausgeht.
4. Operating Leverage vor dem Durchschlagen.
Die Plattform für Tier-1-Großkunden steht, die Entwicklungskosten sind fix. Jeder weitere Vertrag fließt überproportional in die Marge. Der Backlog von 2,6x Jahresumsatz ist im Grunde bereits verkaufte Skalierung.
5. Plattform-Integration in die Sicherheitsarchitektur.
Statt isoliert zu liefern, ist HawkEyes RF-Datenstrom per Machine-to-Machine-Integration in die taktischen Systeme von Lockheed Martin eingebunden (u. a. demonstriert beim Talisman-Sabre-Manöver). Das ist die echte „Plattform”-Story – tiefe Verankerung, hohe Wechselkosten. *(Anmerkung: Eine kursierende Behauptung einer Palantir-Integration ließ sich nicht belegen – der verifizierte Integrationspartner ist Lockheed Martin.)*
6. Bewertungs-Dislokation.
Nach der IPO-Euphorie ($35,73) hat das Papier deutlich ~$19 korrigiert – die „Tech-Touristen” haben ausgespielt. Der Kurs liegt unter jeder Analysten-Schätzung. Für einen langfristig orientierten Anleger entsteht hier ein interessanteres Einstiegsfenster als am IPO-Tag.
5.Risiken ⚠️
- ❗️Extremes Klumpenrisiko: Über 60 % des Umsatzes** kommen von der US-Regierung. Ein Budget-Freeze im Kongress oder Kürzungen im Verteidigungsetat treffen HawkEye an der Halsschlagader.
- ❗️Die PBC-Fessel: Die gesetzliche Vorrangstellung der nationalen Sicherheit kann profitable Expansionen in Drittmärkte verhindern.
- ❗️Trägerraketen-Abhängigkeit: Der Ausbau Richtung 80 Satelliten hängt an Rideshare-Launches (primär SpaceX, Rocket Lab). Startverzögerungen bremsen das Wachstum direkt.
- ❗️Krieg im Orbit: SIGINT-Satelliten gehören im Konfliktfall zu den primären Zielen für Anti-Satelliten-Waffen, Blendung und Cyber-Angriffe.
- ❗️Margenkompression durch Mix: Je größer der Partner/Vertrag, desto höher dessen Verhandlungsmacht. Volumen muss die Marge tragen.
- ❗️Bewertung & Volatilität: ~12x EV/Umsatz ist kein Schnäppchen, und die Börsenhistorie ist extrem kurz. Mit dem Auslaufen von IPO-Lock-ups kann zusätzlicher Verkaufsdruck entstehen.
- ❗️FX-Risiko (für EUR-Anleger): Umsätze überwiegend in USD; ein schwacher Dollar dämpft die in Euro umgerechnete Entwicklung.
Mein persönliches Fazit & Reaper-Rating 💀
HawkEye 360 $HAWK ist für mich einer der fundamental überzeugendsten Space-Tech-Börsengänge der vergangenen Jahre, definitiv mehr als $SPCX (-0,45 %) ! Das Unternehmen ist ein profitables Pure-Play in einer strukturell wachsenden Nische, verfügt über einen ausgeprägten technologischen Burggraben, profitiert von einem wiederkehrender Umsätze sowie einem gut gefüllten Backlog und besitzt in seinem Marktsegment nahezu Monopolcharakter. Genau diese Kombination macht die Investmentstory für mich zumindest äußerst attraktiv.
Trotzdem sollte man die Euphorie nicht mit der Realität verwechseln. $HAWK ist erst seit knapp zwei Monaten an der Börse und kann bislang nur auf rund ein Jahr nachhaltiger Profitabilität zurückblicken. Der Nettogewinn bewegt sich weiterhin auf einem sehr niedrigen Niveau, die Aktie zeigt eine enorme Kursvolatilität – typisch für junge Börsenstories mit noch begrenzter Historie.
Das Potenzial ist meines Erachtens sehr groß, aber genauso wichtig ist es, die Risiken einer noch jungen Investmentstory ehrlich zu bewerten. Ein hoher Qualitätsanspruch bedeutet eben nicht, dass man jede Stärke automatisch mit einer Höchstbewertung belohnt.
💀Jack’s Verdict :
„HawkEye hat geschafft, woran fast jedes Space-Startup verglüht: Sie verdienen Geld, bevor der Sprit ausgeht. Monopolartiger First-Mover, 21 % EBITDA-Marge, ein Auftragsbuch das um 586 % explodiert ist – das ist kein Hype, das ist ein Geschäft. ABER: Das Papier ist ca 8 Wochen alt, schwankt wie ein Kutter im Orkan und hängt zu über 60 % am Tropf einer einzigen Regierung. Ich kaufe so etwas nicht am Tag eins mit voller Kelle und einem 8er-Score – ich lege es auf die Lauer.
Mein Abstauber für erste Tranchen liegt bei ca $15 - $17. Wer das Ding fünf Jahre wegschließt, kauft die Monopolstellung im kommerziellen Weltraum-Geheimdienst. Wer in sechs Monaten reich sein will, kauft Volatilität. Kenne den Unterschied.”
REAPER- RATING: 🟡 BEOBACHTEN
ABSTAUBER-LIMIT: $ 15
REAPER SCORE: 6/10
@Get_Rich_or_Die_Tryin
@Tenbagger2024
@Raketentoni
@Multibagger
@Stocktective
1919
19 Kommentare
LOL, wo sind die Grafiken ? 🤦🏼♂️
•
33
•
3Mon.·
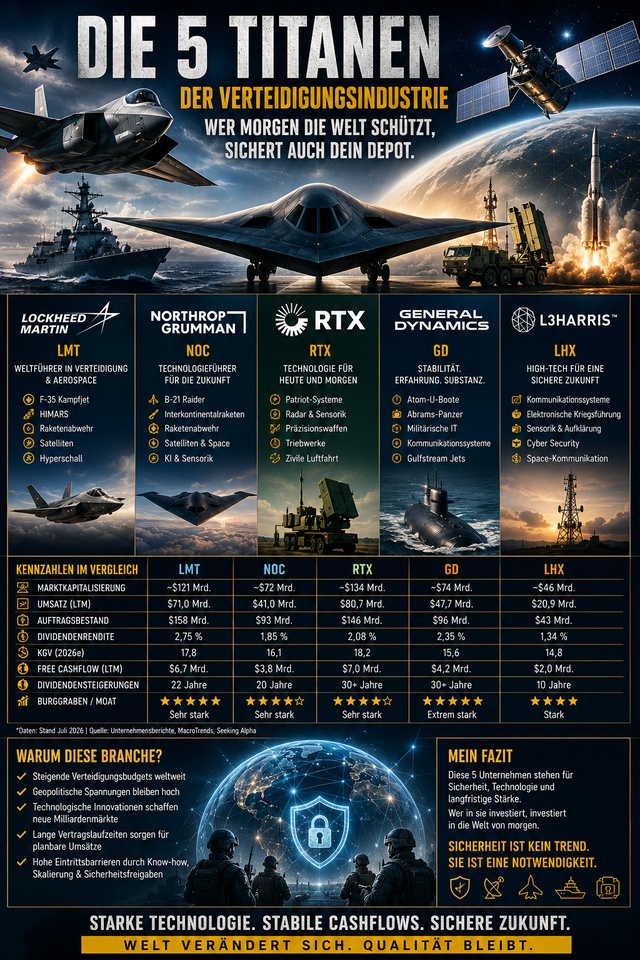
Die Titanen der Verteidigungsindustrie – Wer schützt morgen die Welt?
Krieg. Cyberangriffe. Weltraum. Künstliche Intelligenz.
Die Welt verändert sich schneller als je zuvor. Während viele Branchen mit Konjunkturschwankungen kämpfen, investieren Regierungen weltweit Rekordsummen in ihre Sicherheit.
Doch welche Unternehmen profitieren davon langfristig?
Ich habe fünf der wichtigsten Verteidigungsunternehmen der westlichen Welt miteinander verglichen.
1. Lockheed Martin ($LMT (+2,17 %)
) – Der unangefochtene Marktführer
Wer an moderne Verteidigung denkt, kommt an Lockheed Martin nicht vorbei.
Das Unternehmen entwickelt unter anderem:
- F-35 Lightning II (das erfolgreichste Kampfjetprogramm der Welt)
- HIMARS-Raketensysteme
- Raketenabwehr
- Satelliten
- Hyperschalltechnologien
Was Lockheed besonders macht:
• Milliardenaufträge über Jahrzehnte
• Enorme Eintrittsbarrieren
• Hohe freie Cashflows
• Seit über 20 Jahren steigende Dividenden
Für viele Investoren ist Lockheed Martin der Qualitätsmaßstab der gesamten Branche.
2. Northrop Grumman ($NOC (+1,65 %)
) – Die Zukunft fliegt im Verborgenen
Northrop ist weniger bekannt als Lockheed.
Technologisch gehört das Unternehmen jedoch zur absoluten Weltspitze.
Highlights:
• B-21 Raider Tarnkappenbomber
• Interkontinentalraketen
• Raketenabwehr
• Satelliten
• Space-Systeme
• Künstliche Intelligenz
Gerade im Bereich Space und strategische Abschreckung besitzt Northrop enorme Wettbewerbsvorteile.
3. RTX ($RTX (+1,48 %) )– Der unsichtbare Gigant
Viele kennen RTX noch unter Raytheon.
Dabei steckt ihre Technik in unzähligen Verteidigungssystemen.
Zum Portfolio gehören:
• Patriot-Luftabwehr
• Radartechnik
• Flugzeugtriebwerke
• Raketen
• Sensorik
Der große Vorteil:
RTX verdient sowohl an militärischer als auch an ziviler Luftfahrt.
Diese Diversifikation macht das Unternehmen besonders widerstandsfähig.
4. General Dynamics ($GD (+3,62 %)
) – Stabilität seit Jahrzehnten
General Dynamics baut:
• Atom-U-Boote
• Abrams-Panzer
• Militärische IT-Systeme
• Kommunikationslösungen
Hinzu kommt mit Gulfstream ein führender Hersteller von Business Jets.
Für Dividendeninvestoren zählt General Dynamics seit Jahren zu den zuverlässigsten Unternehmen der Branche.
5. L3Harris ($LHX (+7,36 %)
) – Der Hightech-Spezialist
L3Harris entwickelt keine spektakulären Kampfjets.
Dafür liefert das Unternehmen die Technologie, ohne die moderne Streitkräfte kaum einsatzfähig wären.
Dazu gehören:
• Kommunikationssysteme
• Aufklärung
• Sensorik
• Elektronische Kriegsführung
• Cyber Security
Wer an die Digitalisierung der Verteidigung glaubt, sollte L3Harris im Blick behalten.
Mein Vergleich
Technologieführer: Northrop Grumman
Marktmacht: Lockheed Martin
Beste Diversifikation: RTX
Stabilster Dividendenzahler: General Dynamics
Größtes Zukunftspotenzial: L3Harris
Warum ich den Sektor spannend finde
Viele Anleger verbinden Rüstungsunternehmen ausschließlich mit geopolitischen Konflikten.
Dabei werden oft andere Wachstumstreiber übersehen:
✓ steigende NATO-Verteidigungsausgaben
✓ Cybersecurity
✓ Satellitenkommunikation
✓ Weltraumtechnologie
✓ Künstliche Intelligenz
✓ Hyperschalltechnik
✓ Drohnen
✓ Elektronische Kriegsführung
Die Branche entwickelt sich zunehmend zu einem Hightech-Sektor und nicht mehr nur zu klassischen Waffenherstellern.
Mein Fazit
Ich investiere nicht wegen kurzfristiger Schlagzeilen.
Mich interessieren Unternehmen mit:
• jahrzehntelangen Regierungsaufträgen
• hohen Eintrittsbarrieren
• enormem technischen Know-how
• soliden Cashflows
• langfristigem Dividendenpotenzial
Genau deshalb gehören Lockheed Martin, Northrop Grumman, RTX, General Dynamics und L3Harris für mich zu den spannendsten Qualitätsunternehmen im Verteidigungssektor.
#Aktien
#Investieren
#Langfristig
#Dividenden
#QualityInvesting
#Defense
#Aerospace
#LockheedMartin
#NorthropGrumman
#RTX
#GeneralDynamics
#L3Harris
#CyberSecurity
#Space
#KI
#ValueInvesting
#Cashflow
#Getquin


5Mon.·
Northrop Grumman buy
Neue Position: Northrop Grumman.
Meine Überlegung: Die geopolitische Lage wird aus meiner Sicht langfristig nicht stabiler. Viele Staaten erhöhen ihre Verteidigungsbudgets deutlich, gleichzeitig steigen Anforderungen an Luftabwehr, Satelliten, Raketenabwehr und moderne Militärtechnologie.
Northrop Grumman ist u. a. aktiv bei:
- Verteidigungssystemen
- Raumfahrt & Satelliten
- Raketenabwehr
- Tarnkappenbombern
- Militärischer Hightech-Infrastruktur
Investmentthese:
Mehr geopolitische Spannungen → höhere Verteidigungsausgaben → langfristig steigende Nachfrage nach moderner Militärtechnik.
Für mich eher eine langfristige Beimischung mit Fokus auf Sicherheitstechnologie und geopolitische Trends statt kurzfristiger Kursfantasie.
Wie seht ihr Verteidigungswerte auf Sicht von 10–15 Jahren?
1111
3 Kommentare5Mon.
Kurzfristig belasten die hohen Anlaufkosten die Profitabilität: 2025 stieg das bereinigte EPS lediglich um 1% auf 26,34 US-Dollar. Im laufenden Geschäftsjahr rechnet CEO Kathy Warden mit einem Anstieg auf 27,40 bis 27,90 US-Dollar. Der Umsatz soll gleichzeitig auf 43,5 bis 44 Mrd. US-Dollar zulegen (2025: 41,95 Mrd. US-Dollar). Für Planungssicherheit sorgt der umfangreiche mehrjährige Auftragsbestand von über 95,7 Mrd. US-Dollar (per 31.12.2025).
Mittlerweile ist die Bewertung der S&P 500-Aktie auf das 27-Fache des für 2026 erwarteten Gewinns gestiegen (KGV);
vor gut zwölf Monaten lag das Forward-KGV noch bei 15.
Das ist vergleichbar mit Rheinmetall und Renk, die allerdings in den kommenden Jahren ein deutlich höheres Gewinnwachstum vorweisen dürften.
Für rüstungsinteressierte Anleger daher ein besseres Chance-/Risikoverhältnis bei den deutschen Werten.
Das Herzstück der Wachstumsperspektive bleibt der Tarnkappenbomber B‑21 Raider, der als strategischer Baustein der US-Luftstreitkräfte gilt.
Er soll ab Mitte bis Ende der 2020er Jahre in Dienst gehen und die strategische Schlagkraft der USA für Jahrzehnte sichern.
Das Testprogramm verläuft nach Unternehmensangaben inzwischen besser als modelliert. Northrop investiert derzeit mehrere Milliarden Dollar in den Kapazitätsausbau, um die Produktionsrate zu erhöhen und Skaleneffekte zu realisieren.
••
6Mon.·
Verkauf Stop Loss
Grumman zwischen Rüstungsboom und ambitionierter Bewertung
Nachdem sie ihren europäischen Sektorkollegen 2025 hinterherhinkten, hat sich das Bild in diesem Jahr gewandelt. Amerikanische Rüstungswerte kennen momentan kein Halten, und mittendrin: Northrop Grumman.
Wie leider vor 4 Wochen angekündigt.
Es ist vor allem die Rhetorik und das unberechenbare Verhalten von US-Präsident Donald Trump, die die Aktie (751,09 US-Dollar; US6668071029) von Northrop Grumman seit Anfang Januar um über 30% steigen ließen. Bereits vor dem Angriff auf Iran betonte Trump, die US-Militärausgaben auf 1,5 Billionen US-Dollar erhöhen zu wollen, rund 50% mehr als die für 2026 budgetierte Summe.
Außerdem wurde mit dem Raketenabwehrsystem „Golden Dome“ ein zentrales Projekt vorgestellt, das einen mehrschichtigen Raketenabwehrschirm über den USA bieten soll. Zwar sind die finanziellen Mittel noch nicht vollständig freigegeben worden, die Chancen stehen jedoch gut, dass langfristig zusätzliche Nachfrage nach integrierten Sensor- und Abwehrsystemen entsteht. Kerntechnologien von Northrop im Bereich Raumfahrt, Hyperschall-Tracking und orbitaler Sensorik spielen dabei eine zentrale Rolle.
Verkauf da auf 2 Jahres Sicht keine Performance.
Das Herzstück der Wachstumsperspektive bleibt der Tarnkappenbomber B‑21 Raider, der als strategischer Baustein der US-Luftstreitkräfte gilt. Er soll ab Mitte bis Ende der 2020er Jahre in Dienst gehen und die strategische Schlagkraft der USA für Jahrzehnte sichern. Das Testprogramm verläuft nach Unternehmensangaben inzwischen besser als modelliert. Northrop investiert derzeit mehrere Milliarden Dollar in den Kapazitätsausbau, um die Produktionsrate zu erhöhen und Skaleneffekte zu realisieren.
Kurzfristig belasten die hohen Anlaufkosten die Profitabilität: 2025 stieg das bereinigte EPS lediglich um 1% auf 26,34 US-Dollar. Im laufenden Geschäftsjahr rechnet CEO Kathy Warden mit einem Anstieg auf 27,40 bis 27,90 US-Dollar. Der Umsatz soll gleichzeitig auf 43,5 bis 44 Mrd. US-Dollar zulegen (2025: 41,95 Mrd. US-Dollar). Für Planungssicherheit sorgt der umfangreiche mehrjährige Auftragsbestand von über 95,7 Mrd. US-Dollar (per 31.12.2025).
$LMT (+2,17 %) hier bin ich NOCH investiert
Mittlerweile ist die Bewertung der S&P 500-Aktie auf das 27-Fache des für 2026 erwarteten Gewinns gestiegen (KGV); vor gut zwölf Monaten lag das Forward-KGV noch bei 15. Das ist vergleichbar mit Rheinmetall und Renk, die allerdings in den kommenden Jahren ein deutlich höheres Gewinnwachstum vorweisen dürften.
Für rüstungsinteressierte Anleger sehen wir daher ein besseres Chance-/Risikoverhältnis bei den deutschen Werten und realisieren den Gewinn von rund 50% (inklusive Dividenden) seit Erst Einstieg.
Verkauf Northrop Grumman.
1010
3 Kommentare
6Mon.
Bei 450€ oder kgv unter 16 schau ich mir die mal genauer an. Ist auf price alert gesetzt.
•
55
•6Mon.·
Northrop Grumman bestätigt die Umsatzprognose von 43,5 bis 44 Milliarden US-Dollar für 2026 und erhöht gleichzeitig die Investitionsausgaben
für 2026 auf 1,85 Milliarden US-Dollar für den Hochlauf der B-21-Produktion.
Einblicke aus der Telefonkonferenz zu den Geschäftszahlen:
Northrop Grumman (NOC) Q1 2026 Management-Einschätzung „Der organische Umsatz im ersten Quartal stieg um
5 % – ein hervorragender Start ins Jahr und im Einklang mit unseren Erwartungen für das Gesamtjahr“, sagte Kathy Warden, Vorstandsvorsitzende und CEO.
Sie hob die mit Kunden getroffenen Vereinbarungen hervor, „um das Sentinel-Programm zu beschleunigen, die Produktionsrate der
B-21 zu erhöhen, Zweitlieferant von Feststoffraketenmotoren für mehrere Programme zu werden und unsere Produktionsrate für weitere Programme zu steigern.“
Warden stellte einen Zusammenhang zwischen der kurzfristigen Nachfrage und Investitionen in die Produktionskapazität her: „In den letzten zwei Jahren haben wir über
20 neue Produktionsstätten eröffnet und mehr als
2 Millionen Quadratfuß Produktionsfläche in den gesamten Vereinigten Staaten hinzugefügt“, und sagte, das Unternehmen habe „in den letzten Jahren mehr als
2 Milliarden Dollar“ in die Kapazität für Feststoffraketenmotoren und Munition investiert; sie fügte hinzu: „Unsere Produktionskapazität für taktische Feststoffraketenmotoren hat sich bereits verdoppelt, und wir planen weitere Erweiterungen, die bis
2027 abgeschlossen sein werden.“
Warden erklärte zu den Flaggschiffprogrammen, dass die Beschleunigungspläne für Sentinel unter anderem eine Entscheidung über Meilenstein B im Laufe dieses Jahres, den Erstflug im Jahr 2027 und die anfängliche Einsatzfähigkeit in den frühen
2030er Jahren vorsehen. Sie fügte hinzu, dass die
B-21 im ersten Quartal den Auftrag für Los 4 (LRIP) erhalten habe und eine Vereinbarung zur Steigerung der jährlichen Produktionsrate um
25 % bestehe. Außerdem hob sie die positive Entwicklung im Bereich der Raketenabwehr hervor: „Kurz nach Quartalsende erhielten wir einen Auftrag zur Beschleunigung der Entwicklung des Gleitphasen-Abfangjägers, wodurch sich der Gesamtauftragswert auf
1,3 Milliarden US-Dollar erhöhte.“ „Die Aufträge beliefen sich im ersten Quartal auf insgesamt 9,8 Milliarden US-Dollar, und wir beendeten das Quartal mit einem Auftragsbestand von
96 Milliarden US-Dollar“, sagte John Greene, Corporate Vice President & CFO, und ergänzte: „Der Umsatz im ersten Quartal betrug
9,9 Milliarden US-Dollar, ein Plus von
4 % gegenüber dem Vorjahr“, und „der verwässerte Gewinn je Aktie im ersten Quartal lag bei
6,14 US-Dollar.“
Das Management beschrieb das erste Quartal 2026 als einen nachfragegestützten Jahresbeginn und bestätigte die Umsatz- und Cashflow-Prognose für 2026. Gleichzeitig erhöhte es die Investitionsausgaben für 2026, um die nun endgültig beschlossene Produktionssteigerung der B-21 und die beschleunigten Sentinel-Pläne zu unterstützen. Die wichtigsten anlegerrelevanten Informationen des Quartals konzentrierten sich auf die Details der B-21-Vereinbarung (einschließlich eines Flugzeugverkaufs, der den Umsatzzeitpunkt verschob, ohne die Erwartungen an die Produktionsmenge im Rahmen der ersten Produktionsphase zu verändern), die fortgesetzten Zeitpläne für Sentinel (Meilenstein B Ende 2026 und Erstflug 2027) sowie den Druck auf das Raumfahrtsegment durch die Gewinnanpassung der GEM 63XL. Hinzu kam der anhaltende Fokus auf die Umwandlung der internationalen Nachfrage und der Munitionsnachfrage in eine vertraglich vereinbarte Serienproduktion.
1010
6Mon.·
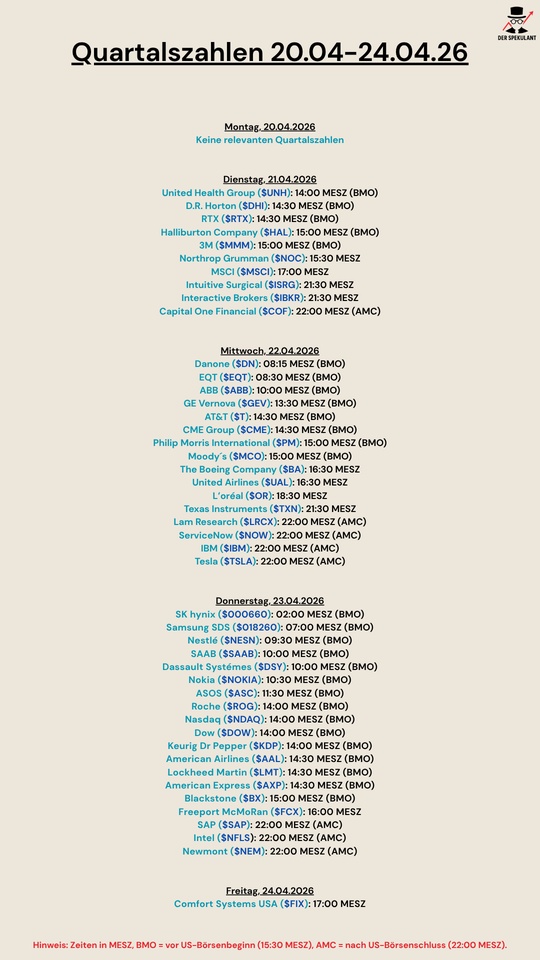
Quartalszahlen 20.04-24.04.26
$UNH (-1,04 %)
$DHI (+1,95 %)
$RTX (+1,48 %)
$HAL (-0,2 %)
$MMM (+1,69 %)
$NOC (+1,65 %)
$MSCI (+1,6 %)
$IBKR (-0,51 %)
$ISRG (+0,58 %)
$COF (+1,89 %)
$BN (+2,08 %)
$EQT (-3,82 %)
$ABBN (+0,08 %)
$GEV (+1,86 %)
$T (+0,83 %)
$CME (-0,57 %)
$PM (+0,7 %)
$MCO (+1,05 %)
$BA (+3,88 %)
$UAL (+1,29 %)
$OR (+0,4 %)
$TXN (+0,2 %)
$LRCX (+1,28 %)
$NOW (-10,75 %)
$IBM (+1,93 %)
$TSLA (+0,4 %)
$000660
$018260
$NESN (-0,2 %)
$SAAB B (+3,72 %)
$DSY (+7,91 %)
$NOKIA (+3 %)
$ASC (+1,24 %)
$ROG
$NDAQ (-0,37 %)
$DOW (-2,5 %)
$KDP (-1,63 %)
$AAL (+1,46 %)
$LMT (+2,17 %)
$AXP (+1,51 %)
$BX (+1,79 %)
$FCX (-0,11 %)
$SAP (+2,3 %)
$INTC (-2,82 %)
$NEM (-2,56 %)
$FIX (-0,29 %)
1212
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet