

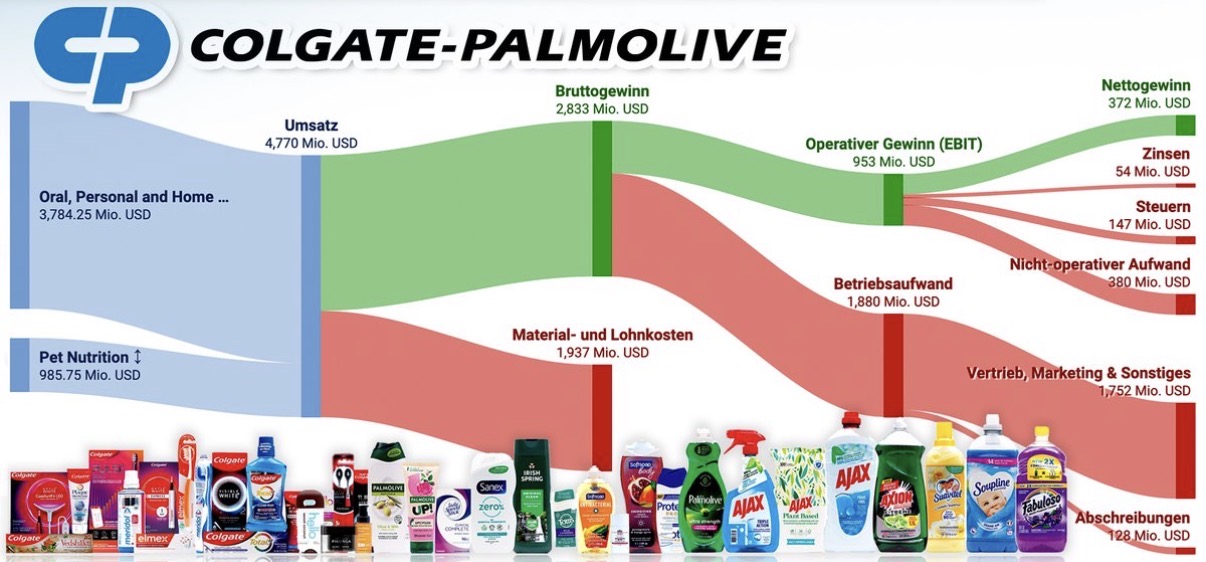
Am 30. Januar 2026 hat die Colgate-Palmolive Company (NYSE: CL) ihre Ergebnisse für das vierte Quartal und das Gesamtjahr 2025 veröffentlicht und einen soliden, wenngleich weniger dynamischen Abschluss eines anspruchsvollen Geschäftsjahres präsentiert. Die Quartalszahlen sowie die strategischen Initiativen geben ein differenziertes Bild: Einerseits stehen starke Cashflows und eine robuste Dividendenpolitik, andererseits verlangsamt sich das organische Wachstum in vielen Kernsegmenten.
1. Aktuelle Quartalszahlen (Q4 & Gesamtjahr 2025)
Umsatz & Ergebnis
- Die Netto-Umsatzerlöse des vierten Quartals übertrafen mit rund 5,23 Mrd. USD die Konsensschätzungen der Analysten, was ein positives Marktumfeld im Bereich der täglichen Konsumgüter widerspiegelt.
- Der bereinigte Gewinn je Aktie (Adjusted EPS) lag bei 0,95 USD und übertraf damit die Erwartungen (Prognose etwa 0,91 USD). Dies zeigt die operative Stärke des Unternehmens trotz nach wie vor volatiler Rahmenbedingungen.
- Im Gesamtjahr stieg der Netto-Umsatz organisch um 1,4 %, während der GAAP-EPS aufgrund bilanzieller Einmaleffekte (Goodwill/Immaterielle Vermögenswerte) um etwa 25 % sank.
Cashflow & Kapitalrückführung
- Besonders hervorzuheben ist ein Rekord-Operativer Cashflow von rund 4,198 Mrd. USD, ein starker Indikator für die Cash-Generierungskraft.
- Das Unternehmen hat 2,9 Mrd. USD an die Aktionäre zurückgeführt, u. a. durch Dividenden und Aktienrückkäufe. Colgate zahlt seit 1895 kontinuierlich Dividenden, was für defensive Anleger ein wichtiges Kriterium ist.
2. Detallierte Analyse der letzten Quartale
Eine Betrachtung der vorangegangenen Quartalsberichte zeigt, dass Colgate-Palmolive sich kontinuierlich an ein schwierigeres Marktumfeld anpasst:
- Q3 2025: Organisches Umsatzwachstum blieb bei 0,4 %, und die Bruttomarge litt unter höheren Rohstoff- und Verpackungskosten.
- Q2 2025: Die Ergebnisse zeigten ebenfalls leichte Übertreffungen bei Umsatz und EPS, obwohl die Bruttomarge durch inflationäre Kosten und Zölle belastet war.
Insgesamt steht fest: Colgate liefert weiterhin stabile Ergebnisse, doch die Wachstumsdynamik ist im Vergleich zu früheren Jahren moderat. Das spiegelt sich insbesondere in organischen Wachstumsraten wider, die tendenziell im niedrigen einstelligen Prozentbereich liegen.
3. Marktreaktion & Analystenmeinungen
Nach der Veröffentlichung der Zahlen reagierten die Aktienkurse leicht positiv, was auf das solide Ergebnis und den verbesserten Ausblick für 2026 hindeutet. Laut Reuters-Bericht erwartet Colgate für 2026 Netto-Umsatzwachstum zwischen 2 % und 6 %, gestützt durch stabile Nachfrage nach alltäglichen Hygiene- und Pflegeprodukten, insbesondere in Lateinamerika und Europa.
Die Analystenstimmung ist gemischt:
- Wells Fargo hat die Bewertung zuletzt auf „Equal-Weight“ hochgestuft und sieht ein moderates Kurspotenzial basierend auf den aktuellen Bewertungen und erwarteten Ergebnissen.
- RBC Capital geht von einem Outperform-Rating aus, sieht jedoch weiterhin Herausforderungen im globalen Wachstum.
- JPMorgan hatte zuvor sein Kursziel gesenkt, da einige Produktkategorien schwächer performen als erwartet.
Diese divergierenden Einschätzungen zeigen, dass der Markt Colgate-Palmolive als defensiven Konsumgüterwert sieht – mit attraktiver Dividendenrendite, aber gleichzeitig begrenztem kurzfristigen Wachstumspotenzial.
4. Zukunftsaussichten und strategische Initiativen
Colgate investiert aktiv in sein Zukunftspotenzial, um langfristig wieder höheres organisches Wachstum zu erzielen:
Strategische Ausrichtung bis 2030
- Das Unternehmen hat ein „Strategic Growth and Productivity Program“ (SGPP) aufgelegt, das Innovation, digitale Nachfragegenerierung und künstliche Intelligenz stärker integrieren soll.
Produktinnovation & Portfolio-Erweiterung
- Innovationen in Kernkategorien wie Zahnpflege und Heim-/Körperpflege sollen die Markenstärke weiter festigen und neue Wachstumstreiber schaffen.
- Die Hill’s Pet Nutrition-Sparte zeigt wieder Verbesserung, nachdem Colgate sich von weniger strategischen private-label-Geschäftsbereichen getrennt hat.
Makroökonomische Herausforderungen
- Wie viele Konsumgüterhersteller spürt Colgate den Druck durch Rohstoffpreis-Inflation, Wechselkursvolatilität und zurückhaltenden Konsum, insbesondere in entwickelten Märkten. Dies kann die Margen belasten und das Wachstum dämpfen.
5. Fazit für Anleger
Colgate-Palmolive bleibt ein klassischer defensiver Konsumgüterwert mit stabilen Cashflows, solider Dividendenhistorie und langfristig attraktiven Renditeaspekten. Die jüngsten Quartalszahlen zeigen, dass das Unternehmen strukturell gut positioniert ist, um auch in einem schwierigen globalen Umfeld zu bestehen. Gleichzeitig ist das Wachstum eher moderat, und Marktrisiken – etwa schwache Kategorieausweitungen oder Margendruck – können die kurzfristige Performance begrenzen.
Für Anleger, die auf stabile Erträge und Dividendenkontinuität setzen, bleibt Colgate-Palmolive daher eine überlegenswerte Position. Wer hingegen starkes Umsatz- und Gewinnwachstum sucht, sollte die Aktie eher langfristig im Blick behalten und auf die Umsetzung der 2030-Strategie achten.