

Egal ob KI-Anwendung oder der 2-nm-Prozessor im iPhone 18: Für einen entscheidenden Produktionsschritt braucht es eine Lithografieanlage von $ASML (-2,01 %) . Mit geschätzt rund 90 % Marktanteil ist der niederländische Konzern faktisch Monopolist und damit einer der eher stillen Profiteure von KI, Cloud und Digitalisierung.
Wie gut das gerade läuft, zeigen die Q3-Zahlen. Der Umsatz liegt 55 % über dem Vorjahr, das operative Ergebnis hat sich mehr als verdoppelt, und die Jahresprognose wurde auf 44 bis 45 Mrd. € angehoben. Wegen der hohen Nachfrage rechnet ASML auch für 2027 und 2028 mit dynamischem Wachstum, das prall gefüllte Auftragsbuch sorgt dabei für eine hohe Planbarkeit.
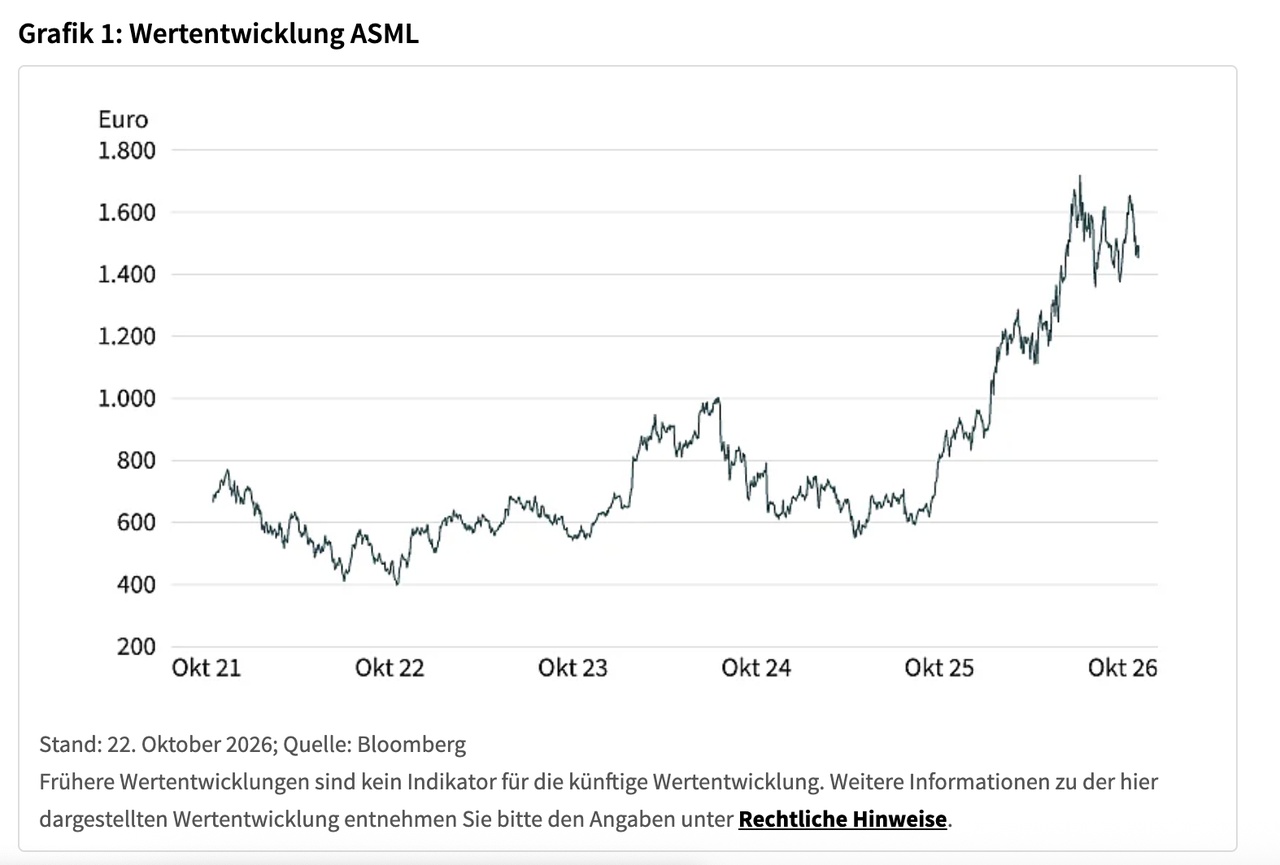
Ganz ohne Haken ist die Story aber nicht;
Rund 70 % des Umsatzes hängen an den zehn größten Kunden wie$2330 ,$SMSN (-1,81 %) oder $INTC (-0,25 %) . Der China-Anteil am Produktumsatz ist von rund 41 % auf etwa 33 % gesunken, und die Exportauflagen wurden immer weiter verschärft. Weitere Verschärfungen bleiben ein echtes Risiko, genauso wie die typische Zyklik der Halbleiterbranche.
Bleibt die Frage: Ist die Bewertungsprämie für so eine Marktstellung gerechtfertigt, oder ist vieles schon eingepreist?
👉 Die vollständige Analyse mit Geschäftsmodell, Risiken und Ausblick gibt’s im verlinkten Artikel.
Dieser Artikel ist Teil einer Werbepartnerschaft mit Société Générale


