
$XPEV (-3,15 %)
$BIDU (-2,23 %)
$XIACY (-3,35 %)
$JD. (-0,23 %)
$DIS (+0,46 %)
$KLAR (-1,9 %)
$NVDA (-3,16 %)
$TCEHY (-1,98 %)
$08X (-2,5 %)
$TGT (+0,85 %)
$LOW (+0,68 %)
$PANW (-2,24 %)
$BABA (-0,26 %)
$LNVGY (+4,67 %)
$PDD (-1,27 %)
$WMT (+1,48 %)
$INTU (+2,95 %)
$GPS (+0,35 %)
Intuit
Aktie
Aktie
Ticker: INTU
INTU
Price
Diskussion über INTU
Beiträge
46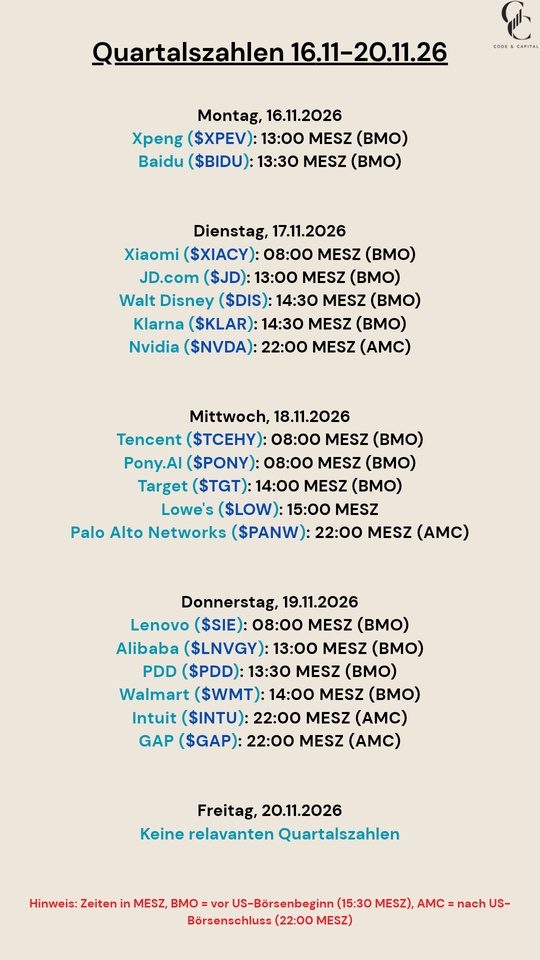
2Mon.·
INTUIT liefert ! Und wie !
Hier ist der heiße Scheiß aus dem Intuit $INTU (+2,95 %)
(NASDAQ: INTU) Q4 & Full-Year FY26 Earnings Release, frisch nach US-Börsenschluss:
🚀 Topline-Performance & FY26 Rekordzahlen
Intuit liefert im vierten Quartal ein gewohnt starkes Finish ab und schließt das Geschäftsjahr 2026 mit zweistelligen Zuwächsen ab:
Q4-Umsatzspurt: Der Umsatz im vierten Quartal kletterte um +14 % auf über 4,28 Mrd. USD und schlug damit die Analystenschätzungen (ca. 4,27 Mrd. USD) punktgenau.
Full-Year FY26: Auf Jahressicht spülte die Plattform 21,4 Mrd. USD in die Kassen (+14 % YoY).
Global Business Solutions als Lokomotive: Das Kernsegment rund um QuickBooks, Payroll und Payments stieg im Gesamtjahr um +16 % auf 12,9 Mrd. USD. Das B2B-Ökosystem und die Migration in den Mid-Market laufen wie am Schnürchen.
🔮 Profitabilität & Cash-Maschine
Während viele SaaS-Player mit Margendruck kämpfen, beweist Intuit exzellenten Operating Leverage:
Reingewinn & EPS: Das Non-GAAP EPS für das Gesamtjahr FY26 sprang auf 24,24 USD hoch (nach 13,67 USD im Vorjahr).
Bruttomarge: Best-in-Class Software-Ökonomie mit einer Bruttomarge von starken 80,8 %.
Free Cash Flow: Mit einer FCF-Rendite von knapp 7,8 % unterstreicht Intuit den Status als pure Cash-Maschine für Aktionäre.
🤖 FY27 Ausblick & KI-Skalierung
Konservativer Reset als Katalysator: Für das neue Geschäftsjahr FY27 baut das Management eine solide Basis und setzt das Umsatzwachstum planmäßig im Bereich von 10 bis 11 % an.
Fokus KI-Plattform: Die Monetarisierung von Intuit Assist läuft an. Tiefergehende strategische Details zur KI-Integration und den Mid-Market-Zielen folgen am Investor Day am 17. September 2026.
⚡ 💡 Das Fazit von Jack
Kein Biotech-Gezocke, sondern ein lupenreiner Qualitäts-Compounder! Intuit hat die Hausaufgaben gemacht. Während der Markt das Papier zuletzt wie einen trägen Versorger bewertet hat (KGV nahe historischem Tiefststand bei ~15x), zeigt das operative Geschäft mit +14 % Wachstum und 80 %+ Bruttomargen weiterhin absolute Dominanz. Das Fundament für den nächsten Bullen-Run steht!
2121
6 Kommentare
Keineui@Keineui
2Mon.
•
22
•Alle 4 weiteren Antworten anzeigen

3Mon.·
Sind die größten KI-Verlierer die nächsten Börsengewinner?
Hallo meine Lieben,
ich bleibe bei meinen Software Aktien weiter innvestiert. Wie sieht es bei euch aus?
$SAP (-1,2 %)
$NEM (-1,9 %)
$ADBE (-0,22 %)
$INTU (+2,95 %)
$ADSK (-0,06 %)
$ROP (-0,37 %)
$CPRT (+1,46 %)
$SNPS (-1,85 %)
$MSFT (-2,5 %)
Viele Anleger haben Software-Aktien bereits abgeschrieben. Doch was, wenn Künstliche Intelligenz deren Geschäftsmodelle nicht zerstört, sondern wertvoller macht?
Die Tage von Software-Unternehmen wie Adobe, SAP oder Nemetschek seien gezählt, ihre Geschäftsmodelle würden überflüssig – diese Erzählung prägte zuletzt die Börsen. Die Folge: Milliarden an Börsenwert gingen verloren. Adobe büßte innerhalb eines Jahres 43 Prozent ein, SAP 48 Prozent und Nemetschek sogar 56 Prozent.
Doch zuletzt häufen sich Signale, die dieses Bild in Frage stellen. Denis Machuel, Chef des weltweit größten Personaldienstleisters Adecco, sagte der Nachrichtenagentur Reuters, Künstliche Intelligenz (KI) löse keine Job-Apokalypse aus und führe nicht zu einem massiven Stellenabbau. Auch Nvidia-Chef Jensen Huang hält die Annahme für unbegründet, dass sogenannte KI-Agenten klassische Software überflüssig machen.
Damit stellt sich vor allem für Anlegerinnen und Anleger, die bei Software-Aktien zuletzt hohe Kursverluste verkraften mussten, folgende Frage: Stehen die vermeintlichen Verlierer des KI-Booms vor einem Comeback?
Nach den Chip-Gewinnern könnten jetzt Software-Konzerne folgen
Stefanie Dyballa, Portfoliomanagerin bei der KSW Vermögensverwaltung, sieht gute Chancen, dass nach den Chipherstellern nun Software-Unternehmen aufholen. KI mache Software nicht überflüssig, sondern steigere ihren Nutzen. "KI-Agenten benötigen Anwendungen, Daten sowie Prozesse und machen leistungsfähige Software wichtiger denn je. Davon profitieren die etablierten Anbieter", sagt Dyballa.
Bislang bevorzugten Anleger vorwiegend Unternehmen, die die technische Infrastruktur für KI liefern – etwa Nvidia, Micron, Taiwan Semiconductor, Marvell, Seagate, Western Digital oder Dell. Diese Firmen gelten als die "Schaufelhersteller" des KI-Booms, weil sie Chips, Speicher oder Hardware bereitstellen, auf denen KI-Anwendungen laufen.
Mit Kursgewinnen von teilweise mehr als 500 Prozent innerhalb eines Jahres gehörten sie zu den größten Gewinnern. SAP zählt dagegen seit Jahresbeginn mit einem Minus von rund 35 Prozent zu den schwächsten Dax-Werten. Doch nach Einschätzung von Dyballa mehren sich die Anzeichen, dass sich das Blatt wenden könnte.
Warum KI ohne Software nicht funktioniert
Der Kursverfall vieler Software- und Datenanalyseunternehmen wie Adobe, Intuit, Thomson Reuters, Autodesk, Roper, Copart oder Synopsys geht vor allem auf die Sorge zurück, dass die KI künftig Aufgaben übernimmt, für die Unternehmen bisher Software-Abonnements benötigten. Weniger Abonnements würden geringere Umsätze und Gewinne bedeuten. Die Folge wäre der Abbau von Tausenden Arbeitsplätzen.
Jensen Huang widerspricht dieser Einschätzung. Er betont, die Märkte unterschätzten die Auswirkungen von KI auf die Softwarebranche. KI werde Software nicht ersetzen, sondern aufwerten und ihre Nutzung sogar intensivieren. Unternehmen würden künftig nicht weniger, sondern mehr Software benötigen – allerdings müsse sie so entwickelt sein, dass KI-Agenten sie nutzen können.
Dyballa verweist in diesem Zusammenhang auf den Übergang zu sogenannten agentischen KI-Systemen. Diese arbeiten nicht isoliert, sondern greifen auf Unternehmenssoftware, Datenbanken und bestehende Arbeitsabläufe zu. Software werde dadurch nicht ersetzt, sondern zum Betriebssystem der KI-Agenten.
Warum Daten zum entscheidenden Wettbewerbsvorteil werden
Besonders deutlich zeigt sich diese Entwicklung am Beispiel des deutschen Software-Herstellers Nemetschek. Das Unternehmen vertreibt Software für hoch spezialisierte Anwendungen in den Bereichen Architektur, Statik, Physik, Bauabwicklung und Gebäudemanagement. Viele Investoren befürchten, dass KI künftig Baupläne und 3D-Modelle per Knopfdruck erstellen wird und Spezialsoftware dadurch überflüssig macht.
Analysten der Deutschen Bank und von JPMorgan halten diese Einschätzung jedoch für zu pessimistisch. Sie nennen drei zentrale Gründe.
- Erstens verfügt Nemetschek mit Plattformen wie Allplan oder Bluebeam über jahrzehntelang aufgebaute, proprietäre CAD- und BIM-Daten. Eine KI ist nur so gut wie ihre Trainingsdaten. Offene KI-Modelle können diese sensiblen Branchendaten nicht einfach ersetzen.
- Zweitens integriert das Unternehmen KI bereits in seine eigenen Produkte, etwa über die Bluebeam-Max-Funktionen oder die Übernahme des KI-Planungstools mbue. Statt verdrängt zu werden, nutzt Nemetschek KI, um die eigenen Angebote attraktiver zu machen.
- Drittens spielen Haftung und Präzision eine entscheidende Rolle. Im Bauwesen dürfen KI-Systeme keine Fehler machen. Falsche Statik- oder Konstruktionsdaten können Millionen kosten und Menschenleben gefährden. Die Software von Nemetschek bleibt deshalb die Kontrollinstanz für KI-generierte Entwürfe.
Anleger entdecken Software-Aktien neu
An der Börse zeigen sich bereits erste Reaktionen. Nach den jüngsten Aussagen von Nvidia-Chef Huang legten zahlreiche Software-Aktien deutlich zu. "Investoren erkennen, dass KI nicht nur die Nachfrage nach Rechenleistung steigert, sondern neue Softwaregenerationen hervorbringt", sagt Dyballa.
Unternehmen wie Adobe, SAP und Nemetschek profitierten zuletzt von dieser Neubewertung. Hinzu kommt ein weiterer Vorteil: KI-Werkzeuge erhöhen die Produktivität von Softwareentwicklern. Nach Einschätzung der Expertin sinken dadurch die Entwicklungskosten, Innovationen kommen schneller auf den Markt und die Gewinnmargen könnten steigen – eine Kombination, die an der Börse häufig positiv bewertet wird.
Trotz neuer Chancen bleiben die Risiken hoch
Dennoch bleibt Vorsicht angebracht. KI-native Start-ups erhöhen den Wettbewerbsdruck, und etablierte Anbieter müssen ihre Produkte konsequent an die neue Agentenwelt anpassen. "Wer diesen Wandel verpasst, verliert Marktanteile", warnt Dyballa.
Für Anlegerinnen und Anleger bleibt deshalb eine sorgfältige Auswahl entscheidend. Vor allem in Märkten mit hohen Eintrittsbarrieren sowie dort, wo sensible Kundendaten verarbeitet werden, dürften etablierte Anbieter wie SAP, Microsoft, aber auch Nemetschek ihre starke Position vorerst behaupten.
Hinzu kommen Anforderungen an Compliance, Haftung und Sicherheit, die den Einsatz autonomer KI-Systeme begrenzen. Sollten Denis Machuel und Jensen Huang recht behalten, dürfte die nächste Phase der KI-Revolution deshalb nicht allein in Rechenzentren stattfinden, sondern vor allem in der Software, mit der Unternehmen jeden Tag arbeiten.

www.t-online.deNvidia-Chef widerspricht: Darum hat sich der Markt bei Software-Aktien gründlich geirrt
4343
27 Kommentare

3Mon.
Es ist die größte Chance meiner Meinung nach jetzt. Ich kaufe msft und csu
•
1111
•4Mon.·
Erlöse auf BE tw. reinvestiert
Heute habe ich die Erlöse aus meinem $BE (-6,18 %) verkauf tw. reinvestiert und mir etwas $IONQ (-4,48 %) gegönnt. Senkt meinen EK ordentlich.
Weiter kamen 2 Stück $INTU (+2,95 %) und 10 Stück $ASTS (-5,24 %) hinzu. Beide ebenfalls bereits in meinem Depot und beide ebenfalls um meinen EK zu senken.
Alle diese Transaktionen sind langfristig angelegt bis 2030 und darüber hinaus.
1414
4Mon.·
Shopping Spree
Heute Nachkäufe und einen Neukauf getätigt.
$NFLX (+0,18 %) neu im Depot.
Nachgekauft wurden mit je 300-400€ bei $INOD (-3,46 %) , $INTU (+2,95 %) , $IONQ (-4,48 %) und der Empfehlung vom lieben @Raketentoni
$SHB A (-0,54 %)
1616
5 Kommentare
Ja leider hat mein SL bei $SHB A gezogen bei 100 DKK 😬 ich rechne ja nicht on euro, sie steht bei 98 nun, bei 95 steig ich wieder ein, aber ja 12,5 % Dividende ist ne Ansage und die Aktie ist gut
•
22
•5Mon.·
Intuit mit Beat und angehobener Prognose -> Markt sagt -14%
$INTU (+2,95 %) hat gestern Zahlen vorgestellt und die Erwartungen übertroffen.
EPS 12,8 USD statt 12,57 USD und Umsatzanstieg um 10% auf 8,56 Mrd. USD (Erwartungen knapp verfehlt). Zusätzlich sollen ca. 17% der FTE wegfallen.
KI wird hier klar als Rückenwind bezeichnet, doch der Markt sieht es anders und schickt die Aktie auf Talfahrt.
Ich bleibe investiert und überlege etwas nachzukaufen. Nach wie vor Cashmaschine und KI wird das nur noch beschleunigen. Wie seht ihr $INTU (+2,95 %) ?
1212
11 Kommentare
Ich hab bereits gestern nachbörslich nachgelegt . Nicht nachvollziehbar, ganz ehrlich. Sogar Dividende um 15% gesteigert. Guidance sogar angehoben 😅
•
66
•6Mon.·
77
1 Kommentar
6Mon.
Ich will mir noch $INTU ins depot holen. Is aber jz die frage ob ich das vor oder nach den quartalszahlen mache. Langfristig gesehen aber wahrscheinlich eh egal
••

6Mon.·
Service Now oder Intuit?
In diesem Post wollen wir uns die beiden Firmen genauer anschauen und jeweils eine Kurzanalyse durchführen, welches der beiden Unternehmen dann schlussendlich besser geeignet ist, oder ob man beide oder keines kaufen sollte.
Mitten In der Analyse ist allerdings die Zeit knapp geworden, sodass ich jetzt auf $INTU (+2,95 %) genauer eingegangen bin und auf Service Now erstmal Gar nicht.
Intuit:
Punkt 1: Unternehmensprofil & Geschäftsmodell
Intuit ist ein Gigant im Bereich Finanz- und Unternehmenssoftware.
• Kernmarken: TurboTax (Steuererklärung), QuickBooks (Buchhaltung für KMU), Credit Karma (Finanzberatung) und Mailchimp (Marketing-Automatisierung).
• Wie sie Geld verdienen: Primär durch Abonnements (SaaS) sowie transaktionsbasierte Gebühren (z.B. Zahlungsabwicklungen in QuickBooks).
• Branche: Anwendungssoftware / FinTech.
Punkt 2: Der Burggraben (Moat) & Marktstellung
Intuit besitzt einen der breitesten Burggräben im Softwaresektor.
• Moat-Faktoren: Extrem hohe Wechselkosten.
• Zukünftiger Wettbewerbsvorteil: Intuit integriert massiv generative KI ("Intuit Assist"), um Buchhaltungsaufgaben zu automatisieren.
• Warnung: Die größte Bedrohung ist die US-Steuerbehörde (IRS), die an eigenen kostenlosen E-Filing-Systemen arbeitet (Direct File). Sollte dies massiv ausgeweitet werden, könnte das Kerngeschäft von TurboTax unter Druck geraten.
• Marktstellung: Absoluter Marktführer bei Buchhaltung für KMU und Steuererklärungen für Privatpersonen in den USA.
Punktewertung Burggraben:
8 / 10
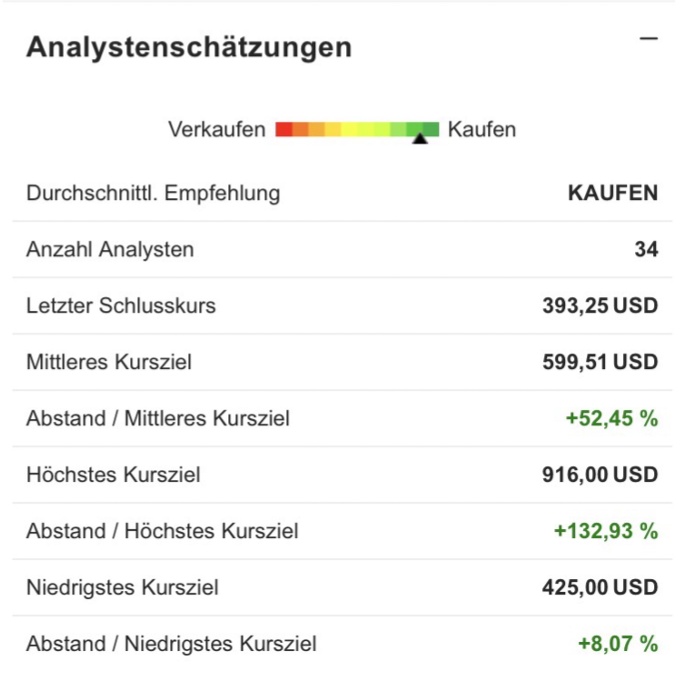
Die Analysten sind auch komplett optimistisch.
Punkt 3: Das Zahlenwerk
• Wachstum: Der Umsatz wuchs zuletzt um 17 %. Für das Gesamtjahr 2026 wird ein EPS-Wachstum von ca. 15–20 % prognostiziert.
• Score Wachstum: 9 / 10
• Margen:
• Bruttomarge: ca. 78,5 %.
• Nettomarge: Aktuell ca. 21,6 %. Die Margen profitieren massiv von der Skalierbarkeit der Plattform und der Umstellung auf Abomodelle.
• Score Margen: 9 / 10
• Verschuldung:
• Debt-to-Equity: ca. 0,32.
• Einschätzung: Die Verschuldung ist für ein Unternehmen mit diesem stabilen Cashflow sehr niedrig. Die Bilanz ist extrem solide.
• Score Verschuldung: 10/10
Punkt 4: Bewertung & Peer Group
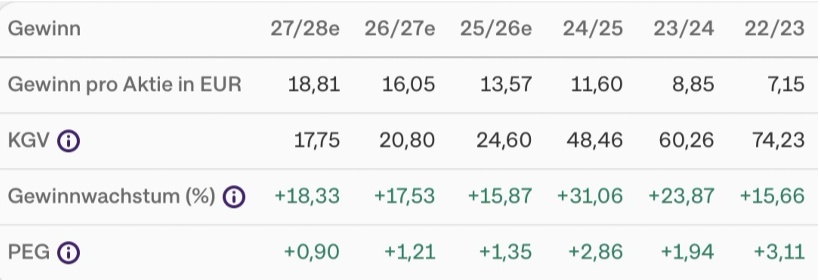
• Aktuelles KGV (TTM): ca. 25,1
• Forward KGV (2026): ca. 20,8
• KUV: ca. 5,4
• Historischer Vergleich: Das durchschnittliche KGV der letzten 5 Jahre lag bei über 50. Mit einem aktuellen KGV von ca. 25 wirkt die Aktie historisch gesehen fast schon billig, obwohl das Wachstum weiterhin zweistellig ist.
• Peer Group: Salesforce (KGV ~24) notiert aktuell mit einem ähnlichen Kgv und Adobe (KGV ~14) allerdings nochmal 10 Punkten darunter.
Punktewertung Bewertung: 9/10
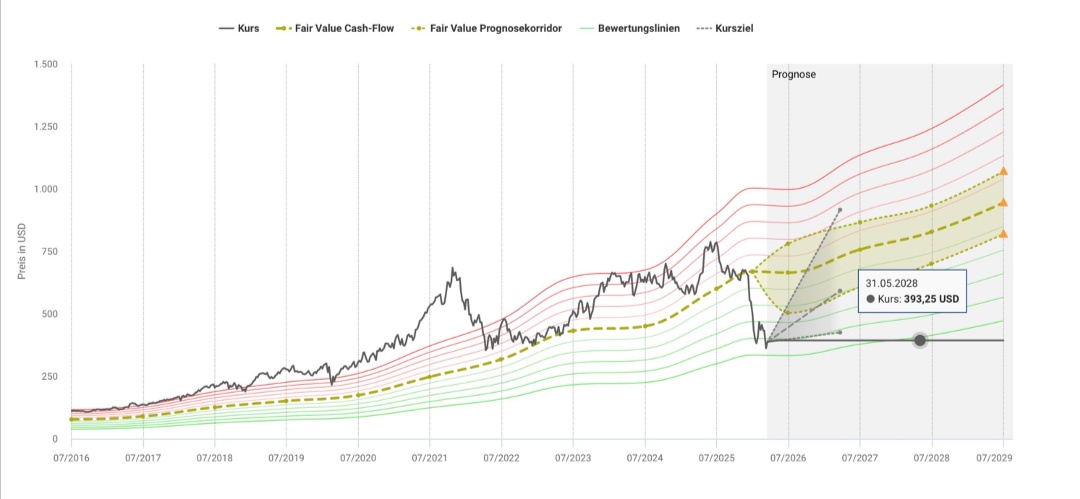
In Gelb dargestellt ist hier das KCV, also Kurs Cashflow Verhältnis. Und auch hier sieht man erneut wie das Unternehmen aus dieser Sicht unterbewertet wirkt.
Punkt 6: Zukunftscheck
Die Digitalisierung von Kleinunternehmen und der Einsatz von KI im Finanzwesen sind langfristige Megatrends. Intuit ist hier ideal positioniert, um als "Finanz-Gehirn" für Millionen von Kunden zu fungieren.
Punktewertung Zukunft: 9 / 10
Die Angst vor der KI:
Intuit verkauft heute nicht mehr nur Software-Lizenzen für "Köpfe", sondern automatisiert gegen Gebühr komplette Ergebnisse (wie die fertige Steuererklärung), wodurch sie die Zeitersparnis der KI selbst monetarisieren. Als zertifizierter "Türsteher" zum Finanzamt bietet Intuit Rechtssicherheit und Haftung, die eine kostenlose KI nicht leisten kann – das macht sie vom austauschbaren Werkzeug zur unverzichtbaren Finanz-Infrastruktur. Trotz KI-Fortschritt steigen bei Intuit deshalb aktuell sowohl der Umsatz pro Kunde als auch die Gewinnmargen (ca. 32 %), weil Kunden für Sorgenfreiheit zahlen, nicht für Arbeitsstunden.
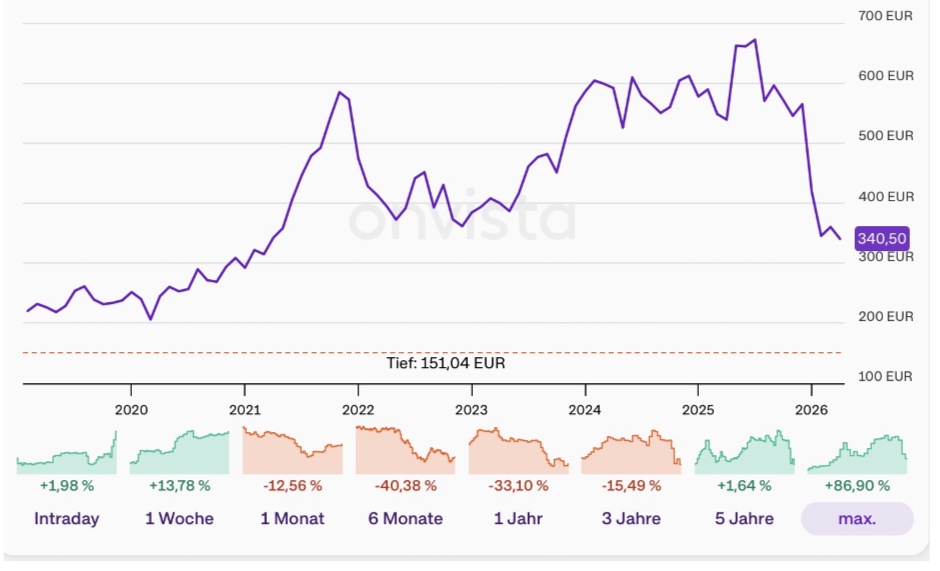
Investmenturteil:
Wir haben insgesamt einen Durchschnitt von 8,85 Punkten von insgesamt 10 Punkten. Das spricht f7r einen Kauf. Intuit ist zum aktuellen Kurs von ca. 333 EUR ein hervorragendes Investment. Das Unternehmen kombiniert einen tiefen Burggraben mit einer für seine Verhältnisse ungewöhnlich moderaten Bewertung (KGV ~25 vs. historisch ~50). Trotz regulatorischer Risiken im Steuergeschäft ist die Dominanz im Bereich der Unternehmenssoftware (QuickBooks) so stark, dass die Aktie als defensiver Wachstumswert in fast jedes Portfolio passt. Ein klarer Kauf für langfristige Anleger.
Was denkt ihr über das Unternehmen und seid ihr investiert? Ich bin es aktuell noch nicht.
Habt ihr noch Interesse an einer Analyse zu $NOW (-1,59 %) dem Bedeutend teurerem Player, der immer noch auf einem hohen Preisniveau trotz starkem Kursrutsch unterwegs ist (Kgv bei fast 60) ?
Welches Unternehmen findet ihr besser Intuit oder Service Now
@Tenbagger2024
@Get_Rich_or_Die_Tryin
@Liebesspieler
@Klein-Anleger
@Raketentoni
+ 2
2121
28 Kommentare
Wie du schon mitbekommen hast, ist $INTU einer meiner Top-Picks im Software Sektor. $NOW steht bei mir auch hoch im Kurs (dort bin ich aber aktuell nicht investiert), auch wenn @Klein-Anleger das komplett anders sieht.😘
Und zu den $ADBE Verfechtern: die haben tatsächlich ein viel größeres Head-Licensing-Problem.🤷🏼♂️
Und zu den $ADBE Verfechtern: die haben tatsächlich ein viel größeres Head-Licensing-Problem.🤷🏼♂️
•
66
•
7Mon.·
Software Titel
Uff Leute was für zwei Tage… auch wenn ich persönlich an Titel wie ServiceNow $NOW (-1,59 %) und Inuit $INTU (+2,95 %) glaube, muss ich langsam wirklich überlegen wie es weitergeht.
Bei Now bin ich mit 110€ definitiv zu hoch rein aber ständig weiter nachkaufen, obwohl der Markt die jeden Tag weiter abstraft macht absolut keinen Sinn. Mann so schön sagt: der Markt hat immer Recht.
Ich werde bei beiden Titeln definitiv noch die nächsten Zahlen abwarten und schauen wie hier diese ausfallen.
Bei Cybersecurity werde ich allerdings weiter einkaufen. $NET (-3,21 %)
$PANW (-2,24 %)
$CRWD (-2,81 %) sehe ich einfach zu stark positioniert. Dort waren meine Einstiegs Punkte auch besser und ich habe mehr Spielraum. Mal abwarten.
Wie seht ihr den erneuten aktuellen Abverkauf?

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet