
$XPEV (-4,14 %)
$BIDU (-3,97 %)
$XIACY (-3,67 %)
$JD. (-5,73 %)
$DIS (-1,83 %)
$KLAR (-11,81 %)
$NVDA (-3,09 %)
$TCEHY (-3,8 %)
$08X (-4,77 %)
$TGT (+0,53 %)
$LOW (-1,58 %)
$PANW (-2,13 %)
$BABA (-0,91 %)
$LNVGY (-7,14 %)
$PDD (+11,35 %)
$WMT (-0,79 %)
$INTU (-11,48 %)
$GPS (-2,27 %)
Lowe's
Aktie
Aktie
Ticker: LOW
LOW
Price
Diskussion über LOW
Beiträge
215Tg·
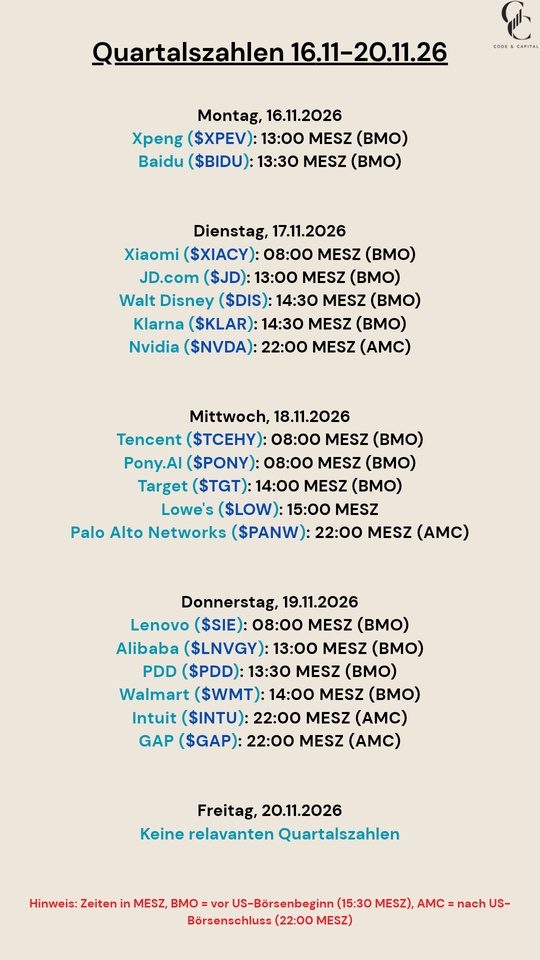
Quartalszahlen 16.11-20.11.26
66


10Mon.·
Truth Social ETFs – ausführliche Analyse der fünf „America-First“ Fonds 📉
Wie viele von euch mitbekommen haben oder vielleicht auch nicht, hat Ende 2025 die Trump Media & Technology Group ($DJT) unter dem Label Truth.Fi fünf ETFs aufgelegt.
Positioniert werden sie als „America First“-Investmentprodukte mit Fokus auf Sicherheit, Energie, Innovation, ikonische Unternehmen und Immobilien in republikanisch geprägten Bundesstaaten.
Auf den ersten Blick klingt das nach klaren Themen. Auf den zweiten Blick zeigen sich jedoch strukturelle Schwächen, geringe Fondsgrößen und ein sehr starkes politisches Narrativ. Im Folgenden eine nüchterne, bewusst skeptische Analyse aller fünf ETFs.
1) Truth Social American Security & Defense ETF
($TSSD)
🛡️
Fokus: Verteidigung, Sicherheit, Cybersecurity
Kostenquote: ca. 0,65 %
Fondsvermögen: ca. 246.000 USD
Anzahl Positionen: rund 58
Größte Positionen:
RTX Corp ($RTX) (-2,07 %)
Palantir Technologies ($PLTR) (-2,2 %)
Palo Alto Networks ($PANW) (-2,13 %)
Einordnung:
Thematisch ist der Fonds nachvollziehbar aufgebaut und kombiniert klassische Rüstungswerte mit moderner Software- und Cybersecurity. Das große Problem ist jedoch das extrem niedrige Fondsvermögen. Mit nur rund einer Viertelmillion USD ist die Liquidität sehr begrenzt. Hohe Spreads und ein potenzielles Schließungsrisiko sind realistische Szenarien. Vergleichbare Defense-ETFs gibt es deutlich größer, günstiger und stabiler.
2) Truth Social American Energy Security ETF ($TSES) ⚡
Fokus: US-Energie, Öl, Gas und Energieinfrastruktur
Kostenquote: ca. 0,65 %
Fondsvermögen: nicht transparent ausgewiesen, mutmaßlich sehr gering
Anzahl Positionen: rund 68
Größte Positionen:
Exxon Mobil ($XOM) (-1,1 %)
Chevron ($CVX) (+0,13 %)
Eaton Corporation ($ETN) (-2,69 %)
Einordnung:
Der ETF setzt auf klassische US-Energiechampions. Das ist kein innovativer Ansatz, sondern eine sehr traditionelle Sektorwette. Der politische Begriff „Energy Security“ ändert nichts daran, dass Anleger hier im Kern einen teuren Energie-ETF mit unklarem Fondsvolumen kaufen. Ohne ausreichende Mittelzuflüsse bleibt die Handelbarkeit fraglich.
3) Truth Social American Next Frontiers ETF ($TSNF) 🚀
Fokus: Zukunftstechnologien, Innovation, Raumfahrt, Industrie
Kostenquote: ca. 0,65 %
Fondsvermögen: nicht klar ausgewiesen, vermutlich sehr niedrig
Größte Positionen:
Planet Labs ($PL) (-3,65 %)
Marvell Technology ($MRVL) (-3,92 %)
Intuitive Machines ($LUNR) (-3,37 %)
Einordnung:
Der Name klingt visionär, die Struktur bleibt vage. „Next Frontiers“ ist kein klar definierter Investmentfaktor, sondern ein Sammelbegriff. Viele kleinere, teils spekulative Titel, wenig Transparenz bei Gewichtungen und ein fehlender Track Record machen den Fonds schwer einschätzbar. Der ETF wirkt eher wie ein thematischer Bauchladen als eine stringente Innovationsstrategie.
4) Truth Social American Icons ETF ($TSIC) ⭐
Fokus: bekannte US-Marken und Großunternehmen
Kostenquote: ca. 0,65 %
Fondsvermögen: ca. 248.000 USD
Anzahl Positionen: rund 54
Größte Positionen:
Procter & Gamble ($PG (-1,03 %))
Lowe’s ($LOW) (-1,58 %)
Altria Group ($MO) (-2,68 %)
Einordnung:
Der Fonds investiert in etablierte US-Konzerne, die vielen Anlegern vertraut sind. Der Begriff „Icons“ erzeugt ein positives Bauchgefühl, ist aber kein messbarer Investmentfaktor. Inhaltlich ähnelt der ETF einem klassischen Large-Cap-Ansatz – allerdings mit deutlich höheren Kosten, sehr kleinem Fondsvolumen und ohne klaren Mehrwert gegenüber bestehenden Standard-ETFs.
5) Truth Social American Red State REITs ETF ($TSRS) 🏘️
Fokus: Immobilienunternehmen mit Schwerpunkt auf republikanisch geprägten Bundesstaaten
Kostenquote: ca. 0,65 %
Fondsvermögen: nicht transparent ausgewiesen, vermutlich niedrig
Anzahl Positionen: rund 28
Größte Positionen:
VICI Properties ($VICI) (-1,35 %)
Broadstone Net Lease ($BNL) (-1,52 %)
NNN REIT ($NNN) (-0,84 %)
Einordnung:
Immobilien nach politischer Geografie zu filtern ist ungewöhnlich. Wirtschaftlich relevante Faktoren wie Mietstruktur, Lagequalität oder Finanzierungsbedingungen treten hier in den Hintergrund. Der Fonds ist stark konzentriert, zinssensitiv und bietet keinen klaren Vorteil gegenüber breiten REIT-ETFs.
Übergreifende Kritikpunkte ⚠️
Sehr geringes Fondsvermögen
Mehrere ETFs liegen nur im niedrigen sechsstelligen Bereich oder darunter. Das ist für ETFs kritisch und erhöht das Risiko von breiten Spreads, geringer Liquidität und möglicher Fondsauflösung.
Hohe Kosten
Alle fünf ETFs verlangen rund 0,65 % Gebühren. Das ist hoch, insbesondere da es keine nachweisbare Outperformance, keinen Track Record und keine einzigartige Strategie gibt.
Politische Narrative statt Investmentlogik
Die Fonds sind stark politisch gebrandet. Das kann Aufmerksamkeit erzeugen, ersetzt aber keine saubere Investmentstrategie. Politische Überzeugung ist kein Risikofaktor und kein Renditetreiber.
Fazit
Die Truth Social ETFs sind weniger klassische Anlageprodukte und mehr ein finanzielles Statement. Sie richten sich offensichtlich an Anleger, die politische Überzeugung im Depot abbilden wollen.
Aus rationaler Investmentperspektive wirken sie aktuell:
- sehr klein
- teuer
- wenig liquide
- konzeptionell austauschbar
Oder etwas zugespitzt formuliert:
America First steht auf dem ETF-Namen, aber im Rendite-Risiko-Verhältnis eher nicht im Vordergrund.
Für ein ernsthaft aufgebautes, langfristiges Portfolio gibt es deutlich robustere Alternativen. Als Diskussionsstoff in der Community sind die Fonds allerdings durchaus unterhaltsam.
Wie findet ihr die ETFs?
Lg
Don
+ 3
1616
7 Kommentare
Stulle 🥪@Stullen-Portfolio
10Mon.
•
33
•Alle 2 weiteren Antworten anzeigen

1J.·
Wieder 2 Positionen eingetauscht auf dem Weg zu weniger Kopfweh
Zur Zeit liege ich bei ca 15% Etf und der Rest sind Einzelwerte, ich möchte so weit umstellen das ich bei 50 zu 50 lande.
$LOW (-1,58 %) und $TXRH (-2,71 %) verlassen mein Depot,
$LOW (-1,58 %) mit plus minus null, $TXRH (-2,71 %) mit etwa 30% +
aufgestockt wurde $UBU7 (-2,03 %) und $IQSD (-1,87 %) mit je knapp 1000€
3 Kommentare

Darf ich fragen, weshalb du $TXRH verkauft hast?
Perspektivisch finde ich die nämlich attraktiv und überlege mir die ins Depot zu holen.
Perspektivisch finde ich die nämlich attraktiv und überlege mir die ins Depot zu holen.
•
22
•
1J.·
Mein Portfolio Update Q4 ‘25. IZF 20.2%
Nach dem Rebalancing der S&P Quality Aristocrats am vergangenen Freitag sind folgende Aktien in meinen beiden Indizes ETFs (50% Gewichtung) herausgefallen bzw. neu hinzugekommen:
Neu dazugekommen:
$QDEV (-1,96 %): $NOVN (-2,5 %) , $REL (-0,65 %) , $ITX (-2,65 %) , $LSEG (-1,38 %) , $DB1 (-0,96 %) und weitere
$QUS5 (-2,19 %): $BKNG (-3,67 %) , $MRK (-3,6 %) , $CRM (-3,91 %) , $UNP (-3,39 %) , $COR (-1,97 %) , $CAH (-2,21 %) und weitere
Rausgeflogen aus beiden Indizes und damit laut S&P keine Quality Aristocrats mehr sind unter anderem: $BATS (-2,29 %) , $7974 (+2,75 %) , $HD (-0,34 %) , $LOW (-1,58 %) , $HLT (-2,92 %)
Zudem wurde die Allokation aller Einzelwerte in den Indizes wieder auf max 5 % begrenzt.
Dank der jüngsten Rally von $$HY9H (-0,39 %) sieht meine aktuelle Top-10-Gewichtung (ETFs+Aktien) wie folgt aus:
3,48% Alphabet
3,04% SK Hynix
3,04% Broadcom
2,93% Meta
2,75% Microsoft
2,71% Apple
2,71% NVIDIA
2,55% Taiwan Semiconductor
2,13% Mastercard
2,08% Visa
Neue Portfolio Kennzahlen:
P/E: 27,1 (<30) 🟢
Forward P/E: 21,1 (<25) 🟢
P/Β: 11,5 (<5) 🔴
EV/FCF: 28,7 (<25) 🟡
ROE: 42% (>15%) 🟢
ROIC: 19% (>15%) 🟡
EPS-Wachstum für die nächsten 5 Jahre: 15% (>7%) 🟢
Umsatz-Wachstum für die nächsten 5 Jahre: 9% (>5%) 🟡
Mein Interner Zinsfuß liegt im Moment bei 20.19%
99
3 KommentareDanke für die Infos zur Re-Allokation.
In welchen Abständen wird denn der $QDEV durch Standard and Poor's reallokiert?
Gruß
🥪
In welchen Abständen wird denn der $QDEV durch Standard and Poor's reallokiert?
Gruß
🥪
•
11
•
1J.·
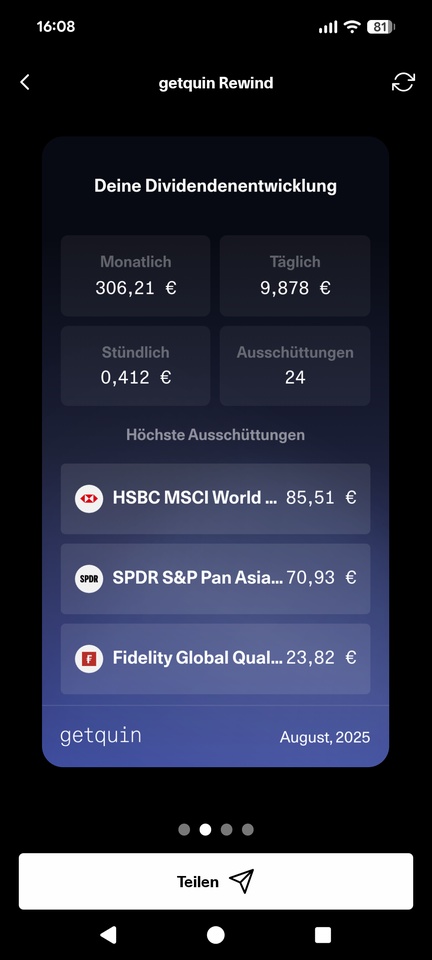
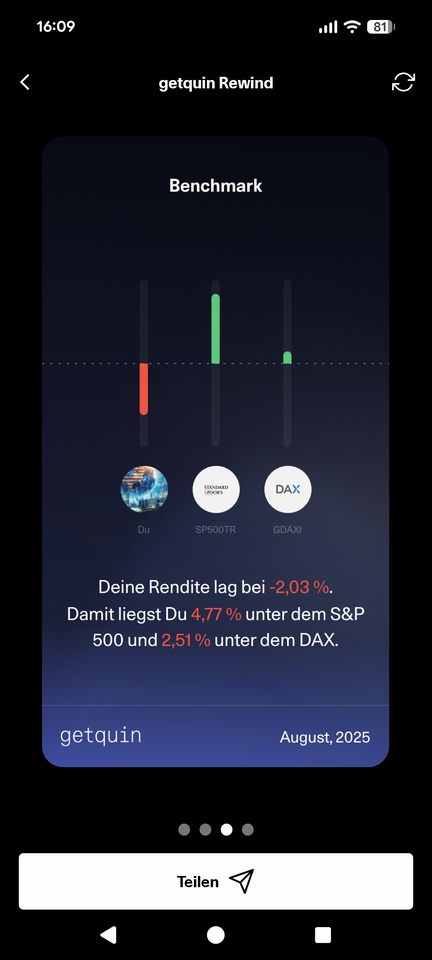
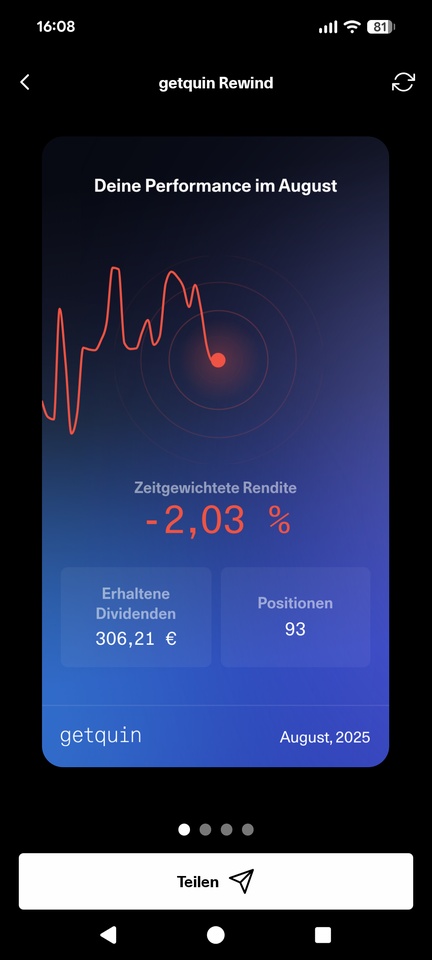
August 2025 Rewind
August war bei mir auch net so pralle. Dafür sieht der September bisher gefühlt besser aus...:) #rewind
Die Top 5 Performer
$UNH (-5,72 %) +20
$NOVO B (-1,6 %) +16
$ENPH (-2,24 %) +12
$LOW (-1,58 %) +10
$8031 (-4,08 %) +10
1111
10 Kommentare
Willkommen im Club. Hoffe der September läuft so weiter. 🚀
•
33
•1J.·
Trump trifft sich mit US-Einzelhändlern, um über Zölle zu diskutieren
$WMT (-0,79 %)
$TGT (+0,53 %)
$HD (-0,34 %)
$LOW (-1,58 %) Walmart, Home Depot, Lowe's und Target nehmen an Treffen im Weißen Haus teil
Target kündigt Treffen zur Diskussion des weiteren Vorgehens im Handel an
US-Einzelhändler leiden unter Zöllen und sinkenden Gewinnmargen aufgrund der Importabhängigkeit
WASHINGTON, 21. April (Reuters) – US-Präsident Donald Trump traf sich mit großen Einzelhändlern, darunter Walmart (WMT.N), öffnet neuen Tab, Home Depot (HD.N), öffnet neuen Tab, Lowe's (LOW.N), öffnet neuen Tabund Ziel (TGT.N), öffnet neuen Tab, um am Montag breit angelegte Zölle zu besprechen , die wahrscheinlich die Kosten der importierten Alltagsgüter erhöhen werden.
Große US-Ketten wie Walmart und Target sind in hohem Maße auf importierte Waren angewiesen, und Zölle – darunter 145 Prozent Abgaben auf China – dürften die ohnehin schon durch die anhaltende Inflation belastete Bevölkerung der USA noch zusätzlich belasten.
www.reuters.comreuters.com


1J.·
Wayfair – Ein Turnaround-Kandidat oder bleibt der Druck im Möbelmarkt hoch?
Wayfair ($W) (-7,63 %) war während der Pandemie ein klarer Gewinner im E-Commerce, erlebte danach jedoch einen drastischen Absturz. Nachdem sich der Markt nun stabilisiert, fragen sich Investoren: Ist Wayfair reif für ein Comeback oder bleibt das Unternehmen unter Druck?
Überblick: Was macht Wayfair?
Wayfair ist einer der weltweit größten Online-Händler für Möbel und Wohnaccessoires. Das Unternehmen betreibt ein Asset-Light-Modell, das heißt, es produziert keine eigenen Möbel, sondern vermittelt Produkte über ein breites Netzwerk von Herstellern und Lieferanten.
✅ Wayfair.com: Hauptplattform für den Online-Möbelhandel in den USA, Kanada und Europa.
✅ Wayfair Professional: B2B-Plattform für Unternehmen und Inneneinrichter.
✅ Perigold, AllModern, Birch Lane und Joss & Main: Weitere Marken, die verschiedene Design-Stile abdecken.
Wayfair setzt stark auf Datenanalyse und KI, um Kaufverhalten zu verstehen und die Lieferkette zu optimieren.
Konkurrenz: Wer sind die Mitbewerber?
🔸 Amazon ($AMZN) (-3,91 %) & Walmart ($WMT) (-0,79 %) – Riesige Konkurrenz im Online-Handel, die ebenfalls Möbel anbieten.
🔸 IKEA – Der stationäre Möbelgigant, der seine Online-Präsenz stetig ausbaut.
🔸 Home Depot ($HD) (-0,34 %) & Lowe’s ($LOW) (-1,58 %) – Wichtige Wettbewerber im Bereich Home & Living.
🔸 Etsy ($ETSY) (-7,29 %) & kleinere Spezialhändler – Konkurrenz durch individuelle Möbel- und Dekorationsanbieter.
Wayfair hat den Vorteil, ein reiner Online-Spezialist für Möbel zu sein, muss sich aber gegen finanzstarke Rivalen behaupten.
Chancen: Warum könnte Wayfair ein Comeback erleben?
✅ Effizienzsteigerungen: Wayfair hat in den letzten Quartalen stark an der Kostenstruktur gearbeitet und Personal abgebaut.
✅ Stabilisierung der Nachfrage: Nach dem extremen Boom 2020-2021 und dem Rückgang 2022-2023 könnte sich der Markt nun normalisieren.
✅ Besseres Konsumklima: Sinkende Inflation und potenzielle Zinssenkungen könnten die Kaufkraft stärken.
✅ Verbesserte Margen: Das Unternehmen hat zuletzt höhere Bruttomargen erzielt, was auf bessere Kostenkontrolle hindeutet.
✅ Ausbau des B2B-Geschäfts: Wayfair Professional wächst weiter und könnte langfristig ein stabiler Umsatzbringer sein.
Risiken: Was könnte Wayfair weiterhin belasten? ⚠️
⚠️ Hoher Wettbewerbsdruck: Amazon, IKEA und Walmart sind starke Gegner mit besseren Lieferketten.
⚠️ Abhängigkeit von Makrofaktoren: Hohe Zinsen und eine schwache Konsumstimmung könnten die Erholung verzögern.
⚠️ Profitabilität bleibt fragil: Wayfair hat in der Vergangenheit Verluste gemacht und muss zeigen, dass es nachhaltig Gewinne erzielen kann.
⚠️ Logistik- und Lagerkosten: Trotz Effizienzsteigerungen bleibt der Versand sperriger Möbel eine Herausforderung.
⚠️ Kundentreue: Anders als bei Apple oder Tesla haben Kunden wenig Bindung zu Wayfair – viele vergleichen einfach Preise mit der Konkurrenz.
Fazit: Turnaround-Chance oder Value-Trap?
Wayfair könnte 2025 einer der spannendsten Turnaround-Kandidaten sein. Das Unternehmen hat hart an seiner Kostenstruktur gearbeitet und könnte von einer Erholung der Konsumlaune profitieren. Doch der Wettbewerb bleibt intensiv, und es ist noch nicht sicher, ob Wayfair nachhaltig profitabel wird.
Was denkt ihr? Hat Wayfair das Potenzial für eine starke Erholung oder bleibt die Aktie ein Wackelkandidat? 🚀
11
3 Kommentare
Als Wayfair vor ein paar Jahren anfing, habe ich mich ziemlich mit denen angelegt, weil die so taten, als seien die Designer-Möbel Originale (zumindest haben sie nicht klargestellt, dass es unlizenzierte Kopien sind).
Meiner Meinung nach verkauften die billigen China-Schund zu überteuerten Preisen. So wie das auch Kare etc. nach meinem Dafürhalten macht.
Ob die das immer noch so machen – keine Ahnung. Ich würde die Aktie jedenfalls niemals kaufen, weil mir deren Geschäftsgebahren damals nicht gepasst hat.
Meiner Meinung nach verkauften die billigen China-Schund zu überteuerten Preisen. So wie das auch Kare etc. nach meinem Dafürhalten macht.
Ob die das immer noch so machen – keine Ahnung. Ich würde die Aktie jedenfalls niemals kaufen, weil mir deren Geschäftsgebahren damals nicht gepasst hat.
•
11
•


2J.·
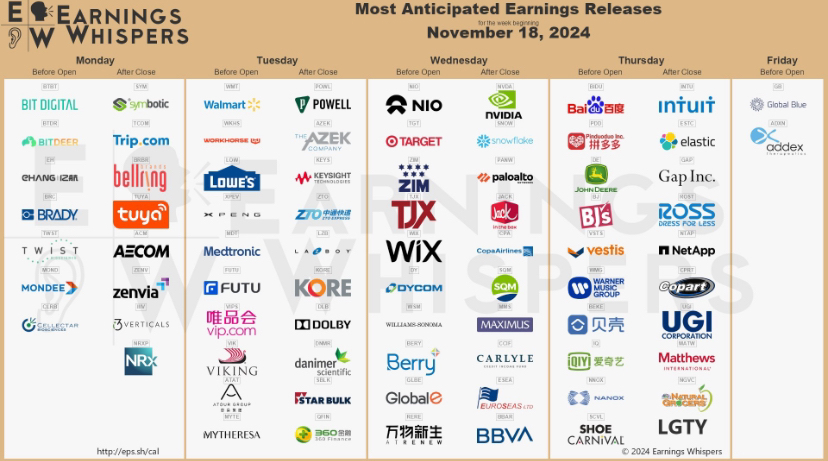
Die kommende Woche zusammengefasst:
Montag:
- Neue Eigenheimverkäufe (Januar)
- Quartalsberichte von Workday ($WDAY (-1,44 %) ), Zoom Video Communications ($ZM (-9,99 %) ), Domino’s Pizza ($DPZ (+0 %) ) und Unity Software ($U (-5,23 %) )
Dienstag:
- Aufträge für langlebige Güter (Januar)
- S&P Case-Shiller Home Price Index
- Verbrauchervertrauen (Februar)
- Quartalsberichte von Lowe’s ($LOW (-1,58 %) ), ONEOK ($OKE (-1,3 %) ), Bank of Montreal ($BMO (-1,27 %) ), American Tower ($AMT (-1,93 %) ) und AutoZone ($AZO (-0,33 %) )
Mittwoch:
- Bruttoinlandsprodukt der USA (erste Überarbeitung des vierten Quartals)
- Handelsbilanz der USA (Januar)
- Einzelhandelsbestände (Januar)
- Großhandelsbestände (Januar)
- Quartalsberichte von Salesforce ($CRM (-3,91 %) ), Snowflake ($SNOW (-3,73 %) ), Royal Bank of Canada ($RY (-1,21 %) ), HP ($HPQ (-3,1 %) ), TJX ($TJX (-1,17 %) ), Paramount Global ($PARA (-5,09 %) ) und Monster Beverage Corp. ($MNST (-2,08 %) )
Donnerstag:
- Persönlicher Konsumausgaben-Preisindex (PCE)
- Erstanträge auf Arbeitslosenunterstützung
- Ausstehende Eigenheimverkäufe (Januar)
- Äußerungen von Atlanta Fed President
Raphael Bostic, Chicago Fed President Austan Goolsbee und Cleveland Fed President Loretta Mester - Quartalsberichte von Anheuser-Busch InBev ($BUD (-2,97 %) ), Dell Technologies ($DELL (-0,4 %) ), Toronto-Dominion Bank ($TD.PR.P ), Hewlett Packard Enterprise ($HPE (-0,49 %) ) und Best Buy ($BBY (-1,85 %) )
Freitag:
- Äußerungen von Dallas Fed President Lorie Logan, Federal Reserve Board Gov. Christopher Waller, Atlanta Fed President Bostic und San Francisco Fed President Mary C. Daly
- Quartalsberichte von RadNet ($RDNT (-3,15 %) ), Plug
Power ($PLUG (-6,06 %) ) und FuboTV ($FUBO )
2020
1 Kommentar
Bip usa und salesforce werden spannend … obwohl ich mir beim q4 kaum sorgen mache…
Spannend werden die nächsten zahlen vom q1 2024 !!! 👍 da wird sich viel entscheiden wie das Jahr laufen wird!
Danke für die super Auflistung !
Spannend werden die nächsten zahlen vom q1 2024 !!! 👍 da wird sich viel entscheiden wie das Jahr laufen wird!
Danke für die super Auflistung !
••

2J.·
Anbei meine Depotupdate
Generell scheint der Konsum in Amerika langsam schwächer zu werden im 4. Quartal..
Der Einzelhändler Walmarkt $WMT (-0,79 %) und Andere wie $LOW (-1,58 %) , zyklische Werte wie Deere $DE (-3,11 %) melden schlechtere Aussichten.
Bleibe der Strategie treu bisl Tech mit Ki Phantasie, Gold, Krypto und sichere Investments wie Mc Doof $MCD (-0,4 %) zu etablieren.
Schöner Treffer heute mit Baidu $9888 (-3,86 %) .Man hat gute Zahlen gemeldet und gibt im Bereich KI auch mächtig Gas.
Da geht einiges 🔥🔥🔥🔥
+9 % Seit Jahresbeginn
Ist nicht überragend, aber solide. Habe die Rally bei NVidia, Microsoft und Co. leider nicht gut mitgenommen..

22
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet