Futu Holdings ADR
Price
Diskussion über FUTU
Beiträge
9
Update: +14% in einer Woche – Boden gefunden ???
Kleines Update zu meinem Einstieg bei $FUTU (+1,53 %) Holdings letzte Woche. 📈
Ich hatte die Order bei 116,00 € platziert und aktuell stehen wir bei 132,00 €. Das ist ein satter Zuwachs von fast 14 % in nur wenigen Tagen. Vielleicht habe ich ja das lokale tief erwischt?
Warum bin ich für 2026 so optimistisch?
Die fundamentalen Datenbsind extrem stark:
Gewinn-Maschine: Im letzten Quartalsbericht (März 2026) stieg der Nettogewinn im Vergleich zum Vorjahr um beeindruckende 80 %.
Japan-Hype: Die Expansion trägt Früchte. In Japan haben sich die Kundenvermögen innerhalb eines Jahres verdreifacht und die 2-Millionen-Download-Marke wurde geknackt. 🇯🇵
Technologie-Vorsprung: Futu investiert massiv in KI-gestützte Analysetools und den Ausbau des Krypto-Handels.
Das macht die App "Moomoo" gerade für die junge Generation zum absoluten Standard-Tool.
Mit einer Bruttomarge von über 88 % ist Futu einer der profitabelsten Broker weltweit. Solange das internationale Wachstum (Malaysia, Kanada, Australien) so weiterläuft, sehe ich für 2026 noch deutlich mehr Potenzial.
Raus aus Energie, rein ins digitale China-Wachstum
Bye bye Valero Energy, der Lauf war super, aber ich habe die Gewinne mit 140% letzte Woche eingetütet. Das Kapital ist gestern direkt in $META (+1,28 %) und $FUTU (+1,53 %) geflossen. 🚀
Für alle, die den Wert nicht kennen: Futu Holdings ist ein führender Online-Broker aus dem Tencent-Ökosystem, der gerade global massiv expandiert. Die App-Nutzerzahlen steigen beeindruckend und ich finde das Geschäftsmodell als "All-in-One"-Finanzplattform für die junge Generation extrem spannend.
Auf ein gutes Händchen! 🍀
Raus aus Energie, rein ins digitale China-Wachstum
Bye bye Valero Energy, der Lauf war super, aber ich habe die Gewinne mit 140% letzte Woche eingetütet. Das Kapital ist gestern direkt in $META (+1,28 %) und $FUTU (+1,53 %) geflossen. 🚀
Für alle, die den Wert nicht kennen: Futu Holdings ist ein führender Online-Broker aus dem Tencent-Ökosystem, der gerade global massiv expandiert. Die App-Nutzerzahlen steigen beeindruckend und ich finde das Geschäftsmodell als "All-in-One"-Finanzplattform für die junge Generation extrem spannend.
Auf ein gutes Händchen! 🍀

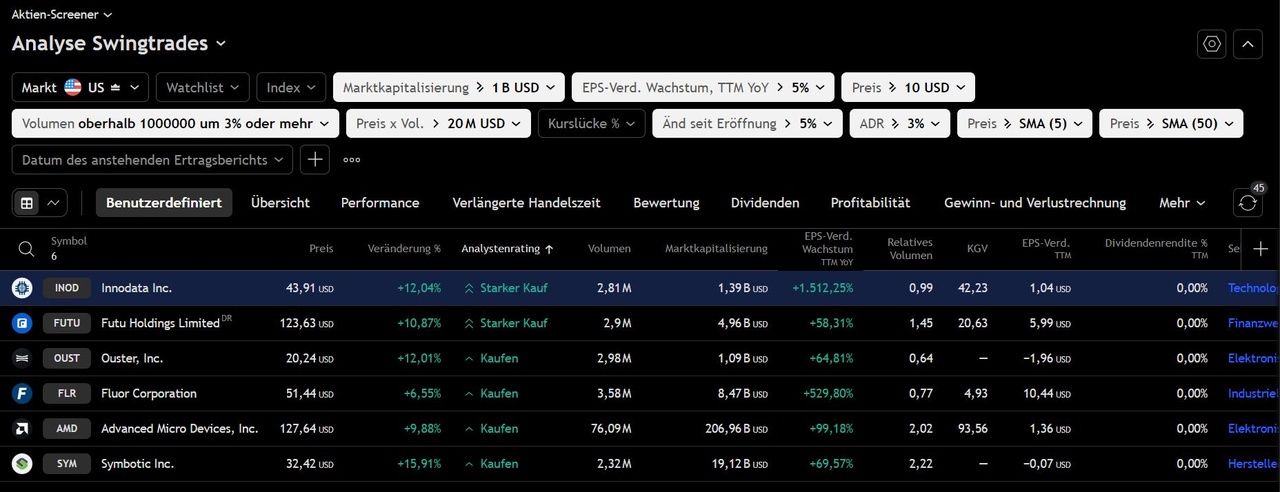
Trading von heute - Screenerergebnisse
$INOD (+1,66 %)
https://www.tradingview.com/x/JRtOq7mU/
$FUTU (+1,53 %)
https://www.tradingview.com/x/FK6cnkiF/
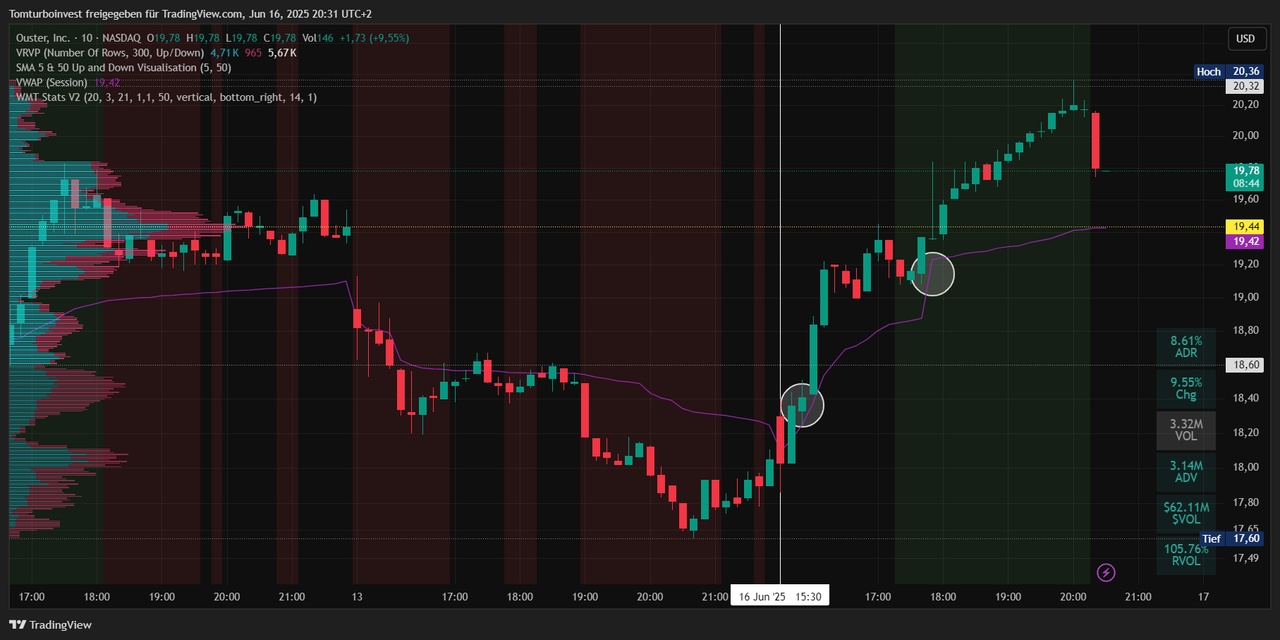
$OUST
https://www.tradingview.com/x/E2g8XCaV/
$FLR (+1,12 %)
https://www.tradingview.com/x/mz4FKsAX/
$AMD (-2,29 %)
https://www.tradingview.com/x/pW1E7zgH/
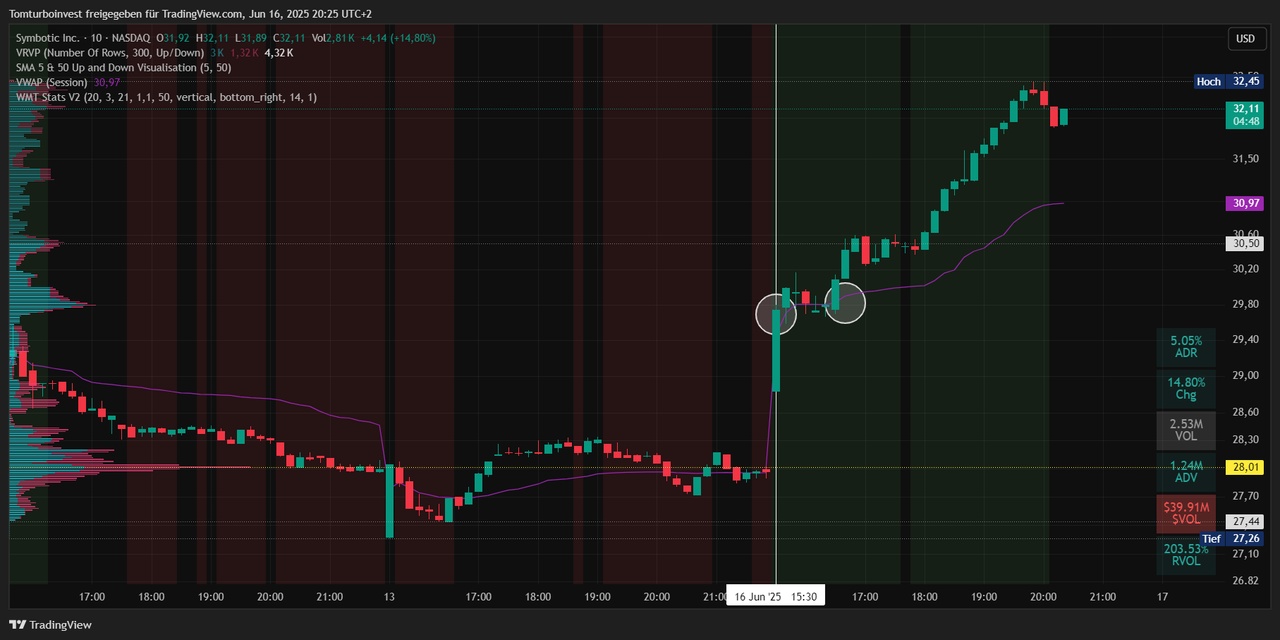
$SYM (+0,83 %)
https://www.tradingview.com/x/RkUvCPtq/
Ein- und Ausstiege gemäß VWAP der Session. Wie immer für Trading Interessierte - sonst weiterscrollen 😅
Bsp. $SYM (+0,83 %) Eingestiegen wird nur, wenn der Kurs am VWAP (violett) ist, entweder erwische ich das Momentum zum Handelsstart, oder ich warte die Konsolidierung ab die mind. 30 Minuten sein sollten, und steige dann bei entsprechender Struktur ein.
Bsp. $OUST

Futu Q3 2024 $FUTU (+1,53 %)
Finanzielle Leistung
Futu Holdings Limited verzeichnete ein solides Wachstum im Quartal, mit folgenden Highlights:
Gesamterlöse: Ein Anstieg um 29,6 % im Vergleich zum Vorjahr auf 3.436,1 Mio. HK$ (442,3 Mio. US$).
Nettogewinn: Eine Steigerung um 20,9 % im Vergleich zum Vorjahr auf 1.319,2 Mio. HK$ (169,8 Mio. US$).
Bereinigter Non-GAAP Nettogewinn: Ein Zuwachs von 20,8 % auf 1.398,4 Mio. HK$ (180,0 Mio. US$).
Bilanzzusammenfassung
Zum 30. September 2024 meldete Futu Holdings:
Gesamtvermögen: 143.462,0 Mio. HK$.
Gesamtverbindlichkeiten: 115.043,8 Mio. HK$.
Eigenkapital der Aktionäre: 28.418,2 Mio. HK$.
Details der Gewinn- und Verlustrechnung
Einnahmen aus Maklerprovisionen und Bearbeitungsgebühren: 1.528,9 Mio. HK$, ein Anstieg um 51,5 % im Vergleich zum dritten Quartal 2023.
Zinserträge: 1.698,8 Mio. HK$, ein Wachstum von 12,9 % im Vergleich zum Vorjahr.
Gesamtkosten: 624,9 Mio. HK$, ein Plus von 42,9 % gegenüber dem dritten Quartal 2023.
Kennzahlen und Rentabilitätsmetriken
Bruttomarge: 81,8 %, im Vergleich zu 83,5 % im dritten Quartal 2023.
Operative Marge: Gestiegen auf 50,4 % von 49,8 % im Vorjahr.
Netto-Gewinnmarge: Gesunken auf 38,4 % von 41,2 % im Vergleichsquartal.
Segmentinformationen
Gesamtes Handelsvolumen: 1,90 Billionen HK$, ein Anstieg von 74,7 % im Jahresvergleich.
Vermögensverwaltung (Asset Balance): 97,3 Mrd. HK$, ein Zuwachs von 87,5 % im Vergleich zum Vorjahr.
Wettbewerbsposition
Futu hat seine Kundenbasis um 33,1 % im Jahresvergleich erweitert.
Starkes Wachstum in etablierten Märkten wie Hongkong und Singapur; Malaysia zählt zu den Haupttreibern für neue zahlende Kunden.
Prognosen und Kommentare des Managements
Das Management erwartet, dass das Wachstum der zahlenden Kunden im Gesamtjahr die Prognose von 550.000 übertreffen wird, gestützt durch die Dynamik in etablierten Märkten und den Schwung in neuen Regionen.
Risiken und Chancen
Chancen: Weitere Expansion in internationale Märkte und Einführung neuer Produkte wie US-Optionen und Geldmarktfonds.
Risiken: Nicht realisierte Fremdwährungsverluste aufgrund der Aufwertung des Renminbi.
Zusammenfassung der Ergebnisse
Positive Aspekte:
1. Deutlicher Anstieg der Gesamterlöse und des Nettogewinns im Vergleich zum Vorjahr.
2. Starkes Wachstum im Handelsvolumen und bei den verwalteten Vermögenswerten.
3. Erweiterung der Kundenbasis, insbesondere in internationalen Märkten.
4. Verbesserung der operativen Marge.
5. Ankündigung einer Sonderdividende, die eine starke Liquiditätsposition signalisiert.
Negative Aspekte:
1. Rückgang der Netto-Gewinnmarge durch Fremdwährungsverluste.
2. Anstieg der Gesamtkosten, was die Bruttomarge belastet.
3. Höhere Zinsaufwendungen durch Wertpapierleihe und -kredite.
4. Rückgang der durchschnittlichen Provisi
onsrate.
5. Schwache Performance bei japanischen Aktien, was die Kundengewinnung beeinträchtigt.


Futu Holdings- Der Fintech Broker aus China
Futu Holdings Limited ist ein innovatives Fintech-Unternehmen, das sich auf digitale Finanzdienstleistungen spezialisiert hat. Gegründet im Jahr 2009 von Leaf Hua Li, einem ehemaligen Tencent-Mitarbeiter, hat sich Futu zu einem bedeutenden Akteur im Online-Handel entwickelt. Seit dem Börsengang an der Nasdaq am 8. März 2019 bietet das Unternehmen eine breite Palette von Dienstleistungen an, darunter Handels- und Clearing-Dienste, Vermögensverwaltung sowie Marktdaten und soziale Interaktionen über seine Plattformen Futubull und moomoo.
Kerngeschäft und wichtigste Produkte/Dienstleistungen
Futu stellt seinen Kunden ein umfassendes Angebot bereit:
Handelsdienste: Ermöglicht den Handel mit Aktien auf verschiedenen Märkten, darunter Hongkong, die USA und China.
Vermögensverwaltung: Über Futu Money Plus erhalten Kunden Zugang zu über 100 Investmentfonds.
Marktdaten und Analysen: Bietet Echtzeit-Marktdaten und fortschrittliche Analysetools.
Soziale Funktionen: Nutzer können in einer Community interagieren und sich über Informationen und Anlagestrategien austauschen.
Mission und Vision
Futu verfolgt das Ziel, eine benutzerzentrierte Plattform zu schaffen, die das Investieren durch innovative Technologien revolutioniert. Die Mission besteht darin, den Zugang zu Finanzdienstleistungen zu erleichtern und die Benutzererfahrung kontinuierlich zu optimieren.
Historische Entwicklung
Seit der Gründung im Jahr 2009 durchlief Futu ein beeindruckendes Wachstum. Der Börsengang 2019 markierte einen wichtigen Meilenstein und ermöglichte dem Unternehmen den Zugang zu weiteren Ressourcen für seine Expansion in internationale Märkte.
Wichtige Meilensteine:
2009: Gründung von Futu Holdings.
2019: Börsengang an der Nasdaq.
2020–2023: Expansion in Märkte wie die USA und Singapur sowie stetiges Wachstum der Nutzerbasis.
Strategische Akquisitionen und Entwicklungen
Futu hat strategische Partnerschaften mit globalen Vermögensverwaltern aufgebaut, um seinen Kunden ein breiteres Spektrum an Anlageprodukten anzubieten, was die Marktposition des Unternehmens weiter stärkt.
Geschäftsmodell & Kernkompetenzen
Futus Geschäftsmodell basiert auf einer leistungsstarken technologischen Infrastruktur, die kosteneffiziente und umfassende Dienstleistungen ermöglicht. Die wichtigsten Stärken des Unternehmens sind:
Technologische Innovation: Proprietäre Plattformen für den Handel.
Benutzerfreundlichkeit: Intuitive Bedienung und umfassende Unterstützung.
Kundenzentrierung: Hohe Kundenbindung durch personalisierte Angebote.
Wettbewerbsvorteile
Niedrigere Handelsgebühren im Vergleich zu traditionellen Brokern.
Starke technologische Plattform, die Echtzeit-Daten und Analysen ermöglicht.
Hohe Kundenbindung, da über 80 % der Nutzer regelmäßig aktiv sind.
Zukunftsperspektiven & Strategische Initiativen
Futu plant, weiterhin in neue Märkte zu expandieren und in innovative Technologien zu investieren, um die Qualität seiner Dienstleistungen zu verbessern.
Wachstumsinitiativen:
Erweiterung des Angebots in den Bereichen Vermögensverwaltung und soziale Interaktionen.
Internationale Expansion, insbesondere in Nordamerika.
Futu investiert außerdem verstärkt in künstliche Intelligenz und Datenanalytik, um personalisierte Dienstleistungen zu entwickeln und das Nutzererlebnis weiter zu verbessern.
Marktposition & Wettbewerb
Futu ist mittlerweile einer der führenden digitalen Broker in Asien und expandiert aktiv nach Nordamerika.
Zu den Hauptkonkurrenten in der USA gehören:
Robinhood
Charles Schwab
Total Addressable Market (TAM)
Der globale Markt für Online-Handelsmarkt wird auf etwa 9,5 Milliarden USD geschätzt, mit einem jährlichen Wachstum von 5,3 % bis 2030. Futu hat das Potenzial, einen signifikanten Anteil an diesem Markt zu gewinnen, insbesondere aufgrund der wachsenden Nachfrage nach digitalen Finanzdienstleistungen.
Aktienperformance
Seit dem Börsengang hat die Aktie einen TR von 533% in den letzten 3 Jahren war es 67%, maßgeblich aus dem anstieg aus dem letztem Jahr mit 57%
Aktienverteilung
Investor
Date
% Owned
Market Value
Hua Li
2023-12-31
36.59986%
$2.6B
Tencent Holdings Limited
2023-12-31
22.42365%
$1.59B
Aspex Master Fund
2024-08-06
3.41907%
$242.81M
Aspex Management (HK) Limited
2024-08-06
3.41907%
$242.81M
Morgan Stanley, Investment Banking
2024-06-30
2.46291%
$174.91M
Für die Entwicklung ( Unternehmens Zahlen), bessere Ansicht und mehr schaut im Kostenlosen Blog vorbei : https://topicswithhead.beehiiv.com/p/futu-holdings-der-fintech-broker-aus-china
Fazit
Futu Holdings ist gut aufgestellt, um von technologischen Innovationen und der Expansion in neue Märkte zu profitieren. Besonders in den Regionen, in denen die Bevölkerung offen für neue Broker ist, positioniert sich Futu vorteilhaft, um von diesen Entwicklungen zu profitieren. In Asien gibt es viel Potenzial, da die Märkte oft noch unterentwickelt sind, insbesondere in Bezug auf die Aktionärs Kultur. Mit dem riesigen Markt in China verfügt das Unternehmen über Zugang zu einer enormen Bevölkerungszahl. Auch in Singapur und den USA wird eine Positionierung angestrebt, wobei Futu in den USA voraussichtlich nur eine Nebenrolle spielen wird. Daher lässt sich Futu als ein Investment in Asien und den Schwellenmärkten betrachten.
Das Unternehmen ist sehr innovativ und wird von den Gründern geleitet, die auch einen signifikanten Anteil an Aktien halten. Mit der Unterstützung von Tencent kann man positiv hervorheben, dass sie sich in interessanten Märkten engagieren. Auf der anderen Seite besteht die Herausforderung, dass die Stimmrechte von über 50% bei 2 Eigentümern liegen . Futu verfügt über viel Cash, gute Kennzahlen und ist nach wie vor nicht überteuert bewertet, leider aber fallen die Wachstumszahlen derzeit stark, doch solange diese gehalten oder leicht gesteigert werden können, sollte dies für eine angemessene Bewertung ausreichend sein.
Was ist also das Problem: Der Risikoabschlag aufgrund von China, insbesondere Hongkong, ist spürbar, und ich muss ehrlich sagen, dass ich diesen Abschlag sogar noch höher ansetzen würde, um zu investieren.
Eigentlich habe ich keine Einzelaktien aus China, da ich der Diktatur weniger vertraue als unserem eigenen Staat. Daher müsste Futu wieder auf einen Punkt kommen, an dem die Bewertung nahe am Cash-Bestand oder klar unter Buchwert liegt. Dies war bis zu letzten Anstieg der Fall, jedoch hatte ich mich zu diesem Zeitpunkt noch nicht eingehend mit der Aktie beschäftigt. Deshalb gilt für mich die Regel: Bei einer außergewöhnlichen Aktie möchte ich mindestens einen 15- 20%igen zusätzlichen China-Risikoabschlag (normal 25%, was die Bewertung auf etwa 10 Milliarden( vor dem Anstieg bedeuten würde), entsprechend 60 bis 70 Euro für die ADR-Aktie.
Dann würde ich mir nochmal die Zahlen angucken und wenn der Trend steht, investieren.


+ EV / Sales (5,71)
+ Bruttomarge TTM (93,81%)
+ Debt Ratio (0,22)
+ EBIT-Marge LJ. (59,13%)
+ Eigenkapitalquote LJ. (25,30%)
+ Gewinnwachstum (27,24%) ✌🏻
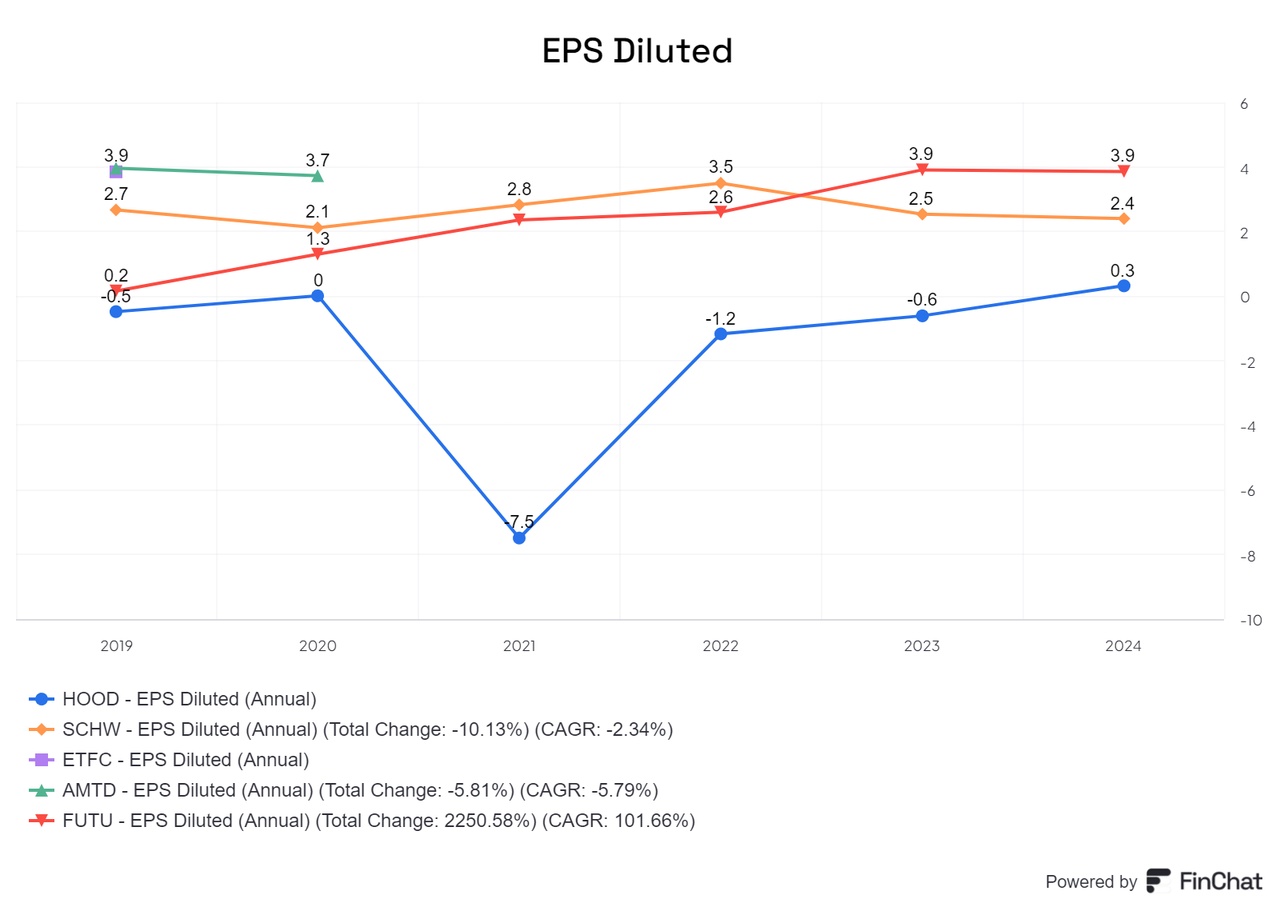
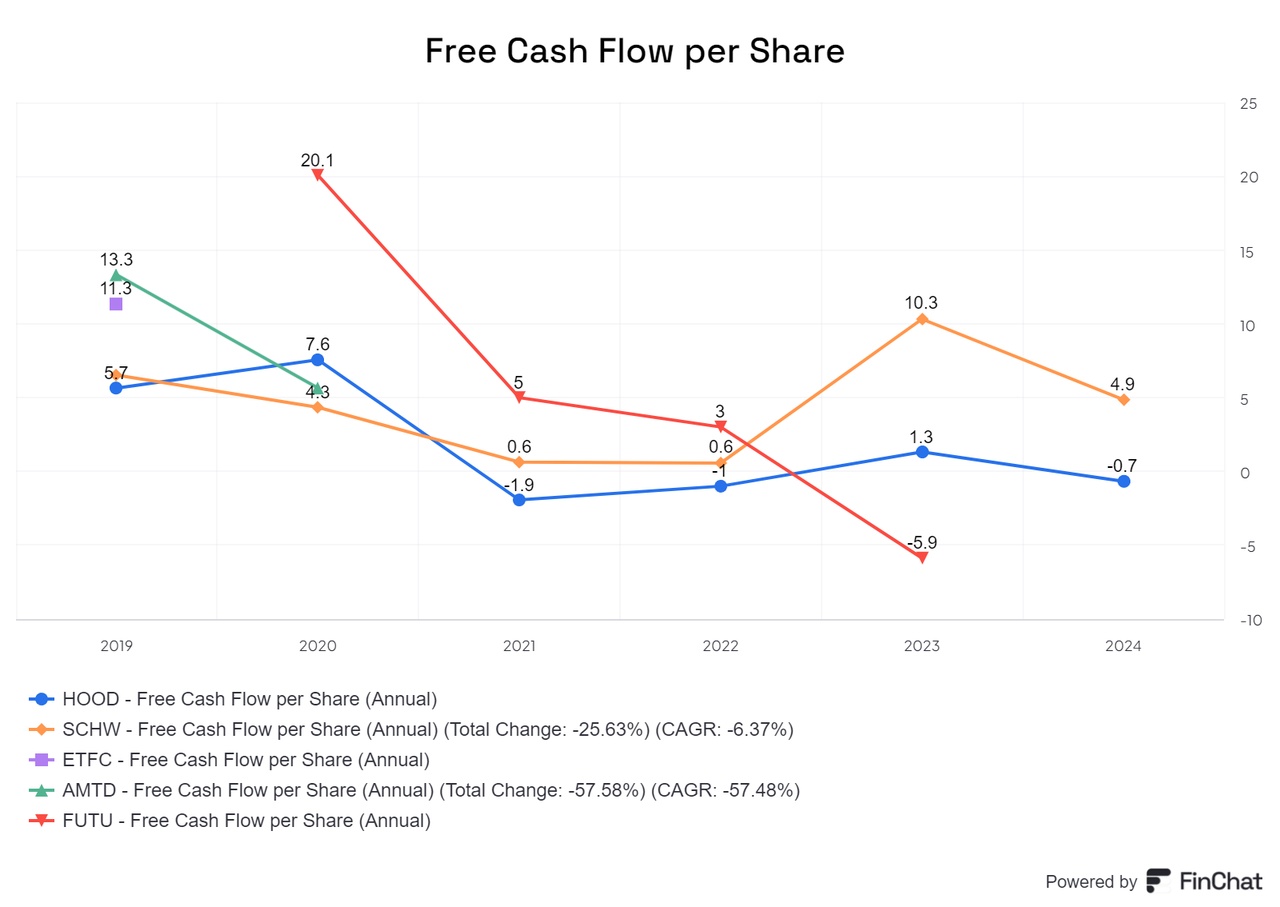
"Robinhood Inc: Retter der kleinen Anleger oder Meister des stillen Raubzugs?"
Die Vorstellung des Neo Brokers und ein Blick in paar Zahlen.
Unternehmensvorstellung
Robinhood Markets, Inc. ist ein Finanzdienstleistungsunternehmen mit Sitz in Menlo Park, Kalifornien, das 2013 von Vladimir Tenev und Baiju Bhatt ins Leben gerufen wurde. Es hat sich vor allem durch seine innovative, provisionsfreie Handelsplattform einen Namen gemacht, die den Zugang zu Aktien, ETFs, Optionen und Kryptowährungen demokratisiert.
Historische Entwicklung
Mit der Vision, den Finanzhandel zu demokratisieren und für jedermann zugänglich zu machen, legte Robin Hood einen rasanten Start hin. Bereits innerhalb des ersten Jahres konnte das Unternehmen fast eine Million Nutzer gewinnen und Transaktionen im Wert von über einer Milliarde US-Dollar abwickeln. Seither hat sich Robin Hood zu einem der prägenden Akteure im Bereich des Neo Brokerage entwickelt, das kontinuierlich wächst und neue Maßstäbe setzt.
Geschäftsmodell
Robinhood agiert als Online-Broker und stützt sich auf ein diversifiziertes Geschäftsmodell. Die Haupteinnahmequellen umfassen:
- Zahlungen für den Orderfluss: Robinhood erhält Vergütungen von Marktmachern für die Weiterleitung von Handelsaufträgen.
- Zinserträge auf Kundenguthaben: Zusätzliche Einnahmen erzielt das Unternehmen durch Zinsen auf die Einlagen oder durch die Benutzung der Kreditkarte
- Premium-Abonnement (Robinhood Gold): Für eine monatliche Gebühr erhalten Kunden Zugang zu erweiterten Funktionen und exklusiven Vorteilen.
Kernkompetenzen
Im Zentrum von Robin Hoods Geschäftsstrategie steht die Bereitstellung einer benutzerfreundlichen Plattform für den Handel mit Finanzinstrumenten. Dies umfasst:
- Provisionsfreier Handel: Nutzer können Aktien, ETFs, Optionen und Kryptowährungen ohne Transaktionskosten handeln.
- Intuitive Nutzeroberflächen: Sowohl die mobile App als auch die Webplattform zeichnen sich durch eine einfache Bedienbarkeit aus, die insbesondere junge, technologieaffine Zielgruppen anspricht.
Zukunftsperspektiven und strategische Initiativen
Robinhood verfolgt ambitionierte Pläne, um sein Angebot weiter auszubauen und sich gegenüber etablierten Brokern zu behaupten. Dazu zählen der Handel mit Index Optionen und Futures, die jetzt verfügbar sind und expandiert werden sollen, sowie die Expansion und Erweiterung der internationalen Märkte.
Aktuelle Performance der Robinhood-Aktie
Auf Jahressicht hat die Robinhood-Aktie beeindruckende 98 % zugelegt, ein Anstieg, der auf wesentliche unternehmensinterne Entscheidungen zurückzuführen ist. Während sich Aktionäre, die vor einem Jahr eingestiegen sind, über diese Entwicklung freuen können, sieht die Situation für jene, die bereits seit drei Jahren investiert sind, deutlich düsterer aus. Selbst wenn man zum Zeitpunkt des IPOs eine guten Geldhahn genutzt hat, liegt die Aktie seit dem 26. August 2021 immer noch 55 % im Minus.
Entwicklung der Zahlen und zukünftige Herausforderungen
(Bild 4&7)
Robinhood konnte zuletzt sowohl seinen Umsatz als auch den Bruttogewinn steigern, und seit dem vierten Dezember Quartal weist das Unternehmen sogar einen positiven Nettogewinn aus. Projekte innerhalb des Unternehmens schreiten ebenfalls zügig voran, und der einst negativ behaftete Ruf scheint sich allmählich zu verbessern. Oberflächlich betrachtet scheint also alles in die richtige Richtung zu laufen – das Unternehmen hat den Turnaround geschafft und scheint den gestiegenen Erwartungen gerecht zu werden. Doch Vorsicht ist geboten, insbesondere in Bezug auf zwei zentrale Faktoren: die Zinsabhängigkeit und das Verhalten der Kunden.
Punkt 1: Nachhaltigkeit der Kundengewinnung
Ein entscheidender Aspekt, der Sorgen bereitet, ist die Frage der Nachhaltigkeit. Viele Robinhood-Nutzer zeichnen sich durch eine hohe Risikobereitschaft aus, die oft zu Verlusten führt. Angesichts eines durchschnittlichen Kontoguthabens von derzeit rund 4.000 US-Dollar ist das ein alarmierendes Signal, denn die Kundenbasis ist jung, und anstatt Kapital langfristig anzusparen, wird es häufig verspielt. Bisherige Maßnahmen, diesen Trend zu stoppen, waren wenig erfolgreich, und Initiativen wie der 401k-Plan haben bisher kaum Anklang gefunden. Robinhood bleibt daher in hohem Maße abhängig von den Fehlanreizen, die zu spekulativem Verhalten führen. Sollte man davon ausgehen, dass ein nachhaltiger Umsatz nur durch den Verzicht auf 25 % des Options- und 50 % des Kryptohandels erzielt werden kann, würde das Unternehmen rasch 151,25 Millionen US-Dollar an Umsatz einbüßen und sich in einer prekären Lage wiederfinden. Die Frage bleibt also: Kann das Geschäftsmodell langfristig tragfähig sein, wenn es nicht gelingt, die Kundenstrategie grundlegend zu ändern?
(Bild 9)
Punkt 2: Zinsabhängigkeit
Ein weiteres potenzielles Problem stellt die starke Abhängigkeit von Zinseinnahmen dar, die 47 % des Gesamtumsatzes ausmachen – und das nicht nur in diesem Quartal, sondern bereits seit geraumer Zeit. Selbst wenn ein Teil dieser Zinsen operativen Charakter hat und nicht allein aus Einlagen oder Investments stammt, muss hinterfragt werden, ob Robinhoods Ansatz als Broker langfristig erfolgreich sein kann. Bei den etablierten Wettbewerbern sieht die Situation deutlich nachhaltiger aus. Ohne die Zinseinnahmen würde Robinhood klar negativ dastehen, was bei einem Unternehmen dieser Größe und Struktur problematisch ist. Sollte sich das Zinsniveau halbieren, würde dies einem Umsatzverlust von 120,5 Millionen US-Dollar entsprechen.
(Bild 5)
Fazit
$HOOD (-0,71 %) hat zweifellos Fortschritte gemacht, sich strategisch neu aufgestellt und seine Position verbessert. Doch es bleiben große Herausforderungen, die nicht von heute auf morgen gelöst werden können. Die Kundenbasis besteht überwiegend aus risikofreudigen Spekulanten und nicht aus langfristig orientierten Anlegern. Zudem fehlt es dem Unternehmen an der nötigen Größe und Stabilität, um größere Herausforderungen zu überstehen, ohne erneut in die Verlustzone zu rutschen. Natürlich sind meine Annahmen extrem – es gibt keinen unmittelbaren Grund, warum 50 % des Krypto-Umsatzes plötzlich wegbrechen sollten –, doch sie verdeutlichen, dass Robinhood bislang kein verlässliches Investment war und nach wie vor nicht bewiesen hat, dass es langfristig eines sein kann. Das Risiko bleibt hoch, und es wird noch einige Zeit und weitere positive Entwicklungen benötigen, um die bestehenden Probleme zu überwinden. Für mich bleibt Robinhood daher ein Kandidat für die Watchlist, den man im Auge behalten sollte. Nicht zu vergessen ist , das immer mehr Konkurrenz in den markt einsteigen wird und der Vergleich mit anderen Brokern, die bereits verlässliche Zahlen liefern und deren Wachstumsgeschichte noch lange nicht abgeschlossen ist.
(Rest der Bilder)
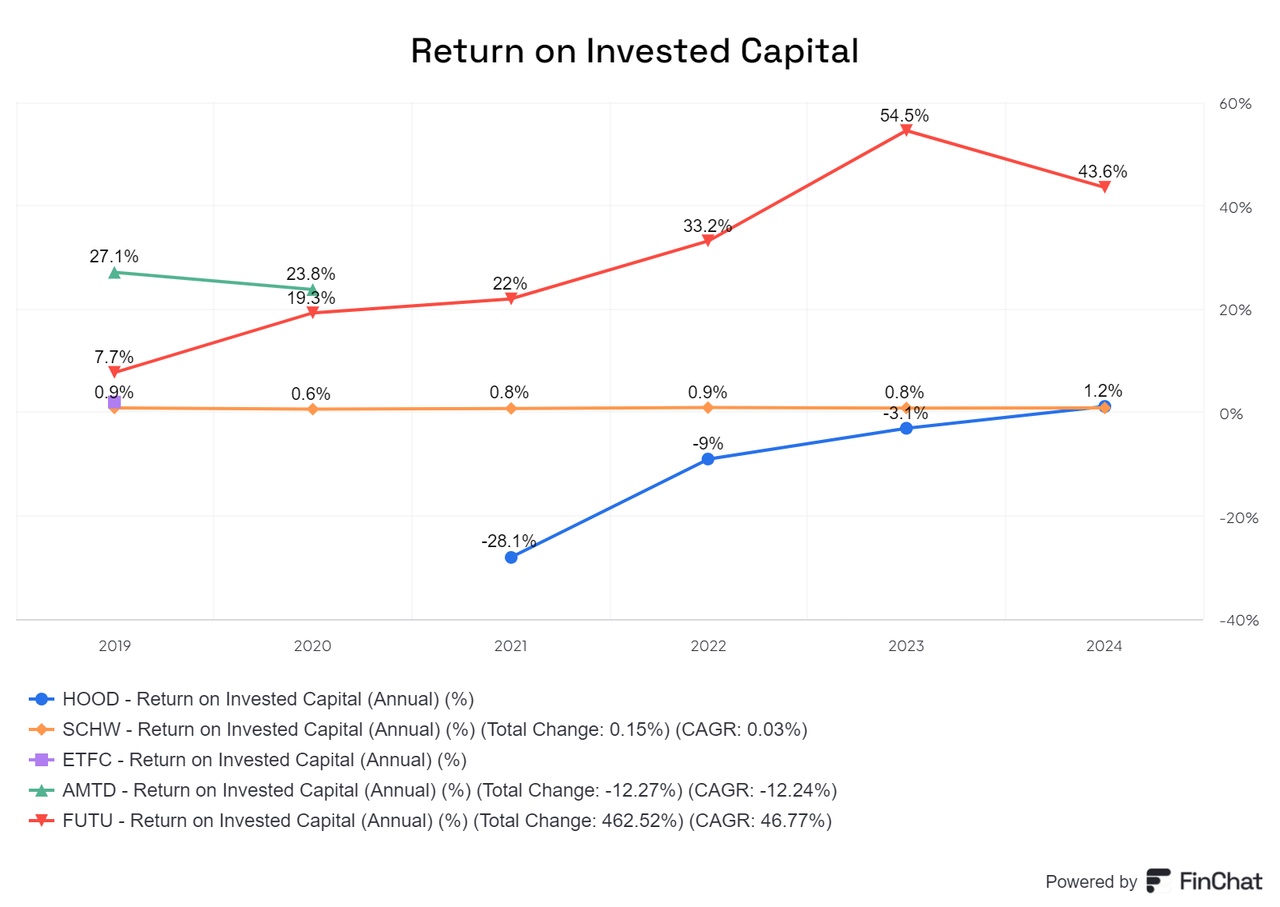
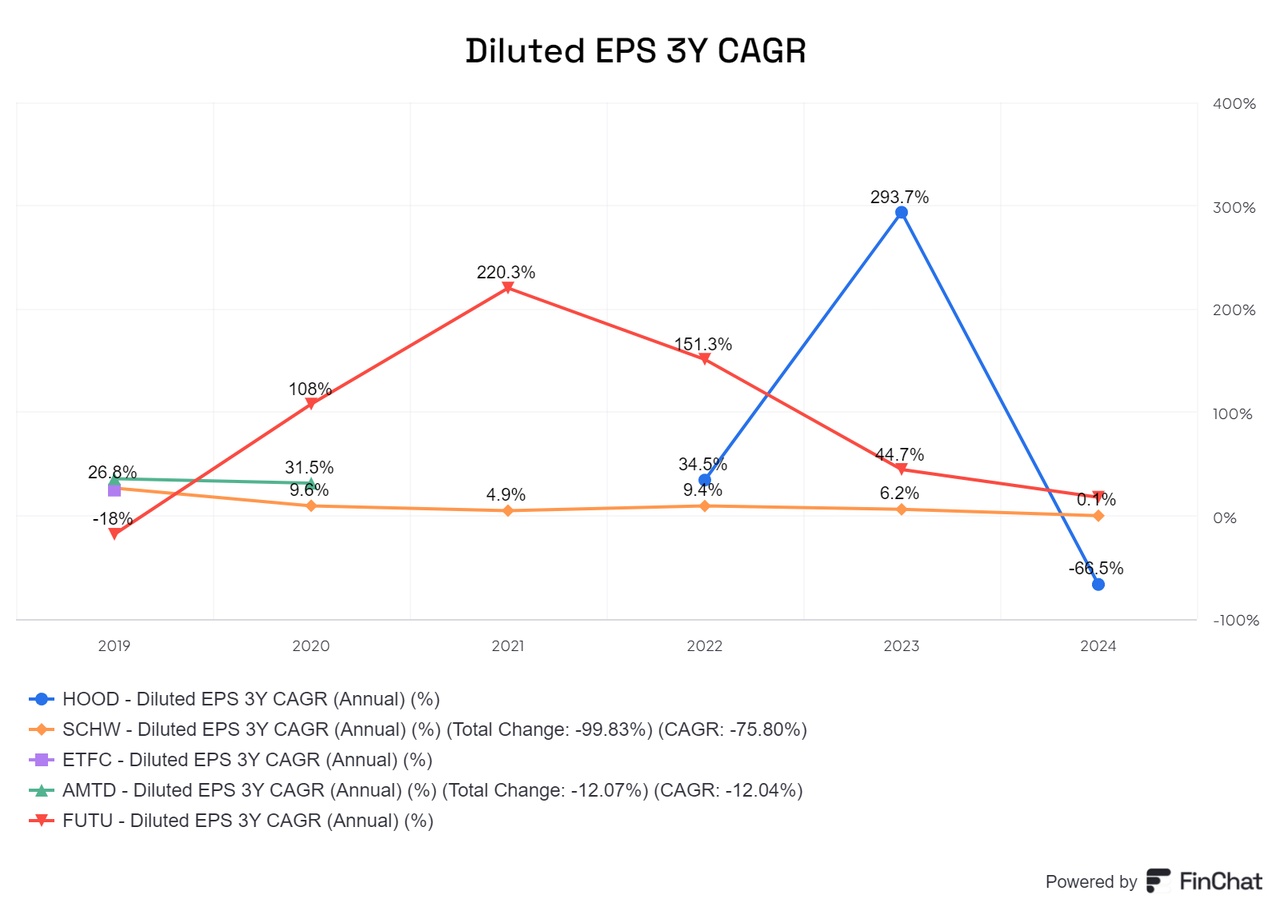
+ 5

Alle meine Post aufgegliedert nach Einzel Aktie, Vergleiche, Theorie und Meinungen.
Newsletter & Blog
https://topicswithhead.beehiiv.com/
Gliederung
- Einzel Aktien:
$NVDA (-0,84 %)
: das Gehirn hinter dem KI Zyklus https://getqu.in/R8kJvx/
$CRWD (+1,16 %)
: Der Falke der nicht mehr Fliegen kann? https://getqu.in/xAZJbb/
$D05 (-0,26 %)
: Die beste Bank der Welt? https://getqu.in/Mv6fLf/
$HOOD (-0,71 %)
: Retter der kleinen Anleger oder Meister des stillen Raubzugs?"
Der Venture Play der $XTP (-0,61 %)
. Die Beteiligung am selbst ernannten "europäischen Charles Schwab". https://getqu.in/T5Fc49/
$ORI (+1,13 %)
Die Aktie für Opis? https://getqu.in/HKAf7p/
$SNOW (+1,05 %)
Schmilzt die ❄️ dahin oder wächst es zum Eisberg heran https://getqu.in/FundGB/
$ASML (-0,8 %)
: Das beste Technologie Unternehmen Europas– Der Kopf hinter jedem schlauen Chip https://getqu.in/JWXYkC/
$DDOG (-1,17 %)
Der Pitbull unter den Datenanalysen https://getqu.in/YpHawB/
$AFX (+0,23 %)
: Die Aktie, die ins Auge sticht 🔍 https://getqu.in/oDGSmr/
🚜$DE (+0,13 %)
: Vom Acker-König zum Bau-Prinzen? https://getqu.in/27HkzI/
$CDR (+1,5 %)
: Von Hexern und Cyberpunks - Die Meister der digitalen Welten 🏙️ https://getqu.in/dYjIcI/
🏎 $FWONK
: Pole Position im Geschäft des Hochgeschwindigkeits-Spektakels 🏁https://getqu.in/lY15B7/
💶$AMUN (+1,38 %)
: Europas Finanz-Architekt - Baut er die solidesten Vermögen? 🏗️ https://getqu.in/Erlpxb/
$IVSA
AB: Ein schwedisches Investment-Powerhouse mit Weitblick https://getqu.in/kI1lgD/
📊$MSCI (+0,28 %)
: Mehr als nur Indizes - Der heimliche Datenkönig der Finanzmärkte 👑 https://getqu.in/8IdYUC/
Mensch und Maschine $MUM (+0,67 %)
https://getqu.in/yk2ee7/
Genmab A/S $GMAB (-0,33 %)
https://getqu.in/eJDAxs/
Prosus NV- Der Tencent Play $PRX (+3,28 %)
https://getqu.in/E8PMgz/
Futu Holdings- Der Fintech Broker aus China $FUTU (+1,53 %)
https://getqu.in/2CfdRy/
- Vergleiche
⚡ Gasriesen der Zukunft: Wer wird das Energie Rennen anführen? 🏁
✨ Wer ist der Beauty-König? Ein Blick auf die Stars der Kosmetik-Aktien ✨ https://getqu.in/C9QiOo/
🌐 Börsen-Battle: Deutsche Börse, ICE, Euronext, NASDAQ - Wer dominiert den Handel? 📊 https://getqu.in/7mcYEJ/
⚙️ Giganten der Industrie: Siemens, Schneider Electric, GE & ABB im Kraftvergleich 💪https://getqu.in/iL6sJ3/
✈️ Luftfahrt-Titanen im Vergleich: Airbus, Boeing, Embraer - Wer hebt ab? 🚀https://getqu.in/Xfmo8G/
🍽️ Giganten am Esstisch: Nestlé, Unilever & Co. - Wer serviert den größten Erfolg?
Haute Finance: LVMH,Richemont ,Kering und Hermès - Das Börsen-Défilé der Luxusgiganten https://getqu.in/HmleWd/
Celsius Holdings vs Monster Beverage. Wer ist der bessere Kauf für die Zukunft? https://getqu.in/mQIVSZ/
Zahlenjongleure der Finanzwelt: Moody's vs. S&P im Daten-Duell https://getqu.in/s5l7qm/
💳 Das Kartenspiel der Giganten: Visa, Amex, Mastercard - Wer sticht im Zahlungspoker? 🃏https://getqu.in/Qb7UAo/
⛏️ Titanen der Tiefe: Rio, Glencore, BHP, Vale - Wer gräbt den größten Gewinn aus? 💎
Hardware der Daten: Arista, Cisco, Juniper und HPE im Infrastruktur-Wettrennen https://getqu.in/dHfciF/
- Theorie
Geld heute oder morgen?
Rente
Anleihen-Bewertung
Aktien-Bewertung
Markteffizienten
Portfoliotheorien
- Meinung
Warum Heimische ETF Anbieter eine Überlegung Wert sind
Diabetes-Spritze. Wundermittel oder Wirtschaftsspritze? https://getqu.in/xc3C7R/

Fazit: Das gefällt mir.
Befürchtung: Es geht in dem ganzen Spam hier unter und die, die es nötig hätten und solche Beiträge wie "was haltet ihr von XY.." posten erreicht man damit nicht.
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche